В 2026 году мировой спрос на вычислительные мощности для ИИ продолжил стимулировать расширение связанных с ним компаний. Благодаря крупным контрактам с клиентами, строительству дата-центров и развертыванию GPU CoreWeave, IREN и Nebius постепенно стали важными объектами исследований в секторе инвестиций в ИИ-инфраструктуру. Последние финансовые отчеты, опубликованные в ноябре, показали, что некоторым компаниям удалось добиться значительного роста выручки. Однако одновременно быстро росли долговая нагрузка, капитальные затраты и потребность в финансировании. Рынок начал уделять больше внимания одному вопросу: смогут ли эти компании преобразовать долгосрочные заказы на вычислительные мощности в устойчивый денежный поток, достаточный для покрытия расходов на финансирование?
Инвестиционная логика в отношении неоклауд-компаний меняется. На ранних этапах рынок в основном обращал внимание на количество GPU, мощности дата-центров и объем контрактов с клиентами. По мере перехода компаний к масштабному этапу поставок все большее значение приобретают расходы на финансирование, амортизация оборудования, рентабельность капитала и свободный денежный поток. Понимание бизнес-моделей и структур финансирования CoreWeave, IREN и Nebius может помочь инвесторам точнее оценить, как растущий спрос на вычислительные мощности для ИИ влияет на прибыльность компаний и почему увеличение объема заказов не обязательно означает столь же быстрый рост доходности для акционеров.
Ключевые выводы
-
Неоклауд-компании получают выручку, предоставляя разработчикам ИИ и крупным технологическим компаниям вычислительные мощности GPU, мощности дата-центров и связанные программные сервисы.
-
CoreWeave, IREN и Nebius получили выгоду от спроса на вычислительные мощности для ИИ, однако различаются по развитию инфраструктуры, способам финансирования и этапам развития бизнеса.
-
CoreWeave сообщила о выручке примерно $3,661 млрд в третьем квартале 2026 года, тогда как чистые процентные расходы за тот же период составили около $846 млн. Это подчеркивает одновременное наличие высоких темпов роста и значительных расходов на финансирование.
-
Nebius сообщила о росте выручки на 571% в годовом выражении в третьем квартале 2026 года, однако продолжающиеся капитальные затраты и потребности в денежных средствах остаются важными показателями для наблюдения.
-
Объем невыполненных заказов, стоимость контрактов и прогнозы годовой выручки не равны фактически признанной выручке или свободному денежному потоку. Инвесторам следует учитывать условия поставки и время, необходимое для возврата инвестированного капитала.
-
Долгосрочная стоимость неоклауд-компаний зависит от того, смогут ли загрузка вычислительных мощностей, расходы на финансирование, амортизация оборудования и клиентский спрос обеспечить устойчивую экономическую доходность.
Что такое неоклауд и почему спрос на вычислительные мощности для ИИ стимулирует его рост?
Неоклаудом обычно называют специализированных поставщиков облачных услуг, основной бизнес которых связан с вычислениями, ускоряемыми GPU. Такие компании развертывают высокопроизводительное вычислительное оборудование поставщиков, таких как NVIDIA, для создания вычислительных кластеров, подходящих для обучения больших языковых моделей, инференса и других ИИ-нагрузок. Затем они предоставляют эти ресурсы клиентам через долгосрочные контракты, выделенные кластеры, использование по требованию и другие модели. Выручка может формироваться не только за счет аренды мощностей GPU, но и благодаря дополнительным услугам, включая хранение данных, сетевое подключение, управление кластерами и платформы для разработки ИИ.
Рост неоклауда связан с быстрым увеличением спроса на ИИ-инфраструктуру. Для обучения крупных моделей требуется совместная работа большого количества GPU, тогда как инференс моделей требует непрерывной обработки пользовательских запросов вычислительными ресурсами. По мере перехода ИИ-приложений от разработки моделей к коммерческому внедрению спрос на вычислительные мощности расширяется: от концентрированного обучения к долгосрочному инференсу, оптимизации моделей и автоматизированному выполнению задач. Для компаний, которым необходим быстрый доступ к высокопроизводительным GPU, специализированные поставщики ИИ-облаков предлагают альтернативу традиционным универсальным облачным платформам.
Однако неоклауд не является легкой интернет-бизнес-моделью. Компании должны заранее приобретать дорогостоящие GPU, строить или арендовать дата-центры, обеспечивать доступ к электроэнергии и настраивать высокоскоростные сети, системы охлаждения и операционные команды. Даже при наличии подписанных клиентами долгосрочных контрактов соответствующая инфраструктура обычно должна быть профинансирована до того, как выручка будет полностью получена. Поэтому ключевой операционный вопрос для неоклауда заключается не только в способности компании получать заказы, но и в том, сможет ли она создать вычислительную инфраструктуру при разумной стоимости финансирования и получать достаточную выручку в течение экономического срока службы оборудования.
Это придает неоклауду характеристики как индустрии технологических услуг, так и капиталоемкой инфраструктурной отрасли. Его потенциал роста обусловлен расширением спроса на ИИ, а прибыльность ограничивается затратами на закупку оборудования, стоимостью финансирования и уровнем использования ресурсов.
Чем отличаются бизнес-модели CoreWeave, IREN и Nebius?
CoreWeave, IREN и Nebius расширяют бизнес вокруг растущего спроса на вычислительные мощности для ИИ, однако их ресурсная база и пути развития различаются. CoreWeave делает больший акцент на специализированной облачной вычислительной платформе для ИИ. Компания использует крупные контракты с клиентами для поддержки строительства кластеров GPU и предоставляет программные сервисы для обучения, инференса и процессов разработки ИИ. IREN имеет опыт в сфере энергетической и дата-центровой инфраструктуры. Ее ранний бизнес был тесно связан с майнингом Bitcoin, а в последние годы компания постепенно расширяет деятельность в области облачных вычислений на GPU и ИИ-инфраструктуры. Nebius сосредоточена на создании комплексной облачной платформы для ИИ, объединяющей вычисления на GPU, программные инструменты и сервисы для разработчиков, а также изучает возможности использования инфраструктурных партнеров для расширения вычислительных мощностей.
Операционная модель CoreWeave в значительной степени основана на контрактах. Долгосрочные потребности крупных клиентов в вычислительных мощностях могут повысить прозрачность будущей выручки и поддержать доступ компании к долговому финансированию. Однако эта модель также требует значительных инвестиций до начала исполнения контрактов. Если строительство дата-центров задерживается или стоимость финансирования растет, это может повлиять на прибыльность и денежный поток. Для сравнения, одним из важных ресурсов IREN являются существующие и планируемые энергетические мощности и мощности дата-центров. Для ИИ-инфраструктуры доступ к стабильному энергоснабжению, земельным участкам и условиям подключения к электросети сам по себе является важной предпосылкой для создания высокоплотных кластеров GPU. Однако переход от энергетической инфраструктуры к высокопроизводительным облачным сервисам для ИИ также требует продолжительных инвестиций в вычислительное оборудование и программные возможности.
Nebius уделяет больше внимания полноте своей облачной платформы для ИИ. Помимо строительства собственных вычислительных объектов, в 2026 году компания запустила модель инфраструктурного партнерства, в рамках которой партнеры могут предоставлять финансирование и ресурсы дата-центров, а Nebius обеспечивает техническую архитектуру, программную платформу и клиентские каналы. Такой подход может уменьшить зависимость части новых мощностей от собственного капитала компании, однако его фактическая эффективность по-прежнему будет зависеть от масштаба партнерских проектов, условий контрактов и механизмов распределения выручки.
| Категория сравнения |
CoreWeave (CRWV) |
IREN (IREN) |
Nebius (NBIS) |
| Основное позиционирование |
Специализированная облачная вычислительная платформа для ИИ |
Энергетическая инфраструктура и облачные вычисления для ИИ |
Комплексная облачная платформа для ИИ |
| Основные ресурсные преимущества |
Крупные клиентские контракты и кластеры GPU |
Энергетические ресурсы, земельные участки и дата-центры |
Облачная программная платформа и интеграция инфраструктуры |
| Способ расширения |
Инвестиции, стимулируемые крупными контрактами на вычислительные мощности |
Расширение дата-центров и мощностей GPU |
Собственная инфраструктура и партнерская модель |
| Основные проблемы финансирования |
Высокая долговая нагрузка и процентные расходы |
Необходимость продолжительных капитальных инвестиций для расширения вычислительных мощностей |
Быстрый рост при крупных расходах на строительство |
| Основные показатели для наблюдения |
Исполнение контрактов, процентные расходы и денежный поток |
Развертывание GPU, использование электроэнергии и потребности в финансировании |
Рост выручки, капитальные затраты и денежный поток |
Все три компании должны заранее инвестировать значительный капитал. Они отличаются способами получения вычислительных ресурсов, привлечения клиентов и распределения финансовой нагрузки на строительство инфраструктуры. Поэтому при сравнении неоклауд-компаний инвесторам не следует оценивать относительную силу их бизнес-моделей только по количеству GPU или росту выручки. Необходимо также учитывать их структуры финансирования и фактические этапы операционной деятельности.
Почему финансовый отчет CoreWeave подчеркивает важность расходов на финансирование?
Финансовый отчет CoreWeave за третий квартал 2026 года показал выручку примерно $3,661 млрд по сравнению с приблизительно $1,365 млрд за аналогичный период 2025 года. Это демонстрирует вклад спроса на вычислительные мощности для ИИ в рост бизнеса. Скорректированная EBITDA за тот же период составила около $2,256 млрд, а скорректированная маржа EBITDA достигла примерно 62%, что указывает на высокий уровень операционной прибыльности по соответствующей скорректированной методологии.
Однако с точки зрения чистой прибыли CoreWeave продолжает испытывать существенное давление со стороны расходов на финансирование. В третьем квартале 2026 года чистые процентные расходы составили около $846 млн по сравнению с приблизительно $310 млн за аналогичный период предыдущего года, а чистый убыток достиг примерно $709 млн. В то же время операционная прибыль за квартал составила около $207 млн. Это означает, что даже если бизнес по предоставлению вычислительных мощностей уже генерирует операционную прибыль, высокие расходы на финансирование могут сохранять чистый убыток компании.
Структура финансирования CoreWeave тесно связана с капиталоемкостью ее бизнеса. Создание крупных кластеров GPU требует от компании за короткий период приобрести значительные объемы оборудования и осуществить соответствующие инвестиции в дата-центры, энергетику и сетевую инфраструктуру. Компания может использовать клиентские контракты, оборудование и будущие денежные потоки для получения финансирования и ускорения строительства инфраструктуры. Однако заимствования также создают процентные расходы, обязательства по обслуживанию долга и риск рефинансирования.
В третьем квартале 2026 года CoreWeave сообщила об объеме невыполненных заказов на выручку примерно $132,5 млрд. Компания также повысила прогноз выручки за полный год до $13–$13,3 млрд и ожидала капитальные затраты за полный год в размере $37–$39 млрд. Эти показатели указывают на высокую прозрачность будущей выручки, но также показывают, что расширение компании требует продолжительных вложений значительного капитала.
Для инвесторов главный вывод из финансового отчета CoreWeave заключается в том, что рост скорректированной EBITDA не означает, что компания уже генерирует достаточный свободный денежный поток. Процентные расходы, капитальные затраты и необходимость замены оборудования могут продолжать влиять на итоговую доходность акционеров. Поэтому операционную прибыль следует рассматривать вместе с финансовой нагрузкой.
Как IREN использует энергетические ресурсы и дата-центры для выхода на рынок вычислений для ИИ?
Путь развития бизнеса IREN в некоторых аспектах отличается от CoreWeave. Изначально компания сосредоточилась на строительстве дата-центров и энергетической инфраструктуры для майнинга Bitcoin, а затем постепенно перенаправила часть своих ресурсов и новых инвестиций в облачные вычисления для ИИ. Для энергозатратных кластеров GPU расположение дата-центра, энергоснабжение, условия подключения к сети и возможности охлаждения являются важными факторами, влияющими на скорость строительства. Поэтому существующая инфраструктурная база IREN создает основу для выхода на рынок вычислений для ИИ.
В 2026 году IREN продолжила расширять бизнес в области облачных вычислений для ИИ и использовала крупные клиентские контракты для стимулирования развертывания GPU. В августе компания объявила о завершении поставки Horizon 1 для Microsoft, одновременно продвигая строительство дополнительных дата-центров и мощностей GPU. 5 ноября компания представила результаты за первый квартал 2027 финансового года, завершившийся 30 сентября 2026 года, что позволило рынку дополнительно оценить прогресс ее перехода к ИИ-бизнесу.
Инвестиционную логику IREN можно рассматривать на трех уровнях: энергетические ресурсы, вычислительное оборудование и клиентские контракты. Энергетические ресурсы и дата-центры определяют, сколько вычислительных устройств может развернуть компания. Закупка GPU и программные платформы определяют, могут ли эти ресурсы быть преобразованы в продаваемые вычислительные мощности для ИИ. Клиентские контракты определяют, способны ли дополнительные мощности генерировать регулярную выручку. Если компания может получать электроэнергию по относительно разумной стоимости и поддерживать высокую загрузку GPU, она может повысить экономическую отдачу на единицу вычислительной мощности.
Однако преимущество в энергетической инфраструктуре не означает, что облачные вычисления для ИИ можно расширять с низкими затратами. Закупка GPU по-прежнему требует значительного финансирования, а высокопроизводительные вычислительные кластеры также предполагают высокоскоростные сети, жидкостное охлаждение, обслуживание систем и разработку программных платформ. Даже если дата-центр располагает достаточной энергетической мощностью, это не означает, что вся эта мощность может быть немедленно преобразована в доступные для поставки сервисы GPU.
Поэтому при анализе IREN инвесторам следует различать существующие энергетические мощности, строящиеся дата-центры, уже развернутые GPU и вычислительные ресурсы, которые начали генерировать выручку. Также необходимо отслеживать дополнительное финансирование, возможное размытие доли акционеров и будущие капитальные затраты, необходимые для достижения целей компании по расширению.
Почему Nebius может быстро расти, продолжая нуждаться в значительном финансировании?
Финансовый отчет Nebius за третий квартал 2026 года показал выручку примерно $981 млн, что на 571% выше приблизительно $146 млн за аналогичный период предыдущего года. Скорректированная EBITDA составила около $466 млн, тогда как чистый убыток от продолжающейся деятельности достиг примерно $37,5 млн. Быстрое улучшение выручки и скорректированных операционных показателей указывает на расширение бизнеса облачных сервисов для ИИ, однако одного роста выручки недостаточно, чтобы утверждать, что компания уже вошла в стабильную фазу возврата денежных средств.
Расширение Nebius требует значительных инвестиций в вычислительное оборудование и дата-центры. В третьем квартале 2026 года денежные расходы компании на приобретение основных средств и нематериальных активов составили около $7,3 млрд, тогда как чистый денежный поток от операционной деятельности по продолжающимся операциям был отрицательным примерно на $273 млн. Эти показатели относятся к разным категориям денежных потоков, и их не следует трактовать как указание на то, что все капитальные затраты являлись убытком текущего периода. Тем не менее они показывают, что компания находится на этапе расширения, требующем значительного финансирования.
Для поддержки планов строительства Nebius объявила в октябре 2026 года о получении от Citi обеспеченной кредитной линии на сумму $3,5 млрд. Эта линия может повысить гибкость финансирования компании в период строительства инфраструктуры, однако дополнительное финансирование также требует учета процентных расходов, условий обеспечения и будущих обязательств по обслуживанию долга. Сам объем финансирования не означает, что вся сумма уже была выбрана. Фактическую долговую нагрузку следует определять на основе использованных сумм и обязательств, раскрытых в финансовой отчетности.
Nebius также стремится повысить эффективность расширения с помощью модели инфраструктурного партнерства. Согласно плану, объявленному в июле 2026 года, партнеры могут отвечать за финансирование, владение оборудованием и эксплуатацию дата-центров, тогда как Nebius предоставляет системную архитектуру, программную платформу, возможности цепочки поставок и клиентские каналы. Эта модель может сократить объем собственного капитала компании, необходимый для части дополнительных мощностей, и позволить расширять покрытие сервисов без полной зависимости от самостоятельно построенных дата-центров.
Однако способность партнерской модели улучшить общую рентабельность капитала по-прежнему будет зависеть от распределения прибыли, операционных обязанностей и спроса со стороны клиентов. Для Nebius компании потребуется продемонстрировать не только возможность дальнейшего роста выручки, но и способность постепенно опережать темпы роста капитальных инвестиций и расходов на финансирование.
Почему объем невыполненных заказов неоклауда не равен фактически признанной выручке?
Неоклауд-компании часто раскрывают данные о крупных клиентских контрактах, объеме невыполненных заказов на выручку или прогнозах годовой выручки. Эти показатели помогают инвесторам оценивать будущий спрос на бизнес, однако их нельзя напрямую приравнивать к выручке, прибыли или денежному потоку текущего периода. Особенно в отрасли ИИ-инфраструктуры клиентские контракты часто предусматривают вычислительные сервисы на несколько будущих лет. Компании должны сначала завершить строительство дата-центров, развертывание GPU и поставку систем, прежде чем выручка будет постепенно признаваться в соответствии с условиями контрактов.
CoreWeave служит примером. Раскрытый компанией объем невыполненных заказов на выручку примерно $132,5 млрд представляет будущие возможности получения выручки по подписанным контрактам. Эти суммы должны реализовываться постепенно после выполнения таких условий, как предоставление сервисов и доступность мощностей. Более высокая стоимость контрактов обычно указывает на определенную прозрачность будущей выручки, но также может требовать от компании более высоких предварительных расходов на строительство. Если проекты задерживаются, клиентский спрос меняется или возникают проблемы с поставками оборудования, темпы признания выручки могут пострадать.
Объем невыполненных заказов также необходимо анализировать вместе с концентрацией клиентов. Если большая часть будущей выручки компании зависит от небольшого числа крупных технологических компаний, такие клиенты могут иметь высокую платежеспособность, но изменения их капитальных затрат, пересмотр контрактов или требований к сервисам все равно могут существенно повлиять на неоклауд-компанию. Долгосрочные контракты могут уменьшить часть неопределенности спроса, но не способны полностью устранить строительные, финансовые и операционные риски.
Поэтому инвесторам следует отдельно оценивать объем невыполненных заказов, развернутые вычислительные мощности, признанную выручку и поступление денежных средств. Только если компания способна последовательно преобразовывать контракты в предоставленные сервисы и генерировать стабильный денежный поток после вычета операционных расходов и затрат на финансирование, рост заказов может постепенно трансформироваться в более понятную экономическую стоимость.
Как расходы на финансирование влияют на прибыльность неоклауда?
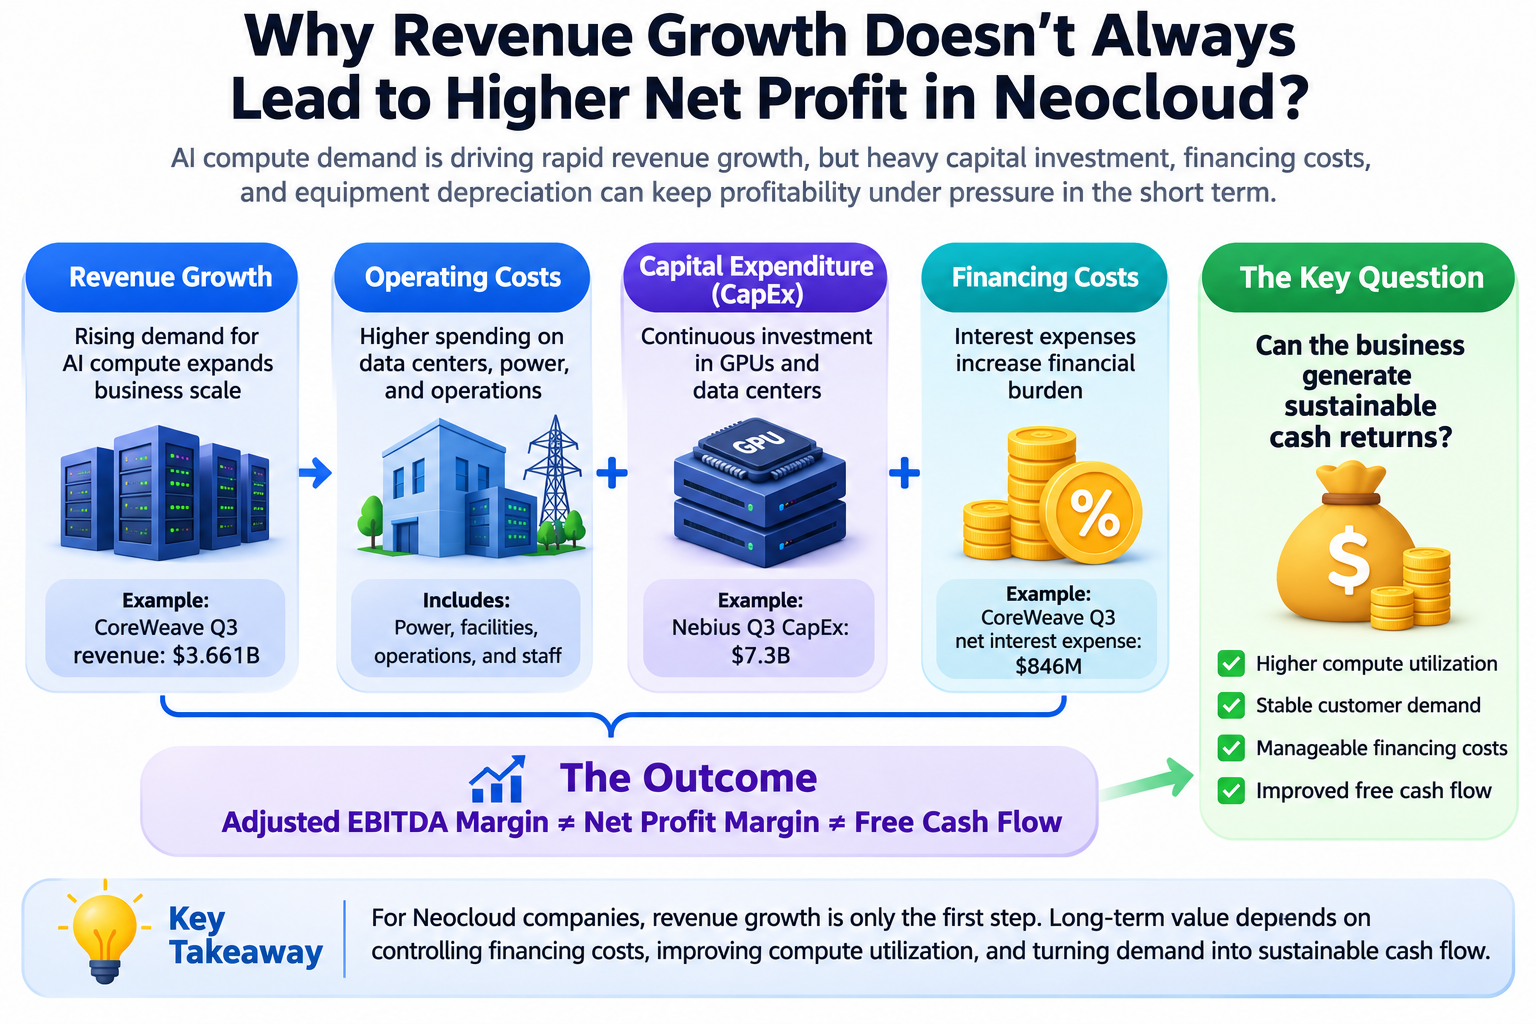
Расходы на финансирование являются важной переменной для понимания бизнес-модели неоклауда. Поскольку строительство GPU- и дата-центров требует значительных первоначальных инвестиций, компании обычно получают средства через долговое финансирование, конвертируемые облигации, акционерное финансирование, предоплаты клиентов, проектное финансирование или другие методы. Разные способы финансирования могут уменьшать определенное краткосрочное давление на ликвидность, но также создают разные виды затрат, включая процентные расходы, размытие доли акционеров, ограничения, связанные с обеспечением, и будущие обязательства по обслуживанию долга.
Основной эффект долгового финансирования состоит в увеличении фиксированных финансовых расходов. Даже если спрос на вычислительные мощности снижается или поставка проекта задерживается, компания все равно должна выплачивать проценты и погашать основную сумму долга в соответствии с согласованными условиями. При высоких расходах на финансирование новые проекты по созданию вычислительных мощностей должны генерировать достаточный операционный денежный поток, чтобы покрывать долговые расходы и обеспечивать инвестиционную доходность. Конвертируемые облигации при определенных условиях могут снизить первоначальное давление на денежные процентные выплаты, однако в будущем могут привести к размытию капитала или создать обязательства по погашению при наступлении срока, если конвертация не произойдет.
Предоплаты клиентов являются еще одним важным источником финансирования. Крупные технологические компании могут заранее выплачивать часть стоимости контракта, чтобы обеспечить будущие вычислительные мощности, позволяя неоклауд-компаниям использовать средства клиентов для поддержки строительства. Такая схема может ослабить краткосрочную потребность в финансировании, однако предоплата не равна уже полученной прибыли. Компании все равно необходимо выполнять обязательства по предоставлению услуг в будущем.
Предположим, что неоклауд-компания инвестирует $1 млрд в строительство кластера GPU, из которых $700 млн поступают из долгового финансирования при средней годовой стоимости финансирования 8%. Только долговая часть может формировать примерно $56 млн годовых процентных расходов. Даже если кластер GPU генерирует значительную операционную выручку, компании все равно необходимо оплатить электроэнергию, эксплуатацию и обслуживание, сетевые услуги, амортизацию оборудования и другие операционные расходы, прежде чем возникнет прибыль, доступная акционерам.
Поэтому ключевой вопрос для неоклауда состоит не в том, лучше ли больший объем финансирования, а в том, способен ли новый капитал обеспечить долгосрочную доходность выше его стоимости. Чем выше стоимость финансирования, тем более высокие требования обычно предъявляются к загрузке вычислительных мощностей, выполнению обязательств клиентами и сроку службы оборудования.
Почему амортизация GPU и замена оборудования влияют на долгосрочную оценку?
Помимо расходов на финансирование, амортизация GPU является важным фактором, влияющим на долгосрочную прибыльность неоклауд-компаний. Оборудование для ИИ-вычислений обычно амортизируется с течением времени после ввода в эксплуатацию. В то же время производители чипов, такие как NVIDIA, продолжают выпускать новые поколения продукции, что может менять вычислительную эффективность, энергопотребление и рыночные цены аренды различных GPU. Поэтому даже если существующий кластер GPU продолжает работать, его коммерческая стоимость в долгосрочной перспективе может не оставаться неизменной.
Экономическая стоимость GPU зависит от того, сколько клиенты готовы платить за вычислительные ресурсы и какой денежный поток оборудование может генерировать в течение срока полезного использования. Если GPU нового поколения обеспечивает более высокую производительность на единицу потребления энергии, более старое оборудование может столкнуться с давлением из-за снижения арендных цен или загрузки. Компаниям необходимо использовать оптимизацию программного обеспечения, клиентские контракты и различные типы вычислительных нагрузок, чтобы максимально продлить экономический срок службы существующего оборудования.
Расходы на амортизацию также следует отличать от фактических денежных затрат. При покупке GPU компания обычно заранее выплачивает средства или принимает на себя обязательства по финансированию, тогда как амортизация постепенно признается расходом в последующие учетные периоды. В результате скорректированная EBITDA может демонстрировать высокую маржу прибыли, однако этот показатель обычно исключает амортизацию и определенные расходы на финансирование и не может самостоятельно отражать все средства, необходимые для замены оборудования.
Для неоклауд-компаний долгосрочная оценка должна учитывать цены приобретения GPU, фактический срок службы, среднюю выручку от аренды, расходы на обслуживание и циклы замены. Если компании необходимо постоянно приобретать новое оборудование для сохранения конкурентоспособности, ей может потребоваться непрерывно инвестировать капитал даже при продолжающемся росте выручки, что создает долгосрочное давление на свободный денежный поток.
Поэтому инвесторам не следует смотреть только на скорректированную EBITDA или рост выручки. При оценке того, действительно ли компания генерирует устойчивую доходность на капитал, необходимо также учитывать амортизационную политику, капитальные затраты и потребность в замене оборудования.
Как использовать финансовые отчеты для оценки реальной прибыльности неоклауд-компаний?
Неоклауд-компании можно анализировать на четырех уровнях: реализация выручки, операционная прибыльность, финансовая нагрузка и свободный денежный поток. Анализ реализации выручки прежде всего предполагает оценку того, последовательно ли клиентские контракты преобразуются в фактическую выручку и вводятся ли новые мощности GPU в эксплуатацию в соответствии с планом. Операционная прибыльность фокусируется на результатах после вычета из выручки расходов на электроэнергию, эксплуатацию и обслуживание, персонал и других операционных затрат. Это помогает определить, способна ли компания повышать маржу прибыли на единицу вычислительной мощности.
Финансовую нагрузку следует анализировать вместе с размером долга, процентными расходами, сроками погашения долга и типами используемых финансовых инструментов. Для быстро расширяющихся компаний рост чистого долга не обязательно указывает на ухудшение операционной деятельности. Однако если процентные расходы в течение длительного времени превышают операционную прибыль или компания вынуждена постоянно использовать новое финансирование для погашения старого долга, финансовый риск может увеличиваться. Акционерное финансирование не увеличивает процентные расходы напрямую, но может увеличить количество акций в обращении и размыть прибыль на акцию и свободный денежный поток на акцию.
Свободный денежный поток дополнительно показывает, располагает ли компания свободными средствами после оплаты операционных расходов и капитальных затрат. Для неоклауд-компаний капитальные затраты часто имеют явную составляющую расширения, поэтому отрицательный краткосрочный свободный денежный поток не обязательно означает, что бизнес-модель не работает. Однако если после завершения основной фазы строительства компания по-прежнему не может обеспечить достаточный возврат денежных средств, необходимо пересмотреть экономику ее проектов и долгосрочные потребности в капитале.
Эти показатели необходимо понимать в контексте этапа развития каждой компании. Неоклауд-компания в период быстрого строительства может демонстрировать высокий рост выручки и значительный дефицит денежных потоков, тогда как компания на стадии стабильной эксплуатации должна постепенно улучшать способность возвращать денежные средства. При сравнении компаний инвесторам следует избегать оценки долгосрочной стоимости исключительно на основе маржи прибыли или объема финансирования за один квартал.
Как оценивать акции неоклауд-компаний?
Сложность оценки акций неоклауд-компаний заключается в том, что они часто объединяют особенности расширения выручки, характерные для быстрорастущих технологических компаний, с капиталоемкостью инфраструктурного бизнеса. Традиционная оценка технологических компаний часто фокусируется на росте выручки, валовой марже программного обеспечения и удержании клиентов, тогда как оценка инфраструктуры дата-центров уделяет больше внимания рентабельности капитала, стоимости финансирования и долгосрочным денежным потокам. Неоклауд включает оба набора факторов. Поэтому использование только коэффициента цены к выручке или мультипликатора скорректированной EBITDA может не полностью отражать его финансовые риски.
Когда выручка быстро растет, но чистая прибыль еще не стабилизировалась, коэффициент цены к выручке может служить первоначальным инструментом сравнения. Однако его необходимо рассматривать вместе с качеством выручки и уровнем капитальных инвестиций. Если две компании имеют схожую выручку, но одна из них несет значительно более высокий долг и расходы на замену оборудования, одинаковый коэффициент цены к выручке не означает эквивалентность их оценок. Коэффициент стоимости предприятия к EBITDA также может помочь оценить операционный масштаб, однако поскольку EBITDA обычно исключает амортизацию и процентные расходы, в такой капиталоемкой отрасли, как неоклауд, необходимо особенно учитывать его ограничения.
Анализ дисконтированных денежных потоков может более непосредственно отражать долгосрочную экономическую стоимость неоклауда, однако его результаты в значительной мере зависят от предположений о будущих ценах аренды вычислительных мощностей, загрузке GPU, капитальных затратах, сроке службы оборудования и стоимости финансирования. Инвесторы могут строить различные сценарии, учитывая продолжение роста спроса на ИИ, постепенную нормализацию роста и спрос ниже ожиданий, а затем оценивать изменения денежных потоков при каждом наборе предположений.
Для CoreWeave ключевые факторы оценки могут включать реализацию крупных контрактов, стоимость долга и темпы улучшения свободного денежного потока. Для IREN инвесторам следует сосредоточиться на том, как энергетические ресурсы преобразуются в выручку от GPU и какой объем дополнительного капитала требуется для расширения инфраструктуры. Для Nebius необходимо отслеживать возможность продолжения быстрого роста и оценивать, способна ли партнерская модель снизить капиталоемкость.
Таким образом, долгосрочная оценка акций неоклауд-компаний не должна основываться только на ожидании продолжения роста спроса на вычислительные мощности для ИИ. Необходимо также ответить на вопрос, способна ли компания получать финансирование по разумной стоимости, поддерживать загрузку вычислительных ресурсов и генерировать достаточную денежную доходность в течение экономического срока службы оборудования.
Как торговать акциями, связанными с CoreWeave, IREN и Nebius, на Gate?
После понимания бизнес-моделей и логики оценки неоклауд-компаний инвесторы также могут использовать разделы торговли акциями и TradFi на Gate для отслеживания рыночной динамики таких компаний ИИ-инфраструктуры, как CoreWeave (CRWV), IREN (IREN) и Nebius (NBIS). Gate запустила бессрочные контракты с расчетами в USDT, привязанные к ценам акций этих трех компаний, предоставляя подходящим пользователям возможность участвовать в движении цен соответствующих акций. Доступные продукты, торговые разрешения и регионы обслуживания определяются фактическим отображением на платформе.
Пользователи могут войти в Gate, пройти необходимую проверку личности и перейти на соответствующую страницу торговли акциями или TradFi, чтобы найти CRWV, IREN или NBIS и ознакомиться с рыночными данными, правилами торговли и параметрами риска соответствующего продукта. Продукты Gate, связанные с акциями, включают торговлю акциями, контракты на разницу цен (CFD) и бессрочные контракты. Эти продукты различаются по времени торговли, кредитному плечу, комиссиям и правам собственности. Бессрочные контракты на акции не означают прямого владения акциями публичной компании и не предоставляют соответствующих прав акционера. Пользователям следует уделять особое внимание требованиям к марже, ставкам финансирования и риску принудительной ликвидации.
Для акций, связанных с неоклаудом, инвесторы могут использовать квартальные финансовые отчеты, прогресс развертывания GPU, клиентские контракты, капитальные затраты и расходы на финансирование в качестве основы для фундаментального анализа, одновременно учитывая ценовые тренды и рыночные оценки при оценке рисков. В периоды быстрого расширения ИИ-компаний крупные заказы могут улучшать ожидания по выручке, однако рост долга, амортизация оборудования и расходы на финансирование также могут оказывать давление на цены акций. Независимо от используемого продукта инвесторам следует различать долгосрочную стоимость компании и краткосрочные рыночные колебания, а также подтверждать характер конкретного продукта, торговые комиссии и правила управления рисками перед размещением ордера.
Заключение
Быстрое развитие CoreWeave, IREN и Nebius отражает изменения, которые растущий спрос на вычислительные мощности для ИИ приносит на рынок инфраструктуры облачных вычислений. Обучение и инференс крупных моделей, а также развертывание ИИ-приложений требуют постоянных инвестиций в ресурсы GPU, создавая новые возможности роста для специализированных поставщиков облачных услуг для ИИ. Однако неоклауд не является легкой моделью, которая может быстро расширяться только за счет выручки от программного обеспечения. Его развитие в значительной степени зависит от строительства дата-центров, закупки вычислительного оборудования и непрерывного финансирования.
Последние финансовые отчеты за 2026 год дополнительно показывают, что рост выручки и итоговая прибыльность могут существенно различаться. Высокие процентные расходы CoreWeave, крупные капитальные затраты Nebius и продолжающееся развертывание GPU и дата-центров IREN указывают на то, что расходы на финансирование стали важной переменной, влияющей на долгосрочную стоимость неоклауд-компаний. Заказы и клиентские контракты могут повысить прозрачность будущей выручки, однако рост может трансформироваться в экономическую доходность только после поставки инфраструктуры, поддержания высокой загрузки вычислительных ресурсов и постепенного формирования стабильного денежного потока.
Для инвесторов изучение неоклауд-компаний требует выйти за рамки количества GPU и объема заказов и рассматривать структуры финансирования, амортизацию оборудования, рентабельность капитала и свободный денежный поток. Компании, которые в конечном итоге продемонстрируют устойчивую конкурентоспособность, должны будут не только удовлетворить спрос на вычислительные мощности для ИИ, но и доказать, что способны поставлять такие мощности при разумной стоимости капитала и генерировать доходность выше стоимости капитала в долгосрочной перспективе.
Часто задаваемые вопросы
Чем неоклауд отличается от традиционных облачных вычислений?
Неоклауд обычно в большей степени сосредоточен на вычислениях, ускоряемых GPU, и высокопроизводительных нагрузках, таких как обучение и инференс ИИ-моделей. Традиционные облачные п