Когда трейдер мем-коинов покупает токен, подписчики могут захотеть открыть позицию в том же направлении. Однако сделка не копируется автоматически только потому, что она была обнаружена. Между выявлением сигнала, отправкой ордера и его окончательным исполнением проходит несколько технических и торговых этапов.
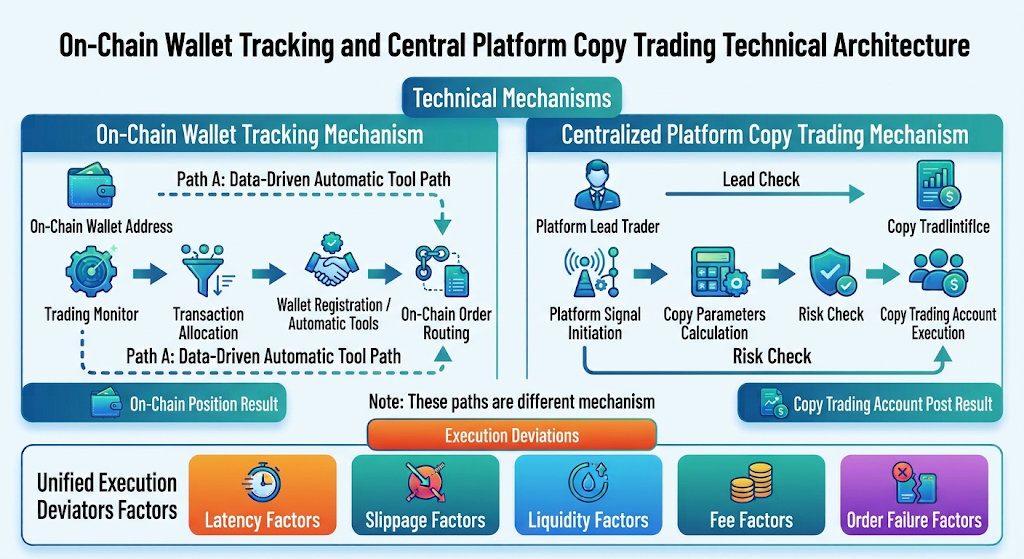
Для инструментов отслеживания ончейн-кошельков система должна выявить торговую активность, связанную с адресом кошелька, определить, означает ли транзакция покупку или продажу целевого токена, а затем выполнить соответствующее действие через торговый интерфейс или кошелек. При копитрейдинге на централизованных платформах система должна отслеживать изменения в ордерах или позициях ведущего трейдера и создавать соответствующие сделки на основе параметров, заданных копирующим трейдером.
Хотя оба метода предполагают копирование сделок, лежащие в их основе процессы различаются. Первый опирается на ончейн-данные, анализ транзакций и исполнение через кошелек, а второй — на аккаунты платформы, синхронизацию ордеров и внутренние механизмы контроля рисков. Понимание этой разницы — первый шаг к анализу инструментов копитрейдинга мем-коинов.
Что еще важнее, торговый сигнал не равен результату исполнения. Подписчики могут войти в рынок уже после появления сигнала, когда цена, ликвидность и торговые издержки могли измениться. Поэтому при оценке инструмента для копитрейдинга не следует ориентироваться только на скорость обнаружения сделок. Также важно понимать, как он обрабатывает сигналы, формирует ордера и управляет рисками при неисполнении сделок.
Основной технический процесс копитрейдинга мем-коинов
Типичную систему копитрейдинга можно разделить на пять этапов: выявление сигнала, оценка сделки, создание ордера, исполнение сделки и обратная связь по результатам.
Выявление сигнала
Сначала системе необходимо получить торговую информацию. Инструменты ончейн-отслеживания могут контролировать записи транзакций, переводы токенов и маршруты транзакций, связанные с определенными адресами кошельков. Системы копитрейдинга на платформах выявляют торговую активность по изменениям в ордерах и позициях ведущих трейдеров.
Точное выявление сигнала имеет решающее значение. Ончейн-кошельки могут использоваться для обычных переводов, консолидации средств, операций с ликвидностью или взаимодействия со смарт-контрактами. Не каждый перевод токенов означает, что трейдер покупает или продает актив. Если инструмент не может правильно различать эти действия, он может формировать ложные сигналы.
Оценка сделки
После выявления сигнала система должна определить, соответствует ли он требованиям для исполнения. Например, она может проверить, достиг ли пользователь лимита на одну сделку, поддерживается ли целевой актив, достаточно ли средств на счете и превышает ли сделка заданный порог риска.
Для мем-коинов при оценке сделки также необходимо учитывать ликвидность и изменение цены. Даже если кошелек только что купил целевой токен, продолжение копирования сделки после существенного роста цены может означать более высокую стоимость входа.
Создание ордера
На этапе создания ордера система преобразует исходный сигнал в фактическое торговое распоряжение для копирующего трейдера. Она может рассчитывать размер ордера на основе фиксированной суммы, процента, средств на счете или других правил.
Здесь возникает важный вопрос: следует ли подписчикам копировать абсолютный размер позиции исходного трейдера? Как правило, это нецелесообразно. Капитал исходного трейдера может значительно превышать капитал подписчика, а прямое копирование суммы может создать чрезмерный риск. Поэтому многие системы копитрейдинга предлагают настройки на основе процента или фиксированного объема средств. Однако конкретные правила следует уточнять в документации продукта.
Исполнение сделки
После отправки ордера торговой системе необходимо найти доступную рыночную ликвидность для его исполнения. Ончейн-транзакции могут включать маршрутизацию, настройку комиссий и подтверждения блоков. Централизованные торговые платформы исполняют сделки с учетом типа ордера, глубины рынка и лимитов риска.
На этом этапе изменения цены, перегрузка сети и недостаточная ликвидность могут привести к расхождениям в исполнении. Даже если система точно выявляет торговый сигнал, она не может гарантировать, что подписчик получит ту же цену исполнения.
Обратная связь по результатам
После завершения сделки система копитрейдинга должна фиксировать фактическую цену исполнения, объем, комиссии и изменения позиции. Пользователи должны различать цену сигнала, цену ордера и итоговую цену исполнения, а не оценивать доходность своего аккаунта только по историческим результатам трейдера.
Различия между отслеживанием ончейн-кошельков и копитрейдингом на платформе
Ключевые различия между этими двумя типами инструментов копитрейдинга заключаются в источниках сигналов, субъектах исполнения сделок и способах управления средствами.
Отслеживание ончейн-кошельков
Отслеживание ончейн-кошельков в основном сосредоточено на публично доступных адресах. После выбора кошельков для мониторинга пользователь поручает инструменту непрерывно считывать их ончейн-активность. Когда система выявляет целевую сделку, она может уведомить пользователя или попытаться выполнить соответствующее действие через авторизованный автоматизированный торговый инструмент.
Одно из преимуществ этого подхода заключается в том, что записи транзакций в определенной степени доступны для публичной проверки. Пользователи могут использовать обозреватель блокчейна для проверки активности адреса, времени транзакций и связанных перемещений токенов. Однако публичные данные не дают полного представления о стратегии. Кошелек может управлять несколькими адресами или использоваться для перевода средств, консолидации активов и операций с ликвидностью. По одной транзакции сложно точно определить реальные намерения трейдера.
Кроме того, ончейн-торговля связана с разрешениями кошелька, маршрутизацией транзакций, сетевыми комиссиями и рисками смарт-контрактов. Если автоматизированный инструмент запрашивает широкие разрешения, пользователям необходимо тщательно проверить его безопасность.
Копитрейдинг на централизованной платформе
Копитрейдинг на платформе обычно обеспечивается внутренней системой платформы, которая синхронизирует ордера ведущих и копирующих трейдеров. Пользователи выбирают ведущего трейдера, задают сумму для копитрейдинга или другие параметры, а платформа копирует соответствующие торговые операции в соответствии с правилами поддерживаемого продукта.
Такие механизмы обычно обеспечивают более понятное управление аккаунтом и настройку параметров. Однако их фактические возможности зависят от поддерживаемых платформой торговых продуктов, правил работы с ордерами и механизмов контроля рисков. Они не отслеживают каждый ончейн-кошелек и не могут напрямую копировать сделки со всех внешних торговых платформ.
Поэтому при выборе инструмента пользователям сначала необходимо определить, хотят ли они копировать ончейн-активность публичного кошелька или действия трейдера на платформе. Технические процессы и структуры рисков этих двух вариантов не следует считать одинаковыми.
Почему цена при копитрейдинге может отличаться от цены исходного трейдера?
Расхождения в результатах копитрейдинга обычно вызваны совокупным влиянием времени поступления сигнала, размера ордера и рыночной ликвидности, а не одним фактором.
Задержки и изменение цены
Предположим, исходный трейдер покупает мем-коин по определенной цене. К моменту, когда система выявит сигнал и отправит ордер для аккаунта копитрейдинга, цена может уже измениться, даже при небольшой задержке. Эта разница особенно заметна на активных рынках с быстрыми колебаниями цен.
Размер ордера и глубина рынка
Если исходный трейдер размещает небольшой ордер, а несколько аккаунтов копитрейдинга одновременно копируют сделку, совокупный объем ордеров может превысить ликвидность, которую рынок способен поглотить в текущий момент. Чем больше ордер, тем выше вероятность его влияния на цену исполнения.
Проскальзывание и торговые издержки
Проскальзывание означает, что фактическая цена исполнения отличается от ожидаемой. На ончейн-сделки могут влиять глубина пула ликвидности, маршрутизация транзакций и настройки комиссий. На централизованных платформах влияние могут оказывать глубина книги ордеров, тип ордера и рыночная волатильность.
Кроме того, комиссии, ставки финансирования и другие торговые издержки могут влиять на итоговую доходность. Торговые издержки исходного и копирующего трейдеров могут отличаться.
Неисполненные или частично исполненные ордера
Изменение цены, недостаточность средств, торговые лимиты и механизмы контроля рисков системы могут помешать исполнению ордера. Частичное исполнение также может привести к тому, что фактическая позиция на аккаунте копитрейдинга будет отличаться от позиции исходного трейдера.
Поэтому инструменты копитрейдинга не следует оценивать только по скорости выявления сигналов. Также необходимо учитывать долю успешно исполненных ордеров, расхождения в исполнении и полноту торговых записей.
Архитектура инструмента и ключевые возможности для копитрейдинга мем-коинов
С технической точки зрения ценность инструмента копитрейдинга заключается не только в выявлении торговой активности, но и в его способности точно обрабатывать торговую информацию и контролировать риски исполнения.
Относительно полный инструмент обычно должен обладать следующими возможностями:
-
Мониторинг адресов или трейдеров: непрерывное выявление торговой активности целевых кошельков или трейдеров на платформе.
-
Классификация сделок: различение покупок, продаж, переводов и других взаимодействий со смарт-контрактами.
-
Управление параметрами исполнения: возможность задавать размер сделки, процент или другие лимиты.
-
Проверка рисков: проверка баланса, ликвидности и торговых условий перед отправкой ордера.
-
Обратная связь по статусу ордера: фиксация статусов отправки, исполнения, неисполнения и отмены ордера.
-
Управление разрешениями и безопасностью: особенно для ончейн-инструментов необходимо четко определять объем разрешений кошелька и полномочий по управлению активами.
Следует учитывать, что большее количество функций не обязательно означает меньший риск. Более высокая степень автоматизации может сократить объем некоторых ручных операций, но при неверной классификации сигналов или некорректных торговых параметрах автоматизация также может быстрее увеличить убытки.
Механизм копитрейдинга на платформе Gate в качестве примера
Функция Gate копитрейдинг фьючерсами может служить примером механизма копитрейдинга на централизованной платформе. Согласно информации о продукте на официальной странице копитрейдинга Gate, пользователи могут выбирать ведущих трейдеров, задавать параметры копитрейдинга и синхронизировать соответствующие фьючерсные позиции на основе действий трейдеров.
В справочной документации Gate также перечислены распространенные причины, по которым доходность копирующих и ведущих трейдеров может различаться. Среди них ручное закрытие позиций пользователями, различия в расходах по фьючерсам, изменения маржи, различия в кредитном плече, множители копитрейдинга, проскальзывание и общие лимиты риска.
Эти факторы отражают важную особенность копитрейдинга на платформе: система копирует торговые операции, соответствующие применимым правилам. Она не гарантирует одинаковые результаты торговли.
Кроме того, ранее Gate объявила, что бессрочные контракты PAID будут поддерживать функции копитрейдинга и торговых ботов. Этот пример показывает, что некоторые активы, связанные с экосистемой Meme, могут быть доступны в сценариях фьючерсного копитрейдинга на платформе. Однако фактический объем поддержки определяется конкретной торговой страницей. Пользователям не следует воспринимать копитрейдинг на платформе как сервис автоматического отслеживания всех ончейн-кошельков мем-коинов.
Как определить надежность инструмента копитрейдинга
Перед выбором инструмента копитрейдинга пользователи могут оценить его по четырем направлениям.
Во-первых, следует убедиться в возможности проверки сигналов. Инструменты для ончейн-кошельков должны предоставлять соответствующие адреса и записи транзакций, а инструменты копитрейдинга на платформах должны четко раскрывать информацию о трейдерах и показатели их эффективности.
Во-вторых, необходимо убедиться в прозрачности правил исполнения. Сюда входят способ расчета размера ордера, обработка проскальзывания, порядок сообщения о неисполненных сделках и наличие дополнительных комиссий.
В-третьих, следует проверить разрешения и безопасность средств. Для ончейн-инструментов особенно важно обратить внимание на объем разрешений, управление приватными ключами и риски сторонних смарт-контрактов. Для инструментов на платформе необходимо понимать разрешения аккаунта, порядок управления средствами для копитрейдинга и правила рисков продукта.
Наконец, необходимо изучить исторические результаты исполнения. Помимо доходности трейдера, следует учитывать фактические результаты исполнения на аккаунте копитрейдинга, максимальную просадку, неисполненные ордера и влияние издержек. Только после этого можно определить, действительно ли инструмент подходит для ваших торговых потребностей.
Часто задаваемые вопросы
Как копитрейдинг мем-коинов выявляет торговые сигналы?
Ончейн-инструменты обычно выявляют активность путем мониторинга адресов кошельков и записей ончейн-транзакций. Системы копитрейдинга на платформах получают сигналы из ордеров трейдеров или изменений их позиций внутри платформы.
Означает ли отслеживание ончейн-кошелька автоматический копитрейдинг?
Нет. Отслеживание кошелька может только предоставлять уведомления о сделках или использоваться вместе с автоматизированным инструментом для их исполнения. Автоматическое исполнение сделок зависит от конкретных функций инструмента и разрешений, предоставленных пользователем.
Почему цена исполнения у копирующего трейдера отличается от цены исходного трейдера?
К распространенным причинам относятся задержки сигнала, колебания цен, размер ордера, глубина рынка, проскальзывание и торговые издержки.
Может ли система копитрейдинга гарантировать успешное исполнение каждой сделки?
Нет. Недостаточность средств, изменение ликвидности, торговые ограничения, перегрузка сети и механизмы контроля рисков могут привести к неисполнению или частичному исполнению ордера.
Может ли копитрейдинг на централизованной платформе копировать ончейн-кошелек?
Как правило, эти понятия не следует считать равнозначными. Копитрейдинг на платформе обычно синхронизирует действия трейдеров внутри платформы, тогда как отслеживание ончейн-кошелька требует отдельного мониторинга публичного адреса и исполнения сделок через соответствующие инструменты.
Означает ли более высокий уровень автоматизации меньший риск копитрейдинга?
Не обязательно. Автоматизация может сократить объем некоторых ручных операций, однако риски, связанные с неточными сигналами, некорректными параметрами и рыночной ликвидностью, сохраняются.