В DeFi-протоколах токены протокола обычно выполняют несколько функций, включая участие в управлении, стимулирование экосистемы, поддержку ликвидности и координацию интересов пользователей. Однако наличие этих функций у токена не означает, что вся экономическая активность протокола будет напрямую приносить доход держателям токенов. Чтобы понять ценность токена протокола, необходимо различать его практические варианты использования, механизмы экономического стимулирования и рыночные ожидания относительно дальнейшего развития.
HAEDAL — нативный токен протокола Haedal. Haedal создан на основе ликвидного стейкинга в экосистеме Sui и связывает базовый стейкинг с DeFi-приложениями посредством таких активов ликвидного стейкинга, как haSUI и haWAL. По мере расширения продуктовой архитектуры протокола HAEDAL также был включен в систему управления и стимулирования экосистемы, став одним из инструментов координации участников протокола и долгосрочных целей развития.
В отличие от haSUI и haWAL, HAEDAL не представляет долю пользователя в активах стейкинг-пулов SUI или WAL. Его основная роль заключается в управлении протоколом и стимулировании экосистемы. Владение HAEDAL, блокировка HAEDAL для получения veHAEDAL и использование сервисов ликвидного стейкинга Haedal — это три отдельных действия с разными правами и рисками.
Поэтому для анализа HAEDAL недостаточно учитывать только цену токена или объем предложения в обращении. Также необходимо изучить механизм управления, систему блокировки, распределение токенов, источники стимулов и способность бизнес-активности протокола создавать устойчивый экономический спрос.
Что такое HAEDAL?
HAEDAL — нативный токен управления Haedal Protocol, который преимущественно используется для поддержки управления протоколом, участия в экосистеме и связанных механизмов стимулирования.
Основное направление деятельности Haedal — ликвидный стейкинг. Пользователи делегируют через протокол такие активы, как SUI или WAL, валидаторам и получают токены ликвидного стейкинга, например haSUI и haWAL. HAEDAL используется на уровне управления и стимулирования протокола, помогая координировать участников экосистемы, поощрять долгосрочное участие и поддерживать развитие протокола.
Это различие важно. Владение HAEDAL не означает, что пользователи напрямую владеют частью активов стейкинг-пула Haedal, и не означает возможность выкупить SUI или WAL по фиксированному соотношению. Права на базовые активы в основном представлены соответствующими токенами ликвидного стейкинга, тогда как ценность HAEDAL теснее связана с механизмами управления, стимулами экосистемы и рыночными ожиданиями.
С аналитической точки зрения основные токены Haedal можно разделить на две категории:
-
Токены ликвидного стейкинга: haSUI и haWAL, которые представляют права на стейкинг соответствующих базовых активов и накапливают вознаграждения за стейкинг в соответствии с правилами протокола.
-
Токен протокола: HAEDAL, который используется для участия в управлении, стимулирования экосистемы и механизмов, связанных с veHAEDAL.
Оба типа токенов могут использоваться в экосистеме Haedal, однако механизмы формирования их стоимости различаются.
Основные функции HAEDAL: управление и стимулирование экосистемы
Управление протоколом — одна из ключевых функций HAEDAL. Благодаря механизмам, связанным с токеном, участники экосистемы могут участвовать в предложениях и голосованиях по протоколу, обсуждать направления развития протокола и связанные параметры, а также принимать решения.
Цель токена управления заключается в распределении части прав на участие в принятии решений среди участников экосистемы, чтобы развитие протокола не зависело исключительно от внутренних решений одной команды. Однако фактический объем прав управления необходимо оценивать с учетом правил управления протоколом, полномочий по внесению предложений, механизмов голосования и способов исполнения решений.
HAEDAL также выполняет функцию стимулирования экосистемы. Протокол может использовать токеновые стимулы, чтобы побуждать пользователей участвовать в ликвидном стейкинге, использовать связанные продукты или поддерживать расширение экосистемы. Стимулы могут снизить первоначальные затраты на участие и способствовать росту ликвидности и масштаба использования приложений.
Однако сами по себе стимулы не создают реальный спрос. Если пользователи участвуют в протоколе преимущественно ради получения токеновых вознаграждений, часть капитала может быстро уйти при снижении вознаграждений или изменении рыночных цен. Поэтому для оценки эффективности стимулов экосистемы необходимо определить, готовы ли пользователи продолжать использовать протокол после прекращения стимулов и сформировал ли протокол устойчивую реальную бизнес-активность.
veHAEDAL: механизм блокировки и участие в управлении
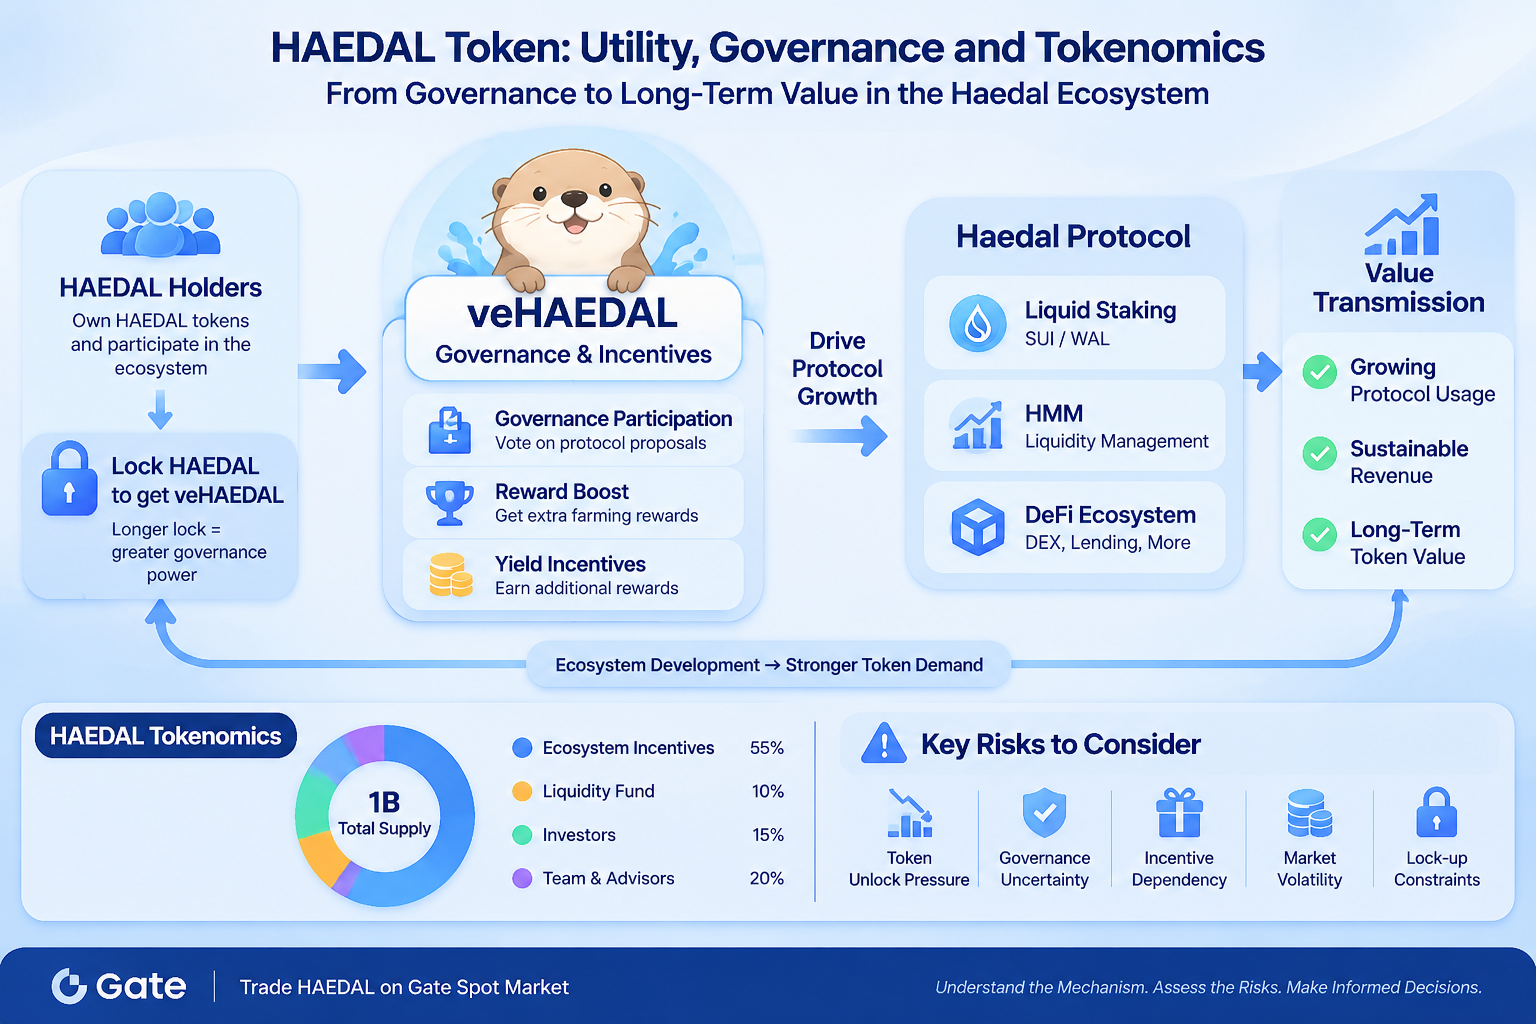
veHAEDAL — механизм блокировки токенов и управления Haedal. Пользователи могут заблокировать HAEDAL на определенный срок, чтобы получить veHAEDAL и участвовать в соответствующих преимуществах экосистемы в зависимости от объема veHAEDAL.
Согласно официальной документации Haedal, veHAEDAL преимущественно охватывает три направления:
Участие в управлении
Держатели veHAEDAL могут участвовать в предложениях и голосованиях Haedal DAO, а также в принятии решений по управлению протоколом. Механизм блокировки связывает участие в управлении с долгосрочными обязательствами держателей токенов.
Вознаграждения за стейкинг
Блокировка HAEDAL позволяет пользователям получить соответствующий объем veHAEDAL и участвовать в распределении связанных вознаграждений. В официальной документации описан постоянный периодический механизм вознаграждений. Конкретные источники вознаграждений и фактические детали распределения определяются действующими правилами протокола.
Повышение вознаграждений экосистемы
Баланс veHAEDAL пользователя также может влиять на повышение вознаграждений в модуле Haedal Farm. Благодаря этой структуре протокол стремится связать долгосрочное владение токенами, участие в управлении и использование экосистемы.
Объем получаемого veHAEDAL зависит от срока блокировки. В официальной документации указан максимальный срок блокировки 52 недели. Чем дольше срок блокировки, тем больше первоначальный объем получаемого veHAEDAL, тогда как для более коротких сроков расчет производится пропорционально.
Баланс veHAEDAL линейно уменьшается по мере приближения окончания срока блокировки. После окончания срока блокировки баланс veHAEDAL становится равным нулю, а пользователи могут разблокировать и вернуть исходные HAEDAL.
Такая структура позволяет пользователям, блокирующим токены на более длительный срок, получить больший первоначальный вес в управлении и право на стимулы. При этом вес в управлении меняется с течением времени, а не остается фиксированным навсегда.
Однако блокировка не защищает стоимость токена. В период блокировки пользователи по-прежнему подвержены изменениям рыночной цены HAEDAL, альтернативным издержкам и корректировкам механизма управления. Если пользователю необходимо выйти раньше срока, следует сначала проверить конкретные правила и применимые ограничения.
Структура токеномики HAEDAL
Распределение токенов определяет первоначальную долю токенов у разных участников и также может влиять на будущий объем предложения в обращении и потенциальное давление продаж на рынке.
Согласно официальной документации Haedal по токеномике, общий объем предложения HAEDAL составляет 1 млрд токенов со следующим первоначальным распределением:
| Категория распределения |
Доля |
Основное назначение |
| Стимулы экосистемы |
55% |
Содействие внедрению Haedal и его активов ликвидного стейкинга в экосистеме Sui, включая вознаграждения пользователей и стимулы для партнеров |
| Фонд ликвидности |
10% |
Первоначальная ликвидность и постоянная поддержка ликвидности на CEX и DEX |
| Инвесторы |
15% |
Распределение токенов для инвесторов |
| Команда и консультанты |
20% |
Распределение токенов для команды и консультантов |
| Всего |
100% |
Общее предложение — 1 млрд токенов |
Исходя из структуры распределения, стимулы экосистемы составляют более половины предложения, что указывает на стремление Haedal содействовать внедрению протокола и расширению экосистемы через токеновые вознаграждения. Такой подход может помочь привлечь пользователей и ликвидность на ранних этапах развития, однако также требует постоянной оценки эффективности стимулов.
Если стимулы экосистемы способны привлечь долгосрочных пользователей, обеспечить реальную торговую активность и устойчивое использование протокола, распределение токенов может поддержать развитие экосистемы. Напротив, если пользователи участвуют преимущественно ради вознаграждений, капитал и активность могут снизиться после завершения стимулов, что потенциально повлияет на фактический спрос на токен.
Токены инвесторов, команды и консультантов также требуют внимания к графикам блокировки и разблокировки. Первоначальные условия, указанные в официальной документации, следующие: токены инвесторов блокируются на 6 месяцев, а затем разблокируются линейно в течение 12 месяцев; токены команды и консультантов блокируются на 12 месяцев, а затем разблокируются линейно в течение 24 месяцев.
Эти условия отражают первоначальную структуру токеномики, однако при фактическом анализе пользователям также следует изучать актуальный ход разблокировки, предложение в обращении и изменения на соответствующих адресах. Только первоначальный график разблокировки не следует использовать для определения количества токенов, которые в настоящее время находятся в обращении или остаются заблокированными.
Как ценность HAEDAL связана с бизнес-активностью протокола?
Для оценки долгосрочной ценности токена протокола необходимо проанализировать, может ли бизнес-активность протокола создавать устойчивый экономический спрос и может ли этот спрос передаваться на уровень токена.
Бизнес-основа Haedal включает ликвидный стейкинг, управление ликвидностью и связанные DeFi-продукты. По мере более широкого использования таких активов, как haSUI и haWAL, в экосистеме Sui протокол может привлекать больше пользователей и активов, а также увеличивать торговую активность.
Однако рост бизнес-активности протокола не означает автоматически рост ценности HAEDAL. Необходим дополнительный анализ доходов протокола, токеновых стимулов, механизмов выкупа или вознаграждений, а также того, создают ли механизмы управления эффективный спрос на токен.
Например, официальная документация Haedal Market Maker (HMM) описывает механизм ликвидности, принадлежащей протоколу, и распределения комиссий: часть чистого дохода направляется на механизмы финансирования, связанные с haSUI, часть комиссий используется для выкупа HAEDAL и вознаграждений участников veHAEDAL, а еще одна часть сохраняется как доход протокола.
Этот механизм указывает на стремление Haedal связать экономическую активность связанных продуктов со стимулами для токена протокола. Однако конкретные доли, статус исполнения и фактический доход должны определяться последними правилами и ончейн-данными. Описанную в документации структуру не следует считать подтверждением уже устойчивого масштаба выкупа или гарантией будущей доходности.
Поэтому при оценке передачи ценности HAEDAL необходимо отдельно рассматривать три уровня:
Во-первых, существует ли у протокола реальный и устойчивый спрос на использование, включая объем стейкинга, использование активов ликвидного стейкинга и масштаб интеграций с DeFi.
Во-вторых, способны ли связанные продукты генерировать устойчивый доход, а не поддерживать активность пользователей преимущественно за счет токеновых субсидий.
В-третьих, могут ли доходы протокола и экономические стимулы передаваться участникам HAEDAL или veHAEDAL через понятные и проверяемые правила.
Только совместный анализ этих трех уровней позволяет оценить, действительно ли рост бизнес-активности протокола обеспечивает экономическую поддержку на уровне токена.
Чем HAEDAL отличается от других токенов DeFi-протоколов?
Разные токены DeFi-протоколов имеют разные источники ценности. HAEDAL можно сравнить по трем параметрам: участие в управлении, стимулирование экосистемы и связь с бизнес-активностью протокола.
В сравнении с токенами исключительно для управления
Некоторые DeFi-токены преимущественно используются для внесения предложений и голосования, при этом экономические права держателей токенов могут быть относительно ограниченными. Помимо функции управления, HAEDAL использует механизм блокировки veHAEDAL для связи вознаграждений за стейкинг и повышения вознаграждений Farm, стремясь объединить участие в управлении с использованием экосистемы.
Однако создание более сильной поддержки ценности зависит не только от количества функций, но и от источников вознаграждений, доходов протокола и фактического спроса на участие.
В сравнении с токенами исключительно для майнинга ликвидности
Некоторые токены протоколов в основном полагаются на непрерывный выпуск токеновых вознаграждений для поставщиков ликвидности. Механизм HAEDAL включает сроки блокировки, вес в управлении и повышение вознаграждений, чтобы побуждать пользователей к более долгосрочному участию.
Однако механизм блокировки может изменить лишь способ участия пользователей и не может гарантировать долгосрочный рост спроса на токен. Если активность экосистемы не имеет реальных сценариев использования, стимулы к блокировке также могут со временем не привлечь пользователей.
В сравнении с токенами ликвидного стейкинга
Такие активы, как haSUI и haWAL, представляют права на базовый стейкинг, тогда как HAEDAL преимущественно выполняет функции управления и стимулирования. Формирование ценности первых связано с базовыми активами, вознаграждениями за стейкинг и механизмами выкупа. На ценность последнего в большей степени влияют развитие протокола, токеномика, рыночный спрос и предложение.
Это также важное различие при анализе экосистемы Haedal: стоимость выкупа активов ликвидного стейкинга не равна рыночной стоимости токена протокола.
Основные риски и факторы оценки HAEDAL
Разблокировка токенов и давление предложения
Распределения HAEDAL для стимулов экосистемы, инвесторов и команды имеют разные графики выпуска. По мере постепенной разблокировки токенов объем доступного для торговли предложения может меняться. Если новое предложение превышает рыночный спрос, это может оказывать давление на цену.
Участие в управлении и фактические полномочия
Владение токенами управления не означает, что держатели могут напрямую контролировать все активы протокола или все параметры продукта. Пользователям следует проверять сферу действия предложений DAO, правила голосования и полномочия по исполнению решений, чтобы не приравнивать участие в управлении к полному контролю над протоколом.
Зависимость от стимулов и качество спроса
Если пользователи участвуют в стейкинге или Farm преимущественно ради получения токеновых вознаграждений, после снижения вознаграждений возможен отток капитала. Протоколу необходимо показать, что его бизнес способен создавать реальный спрос, а не только поддерживать активность за счет токеновых стимулов.
Доход протокола и передача ценности токена
Получение дохода протоколом не означает, что весь доход распределяется среди держателей токенов. Пользователям следует различать доходы протокола, резервы казначейства, выкупы, вознаграждения и другие направления использования средств, а также проверять фактические записи об исполнении.
Рыночная ликвидность и волатильность цены
На рыночную цену HAEDAL влияют глубина торгов, рыночные настроения и общая ситуация на рынке криптоактивов. Даже если фундаментальные показатели протокола меняются, это не означает, что цена токена изменится одновременно. Одни лишь рыночные торговые цены не отражают ценность протокола.
Блокировка и альтернативные издержки
veHAEDAL требует от пользователей блокировки HAEDAL. В период блокировки пользователи могут потерять часть ликвидности, а цена токена при этом может продолжать колебаться. Вознаграждения за блокировку следует оценивать вместе со сроком размещения средств, потенциальными потерями и ограничениями на выход.
Спотовый рынок Gate: централизованная точка доступа к рынку HAEDAL
Функции протокола HAEDAL преимущественно реализуются в блокчейне Sui, тогда как токен протокола можно торговать на централизованных торговых платформах. Для пользователей, желающих отслеживать рыночную цену HAEDAL, глубину торгов и спрос на покупку и продажу, спотовый рынок является важным каналом формирования цены.
Gate добавила HAEDAL/USDT для спотовой торговли 29 апреля 2025 года. Пользователи могут просматривать соответствующую торговую пару на спотовом рынке Gate и торговать с учетом рыночных условий в реальном времени.
Важно отметить, что спотовая торговля HAEDAL не аналогична блокировке veHAEDAL, управлению Haedal DAO или стейкингу haSUI. Покупка HAEDAL на Gate не предоставляет veHAEDAL автоматически и не дает напрямую право на вознаграждения за стейкинг или участие в управлении протоколом Haedal. Для участия в соответствующих ончейн-механизмах пользователи должны выполнить необходимые действия в соответствии с правилами протокола и подтвердить действующие требования к участию.
Таким образом, спотовый рынок Gate предоставляет доступ к рыночной торговле HAEDAL, а управление протоколом и ончейн-права следует отдельно рассматривать в соответствии с официальными механизмами Haedal. Перед торговлей пользователям следует проверить торговую пару, сеть актива и статус сервиса на странице торговли Gate в реальном времени.
Часто задаваемые вопросы
К какому типу токенов относится HAEDAL?
HAEDAL — нативный токен управления Haedal Protocol, который преимущественно используется для участия в управлении, стимулирования экосистемы и механизмов, связанных с veHAEDAL.
В чем разница между HAEDAL и haSUI?
HAEDAL — токен управления протоколом и стимулирования. haSUI — токен ликвидного стейкинга, который пользователи получают после стейкинга SUI через Haedal и который представляет соответствующие права на стейкинг SUI.
Что такое veHAEDAL?
veHAEDAL — подтверждение прав в управлении и стимулировании, которое пользователи получают после блокировки HAEDAL. Его можно использовать для участия в управлении DAO, связанных вознаграждениях и повышении вознаграждений Farm. Его баланс постепенно уменьшается в зависимости от срока блокировки.
Каково общее предложение HAEDAL?
В официальной документации Haedal по токеномике указано общее предложение в размере 1 млрд токенов. Фактический объем предложения в обращении зависит от разблокировки токенов, распределений и других изменений предложения, поэтому его следует подтверждать по актуальным данным.
Представляет ли HAEDAL право держателя на получение всего дохода протокола?
Нет. Доход протокола и права держателей токенов — это разные понятия. Возможность и способ передачи дохода участникам токена должны определяться конкретными правилами управления, механизмами выкупа и механизмами распределения вознаграждений.
Можно ли получить veHAEDAL, купив HAEDAL на Gate?
Нет, не автоматически. Спотовая торговля на Gate представляет собой покупку и продажу токенов. veHAEDAL необходимо получить через ончейн-операции в соответствии с правилами блокировки Haedal Protocol.
Может ли цена HAEDAL отражать реальную ценность протокола Haedal?
Не полностью. На цену токена также влияют предложение в обращении, рыночная ликвидность, торговые настроения и общая рыночная ситуация. Для оценки ценности протокола необходимо совместно анализировать использование протокола, источники дохода и механизмы токеномики.







