В блокчейнах с доказательством доли владения стейкинг является важным способом поддержания консенсуса и безопасности сети. Делегируя нативные токены валидаторам, пользователи участвуют в обеспечении безопасности сети и получают соответствующие вознаграждения за стейкинг согласно правилам сети. Однако у традиционного стейкинга есть практическое ограничение: делегированные активы обычно необходимо выводить из стейкинга в соответствии с установленным сетью процессом. В этот период пользователи могут распоряжаться своими средствами не так свободно, как обычными ликвидными активами.
Для пользователей DeFi это ограничение ликвидности означает, что, пока средства приносят вознаграждения за стейкинг, могут быть упущены возможности для участия в других ончейн-операциях. Например, пользователи не могут напрямую использовать активы в традиционном стейкинге для децентрализованной торговли, в качестве залога по кредитам или для предоставления ликвидности. По мере развития ончейн-финансовых приложений сохранение компонуемости активов при участии в сетевом стейкинге постепенно стало одной из ключевых задач протоколов ликвидного стейкинга.
Haedal — протокол экосистемы Sui, созданный для решения этой задачи. Через свою инфраструктуру стейкинга он делегирует активы пользователей валидаторам и выпускает токены ликвидного стейкинга, представляющие их долю в стейкинге. Пользователи могут хранить эти токены или, в зависимости от доступной поддержки конкретных протоколов, использовать их в других DeFi-приложениях экосистемы Sui.
При этом ликвидный стейкинг не означает, что базовые активы одновременно находятся в нескольких местах, и не отменяет ограничений на вывод активов из стейкинга. Токены ликвидного стейкинга представляют долю в базовых застейканных активах и начисляемых по ним вознаграждениях. Возможность их фактического погашения по-прежнему зависит от механизмов протокола, статуса валидаторов, процессов погашения и ликвидности вторичного рынка.
Чтобы понять Haedal, необходимо рассмотреть три аспекта: механизм доказательства доли владения в Sui, принцип накопления стоимости токенами ликвидного стейкинга и архитектуру DeFi-продуктов, которую протокол формирует вокруг этих активов.
Что такое протокол Haedal?
Haedal — это протокол ликвидного стейкинга, нативно созданный в сети Sui. Его основная функция заключается в предоставлении инфраструктуры стейкинга, которая позволяет пользователям участвовать в стейкинге сети Sui без самостоятельного запуска узлов валидаторов.
При традиционном стейкинге пользователям необходимо выбрать валидаторов и делегировать активы соответствующим узлам. Валидаторы участвуют в сетевом консенсусе и получают вознаграждения согласно правилам сети Sui. Haedal объединяет этот процесс в сервис, более доступный для обычных пользователей. Выпуская токены ликвидного стейкинга, протокол также позволяет пользователям продолжать использовать соответствующие доли активов в среде DeFi.
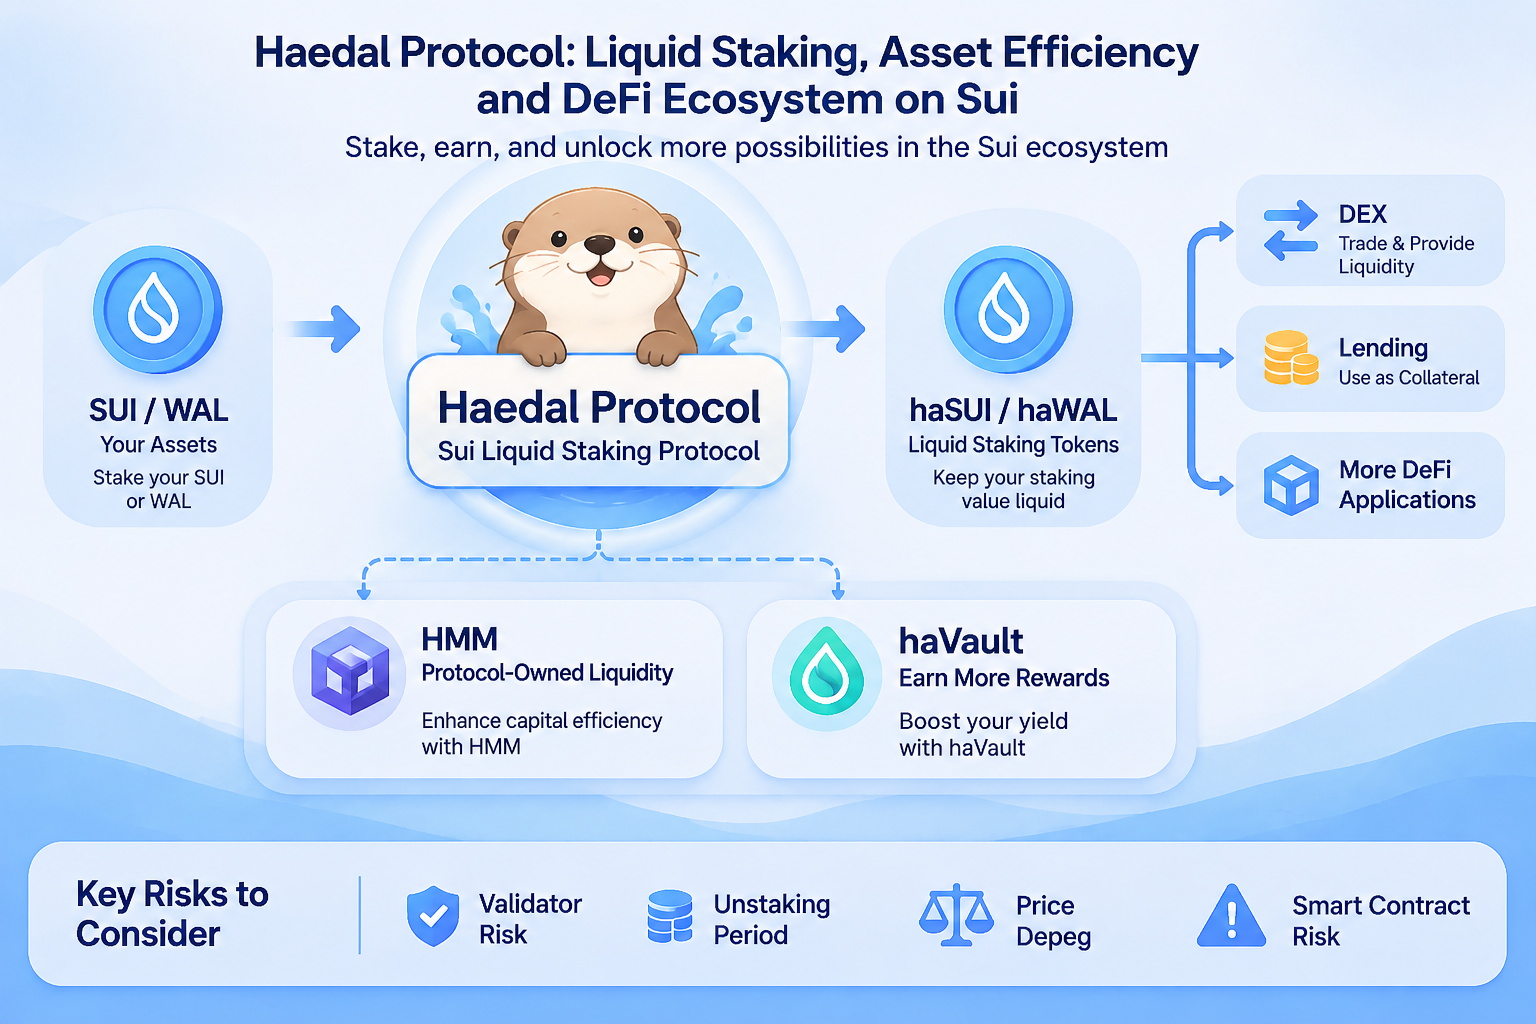
С точки зрения позиционирования продукта Haedal — это не просто шлюз для стейкинга. Он также развивает вспомогательные продукты вокруг активов ликвидного стейкинга, такие как Haedal Market Maker (HMM) и haeVault, стремясь связать вознаграждения за стейкинг, управление ликвидностью и стратегии доходности. Его цель — позволить застейканным активам участвовать в сетевом консенсусе и одновременно использоваться шире в ончейн-финансовой среде Sui.
Важно различать эти компоненты. Haedal — инфраструктура уровня протокола, тогда как haSUI и haWAL — активы ликвидного стейкинга, которые пользователи получают через соответствующие процессы стейкинга. HAEDAL — токен протокола, выполняющий такие функции, как управление и стимулирование экосистемы. Эти три компонента имеют разные функции и источники рисков.
Как работает ликвидный стейкинг?
Основная идея ликвидного стейкинга заключается в преобразовании долей в базовом стейкинге в токены, которые могут продолжать обращаться и использоваться. Пользователи вносят нативные активы в протокол, который делегирует их валидаторам в соответствии с применимыми правилами и выпускает токены ликвидного стейкинга, представляющие долю в стейкинге.
На примере SUI: после стейкинга SUI через Haedal пользователи могут получить haSUI. haSUI представляет долю пользователя в пуле стейкинга Haedal и может использоваться в поддерживаемых DeFi-приложениях Sui.
Этот процесс можно разделить на три этапа.
Сначала пользователи передают свои SUI в инфраструктуру стейкинга Haedal. Протокол распределяет активы между соответствующими валидаторами в зависимости от выбранного пользователем режима. В документации Haedal описаны два режима: автоматическое распределение и ручной выбор. В автоматическом режиме алгоритм протокола распределяет активы на основе показателей валидаторов. В ручном режиме пользователи могут самостоятельно выбирать валидаторов.
Затем протокол выпускает haSUI на основе действующего коэффициента конвертации haSUI/SUI. haSUI, находящиеся у пользователей, представляют собой не просто стандартный баланс токенов. Они отражают долю пользователя в пуле стейкинга. По мере получения валидаторами вознаграждений за сетевой стейкинг изменяется стоимость активов, представленных пулом стейкинга.
Наконец, пользователи могут применять haSUI в поддерживаемых DeFi-сценариях, например для торговли, предоставления ликвидности или в качестве залога по кредитам. Это позволяет не делать полностью взаимоисключающий выбор между получением вознаграждений за стейкинг и использованием ончейн-активов.
Важно отметить, что ликвидный стейкинг не отменяет правил выхода из базового стейкинга. При окончательном погашении SUI пользователям по-прежнему необходимо следовать механизму вывода из стейкинга Haedal, который может предусматривать период ожидания или комиссию за мгновенный выход.
haSUI: как доли в стейкинге преобразуются в ликвидность?
haSUI — один из ключевых токенов ликвидного стейкинга Haedal. Пользователи получают haSUI после стейкинга SUI через Haedal. Он представляет соответствующую долю SUI пользователя в пуле стейкинга протокола.
В отличие от некоторых сертификатов, которые количественно напрямую соответствуют базовому активу, haSUI использует модель накопления стоимости. По мере получения пулом стейкинга сетевых вознаграждений нативный коэффициент конвертации haSUI в SUI корректируется в соответствии с правилами протокола. Иными словами, вознаграждения главным образом отражаются в увеличении количества SUI, представленного каждой единицей haSUI, а не в постоянном распределении дополнительных haSUI на счета пользователей.
Этот механизм помогает объяснить изменение стоимости haSUI: количество haSUI у пользователя может оставаться неизменным, в то время как его доля SUI, рассчитанная по коэффициенту конвертации протокола, меняется по мере накопления вознаграждений за стейкинг.
Однако коэффициент конвертации протокола не равен цене на вторичном рынке. На торговую цену haSUI на DEX или других рынках также влияют спрос и предложение, глубина рынка, ожидания пользователей относительно погашения и общие рыночные условия. При недостаточной ликвидности вторичного рынка торговая цена может отклоняться от нативного коэффициента конвертации на уровне протокола.
Поэтому при анализе haSUI необходимо одновременно учитывать два аспекта: внутренний коэффициент конвертации SUI и накопление вознаграждений в протоколе, а также внешнюю рыночную цену и ликвидность. Ни один из этих показателей сам по себе не определяет, можно ли всегда выйти из актива по ожидаемой цене.
От haSUI к haWAL: расширение активов ликвидного стейкинга
По мере развития экосистемы Sui архитектура ликвидного стейкинга Haedal распространилась и на другие активы. haWAL — это актив ликвидного стейкинга, созданный вокруг WAL, нативного токена сети Walrus.
Пользователи могут стейкать WAL через Haedal и получать haWAL. Как и haSUI, haWAL представляет соответствующую долю в стейкинге и отражает накопленные вознаграждения за стейкинг через коэффициент конвертации. В зависимости от поддержки протоколов пользователи могут применять haWAL для торговли, предоставления ликвидности, кредитования и других операций в экосистеме Sui DeFi.
Добавление haWAL показывает, что позиционирование Haedal не ограничивается стейкингом одного актива. Вместо этого протокол стремится создать масштабируемую инфраструктуру ликвидного стейкинга. Для экосистемы Sui эта модель может преобразовывать доли в стейкинге различных базовых сетей в формы активов, которые проще использовать в DeFi-приложениях.
Однако для разных базовых активов действуют разные правила сети. Периоды стейкинга, механизмы валидаторов, сроки ожидания вывода из стейкинга и условия ликвидности для SUI и WAL не полностью совпадают. Поэтому правила выхода для haSUI нельзя напрямую применять к haWAL. Пользователям также не следует считать, что эти два актива имеют одинаковые характеристики риска только потому, что оба являются токенами ликвидного стейкинга.
Архитектура продуктов Haedal: от стейкинга к управлению ликвидностью
Архитектуру протокола Haedal можно рассматривать на трех уровнях: базовый уровень стейкинга, уровень активов ликвидного стейкинга и уровень вспомогательных финансовых продуктов.
Базовый уровень стейкинга обеспечивает делегирование активов пользователей и распределение между валидаторами. Для поддержания стабильности услуг стейкинга протоколу необходимо отслеживать эффективность валидаторов, распределение застейканных активов и правила сети.
Уровень активов ликвидного стейкинга преобразует доли в базовом стейкинге в активы, которые можно использовать ончейн, через такие токены, как haSUI и haWAL. Эти токены формируют точку взаимодействия между Haedal и другими DeFi-протоколами и создают важную основу для расширения приложений экосистемы.
Уровень вспомогательных финансовых продуктов направлен на дальнейшее повышение эффективности капитала активов ликвидного стейкинга. Важным компонентом этого уровня является Haedal Market Maker (HMM). Согласно документации Haedal, HMM использует ликвидность, принадлежащую протоколу, для маркет-мейкинговых операций. В его задачи входят повышение эффективности капитала и направление части полученного дохода на вознаграждения, связанные с haSUI, стимулы veHAEDAL и доход протокола.
Эта структура отражает одно из направлений дизайна Haedal: протокол не полагается исключительно на вознаграждения за стейкинг для предоставления дохода пользователям, но также стремится создавать дополнительные источники стоимости внутри протокола через управление ликвидностью и вспомогательные продукты.
Однако чем сложнее становится продуктовая структура, тем разнообразнее могут быть риски. Помимо рисков базового стейкинга, протоколу необходимо управлять маркет-мейкинговыми стратегиями, волатильностью цен активов, управлением ликвидностью, рисками смарт-контрактов и передачей рисков между различными модулями. Пользователям не следует просто суммировать несколько источников дохода и считать их стабильной доходностью без дополнительных рисков.
Как активы ликвидного стейкинга используются в DeFi?
Ключевое значение токенов ликвидного стейкинга заключается в том, что они позволяют долям в стейкинге продолжать участвовать в ончейн-финансовой деятельности. На примере haSUI: если другие протоколы поддерживают этот актив, пользователи могут использовать его для децентрализованной торговли, предоставления ликвидности, в качестве залога по кредитам или в других стратегиях доходности.
В децентрализованной торговле haSUI можно объединять в пары с другими активами, предоставляя пользователям торговые возможности, отличные от простого хранения SUI. В сценариях кредитования, если кредитный протокол принимает haSUI в качестве залога, пользователи могут получить дополнительную ликвидность, сохраняя долю в стейкинге.
Такая компонуемость может повысить эффективность капитала, но также создает новые цепочки рисков. Например, после внесения haSUI в кредитный протокол пользователям необходимо учитывать не только риски базового стейкинга и коэффициента конвертации, но и коэффициенты обеспечения, механизмы ликвидации и безопасность смарт-контрактов кредитного протокола.
Если цена haSUI на вторичном рынке значительно снизится относительно базовой стоимости, позиции с залогом могут столкнуться с дополнительным давлением. Даже если коэффициент конвертации SUI на уровне протокола остается относительно стабильным, это не означает, что рынок всегда может предоставить достаточную ликвидность.
Следовательно, DeFi-приложения для активов ликвидного стейкинга не просто добавляют больше каналов доходности. Они повышают эффективность капитала, одновременно усиливая взаимозависимость между протоколами.
Ключевые границы рисков протокола Haedal
Риски валидаторов и сети
Haedal зависит от базовой сети и валидаторов при предоставлении услуг стейкинга. Эффективность валидаторов, изменения сетевых правил и механизмы штрафов, связанные со стейкингом, могут влиять на фактическую доходность и безопасность застейканных активов.
Риски вывода из стейкинга и ликвидности
При погашении базовых активов пользователям может потребоваться пройти период ожидания. Возможность мгновенного выхода также может зависеть от доступной ликвидности и условий комиссий. Если пользователям срочно требуются средства, ограничениями могут стать как скорость погашения через протокол, так и глубина вторичного рынка.
Риски отвязки от стоимости и отклонения цены
Коэффициент конвертации токена ликвидного стейкинга в протоколе не равен его цене на вторичном рынке. Рыночная паника, недостаточная ликвидность или концентрированный спрос на погашение могут привести к отклонению торговой цены от стоимости погашения базового актива.
Риски смарт-контрактов и модулей
Протоколы ликвидного стейкинга используют смарт-контракты для обработки активов, выпуска токенов и управления связанными процедурами. Вспомогательные стратегии маркет-мейкинга, кредитования и доходности также могут создавать дополнительные риски смарт-контрактов. Если проблема возникает в одном модуле, риск может распространиться через компонуемость активов и протоколов.
Риски источников вознаграждений и стратегий
Вознаграждения за стейкинг, доход от маркет-мейкинга и поступления от других стратегий имеют разные источники, поэтому их не следует рассматривать как одинаковые. Пользователям необходимо понимать, какие операции формируют доход, связаны ли они с рыночными рисками и может ли соответствующий доход сохраняться в дальнейшем.
Gate и HAEDAL: торговый шлюз через спотовый рынок
Сценарии использования протокола Haedal преимущественно реализуются в сети Sui, тогда как токеном HAEDAL можно торговать через централизованные биржи. Это разные формы участия: использование протокола Haedal предполагает ончейн-операции со стейкингом и DeFi, а торговля HAEDAL представляет собой рыночные сделки с токеном протокола.
В апреле 2025 года Gate опубликовала объявление о спотовом листинге HAEDAL и предоставила рынок для торговли HAEDAL/USDT. Для пользователей, которые хотят отслеживать HAEDAL или торговать им через централизованную биржу, спотовый рынок Gate предоставляет торговый шлюз.
Важно понимать, что покупка или хранение HAEDAL не означает участие пользователя в стейкинге SUI или WAL через Haedal. Это также не означает автоматического получения haSUI, haWAL или доходов протокола. Использование протокола, ликвидный стейкинг и торговля токенами являются разными видами деятельности, которые следует оценивать отдельно с учетом их функций и рисков.
Перед торговлей пользователям следует проверить торговую пару, сеть для ввода и вывода средств, а также статус соответствующих сервисов на странице торговли Gate в реальном времени. Приоритет имеет информация, отображаемая на текущей странице.
Часто задаваемые вопросы
Что такое протокол Haedal?
Haedal — это протокол ликвидного стейкинга, созданный в экосистеме Sui. Через этот протокол пользователи могут делегировать такие активы, как SUI, валидаторам и получать токены ликвидного стейкинга, например haSUI.
Чем haSUI отличается от SUI?
SUI — нативный токен сети Sui. haSUI — токен ликвидного стейкинга, получаемый после стейкинга SUI через Haedal. Он представляет долю пользователя в пуле стейкинга протокола и может использоваться в поддерживаемых DeFi-приложениях.
Увеличивается ли количество haSUI по мере накопления вознаграждений за стейкинг?
Согласно документации Haedal, haSUI использует модель накопления стоимости. Вознаграждения за стейкинг главным образом отражаются в изменении коэффициента конвертации haSUI в SUI, а не в простом увеличении количества haSUI у пользователя.
Что такое haWAL?
haWAL — токен ликвидного стейкинга, получаемый после стейкинга WAL через Haedal. Он представляет соответствующую долю в стейкинге WAL. Правила его стейкинга и погашения не полностью совпадают с правилами haSUI.
Означает ли ликвидный стейкинг, что активы можно погасить в любое время без потерь?
Нет. Протокол может предоставлять различные варианты, например стандартный вывод из стейкинга и мгновенный выход, однако эти варианты зависят от таких условий, как периоды ожидания, комиссии и доступная ликвидность.
Означает ли хранение HAEDAL, что я участвую в стейкинге Haedal?
Нет. HAEDAL — токен протокола, тогда как haSUI и haWAL являются активами ликвидного стейкинга. Хранение токена протокола не создает автоматически позицию в стейкинге SUI или WAL.







