В ноябре 2026 года DTCC объявила о планах расширить свои сервисы токенизации на Solana, продолжая реализацию существующей мультичейн-стратегии. Это поднимает важный вопрос для рынка токенизации ценных бумаг: если акции существуют в токенизированной форме, получают ли инвесторы права на базовые ценные бумаги или лишь цифровые активы, привязанные к ценам акций?
За последние несколько лет появилось множество ончейн-продуктов, связанных с акциями. Некоторые из них обеспечены реальными акциями и предоставляют соответствующие экономические права через механизмы хранения, выпуска и погашения. Другие используют синтетические структуры, отслеживающие цены акций посредством деривативов, обеспечения или смарт-контрактов. Такие продукты могут иметь похожие названия токенов, динамику цен и возможность ончейн-переводов, однако отличаются источниками активов, юридическими правами, рисками контрагента и способами расчётов. Блокчейн способен повысить эффективность учёта и передачи активов, но сама по себе технология не определяет, обладают ли держатели токенов правами на базовые акции.
Мультичейн-стратегия DTCC дополнительно подчёркивает это различие. Solana, Canton и Besu представляют разные архитектуры блокчейн-технологий, тогда как токенизированные ценные бумаги, обеспеченные реальными активами, и синтетические токены акций являются разными финансовыми продуктами. Производительность сети и юридические характеристики актива необходимо анализировать отдельно. В этой статье рассматривается система хранения ценных бумаг DTCC, сравниваются токенизированные ценные бумаги и синтетические токены акций с точки зрения обеспечения активами, прав собственности, расчётов и управления рисками, а также анализируются роли Solana, Canton и Besu в токенизации ценных бумаг институционального уровня.
Основные выводы
-
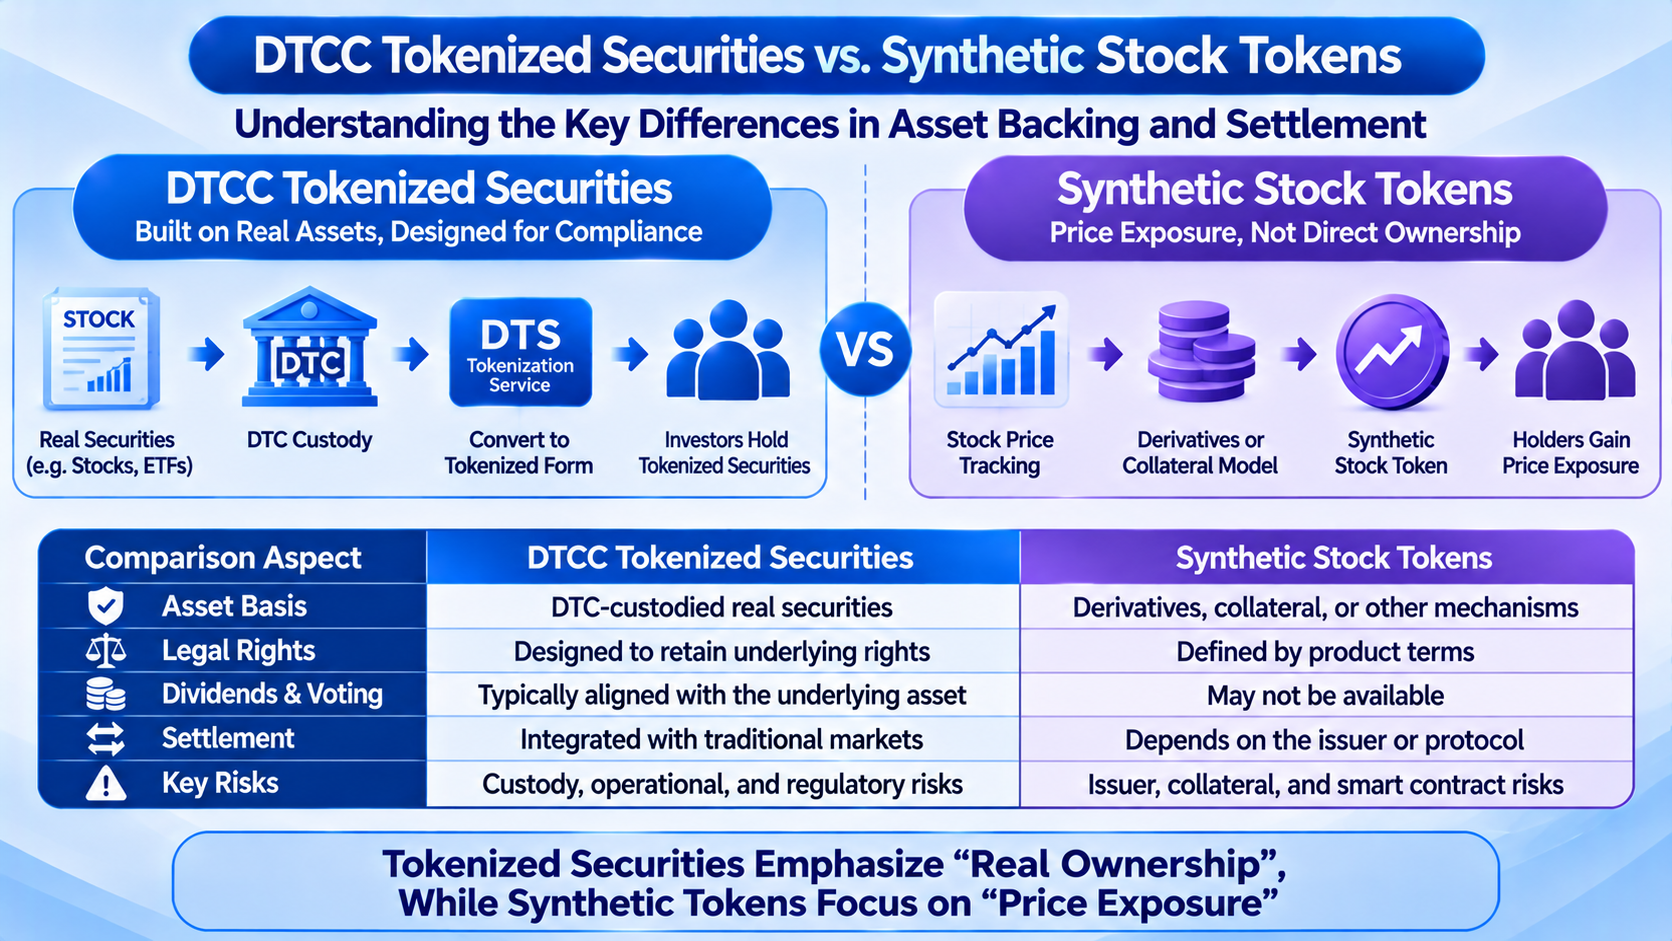
Токенизированные ценные бумаги DTCC основаны на соответствующих требованиям ценных бумагах, хранящихся в DTC. Их цель заключается в создании ончейн-представления существующих прав на ценные бумаги, а не в выпуске отдельных независимых акций.
-
Синтетические токены акций преимущественно обеспечивают доступ к изменению цен акций через контракты, деривативы или механизмы обеспечения. Их держатели не обязательно обладают правами на базовые ценные бумаги.
-
Токенизированные продукты, обеспеченные реальными акциями, не обязательно выпускаются DTCC. Не все ончейн-акции за пределами системы DTCC следует относить к синтетическим активам.
-
Solana, Canton и Besu преимущественно различаются архитектурой сетей, конфиденциальностью, разрешениями и совместимостью. Ни одна из этих платформ сама по себе не определяет юридические характеристики токена.
-
Завершение ончейн-перевода не обязательно означает, что одновременно завершены расчётная часть сделки с ценными бумагами, юридическое завершение расчётов и обновление прав на активы.
-
При внедрении инфраструктуры токенизации ценных бумаг учреждениям необходимо учитывать хранение активов, защиту инвесторов, механизмы соблюдения требований и согласованность записей в различных системах.
1. Почему DTCC создаёт мультичейн-инфраструктуру для токенизации ценных бумаг?
DTCC является важным учреждением посттрейдинговой инфраструктуры рынка ценных бумаг США. Её дочерняя компания DTC отвечает за централизованное хранение ценных бумаг и сопутствующие услуги по обслуживанию активов. В традиционной системе ценных бумаг инвесторы торгуют акциями через брокеров, а права на ценные бумаги учитываются через несколько посредников и реестров. Блокчейн может создать новое цифровое представление ценных бумаг, однако если эти токены не связаны с существующими системами хранения, расчётов и обслуживания активов, ончейн-записи и традиционные реестры могут оказаться разобщёнными. Основная цель DTCC при продвижении токенизации ценных бумаг состоит в интеграции ценных бумаг в новую цифровую финансовую среду с сохранением действующих юридических и операционных гарантий.
28 октября 2026 года был официально запущен DTCC Tokenization Service (DTS), который на первом этапе объединил Canton Network и частную сеть DTCC на базе Besu. 12 ноября DTCC объявила о планах расширить сервис на Solana во второй половине 2027 года. Это позволит создавать токенизированные представления соответствующих требованиям ценных бумаг, хранящихся в DTC, в новой блокчейн-среде. DTS предназначен для того, чтобы соответствующие требованиям участники могли конвертировать ценные бумаги между традиционной и ончейн-формой и управлять активами через связанные цифровые кошельки. Эта модель не предполагает повторного выпуска акций публичными компаниями. Вместо этого она связывает существующие права на ценные бумаги с блокчейн-записями.
Ценность мультичейн-архитектуры заключается в предоставлении технологического выбора разным финансовым учреждениям. Одни учреждения отдают приоритет конфиденциальности транзакций и разрешениям на доступ к данным. Другие хотят использовать среду смарт-контрактов, совместимую с Ethereum, а третьи стремятся изучить ликвидность активов и сценарии применения в публичных блокчейнах. DTCC необходимо поддерживать единообразную логику управления активами в разных сетях и не допускать многократного учёта одного и того же права на ценные бумаги вследствие конвертации или межсетевых операций. По сравнению с простым увеличением скорости транзакций более сложной задачей токенизации ценных бумаг институционального уровня является обеспечение согласованности записей об активах, юридических правах и обязательствах по расчётам в разных системах.
2. Как DTCC Tokenization Service обеспечивает соответствие ончейн-токенов реальным ценным бумагам?
DTS основан на соответствующих требованиям ценных бумагах, уже находящихся на хранении в DTC. Участники, соответствующие требованиям, могут использовать сервис для конвертации традиционных владений ценными бумагами в токенизированные ончейн-представления. Этот процесс требует подтверждения существования базовых активов, наличия у участников необходимых полномочий, а также создания токенов и корректировки записей о владении в соответствии с правилами сервиса. Токенизированную и традиционную формы можно конвертировать друг в друга. Цель заключается в использовании одного и того же права на ценные бумаги в разных технологических средах, а не в создании дополнительной необеспеченной ценной бумаги посредством выпуска токенов.
На уровне управления активами DTS должен поддерживать связь между традиционными реестрами ценных бумаг и блокчейн-записями. Например, после конвертации учреждением части хранящихся в DTC ценных бумаг в токенизированную форму соответствующие системы должны определять, что эти права теперь существуют в другой форме, и предотвращать двойные требования к одному активу со стороны традиционных и ончейн-счетов. При обратной конвертации активов процессы сжигания токенов и обновления записей также должны восстанавливать традиционную форму. DTS также включает механизмы контроля выпуска, сжигания, приостановки и восстановления, а также предоставляет инструменты для отслеживания владений в традиционных реестрах и ончейн-записях.
Такая конструкция существенно отличается от выпуска обычных криптоактивов. Стоимость типичного токена может в основном зависеть от рыночного спроса, правил протокола или обязательств эмитента, тогда как токенизированные ценные бумаги DTC делают акцент на соответствии существующим правам на ценные бумаги. Юридические и экономические характеристики этих токенов определяются базовыми ценными бумагами и условиями их хранения, а не самой блокчейн-сетью. Однако это не означает, что держатели могут обходить брокеров, кастодианов или регуляторные требования для прямого осуществления всех прав собственности. Лица, которым разрешено владеть, передавать и конвертировать эти активы, по-прежнему подчиняются правилам участников DTC, условиям сервиса и применимому законодательству.
3. В чём принципиальное различие между токенизированными ценными бумагами DTCC и синтетическими токенами акций?
Синтетические токены акций обычно представляют собой цифровые активы, обеспечивающие экономическую привязку к цене определённой акции посредством деривативов, механизмов обеспечения или других финансовых контрактов. Предположим, токен отслеживает цену акций NVIDIA. Его держатель может получить прибыль при росте цены акций NVIDIA и понести убытки при её снижении, но это не означает, что эмитент владеет одной акцией NVIDIA на каждый токен. Это также не означает, что держатель автоматически становится акционером NVIDIA. Возможность выплаты эквивалента дивидендов, поддержка погашения и права, которые можно заявить в случае спора, определяются условиями конкретного контракта.
Токенизированные ценные бумаги DTC, напротив, основаны на реально хранящихся ценных бумагах и предназначены для сохранения юридических прав, экономических выгод и защиты инвесторов, связанных с традиционными ценными бумагами. Основное различие заключается не в использовании блокчейна, а в том, какие активы и юридические отношения стоят за токенами. Токенизация реальных ценных бумаг требует решения вопросов хранения базовых активов, учёта прав и конвертации. Синтетические токены акций в большей степени зависят от того, как эмитент или протокол поддерживает ценовую привязку и надлежащим ли образом работают связанное обеспечение, механизмы ценообразования и контрактные механизмы. Даже если цены двух продуктов движутся практически синхронно, риски их держателей могут существенно различаться.
Также необходимо отличать синтетические токены акций от других токенов акций, обеспеченных реальными активами. Некоторые представленные на рынке продукты выпускаются независимыми организациями, которые владеют реальными акциями и выпускают соответствующие ончейн-токены. Такие продукты не обязательно являются синтетическими активами, однако права их держателей всё равно могут значительно отличаться от прав, связанных с токенизированными ценными бумагами DTCC. Фактическое обеспечение акциями, прямая регистрация доли в капитале, косвенные права на ценные бумаги и договорные требования на доход являются разными юридическими понятиями. Для определения характеристик продукта необходимо изучить его базовые активы, отношения по хранению, эмитента и юридическую документацию. Все ончейн-акции вне системы DTCC нельзя автоматически относить к синтетическим токенам.
4. Почему владение ончейн-токеном акции не обязательно означает владение акцией?
На рынке ценных бумаг США обычные инвесторы, покупающие акции через брокеров, как правило, получают права на ценные бумаги через структуру косвенного владения. Акции могут быть зарегистрированы через централизованную систему хранения, а инвесторы получают соответствующие экономические выгоды и права через счета ценных бумаг и связанные юридические механизмы. Акционеры, напрямую зарегистрированные в реестре акционеров публичной компании, отличаются от инвесторов, владеющих правами на ценные бумаги через брокеров, по структуре владения и процедурам осуществления прав. Токенизация ценных бумаг автоматически не устраняет это различие, и одного ончейн-баланса токена недостаточно для определения окончательного юридического статуса держателя.
Блокчейн хорошо подходит для учёта выпуска токенов, переводов и изменений баланса, однако владение акциями включает гораздо больше аспектов: регистрацию у эмитента, права на ценные бумаги, распределение дивидендов, порядок голосования и правовую защиту. Если токен предоставляет только синтетическую привязку к цене, держатель может иметь лишь договорное требование к эмитенту или смарт-контракту. Даже если токен обеспечен реальными акциями, инвесторам всё равно необходимо подтвердить юридическую структуру владения активом, возможность требовать погашения и порядок защиты их интересов при проблемах у эмитента или кастодиана.
Сервис токенизации DTCC делает акцент на сохранении защиты инвесторов и прав собственности, связанных с традиционными ценными бумагами. Однако это не означает, что все владельцы ончейн-кошельков автоматически становятся напрямую зарегистрированными акционерами публичной компании. Фактические права по-прежнему осуществляются через соответствующие структуры хранения и участников рынка. Для инвесторов важнее не возможность перевода токена в любое время суток, а то, какие юридические документы подтверждают их права при выплате дивидендов, реструктуризации компании, возникновении торгового спора или дефолте учреждения. Только при чётком регулировании этих вопросов ончейн-акции могут развиться из инструментов отслеживания цены в активы ценных бумаг, широко применимые в финансовой деятельности.
5. Чем Solana, Canton и Besu отличаются в системе токенизации DTCC?
Solana, Canton и Besu часто упоминаются вместе, однако они не являются технологическими продуктами одного типа. Solana представляет собой публичный блокчейн, поддерживающий смарт-контракты и открытую экосистему приложений. Canton является публичной сетью, разработанной для регулируемых финансовых сценариев с акцентом на защиту конфиденциальности и совместимость. Besu — это клиент с открытым исходным кодом, совместимый с технологическим стеком Ethereum, который может использоваться для работы публичных или разрешительных блокчейнов. DTCC использует частную сеть, построенную на Besu. При сравнении этих трёх решений необходимо различать базовую сеть, программный клиент и конкретную среду развёртывания. Besu не следует рассматривать просто как независимый публичный блокчейн, сопоставимый с Solana.
Ключевая особенность Canton заключается в возможности для финансовых учреждений управлять видимостью данных транзакций в среде общей сети и связывать различные приложения посредством механизмов совместимости. В таких областях, как хранение ценных бумаг, управление обеспечением и межинституциональные расчёты, участникам часто требуется обмениваться состояниями активов, одновременно защищая клиентскую информацию и коммерческие данные о транзакциях. Частная сеть DTCC на базе Besu может поддерживать институциональные операции благодаря управлению разрешениями, смарт-контрактам и настраиваемым операционным правилам. Открытая сеть Solana и её высокая пропускная способность создают возможность для связи токенизации ценных бумаг с приложениями публичного блокчейна, однако технические характеристики публичной сети не отменяют ограничения на передачу регулируемых ценных бумаг.
| Параметр сравнения |
Solana |
Canton Network |
Частная сеть DTCC на базе Besu |
| Тип технологии |
Публичный блокчейн первого уровня |
Публичный блокчейн с акцентом на конфиденциальность и совместимость |
Частная сеть на базе Besu |
| Ключевые особенности |
Открытая экосистема, высокая пропускная способность |
Конфиденциальность транзакций, институциональная совместимость |
Управление разрешениями, совместимость с EVM |
| Разрешения для активов |
Могут ограничиваться через приложения и контракты |
Контролируются правилами приложений |
Могут контролироваться разрешениями сети и контрактов |
| Статус DTS |
Подключение запланировано на вторую половину 2027 года |
Подключена |
Подключена |
| Основное назначение |
Подключение к публичному блокчейну и доступность активов |
Конфиденциальность и взаимодействие между приложениями |
Операционный контроль и системная интеграция |
Различия между этими тремя решениями в основном касаются способов учёта активов, круга лиц с доступом к соответствующим данным и того, как финансовые учреждения исполняют и координируют транзакции. Независимо от сети, в которой в итоге размещаются ценные бумаги, их юридические характеристики по-прежнему зависят от механизмов выпуска, хранения и владения. Мультичейн-стратегия DTCC направлена на соединение этих общих прав на активы с разными сетями, чтобы участники рынка могли выбирать инфраструктуру в соответствии со своими бизнес-потребностями, а не создавать полностью независимую систему ценных бумаг для каждого блокчейна.
6. Чем различаются механизмы расчётов для токенизированных ценных бумаг DTCC и синтетических токенов акций?
Традиционные сделки с ценными бумагами включают заключение сделки, клиринг и расчёты. После согласования сделки покупателями и продавцами необходимо подтвердить подлежащие поставке ценные бумаги и денежные средства, а затем завершить окончательные расчёты в соответствии с применимыми правилами. На фондовом рынке США применяется стандартный цикл расчётов T+1, однако скорость перевода токенов в блокчейне и полный цикл расчётов по сделке с ценными бумагами являются разными понятиями. Даже если ончейн-транзакция подтверждается за короткое время, это не означает, что соответствующий платёж, юридические обязательства и записи о хранении также полностью завершены.
Система расчётов для токенизированных ценных бумаг DTC должна быть связана с существующей инфраструктурой рынка ценных бумаг. Когда участники используют токенизированные ценные бумаги для торговли, обеспечения или передачи активов, система должна не только подтверждать ончейн-перевод токенов, но и обеспечивать согласованность прав на базовые ценные бумаги с традиционными реестрами. Если сделка предусматривает оплату, поставка ценных бумаг и перечисление денежных средств также должны быть скоординированы. Механизм поставки против платежа (DvP) может связывать поставку ценных бумаг с соответствующим платежом и снижать риск того, что одна сторона передаст активы, а другая не произведёт оплату. В июле 2026 года DTCC проверила несколько сценариев в реальной торговой деятельности, включая DvP-расчёты по акциям, сделки РЕПО с казначейскими облигациями США, предоставление ценных бумаг в заём и передачу обеспечения.
Расчёты по синтетическим токенам акций зависят от конкретной структуры продукта. Некоторые синтетические активы используют смарт-контракты и управление обеспечением для исполнения ончейн-транзакций. Держатели получают прибыль или убыток, связанный с ценами акций, а не прямую поставку базовых акций. После завершения транзакции смарт-контракт может обновить баланс токенов или статус маржи без синхронизации фактической передачи права собственности на акции. Если продукт использует централизованный выпуск или структуру деривативов, окончательные расчёты также могут зависеть от эмитента, торговой платформы или других финансовых посредников. Обе модели могут ускорять ончейн-операции, но объект их расчётов различается: одна связана с фактическими правами на ценные бумаги, а другая может преимущественно рассчитывать ценовую привязку, определённую контрактом.
7. Почему мультичейн-токенизация ценных бумаг должна решать проблему двойного учёта активов и межсетевых расчётов?
Когда одни и те же ценные бумаги можно конвертировать между традиционными реестрами, Canton, Besu и будущей сетью Solana, одним из важнейших технических вопросов становится обеспечение согласованности записей об активах. Предположим, учреждение изначально владеет правами на ценные бумаги, эквивалентными 1000 акциям публичной компании, и конвертирует 300 из этих акций в ончейн-форму. Система должна подтверждать, что традиционная и токенизированная формы вместе по-прежнему представляют 1000 акций, а не создают дополнительные права на ценные бумаги из-за одновременного отображения владений в обоих реестрах. Если токены затем конвертируются в другой сети, исходное представление также необходимо корректно обработать, чтобы не допустить двойных требований к одному активу в разных сетях.
Межсетевые расчёты также требуют координации состояний в разных сетях. Solana, Canton и частная сеть на базе Besu используют различные способы подтверждения транзакций, механизмы разрешений и операционные среды. Нельзя предполагать, что после подтверждения транзакции в одной сети тот же результат автоматически синхронизируется с другими. Межсетевые переводы активов могут требовать надёжных сервисов конвертации, контролируемых процессов выпуска и сжигания или других механизмов совместимости. Участникам также необходимо подтверждать статус активов в процессе конвертации, процедуры восстановления после неудачной транзакции и способы предотвращения несогласованности записей при сбое сети.
Мультичейн-подход DTCC делает акцент на совместимости между традиционной и цифровой средами активов и предоставляет связанные возможности управления жизненным циклом токенов. Ценность такой архитектуры состоит в сокращении изолированности активов между разными сетями, однако её фактическая эффективность по-прежнему зависит от правил конвертации, доступа участников и возможностей сверки между системами. Для институциональных рынков конечная цель заключается не только в просмотре токенов ценных бумаг в нескольких сетях. Важнее обеспечить, чтобы каждая конвертация, передача и расчёт соответствовали чётко определённым правам на активы, которые можно проверить с юридической и операционной точки зрения.
8. Почему регуляторные механизмы контроля являются важной частью токенизированных ценных бумаг DTCC?
Токенизация ценных бумаг не выводит актив из традиционной системы регулирования ценных бумаг только потому, что используется публичный блокчейн. Акции, ETF и казначейские облигации США связаны с различными требованиями к торговле, хранению, защите инвесторов и надзору за рынком. Соответствующие учреждения по-прежнему должны идентифицировать участников, обеспечивать соблюдение применимых ограничений на передачу и рассматривать ошибочные транзакции или возможные юридические споры. Обычные криптоактивы могут позволять переводы на любой адрес в соответствии с устройством протокола, однако регулируемые ценные бумаги обычно требуют более чётких правил соответствия держателей требованиям и управления активами. Даже если DTS в будущем будет подключён к Solana, это не означает, что любой кошелёк Solana сможет свободно получать или торговать всеми токенизированными ценными бумагами DTC.
Механизмы управления токенами DTS включают функции выпуска, сжигания, приостановки и восстановления, которые могут поддерживать конвертацию активов, контроль соблюдения требований и обработку исключительных обстоятельств. Эти возможности позволяют соответствующим учреждениям управлять правами на ценные бумаги в рамках действующей правовой системы. Они также означают, что токенизированные ценные бумаги используют иную модель контроля, чем цифровые активы, полностью зависящие от смарт-контрактов, в работу которых нельзя вмешаться. Для финансовых учреждений разрешения и операционное управление являются не просто техническими ограничениями. Они составляют часть процесса поддержания целостности записей об активах, разрешения споров и исполнения регуляторных обязательств.
Синтетические токены акций также могут подпадать под регулирование ценных бумаг или деривативов, однако применимые нормы зависят от фактической экономической структуры продукта, эмитента и региона продажи. Отсутствие прямого владения акциями у продукта не означает, что он не является регулируемым финансовым инструментом. Инвесторам следует отдельно изучать юридический статус эмитента, раскрытие информации о продукте, условия обеспечения и торговые ограничения. Работа токена в децентрализованной сети сама по себе не подтверждает, что он не подпадает под регуляторные требования. Аналогично, поддержка со стороны традиционного финансового учреждения не отменяет необходимости учитывать конкретные риски продукта.
9. Как инвесторы могут отличить токенизацию реальных ценных бумаг от синтетических продуктов на акции?
Чтобы определить природу ончейн-продукта на акции, инвесторам следует прежде всего подтвердить источник активов, стоящих за токеном. Продукты, обеспеченные реальными ценными бумагами, должны иметь проверяемые механизмы хранения активов и выпуска, а также объяснять связь между токеном и базовой акцией. В случае синтетических токенов акций инвесторам необходимо понимать метод отслеживания цен, источник обеспечения, правила ликвидации и обязательства эмитента. Если продукт лишь обещает денежные расчёты на основе цены определённой акции, не предоставляя соответствующих прав на ценные бумаги, инвесторам не следует рассматривать его как прямое владение акцией. Названия токена, торгового символа или графика цены недостаточно для подтверждения права собственности на актив.
Инвесторам также следует анализировать права, которыми они могут воспользоваться, включая дивиденды, голосование, погашение и право требования в отношении активов. Некоторые токены, обеспеченные реальными акциями, могут предоставлять только определённые экономические выгоды, а их держатели могут не иметь возможности напрямую реализовывать право голоса в публичной компании. Некоторые синтетические продукты могут предусматривать договорные корректировки, эквивалентные дивидендам, однако это отличается от прямого получения дивидендов, распределяемых публичной компанией. Инвесторам также следует учитывать кредитный риск эмитента и кастодиана, подтверждать, отделены ли активы от собственных активов эмитента, и определять, какие процедуры применяются в случае неплатёжеспособности эмитента, приостановки погашений или системного сбоя.
Наконец, инвесторам следует изучить условия торговли и расчётов. Возможность свободной передачи токена, поддержка круглосуточной торговли, наличие достаточной рыночной ликвидности и влияние ончейн-перевода на юридическое право на ценные бумаги могут повлиять на фактический инвестиционный опыт. В случае токенизированных ценных бумаг DTC инвесторам также следует учитывать конкретные требования к участию и поддержку со стороны сети. Для синтетических токенов акций следует сосредоточиться на коэффициентах обеспечения, ценовых оракулах, механизмах ликвидации и рисках контрагента. Понимание этих различий помогает не считать продукты с похожей технической формой одинаковыми с точки зрения защиты активов.
Заключение
Принципиальное различие между токенизированными ценными бумагами DTCC и синтетическими токенами акций состоит не в использовании блокчейн-технологии, а в основе активов и юридических правах, стоящих за токенами. DTS основан на соответствующих требованиям ценных бумагах, хранящихся в DTC, и стремится создать ончейн-представление этих активов с сохранением существующих прав на ценные бумаги, экономических выгод и защиты инвесторов. Синтетические токены акций обычно обеспечивают ценовую привязку через деривативы, механизмы обеспечения или другие контракты. Их держатели не обязательно обладают правами на базовые акции. Оба продукта могут поддерживать ончейн-переводы, однако их права собственности, объекты расчётов и структуры рисков значительно различаются.
Сравнение Solana, Canton и Besu относится к другому уровню. Canton делает акцент на конфиденциальности и совместимости. Частная сеть DTCC на базе Besu предоставляет настраиваемую среду для разрешений и смарт-контрактов. Solana открывает новые возможности для связи токенизации ценных бумаг с экосистемой публичных блокчейнов. DTCC запустила DTS в октябре 2026 года и планирует подключить его к Solana во второй половине 2027 года. Это отражает расширение традиционной инфраструктуры ценных бумаг в мультичейн-среды, однако выбор сети сам по себе не может определить, представляет ли токен право на реальные акции.
По мере развития рынка RWA конкуренция в сфере токенизации ценных бумаг может постепенно сместиться от простого повышения скорости транзакций к правам на активы, эффективности расчётов и совместимости между системами. Для финансовых учреждений и инвесторов чёткое определение прав на базовые активы, подтверждение юридических прав, обеспечение окончательности расчётов и создание надёжных механизмов управления активами важнее, чем простое отображение цен акций в блокчейне.
Часто задаваемые вопросы
В чём разница между токенизированными ценными бумагами DTCC и синтетическими токенами акций?
Токенизированные ценные бумаги DTCC основаны на соответствующих требованиям ценных бумагах, хранящихся в DTC, и предназначены для сохранения связанных с ними прав на ценные бумаги. Синтетические токены акций обычно предоставляют ценовую привязку к акциям через финансовые контракты, а их держатели не обязательно владеют базовыми акциями.
Означают ли токенизированные ценные бумаги DTCC прямое владение акциями?
Не обязательно. Токенизированные ценные бумаги могут сохранять соответствующие права на ценные бумаги, однако структура владения по-прежнему может включать посредников на рынке ценных бумаг и централизованное хранение. Это не означает, что держатели автоматически становятся напрямую зарегистрированными акционерами публичной компании.
Являются ли все токенизированные акции на Solana синтетическими активами?
Нет. Характеристики актива токена зависят от структуры его выпуска и хранения, а не от блокчейна, в котором он работает. Solana может поддерживать различные типы цифровых активов, включая токенизированные продукты, обеспеченные реальными активами.
В чём разница между Canton и Besu?
Canton — это блокчейн-сеть с акцентом на защиту конфиденциальности и совместимость. Besu — совместимый с Ethereum клиент с открытым исходным кодом, который можно использовать для создания разных типов блокчейнов. DTCC использует частную сеть на базе Besu.
Запустила ли DTCC токенизированные ценные бумаги на Solana?
По состоянию на 13 ноября 2026 года DTCC объявила о планах подключиться к Solana, а реализация ожидается во второй половине 2027 года. В настоящее время DTS подключён к Canton Network и частной сети DTCC на базе Besu.
Могут ли синтетические токены акций приносить дивиденды?
Это зависит от контракта продукта. Некоторые продукты могут предоставлять денежные корректировки или экономические выгоды, связанные с дивидендами, однако это не равнозначно прямому получению держателями дивидендов, распределяемых публичной компанией.
Могут ли ончейн-сделки с ценными бумагами обеспечивать мгновенные расчёты?
Блокчейн может ускорять передачу активов, однако полные расчёты по ценным бумагам также включают оплату, подтверждение прав на активы и юридическое завершение расчётов. Возможность более быстрого окончательного расчёта зависит от конкретной расчётной архитектуры.
Почему мультичейн-архитектура DTCC важна?
Мультичейн-архитектура позволяет использовать соответствующие требованиям ценные бумаги в разных технологических средах, однако она должна обеспечивать согласованность между традиционными реестрами и ончейн-записями, а также предотвращать многократный учёт одного и того же права на ценные бумаги.