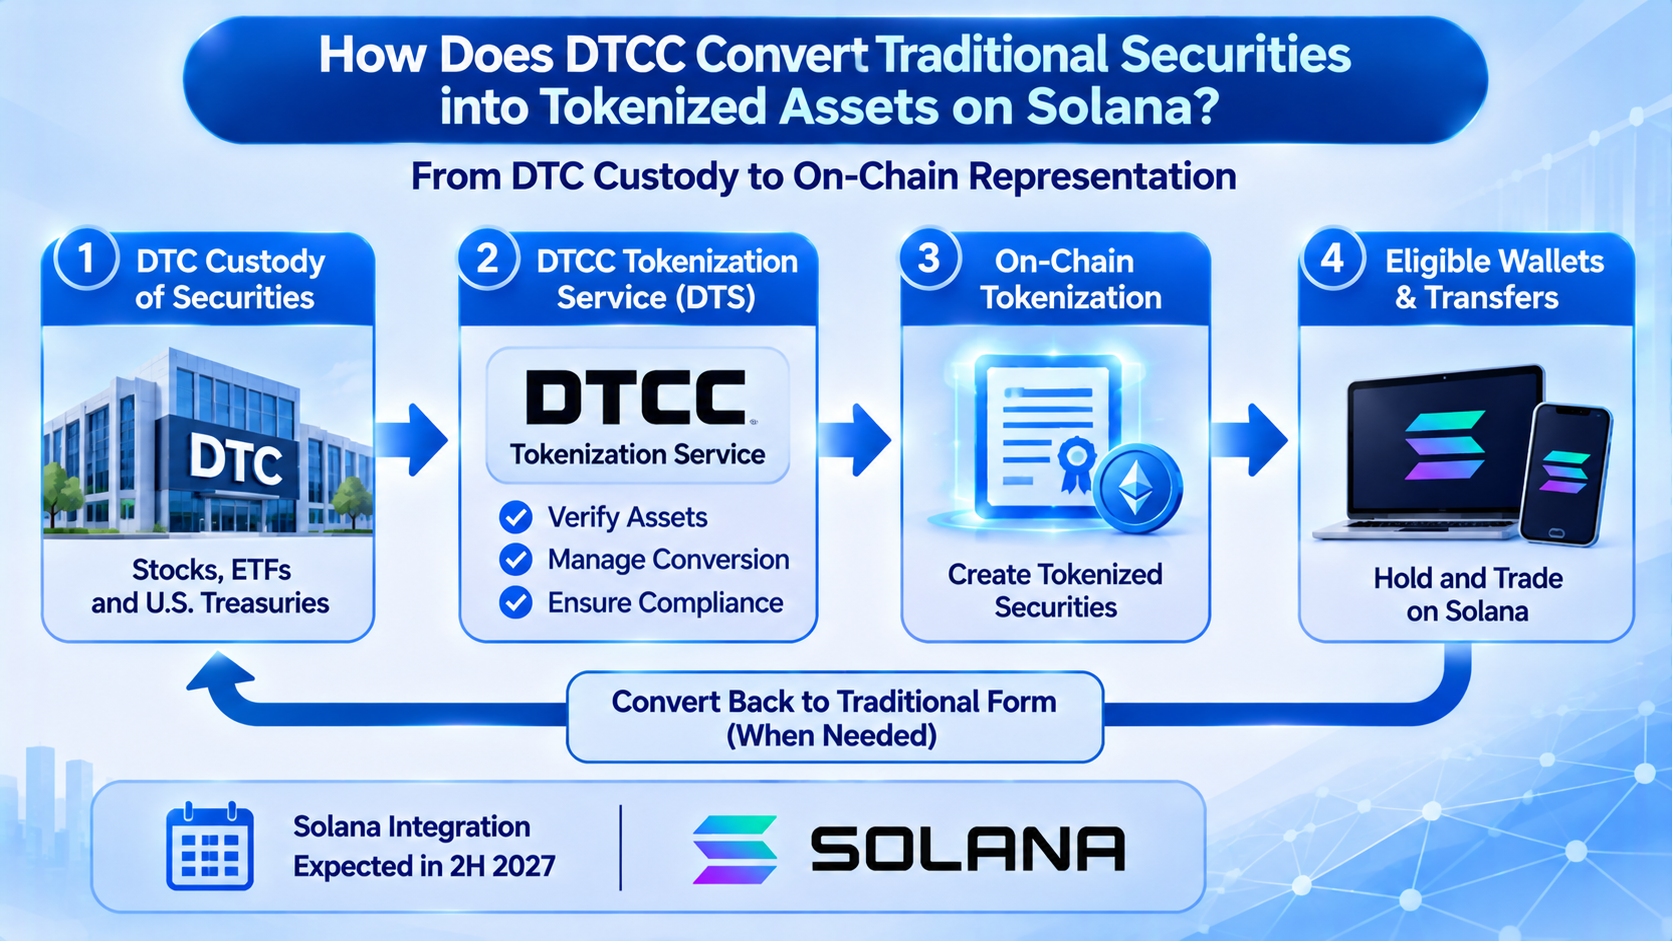
12 ноября 2026 года DTCC объявила о планах расширить сервис токенизации DTCC (DTS) на Solana, что позволит ценным бумагам, соответствующим требованиям и находящимся на хранении в DTC, получать токенизированное представление через блокчейн Solana. Ожидается, что интеграция будет запущена во второй половине 2027 года в рамках следующего этапа плана DTCC по расширению мультичейн-инфраструктуры для ценных бумаг.
Значение этого события заключается не только в том, что традиционная финансовая организация выбрала публичный блокчейн. Оно показывает, что токенизация ценных бумаг постепенно переходит от технической проверки к реальной рыночной инфраструктуре. 28 октября 2026 года DTS был официально запущен, первоначально подключив Canton Network и частную сеть Besu от DTCC. Сервис позволяет соответствующим требованиям участникам преобразовывать традиционные ценные бумаги, находящиеся на хранении, в ончейн-формы. В отличие от цифровых активов, которые лишь отслеживают цены акций, токенизированные DTC ценные бумаги предназначены для сохранения прав собственности, экономических выгод и защиты инвесторов, связанных с базовыми ценными бумагами.
Возможность переводить акции через блокчейн не означает автоматически, что держатели получают права акционеров публичной компании. Завершение ончейн-перевода также не означает, что выполнены все этапы расчётов по традиционной сделке с ценными бумагами. Юридические права, связанные с токеном, механизмы хранения активов, структура расчётов по сделке и регуляторные обязанности определяют, сможет ли токенизация ценных бумаг выйти на основные финансовые рынки. В этой статье рассматривается план DTCC по подключению к Solana, включая представление традиционных ценных бумаг в ончейн-формате, подтверждение прав собственности и подключение различных блокчейн-сетей к существующим системам расчётов по ценным бумагам.
Основные выводы
- 12 ноября 2026 года DTCC объявила о планах подключить DTS к Solana. Ожидается, что соответствующая поддержка станет доступна во второй половине 2027 года. Это не означает, что торговля токенизированными ценными бумагами уже полностью открыта в Solana.
- DTS был официально запущен 28 октября 2026 года и первоначально поддерживал Canton Network и частную сеть Besu от DTCC.
- Решение DTCC для токенизации основано на реальных ценных бумагах, находящихся на хранении в DTC, и делает акцент на юридическом и экономическом соответствии ончейн-токенов традиционным правам на ценные бумаги.
- Токенизированные акции не обязательно представляют прямое зарегистрированное владение акциями публичной компании. Инвесторам необходимо различать кастодиальные права, структуры косвенного владения и ончейн-записи токенов.
- Ончейн-переводы, поставка ценных бумаг и денежные расчёты являются отдельными этапами. Более быстрая обработка сделок не означает автоматического выполнения всех юридических и клиринговых процедур.
- Solana, Canton и Besu представляют разные технические и сетевые архитектуры. Юридические характеристики ценной бумаги нельзя определить только по типу используемого блокчейна.
- Более широкое распространение токенизации ценных бумаг зависит от подтверждения прав на активы, регуляторного контроля, сверки между системами и окончательности расчётов, а не только от скорости транзакций в блокчейне.
Почему DTCC планирует расширить сервис токенизации ценных бумаг на Solana?
DTCC выполняет важные функции посттрейдинговой инфраструктуры на рынке ценных бумаг США. После заключения сделки с ценными бумагами соответствующим организациям по-прежнему необходимо проводить клиринг, расчёты, хранение активов, учёт позиций и корпоративные действия. Как центральный депозитарий ценных бумаг DTC обеспечивает хранение ценных бумаг и обслуживание активов для финансовых организаций, помогая участникам рынка управлять правами на ценные бумаги через общую инфраструктуру. По мере внедрения блокчейн-технологий на финансовых рынках перед традиционными системами ценных бумаг возникает новый вопрос: можно ли передавать и использовать ценные бумаги ончейн без изменения юридических характеристик базовых активов?
DTS, запущенный в октябре 2026 года, был создан для решения этого вопроса. Сервис позволяет соответствующим требованиям участникам DTC преобразовывать ценные бумаги, находящиеся на хранении, в токенизированные формы и использовать их в поддерживаемых блокчейн-сетях и связанных с ними кошельках. Первоначально DTCC выбрала Canton Network и свою частную сеть Besu в качестве основы для интеграции, а затем объявила о планах добавить Solana в число поддерживаемых сетей. Добавление Solana может предоставить участникам рынка больше вариантов сетей и создать условия для будущего перемещения активов между традиционными финансовыми системами и средами публичных блокчейнов. Однако конкретные функции будут зависеть от последующей реализации и соответствия участников установленным требованиям.
Мультичейн-архитектура DTCC также отражает различия между требованиями к токенизации ценных бумаг и обычному выпуску криптоактивов. Финансовым организациям необходимо учитывать не только возможности сети по обработке транзакций, но и разрешения на операции с активами, конфиденциальность данных, записи о транзакциях, регуляторный контроль и операционную стабильность. Разные организации могут использовать различную блокчейн-инфраструктуру. Если токенизированные ценные бумаги смогут обращаться только в одной сети, могут возникнуть новые изолированные контуры активов. Подключая традиционные системы хранения ценных бумаг к нескольким сетям, DTCC стремится повысить удобство использования ценных бумаг в различных технических средах, сохраняя существующую рыночную инфраструктуру.
Как сервис токенизации DTCC преобразует традиционные ценные бумаги в ончейн-активы?
Основная функция DTS заключается не в повторном выпуске акций публичной компании. Вместо этого сервис создаёт соответствующие ончейн-представления для ценных бумаг, отвечающих требованиям и уже находящихся на хранении в DTC. На традиционных рынках ценных бумаг активы, такие как акции, обычно учитываются через централизованное хранение и бухгалтерские записи посредников. Права инвесторов зависят от счетов ценных бумаг, условий хранения и применимого законодательства. Сервис токенизации добавляет к этой системе блокчейн-записи, позволяя преобразовывать соответствующие требованиям права на ценные бумаги между традиционными и токенизированными формами. Он не создаёт новый актив, отдельный от исходной ценной бумаги.
Этот процесс требует поддержания связи между базовой ценной бумагой и ончейн-токеном. Когда соответствующий требованиям участник подаёт заявку на преобразование ценной бумаги в токенизированную форму, система должна подтвердить наличие соответствующего актива и создать ончейн-токен через предусмотренный процесс. Если участник хочет преобразовать токенизированную позицию обратно в традиционную форму, для обновления записей должны использоваться соответствующие механизмы конвертации и сжигания. DTS использует модель токенизации, связанную с ценными бумагами, находящимися на хранении в DTC. Её цель состоит в сохранении связи с обеспечивающими активами и предотвращении двойного учёта одних и тех же прав на ценные бумаги в традиционных и ончейн-реестрах. Конкретные операции по-прежнему регулируются правилами для участников, техническими интерфейсами и требованиями к допустимости активов.
Это существенно отличается от некоторых ончейн-продуктов, привязанных к ценам акций. Некоторые цифровые активы могут отслеживать цены акций с помощью деривативов, механизмов обеспечения или обязательств эмитента, однако их держатели могут не иметь прав на ценные бумаги, связанных с базовыми акциями. DTS подчёркивает непрерывность связи между токенизированной формой и исходными ценными бумагами, хранящимися в DTC. Инвесторам следует обращать внимание не на то, использует ли токен название или тикер акции, а на то, какой базовый актив он представляет, кто отвечает за хранение, какими юридическими правами обладает держатель и существуют ли чёткие механизмы конвертации и сохранения прав.
Почему право собственности на токенизированные акции важнее скорости ончейн-транзакций?
На традиционных рынках ценных бумаг инвесторы, покупающие акции через брокера, обычно не регистрируются от своего имени в реестре акционеров компании-эмитента. Вместо этого они владеют соответствующими правами через посредников на рынке ценных бумаг и централизованные системы хранения. На рынке США широко используется структура косвенного владения, при которой права инвесторов устанавливаются через счета ценных бумаг, права требования по ценным бумагам и применимое законодательство. Инвесторы могут получать соответствующие экономические выгоды, однако их юридические отношения с эмитентом могут отличаться от отношений напрямую зарегистрированного акционера. Преобразование акций в ончейн-токены не меняет эти юридические отношения автоматически.
Блокчейн может фиксировать, сколько токенов хранится по адресу и когда они переводятся. Однако одной ончейн-записи недостаточно для полного ответа на вопросы о том, кто имеет право на дивиденды, кто может осуществлять право голоса или каким образом активы могут быть восстановлены в случае спора. Если токен лишь отслеживает цену акции, его держатель может иметь только договорное требование к эмитенту, а не право на базовую акцию. Если токен представляет реальную ценную бумагу, находящуюся на хранении, всё равно необходимо определить порядок передачи связанных прав между ончейн-адресом, кастодианом и конечным инвестором. Право собственности касается юридических характеристик актива, а не только баланса, отображаемого в цифровом кошельке.
Решение DTCC делает акцент на сохранении защиты инвесторов, прав собственности и экономических выгод, связанных с традиционными ценными бумагами. Его значение заключается в попытке связать ончейн-записи с устоявшейся правовой системой ценных бумаг.
Однако это не следует понимать как то, что все держатели токенов автоматически становятся напрямую зарегистрированными акционерами публичной компании. Конкретные права по-прежнему зависят от структуры хранения DTC, статуса участника и соответствующих юридических соглашений. Для институциональных инвесторов чёткое распределение прав может снизить юридическую неопределённость при использовании активов и помочь токенизированным ценным бумагам войти в финансовые сценарии, требующие чётко определённых прав на активы, например обеспеченное финансирование и кредитование ценными бумагами.
Чем токенизированные ценные бумаги DTCC отличаются от обычных ончейн-продуктов на акции?
Ончейн-продукты на акции, представленные на рынке, не используют единую структуру активов. Некоторые продукты обеспечены реальными акциями и предоставляют соответствующие экономические выгоды через кастодиана или конкретную структуру выпуска. Другие используют структуру синтетических активов, отслеживающих цены акций с помощью деривативов, обеспечения или иных договорных механизмов. Оба типа продуктов могут использовать блокчейн-записи для отслеживания владения и переводов, но права, которые в итоге получают инвесторы, различаются. Для определения того, представляет ли токенизированная акция базовую ценную бумагу, недостаточно проверить, совпадает ли объём выпуска с количеством акций. Инвесторам также необходимо проверить эмитента, кастодиана, юридическую документацию и правила конвертации активов.
Ключевая особенность DTS состоит в том, что он предоставляет услуги токенизации через существующую инфраструктуру рынка ценных бумаг, а соответствующие активы происходят из ценных бумаг, отвечающих требованиям и находящихся на хранении в DTC. Между токенизированной и традиционной формами определена структура конвертации, при этом соответствующие права на ценные бумаги сохраняются. Напротив, синтетические токены на акции обычно предназначены для предоставления ценовой экспозиции. Получают ли держатели дивиденды, права голоса или права на физическую поставку, зависит от договора по продукту. Даже если синтетический продукт точно отслеживает цену акции, это не означает, что его держатели обладают правами акционеров базовой компании.
| Критерий сравнения |
Токенизированные DTC ценные бумаги |
Синтетические токены на акции |
| Основа актива |
Ценные бумаги, отвечающие требованиям и находящиеся на хранении в DTC |
Деривативы, обеспечение или другие механизмы отслеживания цены |
| Основная цель |
Преобразование существующих прав на ценные бумаги в ончейн-форму |
Предоставление ценовой экспозиции к акциям |
| Право собственности |
Сохраняет соответствующие права на ценные бумаги с учётом структуры владения |
Не обязательно включает права на базовую акцию |
| Дивиденды и другие выгоды |
Обрабатываются в соответствии с правилами по соответствующим ценным бумагам и сервису |
Зависят от договора по продукту |
| Конвертация в традиционные ценные бумаги |
Включает соответствующий механизм конвертации |
Не обязательно поддерживается |
| Основные риски |
Риски хранения, операционные, расчётные риски и риски соблюдения требований |
Риски эмитента, обеспечения, ценообразования и договорные риски |
Это различие не означает, что все ончейн-акции, выпущенные вне DTCC, являются синтетическими активами. Рынок также включает токенизированные продукты, обеспеченные реальными акциями, чьи юридические структуры и механизмы погашения могут отличаться от инструментов, ориентированных исключительно на отслеживание цены. Инвесторам необходимо оценивать характеристики активов каждого продукта, а не классифицировать его только по платформе выпуска или блокчейну. Значение DTS заключается в том, что он напрямую связывает токенизацию ценных бумаг с существующей централизованной системой хранения в США, предоставляя традиционным финансовым организациям ещё один инфраструктурный вариант для использования ценных бумаг ончейн.
Чем ончейн-переводы отличаются от расчётов по ценным бумагам?
Блокчейн позволяет завершать переводы токенов за относительно короткое время, однако сделки и расчёты на рынках ценных бумаг не являются одним и тем же понятием. Сделка обычно означает соглашение покупателя и продавца о торговле ценной бумагой. Клиринг включает подтверждение и расчёт обязательств по сделке, а также управление сопутствующими рисками. Расчёты предполагают поставку ценных бумаг и денежных средств в соответствии с условиями сделки. Традиционный рынок акций США использует стандартный цикл расчётов T+1, но этот цикл охватывает не только передачу записей о ценных бумагах. Он также включает механизмы финансирования, обязательства контрагентов и координацию между рыночными инфраструктурами. Быстрый перевод ончейн-токена не означает автоматически, что выполнены все обязательства, связанные со сделкой с ценными бумагами.
Токенизация ценных бумаг может изменить технический способ поставки активов. Например, при соблюдении применимых условий токенизированные ценные бумаги могут передаваться через смарт-контракты или инфраструктуру цифровых активов и быть более тесно связаны с ончейн-платёжными инструментами. Поставка против платежа, или Delivery versus Payment (DvP), является важным принципом расчётов, который связывает поставку ценных бумаг с соответствующей оплатой денежными средствами. Это снижает риск ситуации, в которой одна сторона поставляет актив, а другая не завершает оплату. Если ценная бумага переводится ончейн, а платёж по-прежнему зависит от отдельной традиционной банковской системы, эти два этапа требуют дополнительных механизмов координации.
В июле 2026 года DTCC уже подтвердила несколько сценариев в рамках реальной торговой деятельности, включая DvP для сделок репо с казначейскими облигациями США, DvP по акциям, кредитование ценными бумагами и переводы обеспечения.
Эти операции показывают, что потенциальное применение токенизации ценных бумаг не ограничивается торговлей акциями. Оно также может распространяться на переводы активов и управление обеспечением между финансовыми организациями. Однако скорость перевода активов на техническом уровне и окончательность расчётов с точки зрения права всё равно следует оценивать отдельно. Необходимыми элементами полноценного механизма расчётов являются вопросы о том, является ли перевод ценных бумаг безотзывным, завершён ли связанный платёж, соблюдают ли участники применимые правила и как обрабатываются ошибки.
Какую роль Solana, Canton и Besu играют в мультичейн-архитектуре DTCC?
Мультичейн-стратегия DTCC заключается не просто в копировании одних и тех же ценных бумаг в разных блокчейнах. Её цель состоит в предоставлении участникам рынка различных вариантов технических сетей в рамках единого подхода к правам на ценные бумаги и управлению активами. DTS первоначально подключил Canton Network и частную сеть Besu от DTCC, а подключение Solana запланировано на вторую половину 2027 года. Эти три сети имеют разные архитектурные характеристики, однако безопасность, юридические свойства или инвестиционную ценность продуктов с ценными бумагами нельзя определить исключительно по тому, является ли блокчейн публичным или разрешённым.
Canton Network предназначена для финансовых приложений, которым необходимы защита конфиденциальности и совместимость. Она позволяет участникам обрабатывать соответствующие данные и транзакции на основе разрешений в общей сетевой среде. Besu является клиентом с открытым исходным кодом, совместимым со стеком технологий Ethereum, и может использоваться для развёртывания различных типов блокчейн-сетей. DTCC использует частную сеть Besu, в которой могут быть развёрнуты функции токенизации ценных бумаг на основе конкретных разрешений участников и операционных требований. Solana является высокопроизводительным публичным блокчейном с открытой сетью и экосистемой смарт-контрактов. После подключения к DTS она может предоставить соответствующим требованиям организациям ещё одну техническую среду для использования токенизированных ценных бумаг.
| Сеть |
Технические характеристики |
Связь с DTS |
| Canton Network |
Ориентирована на защиту конфиденциальности, разрешения и совместимость |
Уже подключена |
| Частная сеть Besu от DTCC |
Совместима со стеком технологий Ethereum и поддерживает индивидуальную настройку управления разрешениями |
Уже подключена |
| Solana |
Высокопроизводительный публичный блокчейн с поддержкой смарт-контрактов и открытой экосистемой |
Подключение запланировано на вторую половину 2027 года |
Важно подчеркнуть, что публичный характер сети Solana не означает, что токенизированные DTC ценные бумаги будут автоматически доступны для всех кошельков. Право на перевод таких ценных бумаг по-прежнему зависит от применимых правил для участников и регуляторных требований. DTS также включает механизмы выпуска, сжигания, приостановки и восстановления токенов для поддержки управления активами и операций по соблюдению требований.
Главная задача мультичейн-архитектуры заключается в поддержании согласованности между различными системами. Одни и те же права на ценные бумаги не должны учитываться дважды при переводе между сетями, а между традиционными реестрами и ончейн-записями должно сохраняться проверяемое соответствие.
Почему токенизированным ценным бумагам по-прежнему необходимы регуляторный контроль и хранение активов?
Программируемость блокчейна позволяет автоматизировать некоторые операции с ценными бумагами, однако регуляторные обязанности на традиционных рынках ценных бумаг не исчезают при переводе активов ончейн. Выпуск, хранение, торговля, передача ценных бумаг и защита инвесторов связаны с различными юридическими и регуляторными требованиями. Соответствующие организации по-прежнему должны идентифицировать участников, обрабатывать переводы активов с ограничениями и при необходимости исполнять судебные или регуляторные требования. Для регулируемых токенизированных ценных бумаг возможность свободного получения и перевода активов любым адресом может не соответствовать применимым юридическим и операционным условиям.
DTS сохраняет соответствующие возможности контроля активов, включая функции выпуска и сжигания токенов, приостановки и восстановления. Эти механизмы могут помочь операторам обрабатывать ошибочные переводы, ограничения, связанные с соблюдением требований, и другие ситуации, требующие вмешательства. В отличие от некоторых криптоактивов, которые акцентируют внимание на переводах без вмешательства, регулируемым ценным бумагам может потребоваться сохранение чётких административных полномочий в технических системах. Такая конструкция не означает, что блокчейн-записи не имеют ценности. Она отражает необходимость для токенизации ценных бумаг соответствовать одновременно требованиям технической эффективности и юридического исполнения.
Системы хранения также имеют важное значение. Блокчейн-кошелёк может подтвердить, что адрес контролирует определённый токен, но инвесторы всё равно должны убедиться, кто хранит базовые ценные бумаги, каким образом фиксируются права на активы и как будут решаться операционные проблемы у кастодиана. Как часть существующей системы хранения ценных бумаг DTC предоставляет токенизированным активам чёткий источник базовых активов и операционную структуру. Расширение участия в будущем также будет зависеть от сотрудничества между брокерами, кастодианами, поставщиками кошельков и участниками расчётов. Токенизация ценных бумаг не устраняет посредников полностью. Вместо этого она стремится сократить повторяющиеся операции с помощью новых технологий и реорганизовать отдельные функции посредников.
Как подключение DTCC к Solana повлияет на рынки RWA и ончейн-акций?
План DTCC по подключению к Solana предлагает новый взгляд на рынок RWA: традиционная финансовая инфраструктура пытается перенести реальные права на ценные бумаги в большее число блокчейн-сред, а не полагаться исключительно на независимых эмитентов, запускающих продукты для отслеживания цен. Для институциональных инвесторов токенизированные ценные бумаги могут улучшить переводы активов, управление обеспечением и эффективность межплатформенных расчётов. Например, если финансовая организация может преобразовать активы, традиционно удерживаемые в системе ценных бумаг, в ончейн-форму с соблюдением применимых правил, она может использовать эти активы в новых сценариях цифровых финансов без создания полностью отдельной базовой структуры выпуска ценных бумаг.
Возможность масштабирования таких сценариев всё равно будет зависеть от готовности участников рынка внедрять новые процессы управления активами. Традиционные рынки ценных бумаг уже располагают зрелыми системами хранения, клиринга и расчётов. Организации не будут переводить значительные объёмы операций только потому, что определённый блокчейн быстрее обрабатывает транзакции. Соответствующая инфраструктура с большей вероятностью сформирует устойчивый спрос лишь тогда, когда токенизация сможет действительно снизить операционные издержки, повысить ликвидность обеспечения, уменьшить расчётный риск или поддержать финансовые услуги, которые сложно предоставлять через традиционные системы. Переводы активов между сетями, ончейн-расчёты денежными средствами и единые записи об активах также требуют дальнейших решений в области технической совместимости и операционной координации.
Для экосистемы Solana план подключения DTCC может расширить её использование в институциональных сценариях RWA. Однако его не следует трактовать как то, что большие объёмы акций США вскоре станут доступны обычным ончейн-пользователям. На его основе также нельзя делать простой вывод о том, что спрос на SOL обязательно вырастет. Возможность использования токенизированных ценных бумаг в конкретных сценариях, круг организаций, которые смогут участвовать, и активы, необходимые для торговли и расчётов, будут зависеть от фактического плана реализации. Для оценки долгосрочного значения этого события следует учитывать объём реальных активов, количество участвующих организаций, активность торговли и расчётов, а также совместимость с существующими финансовыми системами, а не оценивать его рыночное влияние только по объявлению о партнёрстве.
Заключение
План DTCC по подключению DTS к Solana является важным этапом расширения инфраструктуры традиционного рынка ценных бумаг в мультичейн-среду. DTS был официально запущен в октябре 2026 года и первоначально подключил Canton Network и частную сеть Besu от DTCC. Ожидается, что Solana будет добавлена во второй половине 2027 года, предоставив соответствующим требованиям участникам рынка больше вариантов блокчейн-сетей и создав новые возможности для подключения традиционно хранимых ценных бумаг к экосистемам публичных блокчейнов.
Суть этого плана заключается не просто в преобразовании акций в блокчейн-токены. Его цель состоит в том, чтобы токенизированная форма сохраняла юридические права, экономические выгоды и регуляторную защиту исходных ценных бумаг. Владение токенами по ончейн-адресу не обязательно означает прямое зарегистрированное владение акциями публичной компании. Завершение ончейн-перевода не обязательно означает, что выполнены все расчётные обязательства, связанные со сделкой с ценными бумагами. Хранение активов, подтверждение прав, поставка денежных средств и окончательность расчётов остаются необходимыми составляющими рынка ценных бумаг.
По мере развития рынков RWA и токенизированных ценных бумаг производительность блокчейна будет продолжать влиять на эффективность переводов активов. Однако возможность масштабного внедрения технологии организациями также будет зависеть от юридической определённости, согласованности записей об активах, управления рисками и совместимости между системами. Долгосрочное значение подключения DTCC к Solana заключается в изучении способов интеграции существующих прав на ценные бумаги в новые среды цифровых финансов при сохранении защиты прав и операционных стандартов, от которых зависят традиционные рынки.
Часто задаваемые вопросы
Выпустила ли DTCC токенизированные акции в Solana?
По состоянию на 13 ноября 2026 года DTCC объявила о планах подключить DTS к Solana, а реализация ожидается во второй половине 2027 года. Это не означает, что соответствующие ценные бумаги уже полностью открыты для торговли в Solana.
Что такое сервис токенизации DTCC?
DTS — это сервис токенизации ценных бумаг, предоставляемый DTC, дочерней компанией DTCC. Он поддерживает преобразование соответствующих требованиям ценных бумаг, находящихся на хранении, между традиционными и ончейн-токенизированными формами, сохраняя соответствующие права на ценные бумаги и защиту инвесторов.
Чем токенизированные ценные бумаги DTCC отличаются от синтетических токенов на акции?
Токенизированные DTC ценные бумаги основаны на реальных ценных бумагах, находящихся на хранении, и акцентируют соответствующие юридические и экономические права. Синтетические токены на акции обычно предоставляют ценовую экспозицию и не обязательно наделяют держателей правами на базовую акцию. Конкретные права зависят от структуры выпуска и договора.
Означает ли владение токенизированной акцией, что я являюсь акционером публичной компании?
Не обязательно. Инвесторы могут косвенно владеть правами на ценные бумаги через посредников или системы хранения, а не быть напрямую зарегистрированными в качестве акционеров компании. Конкретные права зависят от юридической структуры и правил продукта.
Можно ли свободно переводить токенизированные ценные бумаги в Solana?
Не обязательно. Ценные бумаги, связанные с DTS, должны соответствовать требованиям к допустимости участников, соблюдению требований и ограничениям на переводы. Solana является публичным блокчейном, но это не означает, что все токенизированные ценные бумаги можно свободно переводить на любой кошелёк.
В чём различия между Canton, Besu и Solana?
Canton ориентирована на конфиденциальность и совместимость в финансовых приложениях. Besu является совместимым с Ethereum блокчейн-клиентом, и DTCC использует его частную сеть. Solana представляет собой высокопроизводительный публичный блокчейн. Эти три сети имеют разные архитектуры, однако юридические права, связанные с ценными бумагами, зависят от конкретных механизмов выпуска и хранения.
Означает ли ончейн-перевод ценных бумаг мгновенное завершение расчётов?
Не обязательно. Ончейн-перевод может повысить эффективность поставки активов, однако полные расчёты по ценным бумагам также включают оплату денежными средствами, обязательства участников, юридическую окончательность и связанные операционные процедуры.