Предисловие
Вопрос о нужном регулировании для криптоиндустрии кажется простым, однако в действительности требует крайне сложного и многопланового ответа.
Главная причина — криптоиндустрия никогда не была единым типом бизнеса.
Централизованные биржи обеспечивают торговлю, хранят активы и формируют ликвидность рынка. Протоколы DeFi используют смарт-контракты для торговли, кредитования и других финансовых операций. Стейблкоины в первую очередь выступают как цифровые деньги и инструменты платежей. Все они существуют внутри блокчейн-экосистемы, однако источники их ценности, виды рисков и природа взаимодействия с пользователями различаются в корне.
Попытка установить одинаковые правила для всех обычно приводит к двум проблемам: либо они недостаточно конкретны для управления специфическими рисками, либо неоправданно опираются на устаревшие финансовые модели и увеличивают издержки для новых бизнесов, не решая их реальные задачи.
В ходе законодательных обсуждений структуры рынка в США см. ссылку в 2026 году постоянно возникали вопросы о SEC, CFTC, стейблкоинах, DeFi и рыночных посредниках, потому что цифровые активы уже невозможно описать одним определением. Закон CLARITY изначально был призван выстроить четкие рамки для цифровых товаров, инвестиционных контрактов, торговых платформ и защиты клиентов. Тем временем SEC и CFTC расширяют границы регулирования для разных цифровых активов с помощью трактовок и инструкций.
Поэтому вопросам о строгости или либеральности регулирования стоит предпочесть более фундаментальный с точки зрения перспектив вопрос:
С какими рисками на практике должны работать разные бизнесы Web3?
Именно этот вопрос раскрывает, зачем требуется регулирование, и позволяет точнее понять возможную будущую структуру рынка.
Основные выводы
-
Централизованные биржи, DeFi и стейблкоины занимают разные экономические ниши и не подходят для регулирования по одной и той же логике
-
У централизованных бирж основные риски связаны с хранением, прозрачностью рынка, клиентскими активами и конфликтами интересов
-
Основные сложности DeFi — это разграничение ответственности, уязвимости кода, управление и контроль протокола
-
Ключевые риски стейблкоинов — резервы, возможность конвертации, деятельность эмитента, платежи и расчеты
-
«Функциональное регулирование» более применимо к сложному рынку Web3, чем классическая классификация по наименованию Token
-
Многоуровневая система не требует специального подхода к каждому бизнесу, речь идет об адекватном регулировании реальных рисков
-
По мере развития Web3 торговля, платежи, хранение, выпуск и протоколы могут получить четко выраженное разделение функций
Централизованные биржи: уровень, максимально приближенный к привычной рыночной инфраструктуре
Среди всех форм бизнеса централизованные биржи наиболее понятны.
Пользователь размещает активы на платформе, получает доступ к своду сделок, ордер-менеджменту, хранению, выводу средств и другим сервисам. Экономически эти функции сопоставимы с торговыми площадками, брокерами и хранителями в классических финансах.
Однако крипторынок отличает то, что часто все эти сервисы объединены в рамках одной платформы.
Одна площадка может одновременно предоставлять услуги торговли, хранения, кредитования, обмена стейблкоинов, торговли деривативами и пр. Такая интеграция делает работу пользователей проще, но и усложняет управление рисками и конфликтами интересов.
Если платформа одновременно отвечает за хранение активов клиентов и занимается маркетмейкингом или продвигает собственные финпродукты, регулятор обращает внимание на определённые вопросы: сегрегация клиентских активов, справедливость торговых правил, эффективность риск-менеджмента, доступ к данным о клиентских ордерах, судьба активов при банкротстве.
Все это связано с рыночной честностью и защитой активов, как и в классических финансах.
Закон CLARITY закрепляет требования к защите клиентов для компаний, работающих по стандартам SEC и CFTC. Более широкая регулятивная парадигма предусматривает дальнейшую детализацию ответственности для участников рынка цифровых активов.
По сути, для централизованных платформ главное не технологичность блокчейна, а вопрос: какие функции платформа берет на себя как посредник?
DeFi: торговля и кредитование через программный код
Главное отличие DeFi — перенос функций традиционного финансового посредника в логику смарт-контрактов.
Часто пользователю не нужно заводить отдельный аккаунт или доверять активы централизованной платформе — взаимодействие происходит напрямую с контрактами через кошелёк. Сведение сделок, кредитование, обеспечение, ликвидация — всё это работает автоматически.
Это в разы увеличивает модульность и гибкость финансовых сервисов.
Один Token может одновременно играть роль торгового актива, обеспечения, источника ликвидности, а один протокол — использовать ликвидность другого.
Однако характер рисков меняется.
У централизованных платформ основной источник риска — ошибки или злоупотребления со стороны людей и компаний. DeFi добавляет новую категорию: сбои программ, архитектуры либо кода.
Уязвимости смарт-контрактов, проблемы оракулов, атаки на системы управления, ошибки в настройке разрешений и экономических моделях способны привести к серьёзным потерям без участия людского посредника.
Особенно сложен вопрос ответственности.
Например, протокол создан на открытом коде группой разработчиков, а затем обновляется по решению DAO. Кто тогда принимает решения?
Если frontend сайта принадлежит другой компании и через него пользователь получает доступ к протоколу, уравнивает ли это их ответственность?
Если у протокола нет классического юрлица, как реализовать обязательства по рискам?
Поэтому нельзя просто скопировать на DeFi классическую структуру регулирования торговых площадок.
DeFi — это не «отсутствие регулятивной логики»
Расхожее мнение: DeFi может быть только полностью децентрализованным или полностью централизованным.
На практике возможны многочисленные промежуточные варианты.
В одном протоколе одни элементы автоматизированы полностью, другие контролируются от лица определённых субъектов: обновление прав, управление оракулами, frontend, выпуск токенов, управление стимулами ликвидности либо резервами стейблкоинов — всё это включает ясные зоны ответственности.
Более уместный для регулирования вопрос — не «децентрализован ли протокол?», а:
Кто и на каком участке реально способен изменить логику системы?
В совместном разъяснении SEC и CFTC, опубликованном в марте 2026 года, уже появилось больше конкретики по стейкингу, аирдропам, обёрткам и иным несекьюритизированным криптоактивам. Регуляторы постепенно переходят от формальных ярлыков к анализу деталей операций.
В контексте DeFi это особенно значимо.
Если фокус регулирования смещается на реальный контроль, риски клиентов, риски активов и функции рынка, сама децентрализация не служит гарантией освобождения от надзора. Но и не означает, что DeFi-проекты приравниваются к классическим финансам.
В конечном итоге ключевым всегда остаются функции и виды риска.
Стейблкоины: инфраструктура платежей, а не просто токены
Принципы стейблкоинов совсем иные.
Централизованные биржи решают вопрос обмена, DeFi — вопрос выполнения финансовых правил через код, а стейблкоины — вопрос перевода и расчетов цифровой стоимости в стабильном эквиваленте.
И, соответственно, основные риски отличаются.
Первый — обеспечение резервами: если стейблкоин заявлен как 1:1 к доллару США, требуется понимание характера его резервов.
Второй — возможность конвертации: возможность забрать актив в обмен на стейблкоин по установленным условиям — стержень доверия.
Третий — надежность эмитента: стейблкоины выпускаются организацией, требуют управления резервами, хранения и юрструктуры.
Четвёртый — системные риски: по мере роста их роли, стейблкоины сближаются с банковскими депозитами, платежными агентами и рынком капитала.
Поэтому развитие регулирования стейблкоинов вряд ли будет копировать традиционные нормы, скорее оно выстроится так:
Резервы → Конвертация → Эмитент → Платежи
Фокус при этом отличается от классического регулирования ценных бумаг, где акцент на публичном раскрытии и торговых процедурах.
Почему одна система правил не работает для всех видов бизнеса
Сравнивая все три направления, видно, что рисковые профили принципиально не совпадают.
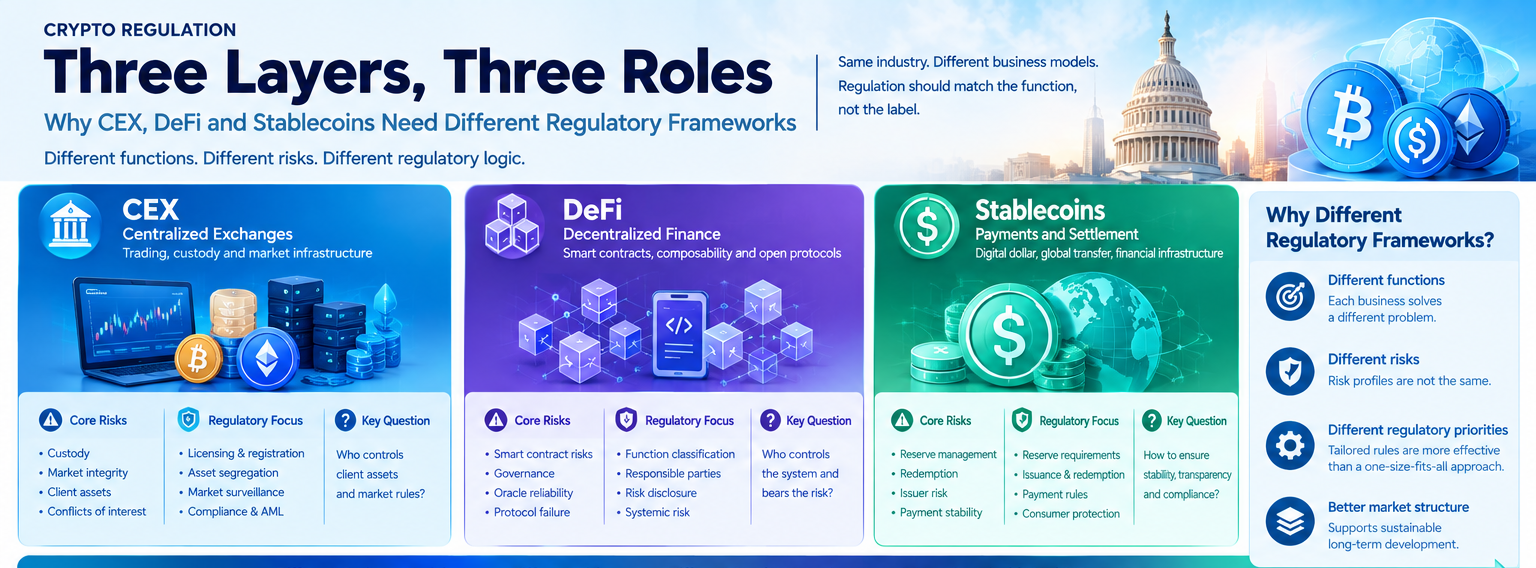
У централизованных бирж — главная проблема посреднических рисков.
В DeFi — ключевой вопрос риска кода, управления и границ ответственности.
У стейблкоинов риски сконцентрированы на резервах, возможностях обмена и расчетах.
Идентичные правила могут учесть только часть проблем и оставить слепые зоны.
Например, если обязать DeFi-протоколы полностью дублировать требования к регистрации, капиталу и оперированию, это не устранит программных уязвимостей. В то же время формальное приравнивание централизованных платформ к голым софт-протоколам из-за использования блокчейна не решает проблем защиты клиентских активов.
Более продуктивный подход:
Классификация по функциям, а не по технической природе «крипто».
Это соответствует подходу SEC, отражённому в интерпретациях 2026 года. Регуляторы начали отделять цифровые товары, стейблкоины, цифровые ценные бумаги и параллельно пояснять юридическую суть конкретных сделок.
Задача структуры рынка — находить точки ответственности
Для отрасли наиболее сложная задача регулирования — не выбор ярлыка Token, а выявление ответственных на каждом этапе цепочки создания стоимости.
Кто отвечает за клиентские активы?
Кто формулирует торговые правила?
Кто выпускает продукт?
Кто ведёт управление резервами?
Кто вносит изменения в смарт-контракты?
Кто развивает frontend?
Кто обеспечивает компенсацию при убытках?
Разобравшись в этих вопросах, можно определить рамки регулирования.
Именно поэтому будущее регулирование Web3 будет строиться на цепочках ответственности, а не на механическом анализе названия актива.
В централизованных биржах эту цепочку можно выстроить достаточно прозрачно — сама платформа выступает посредником.
У стейблкоинов звенья ответственности проще локализовать — эмитент, хранитель резервов, механизм погашения.
А в DeFi эти звенья часто распределены, что осложняет регулирование: приходится чётко устанавливать, у кого реальные права управления, влияния и контроля.
Как отрасль разделит ответственность после появления четких правил
Ясные нормы стимулируют рост специализации отрасли.
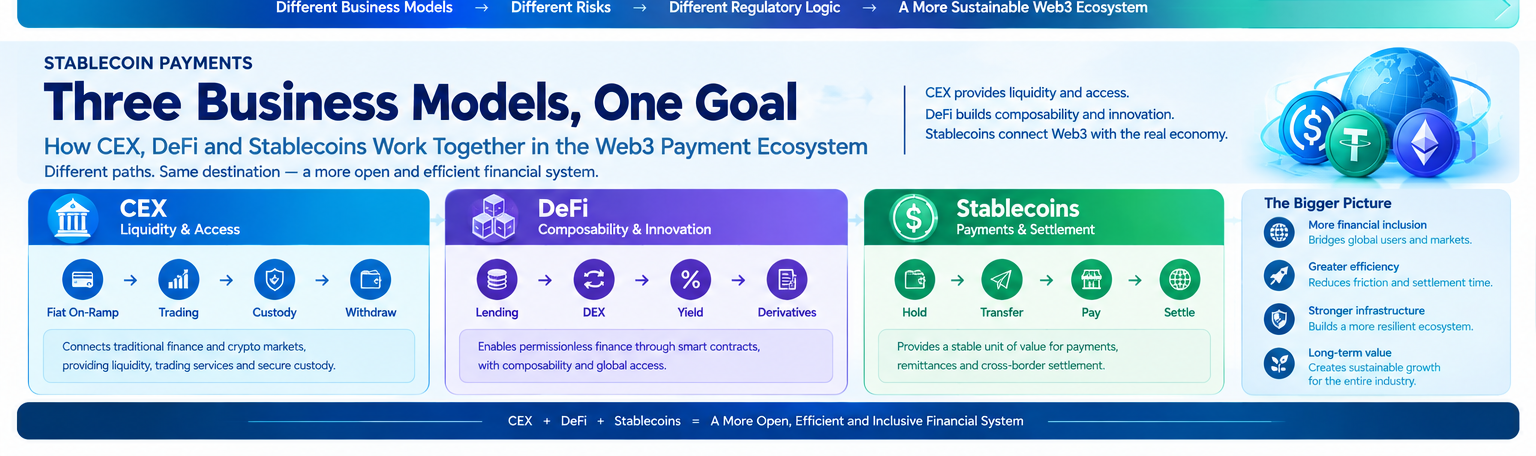
Ранее для криптоплатформ было обычным объединять:
Торговля + Хранение + Платежи + Кредитование + Выпуск + Стейблкоины.
В будущем возникнет всё более жёсткое разделение сфер.
Торговые платформы сосредоточатся на сделках и ликвидности, кастодиальные компании — на безопасности, эмитенты стейблкоинов — на платежах и расчетах, платформы токенизации — на выпуске реальных активов, DeFi-протоколы — на собственных блокчейн-приложениях.
Это не будет копией классических финансов.
Блокчейн позволяет специализированным модулям сохранять связанность на основе открытых протоколов.
Тогда как классическая специализация зачастую приводит к обособленным системам, Web3-структура способна строиться вокруг единого открытого расчетного уровня.
Именно это — ключевое влияние будущих рыночных правил: не разрушение сетевой открытости, а уточнение ответственности внутри прозрачной сети.
Для проектных команд конкуренция перейдет в плоскость нормативных структур
Функциональное и разграниченное по ответственности регулирование приведет к изменению подхода для проектных команд.
Ранее Web3-проект часто начинал с выпуска Token, после чего определялся с продуктом и сообществом.
В будущем будет логичнее следующая последовательность:
Бизнес-функция → Права пользователей → Архитектура активов → Регуляторный статус → Token-дизайн
Это вынудит команды сначала понять, какая задача решается бизнесом, выбрать правильную структуру продукта, после чего определиться с формой Token.
Такой подход уменьшит влияние спекулятивных историй и обеспечит дорожную карту для Web3-инфраструктуры, нацеленной на бизнес и корпорации.
Например, если платформа токенизации реальных активов работает над выпуском Token, ей сперва нужно проработать вопросы работы с базовыми активами, хранением, критериями инвесторов, а затем уже переходить к Token. Для стейблкоинов аналогично: сначала резервы, погашение и платежи, затем опыт работы в ончейн-парадигме.
Это качественно отличается от первоначальной логики Web3 «выпустить Token, потом искать кейс».
Как пользователям ориентироваться в регулировании криптоиндустрии
Пользователям не требуется знать каждую норму законодательства.
Гораздо важнее различать вид сервиса, которым они пользуются.
При использовании централизованной биржи — понимать вопросы хранения аккаунта, вывода, сегрегации активов, торговых правил, кредитной надежности платформы.
При работе с DeFi — знать особенности смарт-контрактов, разрешения, оракулы, управление, механизмы ликвидации.
Со стейблкоинами — изучать эмитента, активы-резервы, схемы обмена, платежные сценарии.
То есть:
Каждому виду бизнеса соответствует свой список рисков.
Это и есть основная польза многоуровневого регулирования.
Оно помогает не только регулятору определять ответственных, но и пользователю — понимать, с какими рисками он сталкивается.
В долгосрок Web3 будет регулироваться точечно, а не единообразно
Ранее рынок смотрел на регулирование как на вопрос «разрешить или запретить Web3».
При усложнении индустрии такая бинарная логика уже не работает.
Скорее всего возникнет система с отдельными риск-профилями, границами ответственности и рыночными правилами для каждого направления.
Централизованные биржи регулируются исходя из посреднических и кастодиальных рисков.
DeFi — с учетом рисков смарт-контрактов и управления.
Стейблкоины — по критериям резервов и платежной стабильности.
Токенизированные активы — с учетом формализации прав, хранения и непрерывной связи с ончейн-активами.
Все эти проекты останутся частью одной Web3-экосистемы, но формально считаться одинаковыми продуктами не будут.
Дискуссии по американскому регулированию крипторынка в 2026 году как раз показывают: надо создавать систему, где слой рыночных правил строится по функциям бизнеса, структуре рисков и зонам ответственности, а не по ярлыкам. SEC и CFTC уже выделяют цифровые активы, проводят классификацию конкретных операций, законы обсуждаются в конгрессе.
Таким образом, для Web3 это не значит конец эпохи децентрализации, а только переход к новому инфраструктурному уровню: четкое разграничение ответственности, регулирование по сути бизнеса, а блокчейн продолжит выступать открытую расчетную технологию.
Часто задаваемые вопросы
В чем ключевое отличие централизованных бирж от DeFi?
Централизованные платформы работают через четко определённые компании, обеспечивающие торговлю и хранение активов, DeFi же строится на автоматизации этих процессов через смарт-контракты. Соответственно, первые решают риски посредников, хранения, клиентских активов, вторые — вопросы безопасности кода, управления и границ ответственности.
Почему стейблкоины нельзя регулировать как обычные Token?
Для стейблкоинов приоритетны вопросы платежей, расчетов и трансфера стоимости. Поэтому важны структура резервов, эмитент и механизм конвертации — это акценты, отличающиеся от регулирования инвестиционно-ориентированных цифровых активов.
Нужно ли регулировать DeFi в условиях децентрализации?
Будет ли применяться определенная норма, зависит от фактической бизнес-структуры и размещения ответственности. Децентрализация не заменяет собой четкого распределения контроля, эксплуатации frontend, прав доступа к обновлениям, управления рыночными рисками.
Почему Web3 требует многоуровневого регулирования?
Потому что отличающиеся виды бизнеса содержат разные риски. Детальный анализ торговых платформ, DeFi, стейблкоинов и токенизированных активов с учётом их функций и структуры ответственности позволяет сконцентрировать регулирование на реальных угрозах.
Что означает усиление прозрачности регулирования для Web3?
В долгосроке это приведет к специализации отрасли и стандартизации инфраструктуры: торговля, хранение, платежи, выпуск, DeFi получат четкие зоны ответственности, оставаясь объединёнными через открытый блокчейн.