В начале ноября 2026 года цена BTC снова резко снизилась. Снижение аппетита к риску и ликвидация лонг-позиций с кредитным плечом усилили друг друга, вновь привлекая внимание к тому, как торговля с плечом может увеличивать волатильность цен. 5–6 ноября криптоактивы и технологические акции США одновременно оказались под давлением, а BTC ненадолго опустился ниже $76 000. Во время рыночной волатильности 5 ноября объем ликвидаций криптовалютных деривативов за 24 часа превысил $1 млрд. Позднее, вечером 8 ноября, BTC ненадолго достиг примерно $73 708, минимального уровня более чем за два месяца.
Эти события показывают, что краткосрочное снижение на криптовалютном рынке зависит не только от активных покупок и продаж со стороны инвесторов. На него также могут одновременно влиять маржинальные системы, механизмы автоматической ликвидации и ликвидность рынка. На фоне недавнего резкого снижения BTC в этой статье рассматривается, как ликвидации позиций с кредитным плечом могут запускать каскадный эффект и за какими индикаторами риска следует следить инвесторам.
Основные выводы
-
Торговля с кредитным плечом позволяет инвесторам контролировать позиции с большей номинальной стоимостью при меньшем объеме маржи, но одновременно увеличивает потенциальные прибыли и убытки.
-
Снижение цены BTC может привести к тому, что высоколевериджированные лонг-позиции перестанут соответствовать требованиям к поддерживающей марже, что вызовет принудительную ликвидацию.
-
Если большое количество позиций сосредоточено в схожих ценовых диапазонах, ликвидационные ордера могут усилить давление продавцов и создать каскад ликвидаций.
-
Оттоки средств из ETF, снижение глубины рынка и изменения аппетита к риску могут влиять на цену BTC наряду с ликвидациями позиций с кредитным плечом, но их отдельное влияние не следует считать эквивалентным.
-
Мониторинг открытого интереса, ставок финансирования, данных о ликвидациях и глубины книги ордеров может помочь выявить риски, связанные с кредитным плечом на рынке, но эти индикаторы не позволяют точно прогнозировать краткосрочную динамику цен.
Почему BTC может резко снизиться за короткий период?
Цена BTC непрерывно формируется под влиянием покупателей и продавцов на рынке. Если за короткий период спрос на продажу значительно превышает спрос на покупку либо покупатели не хотят или не могут предоставить достаточную ликвидность, цена может быстро снизиться.
В отличие от некоторых традиционных финансовых активов, криптовалютные рынки обычно работают круглосуточно. Рынки спотовой торговли, бессрочных фьючерсов, поставочных фьючерсов и других деривативов тесно связаны между собой. Изменения цен на разных торговых площадках могут быстро распространяться через арбитражные операции и управление рисками. Поэтому давление продавцов на локальном рынке иногда распространяется на более широкий торговый рынок.
Снижение BTC в начале ноября 2026 года было вызвано несколькими факторами. Технологические акции США значительно скорректировались, а обеспокоенность инвесторов вызывали инвестиции в инфраструктуру ИИ, изменения политики и будущие показатели рискованных активов. Одновременно спотовые ETF на BTC в США столкнулись с чистыми оттоками, а некоторые инвесторы сократили свои позиции в криптоактивах.
5 ноября чистый отток средств из спотовых ETF на BTC в США превысил $400 млн за один день. Впоследствии 6 ноября BTC опустился ниже $75 000. В тот же период на рынке произошли масштабные ликвидации позиций с кредитным плечом, что еще больше усилило краткосрочную волатильность.
При этом важно различать первоначальные причины снижения цены и факторы, которые усиливают это снижение по мере его развития. Макроэкономические ожидания, потоки институционального капитала или неожиданные события могут изменить готовность участников рынка покупать или продавать активы. Ликвидации позиций с кредитным плечом, напротив, могут ускорить снижение после того, как цена уже начала падать. Поэтому нельзя просто объяснить все снижение BTC одним крупным ордером на продажу. Также нельзя определять дно рынка только на основании объема ликвидаций.
Что такое торговля с кредитным плечом и почему она увеличивает прибыли и убытки?
Торговля с кредитным плечом означает создание большей рыночной позиции за счет заемных средств или использования маржинального механизма деривативов при относительно небольшом первоначальном капитале. Например, имея 1 000 USDT, трейдер может открыть позицию по BTC номинальной стоимостью около 1 000 USDT без использования кредитного плеча. При плече 10x трейдер может открыть позицию номинальной стоимостью около 10 000 USDT.
Предположим, что цена BTC вырастет на 5%. Теоретическая прибыль по такой позиции составит около 500 USDT, что эквивалентно 50% первоначальной маржи. Однако если BTC снизится на 5%, теоретический убыток также составит около 500 USDT, то есть половину первоначальной маржи.
| Изменение цены BTC |
Прибыль или убыток при позиции 1x |
Прибыль или убыток при плече 5x |
Прибыль или убыток при плече 10x |
| Рост на 5% |
0,05 |
0,25 |
0,5 |
| Снижение на 5% |
-5% |
-25% |
-50% |
| Снижение на 8% |
-8% |
-40% |
-80% |
Приведенные выше примеры представляют собой упрощенные расчеты на основе первоначальной маржи и не учитывают торговые комиссии, ставки финансирования, проскальзывание и принудительную ликвидацию. Фактическая позиция может быть ликвидирована до достижения указанных в таблице процентных убытков.
Кредитное плечо не меняет масштаб базового движения цены BTC, но увеличивает изменение капитала на счете трейдера относительно первоначальной маржи. Поэтому даже краткосрочная коррекция BTC всего на несколько процентов может привести к значительным убыткам для трейдеров, использующих высокое плечо. Если маржа ограничена и дополнительные средства своевременно не внесены, принудительная ликвидация может произойти даже без экстремального снижения рынка.
Кроме того, более высокое плечо обычно означает, что позиция может выдержать меньшее неблагоприятное изменение цены. Трейдерам необходимо оценивать не только направление рынка, но и то, может ли краткосрочная волатильность привести к преждевременному закрытию позиции.
Как происходит принудительная ликвидация?
Принудительная ликвидация (ликвидация) является важным механизмом управления рисками в торговле с кредитным плечом. Если маржи по позиции недостаточно для выполнения требования платформы к поддерживающей марже, торговая система может автоматически уменьшить позицию или закрыть ее, чтобы ограничить дальнейший риск.
Рассмотрим лонг-позицию по бессрочному фьючерсу на BTC. Трейдер ожидает роста BTC и поэтому открывает лонг-позицию по контракту. Если цена BTC снижается, позиция получает нереализованный убыток, из-за чего уменьшается капитал на счете, доступный для ее поддержания. Когда капитал снижается до установленного порога риска, платформа может запустить принудительную ликвидацию.
Этот процесс обычно включает три ключевых понятия.
-
Первоначальная маржа — средства, которые трейдер должен предоставить при открытии позиции с кредитным плечом. При прочих равных условиях более высокое плечо обычно требует меньшей первоначальной маржи.
-
Поддерживающая маржа — минимальная маржа, необходимая для сохранения открытой позиции. Если капитала позиции недостаточно для выполнения этого требования, позиция может перейти в процесс ликвидации.
-
Маркировочная цена — справочная цена, которую некоторые системы торговли деривативами используют для расчета нереализованной прибыли и убытка и оценки риска ликвидации. Она может отличаться от последней рыночной цены сделки, чтобы уменьшить влияние аномальных сделок на одном рынке на решения о ликвидации.
Например, трейдер открывает лонг-позицию по BTC с плечом 10x, когда цена BTC составляет $80 000. Если цена продолжает снижаться, маржинальный капитал трейдера также продолжает уменьшаться. Фактическая цена ликвидации должна рассчитываться с учетом размера позиции, режима маржи, ставки поддерживающей маржи, комиссий и правил платформы. Снижение цены на 10% не следует считать фиксированным условием ликвидации. На разных платформах также могут использоваться частичная ликвидация, поэтапное сокращение позиций и системы лимитов риска. Поэтому фактический процесс ликвидации различается на разных платформах.
Почему принудительная ликвидация может вызвать каскад ликвидаций?
Каскад ликвидаций возникает, когда движение цены приводит к принудительной ликвидации первой группы позиций с кредитным плечом, а сделки по их закрытию дополнительно влияют на цену и приводят к достижению порогов ликвидации другими позициями. Во время снижения рынка принудительное закрытие большого количества лонг-позиций может усилить давление продавцов. Если ликвидность покупателей в книге ордеров недостаточна, эти ордера могут привести к дальнейшему снижению цены.
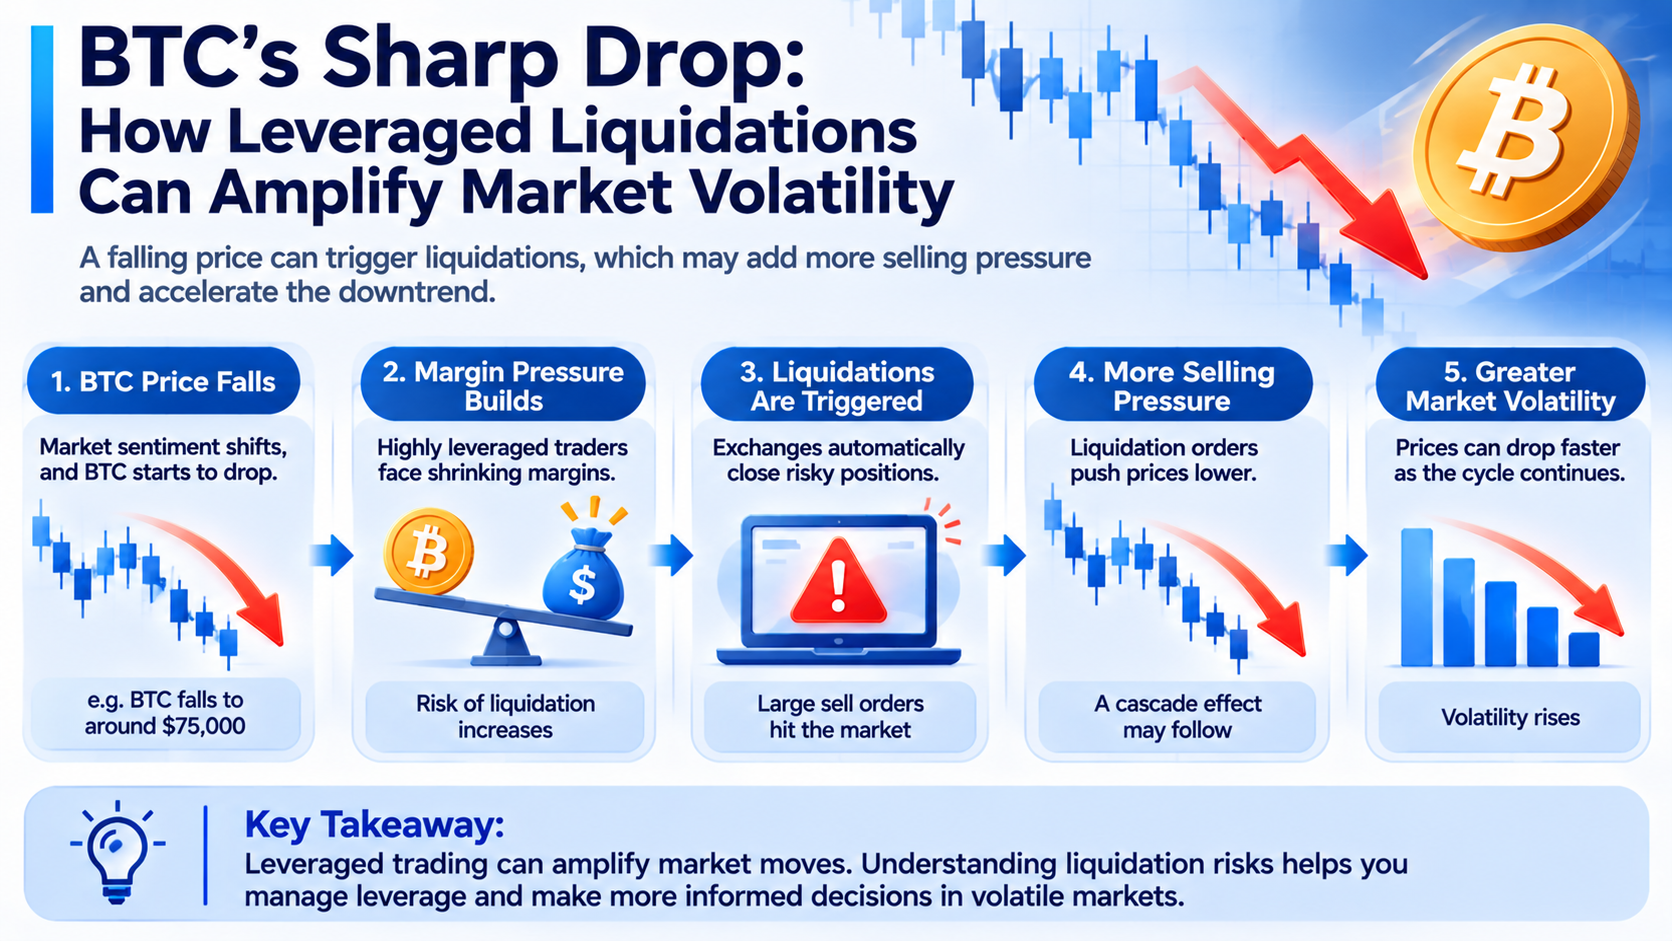
По мере дальнейшего снижения цены могут быть ликвидированы и другие лонг-позиции, которые еще не достигли порогов ликвидации. Это приводит к дальнейшему высвобождению риска. Однако не каждое событие ликвидации приводит к устойчивому каскаду. Если на рынке достаточно ликвидности покупателей или новый спрос способен поглотить ордера на закрытие, влияние на цену может быть относительно ограниченным.
Кроме того, опубликованный биржами номинальный объем ликвидаций нельзя напрямую приравнивать к новым продажам на спотовом рынке. Некоторые ликвидации происходят на рынках деривативов, а их конкретное влияние на цену также зависит от способов исполнения ордеров платформой, ликвидности контрагентов и арбитражной активности между рынками.
Почему ликвидность рынка влияет на масштаб ликвидаций BTC?
Ликвидность рынка — это способность покупать или продавать актив без значительного влияния на его цену. Для BTC ликвидность зависит не только от объема торгов, но и от глубины книги ордеров, спреда между ценами покупки и продажи и готовности трейдеров принимать риск. При достаточной ликвидности крупные ордера на продажу могут постепенно поглощаться ордерами на покупку на разных ценовых уровнях, что приводит к относительно ограниченному влиянию на цену. Однако если участники рынка одновременно снимают ордера на покупку и глубина книги ордеров снижается, продажи того же объема могут вызвать более сильное движение цены.
Например, предположим, что текущая цена BTC составляет $75 000 и на торговой площадке размещено достаточно крупных ордеров на покупку вблизи этого уровня. Даже при появлении относительно крупного ордера на продажу цена может измениться лишь в ограниченной степени. Если спрос на покупку внезапно снизится, ордера принудительной ликвидации могут исполняться по более низким ценам, что увеличит проскальзывание. В такой ситуации рынок может войти в самоподдерживающийся процесс: снижение цен заставляет поставщиков ликвидности уменьшать риск, а сокращение спроса на покупку увеличивает влияние последующих ордеров ликвидации на цену.
Однако спотовая и деривативная торговля BTC распределена между несколькими площадками, поэтому ликвидность всего рынка нельзя оценивать только по глубине книги ордеров одной платформы. Инвесторам также следует учитывать, что рост объема торгов не обязательно означает улучшение ликвидности. В периоды экстремальной волатильности спред между ценами покупки и продажи может расширяться, а фактические торговые издержки увеличиваться даже при значительном росте объема торгов.
Как связаны оттоки средств из спотовых ETF на BTC и ликвидации позиций с кредитным плечом?
Спотовые ETF на BTC в США позволяют инвесторам получить доступ к динамике цены биткоина через рынки ценных бумаг. Создание и погашение паев ETF связано с активами фондов, уполномоченными участниками и соответствующими рыночными операциями. Поэтому потоки средств в ETF могут влиять на баланс спроса и предложения на рынке BTC.
В начале ноября 2026 года спотовые ETF на BTC в США столкнулись со значительными чистыми оттоками. 5 ноября несколько крупных продуктов на базе BTC зафиксировали существенное погашение паев, тогда как BTC и технологические акции одновременно снижались.
Однако оттоки средств из ETF и принудительная ликвидация деривативных позиций являются разными механизмами. Чистые оттоки из ETF отражают изменения потоков средств через паи фондов и могут сопровождаться сделками с базовыми активами. Ликвидация позиций с кредитным плечом, напротив, представляет собой действие по управлению рисками, которое запускается при недостаточной марже по деривативной позиции. Эти события могут происходить одновременно во время снижения рынка, но чистые оттоки из ETF и объемы ликвидаций нельзя напрямую складывать и считать фактическим давлением продавцов на рынке.
Оттоки средств из ETF могут изменить ожидания относительно институционального спроса, а трейдеры деривативов могут соответствующим образом скорректировать свои позиции. Если цена продолжит снижаться и достигнет порогов ликвидации высоколевериджированных лонг-позиций, принудительное закрытие позиций на рынке деривативов может дополнительно усилить волатильность. Поэтому при анализе резкого снижения BTC инвесторам следует отслеживать как потоки средств на спотовом рынке, так и изменения кредитного плеча на рынке деривативов. Однако одновременное возникновение этих событий само по себе не доказывает наличие прямой причинно-следственной связи.
Как использовать открытый интерес и ставки финансирования для оценки риска, связанного с кредитным плечом?
Открытый интерес (OI) — это объем деривативных контрактов, которые еще не закрыты и не рассчитаны на рынке. Он помогает инвесторам оценивать объем сохраняющихся на рынке контрактных позиций, но не позволяет напрямую определить совокупное направление позиций всех участников, то есть лонг или шорт. Если цена BTC растет, а открытый интерес продолжает увеличиваться, это может указывать на приток дополнительных средств на рынок деривативов. Если при этом ставки финансирования также высокие, это может означать, что некоторые трейдеры готовы платить больше за сохранение лонг-позиций, что потенциально указывает на чрезмерную концентрацию бычьих сделок.
Ставка финансирования — один из механизмов, используемых в торговле бессрочными фьючерсами для сближения цены контракта со спотовой ценой. В нормальных условиях положительная ставка финансирования означает, что лонги платят комиссию шортам, а отрицательная ставка означает, что шорты платят комиссию лонгам. Однако конкретные правила расчета и начисления зависят от торговой платформы.
Инвесторы могут оценивать рыночные риски с помощью следующих индикаторов:
| Индикатор |
Что отслеживать |
Возможный риск |
| Открытый интерес (OI) |
Быстро ли увеличивается объем контрактов |
Объем позиций с кредитным плечом может расти |
| Ставка финансирования |
Значительно ли повышается стоимость лонг- или шорт-позиций |
Сделки в одном направлении могут быть чрезмерно сконцентрированы |
| Объем ликвидаций |
Происходят ли концентрированные ликвидации |
Позиции с кредитным плечом быстро закрываются |
| Глубина книги ордеров |
Значительно ли сокращается количество ордеров на покупку и продажу |
Влияние крупных сделок на цену может увеличиваться |
| Объем спотовых торгов |
Происходят ли устойчивые агрессивные продажи |
Спрос на спотовом рынке может ослабевать |
| Потоки средств в ETF |
Изменения потоков средств через институциональные инвестиционные каналы |
Аппетит к риску может меняться |
Эти индикаторы следует анализировать вместе с динамикой цены.
Например, снижение цены BTC, сопровождаемое резким сокращением открытого интереса, может указывать на закрытие или ликвидацию части позиций с кредитным плечом. Однако снижение открытого интереса также может быть результатом добровольного сокращения позиций трейдерами. Одного этого изменения недостаточно, чтобы подтвердить масштабную принудительную ликвидацию. Если цена BTC снижается, а открытый интерес растет, могут открываться новые шорт-позиции или совершаться другие хеджирующие сделки. Требуется дополнительный анализ ставок финансирования, торговых данных и рыночной структуры.
Аналогичным образом, переход ставки финансирования из положительной области в отрицательную не обязательно означает, что рынок достиг дна. Он может отражать изменение направления торговли, тогда как цена продолжит снижаться. Поэтому эти индикаторы лучше подходят для мониторинга рисков, чем для использования в качестве самостоятельных сигналов на покупку или продажу.
Вырастет ли BTC после масштабных ликвидаций?
Масштабные ликвидации обычно означают, что некоторые высоколевериджированные позиции были принудительно закрыты. После закрытия этих позиций краткосрочное пассивное давление продавцов может ослабнуть, что даст рынку возможность найти новый баланс между покупателями и продавцами. Однако крупный объем ликвидаций не означает, что цена обязательно сразу вырастет.
-
Ликвидации позиций с кредитным плечом отражают изменения лишь в части деривативных позиций. Если на спотовом рынке сохраняется устойчивое давление продавцов или макроэкономическая ситуация продолжает ухудшаться, BTC может оставаться под давлением.
-
Данные о ликвидациях зависят от выбранного временного интервала. Разные платформы могут по-разному учитывать биржи и типы контрактов, а также использовать разные методы расчета номинального объема. Поэтому объем ликвидаций за определенный период нельзя автоматически интерпретировать как свидетельство полной разгрузки кредитного плеча на рынке.
-
После снижения цены некоторые трейдеры могут открыть новые позиции с высоким кредитным плечом. Если новые позиции будут сосредоточены в схожих ценовых диапазонах, рынок может столкнуться с новым витком ликвидаций.
Кроме того, краткосрочный отскок после резкого снижения может быть вызван закрытием шорт-позиций, а не восстановлением долгосрочного спроса на покупку. Закрытие шортов может быстро поднять цену, но устойчивость такого движения по-прежнему зависит от последующего притока средств и торгового спроса. Поэтому для оценки постепенной стабилизации рынка необходимо учитывать волатильность цены, спотовый спрос, открытый интерес и восстановление ликвидности, а не только объем ликвидаций за день.
Как розничным инвесторам снизить риск принудительной ликвидации позиций с кредитным плечом?
Для розничных инвесторов один из главных рисков торговли с кредитным плечом заключается в том, что позиция может быть принудительно закрыта из-за краткосрочной волатильности до того, как долгосрочный прогноз цены подтвердится.
Важно понимать взаимосвязь между кредитным плечом и маржинальным риском. Более высокое плечо может повысить эффективность использования капитала, но одновременно уменьшает допустимое неблагоприятное движение цены. Даже если долгосрочный тренд BTC соответствует ожиданиям, резкое краткосрочное снижение может привести к преждевременному закрытию высоколевериджированной лонг-позиции.
Инвесторам следует понимать разницу между изолированной и кросс-маржой. Изолированная маржа обычно выделяет определенный объем маржи под отдельную позицию, что помогает ограничить прямое влияние этой позиции на другие средства на счете. Кросс-маржа может использовать большую часть доступной маржи счета для поддержания позиции, но также способна увеличить общий риск счета. Конкретный масштаб риска зависит от правил платформы.
Также следует учитывать риск проскальзывания и исполнения ордеров в экстремальных рыночных условиях. Стоп-лосс-ордера могут помочь управлять торговым риском, но при сильной волатильности они не гарантируют исполнение по заданной цене. Из-за недостаточной ликвидности некоторые ордера могут исполняться со значительным проскальзыванием.
Инвесторам не следует считать цену ликвидации единственным показателем контроля риска. Даже если до расчетной цены ликвидации еще остается значительный запас, на позицию могут повлиять ставки финансирования, изменения требований к марже, убытки по другим позициям на счете и снижение ликвидности рынка.
Пользователям, которые не знакомы с требованиями к марже и механизмами торговли контрактами, обычно эффективнее снизить или исключить позиции с кредитным плечом, чем пытаться предсказать каждое резкое движение рынка.
Итоги
Резкое снижение BTC в начале ноября 2026 года вновь продемонстрировало сложную взаимосвязь между торговлей с кредитным плечом и ликвидностью рынка. Первоначально снижение цены может быть вызвано изменением макроэкономического аппетита к риску, оттоками средств или активными продажами. Однако если большое количество лонг-позиций с кредитным плечом сосредоточено в схожих ценовых диапазонах, принудительная ликвидация может усилить давление продавцов и превратить относительно ограниченную коррекцию рынка в более сильную краткосрочную волатильность.
Ликвидация позиций с кредитным плечом является не единственной причиной снижения цены BTC. Завершение ликвидаций также не означает, что рынок обязательно вырастет. Влияние ликвидаций зависит от размера позиций, уровня маржи, способов исполнения сделок и ликвидности рынка.
Для инвесторов понимание открытого интереса, ставок финансирования, поддерживающей маржи и глубины книги ордеров полезнее для выявления рисков, чем сосредоточенность только на объемах ликвидаций. Особенно при быстром изменении настроений рынка контроль кредитного плеча и надлежащее управление позициями являются важными условиями предотвращения принудительного закрытия позиций из-за краткосрочной волатильности.
Часто задаваемые вопросы
Что означает ликвидация BTC?
Ликвидация BTC обычно означает принудительное закрытие торговой платформой позиции с кредитным плечом из-за недостаточной маржи. При торговле контрактами система может ликвидировать позицию трейдера из-за движения рыночной цены, даже если трейдер не продавал ее самостоятельно.
Почему снижение BTC на 5% может привести к потере большей части маржи по высоколевериджированной позиции?
Кредитное плечо увеличивает соотношение между номинальной стоимостью позиции и первоначальной маржой. При плече 10x снижение BTC на 5% соответствует теоретическому убытку примерно в 50% первоначальной маржи без учета торговых комиссий и других факторов.
Обязательно ли масштабные ликвидации BTC приведут к дальнейшему снижению цены?
Не обязательно. Ликвидации могут усилить краткосрочное давление продавцов, но итоговая динамика цены также зависит от ликвидности покупателей, спотового спроса и торговой активности других участников рынка.
Означает ли снижение открытого интереса, что рыночный риск был устранен?
Не обязательно. Снижение OI может отражать добровольное сокращение позиций или принудительные ликвидации, но не доказывает полного исчезновения рисков, связанных с кредитным плечом. Могут по-прежнему возникать новые концентрации позиций и изменения ликвидности.
Приведут ли оттоки средств из спотовых ETF на BTC напрямую к ликвидации контрактов?
Нет. Оттоки средств из ETF и ликвидации контрактов являются разными механизмами. Однако изменения потоков средств в ETF могут влиять на цены и рыночные ожидания, что косвенно способно повлиять на риск позиций с кредитным плечом.
Как инвесторы могут оценить вероятность каскада ликвидаций BTC?
Инвесторы могут отслеживать открытый интерес, ставки финансирования, ликвидность рынка и недавние данные о ликвидациях, чтобы оценить потенциальные риски. Однако фактическое распределение позиций и торговую активность сложно полностью наблюдать, поэтому точно предсказать время и масштаб каскада ликвидаций невозможно.