По мере развития спотовых Bitcoin ETF в США связь между традиционными финансовыми рынками и рынками криптоактивов стала еще теснее. Притоки и оттоки средств в ETF также постепенно стали важным показателем для отслеживания изменений спроса на Bitcoin.
В начале ноября 2026 года в американских спотовых Bitcoin ETF вновь наблюдался концентрированный отток средств, что усилило опасения по поводу замедления институционального спроса и давления на цену BTC. В отличие от обычной спотовой торговли на биржах, изменения потоков средств в ETF могут влиять на цену Bitcoin только после прохождения таких процессов, как создание и погашение паев фонда, участие уполномоченных участников, управление базовыми активами и рыночная ликвидность. В то же время на фактическое влияние оттоков могут влиять макроэкономический риск-аппетит, кредитное плечо на рынке деривативов и глубина спотового рынка. В этой статье рассматриваются последние изменения потоков средств в ETF, объясняется механизм работы спотовых Bitcoin ETF и анализируются причины, по которым устойчивые чистые оттоки могут усиливать понижательное давление на BTC, не обязательно приводя к синхронному снижению цены.
Основные выводы
-
Чистый отток средств из спотовых Bitcoin ETF отражает изменения активов на уровне фонда и не означает, что эквивалентный объем BTC должен быть немедленно продан на биржах.
-
Создание и погашение паев ETF могут осуществляться в денежной форме или в натуральной форме, а фактический порядок операций с активами различается в зависимости от фонда.
-
Устойчивые чистые оттоки могут ослабить предельный спрос на BTC и усилить волатильность цен при ограниченной спотовой ликвидности.
-
Изменения потоков средств в ETF могут отражать корректировку институционального риск-аппетита, а также арбитражные операции, хеджирование или ребалансировку портфеля.
-
Оттоки средств из ETF и ликвидации позиций на рынке деривативов могут происходить одновременно, однако необходимо различать причинно-следственные связи между движением капитала, снижением цен и закрытием позиций с кредитным плечом.
-
При оценке будущего движения цены BTC инвесторам следует учитывать чистые потоки средств в ETF, активы фондов, объем спотовой торговли, глубину рынка и данные по деривативам, а не полагаться на один показатель.
Почему в спотовых Bitcoin ETF недавно наблюдался концентрированный отток средств?
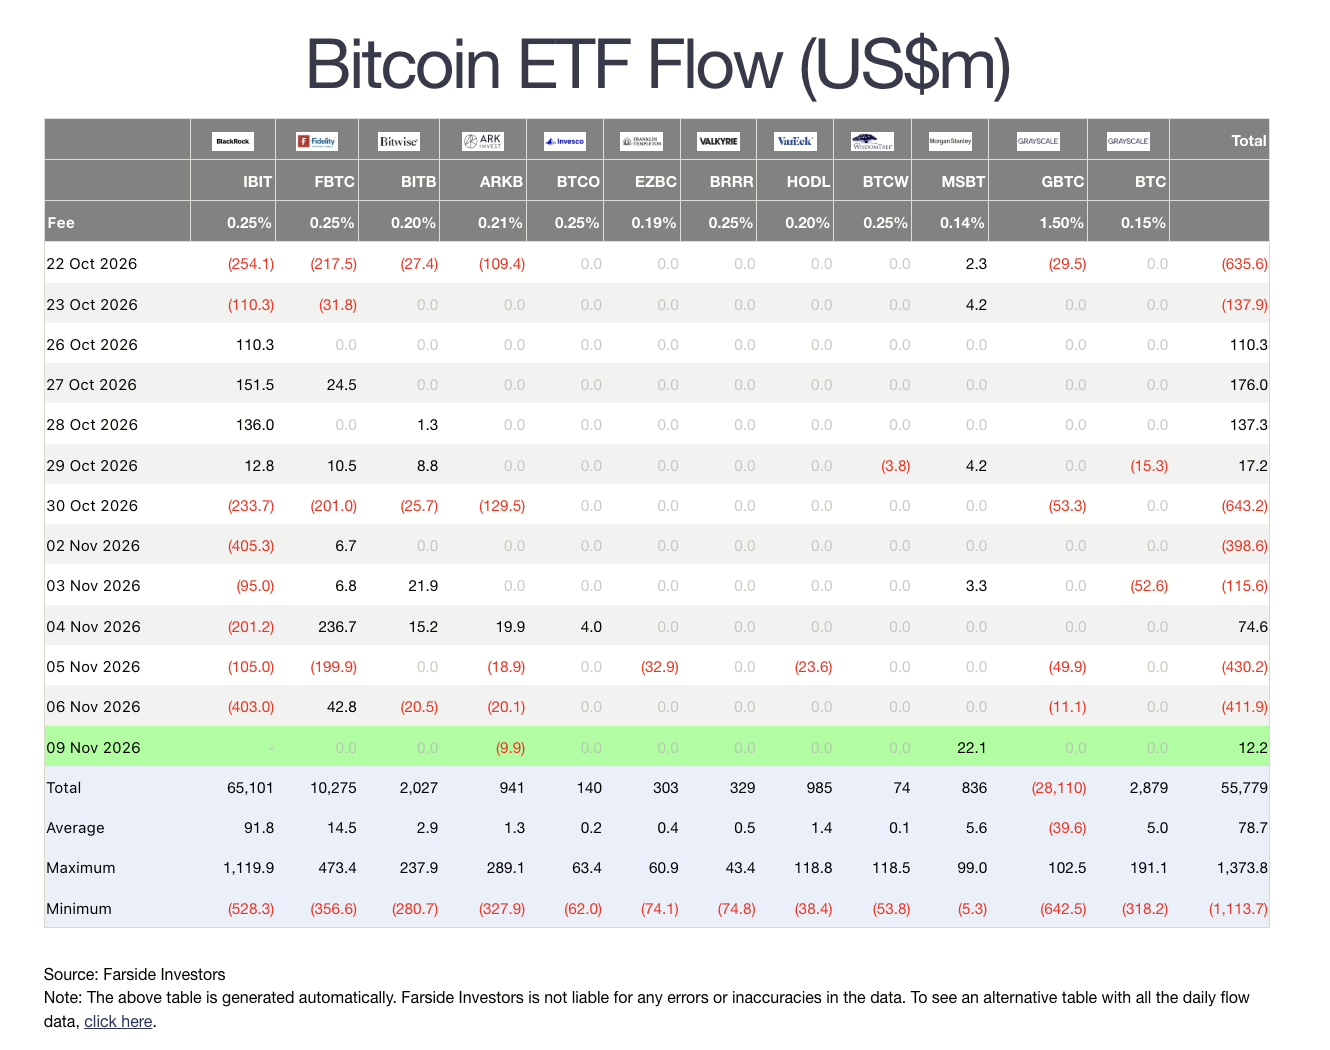
В начале ноября 2026 года потоки капитала в американских спотовых Bitcoin ETF существенно изменились. За пять торговых дней со 2 по 6 ноября соответствующие фонды зафиксировали совокупный чистый отток примерно $1,282 млрд, что стало крупнейшим недельным чистым оттоком с конца июня.
В частности, недельный чистый отток из iShares Bitcoin Trust (IBIT) компании BlackRock составил примерно $1,209 млрд. Это составило подавляющую часть общего рыночного оттока за тот же период. 6 ноября чистый отток из IBIT за день составил примерно $403 млн, тогда как совокупный чистый отток из американских спотовых BTC ETF достиг примерно $412 млн.
Это изменение потоков не было единичным событием. В октябре американские спотовые Bitcoin ETF уже зафиксировали чистый отток примерно $515 млн, а концентрированные погашения паев в начале ноября еще больше сократили накопленный ранее приток с начала года. Согласно статистике по состоянию на 6 ноября, совокупный чистый поток средств в американские спотовые BTC ETF в 2026 году превратился в чистый отток примерно $914 млн.
Важно отметить, что совокупные чистые потоки и общий объем активов фондов — разные понятия. По состоянию на 6 ноября совокупные чистые активы американских спотовых Bitcoin ETF все еще составляли примерно $95,9 млрд, а совокупный чистый приток с момента их запуска в январе 2024 года сохранялся на уровне примерно $55,8 млрд. Краткосрочные оттоки указывают на изменение недавнего инвестиционного спроса, но не означают, что весь ранее поступивший на рынок ETF капитал был выведен.
Причины оттоков также нельзя сводить только к тому, что институты стали негативно оценивать перспективы Bitcoin. Инвесторы ETF могут сокращать свои позиции из-за снижения риск-аппетита, ребалансировки портфеля, потребности в ликвидности или изменений в торговых стратегиях. Когда цена BTC снижается, акции технологических компаний испытывают давление или рыночная неопределенность возрастает, некоторые инвесторы могут одновременно сокращать подверженность нескольким видам рисковых активов.
Поэтому недавние оттоки из ETF следует рассматривать скорее как сигнал изменения рыночного спроса, а не как самостоятельное основание для прогнозирования будущей цены BTC.
Как работают механизмы создания и погашения паев спотовых Bitcoin ETF?
Основная функция спотового Bitcoin ETF заключается в соединении базовых активов BTC с паями фонда на рынке ценных бумаг. Инвесторы покупают и продают паи ETF на фондовых биржах, а фонд поддерживает подверженность изменениям цены Bitcoin посредством соответствующих механизмов управления активами и хранения.
Рынок ETF обычно состоит из двух уровней.
Первый — вторичный рынок, на котором обычные инвесторы покупают и продают паи ETF через фондовые биржи. Когда инвестор продает IBIT или другой спотовый BTC ETF, контрагентом может выступать другой инвестор или маркет-мейкер. Одна продажа на вторичном рынке не обязательно приводит к немедленной продаже фондом базового Bitcoin.
Второй — первичный рынок, на котором создаются и погашаются паи ETF. Уполномоченные участники (Authorized Participant, AP) могут использовать денежные средства или соответствующие базовые активы для создания или погашения паев в соответствии с правилами фонда, тем самым корректируя предложение паев ETF на рынке.
При устойчивом давлении продаж на вторичном рынке паи ETF могут торговаться с дисконтом к стоимости чистых активов фонда (NAV). Уполномоченные участники и другие участники рынка могут использовать соответствующую разницу в цене для арбитража и при подходящих условиях погашать паи ETF через первичный рынок.
Этот процесс помогает поддерживать связь между рыночной ценой ETF и стоимостью базовых активов, но также означает, что изменения потоков капитала на рынке ценных бумаг могут передаваться на рынок BTC. В июле 2025 года Комиссия по ценным бумагам и биржам США (SEC) одобрила создание и погашение в натуральной форме для биржевых продуктов на криптоактивы. До этого соответствующий механизм для американских спотовых BTC ETF преимущественно использовал создание и погашение за денежные средства. Новый порядок позволяет подходящим продуктам проводить операции с базовыми активами в натуральной форме.
Погашение за денежные средства обычно предполагает выплату денежных средств уполномоченным участникам. Фонду или связанной с ним исполняющей стороне может потребоваться продать BTC для выполнения денежного обязательства. Погашение в натуральной форме может осуществляться путем передачи BTC и не обязательно требует от фонда немедленно продавать базовые активы в момент погашения. Однако погашение в натуральной форме лишь меняет способ передачи активов и не устраняет давление продаж на рынке полностью. Учреждение, получающее BTC, может продать, удерживать или перераспределить активы в соответствии со своей торговой стратегией. Поэтому, хотя между чистыми оттоками из ETF и фактическими продажами BTC существует механизм передачи, их нельзя считать эквивалентными.
Почему устойчивые чистые оттоки из ETF могут усилить давление продаж BTC на спотовом рынке?
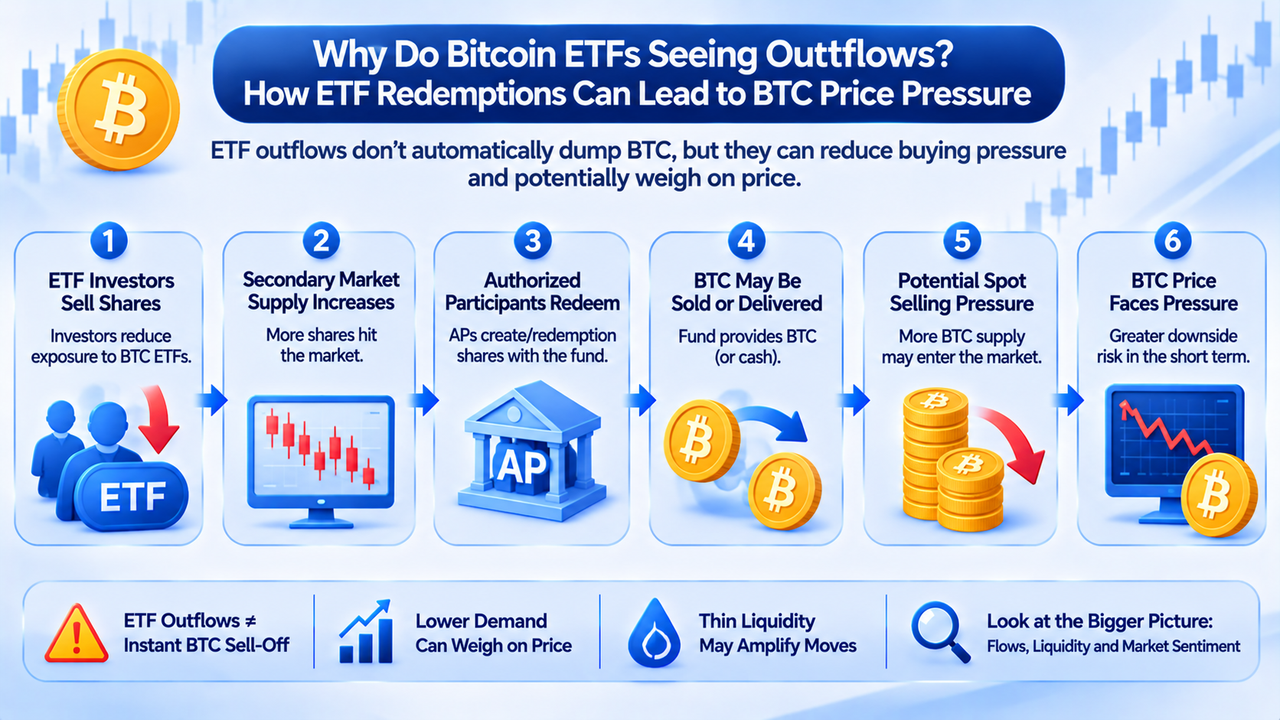
Оттоки из ETF влияют на цену BTC главным образом через три канала: предельный спрос, корректировку базовых активов и рыночную ликвидность.
Сокращение предельных покупок. Когда в спотовые Bitcoin ETF поступает устойчивый чистый приток, фондам обычно необходимо увеличивать подверженность базовому BTC с помощью соответствующих механизмов. Этот спрос может обеспечивать дополнительную поддержку покупок на спотовом рынке. И наоборот, когда ETF переходят от чистого притока к устойчивому чистому оттоку, существующий дополнительный спрос может ослабнуть, и рынку придется полагаться на других покупателей для поглощения потенциального давления продаж.
Например, предположим, что спотовый BTC ETF в течение определенного периода фиксирует ежедневный чистый приток в размере $300 млн, а затем переходит к ежедневному чистому оттоку в размере $300 млн. С точки зрения изменения спроса на капитал эти два периода демонстрируют явную разницу в направлении. Однако это не означает, что в результате рынок будет ежедневно испытывать фиксированный объем немедленных продаж, поскольку на фактические операции также влияют способ погашения, время исполнения и действия других участников.
Корректировка базовых активов. Для ETF, использующих погашение за денежные средства, фонду может потребоваться продать часть BTC для выплаты средств при погашении. При погашении в натуральной форме соответствующий BTC может быть передан напрямую уполномоченным участникам, однако дальнейшее удержание BTC получателями зависит от их операционных потребностей и механизмов управления рисками.
Ожидания дальнейших оттоков. Если инвесторы наблюдают чистые оттоки из ETF в течение нескольких последовательных торговых дней, они могут интерпретировать это как ослабление институционального спроса и соответственно сократить собственную подверженность риску. Такое изменение ожиданий может повлиять на спотовые заявки на биржах, котировки маркет-мейкеров и позиции на рынке деривативов.
Таким образом, влияние оттоков из ETF на BTC связано не только с фактическими покупками и продажами активов, но и с переоценкой участниками рынка будущего спроса. Однако это влияние не является однонаправленным. Если другие инвесторы считают цены привлекательными, спотовые покупки могут поглотить потенциальное давление продаж, вызванное погашением паев ETF. В таком случае цена BTC может оставаться стабильной или даже вырасти.
Почему спотовая ликвидность может усилить влияние оттоков из ETF?
Рыночная ликвидность определяет, насколько крупные заявки на покупку и продажу могут быть исполнены и какое влияние они оказывают на цену. На ликвидном рынке заявки на покупку и продажу обычно распределены плотнее, что позволяет исполнять крупные ордера в сравнительно ограниченном ценовом диапазоне. На неликвидном рынке глубина книги ордеров ниже, и заявке на продажу того же размера может потребоваться исполнение по заявкам на покупку на нескольких ценовых уровнях, что вызывает более значительное снижение цены.
Поэтому фактическое рыночное влияние оттоков из ETF зависит не только от объема погашений, но и от условий ликвидности в момент проведения соответствующих операций с BTC.
Например, предположим, что в течение торговой сессии появляется потенциальная продажа BTC на сумму $100 млн. При наличии достаточной поддержки со стороны покупателей цена может измениться лишь незначительно. Однако если покупатели массово отзывают заявки, а маркет-мейкеры сокращают объемы котировок, фактические цены исполнения могут снизиться более существенно.
Кроме того, спотовый рынок BTC распределен между несколькими торговыми платформами, а ликвидность и котировки могут различаться. Арбитражные операции обычно способствуют сокращению ценовых расхождений, однако в периоды резкой волатильности переводы средств, лимиты рисков и задержки исполнения могут снижать эффективность арбитража.
Следует также учитывать часы торговли ETF. Фондовые рынки США работают по фиксированному стандартному расписанию, тогда как спотовые рынки BTC обычно работают круглосуточно. В выходные или в периоды закрытия рынков США паи ETF не могут торговаться так же, как спотовый BTC, однако цены на глобальных крипторынках могут продолжать меняться.
Когда торговля ETF возобновляется, цены паев ETF должны отразить изменения цены BTC, произошедшие во время закрытия рынка. Это может вызвать значительный разрыв в цене открытия ETF, но такую корректировку нельзя полностью объяснять новыми потоками средств в ETF в этот день.
Поэтому при анализе оттоков из ETF инвесторам следует также изучать объем спотовой торговли BTC, глубину книги ордеров и движение цен, а не оценивать влияние на цену исключительно по объему погашений.
Означают ли крупные оттоки из IBIT, что институты полностью выходят из BTC?
IBIT — один из основных продуктов на рынке американских спотовых Bitcoin ETF, поэтому его потоки капитала часто привлекают значительное внимание рынка. В начале ноября 2026 года концентрированные чистые оттоки из IBIT стали главным источником изменений общих потоков средств в ETF. Однако даже значительные оттоки из крупного ETF не указывают напрямую на то, что все институциональные инвесторы выходят из Bitcoin.
База инвесторов ETF достаточно сложна. В нее входят инвесторы, ориентированные на долгосрочное распределение активов, хедж-фонды, управляющие активами учреждения и другие участники, использующие краткосрочные торговые стратегии. Разные инвесторы используют ETF для разных целей.
Инвесторы, ориентированные на долгосрочное распределение активов, могут использовать BTC ETF как часть инвестиционного портфеля и корректировать позиции с учетом лимитов риска. Торговые учреждения могут использовать для арбитража разницу цен между ETF и фьючерсами или открывать и корректировать хеджирующие позиции через ETF.
Например, в рамках некоторых стратегий торговли базисом инвесторы могут одновременно удерживать длинные позиции в BTC ETF и короткие позиции во фьючерсах на BTC. Когда фьючерсная премия сокращается, меняются расходы на финансирование или снижается доходность стратегии, учреждения могут одновременно закрывать обе стороны позиции. Это может выглядеть как продажа паев ETF, но не обязательно означает, что инвесторы заняли одностороннюю негативную позицию по BTC.
Потоки средств в ETF также отражают концентрацию продуктов. Крупные фонды благодаря большему объему активов и более высокой торговой активности могут принимать на себя больше институциональных корректировок. Значительный чистый отток из одного фонда не означает автоматически, что все инвесторы фондов предприняли одинаковые действия. Данные о потоках за 6 ноября иллюстрируют эту разницу. В тот день чистый отток из IBIT составил примерно $403 млн, тогда как Fidelity FBTC за тот же период зафиксировал чистый приток примерно $42,8 млн.
Поэтому, чтобы оценить, устойчиво ли институты сокращают распределение средств в BTC, инвесторам следует изучать изменения потоков в нескольких фондах, их продолжительность и общий размер активов, а не делать выводы только на основе чистого оттока из IBIT за один день. Еще важнее то, что данные о вложениях ETF не могут полностью отражать подверженность учреждения риску на других рынках. Некоторые учреждения могут одновременно удерживать спотовый BTC, фьючерсы, опционы или другие связанные активы, а изменения в одном фонде не раскрывают структуру их портфелей полностью.
Как связаны оттоки из ETF и ликвидации позиций BTC с кредитным плечом?
Оттоки из ETF и ликвидации позиций с кредитным плечом — разные рыночные механизмы, однако в периоды резкой волатильности цен они могут влиять друг на друга. Оттоки из ETF происходят главным образом через создание и погашение паев фондов и торговлю ценными бумагами, тогда как ликвидации позиций с кредитным плечом обычно происходят на криптовалютных рынках деривативов. Когда цена BTC снижается, длинные позиции с кредитным плечом могут быть принудительно закрыты из-за недостаточной маржи.
Если связанное с оттоками из ETF давление продаж на спотовом рынке снижает цену BTC, некоторые длинные позиции с высоким кредитным плечом могут приблизиться к ценам ликвидации. После того как торговые платформы закроют позиции в соответствии со своими правилами управления рисками, рынок может столкнуться с дополнительным давлением продаж.
Этот механизм может создать непрерывную обратную связь: давление спотовых продаж усиливается, цена BTC снижается, длинные позиции с кредитным плечом ликвидируются, волатильность рынка деривативов возрастает, а настроения на спотовом рынке в свою очередь меняются. Однако ликвидации позиций с кредитным плечом не обязательно запускаются оттоками из ETF. Макроэкономические новости, крупные спотовые сделки, концентрированная корректировка позиций по деривативам или внезапное снижение рыночной ликвидности также могут вызвать ценовую волатильность.
Кроме того, данные о чистых оттоках из ETF обычно рассчитываются и публикуются после окончания торгового дня, тогда как цены BTC и ликвидации на рынке деривативов происходят в реальном времени. Того факта, что оба события произошли в один день, недостаточно для доказательства того, что оттоки из ETF предшествовали снижению цены.
Возможна и обратная ситуация: цена BTC может сначала снизиться под влиянием других факторов, после чего инвесторы ETF сократят свои позиции, что в итоге отразится в данных за конец дня как чистый отток.
Поэтому анализ взаимосвязи ETF и ликвидаций требует более детальных данных о ценах, торгах и позициях, чтобы отличить потенциальное влияние оттоков капитала на изменение цен от реакции инвесторов на уже произошедшую рыночную волатильность.
Как инвесторы могут определить, отражают ли оттоки из ETF краткосрочную ребалансировку или устойчивое ослабление спроса?
Чистые оттоки из ETF не обязательно означают, что рынок вступил в долгосрочный нисходящий тренд. Для оценки их влияния необходимо определить, являются ли изменения потоков устойчивыми и сопровождаются ли они более широким снижением рыночного спроса.
Продолжительность оттоков. Крупный чистый отток за один день может быть результатом концентрированных корректировок небольшого числа учреждений или быть связан с завершением определенных торговых стратегий. Если в последующие торговые дни потоки вновь станут положительными, влияние на рынок может быть относительно ограниченным.
Напротив, если чистые оттоки продолжаются несколько торговых недель и распространяются с небольшого числа крупных фондов на большее число продуктов, возрастает важность оценки того, ослабевает ли общий спрос на распределение активов.
Совокупные вложения ETF и изменения чистых активов. Чистые активы ETF в долларах зависят как от цены BTC, так и от объема BTC, удерживаемого фондом. Поэтому снижение активов фонда не обязательно означает, что был погашен эквивалентный объем капитала.
Например, предположим, что объем BTC, удерживаемый ETF, остается неизменным, а цена BTC снижается на 10%. Чистые активы фонда в долларах также могут сократиться почти на 10%. В таком случае сокращение активов в основном вызвано изменением цены, а не погашением паев инвесторами.
Если чистый отток из ETF происходит одновременно с устойчивым снижением объема BTC в фондах, это служит более весомым подтверждением уменьшения спроса на базовый актив.
Наличие других покупателей на спотовом рынке. ETF представляют только одну часть спроса на рынке BTC. Спотовые инвесторы на биржах, компании, распределяющие активы, долгосрочные держатели и другие участники рынка могут обеспечивать поддержку покупок на разных ценовых уровнях.
Если ETF продолжают фиксировать чистые оттоки, но спотовая торговля BTC остается активной, а глубина книги ордеров сохраняется стабильной, цены могут не снизиться в аналогичной пропорции.
Условия риска на рынке деривативов. Открытый интерес (Open Interest, OI), ставки финансирования и фьючерсный базис могут помочь определить, является ли рыночное кредитное плечо концентрированным. Если оттоки из ETF происходят при наличии большого числа длинных позиций с высоким кредитным плечом, рынок может быть более чувствителен к дальнейшему снижению.
Однако если масштабные ликвидации уже снизили уровень кредитного плеча, часть давления принудительных продаж могла быть устранена. Поэтому для оценки устойчивого влияния оттоков из ETF инвесторам следует анализировать потоки капитала вместе с рыночной структурой, а не прогнозировать направление цены BTC исключительно по отрицательным показателям за несколько последовательных торговых дней.
Как розничные инвесторы могут использовать данные ETF для мониторинга рыночного риска BTC?
Для розничных инвесторов потоки средств в ETF могут служить дополнительным показателем для понимания изменений спроса на рынке Bitcoin, но не подходят в качестве единственного основания для торговых решений.
На практике инвесторы могут создать аналитическую структуру, включающую потоки капитала, спотовую ликвидность и риски на рынке деривативов.
| Показатель |
Основная функция |
Ключевые аспекты |
| Ежедневный чистый поток ETF |
Отслеживание краткосрочных изменений в создании и погашении паев |
Однодневная волатильность не отражает долгосрочный тренд |
| Недельный чистый поток ETF |
Оценка устойчивости изменений потоков |
Следует рассматривать вместе с динамикой за предыдущие несколько недель |
| Объем BTC в ETF |
Отслеживание изменений подверженности базовому активу |
Сроки раскрытия данных могут различаться между фондами |
| Объем спотовой торговли и глубина книги ордеров |
Оценка способности рынка поглощать давление продаж |
Высокий объем торгов не обязательно свидетельствует о сильной поддержке покупателей |
| Открытый интерес |
Отслеживание объема позиций по деривативам |
Не позволяет самостоятельно определить направление длинных и коротких позиций |
| Ставки финансирования и фьючерсный базис |
Отслеживание спроса на кредитное плечо и рыночных настроений |
Между торговыми платформами могут существовать различия |
Для инвесторов, ориентированных на средне- и долгосрочный тренд BTC, недельные чистые потоки ETF и изменения объема BTC в фондах обычно информативнее ежедневных данных, поскольку помогают снизить влияние краткосрочного торгового шума.
Инвесторам, сосредоточенным на краткосрочной ценовой волатильности, следует также учитывать глубину спотового рынка, позиции по деривативам и макроэкономические события. В частности, при ограниченной ликвидности или высоком рыночном кредитном плече цены могут быть более чувствительны к новому давлению продаж.
Инвесторам также не следует воспринимать чистые оттоки из ETF как автоматический сигнал к продаже. Изменения потоков средств на рынке ETF могут отставать от движения цен и также зависеть от арбитражных и хеджирующих стратегий. Даже при последовательных чистых оттоках цена BTC может восстановиться благодаря другой поддержке покупок, закрытию коротких позиций или улучшению рыночных ожиданий.
Более рациональный подход заключается в том, чтобы рассматривать данные ETF как источник информации о структуре капитала на рынке и сопоставлять их с другими показателями.
Заключение
В начале ноября 2026 года в американских спотовых Bitcoin ETF наблюдался концентрированный отток средств: с 2 по 6 ноября недельный чистый отток составил примерно $1,282 млрд. Значительная доля этой суммы пришлась на IBIT. Это изменение указывает на существенное краткосрочное ослабление спроса на капитал на рынке ETF и привлекло больше внимания к потенциальному давлению продаж, с которым может столкнуться цена BTC.
Однако чистый отток из ETF не означает, что эквивалентный объем Bitcoin немедленно поступает на биржи для продажи. После торговли паями ETF на вторичном рынке дальнейшее погашение паев фонда, продажа базовых активов или передача активов в натуральной форме зависят от механизма фонда и конкретных действий участников рынка.
Устойчивые оттоки могут оказывать давление на цену BTC за счет сокращения предельных покупок, корректировки подверженности базовым активам и влияния на рыночные ожидания. При ограниченной спотовой ликвидности и высоком кредитном плече на рынке деривативов это давление также может взаимодействовать с принудительными ликвидациями.
Однако цена BTC в конечном счете определяется спросом и предложением на всем рынке. ETF — лишь одна из его частей. Другие спотовые покупки, макроэкономическая среда, позиции по деривативам и риск-аппетит инвесторов имеют не меньшее значение.
Поэтому для понимания оттоков из спотовых Bitcoin ETF важно не просто определить, означает ли отток обязательное снижение BTC. Вместо этого инвесторам следует анализировать, как изменения потоков передаются ценам через создание и погашение паев, спотовую торговлю и рыночную ликвидность, а также способны ли другие участники рынка поглотить потенциальное давление продаж.
Часто задаваемые вопросы
Что означают чистые оттоки из спотовых Bitcoin ETF?
Чистые оттоки из спотовых Bitcoin ETF обычно означают, что объем капитала, связанный с погашением паев фонда, превысил объем капитала, связанный с созданием паев, за определенный отчетный период. Это отражает чистое изменение капитала на уровне паев фонда.
Означают ли чистые оттоки из ETF, что фонды продают BTC?
Не обязательно. Погашение за денежные средства может предусматривать продажу базового BTC, тогда как погашение в натуральной форме может быть завершено путем передачи BTC. Даже при погашении в натуральной форме учреждение, получающее активы, может решить удерживать их, а не продавать немедленно.
Почему устойчивые оттоки из ETF могут привести к снижению цены BTC?
Устойчивые чистые оттоки могут сократить дополнительные покупки, формируемые ETF, и создать потенциальное давление спотовых продаж через определенные процессы погашения. При ограниченной рыночной ликвидности эти изменения спроса и предложения могут усилить понижательное давление на BTC.
Означают ли оттоки из IBIT, что институциональные инвесторы полностью выходят из Bitcoin?
Это нельзя определить напрямую. Среди инвесторов IBIT могут быть учреждения, ориентированные на долгосрочное распределение активов, арбитражные трейдеры и другие участники рынка. Часть оттоков может быть связана с ребалансировкой активов или корректировкой торговых стратегий.
Как связаны оттоки из ETF и ликвидации позиций BTC с кредитным плечом?
Связанное с ETF давление спотовых продаж может влиять на цену BTC, а снижение цены может вызвать ликвидацию длинных позиций с кредитным плечом. Однако на оба явления могут влиять и другие рыночные факторы, поэтому их одновременное возникновение само по себе не устанавливает причинно-следственную связь.
Почему цена BTC может расти при чистых оттоках из ETF?
Поскольку ETF представляют лишь часть спроса на рынке BTC. Если другие спотовые покупки достаточно сильны или возникают закрытие коротких позиций и улучшение риск-аппетита, цена BTC все равно может вырасти.
Как инвесторы могут определить, продолжатся ли оттоки из Bitcoin ETF?
Инвесторы могут совместно оценивать ежедневные и недельные чистые потоки, объем BTC в фондах, объем спотовой торговли, глубину рынка, ставки финансирования фьючерсов и открытый интерес.