В ноябре 2026 года Anthropic завершила долгожданное первичное публичное размещение акций (IPO), став важным примером для понимания того, как оценки стоимости ИИ-компаний переходят на публичный рынок. Ранее компания достигла оценки примерно в $965 млрд в рамках частного финансирования. Цена IPO в итоге была установлена на уровне $83 за акцию, что соответствовало оценке примерно в $1,5 трлн. 19 ноября акции Anthropic открылись на уровне $111,50, а затем снизились и закрылись на отметке $97,17. Динамика акций в первый день торгов показала, что даже крупные ИИ-компании, пользующиеся спросом у институциональных инвесторов, постоянно переоцениваются публичным рынком с точки зрения перспектив роста и рисков.
Переход от частного финансирования к публичному рынку предполагает не только возможность свободно торговать акциями. Он также связан с различиями между правами, предоставляемыми привилегированными и обыкновенными акциями, количеством выпущенных акций, соглашениями о локапе, стоимостью капитала и ожиданиями относительно превращения роста в прибыль. В этой статье рассматриваются эти механизмы рынка капитала, анализируются причины, по которым оценка ИИ-компаний может пересматриваться после выхода на биржу, и объясняется, как инвесторы могут отличить долгосрочную стоимость компании от ее краткосрочной рыночной цены.
Основные выводы
- Оценка в рамках частного финансирования обычно определяется ценой сделки в конкретном раунде финансирования и не обязательно означает, что все акции компании могли бы быть проданы по той же цене.
- Частные привилегированные акции могут предусматривать специальные условия, такие как ликвидационные преференции и защита от разводнения. Их экономические права могут отличаться от прав обыкновенных акций, торгуемых на публичных рынках.
- Цены IPO определяются совместно компанией, андеррайтерами и институциональными инвесторами, тогда как рыночные цены после листинга формируются в ходе непрерывных операций купли-продажи.
- На оценку ИИ-компании после IPO могут влиять рост выручки, валовая маржа, капитальные затраты на вычислительные ресурсы, денежный поток и процентная среда.
- Относительно небольшой объем акций в свободном обращении на ранних этапах торгов может усиливать волатильность цен. Окончание периода локапа может изменить предложение акций, но не обязательно приводит к снижению их цены.
- Пересмотр оценки не обязательно означает ухудшение операционной деятельности компании. Он также может происходить, когда публичный рынок присваивает компании более высокую оценку. Ключевой вопрос заключается в том, соответствует ли цена ожиданиям относительно будущей прибыли.
Почему ИИ-компании могут получать столь высокие оценки на частном рынке?
В последние годы ИИ-компании демонстрируют быстрый рост объемов финансирования и оценок. Это отражает как ожидания коммерциализации технологий искусственного интеллекта, так и взгляды инвесторов на будущую структуру отрасли. В отношении компаний, разрабатывающих базовые модели, инвесторы оценивают не только текущую выручку, но и возможности моделей, корпоративную клиентскую базу, экосистемы разработчиков и потенциальные платформенные эффекты.
По сравнению со зрелыми публичными компаниями ИИ-компании на этапе быстрого роста часто вкладывают значительные средства в обучение моделей, инфраструктуру для инференса и разработку продуктов. Краткосрочная прибыль может быть низкой, либо компания может продолжать нести убытки, однако инвесторы частного рынка все равно могут присваивать ей высокую оценку, исходя из потенциального размера рынка и долгосрочных конкурентных преимуществ.
Структура инвесторов на частном рынке также является важным фактором. Крупные технологические компании, фонды венчурного капитала и суверенные фонды могут преследовать разные инвестиционные цели. Некоторые стратегические инвесторы могут учитывать не только финансовую доходность, но и партнерства в сфере облачных вычислений, технологические экосистемы или долгосрочные коммерческие отношения. Эти факторы могут влиять на переговоры о финансировании, но не означают, что все частные инвестиции обладают одинаковой стратегической ценностью.
Кроме того, сделки частного финансирования происходят сравнительно редко. После завершения раунда финансирования оценка компании может продолжать использоваться в течение длительного периода, тогда как цена акций публичной компании меняется ежедневно. Поэтому стабильность оценки на частном рынке иногда отражает более низкую частоту переоценки, а не отсутствие изменений в стоимости компании.
Почему оценка в рамках частного финансирования не равна фактической торговой стоимости всех акций?
Частное финансирование обычно осуществляется посредством выпуска акций в рамках конкретного раунда. Упоминаемая рынком оценка после привлечения средств часто рассчитывается на основе цены акции в новом раунде финансирования и соответствующего количества акций с учетом полного разводнения.
Например, предположим, что ИИ-компания выпускает акции для новых инвесторов по $100 за акцию и на основе этой цены достигает оценки после привлечения средств в $100 млрд. Это не означает, что на рынке достаточно покупателей, готовых приобрести все акции компании по той же цене. Фактическая сделка может охватывать лишь очень небольшую долю капитала компании.
Еще важнее то, что инвесторы разных раундов финансирования могут получать разные права. Частные привилегированные акции могут включать ликвидационные преференции, положения о защите от разводнения, механизмы выкупа или другие защитные механизмы. Владельцы обыкновенных акций обычно не получают эти права автоматически. Поэтому цену привилегированных акций в раунде финансирования нельзя считать полностью эквивалентной цене обыкновенных акций.
Предположим, инвестор владеет акциями с определенной ликвидационной преференцией. Если компания будет продана по более низкой цене, инвестор может получить выплату до владельцев обыкновенных акций. Это право имеет экономическую ценность, однако ее конкретный размер зависит от структуры капитала компании и условий договора.
Следовательно, чтобы определить, является ли частная оценка значимым ориентиром, необходимо понимать объем финансирования, классы акций, преимущественные права и метод расчета количества акций. Для инвесторов оценка в рамках раунда финансирования является индикатором рыночных ожиданий, а не единой ценой, которую могут реализовать все акционеры.
Почему IPO меняет механизм формирования оценки ИИ-компании?
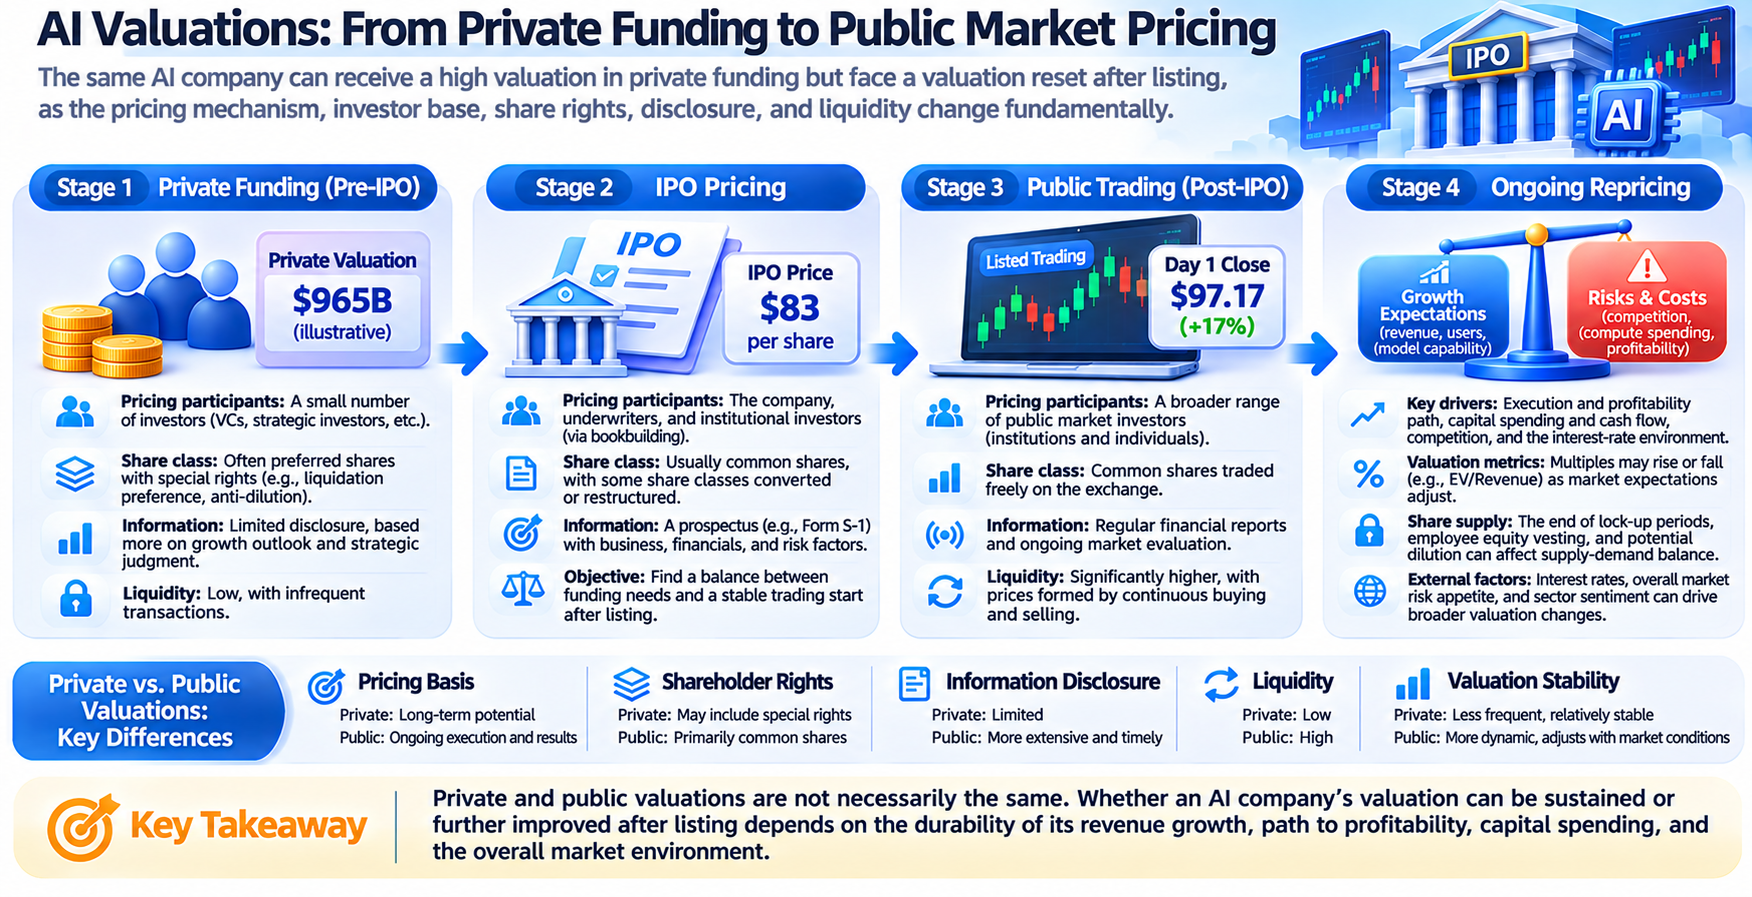
IPO переводит компанию из среды финансирования, основанной преимущественно на частных переговорах, на публичный рынок ценных бумаг с более широким участием инвесторов. В процессе размещения компания и ее андеррайтеры определяют цену предложения с учетом финансовых показателей, оценок сопоставимых компаний, рыночных условий и спроса со стороны институциональных инвесторов.
Этот процесс обычно включает сбор заявок и формирование книги заявок. Институциональные инвесторы могут указать количество акций, которое они хотят приобрести, и цену, которую готовы заплатить. Затем андеррайтеры оценивают рыночный спрос и согласовывают окончательную цену с эмитентом. Цена размещения должна соответствовать потребностям компании в финансировании и одновременно учитывать устойчивость торгов после листинга.
После начала публичных торгов механизм ценообразования меняется еще больше. Рыночная цена больше не определяется в рамках одних переговоров о финансировании. Вместо этого на нее постоянно влияют действия инвесторов по покупке и продаже. Разные инвесторы могут делать разные выводы о росте отрасли ИИ, прибыльности компании и рисках ее оценки. Эти ожидания непрерывно отражаются в цене акций через торговлю.
IPO Anthropic в 2026 году продемонстрировало этот переход. Первоначально объявленный диапазон цены размещения составлял $70–$78 за акцию. Окончательная цена размещения была повышена до $83, а в первый день акции торговались выше цены размещения. Это показывает, что цена размещения и цена на публичном рынке не являются одним и тем же понятием.
Однако рост в первый день не означает, что рынок завершил долгосрочную оценку компании. Цена торгов на ранних этапах после IPO может зависеть от предложения акций, рыночных настроений и краткосрочных потребностей в капитале. Способность компании поддерживать свою оценку в долгосрочной перспективе должна подтверждаться последующими финансовыми отчетами и операционными результатами.
Как конвертация привилегированных акций в обыкновенные влияет на публичную оценку компании?
В ходе частного финансирования компания может иметь несколько серий привилегированных акций. Инвесторы, участвовавшие в разные периоды, могут иметь различные права на ликвидацию, конвертацию или другие экономические права. До и после IPO эти акции обычно должны быть конвертированы или реорганизованы в соответствии с уставом компании и связанными с ним договоренностями.
Для многих компаний квалифицированное IPO может запускать конвертацию привилегированных акций в обыкновенные. После конвертации некоторые первоначальные специальные права могут прекратить действие, а акции инвесторов переходят в более унифицированную систему ценообразования публичного рынка. Однако фактический коэффициент конвертации и любые сохраняющиеся права необходимо определять на основании конкретного проспекта эмиссии.
Этот процесс может изменить структуру экономических прав разных акционеров и требует от инвесторов повторной оценки количества акций с учетом полного разводнения. Помимо выпущенных обыкновенных акций, инвесторам необходимо учитывать опционы сотрудников, акции с ограничениями, конвертируемые ценные бумаги и другие потенциальные акции.
Документы Anthropic по размещению раскрывали относительно сложную структуру капитала и корпоративного управления, включая разные классы обыкновенных акций, параллельное частное размещение и вопросы, связанные с расчетами по долевому вознаграждению сотрудников. Эти механизмы показывают, что при оценке публичной стоимости крупной ИИ-компании инвесторы не могут просто умножить цену акций на непроверенное количество акций.
Для инвесторов публичного рынка понимание экономической доли, представляемой каждой акцией, количества акций с учетом полного разводнения и прав корпоративного управления является важной предпосылкой для сравнения оценок разных ИИ-компаний.
Почему после выхода на биржу у ИИ-компаний может происходить сжатие мультипликаторов?
Сжатие оценочных мультипликаторов означает ситуацию, при которой выручка или прибыль компании продолжают расти, но инвесторы готовы платить меньше за каждую единицу выручки или прибыли. Например, если выручка компании растет на 40%, но рынок присваивает ей значительно более низкий мультипликатор выручки, ее общая рыночная капитализация все равно может снизиться.
Для ИИ-компаний оценочные мультипликаторы обычно зависят от ожиданий роста, нормы прибыли, конкурентной среды и стоимости капитала. На этапе частного финансирования инвесторы могут уделять больше внимания будущей доле рынка и долгосрочным технологическим преимуществам. После выхода компании на публичный рынок квартальный рост выручки, удержание клиентов, структура затрат и денежный поток могут подвергаться более тщательному анализу.
Предположим, что на момент выхода на биржу годовая выручка ИИ-компании составляет $10 млрд, а рынок присваивает ей мультипликатор выручки 30x, что соответствует стоимости предприятия примерно в $300 млрд. В следующем году выручка увеличивается до $15 млрд, но рынок снижает мультипликатор выручки до 15x. Тогда стоимость предприятия компании может сократиться до $225 млрд.
Этот пример показывает, что даже при росте выручки на 50% оценка компании может снизиться на 25%. Ключевой вопрос не в том, прекратился ли рост бизнеса, а в том, изменилось ли мнение рынка о будущих темпах роста, прибыльности или риске.
ИИ-компаниям необходимо уделять особое внимание инвестициям в вычислительные ресурсы. Если быстрый рост выручки зависит от постоянного увеличения закупок GPU, расходов на облачные вычисления и затрат на исследования и разработки, инвесторам необходимо оценить, какая часть дополнительной выручки в итоге сможет превратиться в прибыль и свободный денежный поток. Сам по себе рост выручки не может поддерживать какой-либо конкретный уровень оценки.
Почему процентные ставки и склонность рынка к риску влияют на цену IPO ИИ-компаний?
Оценки быстрорастущих ИИ-компаний обычно включают значительную долю, основанную на ожиданиях будущей прибыли. Когда инвесторы ожидают, что компания будет генерировать существенный свободный денежный поток через несколько лет, изменения процентных ставок и премий за риск могут влиять на текущую стоимость этих будущих денежных потоков.
При прочих равных условиях чем выше доходность, требуемая рынком, тем ниже ожидаемая текущая стоимость отдаленных денежных потоков. Поэтому при росте безрисковых процентных ставок или требуемой инвесторами компенсации за риск компании роста, которые еще не достигли устойчивой прибыльности, могут столкнуться с более значительным давлением на оценку.
Публичные рынки также отличаются сильной взаимосвязью между классами активов. Институциональные инвесторы должны распределять капитал между технологическими акциями, облигациями, денежными средствами и другими активами. При росте рыночной волатильности изменения в распределении капитала могут повлиять на цену акций компании, даже если ее операционные показатели существенно не изменились.
Это отличается от частного рынка. Фонды прямых инвестиций и венчурного капитала обычно работают с более длительными инвестиционными циклами и зависят от условий фондов, механизмов выхода и ограничений ликвидности. Инвесторы публичного рынка могут корректировать свои позиции чаще, поэтому цены акций могут быстрее отражать изменения макроэкономической среды.
Во время листинга Anthropic в ноябре 2026 года акции технологических компаний США в целом были волатильными, а рынок также уделял внимание масштабам инвестиций в ИИ, ожиданиям относительно процентных ставок и корпоративной прибыльности. Это показывает, что публичную оценку отдельной ИИ-компании нельзя анализировать независимо от более широкой финансовой среды.
Почему небольшой объем акций в свободном обращении может усиливать волатильность в начале торгов?
Общее количество акций компании не равно числу акций, которыми можно свободно торговать. После IPO часть акций, принадлежащих основателям, сотрудникам и ранним инвесторам, может подпадать под соглашения о локапе или ограничения на перепродажу ценных бумаг. В результате объем акций в свободном обращении на ранних этапах торгов может быть относительно небольшим.
Когда спрос высок, а количество доступных для торговли акций ограничено, давление со стороны покупателей может быстро повысить цену акций. Однако такой рост не обязательно означает, что все акции можно было бы продать по текущей рыночной цене. Указанная общая рыночная капитализация представляет собой общую оценку, рассчитанную на основе предельной цены сделки, а не денежную стоимость, которую можно было бы получить при фактической продаже всех акций компании.
И наоборот, при ослаблении спроса на ранних этапах торгов небольшой объем акций в свободном обращении также может усиливать волатильность цены. Для ИИ-компаний с высокой оценкой изменения рыночных ожиданий могут вызывать значительные краткосрочные корректировки.
Поэтому при анализе акций после IPO инвесторам необходимо учитывать размер размещения, долю акций в публичном обращении, средний дневной объем торгов и структуру институционального владения. Одного роста в первый день недостаточно для оценки долгосрочного спроса инвесторов, как и краткосрочную торговую цену нельзя напрямую приравнивать к устойчивой внутренней стоимости.
Для крупного IPO ИИ-компании размер размещения может быть значительным. Однако если общая оценка компании еще выше, доля акций, свободно обращающихся на ранних этапах, все равно может быть ограничена. Фактическую ликвидность следует оценивать на основе данных окончательного проспекта эмиссии и раскрытий биржи.
Почему окончание периода локапа может стать моментом пересмотра оценки?
Период локапа после IPO обычно ограничивает возможность некоторых действующих акционеров продавать свои акции сразу после листинга. Конкретная продолжительность и исключения определяются соответствующими соглашениями. На рынке распространен срок в 180 дней, но не все IPO используют одинаковую схему.
После окончания периода локапа часть ранее ограниченных акций может постепенно стать доступной для продажи. Это означает увеличение потенциального предложения акций, и рынку необходимо поглотить акции, которые ранние инвесторы, сотрудники или другие акционеры могут решить продать.
Однако окончание периода локапа не означает, что эти акционеры обязательно будут продавать акции. Фактические решения о продаже зависят от инвестиционных целей акционеров, налоговых соображений, торговых планов, ограничений на инсайдерскую торговлю и ожиданий относительно результатов компании. Некоторые долгосрочные инвесторы могут продолжить удерживать акции, а некоторые сотрудники могут продать часть своих активов для диверсификации.
Для ИИ-компаний долевое вознаграждение сотрудников может быть значительным, поэтому условия локапа и графики вестинга являются важными факторами. Если большое количество потенциальных акций становится доступным для торговли примерно одновременно, рынок может стать более чувствительным к изменениям предложения.
Инвесторам следует оценивать влияние на основе конкретного количества акций, доступных для продажи, условий торговли и среднего дневного объема торгов, а не автоматически считать окончание периода локапа негативным фактором. Ключевым вопросом является соотношение между дополнительным потенциальным предложением и фактическим рыночным спросом.
Как инвесторы могут отличить снижение оценки ИИ-компании от ухудшения фундаментальных показателей?
Снижение цены акций ИИ-компании после IPO может иметь разные причины. Иногда оно связано с операционными проблемами, такими как замедление роста выручки, потеря клиентов или увеличение затрат. В других случаях оно отражает изменения рыночных процентных ставок, склонности к риску или оценочных мультипликаторов. Эти ситуации требуют разных подходов к анализу.
- Инвесторы могут оценить, соответствуют ли операционные показатели компании прежним ожиданиям. Рост выручки, валовая маржа, удержание корпоративных клиентов, вычислительные расходы и операционный денежный поток помогают определить, улучшается ли бизнес-модель. Если компания продолжает операционный рост, но ее оценочный мультипликатор снижается, изменение может преимущественно отражать сдвиг в рыночных стандартах ценообразования.
- Инвесторам необходимо отличать бухгалтерскую прибыль от денежного потока. Некоторые ИИ-компании могут нести значительные расходы или капитальные затраты из-за долевого вознаграждения, исследований и разработок, а также закупки оборудования. Инвесторам следует сосредоточиться на темпах расходования денежных средств, потребностях в финансировании и потенциальном будущем разводнении капитала, а не оценивать стоимость компании по одному показателю прибыли.
- Инвесторам следует анализировать изменения оценок сопоставимых компаний. Если у нескольких ИИ-компаний или компаний в сфере облачных вычислений одновременно происходит сжатие оценок, это может отражать изменение отраслевых премий за риск. Если существенно отклоняется только одна компания, инвесторам следует дополнительно изучить ее специфические операционные риски.
- Инвесторам также следует оценивать, может ли компания продолжать создавать конкурентные преимущества. Возможности ИИ-моделей, ценообразование продуктов, отношения с корпоративными клиентами и темпы технологических итераций влияют на долгосрочные ожидания прибыли. Однако эти преимущества должны постепенно подтверждаться проверяемыми операционными данными.
Следовательно, снижение оценки не является ни доказательством неудачи компании, ни автоматическим признаком недооцененности ее акций. Только с учетом будущих денежных потоков, стоимости капитала и конкурентной среды инвесторы могут определить, имеет ли изменение цены обоснованные причины.
Как инвесторам сформировать систему оценки для IPO ИИ-компании?
Для ИИ-компании, переходящей с частного на публичный рынок, инвесторы могут сформировать аналитическую систему, охватывающую структуру капитала, операционные результаты, оценку и рыночные условия торгов.
- Уточните основу оценки. Инвесторам необходимо различать оценку в раунде финансирования, оценку IPO, общую рыночную капитализацию после листинга и стоимость предприятия. Также следует изучить количество акций с учетом полного разводнения, денежные средства, долг и потенциальное долевое вознаграждение. Эти различные показатели оценки нельзя сравнивать напрямую.
- Анализируйте качество финансового роста. Помимо выручки инвесторам следует учитывать темпы ее роста, валовую маржу, концентрацию клиентов, вычислительные расходы и операционный денежный поток. Для компаний, еще не достигших устойчивой прибыльности, мультипликаторы выручки можно использовать для первоначального сравнения, но их необходимо оценивать вместе с будущей нормой прибыли и устойчивостью роста.
- Оценивайте структуру торгов на публичном рынке. Размер размещения, объем акций в свободном обращении, период локапа, институциональное владение и возможные планы дополнительного размещения могут влиять на спрос и предложение акций после листинга. Для компаний с высокой оценкой и значительным вниманием рынка краткосрочные цены могут не двигаться синхронно с изменениями фундаментальных показателей.
- Разрабатывайте разные операционные сценарии. Инвесторы могут отдельно оценивать стоимость в сценариях, где рост выручки остается высоким, постепенно замедляется или сталкивается с усилением конкуренции, а также учитывать капитальные затраты и стоимость финансирования. Сценарный анализ не предсказывает, что определенная цена акции обязательно будет достигнута. Вместо этого он выявляет предположения о росте, заложенные в текущую цену.
- Продолжайте проверять, соответствует ли компания операционным ожиданиям, сформированным во время IPO. Для ИИ-компаний технологический прогресс и рост числа пользователей могут стимулировать расширение выручки, однако долгосрочная оценка в конечном итоге должна соответствовать устойчивой прибыльности.
Заключение
Переход от частной оценки к ценообразованию на публичном рынке означает не просто смену каналов финансирования. Это также изменение механизма формирования оценки ИИ-компании. Цены частного финансирования могут зависеть от структуры инвесторов, специальных условий по акциям и ожиданий долгосрочного роста, тогда как цены акций после листинга должны постоянно выдерживать проверку рыночной ликвидностью, финансовыми раскрытиями и склонностью к риску.
IPO Anthropic в 2026 году представляет реальный пример этого процесса. Ее оценка при IPO была значительно выше предыдущей оценки в рамках частного финансирования, однако волатильность цен в ходе публичных торгов также показала, что ценообразование при размещении и рыночное ценообразование являются разными процессами. Возможность поддерживать оценку в будущем по-прежнему будет зависеть от операционных результатов компании и оценки рынком долгосрочной доходности.
Для инвесторов важно не просто сравнивать оценку IPO с предыдущей частной оценкой. Вместо этого им необходимо понимать права, связанные с различными классами акций, количество акций с учетом полного разводнения, стоимость капитала и ожидания относительно денежных потоков. Только сочетание анализа структуры капитала, качества операционной деятельности и механизмов торгов на публичном рынке позволяет точнее оценивать изменения стоимости ИИ-компании после выхода на биржу.
Часто задаваемые вопросы
Почему оценка ИИ-компании при IPO может быть выше ее предыдущей частной оценки?
Это может быть связано с ростом выручки, более высоким рыночным спросом, изменениями условий финансирования или большим оптимизмом инвесторов относительно долгосрочных перспектив компании. Однако оценки частного и публичного рынков могут основываться на разных показателях, поэтому инвесторам необходимо подтверждать количество акций и связанные с ними права при сравнении.
Равна ли оценка в рамках частного финансирования рыночной стоимости всех акций компании?
Не обязательно. Частная оценка обычно рассчитывается на основе цены сделки в конкретном раунде финансирования. Соответствующие акции могут иметь специальные права, а фактическое количество торгуемых акций может быть ограниченным.
Означает ли рост акций ИИ-компании в первый день, что ее оценка обоснованна?
На основании только этого нельзя сделать окончательный вывод. На цену первого дня могут влиять цена размещения, объем акций в свободном обращении и рыночные настроения. Для долгосрочной оценки по-прежнему необходима поддержка со стороны операционных данных и денежных потоков.
Почему цена акций ИИ-компании может снижаться даже при росте выручки?
Если рынок снижает мультипликатор выручки, увеличивает премию за риск или уменьшает ожидания относительно будущей прибыли, рыночная капитализация компании может сократиться даже при росте выручки.
Обязательно ли окончание периода локапа после IPO вызывает снижение цены акций?
Не обязательно. Окончание периода локапа увеличивает количество акций, которые потенциально могут быть проданы. Фактическое влияние на цену зависит от готовности акционеров продавать, рыночного спроса и торговой ликвидности.
Какие показатели наиболее важны для анализа оценки IPO ИИ-компании?
Инвесторам необходимо учитывать рыночную капитализацию с учетом полного разводнения, стоимость предприятия, рост выручки, валовую маржу, расходование денежных средств, капитальные затраты, долевое вознаграждение, объем акций в свободном обращении и условия локапа. Не следует полагаться на один оценочный мультипликатор.