10 ноября 2026 года Wells Fargo повысил оценку сектора инфраструктуры ИИ в США с негативной до нейтральной после существенной коррекции акций производителей полупроводников, которая улучшила оценки компаний и соотношение риска и доходности. Однако банк также отметил, что к 2028 году капитальные расходы на ИИ могут вносить значительно меньший вклад в рост корпоративной прибыли, поскольку замедление роста расходов и увеличение амортизационных отчислений могут оказать давление на прибыль на акцию.
Это означает, что строительство новых центров обработки данных для ИИ не обязательно приведет к росту будущей прибыли связанных с ними компаний. Для инвесторов важнее другие вопросы: когда вложенные сегодня средства начнут приносить выручку? Как амортизация такого оборудования, как GPU, повлияет на прибыль? Как изменятся оценки технологических акций, если спрос на ИИ продолжит расти, но медленнее, чем ожидает рынок? В этой статье рассматриваются эти вопросы.
Основные выводы
-
Капитальные расходы на ИИ остаются высокими. Крупные технологические компании продолжают инвестировать в GPU, серверы, центры обработки данных и энергетическую инфраструктуру, поддерживая спрос по всей цепочке поставок.
-
2028 год является потенциальным периодом для мониторинга рисков, а не подтвержденной точкой разворота отрасли. Рынок обеспокоен замедлением роста капитальных расходов при продолжающемся увеличении амортизационных расходов по ранее сделанным инвестициям.
-
Между капитальными расходами и признанием прибыли существует временной разрыв. При покупке оборудования компании сталкиваются с оттоком денежных средств, а связанные с ним расходы обычно постепенно признаются в отчете о прибылях и убытках в течение срока полезного использования активов.
-
Темпы обновления GPU могут влиять на инвестиционную доходность. Повышение производительности чипов нового поколения может сократить срок экономически эффективного использования старого оборудования.
-
Рост выручки центров обработки данных для ИИ не обязательно означает улучшение свободного денежного потока. Обновление оборудования, расходы на финансирование и операционные затраты могут продолжать требовать капитала.
-
Риски различаются между компаниями в цепочке поставок. Поставщики чипов, платформы облачных вычислений и операторы центров обработки данных сталкиваются с существенно разным давлением на прибыль и денежные потоки.
Почему инвестиции в центры обработки данных для ИИ продолжают расти?
Непосредственным фактором роста инвестиций в центры обработки данных для ИИ остается спрос на вычислительные ресурсы для обучения ИИ-моделей, инференса и корпоративных приложений.
По сравнению с традиционными центрами обработки данных, центры обработки данных для ИИ обычно требуют больше высокопроизводительных GPU, ускорителей, высокоскоростных сетей и специализированных систем охлаждения. Для обучения больших моделей необходимы значительные ресурсы параллельных вычислений. По мере развития ИИ-агентов, корпоративной автоматизации и мультимодальных приложений нагрузка на инференс также может продолжать расти.
В 2026 году инвестиции в инфраструктуру ИИ остаются значительными. Согласно данным IDC, опубликованным 6 ноября, глобальные расходы на инфраструктуру ИИ достигли $121,4 млрд во втором квартале 2026 года, увеличившись примерно на 53% в годовом выражении. IDC также повысила прогноз на весь год до $521 млрд. Этот показатель в основном включает инфраструктуру, такую как серверы для ИИ и системы хранения данных, и не полностью сопоставим с более широкими капитальными расходами, включающими землю, здания, электроснабжение и другие строительные проекты.
В то же время JPMorgan ожидает, что глобальные капитальные расходы, связанные с ИИ, достигнут примерно $900 млрд в 2026 году. Хотя показатели различаются в зависимости от охвата расчетов, все они отражают роль ИИ как важного фактора глобальных инвестиций в технологическую инфраструктуру.
Однако больший объем инвестиций не означает, что все новые вычислительные мощности смогут немедленно приносить выручку. Центры обработки данных могут проходить длительный путь от планирования и согласований до строительства и ввода в эксплуатацию. Даже после покупки GPU необходимо обеспечить электроснабжение, сетевую инфраструктуру, системы охлаждения и клиентские рабочие нагрузки, прежде чем можно будет создать пригодные для использования вычислительные мощности. Поэтому рост капитальных расходов на ИИ отражает инвестиционные ожидания компаний в отношении будущего спроса, а не уже полученную прибыль.
Почему 2028 год может стать переломным моментом с точки зрения давления на прибыль от ИИ?
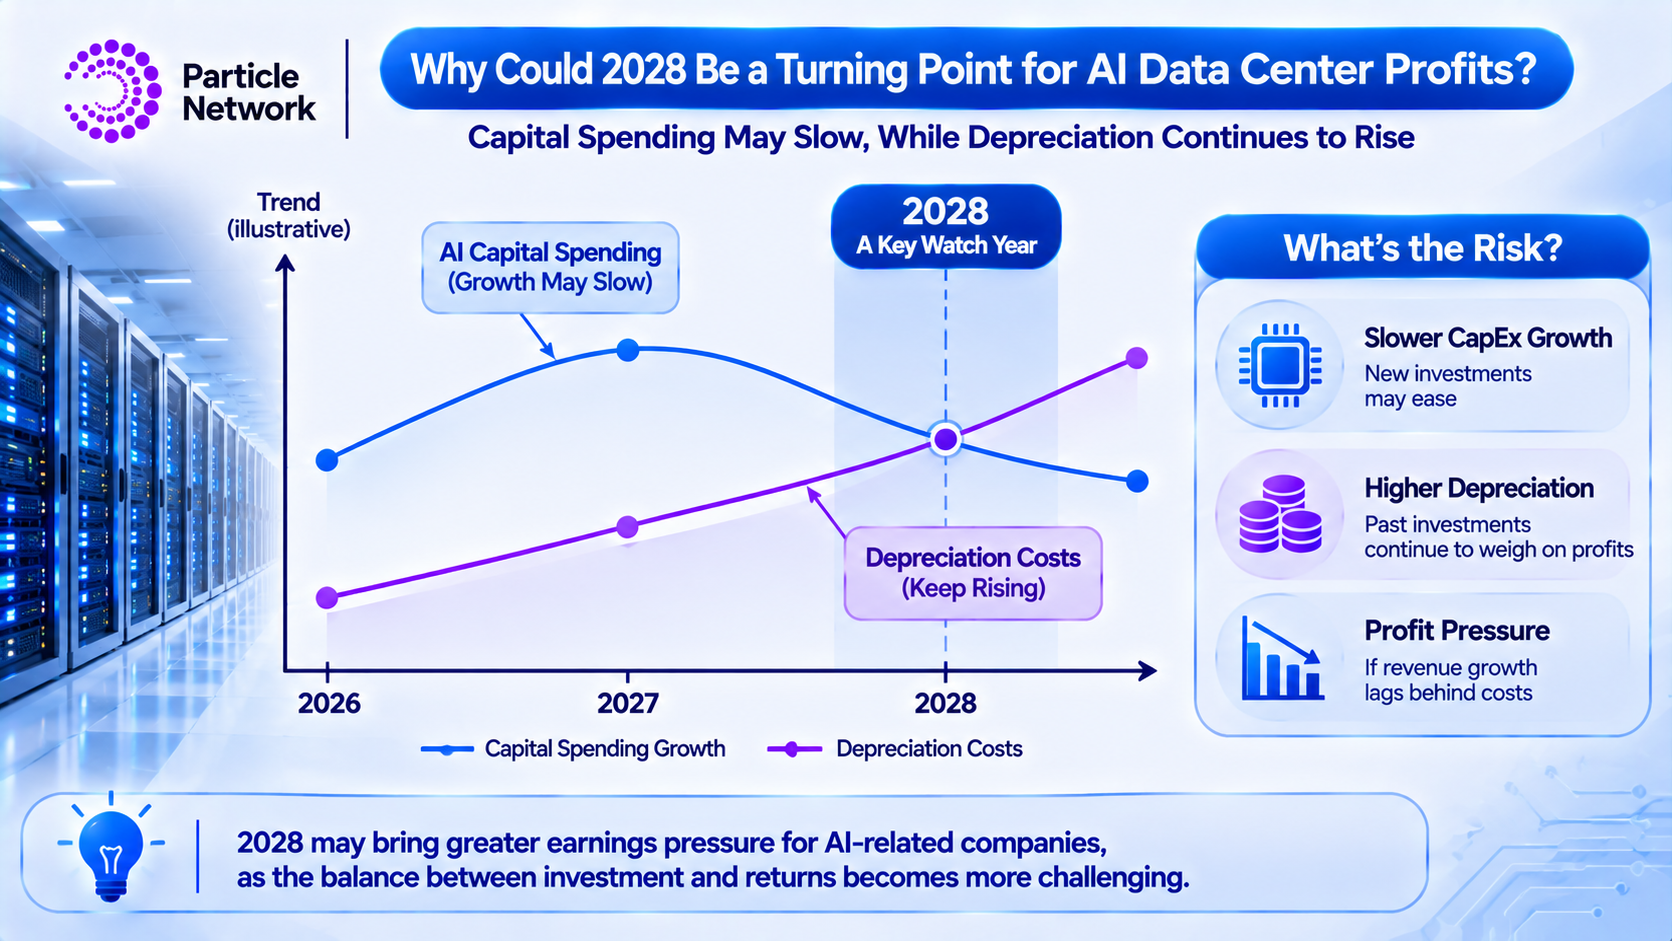
Внимание к 2028 году в основном связано с потенциальными изменениями во взаимосвязи между ростом капитальных расходов на ИИ, получением выручки и амортизацией оборудования.
В период быстрого расширения инфраструктуры ИИ капитальные расходы крупных технологических компаний могут напрямую увеличивать заказы на чипы, серверы, сетевое оборудование и услуги центров обработки данных. Эти закупочные расходы становятся выручкой для компаний верхних звеньев цепочки поставок и поддерживают рост прибыли по всей связанной цепочке.
Однако капитальные расходы не могут бесконечно сохранять одинаково высокие темпы роста. После завершения первого этапа масштабного строительства инфраструктуры дополнительные инвестиции могут постепенно смещаться в сторону обновления оборудования, оптимизации мощностей и более целенаправленного расширения. Даже если общий объем инвестиций остается высоким, его годовой рост может существенно замедлиться.
В анализе за ноябрь 2026 года Wells Fargo отметил, что капитальные расходы, связанные с ИИ, обеспечили примерно 8 процентных пунктов роста прибыли компаний из индекса S&P 500 за предыдущий год. Ожидается, что этот вклад сохранится в 2027 году, но может значительно ослабнуть в 2028 году по мере роста амортизационных расходов.
Суть этой оценки заключается не в прогнозе прекращения строительства центров обработки данных для ИИ в 2028 году. Она отражает обеспокоенность тем, что одновременно могут измениться два фактора. С одной стороны, новые капитальные расходы могут вносить меньший предельный вклад в рост выручки цепочки поставок. С другой стороны, ранее приобретенное оборудование может начать формировать устойчиво высокие амортизационные расходы.
Если дополнительная выручка от услуг ИИ не сможет своевременно покрывать амортизационные, операционные и финансовые расходы, рост прибыли может быть ограничен.
Однако это по-прежнему сценарный прогноз, а не гарантированный результат. Если коммерциализация ИИ ускорится, загрузка вычислительных мощностей повысится или затраты на единицу вычислений снизятся, дополнительная выручка все еще может компенсировать это давление на расходы. Поэтому 2028 год следует рассматривать как важный период для проверки рынком отдачи от инвестиций в ИИ, а не как подтвержденную дату спада отрасли.
Почему капитальные расходы на центры обработки данных для ИИ превращаются в амортизационное давление?
Капитальные расходы (CapEx) — это затраты компаний на приобретение или создание долгосрочных активов, таких как GPU, серверы, здания центров обработки данных и энергетическое оборудование.
В отличие от повседневных операционных расходов, затраты, которые могут быть капитализированы, обычно не признаются полностью в отчете о прибылях и убытках в периоде покупки. Сначала они учитываются как активы, а затем постепенно амортизируются в течение предполагаемого срока полезного использования. Например, если компания приобретает серверное оборудование на $10 млрд и применяет линейный метод амортизации в течение пяти лет без ликвидационной стоимости, она может признавать примерно $2 млрд амортизационных расходов ежегодно.
Это означает, что покупка оборудования приводит к крупному первоначальному оттоку денежных средств, в то время как ее влияние на отчет о прибылях и убытках может сохраняться годами. Этот временной разрыв особенно важен для центров обработки данных для ИИ.
Если компании совершают крупные закупки оборудования как в 2026, так и в 2027 году, амортизационные расходы по нескольким этапам инвестиций могут одновременно повлиять на отчет о прибылях и убытках к 2028 году. Даже если рост новых капитальных расходов в этом году замедлится, амортизационные расходы по предыдущим инвестициям не исчезнут сразу.
Кроме того, ИИ-чипы быстро обновляются. По мере того как GPU нового поколения предлагают более высокую вычислительную производительность и энергоэффективность, экономическая ценность старого оборудования может снижаться, что требует от компаний пересматривать предполагаемые сроки полезного использования и риски обесценения.
При этом сроки полезного использования существенно различаются между типами активов. Здания центров обработки данных, энергосистемы и объекты охлаждения обычно имеют более длительный срок полезного использования, тогда как вычислительное оборудование, такое как GPU и серверы, имеет относительно короткие циклы обновления. Поэтому оценивать все инвестиции в центр обработки данных исключительно на основе цикла обновления GPU нельзя. Давление амортизации зависит не только от объема вложений, но и от того, какие активы были приобретены, как долго предполагается их использовать и сможет ли связанное с ними оборудование генерировать достаточную выручку в течение жизненного цикла.
Почему рост спроса на ИИ не обязательно ведет к увеличению прибыли?
Рост спроса на ИИ может увеличить использование вычислительных мощностей, но конечная прибыльность компании также зависит от стоимости услуг, операционных затрат и использования активов. Для крупных компаний в сфере облачных вычислений выручка от ИИ в основном формируется за счет аренды вычислительных мощностей, услуг облачных платформ и связанных программных продуктов. Если клиентский спрос продолжит расти, компании смогут увеличивать выручку благодаря повышению загрузки серверов и расширению масштаба услуг.
Однако если большие объемы новых мощностей центров обработки данных начнут работать примерно одновременно, рынок может столкнуться с более интенсивной ценовой конкуренцией. Даже если использование вычислительных ресурсов продолжит расти, выручка на единицу вычислительной мощности может снизиться.
При этом сохраняются затраты на закупку GPU, электроэнергию, охлаждение, сети и обслуживание. Некоторым компаниям также может потребоваться выплачивать проценты по финансированию или закупать дополнительные вычислительные ресурсы у партнеров. В результате ИИ-направления могут демонстрировать рост выручки при одновременном снижении рентабельности.
Повышение эффективности ИИ-моделей также может изменить структуру спроса на вычисления. Новые модели могут снижать вычислительную стоимость отдельных задач за счет более эффективных методов инференса. Это способно расширить спектр применения ИИ, но также может повлиять на ценовую силу некоторых вычислительных сервисов.
Если рост спроса благодаря снижению затрат будет достаточно быстрым, компании все еще смогут увеличить прибыль. Если рыночная конкуренция приведет к снижению цен быстрее, чем будут сокращаться затраты, прибыльность может оказаться под давлением. Поэтому для оценки доходности инвестиций в центры обработки данных для ИИ необходимо анализировать фактическую загрузку вычислительных ресурсов, выручку от услуг, операционную маржу и клиентский спрос, а не только количество развернутых GPU.
Почему свободный денежный поток может быть важнее роста выручки?
Свободный денежный поток (FCF) обычно используется для оценки средств, которые остаются после формирования денежных средств от операционной деятельности и вычета капитальных расходов. Для компаний, управляющих центрами обработки данных для ИИ с высокими капитальными вложениями, свободный денежный поток может показать, нужно ли им и далее полагаться на внешнее финансирование для поддержки расширения.
Например, компания в сфере облачных вычислений может демонстрировать устойчивый рост операционного денежного потока. Однако если расходы на GPU и строительство центров обработки данных растут быстрее, ее свободный денежный поток все равно может снижаться или даже стать отрицательным.
Это не обязательно означает, что компания потерпела неудачу в операционной деятельности. Компании на этапе быстрого расширения могут намеренно увеличивать инвестиции, стремясь к большей будущей доле рынка. Однако если высокие капитальные расходы в течение длительного периода не преобразуются в достаточную выручку и денежную отдачу, компания может столкнуться с более сильным давлением в сфере финансирования.
В отчете за октябрь 2026 года JPMorgan отметил, что способы финансирования инвестиций в инфраструктуру ИИ меняются. Некоторые крупные технологические компании все чаще используют долговое и акционерное финансирование для поддержки строительства, а не полагаются исключительно на собственный свободный денежный поток.
Этот сдвиг влияет на компании не одинаково. Крупные технологические компании со сложившимся облачным бизнесом, рекламной выручкой и значительными денежными резервами обычно обладают более сильными возможностями финансирования. Напротив, операторы центров обработки данных, которые в значительной степени зависят от одного клиента, внешнего долга или постоянного акционерного финансирования, могут быть более чувствительны к процентным ставкам и условиям рынка капитала.
Для инвесторов рост выручки — лишь первый уровень анализа. Более важно определить, может ли дополнительная выручка генерировать операционный денежный поток и потребуется ли в будущем продолжать наращивать капитальные расходы.
6. С какими различными рисками сталкиваются поставщики чипов, компании облачных вычислений и операторы центров обработки данных?
Цепочка поставок для центров обработки данных ИИ включает несколько сегментов, но изменения капитальных расходов влияют на компании по-разному.
| Тип компании |
Представительные компании |
Основные источники выручки |
Ключевые риски |
| Поставщики ИИ-чипов |
NVIDIA, AMD |
Продажи GPU, ускорителей и сопутствующих продуктов |
Замедление роста закупок клиентов, конкуренция и изменения валовой маржи |
| Платформы облачных вычислений |
Microsoft, Amazon, Alphabet |
Облачные вычисления и услуги ИИ |
Капитальные расходы, амортизация, стоимость услуг и инвестиционная доходность |
| Поставщики услуг центров обработки данных и вычислительных ресурсов |
CoreWeave, IREN и другие |
Аренда вычислительных мощностей, центры обработки данных и связанные услуги |
Расходы на финансирование, обновление оборудования и концентрация клиентов |
| Поставщики энергетической инфраструктуры |
Компании в сфере энергетического оборудования, охлаждения и сетевых решений |
Поставка оборудования и инженерные услуги |
Задержки проектов, циклы заказов и изменения спроса на строительство |
Для производителей чипов, таких как NVIDIA и AMD, капитальные расходы крупных клиентов напрямую влияют на спрос на закупку продукции. Если компании облачных вычислений замедлят рост закупок новых GPU, рост выручки поставщиков чипов может замедлиться.
Однако поставщики чипов обычно не несут амортизационные расходы по всему оборудованию центров обработки данных своих клиентов. Поэтому их риски в основном отражаются в заказах, ценообразовании продукции, конкуренции и запасах. Для платформ облачных вычислений, таких как Microsoft, Amazon и Alphabet, инвестиции в ИИ, с одной стороны, поддерживают развитие облачного бизнеса, а с другой — создают постоянные капитальные расходы и амортизационные затраты.
Этим компаниям необходимо показать, что дополнительные инвестиции могут обеспечивать достаточную отдачу за счет повышения загрузки вычислительных мощностей, увеличения выручки от ИИ-услуг и роста операционной эффективности. Для поставщиков вычислительных услуг, таких как CoreWeave, структура рисков может быть более сложной. Компании должны сначала построить или арендовать инфраструктуру, а затем окупать инвестиции за счет долгосрочных контрактов с клиентами. Если поставки оборудования задерживаются, клиентский спрос меняется или растут расходы на финансирование, это может повлиять на денежный поток.
Таким образом, рост капитальных расходов на ИИ не является общей выгодой для всех компаний. Для поставщиков верхних звеньев цепочки это источник выручки, а для покупателей нижних звеньев — инвестиционные затраты.
Почему электроэнергия, финансирование и циклы строительства могут повлиять на прибыль в 2028 году?
Темпы строительства центров обработки данных для ИИ зависят не только от поставок GPU, но и от электроэнергии, земли, согласований и условий финансирования. Крупным центрам обработки данных для ИИ требуется стабильное электроснабжение и высокоплотные системы охлаждения. Даже если компании обеспечили поставки GPU, они могут не начать работу вовремя, если подключение к электросети, строительство подстанции или установка систем охлаждения еще не завершены.
Этот временной разрыв может отложить получение выручки. Например, запуск центра обработки данных мог быть запланирован на 2027 год, но перенесен на 2028 год из-за задержки подключения к электроэнергии. Если часть расходов на оборудование и строительство уже понесена, компания может столкнуться с более длительным периодом замораживания капитала, более высокими расходами на финансирование и отсроченным сроком окупаемости инвестиций.
JPMorgan отметил, что электроснабжение, дефицит оборудования, разрешения на строительство и общественное противодействие расширению центров обработки данных являются основными ограничениями для строительства инфраструктуры ИИ. Строительные циклы некоторых проектов могут составлять от 18 до 30 месяцев.
Одновременно расходы на финансирование могут влиять на экономику проектов. Если компании используют заемные средства для строительства центров обработки данных, повышение процентных ставок может увеличить процентные расходы. Для операторов, которым необходимо постоянно обновлять GPU, будущие закупки оборудования также могут создавать новые потребности в финансировании.
Однако задержки строительства могут также сократить фактические капитальные расходы за определенный период и не обязательно немедленно увеличить амортизацию. Конкретный эффект зависит от того, достигли ли активы состояния, пригодного для предполагаемого использования, от учета связанных затрат, а также договорных условий и механизмов финансирования. Поэтому риски для прибыли в 2028 году могут возникать не только из-за амортизации, но и из-за несоответствия между графиками ввода проектов в эксплуатацию, расходами на финансирование и получением выручки от клиентов.
Означает ли замедление инвестиций в центры обработки данных для ИИ, что технологические акции обязательно снизятся?
Замедление роста капитальных расходов на ИИ не обязательно означает снижение технологических акций. Для поставщиков чипов и оборудования сокращение новых закупок клиентов может повлиять на будущий рост заказов. Однако для крупных компаний облачных вычислений более медленный рост капитальных расходов также может улучшить свободный денежный поток.
Например, если компания завершила масштабное строительство центров обработки данных и может обслуживать больше клиентов с использованием существующих вычислительных ресурсов, одновременно сокращая закупки нового оборудования, ее денежный поток и доходность капитала могут улучшиться.
Поэтому замедление капитальных расходов может одновременно иметь два различных эффекта: поставщики верхних звеньев цепочки могут столкнуться с давлением на рост заказов, а покупатели нижних звеньев могут получить возможность улучшить денежный поток. То, как рынок в итоге оценит эти результаты, зависит от роста выручки, изменений затрат и предыдущих ожиданий, заложенных в оценки.
В ноябре 2026 года Wells Fargo повысил оценку акций производителей полупроводников, связанных с ИИ, после существенного снижения, что отражает уже учтенные в оценках компаний опасения по поводу замедления будущего роста. Однако банк по-прежнему предупредил, что потенциальное давление на прибыль в 2028 году может быть еще не полностью учтено рынком.
Это показывает, что риск для корпоративной прибыли и риск инвестирования в акции не полностью совпадают. Даже если рост прибыли компании замедлится в будущем, ее оценка может оставаться привлекательной, если цена акций уже значительно снизилась. И наоборот, даже если компания продолжает расти, она может столкнуться со снижением оценки, если цена ее акций отражает чрезмерно высокие ожидания относительно прибыли. Поэтому инвесторам необходимо оценивать как будущий потенциал прибыли компании, так и ее текущую рыночную цену, а не судить о динамике акций только по изменениям капитальных расходов.
Как инвесторы могут оценить, приближаются ли центры обработки данных для ИИ к переломному моменту в прибыли?
Оценка изменений инвестиционного цикла центров обработки данных для ИИ требует комплексного анализа капитальных расходов, выручки, денежных потоков и эффективности использования активов.
-
Инвесторы могут отслеживать прогнозы капитальных расходов крупных технологических компаний. Если компании продолжают увеличивать инвестиционные бюджеты, в то время как прогнозы выручки облачного бизнеса и прибыли не улучшаются такими же темпами, рынок может сильнее обеспокоиться инвестиционной доходностью.
-
Инвесторам необходимо следить за соотношением амортизационных расходов и операционной прибыли. Если амортизация продолжает расти, а дополнительная выручка от ИИ-услуг не может покрыть связанные расходы, маржа прибыли может оказаться под давлением.
-
Инвесторы могут наблюдать за изменениями свободного денежного потока. Для компаний, продолжающих расширение, краткосрочное снижение свободного денежного потока не обязательно является негативным сигналом. Однако если операционный денежный поток в долгосрочной перспективе не способен покрывать необходимые инвестиции, зависимость от финансирования может усилиться.
-
Инвесторам необходимо отслеживать загрузку центров обработки данных и клиентские контракты. Долгосрочную доходность могут определять способность вычислительного оборудования поддерживать высокую загрузку после ввода в эксплуатацию, продолжение оплаты услуг клиентами и возможность условий контрактов покрывать период окупаемости инвестиций в оборудование.
-
Инвесторы могут оценивать рыночные ожидания вместе с оценками акций. Если прогнозы будущей прибыли компании пересматриваются в сторону снижения, а цена ее акций по-прежнему отражает высокие ожидания роста, существует риск дальнейшей корректировки.
Эти показатели необходимо анализировать с учетом позиции компании в цепочке поставок. Для поставщиков чипов важнее заказы и планы закупок клиентов. Для компаний облачных вычислений более критичны выручка от ИИ и свободный денежный поток. Для компаний, сдающих вычислительные мощности в аренду, исполнение контрактов, загрузка оборудования и возможности финансирования могут напрямую влиять на операционную устойчивость.
Как отслеживать цепочку поставок центров обработки данных для ИИ через торговлю акциями Gate?
Инвестиционный цикл центров обработки данных для ИИ охватывает несколько отраслей, включая производство чипов, облачные вычисления, аренду вычислительных мощностей и инфраструктуру. Инвесторы, желающие отслеживать связанные рынки, могут использовать соответствующие возможности торговли акциями Gate, чтобы просматривать фактически поддерживаемые платформой инструменты американского фондового рынка и анализировать рыночные изменения с учетом финансовой отчетности, оценок и отраслевой информации.
Например, инвесторы могут отслеживать рост выручки и клиентские заказы компаний по производству чипов, таких как NVIDIA и AMD; наблюдать за капитальными расходами и результатами облачного бизнеса Microsoft, Amazon и Alphabet; а также анализировать расходы на финансирование, клиентские контракты и состояние денежных потоков поставщиков вычислительных услуг, таких как CoreWeave.
Хотя все эти компании связаны со строительством центров обработки данных для ИИ, их модели получения прибыли и источники риска различаются. Инвесторам не следует предполагать, что цена акций компании будет двигаться вместе со всей отраслью только потому, что она является частью цепочки поставок ИИ.
При совершении сделок инвесторам также необходимо подтверждать поддерживаемые платформой торговые инструменты, часы торговли, правила взимания комиссий и характер прав на активы. Акции могут испытывать существенные ценовые разрывы и изменения ликвидности, особенно в периоды публикации отчетности и повышенной рыночной волатильности.
Торговля акциями Gate предоставляет пользователям способ отслеживать связанные рынки и участвовать в них, но не может заменить самостоятельное инвестиционное суждение. Инвесторам по-прежнему следует принимать решения на основе фундаментальных показателей компаний, уровней оценок и собственной склонности к риску. Конкретные правила продуктов определяются фактической информацией на платформе.
Итоги
Продолжающиеся инвестиции в центры обработки данных для ИИ отражают долгосрочный спрос на вычислительные ресурсы в индустрии искусственного интеллекта. Однако между расширением капитальных расходов и повышением корпоративной прибыльности нет необходимой прямой связи.
Причина, по которой 2028 год стал потенциальным переломным моментом для внимания рынка, заключается в том, что амортизационные расходы вследствие предыдущих масштабных инвестиций могут продолжать расти, тогда как вклад новых капитальных расходов в рост прибыли цепочки поставок может постепенно ослабевать. Если выручка от ИИ-услуг и загрузка вычислительных мощностей не улучшатся одновременно, некоторые компании могут столкнуться со снижением маржи прибыли и давлением на свободный денежный поток.
Однако 2028 год не является подтвержденной точкой спада индустрии ИИ. Для компаний со стабильным клиентским спросом, высокой загрузкой оборудования и достаточным денежным потоком замедление роста капитальных расходов может также указывать на то, что инвестиционная доходность начинает улучшаться.
Для инвесторов ключевой вопрос заключается не в том, сколько еще центров обработки данных для ИИ будет построено, а в том, смогут ли эти активы генерировать достаточную выручку, прибыль и денежный поток в течение срока полезного использования. Долгосрочные перспективы развития технологий ИИ и инвестиционную доходность связанных акций по-прежнему необходимо оценивать отдельно.
Часто задаваемые вопросы
Почему 2028 год может стать переломным моментом с точки зрения давления на прибыль центров обработки данных для ИИ?
Амортизационные расходы по предыдущим масштабным инвестициям могут продолжать расти, в то время как вклад роста капитальных расходов в прибыль цепочки поставок может ослабнуть. Однако это лишь потенциальный сценарий риска, а не определенный прогноз.
Всегда ли строительство новых центров обработки данных для ИИ приводит к росту корпоративной прибыли?
Не обязательно. Прибыль также зависит от клиентского спроса, загрузки вычислительных мощностей, стоимости услуг, операционных затрат и амортизации оборудования.
Почему амортизация GPU влияет на прибыль технологических компаний?
Затраты на покупку такого оборудования, как GPU, обычно постепенно признаются в отчете о прибылях и убытках в течение ожидаемого срока полезного использования. Если амортизационные расходы растут быстрее связанной с ними выручки, корпоративная прибыль может снизиться.
Является ли замедление роста капитальных расходов на ИИ негативным фактором для NVIDIA?
Это может повлиять на спрос на новые GPU, но конкретный эффект зависит от заказов клиентов, циклов обновления продукции, доли рынка и ожиданий по прибыли. Более медленный рост капитальных расходов не обязательно означает сокращение объемов закупок.
Почему компаниям, управляющим центрами обработки данных для ИИ, необходимо уделять внимание свободному денежному потоку?
Строительство центров обработки данных и обновление оборудования требуют значительного капитала. Даже при росте выручки компании капитальные расходы, которые остаются выше операционного денежного потока, могут увеличить потребность во внешнем финансировании.
Обязательно ли акции технологических компаний в сфере ИИ снизятся в 2028 году?
Не обязательно. Цены акций зависят от корпоративной прибыли, оценок и рыночных ожиданий. Если связанные риски уже учтены в ценах акций или коммерциализация ИИ будет развиваться быстрее ожидаемого, динамика рынка может отличаться.