#NVIDIAEarnings
Resultados da NVIDIA: $221 é o início do próximo grande movimento?
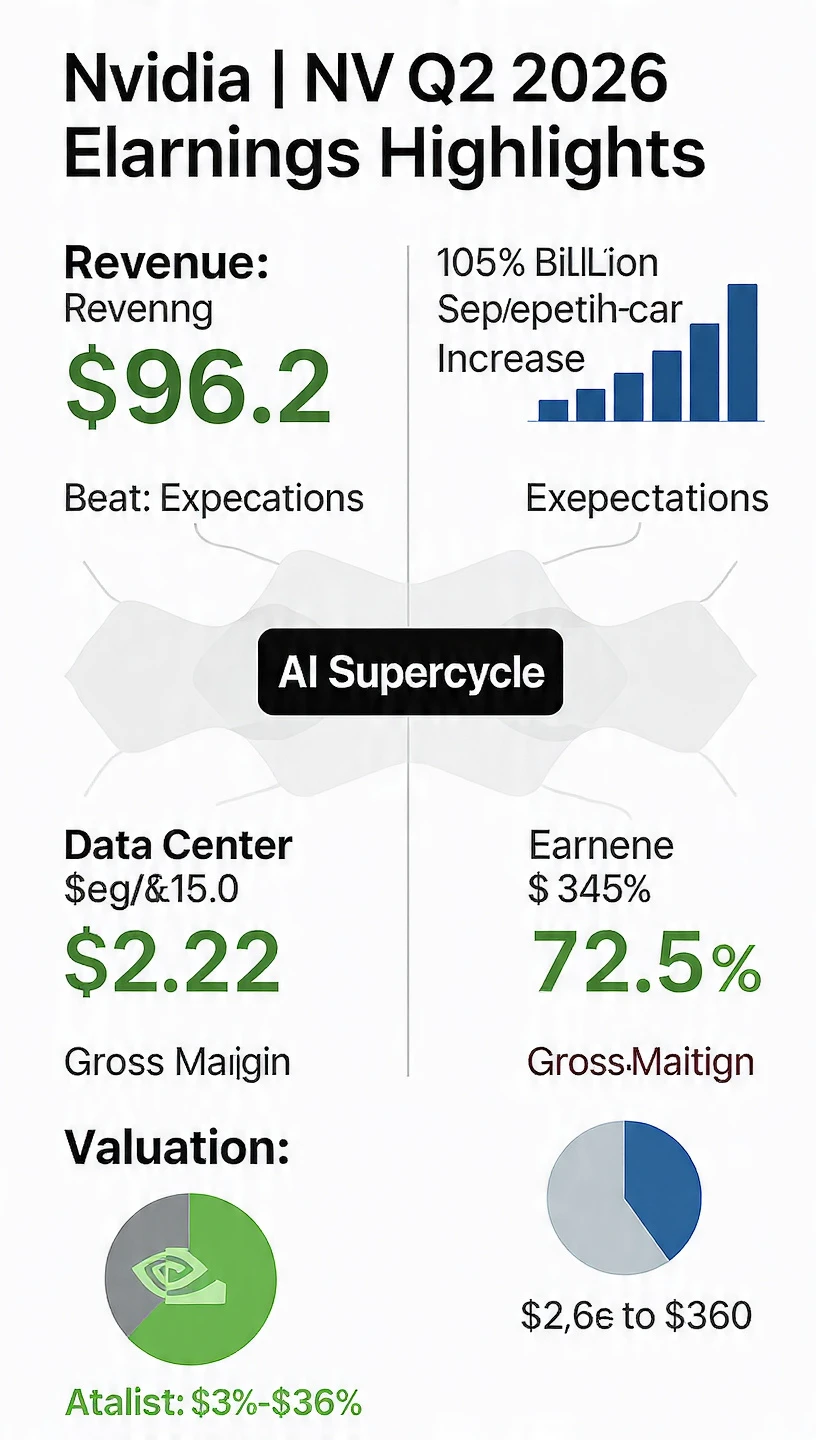
A NVIDIA apresentou mais um relatório extraordinário, demonstrando por que razão o boom da infraestrutura de IA continua a ser um dos maiores temas dos mercados globais. A empresa reportou $96.22 mil milhões de receita trimestral, mais 106% homólogos e 18% face ao trimestre anterior. O lucro líquido atingiu cerca de $59.69 mil milhões, enquanto o EPS ajustado foi de $2.22, superando as expectativas próximas de $2.09. O maior destaque foi a receita do Data Center, de $89 mil milhões, mais 117% homólogos. Tanto a receita como o lucro superaram as expectativas, tornando este mais um trimestre poderoso para a NVIDIA.
Se tivesse de classificar o relatório, daria à NVIDIA um A+. Mas, para os traders, resultados sólidos são apenas o início. A verdadeira questão é saber se a NVIDIA consegue transformar este desempenho financeiro num novo grande movimento das ações a partir do preço de referência atual de $221.
O valor de $96.2 mil milhões em receita é notável porque a NVIDIA já não está a crescer a partir de uma base pequena. Está a aproximar-se de $100 mil milhões em receita trimestral, mantendo simultaneamente um crescimento homólogo de três dígitos. Isto demonstra o ritmo agressivo a que as empresas tecnológicas estão a investir em computação de IA, centros de dados e infraestrutura acelerada.
O valor de $89 mil milhões do Data Center é ainda mais importante. O Data Center representa agora aproximadamente 92% da receita total, provando que a infraestrutura de IA está a impulsionar o negócio. O segmento cresceu 117% homólogos e 18% numa base sequencial, superando as expectativas de aproximadamente $86.3 mil milhões.
A NVIDIA já não é simplesmente uma empresa de GPUs. O seu ecossistema abrange computação, redes, sistemas e software. Essa plataforma mais ampla constitui uma grande vantagem competitiva, porque os clientes que estão a construir infraestrutura de IA podem contar com a NVIDIA em várias partes da stack.
A rentabilidade é outro ponto forte importante. A NVIDIA gerou aproximadamente $59.7 mil milhões em lucro líquido e manteve uma margem bruta de cerca de 75%.
Isto significa que a empresa não está apenas a aumentar as vendas, mas também a converter uma enorme quantidade de receita em lucro. Uma rentabilidade sólida dá à NVIDIA a capacidade de investir fortemente em investigação, fabrico, novas arquiteturas e futuras plataformas de IA, continuando simultaneamente a gerar um fluxo de caixa significativo.
Estratégia de Trading
O preço de referência atual é $221. Continuo fundamentalmente otimista, mas não perseguiria cegamente as ações. Fundamentos sólidos criam a base; a ação do preço determina o momento.
O primeiro suporte importante situa-se entre $218–$220. Se a NVDA mantiver esta zona, a estrutura otimista de curto prazo continua atrativa. A primeira confirmação importante de breakout é $225.
Acima de $225, acompanharia:
$228 → $232 → $236 → $240 → $245 → $250
Se $225 romper com volume forte, $228 torna-se o primeiro alvo. Um movimento acima de $228 pode abrir caminho para $232–$236. Se $236 romper de forma decisiva, $240–$245 torna-se a próxima zona importante.
Acima de $245, o nível psicológico de $250 entra em foco.
Plano para uma Correção
Em vez de perseguir a cotação a $221, um trader mais conservador pode esperar por $214–$218. Se o preço atingir essa zona, estabilizar e os compradores regressarem, uma inversão otimista poderá oferecer uma entrada com uma relação risco-retorno melhor.
Se a NVDA perder $214–$215 sob forte pressão vendedora, a configuração de curto prazo enfraquece. A próxima zona importante situa-se entre $210–$211. Uma quebra decisiva abaixo de $210–$211 seria um aviso sério e poderia sinalizar uma correção mais profunda.
Para a gestão do risco, o tamanho da posição deve permanecer controlado. Uma empresa forte pode ainda assim sofrer uma queda acentuada. A realização de lucros pode ser considerada em torno de $225–$228, depois em $232–$236 e novamente em torno de $240–$245. Se $250 romper com forte momentum, uma posição residual mais pequena pode ser gerida com uma abordagem de trailing stop.
O Que Importa a Seguir
Os investidores estão a acompanhar os gastos em infraestrutura de IA, as despesas de capital dos hyperscalers, a procura do Data Center, a adoção do Blackwell, a procura do Rubin, as margens, os custos de memória e componentes, a disponibilidade de fornecimento, a China e a concorrência de aceleradores de IA alternativos.
As perspetivas da NVIDIA para o próximo trimestre são especialmente importantes. A empresa espera aproximadamente $108 mil milhões em receita, enquanto a administração indicou um crescimento da receita de cerca de 70% até ao ano fiscal de 2028.
Os principais riscos são igualmente claros: as expectativas são extremamente elevadas, os custos de memória e componentes podem pressionar as margens e qualquer abrandamento nas despesas de capital em IA poderá afetar o crescimento futuro. As perspetivas atuais da NVIDIA também não dependem de receita de computação do Data Center proveniente da China, tornando esse mercado outra variável importante.
Previsão Final
A partir de $221, o meu alvo no cenário base é $232–$245, com $250 possível se $236 e $245 romperem com volume forte.
Suporte: $218–$220
Suporte defensivo: $214–$215
Aviso importante: $210–$211
Breakout: $225
Alvos: $228 → $232 → $236 → $240 → $245 → $250
A NVIDIA merece um A+ por este relatório de resultados.
A receita, o lucro e o crescimento do Data Center demonstram que a procura por IA continua forte, enquanto as perspetivas de $108 mil milhões para o próximo trimestre mantêm a narrativa futura sólida.
A $221, continuo otimista, mas disciplinado. Não perseguiria cegamente as ações. Acompanharia $218–$220 como suporte e $225 como confirmação. Acima de $225, o caminho para $228, $232–$236 e depois $240–$245 torna-se cada vez mais interessante. Uma quebra forte acima de $245 coloca $250 diretamente em foco.
A verdadeira questão já não é saber se a NVIDIA está a beneficiar da IA. Está claramente a beneficiar. A questão é saber se os gastos em infraestrutura de IA podem continuar fortes o suficiente para permitir que a NVIDIA mantenha um crescimento extraordinário a partir de uma base de receita já enorme.
Se isso acontecer, $221 poderá acabar por parecer mais um passo num movimento muito maior. Se as expectativas se tornarem demasiado elevadas, as margens enfraquecerem ou os gastos em IA abrandarem, a volatilidade poderá aumentar acentuadamente.
O meu plano é simples: respeitar o suporte, confirmar os breakouts, realizar lucros parciais e controlar o risco de queda.
A NVDA atingirá primeiro $230, $240 ou irá diretamente em direção a $250? Essa é a principal tese otimista aqui.
#GateStockInsightsChallenge +#NVIDIA
Resultados da NVIDIA: $221 é o início do próximo grande movimento?
A NVIDIA apresentou mais um relatório extraordinário, demonstrando por que razão o boom da infraestrutura de IA continua a ser um dos maiores temas dos mercados globais. A empresa reportou $96.22 mil milhões de receita trimestral, mais 106% homólogos e 18% face ao trimestre anterior. O lucro líquido atingiu cerca de $59.69 mil milhões, enquanto o EPS ajustado foi de $2.22, superando as expectativas próximas de $2.09. O maior destaque foi a receita do Data Center, de $89 mil milhões, mais 117% homólogos. Tanto a receita como o lucro superaram as expectativas, tornando este mais um trimestre poderoso para a NVIDIA.
Se tivesse de classificar o relatório, daria à NVIDIA um A+. Mas, para os traders, resultados sólidos são apenas o início. A verdadeira questão é saber se a NVIDIA consegue transformar este desempenho financeiro num novo grande movimento das ações a partir do preço de referência atual de $221.
O valor de $96.2 mil milhões em receita é notável porque a NVIDIA já não está a crescer a partir de uma base pequena. Está a aproximar-se de $100 mil milhões em receita trimestral, mantendo simultaneamente um crescimento homólogo de três dígitos. Isto demonstra o ritmo agressivo a que as empresas tecnológicas estão a investir em computação de IA, centros de dados e infraestrutura acelerada.
O valor de $89 mil milhões do Data Center é ainda mais importante. O Data Center representa agora aproximadamente 92% da receita total, provando que a infraestrutura de IA está a impulsionar o negócio. O segmento cresceu 117% homólogos e 18% numa base sequencial, superando as expectativas de aproximadamente $86.3 mil milhões.
A NVIDIA já não é simplesmente uma empresa de GPUs. O seu ecossistema abrange computação, redes, sistemas e software. Essa plataforma mais ampla constitui uma grande vantagem competitiva, porque os clientes que estão a construir infraestrutura de IA podem contar com a NVIDIA em várias partes da stack.
A rentabilidade é outro ponto forte importante. A NVIDIA gerou aproximadamente $59.7 mil milhões em lucro líquido e manteve uma margem bruta de cerca de 75%.
Isto significa que a empresa não está apenas a aumentar as vendas, mas também a converter uma enorme quantidade de receita em lucro. Uma rentabilidade sólida dá à NVIDIA a capacidade de investir fortemente em investigação, fabrico, novas arquiteturas e futuras plataformas de IA, continuando simultaneamente a gerar um fluxo de caixa significativo.
Estratégia de Trading
O preço de referência atual é $221. Continuo fundamentalmente otimista, mas não perseguiria cegamente as ações. Fundamentos sólidos criam a base; a ação do preço determina o momento.
O primeiro suporte importante situa-se entre $218–$220. Se a NVDA mantiver esta zona, a estrutura otimista de curto prazo continua atrativa. A primeira confirmação importante de breakout é $225.
Acima de $225, acompanharia:
$228 → $232 → $236 → $240 → $245 → $250
Se $225 romper com volume forte, $228 torna-se o primeiro alvo. Um movimento acima de $228 pode abrir caminho para $232–$236. Se $236 romper de forma decisiva, $240–$245 torna-se a próxima zona importante.
Acima de $245, o nível psicológico de $250 entra em foco.
Plano para uma Correção
Em vez de perseguir a cotação a $221, um trader mais conservador pode esperar por $214–$218. Se o preço atingir essa zona, estabilizar e os compradores regressarem, uma inversão otimista poderá oferecer uma entrada com uma relação risco-retorno melhor.
Se a NVDA perder $214–$215 sob forte pressão vendedora, a configuração de curto prazo enfraquece. A próxima zona importante situa-se entre $210–$211. Uma quebra decisiva abaixo de $210–$211 seria um aviso sério e poderia sinalizar uma correção mais profunda.
Para a gestão do risco, o tamanho da posição deve permanecer controlado. Uma empresa forte pode ainda assim sofrer uma queda acentuada. A realização de lucros pode ser considerada em torno de $225–$228, depois em $232–$236 e novamente em torno de $240–$245. Se $250 romper com forte momentum, uma posição residual mais pequena pode ser gerida com uma abordagem de trailing stop.
O Que Importa a Seguir
Os investidores estão a acompanhar os gastos em infraestrutura de IA, as despesas de capital dos hyperscalers, a procura do Data Center, a adoção do Blackwell, a procura do Rubin, as margens, os custos de memória e componentes, a disponibilidade de fornecimento, a China e a concorrência de aceleradores de IA alternativos.
As perspetivas da NVIDIA para o próximo trimestre são especialmente importantes. A empresa espera aproximadamente $108 mil milhões em receita, enquanto a administração indicou um crescimento da receita de cerca de 70% até ao ano fiscal de 2028.
Os principais riscos são igualmente claros: as expectativas são extremamente elevadas, os custos de memória e componentes podem pressionar as margens e qualquer abrandamento nas despesas de capital em IA poderá afetar o crescimento futuro. As perspetivas atuais da NVIDIA também não dependem de receita de computação do Data Center proveniente da China, tornando esse mercado outra variável importante.
Previsão Final
A partir de $221, o meu alvo no cenário base é $232–$245, com $250 possível se $236 e $245 romperem com volume forte.
Suporte: $218–$220
Suporte defensivo: $214–$215
Aviso importante: $210–$211
Breakout: $225
Alvos: $228 → $232 → $236 → $240 → $245 → $250
A NVIDIA merece um A+ por este relatório de resultados.
A receita, o lucro e o crescimento do Data Center demonstram que a procura por IA continua forte, enquanto as perspetivas de $108 mil milhões para o próximo trimestre mantêm a narrativa futura sólida.
A $221, continuo otimista, mas disciplinado. Não perseguiria cegamente as ações. Acompanharia $218–$220 como suporte e $225 como confirmação. Acima de $225, o caminho para $228, $232–$236 e depois $240–$245 torna-se cada vez mais interessante. Uma quebra forte acima de $245 coloca $250 diretamente em foco.
A verdadeira questão já não é saber se a NVIDIA está a beneficiar da IA. Está claramente a beneficiar. A questão é saber se os gastos em infraestrutura de IA podem continuar fortes o suficiente para permitir que a NVIDIA mantenha um crescimento extraordinário a partir de uma base de receita já enorme.
Se isso acontecer, $221 poderá acabar por parecer mais um passo num movimento muito maior. Se as expectativas se tornarem demasiado elevadas, as margens enfraquecerem ou os gastos em IA abrandarem, a volatilidade poderá aumentar acentuadamente.
O meu plano é simples: respeitar o suporte, confirmar os breakouts, realizar lucros parciais e controlar o risco de queda.
A NVDA atingirá primeiro $230, $240 ou irá diretamente em direção a $250? Essa é a principal tese otimista aqui.
#GateStockInsightsChallenge +#NVIDIA