#FedKeepsRatesSteady #ShareWeekly
A minha opinião: o mercado atribui a nota mais alta ao crescimento rentável, não apenas ao crescimento. Na corrida da IA, o crescimento das receitas atrai a atenção, mas, em última análise, os investidores querem provas de que os enormes investimentos em IA irão gerar lucros sustentáveis e fluxo de caixa livre.
A divergência entre a Microsoft e a Google ilustra um ponto importante: Wall Street não recompensa simplesmente a maior percentagem de crescimento. Avalia as expectativas, a valorização, as margens, as despesas de capital e as previsões futuras.
1. O que merece a nota mais alta?
Classificaria os três fatores da seguinte forma:
Fator Importância O que os investidores querem
Rentabilidade Muito elevada Margens sólidas e fluxo de caixa livre
Crescimento das receitas Muito elevado Procura sustentável e quota de mercado
Investimento em IA Elevado, condicionado Retornos futuros mensuráveis
A minha combinação preferida é crescimento + rentabilidade.
O investimento em IA só é uma vantagem competitiva se acabar por gerar uma economia mais favorável. Gastar milhares de milhões em infraestruturas sem procura suficiente por parte dos clientes pode tornar-se um sério risco para a valorização.
2. Porque é que a Microsoft venceu e a Alphabet perdeu
Microsoft — o melhor desempenho no boletim de resultados
* Crescimento da Azure: 48%.
* Receitas: $92.28 mil milhões, mais 20%.
* Fluxo de caixa livre: $18.6 mil milhões.
* Previsão de crescimento da Azure para o próximo trimestre: 49–50%.
O ponto importante é que a Microsoft demonstrou uma forte procura por IA, mantendo ao mesmo tempo uma geração substancial de caixa. Reuters
Alphabet — crescimento impressionante, resultados globais dececionantes
* Crescimento da Google Cloud: 103%.
* Receitas da Cloud: $30.7 mil milhões.
* Fluxo de caixa livre: menos $9.1 mil milhões.
* Lucro por ação: $2.12, contra cerca de $3.02 esperados.
O mercado mostrou-se preocupado com as receitas dececionantes da pesquisa, os resultados abaixo das expectativas e os custos das infraestruturas de IA.
A lição: um número de crescimento espetacular não consegue compensar todas as outras fragilidades nos resultados de uma empresa.
3. A Amazon tem alguma surpresa?
Curiosamente, já temos uma resposta: a Amazon divulgou os resultados do terceiro trimestre a 29 de outubro.
Forte crescimento da AWS
* As receitas da AWS cresceram 39.3%, o crescimento mais rápido em quase cinco anos.
* A AWS atingiu uma taxa anualizada de receitas de aproximadamente $184 mil milhões.
* O resultado operacional atingiu $28.1 mil milhões.
* A margem operacional atingiu um recorde de 13.9%. Amazon anuncia resultados do terceiro trimestre
É um resultado impressionante. No entanto, as despesas substanciais da Amazon com infraestruturas de IA significam que os investidores também irão analisar minuciosamente o fluxo de caixa livre e as futuras despesas de capital.
A minha interpretação: a Amazon demonstrou ser uma concorrente séria em infraestruturas de IA. Mas o forte crescimento da AWS não significa automaticamente que as ações estejam baratas ou que as despesas de investimento venham a gerar retornos atrativos.
A maior preocupação é o fluxo de caixa: a Amazon registou uma saída de fluxo de caixa livre de $42.4 mil milhões nos últimos 12 meses, impulsionada em grande parte pelas despesas com infraestruturas relacionadas com IA. Prevê despesas de capital em numerário de aproximadamente $220 mil milhões para 2026. Amazon anuncia resultados do terceiro trimestre
Isto cria um contraste fascinante:
* Microsoft: crescimento elevado com fluxo de caixa livre positivo.
* Alphabet: crescimento excecional da cloud, mas preocupações com os resultados e o fluxo de caixa.
* Amazon: aceleração do crescimento da AWS, margem operacional recorde, mas despesas enormes com infraestruturas.
4. O que significa a decisão da Fed?
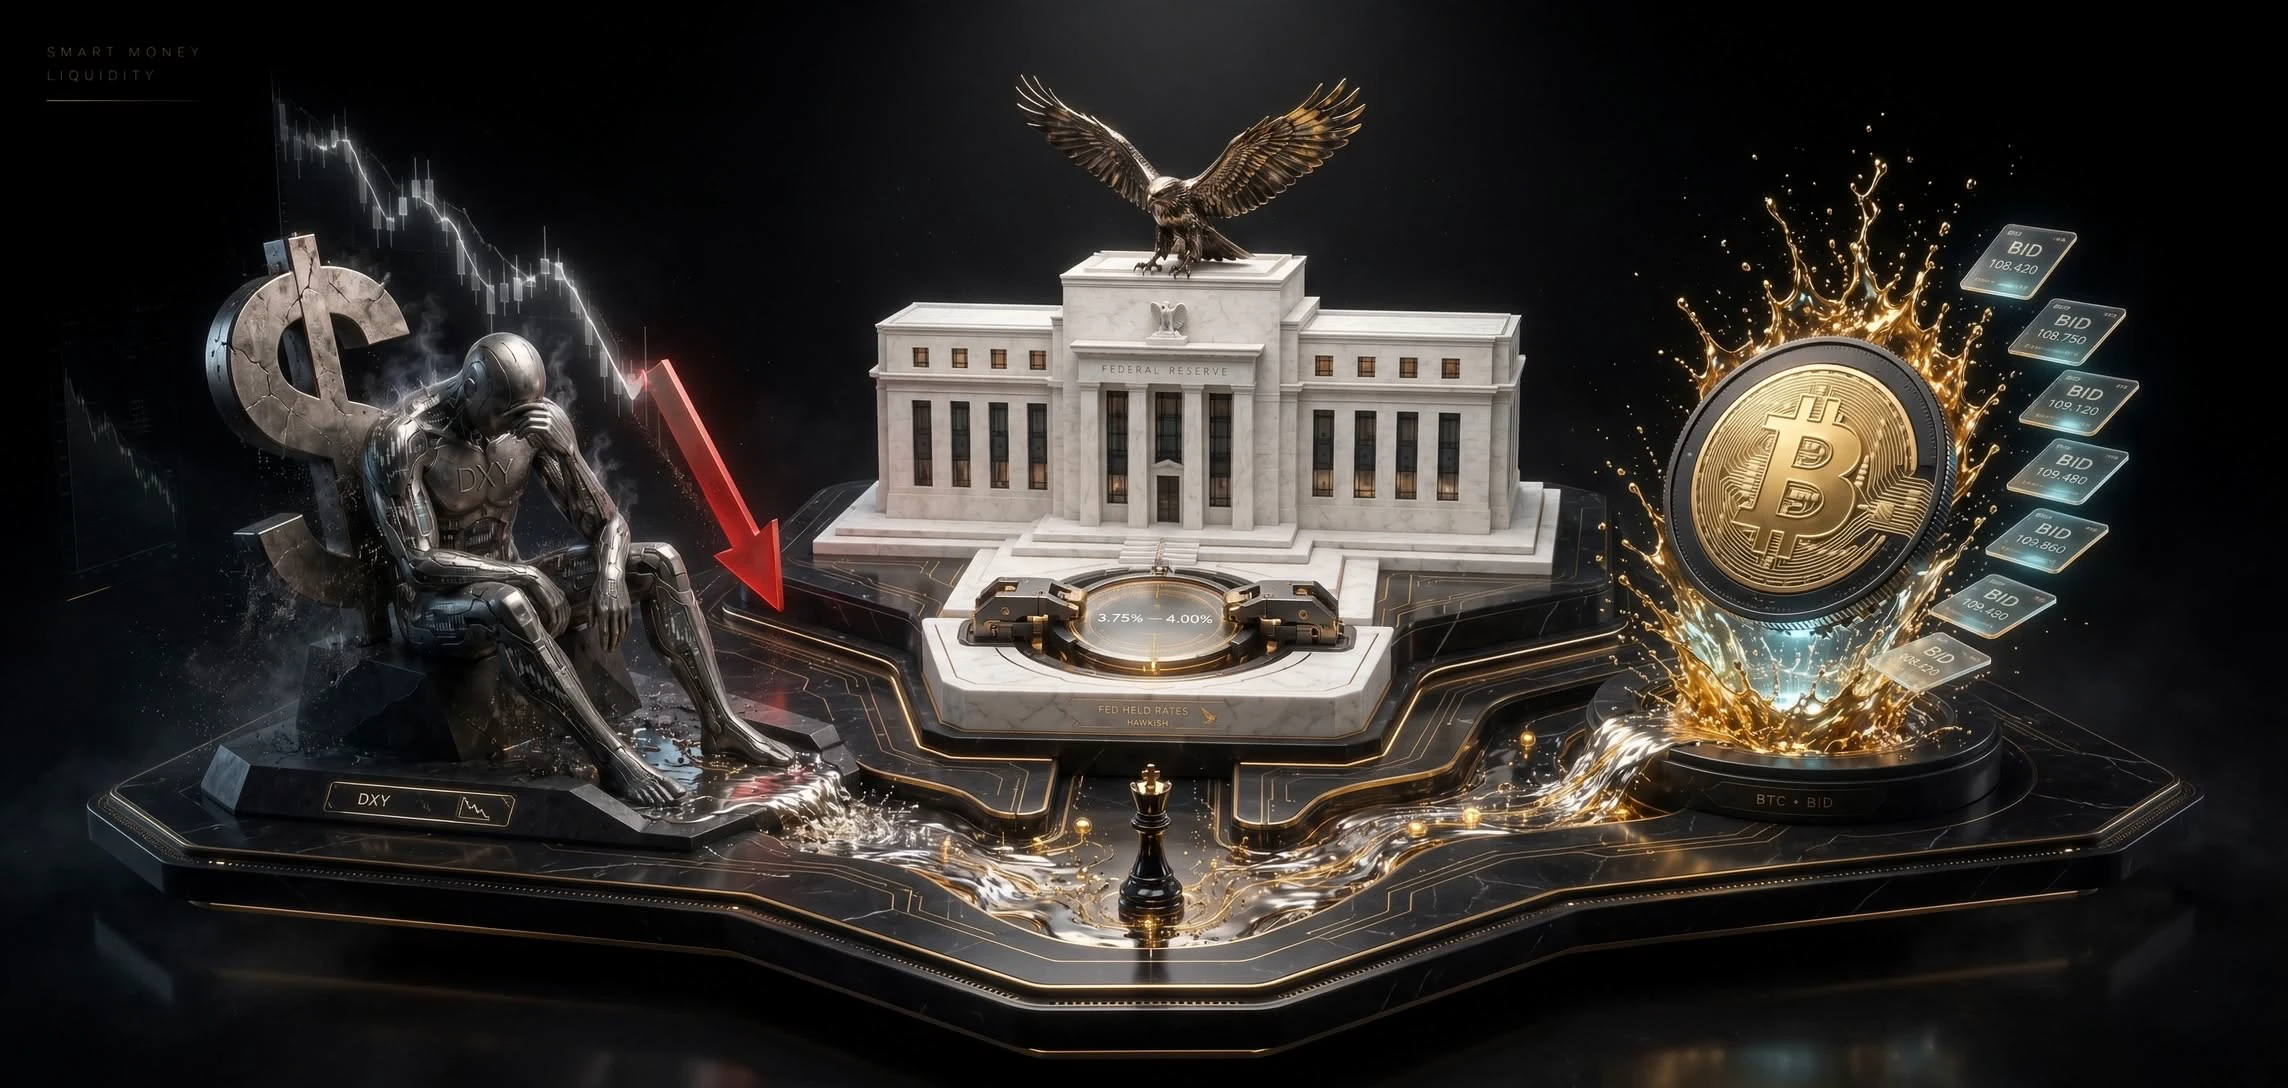
A Fed manteve as taxas de juro entre 3.75%–4.00% a 28 de outubro. No entanto, a inflação continua elevada e dois responsáveis preferiam um aumento imediato das taxas. A Reserva Federal emite comunicado do FOMC
Para as ações tecnológicas, isto significa:
* Custos de financiamento mais elevados podem pressionar as avaliações das ações de crescimento com preços elevados.
* O investimento em infraestruturas de IA torna-se mais dispendioso.
* As empresas com uma forte geração de caixa têm uma vantagem.
* Uma pausa nas taxas não é automaticamente um sinal otimista.
5. Mudaria a minha estratégia de investimento?
Faria um pequeno ajuste, não uma alteração drástica da carteira.
A minha abordagem seria:
* Evitar correr atrás das subidas após a divulgação de resultados. Resultados excelentes podem já estar refletidos no preço de uma ação.
* Dar prioridade ao fluxo de caixa. Procurar provas de que as despesas com IA se estão a traduzir em resultados operacionais.
* Manter algum dinheiro disponível. A volatilidade do mercado pode criar melhores oportunidades de entrada.
* Diversificar a exposição à IA. Não presumir que todas as empresas ligadas à IA serão vencedoras.
* Esperar por confirmação. Analisar as previsões para o próximo trimestre e os retornos das despesas antes de aumentar a exposição.
Tendo em conta a sua abordagem equilibrada, anteriormente expressa, de esperar por confirmação, privilegiaria a paciência em vez de comprar agressivamente na sequência destas reações à divulgação de resultados.
6. A minha avaliação final
Microsoft
Crescimento + geração de caixa
A
Amazon
Aceleração da AWS + risco de investimento
A−
Alphabet
Excelente crescimento da cloud, resultados globais mais fracos
B−
A minha avaliação qualitativa destes resultados trimestrais, não uma classificação do preço das ações ou da valorização.
A maior lição de investimento: o crescimento da IA é entusiasmante, mas o fluxo de caixa prova que o modelo de negócio funciona.
$MSFT $GOOGL $AMZN $NVDA $MU