Este é o ponto crítico para bolsas, custodiantes, gestores de portfólio e demais CASP ou entidades de serviços financeiros que atuam atualmente no Mónaco. Esta análise detalha o que permanece sob regulação da lei em vigor de 2022, de que modo uma nova estrutura proposta — designadamente o Projeto de Lei n.º 1131 — poderá transferir licenciamento e supervisão para um modelo mais alinhado com a MiCA, e o que isso implica na prática para a adequação durante o período de transição, atualizações AML/CFT, proteção de ativos, supervisão multiagência, operadores estrangeiros e o impacto nos custos e no modelo de negócio para operar de forma contínua no Principado.
Pontos-chave
- O quadro jurídico do Mónaco de julho de 2022 mantém-se como base legal das atividades em cripto e ativos digitais.
- Uma transição para regras de regulação cripto mais severas exigirá que os prestadores reavaliem o âmbito da autorização, sem esperar que um antigo registo ou aprovação tenha efeito automático.
- Temas como governação, controlos AML/CFT, salvaguardas, cibersegurança e resiliência operacional vão dominar os processos de transição sob um modelo inspirado pela MiCA.
- O Mónaco permanece sob monitorização reforçada do GAFI desde junho de 2024, tendo essa designação sido reiterada em junho de 2026, o que acentua a pressão para elevar a eficácia do AML/CFT.
- Até publicação oficial da nova legislação e respetivas regras de execução, não deve ser assumida nenhuma data final de grandfathering.
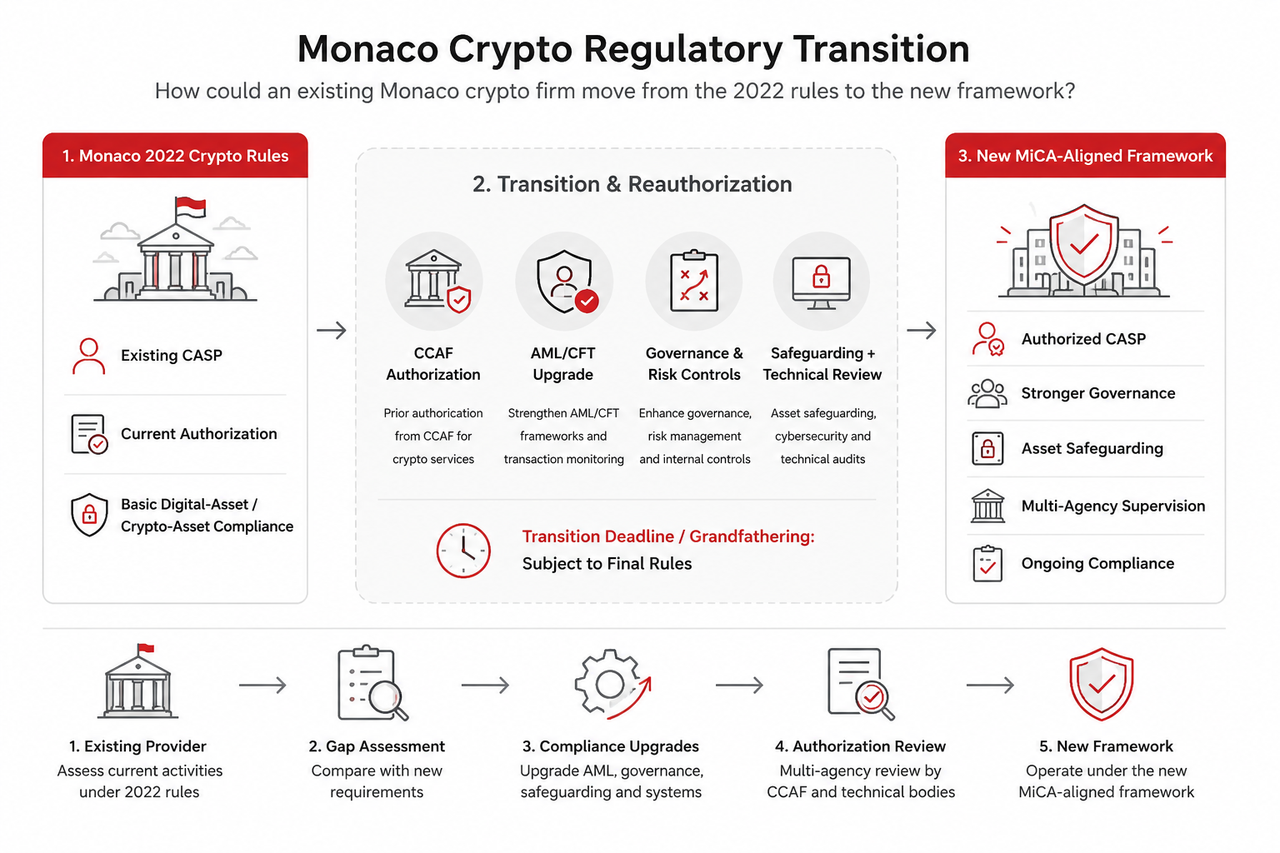
Como transitar das regras de 2022 do Mónaco para o novo modelo?
Para o prestador existente, a melhor abordagem ao processo de transição regulatória cripto no Mónaco será tratá-lo como uma renovação completa de permissões.
Deve ser realizado um mapeamento detalhado — serviço a serviço — face às categorias reconhecidas no novo quadro. Em seguida, identificar para cada serviço se exige autorização prévia, qual a autoridade competente, e se a entidade, a gestão e os mecanismos de compliance são adequados ao novo padrão.
Apesar de parecer um procedimento administrativo, pode implicar uma mudança estrutural de todo o modelo operacional.
Uma empresa pode autodescrever-se genericamente como plataforma de ativos digitais, mas exercer funções distintas (custódia, troca, execução de ordens, gestão de portfólio, serviços de transferências ou receção/transmissão de ordens de clientes). Num regime mais pormenorizado, cada uma dessas funções pode carecer de autorização expressa.
Este princípio está já consolidado na regulação europeia: sob a MiCA, a autorização liga-se a cada serviço de criptoativo, não confere carta-branca para todas as atividades cripto. O caso da ESMA ilustra como a Europa avançou para licenciamento, governação e supervisão contínua específicos para cada função.
O Mónaco encaminha-se na mesma direção: o Projeto de Lei n.º 1131 visa alinhar a regulação de ativos digitais com a MiCA e com padrões do GAFI, apesar de não ser membro da UE — a avaliação definitiva é feita sempre segundo a lei monegasca.
Esta ligação é relevante: o alinhamento do Mónaco com a MiCA e as normas GAFI insere-se num ecossistema regulatório mais amplo, que abrange regulação de mercado e combate ao crime financeiro, muito além da semântica.
Ativos digitais e criptoativos: conceitos no Mónaco segundo a Lei de 2022
A Lei n.º 1.528 trouxe e redefiniu vários conceitos na legislação digital do Mónaco. Entre outros, estabelece ativo digital como representação digital de valor, propriedade ou direito patrimonial, e entende criptoativo num sentido amplo, incluindo ativos digitais e tokens financeiros.
Estes conceitos são decisivos em períodos de transição, já que o portfólio de produtos de uma empresa pode deixar de encaixar nos mesmos contornos regulatórios.
Por exemplo, um prestador pode permitir custódia de tokens, troca cripto-para-cripto e estratégias de investimento gerido num único canal, prestando serviços distintos sob uma mesma interface. Para o regulador, podem ser atividades independentes com requisitos legais e de controlo próprios.
A revisão interna de transição deve, por isso, iniciar-se pela oferta, não pelas licenças.
Para cada serviço, pode perguntar-se:
- Que ativo está em causa?
- Que serviços cobertos ou operacionais presta ao cliente, segundo o novo quadro?
- Detém ou controla ativos de clientes?
- Executa, transmite ou organiza ordens?
- Decide discricionariamente sobre investimentos?
- Está a atividade dentro do novo perímetro de autorização?
Este método distingue claramente a questão de transição da questão mais global de como funciona o licenciamento cripto no Mónaco, sobretudo para empresas que fornecem serviços ligados a ativos digitais: quem já existe parte de autorizações herdadas, ao passo que um candidato novo tem de iniciar todo o processo.
A autorização prévia substitui expectativas automáticas de grandfathering
O maior risco para um prestador seria supor que o cumprimento das antigas regras cripto assegura continuidade automática da atividade sob as novas.
Os mecanismos transitórios podem assumir várias formas: validação temporária de permissões antigas, reaplicação obrigatória até certa data, conversão automática de certas licenças (caso cumpram condições), ou continuidade apenas enquanto decorre a avaliação da nova candidatura.
Estas opções só se tornam concretas com publicação oficial das normas transitórias pelo Mónaco.
Na Europa, sob a MiCA, a analogia mais próxima é o regime de grandfathering. Quem operava antes de 30 de dezembro de 2024 podia — se a lei nacional o permitisse — continuar num período transitório, mas a ESMA explicitou que tal não equivalia a autorização MiCA e que esse regime findava obrigatoriamente a 1 de julho de 2026.
No Mónaco, a distinção é essencial: autorização temporária não equivale a autorização no novo quadro.
Assim, a preparação de um pacote de autorização robusto impõe-se mesmo antes de saber se o grandfathering será amplo, restrito ou inexistente, já que a continuidade pode sempre exigir aprovação formal.
A legislação proposta pelo Projeto de Lei n.º 1131 deverá substituir as atuais regras de comunicação e registo corporativo por um sistema de licenciamento superior, assente num quadro alinhado com a MiCA.
A autorização sob a MiCA incide sobre perfil de controlo, adequação da gestão, governação de riscos e capacidade de demonstrar governação corporativa, conduta profissional, proteção do cliente e salvaguardas prudenciais robustas. O âmbito de autorização e deveres de governação são claros para CASP na Europa.
Para uma empresa no Mónaco, o planeamento da transição passa por reanálise de:
- deveres do conselho e gestão de topo;
- independência da função de compliance;
- políticas de gestão de risco;
- mecanismos de prevenção e controlo de conflitos de interesse;
- obrigações de reporte e registo;
- processos de outsourcing;
- escalonamento de incidentes;
- continuidade do negócio;
- receção e tratamento de reclamações de clientes;
- salvaguarda de ativos e protetivos financeiros;
- governação e controlos operacionais de cibersegurança.
A maioria destas exigências já surgem em empresas mais estruturadas. O desafio é demonstrar que cumprem integralmente a nova fasquia, com documentação coerente.
A diferença entre regulação genérica e um processo de transição específico torna-se evidente em todo o quadro regulatório cripto do Mónaco: a transição requer saber se os processos atuais de uma empresa satisfazem a nova lei, incluindo futuros requisitos técnicos detalhados definidos por regulamentação complementar.
Compliance como processo multiagência
O novo modelo poderá exigir interação com várias autoridades.
A CCAF, enquanto regulador independente das atividades financeiras no Mónaco, compara-se ao supervisor de mercados em modelos como o da MiCA para valores mobiliários e criptoativos europeus. Já exige autorização para atividades financeiras e destaca que alterações materiais (capital, fim social, estrutura diretiva) podem requerer aprovação formal.
Se o futuro regime integrar a autorização cripto no campo direto da CCAF, as entidades devem esperar uma auditoria abrangente — da estrutura operacional à tecnologia subjacente.
A revisão técnica poderá também envolver agentes de segurança financeira e digital, supervisão AML e, se aplicável, interface com entidades bancárias. Isto alarga o processo de aprovação inicial a uma avaliação multiagências, sendo idêntico ao fenómeno MiCA, que, até julho de 2025, introduziu 300 empresas no registo da ESMA.
De modo prático, a entidade deve conseguir provar de igual modo a diferentes supervisores: como funciona o serviço, quem decide, quais os riscos e como se comprova a conformidade contínua para proteger clientes e o sistema financeiro?
AML/CFT: a área determinante da transição
Nenhuma transição regulatória será eficaz sem abordar a vertente anti-branqueamento de capitais e combate ao financiamento do terrorismo — o AML/CFT, cuja fasquia foi endurecida para o Mónaco.
O GAFI colocou o Mónaco sob monitorização reforçada em junho de 2024, focando pontos como sanções por violação AML/CFT, reporte de suspeitas, eficácia dos mecanismos judiciais e apreensão de ativos.
Apesar dos progressos, o Mónaco permaneceu sob monitorização no update de 19 de junho de 2026, sendo esta reforma desenhada para corrigir deficiências e gradualmente abandonar a 'lista cinzenta' do GAFI.
Para empresas cripto, isto obriga a reforçar controlos de Anti-Money Laundering e a estrutura de financiamento anti-terrorismo, deixando de ver o compliance apenas como uma função acessória.
Será necessário rever:
- identificação e validação de clientes;
- verificação de beneficiários efetivos;
- due diligence reforçada, especialmente com jurisdições de alto risco;
- monitorização de operações;
- screening de carteiras;
- controlos de sanções;
- classificação de risco de clientes;
- reporte de suspeitas;
- verificação da proveniência de fundos;
- conformidade na retenção de documentação;
- recursos humanos dedicados a compliance.
A transição será especialmente rigorosa para estruturas que cresceram sob processos mínimos, reforçando controlos apenas após aumento do volume — num contexto de exigência máxima por parte das autoridades europeias em relação a operações com países terceiros de risco.
Num modelo de licenciamento evoluído, os controlos são implementados antes da autorização inicial e não apenas remendados a posteriori, quando já existam fragilidades.
Salvaguarda de ativos: impacto operacional direto
A custódia é uma área fulcral no confronto entre modelos antigos e novos de compliance, sobretudo se a custódia de criptoativos passar a obrigar a autorização.
Uma empresa que guarde criptoativos de clientes pode ter de provar segregação dos ativos, gestão segura de chaves privadas, reconciliações, processos de autorização de levantamentos, gestão de incidentes, procedimentos para insolvência/disrupção e controlo de prestadores externos, caso a infraestrutura seja subcontratada.
Estas exigências não se resolvem só em política ou rotinas de compliance sobre ativos virtuais.
Imagine-se uma bolsa que detém BTC de clientes mas também opera carteiras próprias: o regulador irá exigir prova de separação dos fundos, de que as permissões de levantamento não passam por uma pessoa só, e que os registos sejam fiáveis e rastreáveis.
Na prática, autorizações como a da Gate Technology Ltd para a Europa mostram como os prestadores de serviços de criptoativos obtêm autorização MiCA para funções como custódia, gestão de plataformas de negociação, trocas cripto-para-fiduciário, cripto-para-cripto, execução e transferências.
Na interface BTC/USDT à vista da Gate.com, o utilizador vê o produto; o regulador verifica: qual a entidade, que permissão e que controlos o sustentam?
CASP autorizado existente no Mónaco: sequência operacional
Um CASP a operar no Mónaco não necessita esperar pelo prazo final para iniciar a transição; as empresas cripto devem encarar o momento presente como preparação exigida a participantes de mercado já sob supervisão.
Sequência prática:
- Inventariar todos os serviços do portfólio.Mapear produto a produto e a jornada do cliente até à atividade regulada realizada.
- Comparar o âmbito herdado com o novo proposto.Identificar quais as atividades dos prestadores de serviços de ativos digitais ou outros prestadores de serviços de ativos que exigem autorização nova ou alargada.
- Avaliar lacunas de governação.Rever supervisão do conselho, idoneidade da gestão, titularidade dos processos de compliance, conflitos e outsourcing.
- Atualizar controlos AML/CFT.Testar KYC, screening de sanções, monitorização de transações e escalonamento de suspeitas segundo standards já exigidos.
- Documentar salvaguarda de ativos e controlos tecnológicos.Processos internos de custódia, infraestrutura de carteira, cibersegurança, gestão de acessos, resposta a incidentes prontos a auditoria.
- Criar um dossier robusto de evidência para autorização.Regras e políticas não chegam; são precisos procedimentos práticos, perfis responsáveis, descrição de sistemas, avaliações de risco e provas concretas de controlos, sobretudo onde o regime novo exige autorização prévia da CCAF.
- Monitorizar a data-limite de compliance cripto do Mónaco.Só a lei promulgada, regulamentação secundária e ato aprovado pelo Conselho Nacional dirão se existe grandfathering, qual o limite de tempo, e quando cessa a possibilidade de continuar sem nova autorização.
Este enfoque implica maiores custos iniciais, mas evita riscos sérios de reconfiguração do negócio sob pressão.
Prestadores estrangeiros: contexto e riscos próprios
Empresas com sede no estrangeiro devem assumir que um regime transitório local não substitui os requisitos de presença física para operadores internacionais, nem lhes garante o mesmo estatuto de proteção do que entidades já reconhecidas e autorizadas localmente.
Mesmo sob o regime financeiro atual, a CCAF esclarece que entidades não autorizadas não podem comercializar serviços/instrumentos/produtos financeiros a indivíduos no Mónaco e podem precisar de instalar presença local para ofertar serviços abrangidos, com raras exceções. O marketing remoto não solicitado também é proibido segundo as regras.
No futuro quadro cripto, é expectável que as restrições territoriais e de marketing se mantenham rigorosas.
Isto importa, sobretudo, para bolsas externas: mesmo sem escritório local, o uso de sites, apps, afiliados ou campanhas direcionadas pode criar exposição legal — regras de presença local podem aplicar-se dependendo da interação com clientes sediados no Mónaco.
Sem grandfathering: cenário mais restritivo
A situação mais complexa será uma transição curta sem qualquer reconhecimento automático de permissões antigas.
Nessa conjuntura, as empresas terão de: obter autorização antes do prazo, cortar serviços fora do perímetro permitido ou cessar atividades reguladas até conseguirem autorização.
O planeamento operacional deve prever este risco desde já.
Comunicação ao cliente, onboarding de novos, ordens em curso, acordos de custódia e levantamentos exigem planos de contingência. Desligar, abruptamente, um serviço regulado no último dia pode constituir um risco de conduta e operacional adicional.
Por isso, o prazo de compliance cripto do Mónaco, uma vez definido na lei, terá influência global na operação — não apenas na equipa jurídica.
Custos de compliance: tendência de subida
Modelos de autorização mais exigentes trazem custos fixos acrescidos.
Prestadores existentes podem ter de recrutar mais pessoas para compliance, recorrer a assessoria jurídica externa, realizar testes à cibersegurança, rever governação, apoiar auditorias e criar reportes internos obrigatórios. Pequenas empresas são particularmente impactadas, pois independentemente de número de clientes, a infraestrutura regulamentar impõe-se.
A experiência europeia com entrada da MiCA ilustra a filtragem regulatória: antes da MiCA, milhares de negócios cripto estavam registados nacionalmente, mas em maio de 2026 só 194 tinham autorização MiCA confirmada. A transição regulatória da Gate na Europa, por exemplo, passou de estruturas antigas herdadas para o modelo CASP definido pela MiCA antes do fim do período de transição na UE, mostrando o padrão exigente imposto pela [estrutura da UE].
O Mónaco não replicará, obrigatoriamente, a trajetória da UE. Ainda assim, o sentido é claro: licenciamento rigoroso converte o compliance de mera formalidade para uma obrigação diária.
Conclusão
A transição do regime de 2022 para um novo quadro de regulação cripto no Mónaco não se resume à passagem automática de licenças antigas para novas.
As empresas devem esperar mapear todos os seus serviços face ao novo perímetro, reforçar a governação, elevar os controlos AML/CFT, documentar custódia e cibersegurança e preparar-se para avaliações mais exigentes. O novo regime pode prever grandfathering ou janela de reautorização — mas só quando a lei o estabelecer.
Para quem já atua no Principado, a melhor estratégia é preparar-se para obter autorização antes do início do prazo legal.
O Mónaco caminha para convergência regulatória com a MiCA e supervisão GAFI: reforço de responsabilidade, controlos, fronteiras de serviço nítidas e maior accountability para firmas que operam com ativos digitais. A transição pode trazer custos mais altos, mas impõe uma questão central: conseguirá o negócio provar que cumpre os standards do novo quadro regulatório?
Perguntas frequentes
A lei cripto de 2022 ainda tem efeito?
Sim. A Lei n.º 1.528, de 7 de julho de 2022, encontra-se, segundo Legimonaco, plenamente em vigor a 26 de julho de 2026. Futuras alterações poderão modificar ou substituir partes do atual enquadramento.
Existirá passagem automática para as empresas cripto já autorizadas?
Não é garantido: conversão automática, grandfathering e reautorização dependem das disposições finais aprovadas caso o Conselho Nacional dê luz verde.
O prazo final para compliance cripto está publicado?
Não foi possível confirmar qualquer data final numa nova estrutura a partir da lei oficial disponível a 18 de agosto de 2026. Só datas expressamente publicadas em legislação promulgada e regulamentação aprovada, após revisão do Conselho Nacional, devem ser consideradas vinculativas.
Qual o papel do GAFI na regulação cripto do Mónaco?
O Mónaco entrou em monitorização reforçada pelo GAFI em junho de 2024 e aí permaneceu em junho de 2026. O plano de ação do GAFI incide em melhorar a eficácia do regime AML/CFT, sendo os controlos financeiros fator-chave na reforma cripto.
A CCAF pode exigir autorização a firmas já existentes?
Depende da lei final e dos serviços que estas prestam. A CCAF já supervisiona atividades financeiras reguladas, exige aprovação prévia para novos serviços ou alterações de relevo e pode autorizar serviços de investimento e digitais, supervisionando de forma contínua e com poder sancionatório.
O Mónaco está obrigado a adotar a MiCA literalmente?
Não. O Mónaco não pertence à UE e o seu regime é definido por lei nacional. O modelo Markets in Crypto-Assets da União Europeia serve de principal referência para requisitos de autorização, governação, salvaguarda e compliance na UE, mas o alinhamento em ativos digitais e entidades não bancárias depende de inovação legislativa interna, nunca de aplicação direta.
Isenção de responsabilidade: Este conteúdo tem caráter meramente informativo e não constitui aconselhamento jurídico, regulatório, de investimento ou compliance. Os regulamentos cripto podem alterar-se rapidamente; recomenda-se validação junto das autoridades oficiais do Mónaco e de consultores jurídicos qualificados antes de qualquer decisão regulatória.