O impacto prático ultrapassa a mera terminologia jurídica. Prestadores de serviços de criptoativos, empresas estrangeiras, instituições financeiras locais e investidores necessitam de identificar quais os serviços de criptoativos que o Mónaco prevê autorizar, o alcance da autorização prévia e de que forma exigências de conformidade aumentadas podem afetar a emissão de licenças, atrasos em transações e custos operacionais. As secções seguintes relacionam a convergência regulatória europeia do Mónaco com a pressão exercida pelo FATF, esclarecem a estrutura de autorização proposta e fundamentam a influência destas alterações na reputação do Mónaco, na confiança dos investidores e no acesso aos mercados internacionais de capitais.
Principais pontos
-
A conformidade do Mónaco com MiCA representa convergência regulatória, não adesão à UE. O Principado procura adotar normas semelhantes às dos mercados financeiros europeus, mantendo o seu próprio enquadramento jurídico e supervisório.
-
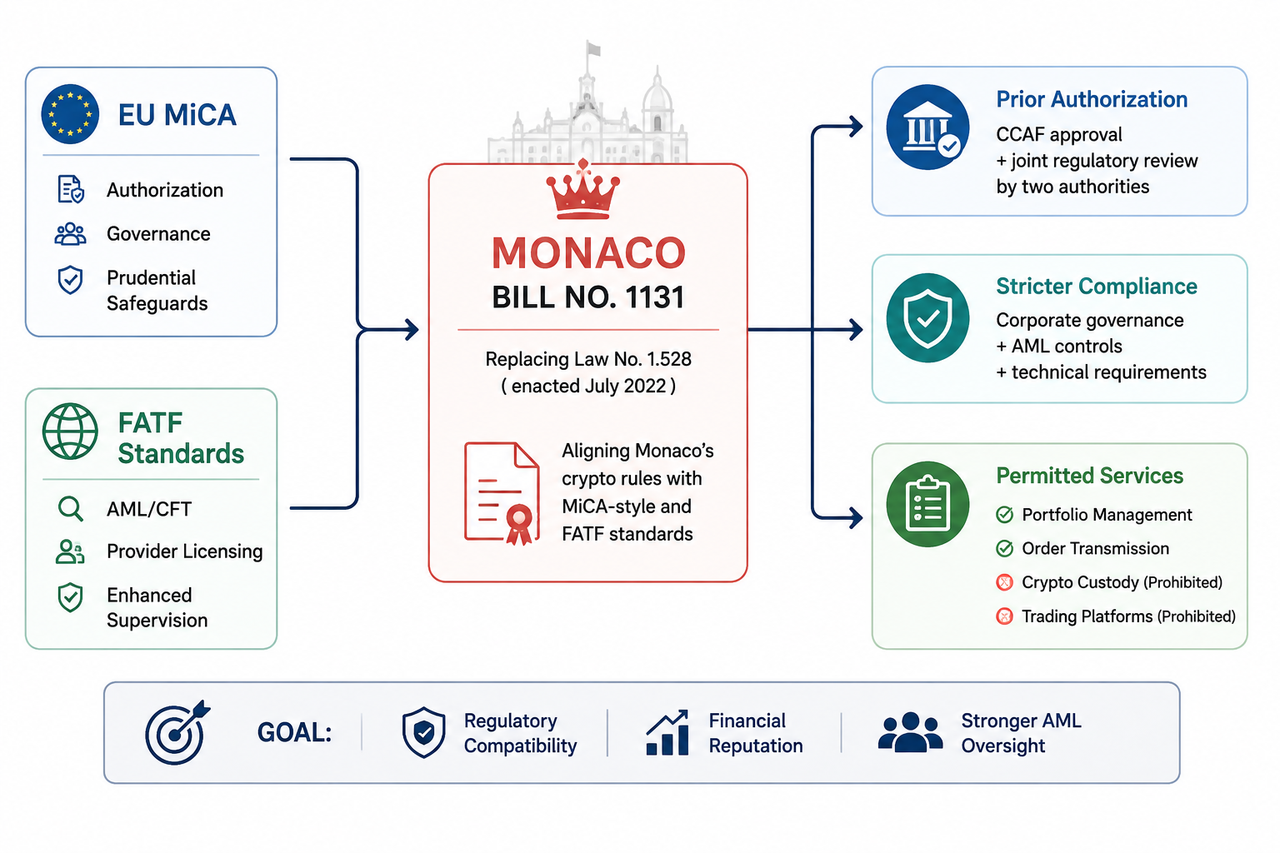
O Projeto de Lei n.º 1131 substitui a Lei n.º 1.528, promulgada em julho de 2022, introduzindo exigências operacionais mais rigorosas, aprovação prévia e normas de governação empresarial.
-
O FATF é o principal fator de pressão. O Mónaco foi incluído na lista cinzenta do FATF, que abrange jurisdições sob monitorização intensificada por deficiências de conformidade, desde o verão de 2024.
-
Os prestadores passam a estar sujeitos a supervisão reforçada. Vai ser necessário constituir uma empresa registada no Mónaco, obter autorização prévia da Comissão de Controlo das Atividades Financeiras (CCAF) e cumprir uma avaliação conjunta por duas entidades reguladoras.
-
O perímetro dos serviços permitidos torna-se mais restrito. Gestão de portfólio e transmissão de ordens são atividades incluídas no enquadramento proposto, enquanto plataformas de negociação de criptoativos e custódia ficam explicitamente excluídas.
-
Os objetivos centrais passam pelo reforço dos controlos AML e credibilidade financeira, mas o compromisso pode traduzir-se em custos superiores, atrasos na autorização e modelos de negócio menos viáveis para alguns prestadores.
A reforma regulatória do Mónaco para criptoativos reflete a evolução internacional da regulação financeira. Os criptoativos passaram de regras nacionais fragmentadas para padrões internacionais que integram ativos digitais nas estruturas de supervisão das restantes atividades financeiras.
A primeira fonte de pressão provém da Europa.
O regulamento MiCA da UE oferece um regime comum de autorização, governação e conduta profissional para prestadores de criptoativos. Embora o Mónaco não seja estado-membro da UE, a economia e setor financeiro do país estão integrados nos mercados de capitais europeus. As regras dos países vizinhos influenciam a forma como bancos, investidores e contrapartes avaliam entidades monegascas.
Este aspeto é fundamental para empresas multinacionais. Um prestador cujos padrões de governação, controlo de clientes ou salvaguardas prudenciais ficam aquém dos definidos nos mercados europeus enfrenta questões acrescidas de conformidade junto de bancos e parceiros institucionais.
O Mónaco não replica simplesmente a regulação de criptoativos da UE. As normas propostas usam MiCA como referência, ajustando atividades permitidas e exigências de licenciamento ao seu enquadramento jurídico.
A segunda fonte de pressão é o Financial Action Task Force (FATF).
O FATF introduziu o Mónaco sob monitorização intensificada em junho de 2024. Estar na lista cinzenta não representa exclusão do financiamento internacional, mas assinala deficiências estratégicas de compromisso resolutivo pelo governo.
Para um centro financeiro internacional, esse pormenor faz diferença.
Porque são os padrões do FATF relevantes para a regulação de criptoativos no Mónaco
O FATF integrou ativos virtuais e prestadores de serviços de criptoativos no sistema global anti-branqueamento, exigindo identificação dos prestadores, licenciamento ou registo e supervisão de conformidade AML/CFT.
Os criptoativos apresentam desafios particulares porque estruturas de titularidade e transferências internacionais podem ocultar a origem dos fundos. Transações podem passar por várias carteiras ou prestadores em diferentes jurisdições, sem usar o sistema de bancos correspondente tradicional.
A regulação foca-se tanto nos prestadores como nos ativos.
No Mónaco, o regulador tem de apurar quem controla cada prestador, que atividades são desempenhadas, como os clientes são identificados, que comportamentos suspeitos são monitorizados e se há capacidade de intervenção em caso de incumprimento.
Exigências operacionais mais rigorosas tornam-se aqui relevantes. A governação empresarial, controlos internos, due diligence e requisitos técnicos convertem obrigações AML em processos práticos.
A lista cinzenta do FATF abrange jurisdições a colaborar na correção de deficiências, não países excluídos do sistema financeiro internacional. No entanto, instituições bancárias tomam decisões de risco independentes. Due diligence adicional pode causar atrasos, mais gastos de conformidade e, por vezes, custos acrescidos para entidades locais.
Isto intensifica o incentivo para comprovar progresso.
Como o Projeto de Lei n.º 1131 modifica a regulação de criptoativos do Mónaco
O Mónaco submeteu o Projeto de Lei n.º 1131 em 6 de agosto de 2026. Trata-se de uma legislação destinada a substituir a Lei n.º 1.528, de julho de 2022, em vez de alterar pontos isolados.
A lei anterior criou um enquadramento amplo para atividades com ativos digitais, incluindo plataformas de negociação, câmbios e múltiplos serviços de criptoativos.
Segundo as normas propostas, o novo enquadramento regulatório de criptoativos do Mónaco avança para um modelo restrito baseado em autorização, supervisão e atividades permitidas claramente definidas.
O prestador precisa de estabelecer uma empresa registada e obter autorização prévia da Comissão de Controlo das Atividades Financeiras (CCAF). A autorização prévia é determinante porque só após cumprimento regulamentar poderá iniciar serviços de criptoativos, não dependendo do controlo posterior ao lançamento.
A emissão da licença implica também avaliação conjunta por duas autoridades. Este modelo aumenta o escrutínio à titularidade, direção, governação empresarial, requisitos práticos e técnicos e aos serviços propostos.
O processo de licenciamento de criptoativos do Mónaco assemelha-se assim ao procedimento para serviços de investimento convencionais: constituir uma empresa é apenas o início. É preciso demonstrar que governação, controlos e modelo de negócio se ajustam às atividades para as quais se solicita aprovação.
A função supervisor da CCAF seria reforçada com poderes de execução alargados, para prevenir incumprimentos. Dependendo do texto final e das medidas do Conselho Nacional, poderá haver mais ferramentas para reagir a atividades não autorizadas ou défices de conformidade.
Que serviços de criptoativos são permitidos no Mónaco?
Uma das alterações centrais do Projeto de Lei n.º 1131 é a definição dos serviços de criptoativos permitidos.
Segundo o enquadramento, as atividades autorizadas cingem-se a gestão de portfólio e receção/transmissão de ordens. Enquadram-se mais nos serviços de investimento regulados do que em infraestruturas de mercado de criptoativos.
A operação de plataformas de negociação de criptoativos e custódia é expressamente proibida.
Isto representa uma mudança face ao modelo anterior do Mónaco e ao perímetro mais amplo previsto pela MiCA da UE.
Também clarifica o verdadeiro significado do alinhamento com MiCA. O Mónaco adota elementos da filosofia MiCA (aprovação, governação, conduta profissional) sem permitir todas as categorias de negócio reconhecidas em MiCA.
Um enquadramento europeu autorizado por MiCA pode abranger câmbio, execução, custódia, operação de plataformas de negociação e transferência. O Mónaco consegue implementar padrões similares, delimitando muito mais os serviços prestáveis localmente.
Plataformas e custodiantes têm riscos distintos dos serviços de gestão de portfólio ou transmissão de ordens.
Um custodiante guarda diretamente os criptoativos dos clientes. Uma plataforma de negociação é infraestrutura usada para interação de ordens e realização de transações. Ambas levantam questões de resiliência, cibersegurança, segregação de ativos, integridade de mercado e controlo de branqueamento de capitais.
Supervisão dessas atividades exige maior especialização técnica e recursos reguladores.
Para uma jurisdição pequena, restringir o leque de atividades é uma escolha de gestão de risco. Mais fiscalização permite melhor supervisão do perímetro regulado, em vez de admitir expansão rápida por toda a área de negócio.
O compromisso é claro: normas mais rigorosas potenciam controlo regulatório mas tornam o Mónaco menos atrativo para empresas estrangeiras dependentes de custódia ou câmbio.
A transição da regulação anterior é importante para prestadores estabelecidos. Serviços que cabiam na Lei n.º 1.528 podem já não entrar no novo enquadramento.
A relação do Mónaco com a UE pode criar confusão.
O Principado não está a tornar-se membro da UE e uma licença emitida pelo Mónaco não pode ser equiparada a uma licença MiCA passível de passaporte. O enquadramento MiCA da UE baseia-se na autorização dentro do sistema regulatório europeu, com o Mónaco a manter independência institucional.
O objetivo é convergência regulatória.
MiCA apresenta um padrão reconhecível de governação, salvaguardas, conduta profissional e autorização. Normas comparáveis facilitam a avaliação do setor financeiro digital do Mónaco por contrapartes europeias.
Existe também uma dimensão transfronteiriça. Os prestadores operam em múltiplas jurisdições mas licença num local não permite todos os serviços noutro.
Por exemplo, um negociador pode consultar dados de mercado de Bitcoin na Gate, mas a disponibilidade de execução, custódia ou outros serviços de criptoativos depende da jurisdição e da licença da entidade relevante. O estado regulatório determina o acesso ao serviço e não apenas à informação de mercado.
O papel das autoridades financeiras e de segurança
O Projeto de Lei n.º 1131 integra uma reestruturação mais abrangente da resposta regulatória aos riscos financeiros e digitais.
A Comissão de Controlo das Atividades Financeiras permanece central na autorização e supervisão das atividades abrangidas. O Mónaco reforçou as instituições encarregadas da segurança financeira e digital, incluindo a Autorité Monégasque de Sécurité Financière e organismos ligados à segurança digital monegasca.
Estas entidades não são intercambiáveis. Supervisão financeira, controlos AML e cibersegurança enfrentam riscos distintos, mesmo quando um prestador pode estar em vários perímetros de conformidade.
A separação institucional é relevante em prática. Um prestador pode cumprir requisitos de licença e manter obrigações relativas a AML, cibersegurança, proteção de dados ou requisitos técnicos.
Avaliação conjunta no enquadramento proposto reflete o princípio subjacente: a regulação de criptoativos exige múltipla especialização e não apenas um regulador isolado a analisar uma empresa.
Porque importa a reputação do Mónaco como centro financeiro
A fiscalização reforçada visa tanto objetivos económicos como de conformidade.
O setor financeiro depende de relações com bancos estrangeiros, investidores e mercados internacionais de capitais. Legalidade, eficácia supervisor e controlos de branqueamento de capitais influenciam decisões de contrapartes.
A presença do Mónaco na lista da Comissão Europeia de países terceiros de risco acrescentou preocupação reputacional à lista cinzenta do FATF. Estas classificações levam as instituições que lidam com jurisdições afetadas a aplicar due diligence mais rigorosa.
As consequências práticas não são uniformes. Dependem da instituição, transação e jurisdição. Fiscalização acrescida pode gerar atrasos e custos administrativos, influenciando custos de crédito ou acesso financeiro para instituições locais.
Melhorar a reputação financeira é, por isso, razão para alinhamento com MiCA e FATF.
Reforço de licenciamento não garante mais confiança dos investidores, nem uma nova lei remove o Mónaco de uma lista de monitorização. Regras credíveis sustentadas por fiscalização real reduzem incerteza sobre supervisão dos negócios de criptoativos.
O Projeto de Lei n.º 1131 pode ajudar o Mónaco a sair da lista cinzenta do FATF?
Potencialmente, mas a regulação de criptoativos é apenas um elemento do processo.
O FATF avalia a eficácia global para combater branqueamento de capitais e financiamento do terrorismo. São relevantes comunicação de transações suspeitas, titularidade, investigação, sanções, recuperação de ativos e recursos para supervisão.
O Projeto de Lei n.º 1131 apoia esta missão, pois padrões do FATF exigem gestão de atividades de ativos virtuais e não sua exclusão do perímetro regulado.
Autorização prévia, exigências operacionais e poderes de fiscalização ajudam o Mónaco a demonstrar que prestadores não atuam fora de supervisão.
A legislação é só o primeiro passo.
O FATF foca-se na eficácia operacional dos controlos. Reguladores têm de identificar infrações, aplicar sanções e demonstrar cumprimento das obrigações. Uma lei rigorosa sem aplicação concreta não produz o resultado de uma supervisão ativa.
Padrões regulatórios mais elevados implicam custos.
Os prestadores poderão necessitar de pessoal extra, procedimentos de governação, sistemas de monitorização, controlos técnicos e documentação. Autorização prévia e avaliação conjunta podem prolongar a espera para a operação.
Os custos podem ser significativos para prestadores de menor escala.
Regras rigorosas afetam marketing não solicitado, comunicação com clientes e conduta profissional. Atividades com características de serviços de investimento podem exigir que o regulador privilegie apresentação de riscos e apoio a decisões de investimento dos clientes.
Para instituições locais, o cálculo é bidirecional. A regulação direta implica custos de conformidade, mas preocupações internacionais sobre branqueamento de capitais podem aumentar custos por due diligence, atrasos ou menor disponibilidade de contrapartes estrangeiras.
Este é o compromisso regulatório central.
O Mónaco não procura ser um centro de cripto com supervisão permissiva. O enquadramento proposto conduz o setor a maior integração com normas aplicadas às atividades financeiras reguladas.
Conclusão
Porque está o Mónaco a alinhar as regras de cripto com MiCA e FATF? A resposta é credibilidade regulatória.
A ligação à Europa torna o regulamento MiCA referência decisiva, apesar de o Principado não ser membro. O estatuto de lista cinzenta do FATF obriga a demonstrar maior eficácia na luta contra branqueamento de capitais e supervisão financeira.
O Projeto de Lei n.º 1131 une estas prioridades: substituição da Lei n.º 1.528, autorização prévia da CCAF, avaliação regulatória conjunta, reforço de governação empresarial, requisitos operacionais e técnicos, e restrição clara dos serviços de criptoativos autorizados.
Os custos podem envolver gastos mais elevados, processos mais lentos e oportunidades reduzidas para empresas focadas em custódia ou plataformas de negociação. O benefício pretendido é um enquadramento reconhecido e fiável para bancos, investidores e reguladores.
Para o Mónaco, alinhar com MiCA e FATF não é maximizar o número de prestadores de criptoativos. O objetivo é definir que atividades de finanças digitais cabem num centro internacional estritamente supervisionado e mostrar que se consegue aplicar as regras.
Perguntas frequentes
O Mónaco integra o regime MiCA da União Europeia?
Não. O Mónaco não é estado-membro da UE e uma autorização local não equivale a uma licença MiCA da UE. Contudo, pode alinhar regras de criptoativos com normas de licenciamento e governação tipo MiCA devido à relação próxima com a Europa.
O que é o Projeto de Lei n.º 1131?
É a legislação de criptoativos proposta para 2026, apresentada a 6 de agosto de 2026. Destina-se a substituir a Lei n.º 1.528 de julho de 2022 e criar exigências de licenciamento, autorização prévia, governação e supervisão mais rigorosas.
O Projeto de Lei n.º 1131 exige autorização prévia da CCAF?
Sim. O enquadramento proposto obriga a obter licença prévia da Comissão de Controlo das Atividades Financeiras antes da prestação dos serviços de criptoativos abrangidos. Os pedidos sujeitam-se ainda a avaliação conjunta por duas entidades reguladoras.
Que serviços de criptoativos permite o Mónaco?
Segundo o Projeto de Lei n.º 1131, os serviços permitidos focam-se na gestão de portfólio e receção/transmissão de ordens. A operação de plataformas de negociação de criptoativos e custódia é expressamente proibida.
Porque está o Mónaco na lista cinzenta do FATF?
O FATF colocou o Mónaco sob monitorização intensificada no verão de 2024 devido a deficiências estratégicas no enquadramento AML/CFT. O estatuto de lista cinzenta mostra colaboração com o FATF via plano de ação, não exclusão do sistema internacional.
Regras rigorosas podem melhorar a reputação financeira do Mónaco?
Podem contribuir, mas não são garantia por si só. Licenciamento eficaz, supervisão, sanções e controlos AML reforçam confiança externa, mas o FATF e outras entidades avaliam também a aplicação prática das reformas.
Isenção de responsabilidade: Este conteúdo destina-se apenas a fins educativos e não constitui aconselhamento jurídico, regulatório, financeiro, de investimento ou fiscal. A legislação do Mónaco pode ser alterada durante o processo do Conselho Nacional; recomenda-se verificar o texto final, exigências da CCAF e regras transfronteiriças antes de prestar serviços regulados.