広場
フォロー
注目
ニュース
プロフィール

fatimanoor

vip
期間 0.2年
ピーク時のランク 0
暗号市場アナリストがビットコイン、アルトコイン、DeFi、Web3の洞察を共有。ライブのテクニカル分析、市場の最新情報、トレーディング心理学、教育コンテンツを提供。配信に参加して、より賢く取引しよう。
23
フォロー
353
ファン
1.4k
いいねしました
明確な価格水準+不確実性+リアルタイム分析、あなたは素晴らしいです
Crypto_Buzz_with_Alex
#Share 保有ポジションのリターン
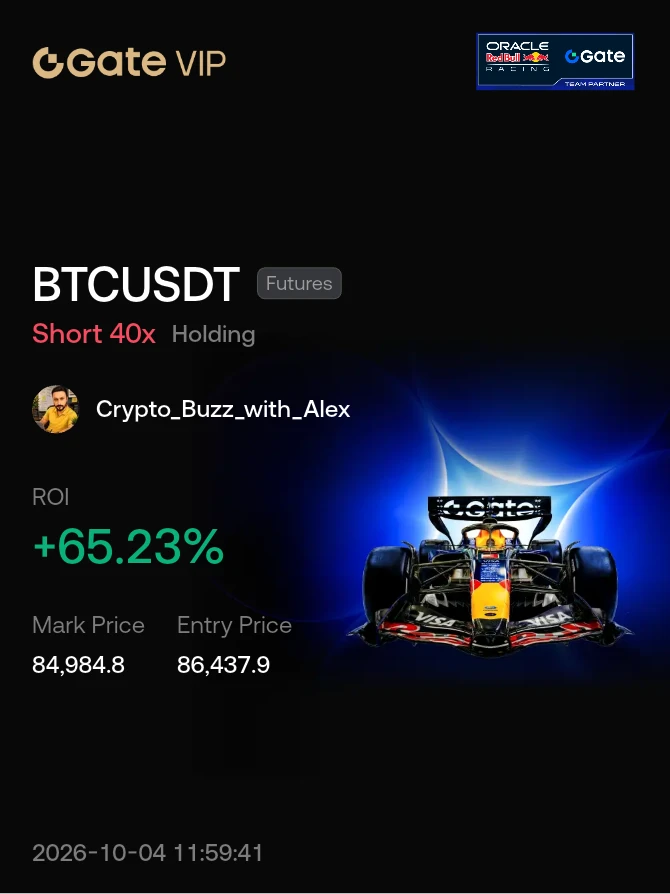
86,460からのBTCショートは機能中:どこで反転し、なぜ81,139が私の注目するレベルなのか
2日前、エントリーゾーンを86,450〜88,890、ストップを93,000、6つのターゲットに設定したショートを共有し、私は86,460で自分のエントリーを行いました。現在も継続中です。今朝チャートを作成した時点で、BTCはおよそ84,940でした。TP1の85,585とTP2の84,721は達成済みで、これまでの安値は約83,900です。価格は私にとっておよそ1.7%有利に動いています。私の未実現ROIが66.94%と表示されているのは、この取引で40倍を使っているためです。一方、共有したシグナルは10倍でした。同じ値動きなら10倍では約17%になります。最初にこれを明言しておくのは、パーセンテージよりもレバレッジのほうが重要だからです。私の40倍を真似しないでください。
そもそもショートを取った理由:87,000に向かう上昇は、私には新たな需要には見えませんでした。雇用統計の発表前、建玉は約27,000 BTC増加し、ファンディングは年率換算で約3%から10%へ急上昇していました。また、直前の1日間の清算の約91%はショートでした。これはショートスクイーズであり、スクイーズは弱まる傾向があります。BTCは発表時に87,250を付け、1日以内に84,000付近まで戻りました。12月の利上げが依然として約86%織り込まれているなど、金利見通しも追随買いを正当化するほど変化しませんでした。
次にチャートです。これは昨日描いた5分足です。87,383.6の高値が、全体の構造を支える重要なレベルです。そのすぐ下に、およそ86,900〜87,200の拒否ブロックを示しており、その上にはストップが集まっています。その下には、85,650〜86,000付近のブレーカーブロックがあります。価格が下落した後、83,150付近で市場構造の転換が起こり、それ以降BTCは狭いレンジ内で圧縮されています。重要なのは下側にあるものです。82,468の安値の下と上昇トレンドラインの下にストップがあり、そのさらに下には約80,800〜81,139の需要ゾーンがあります。
チャート上のシアン色のラインは、私が予想している値動きです。まず85,300〜85,400へ最後にもう一度上昇し、小さなレンジの上にあるストップを取りに行き、その後82,468を抜けて需要ゾーンへ急落する動きです。そこではショートを追加しません。また、86,000を上回る動きになれば、そのシナリオを信頼するのをやめます。82,468の安値のすぐ上にTP3の82,992を置き、TP4の81,263は需要ゾーンからわずか約124ポイントしか離れていません。これは意図的なものです。最初の取引が終わる地点で、ショートからロングへ反転するつもりです。
ここからのショート管理はシンプルです。TP2の後は、ストップをエントリー価格の86,460まで移動し、取引が損失に転じないようにするのが私のルールです。そして、TP4までに残りの大部分を利確します。TP5の78,670とTP6の76,076は少量のランナーとして残し、ロングが失敗した場合にのみ重要になります。5分足で80,521.7を下回って終値を付ければ、ロングのアイデアは無効となり、ランナーがメインの取引になります。
ロングの計画は、エントリー81,139.1、ストップ80,521.7、ターゲット86,146.9です。86,146.9はブレーカーブロックがある供給エリアの基部です。これはリスク0.76%に対してリワード6.17%、およそ8.1対1です。ただし、落ちてくるナイフをつかむつもりはありません。価格がゾーン内の流動性を掃除した後、5分足で81,139.1を再び上回って終値を付けるか、ボックス内で市場構造の転換を示すことを確認したいと考えています。これにより多少リワードは減りますが、勝率は大きく上がります。
ここが、多くの人が飛ばしてしまうリスクの部分です。40倍では、私にとって逆方向への1%の値動きごとに証拠金の40%を失い、清算価格はエントリーの約2.5%上、手数料によっておよそ88,200〜88,600の位置にあります。これは私が公開した93,000のストップよりかなり下なので、私のレバレッジでは実際のストップは清算です。そして87,383.6の高値は、清算価格まで約1,000ポイントの距離まで迫りました。だからこそ、ストップをエントリーに移すことが非常に重要なのです。シグナルに従うなら、10倍以下を使い、レバレッジボタンではなくストップまでの距離を基準にポジションサイズを決めてください。93,000のストップは86,460より7.56%上なので、口座の1%をリスクにさらす場合、ポジションサイズは口座の約13.2%になります。これは10倍では、証拠金として口座のわずか1.3%に相当します。ロングでは、0.76%のストップに対して1%のリスクを取る場合、ポジションサイズは口座の約1.3倍になりますが、これは決して高レバレッジの取引ではありません。
私の見立てが間違っていると証明される条件は、87,383.6を上回る明確な1時間足の終値です。米国の現物ETFには第3四半期に約63.4億ドルが流入し、そのうち9月には26.5億ドルが流入したため、下支えとなる実際の買い需要があります。また、ETF市場は月曜日まで閉まっています。10月は歴史的にもBTCにとって強い月でした。これらすべてを考慮していますが、構造が崩れた場合は、チャートに反論するよりもストップを受け入れます。
今週、BTCは最初にどちらへ向かうと思いますか:85,400に向けてもう一度上昇するでしょうか、それとも82,468のスイープへ直接向かうでしょうか?
これは金融アドバイスではありません。取引や投資に関する決定を行う前に、必ずご自身で調査してください。レバレッジ取引では、予想以上の損失が発生する可能性があります。
#ShareWeekly #OneGateWitnessProgram #HYPETreasuryHoldingsTop$3.2B
repost-content-media
  • 3
明確な価格水準+不確実性+リアルタイム分析、あなたは素晴らしいです
Crypto_Buzz_with_Alex
#AnthropicDiscloses$84.5BComputeDealWithSpaceX $ANTHROPIC
84.5Bドルの見出し、290万ドルのデリバティブ市場:IPO前パープが実際に示していること
まず、規模のミスマッチから見てみよう。報じられたSpaceXのコンピュート契約は2029年までに最大845億ドルの価値があり、目論見書は今後10年間で少なくとも$518B のAIインフラ支出を示している。これらすべてについてトレーダーが見方を示すIPO前パーペチュアルの建玉は1.41Kコントラクトで、2,088.90ドル換算でおよそ290万ドル、24時間の取引高はわずか938Kドルだ。ファンディングは0.0000%。これは非常に小さく、横ばいのセンチメント指標であり、ロングにもショートにもプレミアムを支払っている人はいない。
次に、契約の計算を見てみよう。以前の約$45B という数字は、2029年5月までの36か月間で月約12.5億ドルに相当した。同じ期間に845億ドルを分配すると、月約23.5億ドル、約88%高くなる。契約の大半は90日前の通知で終了できるため、そのペースでの短期的な解約可能エクスポージャーは約70億ドル規模になる。これは私の概算であり、提出書類に記載された数字ではない。また、「最大」は実際の利用額がこれより少なくなる可能性を意味する。これを、提出書類の別の箇所で解約不能と報告されている設備リース債務の約$161B と比較してみよう。SpaceXの契約は柔軟な区分に見え、硬直的な区分は20倍以上大きい。私は845億ドルを確定的な債務というより、キャパシティに対するオプションと捉えている。
この支出の物理的な反映は、すでにメモリに現れている。Micronは9月30日、2027年のHBM供給の大半が大幅に高い価格で契約済みだと述べ、来四半期の売上高を61.5Bドルと予想した。これはおよそ56.6Bドルという市場予想を上回る。GPUとメモリが利用可能でなければコンピュートのリースは成り立たず、メモリメーカーは供給の大部分がすでに予約済みだと伝えている。貸し手であるSPCXは2.59%上昇して149.24ドルとなり、これがこの見出しを最も明確に株式で読み取る方法だ。
パープの価格は2,088.90で、24時間レンジは2,069.01から2,127.51、値幅は約2.8%で、安値をわずか0.9%上回る水準にある。日中には2,101.58の1時間足レジスタンスを上抜けたが、その後押し戻された。これは9月30日の2,139という値と同じ、急騰してから失速するパターンだ。マーク価格2,086.90は、2,086.19のサポートにほぼ正確に位置している。
私の見方は2,069.01から2,127.51の間では中立で、ブレイクを取引する。2,127.51を上回る1時間足の終値が付けば、次の目標は2,139、その後2,193となり、ストップは2,086.19の下に置く。2,069.01を割り込めば、次は9月27日の安値である2,029付近だ。1日の取引高がわずか$938K しかないため、これほど薄い板ではスリッページがストップ幅を上回る可能性があるので、ポジションサイズは小さくする。
90日間の解約条項は、需要への自信の表れなのか、それともAIサイクルが転換することへのヘッジなのか。
これは金融助言ではありません。取引や投資を決定する前に、必ずご自身で調査を行ってください。
@Gate_Square
  • 2
明確な価格水準+不確実性+リアルタイム分析、あなたは素晴らしいです
Crypto_Buzz_with_Alex
#ETHEarningsUpTo5%BonusAPR
ETHのボーナス収益をステーキング、ETF、単純保有と比較:7日間のロックが実際に競合するもの
ETHが約2,710ドルの場合、7日間でAPR 3%のボーナスは約1.56ドル、表示上の最大5%では約2.59ドルの価値になります。これを金曜日の取引と比較すると、ETHは2,705ドル付近で始まり、2,746ドルまで上昇しました。値幅は41ドルで、これは週間最大利回りの約16倍です。つまり、このロックは依然として主に価格に関する判断です。より興味深いのは、あなたのETHが他に何をできるかという点です。
ネイティブステーキングの利回りは年間約3%から4%で、価格下落への保護はなく、出金待ちのキューもあります。米国の現物ETH ETFも別の選択肢で、1月5日以降、GrayscaleのETHEは株主にステーキング収益を分配しています。利回りより重要なのは資金フローです。ETFには9月21日から25日の週に約$690M が流入し、約$850M の流入が7セッション続きましたが、9月29日に280万ドルの流出となって途切れました。ETHを動かす最大の要因はどのような収益率よりも資金フローであり、1週間の固定期間はそのスペクトラムの中で、コミットメントも報酬も低い側に位置します。
次に、ロック期間中のカレンダーを見てみましょう。今日開始するサブスクリプションは10月10日頃まで続きます。10月6日のSepoliaテストネットにおけるGlamsterdamフォークを含みますが、これはテストネット上のみのもので、メインネットの日程は確認されていません。また、金曜日にS&Pが0.7%上昇した後の月曜日の株式市場の寄り付きも含まれます。一方、10月28日のFedの決定や10月29日のPCEレポートは対象外です。つまり、比較的イベントの少ない週であり、短期ロックには適しています。実際のリスクは予定された急変ではなく、レンジのブレイクです。
チャート上の数値を見てみましょう。ETHは過去最高値の4,946ドルを約45%下回っています。最初のレジスタンスは2,720ドル、供給ゾーンは2,750ドルから2,800ドルで、アナリストがブレイクを確認したい水準は2,807ドルです。これは現値を約4%上回ります。下値では、2,550ドルが弱気転換のトリガーで、2,500ドルがより大きなサポートです。Citiは12カ月目標価格を3,028ドルに引き上げました。
インセンティブについて1点あります。約8,130ドルに相当する3 ETHの場合、10 USDTの先物取引トライアルボーナスは、週の利息そのものを上回る価値があります。利息はAPR 3%で約4.67ドル、5%で約7.77ドルです。意図どおりに利用するなら、APRよりもこの特典の方が重要です。
ETHが2,676.07ドルの時間足の底値を維持する限り、私は強気寄りです。2,690ドルから2,695ドルで買いたいと考えています。日足が2,635ドルを下回ればレンジは終了し、2,550ドルがトレンド転換の水準となります。日足が2,807ドルを上回れば、2,900ドル、続いて3,000ドルが視野に入ります。今週触らなくても構わないETHだけをロックします。なぜなら、流動性のないポジションを持つことが、取引できないブレイクアウトの代償になるからです。
ボーナスを受け取るためにETHを1週間ロックしますか。それとも、ETHが2,807ドルを上抜ける可能性に備えて、流動性を保ちますか。
これは金融アドバイスではありません。取引や投資の判断をする前に、必ずご自身で調査してください。
$ETH
repost-content-media
  • 3
明確な価格水準+不確実性+リアルタイム分析、あなたは素晴らしいです
Crypto_Buzz_with_Alex
#MicronReportQ4Earnings $MU
オプションは8%~10%の変動を織り込み、マイクロンは時間外で1%未満の動き:誰も問わなかった問題は設備投資だった
決算前の議論は、HBM4の進捗と2027年の見通しという2点に集中していた。どちらも答えが示されたが、株価はほとんど反応しなかった。オプション市場は8%~10%の値動きを織り込んでいた。決算発表後、MUは時間外取引で0.78%下落して1,056.75となり、その後、次の取引日に約3%上昇した。織り込まれていた下限の3分の1にすぎない値動きだったことから、答えはすでに株価に織り込まれていたのだと私は考える。相場が反応したのは、3つ目の項目だった。
HBM4について、経営陣は量産拡大が順調に進んでおり、四半期中のHBM売上高は会社全体の売上高より速いペースで成長したと述べた。2027暦年のHBMビット供給量の大半は、すでに大幅に高い価格で契約済みであり、NVIDIAとカスタムHBM4E製品の開発も進めている。一方で、示されなかったことも同じくらい重要だ。HBM市場規模の更新も、明確なシェア目標も示されず、より広範なDRAM市場における自社シェアと同程度という曖昧な言及にとどまった。つまり製品のストーリーは強いが、投資家は依然としてそれをモデル化するための数字を欠いている。
2027年について、マイクロンは四半期ごとに前四半期比で売上高が成長する、過去最高の年を再び見込んでいる。2027年度に予定されている出荷量の75%以上はすでにコミットされており、2028年分の割り当てに関する協議も始まっている。供給は2028暦年まで逼迫した状態が続く見通しだ。第1四半期の売上高は615億ドルとガイダンスされており、約566億ドルの予想を上回る。経営陣は、第1四半期が今年の粗利益率の底になると述べた。
誰も尋ねなかったのは、支出についてだ。第1四半期の設備投資は115億ドルで、上半期は約$25B となり、下半期はさらに増える見込みだ。あるアナリストは2027年度の設備投資を500億ドル超と捉えており、これは2026年度の約$27B と比較すると、ほぼ倍増となる。営業費用も約25億ドル増加しており、これは以前に示されていた$1B 増を上回る。これが決算説明会中に株価を押し下げた要因であり、新たな弱気材料となっている。アイダホ州の最初のウェハーは2027年半ばまで投入されないため、この支出によって生じる供給は、サイクルがすでに逼迫すると織り込まれた後に到着するからだ。EPSの予想超過幅も、2四半期前の約39%から約7%へ縮小した。
金曜日の1時間足チャートでは、MUは1,098.01となり、1,101.30のレジスタンスを試している。1,069の平均クラスターを約2.7%上回る水準にあり、サポートは1,042.16だ。ある目標株価はすでに1,100から1,200へ引き上げられている。
MUが1,069を上回っている間、私の見方は強気だ。設備投資への懸念が優勢になったことを示すラインは、日足終値で1,042.16を下回ることだ。1,101.30を明確に上抜ければ、1,125、そして1,200が目標となる。それまでは、HBMのストーリーによる値動きはすでに織り込み済みと考え、変数として支出を注視する。
企業がコンセンサスを大幅に上回る見通しを示したにもかかわらず、株価がそれでもどこにも進まない場合、それを強固な底値が形成されつつあると読みますか。それとも、良いニュースが完全に織り込まれている証拠だと読みますか。
DYOR、NFA
@Gate_Square
明確な価格水準+不確実性+リアルタイム分析、あなたは素晴らしいです。
Crypto_Buzz_with_Alex
#US30-YearTreasuryYieldHits5.595%,HighestSince2002 $TLT
30年債はFRBを織り込んでいるのではなく、デュレーションを織り込んでいる:米国債売りの供給面からの考察
まずイールドカーブから見ていこう。なぜなら、これは単純な見方と矛盾しているからだ。10年債利回りと2年債利回りの差は、9月28日の32ベーシスポイントから、金曜日には45ベーシスポイントへ拡大した。これが純粋にFRB主導の売りであれば、フロントエンドが先行し、カーブはフラット化するはずだ。ところが売られているのはロングエンドであり、これはタームプレミアムの再構築に見られる動きだ。金曜日もこのパターンに当てはまる。雇用統計は大幅に予想を下回り、10年債利回りはいったん5.18%近くまで低下したが、その後5.28%で引け、1日で4ベーシスポイント上昇した。
この動きの大きさは、率直に述べる価値がある。10年債利回りは9月22日の4.96%から現在の5.28%へ、9営業日で32ベーシスポイント上昇しており、そのうち9月23日だけで15ベーシスポイント上昇した。30年債利回りは木曜日、日中の高値が5.69%近辺に達した後、5.61%で引けた。1カ月で約34ベーシスポイント、年初来では75ベーシスポイントの上昇だ。
では、誰がデュレーションを供給しているのか。公的債務は40兆ドルを超え、財政赤字は2兆ドル近くに達している。さらに、ハイパースケーラーによる債券発行は、2024年の約$44B から2025年には$160B へ増加し、今年はおよそ$400B に達するペースだ。ウォール街の推計では、AI関連の投資適格債の供給は約3,000億ドルに近く、これは10年債換算で約$360B に相当する。AI関連発行体のスプレッドは約115ベーシスポイントで、投資適格市場全体の約78ベーシスポイントを上回っているため、買い手は追加の補償を求めている。BofAは、社債と住宅ローン関連債の供給が、今年の10年債利回りをおよそ0.3ポイント押し上げたと推計している。PCE統計が軟調で、WilliamsとJeffersonがハト派的な発言をした後も利回りが上昇し続けた理由はそこにある。供給はFRBが発言で抑え込めるものではないからだ。
公平を期して言えば、これは無秩序な市場ではない。ニューヨーク連銀のモデルでは、8月末時点の10年債タームプレミアムは約0.75%で、ある調査会社によれば長期平均のなお半分程度にすぎない。入札の仕組みも健全で、財務省は買い戻し支援を1回あたり少なくとも40億ドルへ拡大している。リスクは暴落ではなく、すべての大型社債案件が財務省と同じロングエンドの買い手を奪い合う中で、じわじわと下落が進むことだ。
金曜日の時間足で77.53に位置していたTLTについては、見方は単純だ。77.96を下回って取引されている間は弱気を維持し、78.61を上回って引けた場合にのみ見方を反転する。77.16を下抜ければ、76.2の安値が再び視野に入る。私が注目している利回り面での対応水準は、30年債利回りが再び5.69%の急騰水準に迫ることだ。また、カーブの差が50ベーシスポイントを超えて拡大し続ければ、供給要因による動きだという見方が裏付けられる。債券市場は月曜日まで休場となるため、週末のヘッドラインリスクは現実に存在する。
この売りを、FRBに対する評価だと見るだろうか。それとも、公的部門と企業が発行し、吸収されなければならない長期債務のあまりの多さに対する評価だと見るだろうか。
金融上の助言ではありません。取引や投資の意思決定を行う前に、必ずご自身で調査してください。
@Gate_Square
明確な価格水準+不確実性+リアルタイム分析、あなたは素晴らしいです
Crypto_Buzz_with_Alex
#BrentTops$106USTalksStall $XTIUSD $XBRUSD
石油の安全弁がカバーするのは約17日間:備蓄放出が買うのは11月3日までの時間であり、供給ではない
見出しとなっているのは、米国とイランの協議が行き詰まる中、週初めにBrentが106ドルを上回ったことだ。しかし、金曜日に起きたことのほうが重要だ。欧州各国政府がワシントンの要請を受け、備蓄からディーゼルを放出することで合意した後、原油先物は約3%下落し、Brentはおよそ100ドル、WTIはおよそ91ドルとなった。フランスはさらに、IEA加盟国からディーゼル5,000万バレルに加え、原油5,000万バレルを放出する案を示しており、米国は自国の緊急備蓄から最大4,000万バレルを融通している。それでもBrentは、週間では約3%の下落に向かっている。
ここで、これらのバレル数を文脈の中で見てみよう。戦争前には、世界の石油供給の約5分の1、日量およそ2,000万バレルがホルムズ海峡を通過していた。合計1億バレルのパッケージでカバーできるのは、その流れの5日分ほどだ。湾岸からの輸出は9月に日量1,280万バレルまで回復したが、2月の水準をなお約600万バレル下回っている。この不足分に対して、1億バレルは約17日分のカバーに相当し、ディーゼル分は約20日間かけて放出される予定だ。11月3日の中間選挙までは31日ある。備蓄放出は橋渡しにすぎず、その期間はカレンダー上の残り日数より短い。
情勢悪化の側面も現実のものだ。トランプ氏はイランの7日間のホルムズ海峡提案を受け入れがたいとして拒否し、ルビオ氏はイラン代表団にニューヨークを去るよう伝えたと報じられている。3隻目の空母と最大1万人の追加部隊が地域へ向かっており、トランプ氏は中間選挙後に攻撃を再開する可能性があると述べている。一方、中国は10月の石油精製品輸出を停止しており、原油の流れが回復する中でも石油製品市場を逼迫させている。
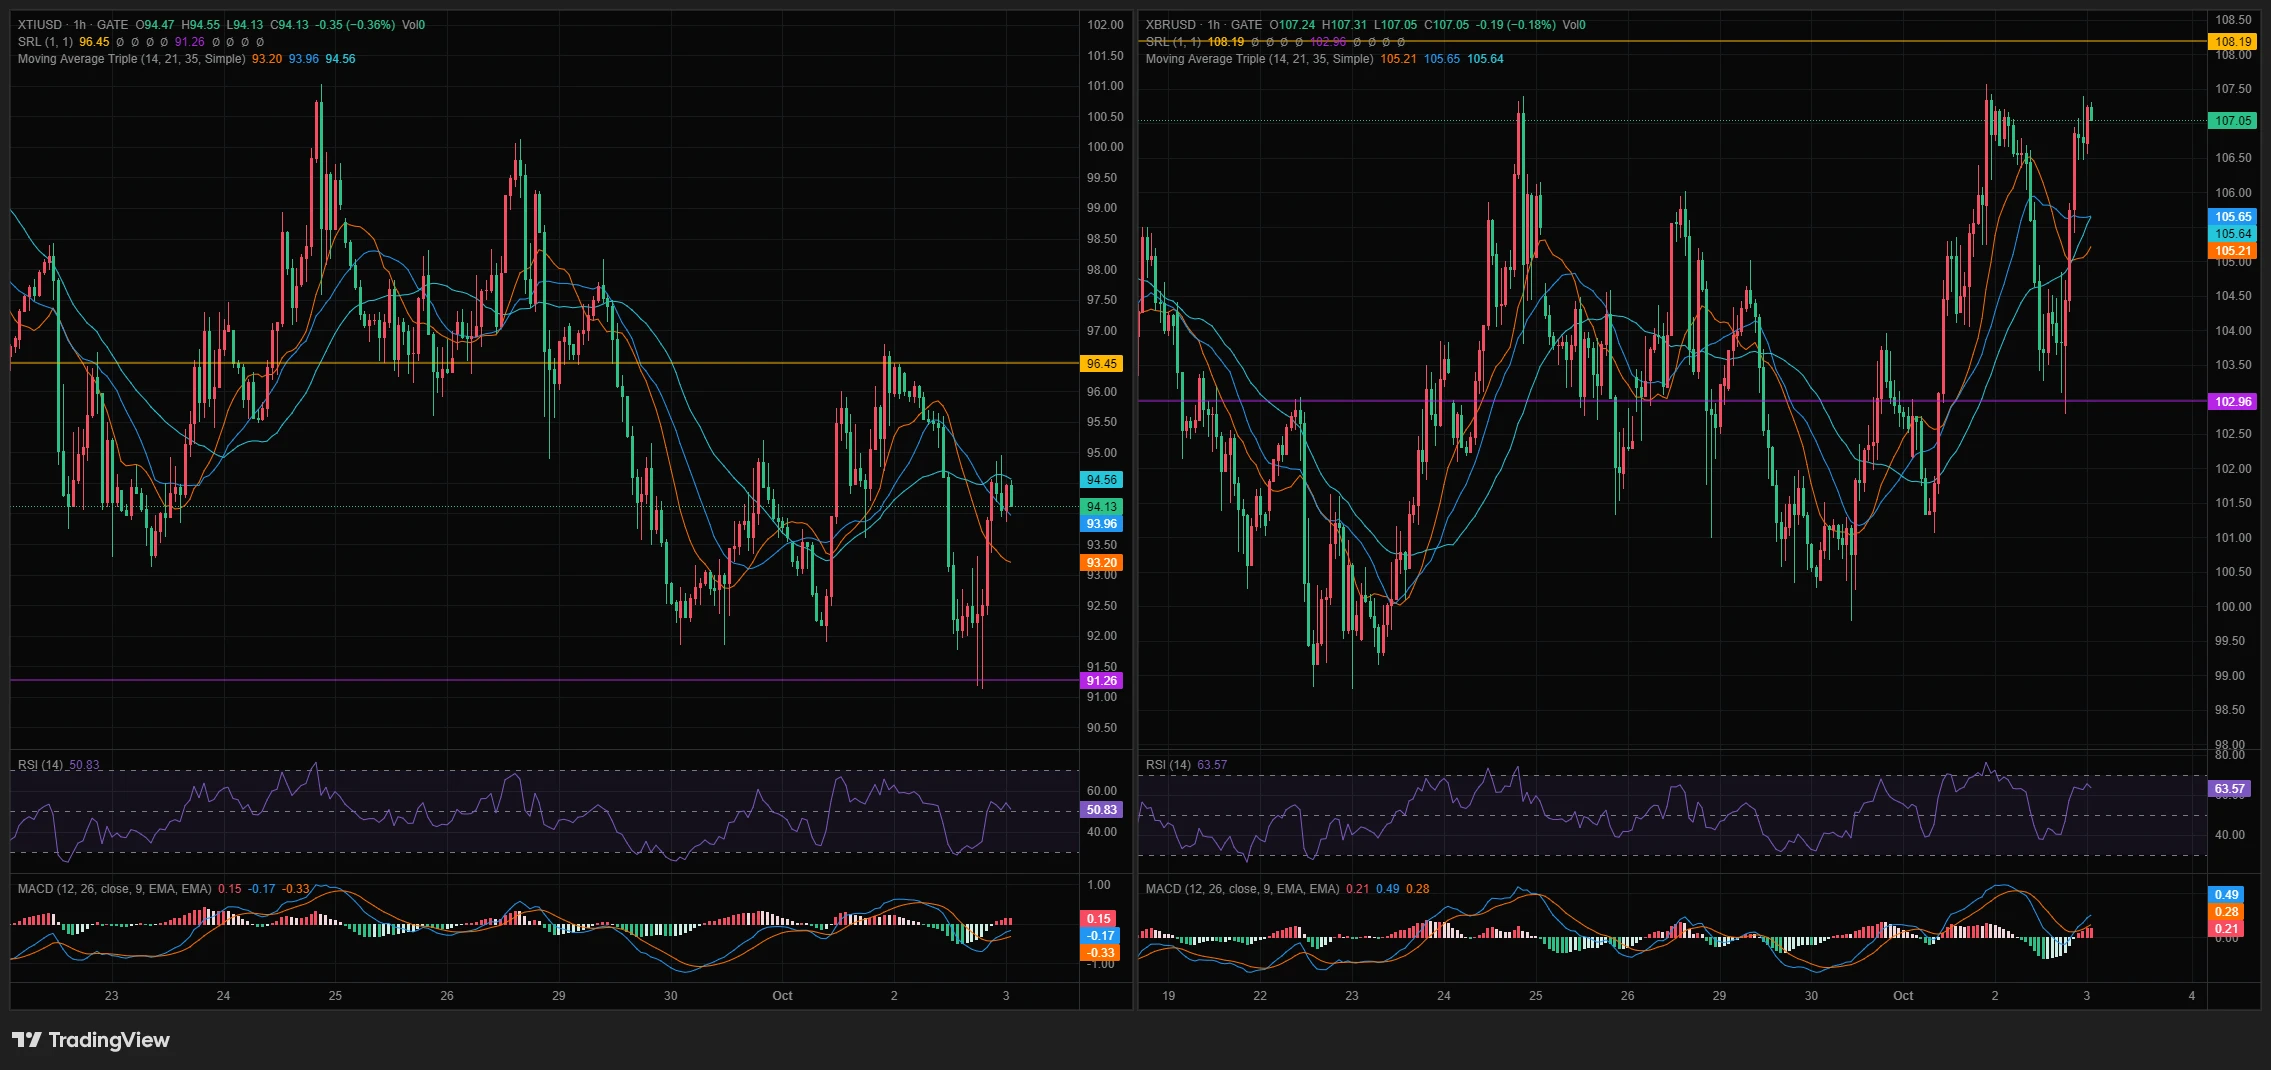
Gateのレートでは、金曜日にBrentは102.96のサポートまで下落した後、107.05まで回復し、105.21、105.65、105.64にある14時間、21時間、35時間移動平均線をそれぞれ回復した。RSIは63.57で、レジスタンスは108.19だ。WTIは91.26のサポートまで下ヒゲを伸ばし、現在は94.13に位置しているが、94.56にある35時間移動平均線をなお下回っており、レジスタンスは96.45、RSIは50.83だ。Brentが主導し、WTIが遅れているのは、ストレスが海上輸送されるバレルに集中している市場の状況と一致する。金も戦争ヘッジとして取引されているわけではなく、週間では2週連続の下落に向かっている。
Brentについては、時間足の終値が105.65を上回っている限り、強気の見方をしている。105.20~105.65への押し目で買いたい。102.96を下回って引けた場合は、この見方を無効とする。第一目標は108.19で、明確に上抜ければ110.00が視野に入る。WTIについては、94.56を回復するまで91.26~96.45の間では中立を維持する。市場は週末に閉まっているため、地域からのニュースはまずこれらのCFDに反映されることを覚えておこう。
備蓄で不足分をカバーできるのが約17日間だけだとしたら、あなたは一時的な安心として押し目を取引するだろうか。それとも、時間切れになる前にホルムズ海峡で合意が成立すると考えるだろうか。
これは金融上の助言ではありません。取引や投資の判断を下す前に、必ずご自身で調査を行ってください。
repost-content-media
明確な価格水準+不確実性+リアルタイム分析、あなたは素晴らしいです。
Crypto_Buzz_with_Alex
#OpenAIAnnualRecurringRevenueNears$70B $OPENAI
OpenAIの$70B ランレートは年間換算収益を週あたり約22億ドル押し上げている:12倍の倍率が証明すべきこと
まず、見出しが示唆することから始めよう。第3四半期の開始時点から約70%増加した約700億ドルのランレートは、7月1日時点では約410億ドルだったことを意味する。これは約13週間で年間換算収益が約290億ドル、つまり毎週約22億ドル増加した計算になる。報道の通り、この数字が直近1か月の収益を年間換算したものなら、その基となる月間収益は約58億ドルになる。これは好調な1か月を外挿した数字であり、すでに確定した1年分の収益ではない。
次にバリュエーションの計算だ。3月の資金調達ラウンドでは、同社の評価額は8,520億ドルとなり、新たなランレートの約12.2倍に相当する。初期段階で報じられた1.2兆ドル前後の協議では、約17倍になる。成長率ではなく、現在の収益追加ペースで考えると、1,400億ドルへの倍増には約7か月かかり、850億ドルには11月中旬ごろに到達することになる。言い換えれば、毎週の増加が維持されれば倍率は急速に低下し、増加が鈍化すれば高い水準のままだ。重要な点は、Axiosが経費について何も把握できなかったことだ。したがって、これは利益に対する倍率ではなく、収益に対する倍率である。
収益の総額と同じくらい、その構成も重要だ。企業向け収益は7月以降100%超増加しており、第3四半期に追加された消費者向け収益は、2025年全体で追加された額をすでに上回っている。しかし同社はモデル価格も引き下げており、ランレートを上昇させ続けるだけでも、価格下落を上回るペースで数量を増やさなければならない。価格引き下げの環境下でランレートが上昇していることは、利用が加速していることを示す一方、コンピュート1単位当たりの収益が縮小していることも示している。
公開市場はすでに代理指標を選んでいる。Oracleはこの報道を受けて5.3%上昇し、日中高値は約8.2%に達した。また、あるアナリストはOpenAIがOracleのコンピュート受注残の約半分を占めると推定している。これは成長シグナルであると同時に、集中リスクのシグナルでもある。一方、OpenAIはもはや今年中のIPOを見込んでおらず、競合の研究所は今秋にも上場する可能性がある。そのため、このグループの粗利益率について初めて監査済みの実態が明らかになるのは、別の企業からになるかもしれない。競合企業が提出した目論見書によれば、10年間で少なくとも5,180億ドルのインフラ支出が見込まれており、この業界では収益と支出が同時に拡大することを改めて示している。
私の見方はこうだ。需要については強気だが、倍率については判断を保留している。11月中旬のペースでランレートが850億ドルを超え、提出書類で粗利益率の改善が示されれば、さらに強気になるだろう。Oracleが1週間以内に5.3%の上昇分を失う一方で、ランレートに関する見出しが相次ぐなら慎重になる。それは、市場がコスト面を織り込み始めていることを意味するからだ。また、収益の追加額が週あたり約15億ドルを下回る場合も同様だ。
AI研究所をランレート倍率で評価しますか。それとも、倍率を支払う前に利益率が明らかになるのを待ちますか。
これは金融助言ではありません。取引や投資の判断を下す前に、必ずご自身で調査してください。
@Gate_Square
「迅速な要約、ありがとうございます。市場の反応を見守ります。」
Crypto_Buzz_with_Alex
私のQ3振り返りメモ:的中した判断、まだ見直し中の判断、そしてQ4に向けて注目していること
四半期の最終日は、いつも自分のメモを振り返り、何がうまくいって何がうまくいかなかったのか、自分に正直になる日だ。これがQ3の振り返りメモだ。
最も良かった判断
四半期半ばの不安定な値動きの中で、無理にトレードせず、辛抱強く待ち続けたこと。今四半期は、価格が何日も狭いレンジに留まり、本能的には「何かしなければ」と感じる局面が何度もあった。早い段階でブレイクアウトを推測するのではなく、レベルが実際に確認されるまで手を出さずに待ったときのトレードが、最もきれいに結果につながった。レンジを見続けることに退屈して飛び込んだトレードは、市場そのものよりも大きな損失をもたらした。
特に印象に残っているのは、奪われたレベルを取り戻したとき、それをすぐに喜ぶものではなく、実力を証明する必要があるものとして扱ったことだ。一度失われたレベルを取り戻したことは、リテストで実際に維持されて初めて意味を持つ。年の前半には、リテストを待たずにリクレイム自体を買って痛い目に遭ったが、今四半期はついにその教訓を一貫して実践できた。本当に大きな違いがあった。
正直に見直す価値があること
その動きを支えるファンダメンタルズが実際に価格を支えられるか確認する前に、ナラティブによる値動きに期待してしまったこと。Q3には、トークンやセクターに関するストーリーが急速に広がり、そのストーリーだけで、利用状況の数字や供給構造、実際に誰が買っているのかについて基本的な調査をする前に引き込まれてしまう場面がいくつかあった。振り返ってみると、うまくいったトレードは「これは素晴らしいストーリーだ」と「これは素晴らしいエントリーだ」を切り分けたものだった。一方、うまくいかなかったトレードは、ストーリーに自分の代わりに考えさせてしまったものだった。
これを完全に直せたとは言うつもりはない。これは自分が最も頻繁にしていると気づく行動であり、Q4に向けて積極的に克服したい習慣だ。
Q4に向けて注目し続けること
今四半期から続いていて、まだ終わっていないように感じる動きがいくつかある。BTCにおける企業のトレジャリーによる蓄積は、見出しの合計値が示すほど一様ではなく、数社の支配的な買い手が大部分を担っている一方で、新規参入者が信頼性を築こうとしている。この動きが広がるのか、それとも一握りの企業に集中したままなのかは、どちらかを決めつけずに追い続けたい。
また、トークン化された現実世界資産、特に株式のオンチェーン取引量が増え続けている状況にも注目している。このトレンドはQ3を通じて成長し、単なる一過性の流行には見えない。実際に利用されているインフラのように見える。来四半期にその取引量がどこに集中するのか、そして新規参入者がその獲得をめぐって実質的に競争できるのかは、現在のリーダーがそのまま固定されると決めつけず、注意深く追う価値がある。
そしてマクロ面では、急落が起きるたびに「レバレッジの清算」と「本物のトレンド転換」を引き続き切り分けたい。今四半期で改めて、清算データは誰が損害を受けたかについて多くを教えてくれるが、必ずしも次に価格がどこへ向かうかを教えてくれるわけではないと感じた。この区別については、Q4に向けて曖昧にするのではなく、より鋭く見極められるようになりたい。
率直な結論
Q3は、予測よりも忍耐について多くを教えてくれた。最良の判断は、早い段階で値動きを言い当てたものではなく、確認を待ち、良いストーリーを実際の調査の代わりにしなかったものだった。Q4に向けて、この四半期よりも一貫してその規律を持ち続けたい。
ディスカッション
あなたのQ3振り返りメモは何だろうか?誇りに思っている判断、まだ見直し中のトレード、それともどちらであれQ4に持ち越す何かだろうか?あなた自身の振り返りを以下に投稿してほしい。他の人がこの四半期から何を得たのか、ぜひ見てみたい。
金融上の助言ではありません。トレードや投資に関する意思決定を行う前に、必ず自分自身で調査してください。
@Gate_Square@Gate 广场
repost-content-media
  • 3
「迅速なまとめに感謝します。市場がどのように反応するか注視していきます。」
Crypto_Buzz_with_Alex
#OneGateWitnessProgram $GT
私は証人番号2,157番:「何でも保有する」というGateの変化についての見解
Gateは「One Gate Witness Program」を開始したばかりで、私は証人番号2,157番になりました。イベントが実際に提供するものに入る前に、その背景にある考え方について話したいと思います。というのも、「何でも保有できる、ひとつのプラットフォーム」というメッセージは、一見した以上に大きな意味を持っているからです。
プログラムの実態
イベントは9月30日12:00から10月15日12:00(UTC+8)まで開催され、「自由に保有する」「外出先でも支払う」「いつでも取引する」という3つのテーマを軸にしています。打ち出されている中心的な考えは、ひとつのアカウントで、暗号資産、現金同等物、株式のようなものへのトークン化されたエクスポージャーなど、非常に異なる種類の資産を、別々のシステムとして考えることなく扱えるようにするべきだというものです。
参加に入金や取引は必要ありません。ログインし、共有テーマを選び、有効なシェアを投稿すると、その番号に紐づいた報酬とともに証人番号を受け取れます。1、11、111、1,111、11,111、111,111などの一部の特別な番号では、より大きな賞品、GT、F1レースのチケット、ドライバーのサイン入りグッズが獲得できます。
なぜ「何でも保有する」ことが興味深いのか
私が注目しているのは、抽選の仕組みではなく、その位置づけです。この分野の多くのプラットフォームは今でも、異なる種類の資産を、別々の商品や別々のフローとして扱っています。ここでの主張は、そう考える必要はないということです。BTCであれ、ステーブルコインの残高であれ、トークン化された株式ポジションであれ、ポートフォリオは単にひとつのポートフォリオなのです。
このキャンペーンがそう言っているからといって、その考えが完全に証明されたとは思いません。本当の試金石は、それらの資産タイプ間の移動が、単に同じアカウントに技術的に掲載されているかどうかではなく、日々の利用において実際にシームレスに感じられるかどうかです。私が判断したいのは、ローンチバナーからではなく、時間をかけて見えてくるその部分です。
参加者としての率直な見方
証人番号2,157番ということは、1桁台の初期テスターではありませんが、開始から数時間の段階で、今もこの取り組みが本当の普及状況を映すスナップショットのように感じられる程度には早い段階です。番号そのものより興味深いのは、それが表しているものです。初日にこの考え方に関わろうと選んだ人の数を示す、おおまかで公開されたカウンターなのです。キャンペーン中にこの数字が急速に増え続けるなら、「すべてをひとつの場所に」という訴求がどれほど共感を呼んでいるかが分かります。すぐに頭打ちになるなら、それもまた何かを示しています。
参加を検討している方へ
入金や取引は必要ありません。ログインし、「保有・支払い・取引」というテーマに合うトピックを選び、実際の体験に基づく内容を書いて、イベント期間中に投稿してください。通常の証人番号に対する報酬はより小さく、参加への謝意という意味合いが強い一方、特別な番号にはより大きな賞品が付いています。ただし、当然ながら特別な番号ははるかに少なく、タイミングに左右されます。
賞品よりも実際に注目したいこと
私にとって、プレゼント企画はうれしい要素ではありますが、本質ではありません。これから数週間で注目したいのは、「何でも保有し、外出先でも支払い、いつでも取引する」という言葉が、2週間のキャンペーンに付随するスローガンにとどまらず、実際のプロダクトの動きとして現れるかどうかです。たとえば、資産タイプ間の移動が速くなること、個別の手順が減ること、保有から支払い、取引へ切り替える際の摩擦が少なくなることです。リブランドや大きなプログラム名も、根底にある体験が実際に変わらなければ、ほとんど意味を持ちません。
私の見解
このイベントが、純粋な投機ではなく実際の利用、つまり資金を入金するだけではなく、自分の体験を共有することを軸にしている点は良いと思います。ただ、今週のローンチ時の数字よりも、3か月後に「One Gate, Everything Money」がどのように機能しているかで判断したいです。この業界では大規模なプラットフォームの変化が常に発表されていますが、実際に物事を簡単にするものは珍しく、別のレイヤーを追加するだけのものは少なくありません。
ディスカッション
証人として参加する方は、どの番号になりましたか。また、「何でも保有する」という訴えについて、率直な第一印象を教えてください。すべてをひとつのアカウントにまとめることで本当に簡単になると思いますか。それとも、複雑さが別の場所に移るだけだと思いますか。
これは金融アドバイスではありません。取引や投資に関する意思決定を行う前に、必ずご自身で調査してください。
@Gate_Square
repost-content-media
  • 4
「迅速なまとめに感謝します。市場がどのように反応するか注視していきます。」
Crypto_Buzz_with_Alex
#CorePCEandGDPFinalReading $XAUT $BTC $ETH $US500
コアPCEの日:数値そのものよりも、XAUTとBTCの逆方向の反応を注視する理由
今日は第3四半期の最終日で、実際のカタリストを伴って締めくくられる。8月のコアPCEと第2四半期GDPの最終値が12:30 UTCに発表される。市場はコアPCEを前月比+0.3%、前年比+3.3%、総合PCEを前年比+3.7%と織り込んでいる。これらはすべてFRBの2%目標を大きく上回っており、しかもその状態がしばらく続いている。本当の問題はインフレが高止まりしているかどうかではない。それは明らかに高止まりしている。問題は、今回の結果が「高金利の長期化」という見方をさらに強めるのか、それとも市場が引き続きハト派に傾く余地を与えるのかということだ。
なぜ総合の数値だけを見ているわけではないのか
結果がコンセンサスどおり、前月比0.3%、前年比3.3%に着地すれば、すでに織り込まれている内容に何も変化をもたらさないため、おそらく材料視されない。実際の反応リスクは、上下どちらにせよサプライズにある。例えば前月比0.4%以上の高い結果になれば、最近の利下げ期待を後退させ、ドルを支える一方でリスク資産を圧迫する可能性が高い。0.2%前後の低い結果になればその逆となり、目標を上回る水準にとどまっていてもディスインフレが依然として進行しているという見方を強めるだろう。
今回の数値が依然として目標を大きく上回っていることを踏まえると、現在の市場の反応は非対称だと私は考えている。「高金利の長期化」はすでに部分的に織り込まれている一方、真にディスインフレを示すサプライズは新たな、未織り込みの情報となるため、高い結果によるサプライズは、低い結果がもたらすプラス効果よりも大きな打撃になりやすい。
この取引の両側として金とBTCを読む
XAUTのチャートを見ると、金は実際には今回の発表に向けて大きく反落している。価格は約$4,080から上昇して$4,680近辺の高値をつけた後、急反転し、$4,390と$4,435の両方の基準ラインを下抜け、現在は$4,183に位置している。RSIは36.07で売られ過ぎの水準に近づいており、MACDは-49.4と大幅なマイナスだ。これは、インフレが高い場合には通常金を支える傾向にある経済指標の発表を前にした、意味のある押し戻しである。
私が興味深いと感じているのは、インフレ高進の可能性がある状況に向けて金が売られていることだ。これは、市場がすでに結果が予想どおりか、それよりも低くなると見込んでいる可能性、あるいは金の大幅な上昇後にポジションが過度に膨らみ、データに関係なく利益確定が起きている可能性を示している。いずれにせよ、12:30 UTC以降の金の反応からは多くのことが分かる。高い結果を受けて安定し反発するなら、インフレヘッジ需要が再び現れているということだ。高い結果でも下落が続くなら、金の巻き戻しにはマクロデータとは別の独自の勢いがあることを示す。
一方、BTCは現在、このグループの中で最も強いチャートに見える。直近の安値である$60,000台前半からきれいに上昇し、最近の高値では$88,482に到達、現在は$83,151となっている。50 MAの$77,286を大きく上回り、$74,127のサポートラインよりも上の水準を維持している。RSIは58.98と健全で、過熱感はなく、MACDも依然としてプラスだが、ヒストグラムは9月のピークから弱まっている。高値から小幅に反落しながらもトレンドのサポートを大きく上回っているBTCは、金のより急激なブレイクダウンとはまったく異なる状態にある。
ETHもBTCと似た動きを示している。約$1,600から$2,831まで力強く上昇した後、現在は$2,666付近で持ち合い、50 MAの$2,436を上回っている。RSIは60.22で、依然として中立を上回る強気側にある。
この乖離が示していること
今回の発表を前に金が下落する一方で、暗号資産の主要銘柄が堅調に推移していることは、特定のシグナルだ。これは、資本が伝統的なインフレヘッジからリスク資産へと移っていることを示唆している。市場が主要テーマとしてインフレそのものよりも、流動性環境や利下げ期待に注目しているときに、通常このような動きが起こる。もしこの見方が正しければ、利下げに水を差すような高いPCEの結果は、BTCやETHにとって人々が予想する以上に打撃となるシナリオだ。まさに最近の両銘柄が、インフレヘッジというよりもリスク資産のように取引されているからである。
株式側のUS500のチャートを見ると、指数は$7,688に位置し、4月の安値である約$6,300からの力強い上昇後、最近の高値$7,810のすぐ下で持ち合っている。RSIは51.95と完全に中立の領域にあり、価格は50 EMAの$7,633と200 EMAの$7,273の両方を上回っている。これは、すでに結果を警戒している市場というより、データというカタリストを直前に控えて一休みしている、健全な上昇トレンドの市場に見える。
発表を前にした私の取引計画
このような二者択一のデータイベントを前に、積極的なポジションは取らない。単一の数値を予想することのリスク・リワードは、私にとって魅力的ではない。私が行っているのは、各資産についてあらかじめ反応計画を定めておくことだ。
BTCについては、結果が高かった場合、データ発表後の反落で$77,286から$78,000のゾーンが維持されるかを見たい。高い結果を受けて$74,127を下抜ければ、「健全な持ち合い」という見方から「より深刻な何か」へと判断を変える水準になる。
金については、RSIが36とすでに売られ過ぎに見えることから、高い結果を受けた反発を、より興味深い取引機会として注視したい。この大幅な反落の後に、支援材料となるカタリストに向けて強さを買うのであって、さらなる下落を追いかけるのではない。低い結果を受けても金の下落が続くなら、巻き戻しはまだ終わっていないと判断する。
US500については、高い結果への反応で50 EMAである$7,633を維持できるかを見たい。第4四半期のスタートに向けてここを明確に維持できれば、より広い上昇トレンドは保たれるだろう。
実際の数値で注視していること
コアPCEが前月比0.3%のコンセンサスどおりになるのか、それを上回るのか、下回るのか。第2四半期GDPの最終値が従来の数値から大幅に修正されるのかどうか。すでに知られている数値の確認よりも、実質的な修正のほうが重要だからだ。そして、発表後数時間の間に金とBTCの反応がどれほど速く乖離、または収束するのかにも注目している。それによって、現在チャート上で見えているローテーションが持続的なテーマなのか、それとも最近のノイズにすぎないのかが分かるからだ。
発表を前にした私の率直な見方
今回の結果がどちらの方向であれ本当のサプライズにならない限り、この数値だけで「高金利の長期化」をめぐる議論が形を変えるとは思わない。私がより注目しているのは、この発表を、すでに見えている金の下落と暗号資産の相対的な強さの乖離に対するストレステストとして利用することだ。高い結果によるサプライズを受けてもその乖離が維持されるなら、今、資本がどこに向かおうとしているのかについて、持続性のある何かを示している。逆にそれが維持されず、高い結果を受けてすべてが同時に売られるなら、それも有益な情報だ。現在のチャートが示唆しているように、市場が実際にはインフレデータからリスク選好を切り離していないことを意味するからである。
ディスカッション
それぞれが今回の発表に向けてこのように取引されてきたことを踏まえると、現在は高いコアPCEの結果が金にとってプラスになる以上に、BTCやETHに打撃を与えると思いますか?また、データを前にポジションを取っていますか、それとも数値を確認してから反応するのを待っていますか?
投資助言ではありません。取引や投資の判断を行う前に、必ずご自身で調査してください。
repost-content-media
  • 2
「迅速な要約に感謝します。市場がどのように反応するか、注視していきます。」
Crypto_Buzz_with_Alex
#MarvellJumps4.5% $MRVL $ARM $COHR $MU
AIハードウェアの上昇相場は、もはやチップだけの話ではない。チップを取り巻くすべてが焦点だ
AIハードウェアは今日、全体的に力強い動きを見せた。Lumentumは5%超、CorningとMarvellは4%超、ARMとCoherentは3%超、SK Hynixは2%超、MicronとBroadcomは1%超の上昇となった。ここで私が本当に興味を持っているのは、個々の値動きの大きさではなく、どの銘柄が上昇しているかという構成だ。今日は単純に「チップメーカーが上昇した」日ではない。光学、ガラス、接続関連の銘柄が主導しており、これは単に「AI株が好調」という以上に具体的なストーリーを示している。
なぜこれが典型的な上昇日より重要だと考えるのか
Marvell、ARM、Micronは、AIハードウェア、プロセッサー、メモリと聞いて多くの人が思い浮かべる銘柄だ。しかし、Lumentumが5%超の上昇で先頭に立ち、CorningとCoherentも上位に位置していることは、より具体的なことを示している。市場は、計算処理を担うチップだけでなく、チップとデータセンターの間でデータを移動させる物理的インフラ、光トランシーバー、特殊ガラス、フォトニクスを評価しているのだ。
この違いが重要なのは、今回の上昇が1社の決算や1つの見出しだけに乗ったものではないことを示唆しているからだ。市場は、AIの構築を支える一つのレイヤー全体を再評価しているように見える。そこには、GPUほど注目されていないものの、コンピューティング需要と歩調を合わせて拡張しなければならない物理的な接続・相互接続インフラが含まれる。
目の前のチャートが実際に示していること
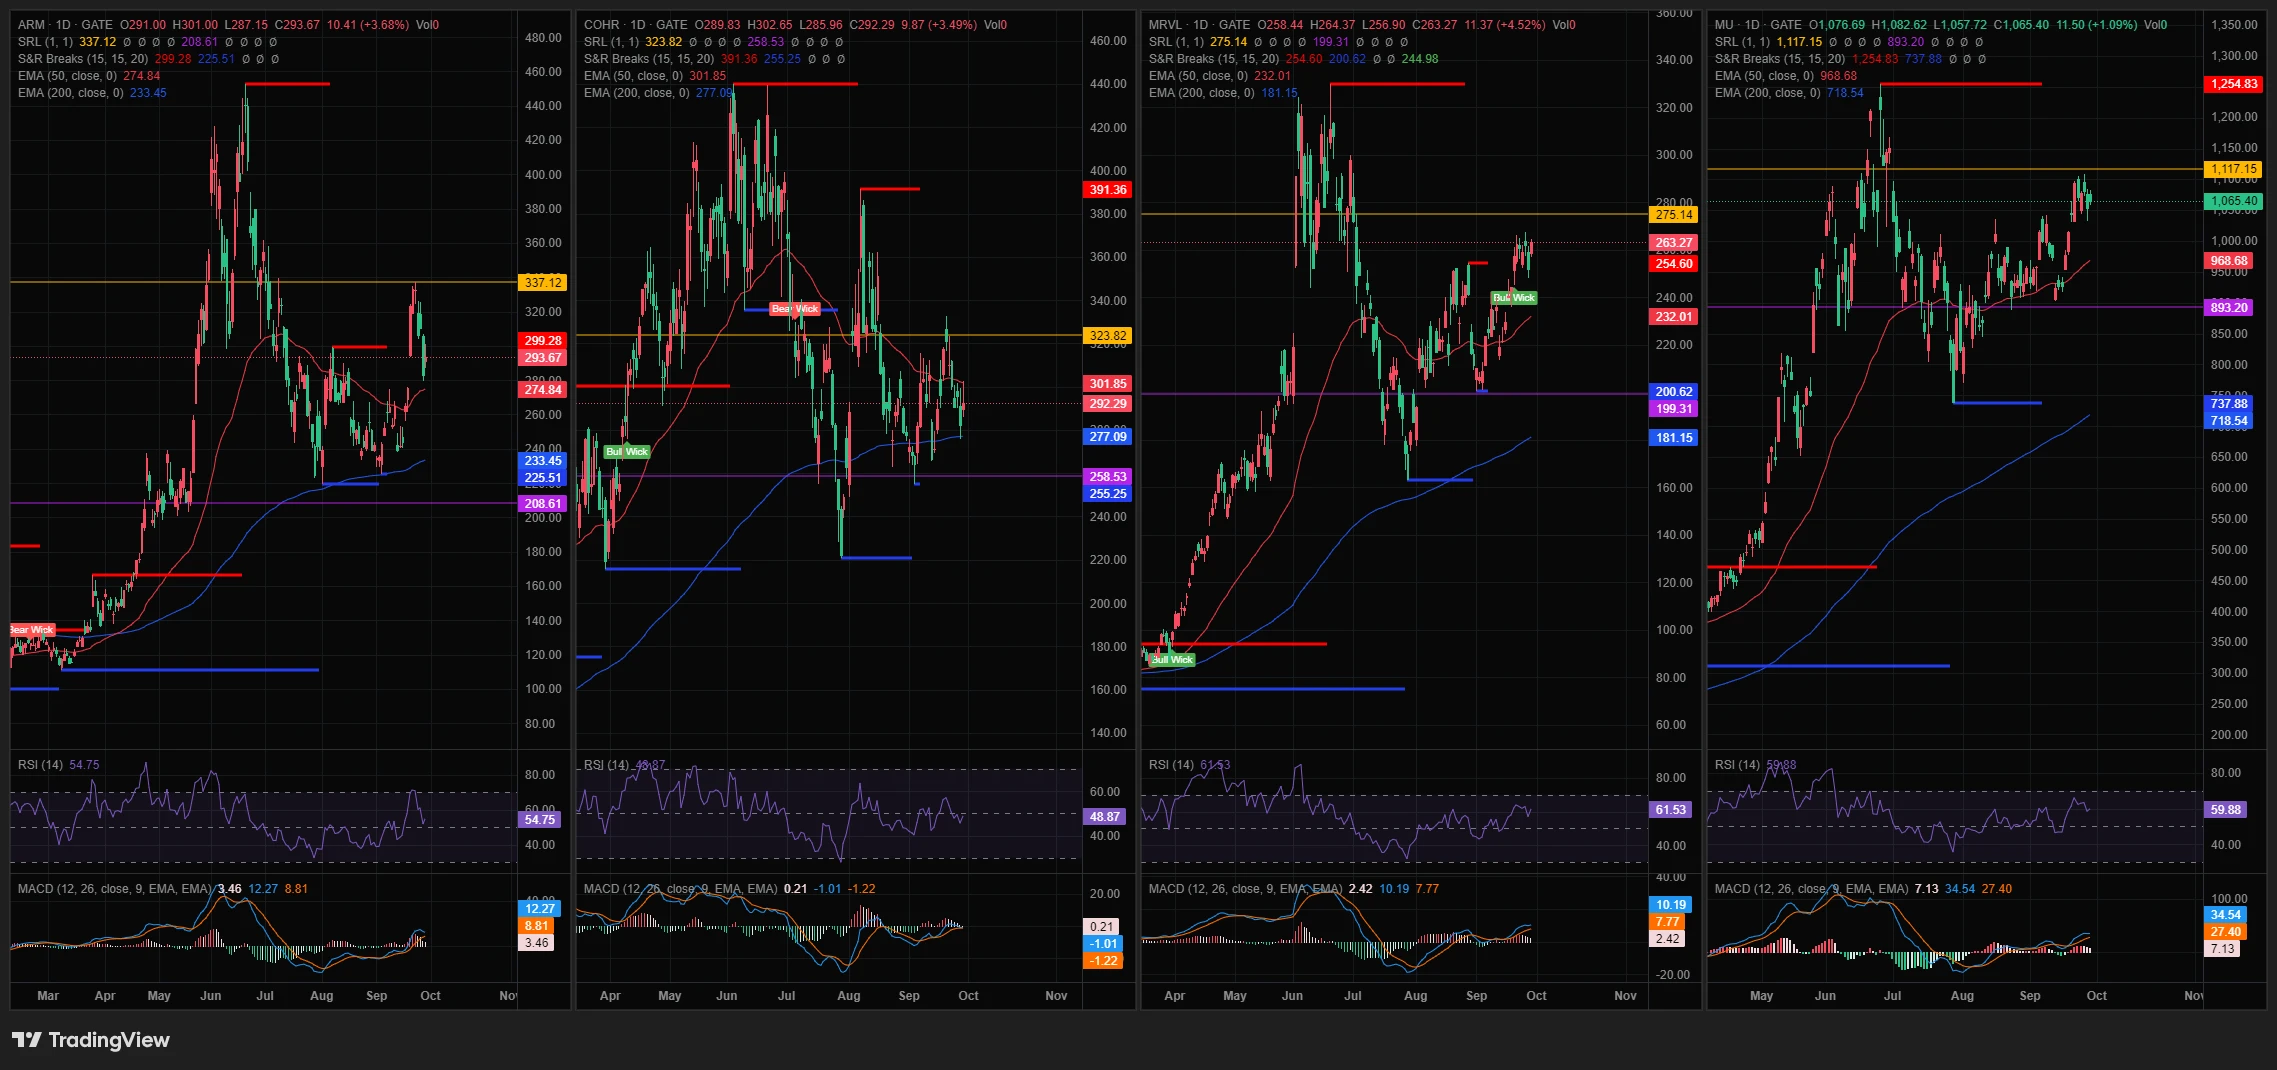
ARM、MRVL、MUを一緒に見ると、上昇が進んでいるものの、ポジションは同一ではない銘柄群だという姿が浮かび上がる。
ARMは293.67ドルで、今日は3.68%上昇しているが、以前の440~460ドル付近の高値を大きく下回っており、急落後の過去1カ月は260~300ドルのレンジで持ち合っている。RSIは54.75で健全だが、特筆すべき水準ではなく、MACDもわずかにプラスにとどまっている。これは新高値を更新している銘柄というより、実際の押し目から回復している銘柄のように見える。
MRVLはまったく違う展開だ。263.27ドルで4.52%上昇しており、6月の160ドル付近の安値以降、8月と9月を通じて安値を切り上げる、きれいな上昇トレンドを形成している。RSIは61.53で、過熱感はないながらも本当の強さを示しており、直近高値である275ドル付近に向けて再び上昇している。これはグループの中で最も強く見えるチャートであり、単に安値から反発しているのではなく、明確なトレンドにある銘柄だ。
MUは1,065.40ドルで、1.09%上昇している。5月の約500ドルから長く安定した上昇を続けた後、直近高値である1,117ドル付近のすぐ下に位置している。RSIは59.88で、MACDも引き続き上昇していることから、この上昇トレンドにはまだ余地があると考えられる。ARMとは異なり、MUは急激な崩れを経験しておらず、全体を通じてより滑らかに上昇してきた。
この乖離、つまりARMは調整から回復中、MRVLは力強く明確なトレンドにあり、MUは安定した上昇を続けているという違いは、今日の上昇がまったく異なるテクニカル上の出発点にある銘柄を押し上げていることを示している。これは、すべての銘柄が同じ状況から一斉に動くよりも、実際には健全な兆候だ。1つの銘柄が相関の高い銘柄を引き上げているのではなく、セクター全体に本物の需要があることを示唆している。
光学・データセンターインフラへのローテーションなのか、それとも幅広いAI買いなのか
誰が主導しているかを考えると、私はこれを単なる幅広い「AI関連銘柄すべて」への買いではなく、本格的なローテーションと呼ぶ傾向にある。もし純粋にセンチメント主導の買いであれば、最も規模が大きく、最も注目されている銘柄が最も大きな差をつけて主導すると考えられる。しかし実際には、最大の上昇率を見せているのはフォトニクスおよび光学関連銘柄だ。これは、「AI」という言葉が付いているものを一律に再評価しているのではなく、AIインフラの物理層に資金が特定的に配分されていることを示唆している。
とはいえ、1日の強い動きだけでは、数週間にわたるローテーションを確認することはできない。私が確認材料と考えるのは、今後1~2週間にわたり、光学・相互接続関連銘柄が主要チップ銘柄を引き続きアウトパフォームすることだ。今日の主導銘柄が、次の決算材料を持つ銘柄へとすぐに戻ってしまうのであれば、ローテーションとは言いにくい。
私の見方と、実際に注目したい点
私が見ている3つのチャートの中では、現時点でMRVLが最もテクニカル面で建設的に見える。きれいな上昇トレンドにあり、過熱するまでまだ余地がある。ARMは調整からの回復に本当の勢いがあるのか、まだ見極める段階だ。以前の高値から大きく離れているためだ。MUは安定しているように見えるが、直近高値に十分近い位置にあるため、そこで停滞するのではなく、その水準を確信を持って上抜けるところを見たい。
特に光学・相互接続というテーマについては、今日の値上がりランキングで最も目立った部分だったため、このアウトパフォーマンスが今後数回の取引セッションにわたって続くかを確認したい。小型株が1日だけ主導する動きは、真の資金ローテーションの始まりではなく、単一の材料やショートスクイーズにすぎない可能性も十分にある。
次に注目していること
MRVLが出来高を伴って直近高値の275ドルを上抜け、その上の水準を維持できるかどうか。これが確認できれば、グループ内で最も強いチャートが、単に再びレジスタンスを試しているのではなく、ブレイクアウトしていることになる。ARMが300ドルを上回って形成を続けられるかどうかも重要だ。ARMは調整後、この水準で何度も苦戦している。そして、今後の取引セッションで光学・フォトニクス関連銘柄がチップ銘柄を引き続き主導するかどうかにも注目している。これこそが、今回が単なる幅広い上昇日ではなく、ローテーションであることを示す本当のシグナルになる。
リスク
1日の強い動きだけではトレンドは確認できない。また、これらの銘柄のいくつか、特にMRVLとMUは長い上昇の後ですでに過熱気味であり、上昇継続のハードルが高くなっている。今回の動きがより幅広いインフラストーリーではなく、特定の1つの材料への反応にすぎない場合、光学関連が主導する動きは現れたのと同じくらい早く消える可能性がある。
議論
今日の値動きを、AIの物理的インフラ層、つまり光学、ガラス、相互接続への本格的なローテーションと見ますか。それとも、たまたまこれらの銘柄を最も大きく押し上げた、幅広いAIセンチメントの日と見ますか。また、ARM、MRVL、MUのうち、現時点でより良い投資機会に見えるチャートはどれですか。
これは金融上の助言ではありません。取引や投資に関する決定を下す前に、必ずご自身で調査を行ってください。
repost-content-media
  • 2
"迅速な要約に感謝します。市場がどのように反応するか注視します。"
Crypto_Buzz_with_Alex
#3つのローンチプールが同時開催、数百万ドル相当をエアドロップで分配
‍$XAUT $FOLD $LAPTOP
FOLD、LAPTOP、XAUTプールの3日目:訂正と、現在実際に注目していること
今回は、まず訂正から始めたい。正確さは、早く発信することよりも重要だからだ。昨日、私はこのローンチプールのLAPTOPトークンを、9月初旬にBaseでローンチされたミームコイン「Hunter Biden's Laptop」と呼んだ。しかし、それは間違いだった。そのトークンはローンチから数時間以内に99%以上暴落し、現在は1セントのごくわずかな割合で取引されており、流動性もほとんど残っていない。ローンチプールのLAPTOPが取引されている0.07~0.08ドルの水準とはまったくかけ離れている。これはたまたまティッカーを共有している別々の2つのトークンであり、事前に確認せず関連付けるべきではなかった。教訓は得たので、ここからは本当に重要なことに移りたい。
現在のAPRの状況
現在表示されているAPRは、ここ数日と変わっていない。FOLDが590.76%、LAPTOPが263.05%、そしてXAUTプールは34 XAUTを共有している。これらは現在ステークされている資金量に基づいて再計算されるため、ほぼ安定して推移しているという事実は、参加者が急激に増え続けるのではなく、参加状況が安定したことを示唆している。これは、プールが開始された直後の初期ラッシュとは異なる段階だ。
このイベントの現段階で、より重要だと思うこと
ローンチプールが始まったばかりの頃は、通常「APRはどれほど高く、どれほど速く低下するのか」が興味深い問いになる。数日が経過し、数値が安定している今は、「これは自分が参加し続けたいプールなのか、それとも報酬トークン自体の値動きによって利益が目減りするプールなのか」という問いのほうが有用になる。このイベントの後半に入るにあたり、実際に注目すべき対象は変化しており、私ならこの視点を適用する。
すでにステークしている人にとって、今 relevant な判断は、もはや参加時のAPRについてではない。参加した時点に基づいて、そのAPRはすでに決まっているからだ。重要なのは、蓄積している報酬トークンを保有するつもりなのか、配布されるたびに売却するのか、それともイベント終了まで待ってから判断するのかということだ。これは成り行きに任せるのではなく、意識的に決める価値のある判断だ。FOLD、LAPTOP、XAUTは、保有することになる資産としては非常に異なる3種類だからだ。順に、スマートコントラクト・インフラのトークン、小規模なプロジェクトのトークン、そして金に裏付けられた資産である。
現段階で、それぞれをどう考えるか
XAUTプールについては、金に裏付けられたトークンで報酬が支払われるため、主な変数はプロジェクト固有のリスクではなく、実質的に金そのものの値動きだ。最近のように金が下落圧力を受け続ければ、トークン数が同じでも、得ているものの価値は縮小する。金が安定するか反発すれば、その逆になる。私はこのプールを、何よりも金の短期的な方向性への賭けとして捉える。
FOLDについては、金のような幅広いマクロ資産ではなく、基盤となるプロトコルの普及に価値が左右されるため、トークン自体がより大きなプロジェクト固有のリスクを伴う。ここでのAPRは3つの中で最も高いが、それは追加的な不確実性に対する補償でもある。
LAPTOPについては、このローンチプールのトークンの具体的なプロジェクト運営主体が確認・検証されていない以上、昨日私が誤って行ったように、そのファンダメンタルズについて推測するつもりはない。言えるのは、そのAPRが3つのプールの中間に位置しているということだけだ。ここでステークする人は、私のものを含めた憶測に頼るのではなく、ローンチプールのページを通じて実際のプロジェクトの詳細を直接確認すべきだ。
開始から3日経った時点での率直な見解
「大きなAPRの3つのプールが同時に稼働している」という目新しさは3日目には薄れ、残るのはより実際的な問いだ。つまり、どのトークンを、どれほど長く保有するつもりであれ、獲得しているトークンを保有することに納得できるのかということだ。ローンチプール形式のイベントでは、これが常に本当の問いだった。参加時のAPRは、最初に注目を集めるにすぎない。
イベントの残りで注目していること
3つのAPRがほぼ安定したまま推移するのか、それとも各プールに入る資金が増減するにつれて変動し始めるのか。今日発表されるPCEデータを踏まえた金の動き。これはトークン数にかかわらず、XAUTプールの実質的な価値に直接影響するからだ。そして、FOLDが市場全体のセンチメントの変化に対して価格反応を示すのかどうか。3つの中で、FOLDのプールが最もプロジェクト固有のエクスポージャーを抱えているためだ。
議論
これらのプールにステークしている人は、初日から報酬トークンに対する計画が変わっただろうか。保有する予定なのか、受け取るたびに売却するのか、それとも後で決めるのか。また、昨日の取り違えに気づいてくれた方には感謝したい。トークンについて書く前に、その正体を再確認することには常に価値がある。
これは金融アドバイスではありません。取引や投資の判断を行う前に、必ず自分自身で調査してください。
repost-content-media
「迅速なまとめに感謝します。市場がどのように反応するか注視していきます。」
Crypto_Buzz_with_Alex
#AnthropicDiscloses$84.5BComputeDealWithSpaceX $ANTHROPIC
AnthropicのSpaceX向け契約額はほぼ倍増して845億ドルに、そして本当の注目点はその計算資源が実際にどこから来るのか
Anthropicが非公開で提出したIPO申請書から、SpaceXとの計算資源契約が2029年までに最大845億ドルに達することが明らかになった。これは、5月に開示された約450億ドルという数字のほぼ2倍だ。SpaceXの株価は好反応を示し、2.59%上昇して149.24ドルとなった。見出しの数字よりも興味深いのは、要約だけを読んでいると見落としやすい点だ。この契約は実際にはSpaceXの子会社であるxAIを通じて、同社のColossusデータセンターのインフラを利用するものであり、SpaceXのロケット事業に隣接する別個の計算資源事業を使うものではない。
契約に実際に含まれているもの
SpaceX自身のIPO関連書類で開示された当初の条件は、Colossus施設にある約325,000基のNvidia製GPUへのアクセスに対し、2029年5月まで月額12.5億ドルを支払うというものだった。契約期間全体では約450億ドルとなり、90日前の解約条項も盛り込まれていた。今回の最大845億ドルという新たな数字は、Anthropic自身が申請書で開示したもので、同種の契約の大部分を対象とすると説明されている。大半の条項については、引き続き90日前の解約期間が設けられている。
450億ドルから845億ドルへのほぼ倍増には、いくつかの意味が考えられる。計算資源へのアクセス範囲の拡大、追加の容量確保、あるいは単に基本ケースではなく契約の潜在的な上限額全体をAnthropicが示した可能性だ。2つの開示の間で何が変わったのか、その具体的な内訳は分からないため、どれなのかを推測するつもりはない。ただし、この差自体は、同じ関係の中でさえ計算資源へのコミットメントがいかに急速に拡大しているかを示すものとして注目に値する。
なぜ90日前の解約条項が見出しの数字より重要なのか
誰もが845億ドルという数字に注目しているが、私が繰り返し気になっているのは、その大部分を双方が90日前の通知でキャンセルできるという点だ。これほどの規模の契約にとって、これは意味のある柔軟性条項である。このことから分かるのは、どちらの当事者も10年間の保証収益や保証供給を固定しているわけではなく、需要の前提が変わった場合、GPUの可用性が変動した場合、あるいは価格が動いた場合に備えて、契約から退出できる道を組み込んでいるということだ。こうした巨大な計算資源契約を固定的で保証されたコミットメントとして捉えることに慣れてきた市場にとって、この90日間という期間は、ここで実際に拘束力を持つ確実性が、見出しの数字が示唆するよりもはるかに短いことを思い出させる。
より大きな全体像:6社のパートナーで総額5,180億ドル
このSpaceXとの契約は、はるかに大きな計画の一部にすぎない。Anthropicは今後10年間で、6社のインフラパートナーに少なくとも5,180億ドルを支出する見込みだと開示しており、その中には報道によれば、SpaceXと並んでGoogle、Amazon、Microsoftも含まれている。同社はまた、将来の成長はモデルへの需要ではなく、主として計算資源の可用性によって制限される可能性があると述べた。これは注目すべき発言だ。Anthropicの成長を制約しているボトルネックは、顧客がClaudeを欲しがっているかどうかではなく、顧客にサービスを提供するのに十分なNvidiaベースのインフラが存在するかどうかだと言っているのである。
私はAnthropicのIPO関連の数字について、収益の伸び、会計処理によって膨らんだ純損失の数字、そして実際の営業キャッシュバーンを含め、別の記事でより詳しく取り上げた。このSpaceXに関する開示は、同じ全体像に当てはまる。つまり、収益面では極めて速く成長する一方で、企業史上、一握りのハイパースケーラーを除けばほとんど例のない規模のインフラ支出を約束している企業だということだ。
SpaceXと計算資源競争にとっての意味
SpaceXは今年初めにxAIを傘下に収めた後、AI計算資源のリース事業にさらに深く進出した。今回の開示は、宇宙事業と並んで、地上のAI計算資源が同社で最も急速に成長する事業分野の一つになり得ることを裏付けている。これはSpaceXをどう捉えるかという点で注目すべき変化だ。単なる打ち上げ・衛星事業の会社というより、AI計算資源のリースを実際の成長エンジンとする、多角化されたインフラ企業に近づいている。市場が当初2.59%上昇し、同じ日に少なくとも1人のアナリストが新たに「買い」評価を付けたことは、この見方が支持を集めつつあることを示唆している。
AI計算資源競争全体にとって、今回の件は新たな流れを生み出したというより、既存の傾向を確認するものだ。現在、主要なAI研究所はいずれも、数年にわたる数十億ドル規模のインフラ契約を確保している。そして、すでに開示済みの契約でさえ、数カ月のうちに規模がほぼ倍増し得るという事実は、これらの企業が計算資源の想定をどれほど速く上方修正しているかを物語っている。これは、需要予測に極めて強い自信を持っている兆候かもしれないし、成長曲線が続いた場合にGPUへのアクセス不足に陥ることを誰も望んでいない兆候かもしれない。
私の見方
450億ドルから845億ドルへの増加だけを見て、私はそれを警戒すべきものだとは考えない。企業が規模を拡大する中でインフラへのコミットメントを拡大するのは普通のことであり、柔軟な90日前の解約条件は、双方が固定された長期金額にすべてを賭けるのではなく、現実の不確実性を管理していることを示唆している。私がより重要だと感じるのは、Anthropic自身が、需要ではなく計算資源の可用性が成長の制約になっていると認めている点だ。この発言は、単一のドル金額よりも、現在この業界の本当のボトルネックがどこにあるのかをよく示している。
SpaceXに関して言えば、今回の件は、xAIのインフラを通じたAI計算資源のリースが、単なる副業ではなく、正当な規模拡大型の収益源になりつつあることを裏付けている。これが持続するかどうかは、Anthropicやその他の顧客が、開示資料で使われる上限額まで実際に利用するのか、それとも契約上の上限額にとどまるのかにかかっている。
今後注目していること
他のAI研究所が、それぞれのIPOや資金調達の手続きを進める中で、同様に拡大された計算資源へのコミットメントを開示するかどうかだ。それが確認されれば、これはAnthropic固有の話ではなく、業界全体に広がる規模拡大のパターンだと分かる。計算資源の実際の利用状況についてより多くの情報が明らかになるにつれて、SpaceXの株価やアナリストの評価がどのように展開するかも注目したい。そして、AnthropicのIPO目論見書が非公開ではなく公開された後、5,180億ドルという数字が6社のインフラパートナーにどのように配分されるのか、より詳細が明らかになるかどうかも見ていきたい。
議論
この計算資源契約が845億ドルへほぼ倍増したことは、予想を上回る本当に強い需要を示しているのだろうか。それとも、GPU供給が逼迫する前に容量を確保することが主な目的なのだろうか。そして、xAIを通じたSpaceXのAI計算資源リースへの進出を、持続的な成長事業だと見るだろうか。それとも、少数の大手AI研究所の顧客がコミットメントを維持することに大きく依存する賭けだと見るだろうか。
これは金融助言ではありません。取引や投資に関する決定を行う前に、必ずご自身で調査してください。
repost-content-media
「迅速なまとめに感謝します。市場がどのように反応するか注視していきます。」
Crypto_Buzz_with_Alex
#ETHEarningsUpTo5%BonusAPR $ETH
ETHボーナスAPRがQ3最終日に開始、今日のインフレ指標発表を直前に控えて
GateのETH Simple Earnボーナスは引き続き実施中で、条件も以前と同じです。7日間の定期商品に0.3 ETH以上を純入金すると3%のボーナスAPRを獲得でき、3 ETH以上を純入金した場合は、先着1,000名を対象に10 USDTの先物トライアルボーナスも受け取れます。今日、改めて注目する価値がある理由はキャンペーン条件ではなく、そのタイミングにあります。今日はQ3の最終日であり、四半期の中でも影響の大きいマクロ指標の一つである8月のコアPCE発表日とも重なっています。
なぜ今日というタイミングが、私の考え方を変えるのか
現在、ETHは約2,666ドルで推移しており、年初の1,600ドル台からの上昇後も比較的しっかりと持ちこたえています。しかし、今日のPCEデータは実際のきっかけになり得ます。市場は、インフレが「より長期にわたる高金利」という見方を強めるのか、それとも反対の見方をする余地を与えるのかを注視しています。予想を上回る高い数値が出れば、発表後数時間のETHに圧力がかかる可能性がある一方、予想を下回る結果になれば、さらなる上昇を支える可能性があります。
この状況は、特に7日間の定期運用へのコミットメントをどう考えるかに影響します。このようなマクロ要因のきっかけがある日にETHを7日間の定期商品へロックすると、今日起きる反応とその後の1週間を通じて資金を拘束することになります。データによって相場がどちらの方向に大きく動いても、それに対応する柔軟性は失われます。
以前と変わらないボーナスの仕組み
基本的な仕組みはこれまでと同じです。通常のその日の利率に加えて、0.3 ETHの純入金で基本の3%ボーナスAPRを受け取れ、3 ETHの純入金で追加の10 USDT先物トライアルを利用できます。ただし、対象は先着1,000ユーザーまでです。ボーナスプールと10月7日までのキャンペーン期間も変わっていないため、ここ数日と比べて新たな緊急性が生じているわけではありません。
今日、私なら実際にどう考えるか
すでにETHを保有していて、今日のデータ発表にかかわらず、この押し目から保ち合いに移行する局面を乗り切るつもりだったのであれば、その一部を7日間の定期商品にロックするのは依然として理にかなっています。保有を続けるという判断は、今日のマクロイベントとは無関係にすでに決まっていたからです。ボーナスは、いずれにせよ保有する予定だったポジションに、少し追加のリターンを与えるだけです。
より慎重になるべきなのは、今日のPCEの結果に反応できる柔軟性を持ちたいかどうか迷っている場合です。コアPCEが大幅に高く、ETHが直近のサポートゾーンに向かって下落するようなら、7日間の定期商品にロックされていると、その動きを受け入れるしかなく、調整する選択肢はありません。コミットする前に、自分自身に正直に向き合う価値のある、現実的なトレードオフです。
このタイミングについての率直な見方
キャンペーン自体が、数日前と比べて今日、より魅力的または魅力的でなくなるような形で変わったとは思いません。条件はまったく同じです。違うのは、コミットする環境です。静かな日に資金をロックするのと、市場を大きく動かす可能性のある指標発表の数時間前に資金をロックするのとでは、判断がまったく異なります。私は不確実性の中でそのままコミットするよりも、まずPCE発表に対するETHの反応を見てから、7日間の定期商品が自分の計画にまだ合っているかを判断したいと思います。
今日注目していること
12:30 UTCのコアPCE発表に対してETHがどう反応するかです。現時点では、その反応のほうが他の何よりも短期的な方向性を教えてくれるからです。ETHが直近の保ち合いゾーンを維持するのか、それともどちらかの方向へ大きくブレイクするのか。そして、暗号資産市場全体でのQ3終了に向けたポジション調整が、データへの反応に加えてさらなるボラティリティを生むのかどうかです。四半期末のフローは、通常ならより限定的だった動きを増幅する可能性があります。
ディスカッション
今日のPCE発表を踏まえると、今すぐこの7日間のETH定期商品にロックしますか。それとも、コミットする前に市場がデータへどう反応するかを見ますか。また、全般的に今日の発表を前にETHをどのように保有していますか。現状維持、様子見、それともデータの内容に応じた調整でしょうか。
金融アドバイスではありません。取引や投資を決定する前に、必ずご自身で調査を行ってください。
repost-content-media
「迅速なまとめに感謝します。市場がどのように反応するか注視します。」
Crypto_Buzz_with_Alex
#MicronReportQ4Earnings $MU
Micronは今夜決算発表、8~10%の値動きが織り込み済み:バイナリーリスクをどう捉えているか
Micronは本日引け後に2026年度第4四半期の決算を発表します。数日前にこの状況を確認したときから、セットアップはさらに明確になっています。現在のコンセンサス予想は売上高が約510億ドル、EPSが約31.5ドルで、オプション価格は決算発表で8~10%の値動きを織り込んでいます。これは、過去1年間ですでに数百%上昇している株式としては実に大きな予想変動幅であり、この特定のイベントを前にポジションをどう考えるかを変えるものです。
予想値そのものよりもインプライド・ムーブが重要な理由
8~10%の予想変動幅は、オプション市場が今回の決算を、すでに知られている成長ストーリーの定例的な確認ではなく、実際のバイナリーリスクを伴うイベントだと見ていることを示しています。参考までに、これは市場予想どおりの決算を発表する成熟した低成長企業で見られる予想変動幅よりもはるかに大きいものです。Micronの現在のバリュエーションを正当化するにはどれだけ多くの要素がうまくいく必要があるのか、そしてこの株が今回の上昇を支えてきたAIメモリーのストーリーからの乖離にどれだけ敏感になっているのか、その両方を反映しています。
私が注目しているのは、この規模の予想変動幅が明確に両方向へ働くことです。力強いマージン拡大を伴う明確な上振れと、自信に満ちた2027年度ガイダンスが示されれば、株価はそのレンジの上限付近まで容易に上昇する可能性があります。しかし、実質的な上振れサプライズがなく、単に市場予想に一致するだけの決算であれば、株価はその値動きの下限に向けて下落する可能性もあります。これほど積極的な価格設定がなされた株にとっては、もはや「市場予想どおり」では十分ではないからです。
今夜の数字で特に注目している点
売上高とEPSが約510億ドルおよび31.5ドルというコンセンサスに一致するか、上回るかは、現時点では単なる最低条件にすぎません。メモリー価格上昇のストーリーが本当にきれいに実現しているかを示す数字は、私が前回このセットアップを確認した際に86%へ誘導されていた粗利益率です。これは80%台半ばからの上昇です。力強い売上高とともに粗利益率がその水準以上になれば、価格決定力が本当に最終利益へ流れ込んでおり、コスト上昇に食い尽くされていないことを示す最も明確なシグナルになります。
今四半期以降については、2027年度ガイダンスのほうが第4四半期の数字そのものより重要だと言っても過言ではありません。HBM4の立ち上がりの進捗や、経営陣が来年の需給見通しをどう説明するかによって、市場が今回のサイクルをまだ拡大中と捉えるのか、それともピークに近いと捉えるのかが決まります。Micronの上昇の多くが過去の実績ではなく、将来を見据えたAIメモリー需要によって牽引されてきたことを考えると、第4四半期が数セント上振れするかどうかよりも、ガイダンスのトーンのほうが重要になる可能性があります。
予想変動幅の大きさを踏まえたポジションの考え方
8~10%の予想変動幅を考えると、決算発表前に本当に強い確信がない限り、強い方向性の賭けをした状態にはなりたくありません。オプション市場がすでに、いずれにせよこの規模の値動きを予想していることを示しているからです。これは、控えめな方向性の偏りではリスクとリターンが見合わない市場です。予想される値動きの規模が大きいため、見込みが外れた場合には不利に働きますし、すでに多くの要素が織り込まれているため、正しかったとしても得られる報酬は限定的です。
この上昇局面より前からすでにポジションを持っていたなら、8%の一晩のギャップがどちらの方向に生じても感情的に反応するのではなく、どのような結果になれば一部売却し、どのような結果になれば買い増すのかを事前に決めておく、というのが私の考え方です。例えば、粗利益率が弱い上振れ決算であれば、見出しの数字が示すほど価格決定力のストーリーがきれいではないことを示している可能性があり、私はその上振れ局面で実際に売りたいと思うかもしれません。
すでにポジションを持っていなければ、結果を予想するよりも、反応を見てから動く方向に傾きます。真の粗利益率拡大と自信に満ちた2027年度の説明を伴う8~10%の値動きは、期待が先行しすぎていたために「市場予想どおり」の結果が売られることで生じる同程度の値動きとは、エントリーの状況がまったく異なります。
私が何度も立ち返るより大きな文脈
Micronは直近12か月で約700%上昇しており、このような値動きは「良いニュース」に対するハードルを大幅に引き上げます。1年前なら大幅な上振れと受け止められた四半期決算が、今ではすでに織り込まれている内容の確認として扱われるだけかもしれません。今夜の核心的な緊張関係はここにあります。基礎となる事業は、実際のメモリー需給の不均衡から恩恵を受けているように見えますが、株価のバリュエーションはすでに、その恩恵が来年にかけても順調に続くことをかなり織り込んでいます。
決算発表後に注目する点
粗利益率が実際に約86%の目標に達するか、それを上回るか。これは、実際の価格決定力を検証する最も明確なテストです。経営陣が2027年度の売上高およびマージンのガイダンスをどのように説明するか、特にHBM4の顧客コミットメントについてです。株価の実際の値動きが、8~10%という予想変動幅の上限と下限のどちらに近づくのか、そしてその反応を引き起こした具体的な決算内容は何だったのかです。また、メモリー分野の競合各社が連れ高・連れ安するかどうかにも注目します。Micronの強い決算や弱い決算は、より広範なセクターに波及する傾向があるからです。
今夜を迎えるにあたっての率直な見方
今回のセットアップは、このサイクルにどれだけさらなる余地があるのかについて、市場の見方が本当に分かれていることを反映していると思います。これほど大きな予想変動幅は、事業について混乱しているというサインではありません。成長の軌道は十分に明確です。そうではなく、市場がその成長のどれだけの部分がすでに株価に反映されているのか、そして上限がどこにあるのかについて、まだ合意していないというサインです。これほどバイナリーリスクが組み込まれた決算を先回りして予想するより、実際の反応を見たいと思います。
ディスカッション
8~10%の予想変動幅を踏まえ、決算発表前にポジションを取りますか。それとも、実際の数字とマージンガイダンスを確認してから判断しますか。また、明日の株価の動きにより大きく影響するのは、粗利益率と2027年度ガイダンスのどちらだと思いますか。
これは金融上の助言ではありません。取引や投資に関する判断を下す前に、必ずご自身で調査を行ってください。
repost-content-media
「迅速なまとめに感謝します。市場がどのように反応するか注視していきます。」
Crypto_Buzz_with_Alex
#OpenAIAnnualRecurringRevenueNears$70B $OPENAI
OpenAIの年換算収益ランレートがわずか1四半期で70%急増、チャートはすでにAnthropicとの競争を反映
OpenAIの年換算収益ランレートは700億ドルに近づいており、第3四半期の開始時点から70%以上増加した。企業向け売上高は7月以降で2倍以上に増え、同じ期間にB2B収益も100%超の伸びを示している。消費者向けでは、OpenAIは第3四半期だけで、2025年全体の累計を上回る新規収益を生み出した。これは明らかに急激な加速であり、しかも非常に重要なタイミングで起きている。まさにOpenAIとAnthropicの双方がIPOの準備を進めている時期だからだ。
ここでAnthropicとの比較が重要になる理由
わずか数週間前、Anthropic独自の収益ランレートは約650億ドルに達したと報じられており、この指標ではOpenAIを上回り、企業導入においてClaudeが先行したという見方を強めていた。Anthropicの監査済み2025年通期実績では、年間収益が12倍に増加して45億9,000万ドルとなった。現在、OpenAIはその差を急速に縮めており、今回の四半期におけるB2Bの急増がその大部分を担っている。ここでの本当のストーリーは、単に「OpenAIの収益が増えた」ということではなく、「投資家が両社のIPOを評価する際に用いる指標において、2大AI研究所の差が急速に縮まった」ということだ。
多くの見出しから抜け落ちている数字
Axios自身もこの点を直接指摘している。OpenAIの費用の詳細を把握できなかったというのだが、これは今回の収益ストーリーに欠けている重要な文脈だ。参考までに、OpenAIは2025年、130億7,000万ドルの収益に対して385億ドルの純損失を計上した。つまり、ランレートは数か月の間に年換算約130億ドルから700億ドル近くまで増加したことになり、これは驚異的な加速だ。しかし、支出が収益の伸びに比例して増えたのか、それより速く増えたのか、それとも遅かったのかについて、現時点での情報はない。最先端AIインフラがどれほど資本集約的であるか、またAnthropic自身が今後10年間に少なくとも5,180億ドルをコンピューティングに支出する計画を開示していることを踏まえると、OpenAIの支出も積極的に拡大していると考えるのが自然だろう。しかし、推測することと知っていることは同じではなく、そこが現時点でこのストーリーに残る本当の空白だ。
チャートがすでに示していること
GateのOPENAIUSDTを見ると、このトークン化された商品は、今日1,689.36ドルの高値に触れた後、現在1,616.64ドルで取引されており、50日MAの1,379.40ドルから大きく上昇している。RSIは64.86で、しっかりとした水準にあり、極端ではないものの買われ過ぎに傾いている。MACDもシグナルラインで71.29と強いプラスを示しており、春以降のこのチャートでは最も幅広いプラスの数値の一つとなっている。
ここで注目すべきなのは値動きの構造だ。価格は6月から8月にかけて横ばいで推移し、下落さえしながら、1,100~1,200ドルの水準を何度も試した。その後、9月に急速なブレイクアウトを果たし、今日さらに加速した。これは明らかに、このAxiosの報道に対する市場の反応だ。数か月にわたる持ち合いの後、基礎となる収益ストーリーが劇的に好転したまさにそのタイミングで、決定的なブレイクアウトが起きるという、ファンダメンタルズ要因にチャートが反応する典型的な展開だ。
バリュエーションの反応は正当なのか、それとも先走っているのか
私は、どちらにも十分な根拠があると思う。強気の見方は単純だ。企業向け売上基盤を1四半期で2倍以上に増やし、さらに消費者向けの1四半期の収益が過去1年分全体を上回るというのは、この業界であっても本当にまれな成長だ。そのペースが少しでも持続可能なら、市場がより高い水準へと再評価するのは理にかなっている。
注意すべき点は、今このセクターのほぼすべての企業に当てはまるものと同じだ。支出の伸びが見えないまま収益だけが成長している場合、需要が存在することはわかるが、事業モデルが大規模展開で実際に機能するかどうかはわからない。OpenAI自身の2025年の数字では、はるかに小さい収益基盤に対して約390億ドルの損失を計上している。したがって、投資家がIPO前に答えを得る必要がある本当の問いは、「収益はどれほど速く伸びているのか」ではなく、「収益と総支出の差は、1年前と比べてどれほど縮まったのか」だ。これこそ、Axiosが明確に把握できなかった数字である。
これがAI全体のIPO競争に意味すること
OpenAIとAnthropicが、IPO準備の時期に合わせて最も印象的な収益開示を行っているのは偶然ではない。企業が投資家に向けて最高の成長ストーリーを提示したいと考えるのは、まさにこのタイミングだからだ。これは批判ではなく、単に有用な文脈である。IPO前に開示される収益ランレートの数字は、他の上場前開示と同じ厳密さで精査されるべきだ。評価に関する議論への影響が最大になるタイミングで、選択的に表に出されているからだ。
私の見解
ここでの成長率には本当に感銘を受けている。企業向け売上高が1四半期で2倍以上になるのは、単なるストーリーではなく、実際の事業上のシグナルだ。しかし、収益面と同じ明確さで費用面が開示されるまでは、これがOpenAIのバリュエーションの正当性を裏付けるものだと判断するのは控えたい。今回のニュースを受けてチャートはすでに急速なブレイクアウトを示し、結論を出している。しかし、チャートはストーリーを素早く織り込む一方で、最終的なIPO申請書類によって、支出が予想以上に大きな差で収益を上回っていることが明らかになれば、同じように急速に巻き戻る可能性がある。
次に注目していること
OpenAIがIPO申請書類を提出し、それが公開される時期がいつであれ、費用の数字を開示するかどうか。その数字が今回の収益加速のストーリーを裏付けるのか、それとも弱めるのか。企業向け成長のこのペースが第4四半期まで続くのか、それとも第3四半期が一時的な追いつきの四半期だったのか。両社が現在、市場から明確に比較されているため、Anthropicの今後の開示内容がどのように対比されるのか。そして、OPENAIUSDTが1,600ドルを上回るこのブレイクアウトを維持するのか、それともRSIの買われ過ぎシグナルが反落によって解消される際に、上昇分を吐き出すのか。
ディスカッション
収益ランレートが前四半期比で70%上昇したことで、OpenAIの評価は変わるだろうか。それとも、何らかの結論を出す前に費用面を確認したいだろうか。そしてOpenAIとAnthropicのどちらについて、各社のIPOを控える中で、より持続的な収益軌道を描いていると思うだろうか。
これは金融上の助言ではありません。取引や投資の決定を行う前に、必ずご自身で調査してください。
repost-content-media
「迅速なまとめに感謝します。市場がどのように反応するか注視していきます。」
Crypto_Buzz_with_Alex
#US30-YearTreasuryYieldHits5.595%,HighestSince2002 $TLT
30年債利回りが24年ぶりの高水準に到達、最も恐ろしいのは数字ではなく、その理由
30年物米国債利回りは昨日5.612%に達した後、今日は5.553%前後までやや低下したが、それでもこの債券にとっては2002年以来の最高水準となっている。私が水準そのものよりも懸念しているのは、その背景にある理由だ。これは主に、FRBが利上げでインフレと戦っているという話ではない。米国政府の債務を誰が買っているのか、そして誰が買わなくなったのかという話だ。
この動きを実際に引き起こしているもの
ここでは複数の要因が重なっている。米国の公的債務は40兆ドルを超えたばかりだ。投資適格社債の発行額は前年比でおよそ30%増加し、1.5兆ドルに達している。つまり、現在買い手を奪い合っている大口の借り手は政府だけではない。さらに、歴史的に長期国債の最大級の買い手だった海外の中央銀行も、買い入れを控え始めていると報じられている。政府による記録的な発行、企業による記録的な発行、そして従来の買い手層の縮小が同時に起きれば、結果はまさに予想どおりだ。必要な需要を引き寄せるために、利回りは上昇せざるを得ない。
あるFRB当局者は、私にとって有益だと思える表現でこれを説明していた。「民間信用と公的信用の競争」であり、その一部はAI関連投資によって促進されているという。政府が自らの財政赤字を賄う必要があるのと同時に、企業はAIインフラの拡張資金を調達するために大規模な借り入れを行っており、両者が同じ資本のプールから資金を引き出している。
インフレ要因だけでは全体を説明できない理由
中東情勢の緊張に伴うエネルギー価格の上昇は、インフレ期待を押し上げており、今日の動きについて具体的に指摘されている要因の一つだ。しかし、これが純粋にインフレの話であれば、FRB自身の行動が主な要因になると考えるはずだ。ところが現在、市場が織り込んでいるのは利下げではなく、10月会合で追加利上げが行われる確率45%である。これは、FRB自身も依然としてこのインフレ圧力に対応している可能性があり、FRBが単独で長期債を売り込ませているわけではないことを示している。
これは重要な違いだ。主に利上げ観測によって引き起こされた利回り急騰であれば、FRBは直接対処できる。債券発行が多すぎ、買い手が少なすぎるという構造的な需給不均衡によって引き起こされた利回り急騰は、金融政策だけではるかに対処しにくい。私が見ている限り、今回は後者の側面が強く、インフレと原油価格は唯一の原因というより、状況に燃料を投じているように見える。
長期債に及ぼした影響
実際の債券保有者への損害は、歴史的な基準で見ても深刻だ。30年物米国債指数は2020年からおよそ60%下落したと報じられており、それまでの20年間の上昇分を消し去ったと説明されている。この資産クラスでは、2008年の金融危機時に見られた35%の下落を上回る下げ幅だ。長期米国債ETFであるTLTは2020年以降およそ44%下落し、今年もなお下落が続いている。これが見出しに出てくる利回りの数字の裏にある現実だ。この期間を通じて長期の政府債務を保有していた人は、単なる一時的な不調ではなく、本格的な弱気相場に匹敵する損失を被っている。
TLTの取引についての私の見方
今のTLTについては、まったく異なる二つの見方があると思うが、どちらも明らかに間違っているとは思わない。
弱気の見方は単純だ。政府による大量発行、企業による大量発行、海外中央銀行の需要減少という構造的な要因が変わらなければ、利回りはさらに上昇し続ける可能性があり、その場合TLTは下落を続ける。デュレーションリスクは両方向に作用するが、現在のところ、長期債の保有者に対して何年にもわたり厳しく不利に働いている。
逆張りの見方では、ここまで下落した債券の利回りがこれほど高くなると、3%や4%の水準では関心を示さなかったインカム重視の買い手にとって、本当に魅力的に見え始める。世界で最も安全な長期資産の利回りが5.5%以上というのは現実の数字であり、歴史的に見ても、このような水準はいずれ買い手を呼び戻してきた。たとえ、その転換のタイミングを正確に予測することが不可能だとしてもだ。
ここで方向性について判断を下すつもりはない。なぜならこれは、底を推測するよりも仕組みを理解したいと思う、まさにマクロ要因主導の動きだからだ。私が言えるのは、今TLTを検討している人は、需給の不均衡が構造的かつ継続的なものなのか、それとも利回り自体が買い手を引き寄せることで問題を解決し始める段階に達しているのかについて、明確な見方を持つ必要があるということだ。
次に注目していること
海外中央銀行による米国債需要が安定化する兆しを見せるのか、それとも減少を続けるのか。10月のFRB会合の結果、利上げ、据え置き、あるいは予想外の方針転換が、特に長期ゾーンにどのような影響を与えるのか。短期ゾーンを対象とした金利決定が、長期債の需給問題を自動的に解決するわけではないからだ。企業の債券発行がこのペースで増え続けるのかどうか。企業債発行は、同じ買い手層をめぐって米国債と直接競合するためだ。そして、今日の利回りの小幅な低下、5.612%から5.553%への下落が、持ち合いの始まりなのか、それとも次の上昇局面を前にした単なる一休みなのか。
全体的な見方
これは単純な「利回り上昇、株価下落」という話ではないと思うし、短期間で解決するとも思わない。債務の供給と買い手の需要の構造的な不均衡は、一つの経済指標や一度のFRBの決定で解消されるものではない。私が注視したいのは、利回りが現在の水準付近で安定するかどうかだ。それは、市場が買い手の戻ってくる価格を見つけたことを示唆する可能性がある。一方で、2000年代初頭に取引をしていなかった人にとっては、まさに未知の領域へ向けて上昇を続けるのかどうかにも注目したい。
議論
これは、エネルギー価格とFRBの次の動きが明らかになれば落ち着く、一時的なインフレ主導の急騰だと見ているだろうか。それとも、政府と企業が同時にどれだけの債務を売ろうとしているかに関連した、構造的な変化だと考えているだろうか。そして、TLTを具体的に見ている人にとって、5.5%を超える利回りはもう魅力的に見えるだろうか。それとも、状況が落ち着く前に長期債にはさらに下落余地があると思うだろうか。
これは金融上の助言ではありません。取引や投資の判断を下す前に、必ずご自身で調査してください。
repost-content-media
「迅速なまとめをありがとうございます。市場がどのように反応するか、注視していきます。」
Crypto_Buzz_with_Alex
#BrentTops$106USTalksStall $XTIUSD $XBRUSD
Brentの地政学的プレミアムが戻り、チャートは「中間選挙後に戦闘再開」を原油がまだ完全には織り込んでいないことを示している
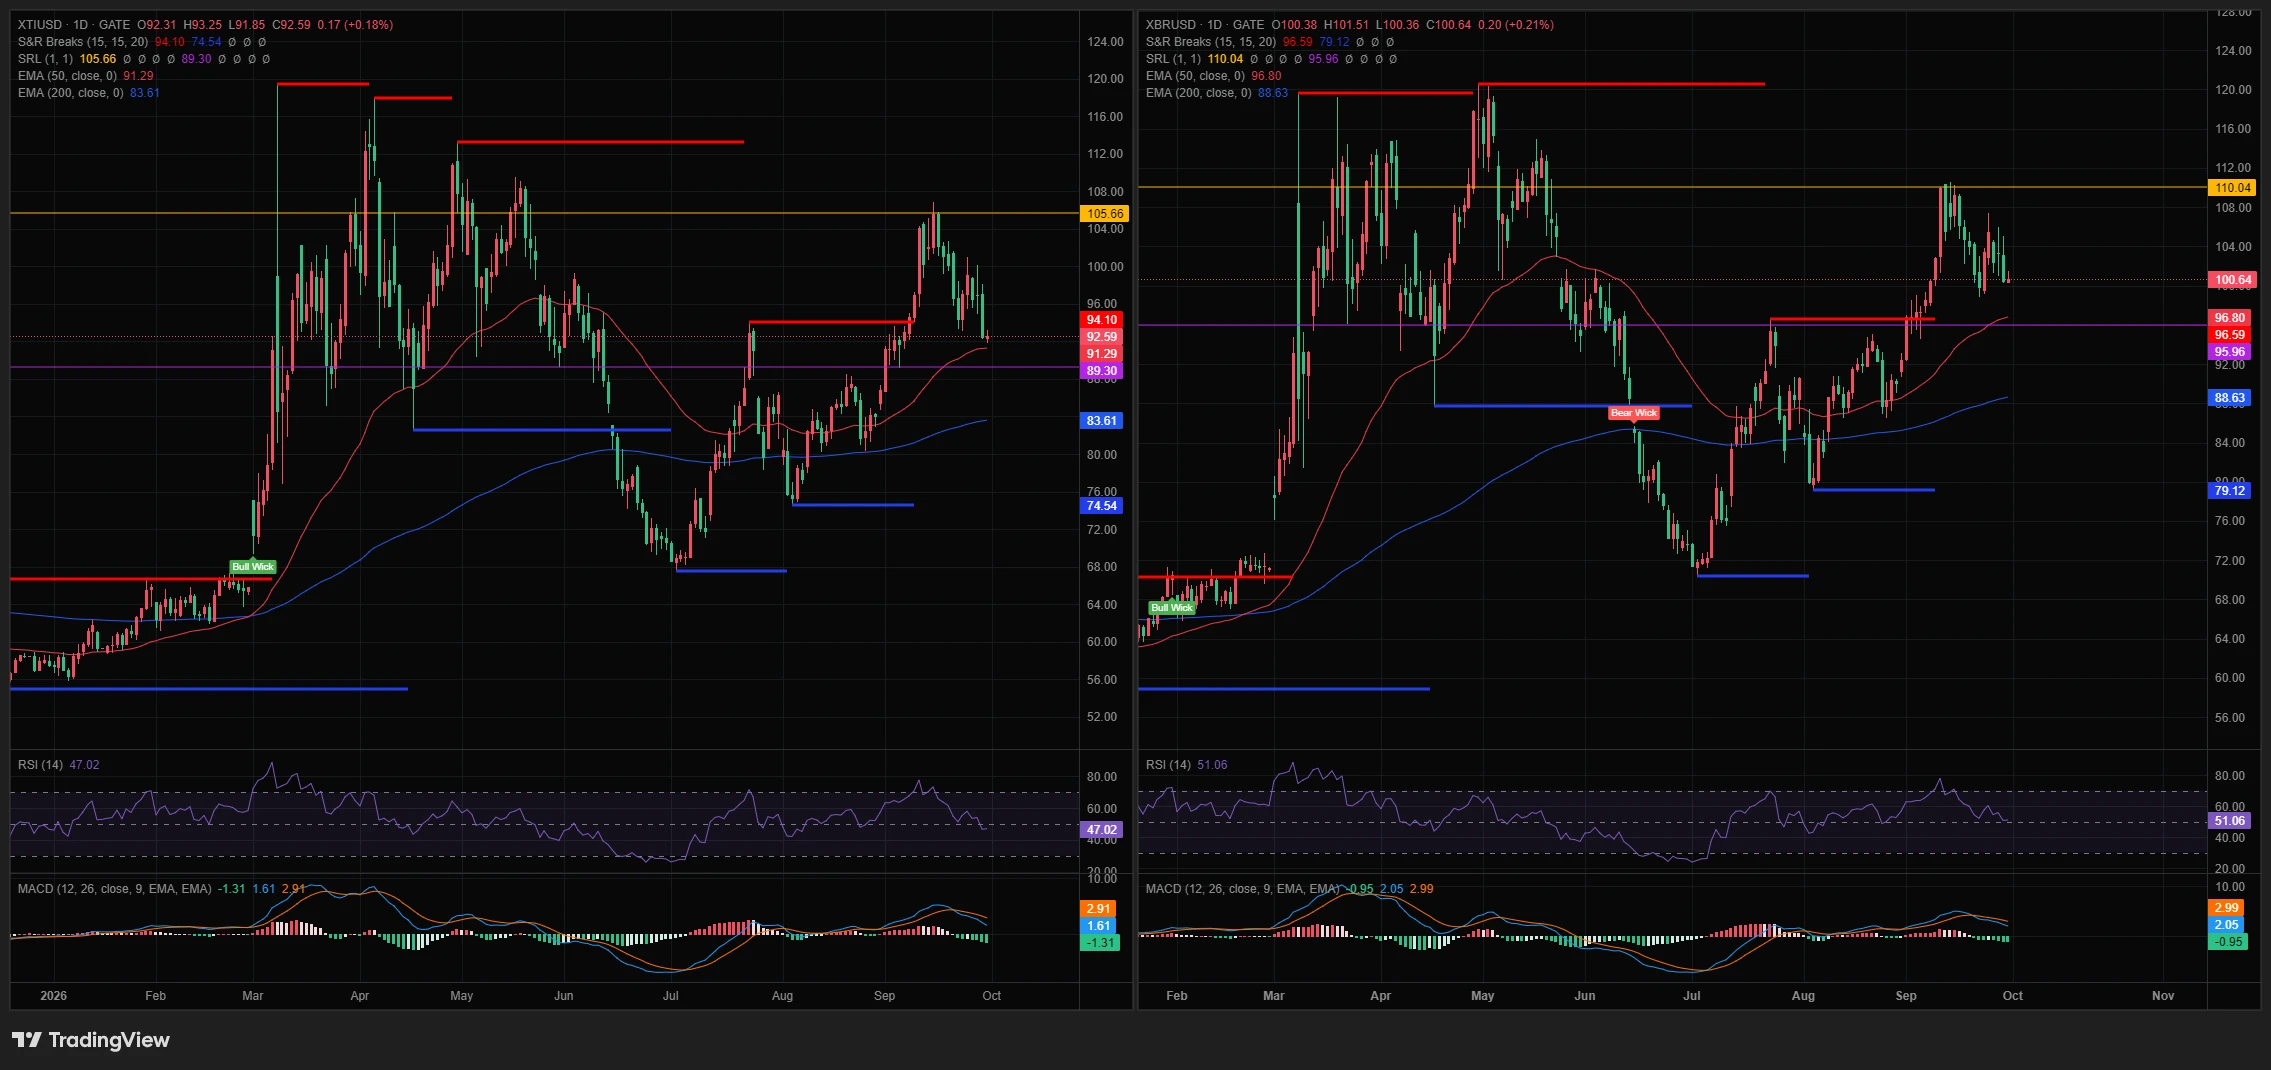
現在、ほとんどのベンチマーク配信ではBrent原油は105ドルから107ドルの範囲で取引されているが、Gate独自のXBRUSDTチャートでは100.64ドルに近い水準を示しており、異なる取引所や金融商品では、より広範なベンチマークに対してわずかに遅れたり先行したりする可能性があることを思い出させる。いずれにせよ方向性は同じだ。原油には実質的な地政学的リスクプレミアムが戻っており、その理由は明確だ。カタールによる米国とイランの仲介は突破口を生み出しておらず、報道によれば、トランプ大統領は側近に対し、11月の中間選挙後に米国の攻撃が再開されると予想しているという。
外交面で実際に起きていること
カタールはワシントンとテヘランの間で間接協議を進めているが、合意は発表されておらず、最新の見方では、協議は「予想どおりほとんど進展を生まなかった」とされている。伝えられるところによると、トランプ氏はホルムズ海峡の再開と引き換えに協議を再開するというイランの条件付き提案を拒否し、中間選挙が終わればさらなる米軍事行動が行われる可能性が高いことを示唆した。同時に、より広範な紛争は「非常に近いうちに」終わるとも公に述べているが、詳細は示していない。一方、イランのIRGCは中間選挙を前に、米国の有権者にトランプ氏の政策を拒否するよう公に呼びかけている。これは本当に相反するシグナルの組み合わせだ。終結に向けた公的な楽観論と、攻撃再開に対する私的な予想が併存している。そして市場は一般に、より具体的で明確な方を織り込む傾向がある。現時点でそれは「中間選挙後に攻撃が再開される」という見方だ。
この具体的な詳細が原油価格の形成に重要な理由
中間選挙は明確な時間軸を生み出す。市場が、軍事行動は選挙後まで実際に停止し、その後再開する可能性が高いと考えるなら、それは期限のないリスクではなく、平穏な期間におおよその期限が設定されたリスクだ。これは純粋な不確実性よりも、実際には取引しやすい種類の地政学的プレミアムである。原油市場にとって、無期限の様子見ではなく、注視すべき具体的な期間が示されるからだ。
2つのチャートを合わせて読む
XTIUSD(WTI)を見ると、価格は92.59ドルで、2026年の116ドルから120ドル近辺の高値を大きく下回っている。7月頃からはおおむね88ドルから96ドルの範囲での保ち合いが続いており、RSIは中立的な47.02、MACDはわずかにマイナスにとどまっている。WTIのチャートは、年初に紛争の初期エスカレーションを受けて大きく急騰し、その後大幅に落ち着き、数か月にわたって明確な方向性を示すのではなく、広いレンジ内でその値動きを消化している市場を示している。
XBRUSDT(Brent、Gate上)も、規模は異なるものの、似た構造を示している。価格は100.64ドルで、年初の120ドル近辺の高値から下落し、年央以降は95ドルから110ドルのレンジで保ち合っている。RSIは51.06と中立水準のちょうど近辺にあり、MACDもかろうじてプラスだ。どちらのチャートも、原油が当初の戦争ショックで急騰し、その後大きく反落し、明確なトレンドを維持するのではなく、数か月にわたってレンジ内で推移してきたことを示している。
私が興味深いと思うのは、今日のニュース、つまり協議の停滞と中間選挙後の攻撃再開予想が、まさに原油を以前の高値へ押し上げた種類のヘッドラインだということだ。しかし、どちらのチャートも価格は依然として数か月にわたるレンジの中にあり、新高値に向けて上抜けてはいない。これは、市場がこのヘッドラインを本格的なエスカレーションと判断したのか、それとも、今年繰り返されてきた「協議が停滞し、緊張が続く」というパターンの一環にすぎないと見ているのか、まだ決めていないことを示している。後者はこれまで、新たな供給ショックを生み出していない。
原油の強気シナリオ
報じられているとおり中間選挙後に実際の軍事行動が再開され、その行動が紛争の初期段階と同じように、航路、タンカー輸送、またはエネルギーインフラを標的とするなら、WTIとBrentの両方が現在の保ち合いレンジを上抜け、今年の高値を再び試す可能性がある。Brentが110ドルから115ドルを上回る、またはWTIが100ドル超へ戻る動きが見られれば、市場が単なるヘッドラインリスクではなく、実際の供給途絶を再び織り込んでいることの確認となるだろう。
原油の弱気シナリオ
中間選挙が新たな攻撃の再開なしに終わるか、あるいはカタールの仲介が最終的に部分的であっても緊張緩和をもたらすなら、この地政学的プレミアムは急速に解消する可能性がある。両方のチャートが極端な水準ではなくレンジの中央付近にあることを考えると、緊張緩和のシナリオでは、原油は急落するというより、最近のレンジの下限に向かって緩やかに下落する可能性が高い。WTIなら85ドルから88ドル、Brentなら95ドルから96ドルに向かう展開だ。どちらの市場も、現時点で短期的な積極的エスカレーションを織り込んでいるようには見えないためだ。
金のボラティリティにとって何を意味するのか
原油とともに金のボラティリティを注視するという提案は、この2つが連動して取引されていることを考えれば理にかなっている。エネルギー価格の上昇はインフレ期待に直接影響し、それが最近、債券利回りを数十年ぶりの高水準へ押し上げている要因の一つとなっている。同じインフレ経路は通常、ヘッジ手段としての金を支える。しかし、金自体のチャートはここ数セッションで実際には急速に崩れており、これはおそらく米国債を動かしているのと同じ債務と利回りの力学など、他の要因が現在、金をインフレヘッジとして見る論拠を上回っていることを示唆している。紛争の再燃によって原油がさらに上昇すれば、金が教科書的なインフレヘッジの関係どおりに反応するのか、それとも最近の乖離を続けるのかを見極める価値があるだろう。
私の見方
今日のニュースは、まだ新たなエスカレーションとして織り込まれていないと思う。両方の原油ベンチマークは、数か月にわたって維持してきたレンジの中に余裕を持って収まっており、新高値に向けて上昇してはいない。これについては2通りの見方ができる。数か月にわたりこのパターンが続いたことで、市場が「協議が停滞し、緊張が続く」というヘッドラインにある程度慣れてしまった可能性がある。あるいは、議論されている具体的な時間軸が中間選挙後であるため、リスクをより積極的に再評価する前に、選挙が終わるのを特に待っている可能性もある。
次に注目していること
WTIまたはBrentが、このニュースを受けて実際に現在の数か月間のレンジを上抜けるのか、それとも既存のレンジ内で吸収し続けるのか。「中間選挙後に攻撃を再開する」とは、実際には何を標的とするのかについてのさらなる明確化にも注目している。インフラや海運の混乱であれば、より限定的な軍事行動とは市場への影響が大きく異なるからだ。そして、原油主導のインフレ期待が強まる中でも、金の最近の下落が続くのかどうかにも注目している。これは、現在どのマクロ要因が優勢なのかについて、何らかの示唆を与えるだろう。
議論
中間選挙後の紛争再燃リスクを原油は過小評価していると思うだろうか。それとも、何か月にもわたって協議の停滞と行動の先送りが続いてきたことで、市場はこのパターンに慣れてしまったのだろうか。また、WTIとBrentが現在のレンジから上抜けるかどうかを見ているだろうか。それとも、実際に具体的な展開が起きるまでは、さらに横ばいの値動きが続くと予想しているだろうか。
これは金融助言ではありません。取引や投資の判断を行う前に、必ず自分自身で調査してください。
repost-content-media
#SECApprovesLimitedOnChainTradingOfTokenizedStocks
‍株式 ― トークン化株式の新たなルート John Wu 未分類 | コメントを残す SEC、トークン化株式のオンチェーン取引を制限付きで承認 2023年9月7日、管理者 シンガポールの2つの暗号資産アルトコインが、24時間でともに30%以上急落 SEC:シンガポール企業、名称をめぐる法的争いで敗北 Evergrande債券:チェーンの外へ! 4BNNFTs:暗号資産における高まるトレンド 就職市場をより身近なものにするために SEC、トークン化株式の制限付きオンチェーン取引を承認 ― トークン化株式の新たなルート 米国を拠点とする取引システムが、ブロックチェーン上でトークン化株式を取引することになったのは、今回が初めてです。どう思いますか?
コメントでお聞かせください!
この記事を共有: こちらもおすすめ: 関連記事。
米国SECは、コンプライアンスを満たすトークン化証券取引所(TSV)が、許可型AMMおよび流動性プールを利用して、NMS株式のトークン化証券を制限付きでオンチェーン取引できるようにする、緊急かつ条件付きのイノベーション免除を制定しました。この命令は2026年9月17日に公表され、免除措置は5年間で終了します。
免除期間:5年間
取引構造:許可型AMM+流動性プー
  • 1
#SECApprovesLimitedOnChainTradingOfTokenizedStocks
‍株式 – トークン化株式、完全な規制承認に一歩近づく 本日、米国SECは、特定のトークン化証券取引所(TSV)が、許可制の自動マーケットメーカーおよび流動性プールを通じて、トークン化されたNMS株式の限定的なオンチェーン取引を可能にすることを認める、期限付き・条件付きのイノベーション免除を付与したと発表しました。この命令は2026年9月17日に発行され、救済措置は5年間利用できます。免除期間:5年 取引モデル:許可制AMM+流動性プール 対象範囲:限定的な銘柄および取引量 権利:配当および議決権を維持 合成のみの株式:対象外 SECによると:「提案された免除により、これらのトークン化証券は、投資家に付与する権利および特典(配当や議決権を含む)に関しては伝統的な証券であることが明確になります。ただし、それらはブロックチェーン上で表現されます… [and] 透明性、記録管理、テクノロジー管理、取引停止の調整を導入し…投資家がオンチェーンとオフチェーンの証券取引を比較できるようにするとともに、提案された規則に対する一般からの意見を収集します。」
専用の管理された実験として、SECはこの命令が「監督当局に、リスクを管理し、当該テーマに関する規則制定を検討する中で一般からの意見を募りなが
  • 1