
広場
フォロー
注目
ニュース
通知
プロフィール

LittleGodOfWealthPlutus

vip
主に書き込み、時折神の取引を爆発させる。10倍の利益は日常茶飯事、フォローして損はなし!
最高VIPランク:VIP 53.1 年
175
フォロー
333
ファン
20.7k
いいねしました
ピン
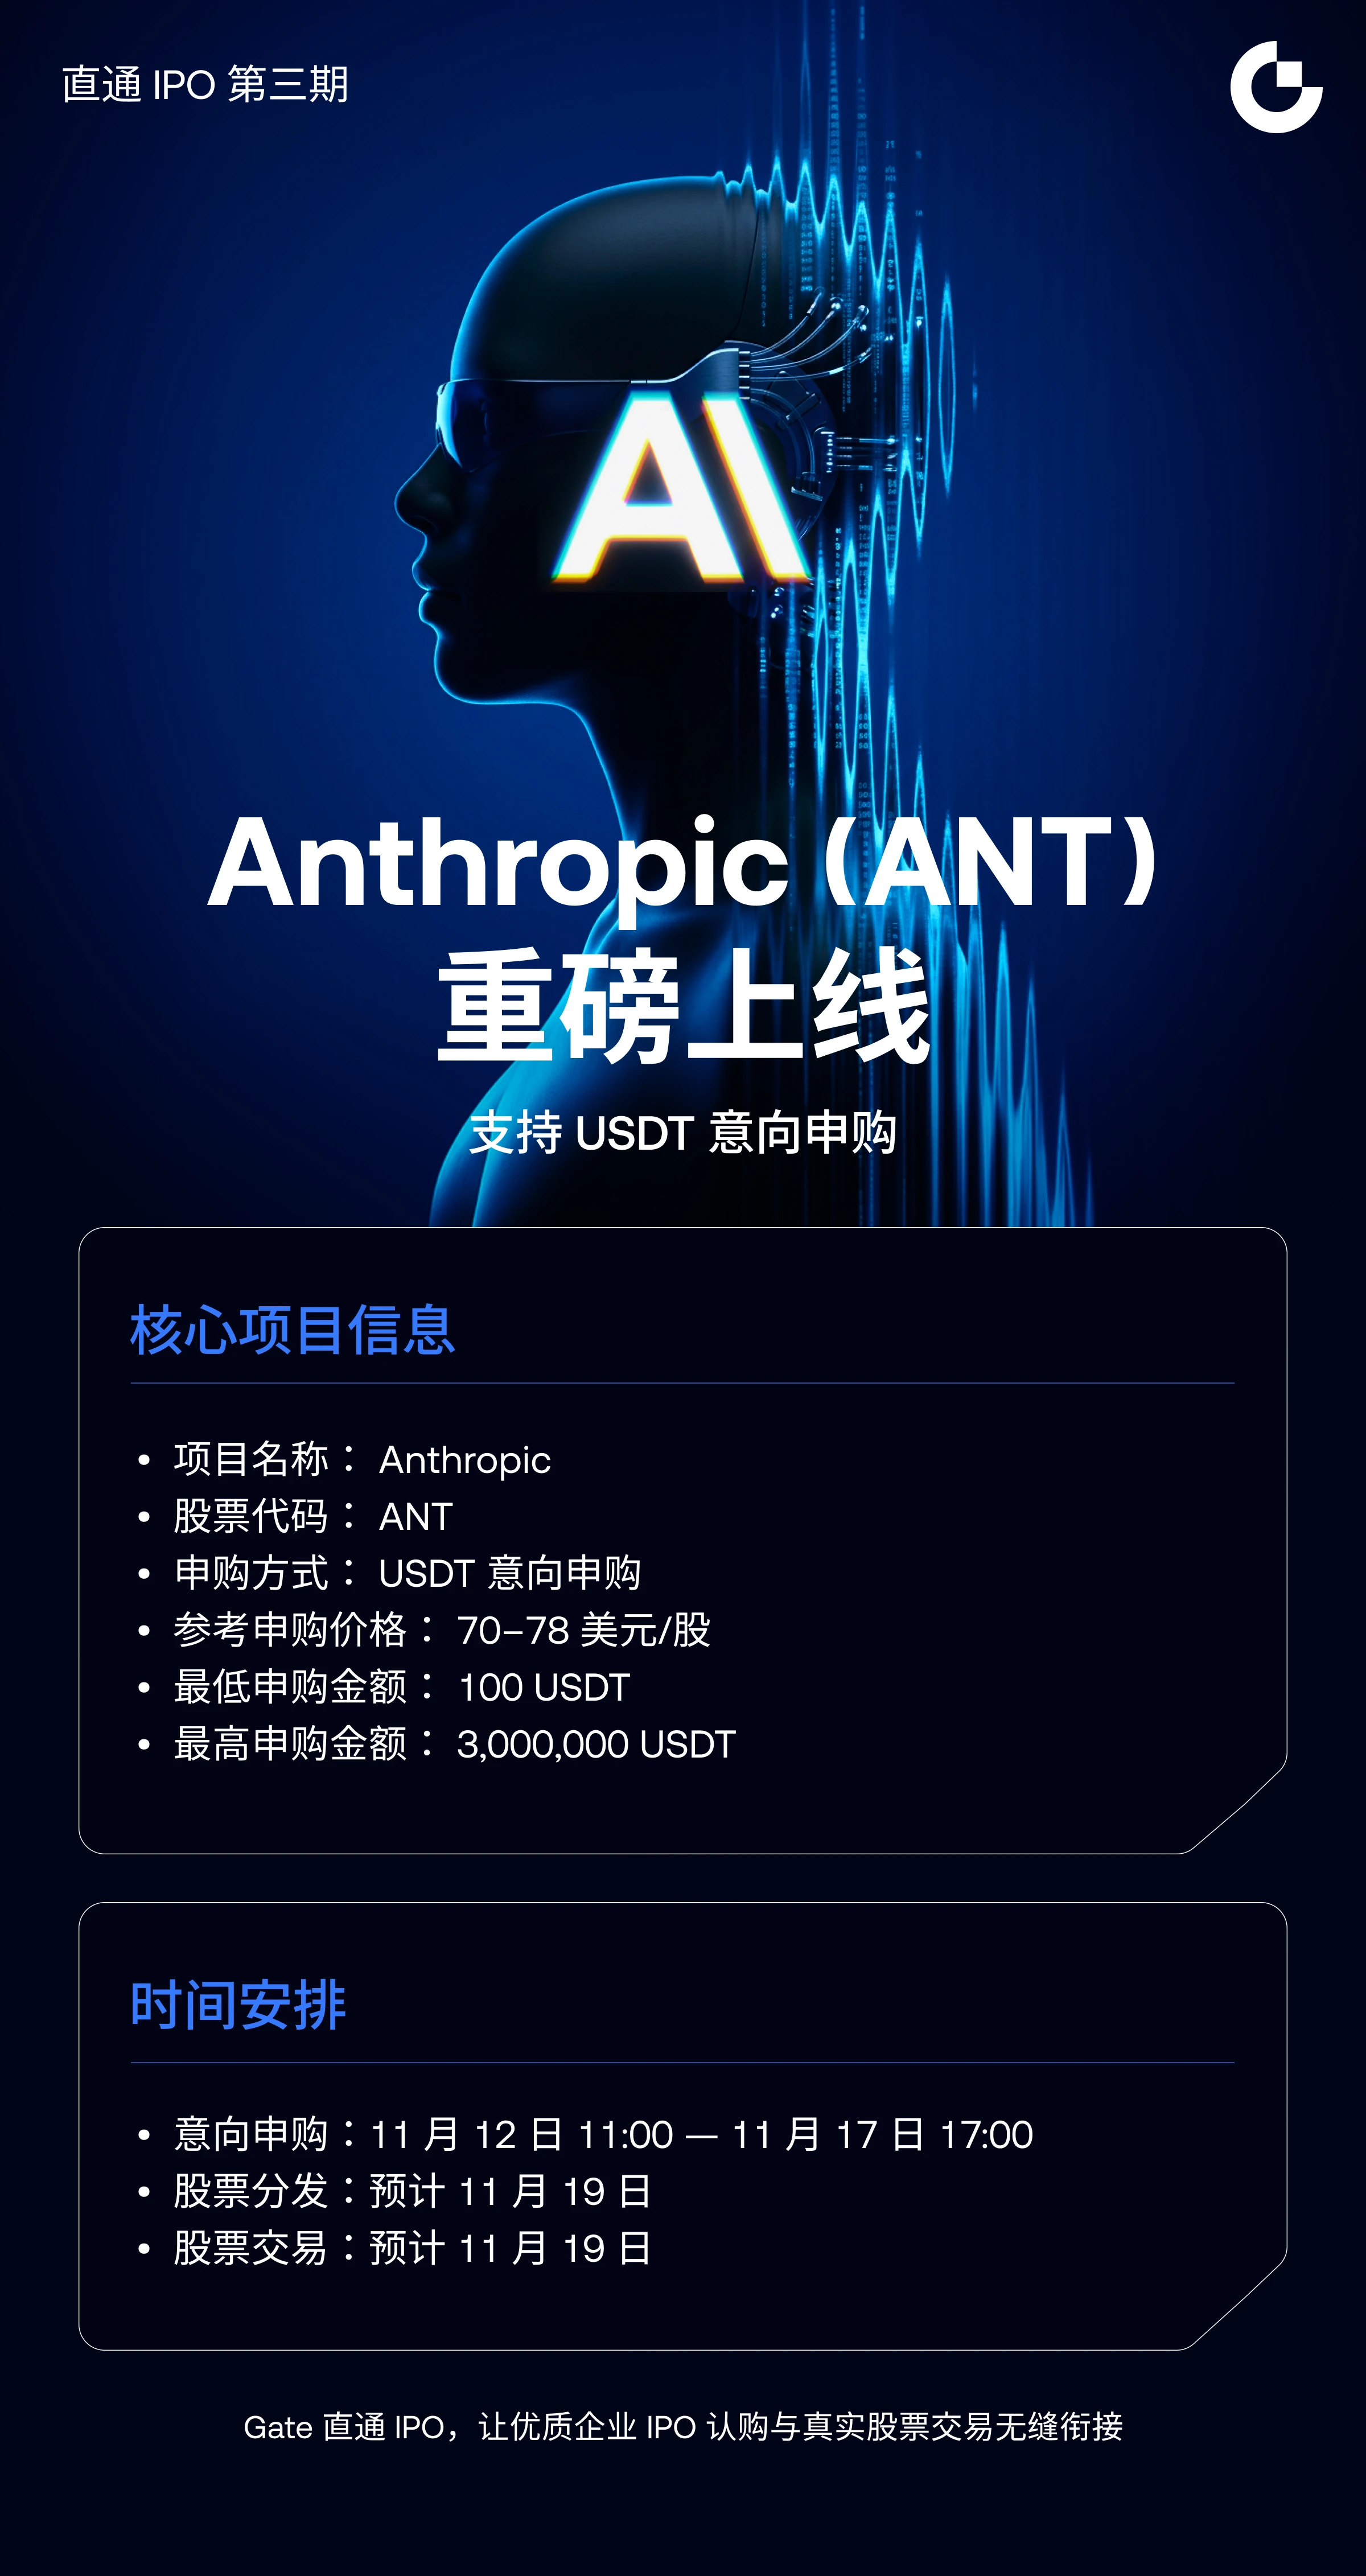
#Gate直通IPO第三期Anthropic #Gate股票畅聊季
余剰資金の活用先——Anthropicの申込体験
まず、参加した理由から
私の口座には、ずっと少額のUSDTが眠っています。数千ドル程度で、普段は証拠金の補充に使っていますが、相場が動かないときは完全に余剰資金です。運用に回しても年利3〜4%程度で、正直なところ、自分の機会費用には見合いません。でも、暗号資産を買うと塩漬けになるのが怖い。

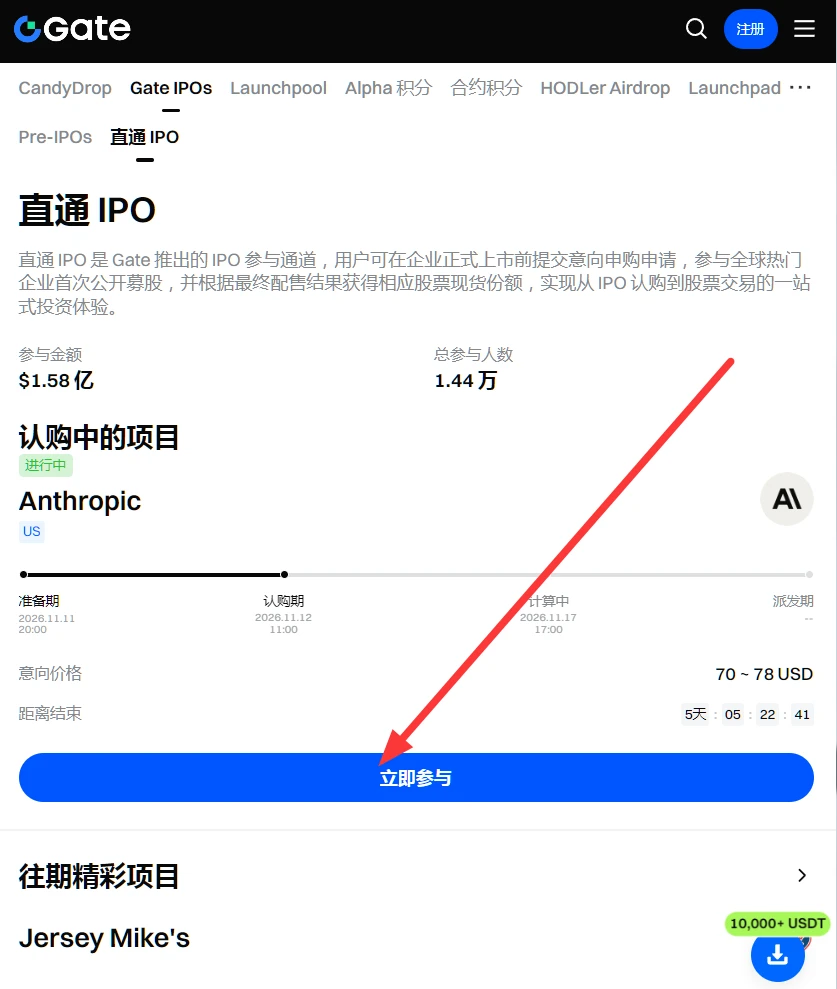
11月12日、GateのIPO直接申込第3弾にAnthropicが登場したのを見ました。最低100 USDTから申込可能と知って、まず「この金額なら試せる」と思いました。次に、前回のSpaceXの結果を調べました。

調べ終わると、すぐに申し込みました。

手続きは思ったより簡単
一連の手続きに難しいところはありませんでした。米国株口座を開設する必要も、両替する必要も、税務書類を大量に記入する必要もなく、GateでUSDTを使って申込意向を提出するだけです。価格の目安は1株70〜78ドルでした。
申込期間は11月12日11:00から11月17日17:00までで、私は締切前日の最終日に手続きしました。
ひとつ明確にしておきたいのは、これは「申込意向」であって、「購入申込」ではないということです。提出するのはあくまで意向で、プラットフォームが参加者全員の申込金額に応じて割当
SPCX-1.25%
#Gate直通IPO第三期Anthropic #Gate股票畅聊季
なぜGateでAnthropicの申し込みに参加することにしたのか?
GateのAnthropic申し込みキャンペーンはまもなく終了します。今回のIPOも、比較的リスクが小さく、楽に利益を狙えるチャンスだと思うので、残り時間を活用してぜひ参加してみてください。そう考える主な理由は、以下のメリットです。
1. 100 USDTから申し込めるため、参加のハードルが高くありません。
2. 割り当てられた株式は現物株として直接口座に入金され、単なるトークンとの連動ではありません。
3. 割り当て分にロックアップ期間はありません。
4. 申し込んでも割り当てられなかった分には、サービス手数料がかかりません。
5. 割り当てがゼロの場合は、キャンペーンのルールに基づいて返金され、最低年利10%の利息補填も受けられます。

リスクが比較的小さい利益獲得の機会と言えるのは、これまでSPCXなど人気の高いテック株が上場初日に大幅高で始まった実績があるためです。Anthropicも19日の初値が大きく上がる可能性は高いと見ています。IPOで株式を取得できれば、初期に購入した人の利益を享受できるということです。ひと言で言えば、「かなり魅力的」です。
SPCX-1.25%
  • 5
#黄仁勋辞职 #每周来晒
NVIDIAの電撃辞任騒動を受けて:来週は下落が続くのか、それとも売られ過ぎからの反発か?
11 月 12 日の取引終了後、NVIDIAは公式発表を行い、ジェンスン・フアン氏が即時に社長、CEOおよび取締役を辞任すると明らかにした。現職の執行副社長兼CFO、コレット・クレス氏が暫定CEOに就任し、恒久的な後任者が決まるまでCFOも兼任する。また、Harvey C. Jones氏が同社初の取締役会長に就任し、取締役会は社内外の候補者を対象とした正式な選考を開始した。
このニュースを受けてNVIDIA株は急落した。AIコンピューティング銘柄の主力である同社は、来週、決算と後任者という2つの試練に直面する。その値動きは、ナスダックの上げ下げを左右する鍵にもなる。
📉 相場の振り返り
ニュースが伝わった当日(11/12)は、寄り付き後、一時約 14% 急落し、安値は 148.80 をつけた。寄り付きから30分後には押し目買いの資金が入り、株価を下支えし、最終的に 166.19 で取引を終え、4.34%安となった。出来高は急増した。翌日(11/13)は高く寄り付いた後、再び軟調となり、安値は 158.39、終値は 162.85 で、2.01%安。出来高は大きく減少した。
週足で見ると、今週の下落率は累計で 11%近くに達し、時価総額は大幅に縮小した。10月初め
post-image
NVDA-4.11%
NAS100-0.07%
  • 4
#Gate直通IPO第三期Anthropic #每周来晒
一文で解説:100ドルでAnthropicの株主になれる。この投資に価値はある?
AnthropicがついにOpenAIに先駆けて上場し、評価額は1.4兆ドル。小国の年間GDPに匹敵する規模です。こうした大型IPOは機関投資家のためのものという印象があり、個人投資家には縁がないと思われがちですが、今回はGateがIPOへの直接参加ルートを用意し、最低100ドルから参加できます。多くの人が私と同じ疑問を持っているでしょう。今回のIPOには参加する価値があるのか?
一、まず結論から言うと、試してみる価値はあると思います。反論は急がず、まずは最後まで読んでみてください。
1.まずファンダメンタルズを見ると、Anthropicの第3四半期の売上高は169.56億ドルで、前四半期比47%増。10月時点の年換算売上高は810億ドルです。さらに重要なのは、第3四半期のGAAPベースの営業損失がわずか5.67億ドルで、調整後営業利益率は15%だったことです。
この数字はAI業界の中でも際立っています。同じ四半期のOpenAIは売上高100億ドル、営業損失109億ドルでした。Anthropicの売上高はその1.7倍、損失は20分の1です。
つまり、「成長のために資金を燃やす」話ではなく、「成長がすでにコストをカバーし始めている」話です。
2
post-image
HYPE+0.33%
SPCX-1.25%
  • 7
#Gate直通IPO第三期Anthropic Anthropicの時価総額1.4兆ドルは妥当か

時価総額1.4兆ドルは、突飛な数字とまでは言えないが、かろうじて正当化できる水準だ。根拠となっているのは急速な売上高の伸びであり、この規模の利益をすでに稼いでいるわけではない。

支えとなる要素
· 売上高が急速に伸びている:10月末時点の年率換算売上高は約810億ドルで、第3四半期は前四半期比約47%増。
· 売上高に対する倍率は高くない:1.4兆ドルを年率換算売上高で割ると約17倍で、SpaceXは約60倍。
· 機関投資家の需要が旺盛:IPOは約6倍の応募超過となり、主に大手機関投資家が買いを入れている。
· 5月の未公開株評価額を上回る:5月の投資後評価額は約9650億ドルで、完全希薄化ベースでは半年で約46%上昇した。

正当化しにくい要素
· 成長率が明らかに鈍化:第2四半期は前四半期比約144%増だったが、第3四半期には約47%まで低下した[5]。
· 計算資源のコスト負担が固定されている:調達・リース契約のコミットメントは約8954億ドルに上り、その大半は「使っても使わなくても支払わなければならない」。
· 売上高はいつでも縮小し得る:売上高の8割は従量課金で、顧客は利用を減らせる一方、計算資源のコストは前もって契約済みだ。
· まだ安定して利益を上げていない:第3四半
post-image
ThisIsTranslateContent:
#Gate直通IPO第三期Anthropic Anthropicの時価総額1.4兆ドルは妥当か
時価総額1.4兆ドルは、決して無理な水準ではないものの、かろうじて正当化できる程度だ。支えになっているのは急速な売上成長であり、この規模の利益をすでに稼いでいるわけではない。
妥当性を支える要素
· 売上が急速に伸びている:10月末時点の年換算売上高は約810億ドルで、2026年第3四半期は前四半期比で約47%増加。
· 売上高に対する倍率は高くない:1.4兆ドルを年換算売上高で割ると約17倍で、SpaceXは約60倍。
· 機関投資家の需要が非常に強い:IPOは約6倍の応募超過となり、主な買い手は大手機関投資家。
· 5月の非公開市場での評価額を上回る:5月のポストマネー評価額は約9650億ドル。完全希薄化後ベースで見ると、半年で約46%上昇した。
懸念材料
· 成長率が明らかに鈍化:第2四半期の前四半期比成長率は約144%だったが、第3四半期には約47%に低下した[5]。
· 計算資源の支払い義務が固定化されている:調達・リース契約の支払い義務は約8954億ドルに上り、その大半は「使っても使わなくても支払わなければならない」。
· 売上はいつでも縮小し得る:売上の8割は従量課金で、顧客は利用を減らせる。一方、計算資源のコストは前もって契約済みだ。
· 収益はまだ安定していない:第3四半期の営業損失は5.67億ドル、通年の純損失は約233億ドル。
· 株主に発言権がない:一般株主が議決権の過半数を得ることは決してなく、評価額にはガバナンス上のディスカウントが必要だ。
市場の見方
· モーニングスター:割安と判断し、適正価値を約1.7兆ドルとする。ただし、妥当なレンジは5000億ドルから3兆ドルまでと幅広い。
· HSBC:1兆ドル前後がより妥当な評価額とみる。
· 虎嗅:利益、売上の帰属、議決権をそれぞれ割り引いたうえで、評価額を1.11兆~1.48兆ドルとする。
つまり、1.4兆ドルを正当化するには、売上が引き続き急成長し、計算資源のコストを徐々に吸収していくことが前提となる。成長が明らかに鈍化すれば、評価額は大きく引き下げられかねない。
repost-content-media
SPCX-1.25%
  • 11
#Gate股票畅聊季 #美股财报季
PPIが重し、エヌビディアは本番直前——今週のナスダック振り返りと来週の展望
今週のナスダックは、かなり惑わされる値動きだった。月曜日(11/9)は大陽線で2.74%上昇、火曜日は一時上昇した後に反落して0.74%下落、水曜日(11/11)は再び反発して1.60%上昇、木曜日は小幅に0.39%下落、そして金曜日(11/13)は高く始まったものの、じりじりと値を下げて0.91%安で引け、終値は25136.27ポイントだった。週間ではナスダックは2.27%上昇し、週足は依然として陽線だったが、金曜日の長い上ヒゲで、週半ばの勢いの大半が失われた。
エヌビディア(NVDA)の値動きは、さらに厳しいものだった。
金曜日の終値は162.85で、2.01%下落。取引時間中の安値は158.39。週間では約13%下落し、過去18か月で最悪の週間パフォーマンスを記録。時価総額は4兆ドルを割り込んだ。
今週の高値は177.54(水曜日)、安値は148.80(木曜日)で、値動きは非常に大きかった。金曜日の寄り付き後、170付近まで一度上昇したものの、すぐに押し戻され、短期的な上値抵抗は明確だ。
下値では158—160が金曜日の取引時間中に何度も攻防となった水準。その下の148.80は今週の安値であり、強気派と弱気派の分岐点でもある。
今回の下落には、CEOをめぐる人
post-image
NVDA-4.11%
NAS100-0.07%
  • 8
‍#Gate直通IPO第三期Anthropic #Gate股票畅聊季 #每周来晒
応募倍率6倍、Anthropicが投資家に支持される理由
AnthropicのIPOは、最近の金融業界で最も注目を集める話題となっています。一方では評価額が何度も引き下げられる一方、現時点では資金が枠を奪い合い、引受会社も配分枠が不足していると明確に警告しており、応募額はすでに6倍を超えています。この対照の背景にあるのは、単なるAI概念への投機ではありません。投資家は最先端モデルの分野で、商業化、技術的優位性、産業エコシステム、ガバナンス体制のいずれもが十分に独自性を備えた投資先を見いだしたのです。
第一に、最も大きな強みは、企業向けの高成長な収益化モデルを確立し、収益の質で多くの競合を大きく引き離していることです。多くのAI研究所が「モデルは強力だが、安定して収益を上げる方法が分からない」段階にとどまるなか、Anthropicはすでに成長を実現しています。収益の中心は、企業顧客によるトークン利用料とサブスクリプションプランで、大口顧客向けの基盤も整っています。過去1年間で、年間10万ドル以上をもたらす企業顧客の数は1,000社未満から1.19万社に急増し、1,000万ドル規模の大口顧客は250社に達しました。顧客の支払い意欲と継続率が実証されています。年換算の売上高ランレートは継続的に上昇し
NVDA-4.11%
AMD-5.56%
AVGO-3.73%
MSFT-1.18%
  • 14
  • 1
‍#黄仁勋辞职 #每周来晒 #WCTCS9
エヌビディアまで「分散化」? まだ下がるのか?
黄仁勋氏の退任でエヌビディア株は急落し、同社は「創業者企業」から「プラットフォーム企業」へと変わった。前者にはPER 30倍、後者には10〜12倍の評価しかつかない。市場はわずか1日でこの切り替えを済ませた。ただし、変わったのは「プレミアム」の部分であって、「事業」の部分ではない。

一、何が変わったのか:「創業者プレミアム」と呼ばれるもの
エヌビディアの過去10年間の企業価値には、財務諸表には見えないが、同社株を買う人が誰もが対価を払ってきた要素があった。
それが黄仁勋氏だ。
1993年にエヌビディアの共同創業に携わり、2006年にはCUDAに賭けた。当時、GPUが汎用計算に使えると信じる人はおらず、ウォール街はこれを資金の無駄遣いと見ていた。その後の展開は誰もが知るとおりだ。CUDAはAI時代の基盤となり、エヌビディアは計算能力の料金所となった。
だから市場がエヌビディアに与えてきた評価は、現在の半導体事業だけに対するものではない。「この人物は次の成長曲線を見つけ続けられる」という期待も含まれている。その期待の価値はいくらなのか。今回の下落を見れば分かる。173.73から166.19へと、1日で4.34%下落した。場中の最大下落率である14.35%を基準にすれば、市場は一時、このプレ
post-image
NVDA-4.11%
  • 12
小馬哥がライブ配信で特典抽選を実施中。急いで参加しよう(お得にゲット😀)
BtcPony
[終了済み] 抽選 1人5U、3名限定 2026年11月12日
11-12 12:21903回再生
  • 10
#美国10月PPI即将出炉 #每周来晒 #WCTCS9
PPIで利上げの見通しは変わらないが、25bpか50bpかを左右する
明日21:30、米国の10月PPIが発表される。市場は予想を上回るCPIに打撃を受けたばかりで、「12月の利上げ幅は25bpか、それとも50bpか」という問題の答えが、明日にも出るかもしれない。
📌まずは市場予想を確認
ダウ・ジョーンズの調査によると、10月の総合PPIは前月比+0.4%の予想で、前回は+1.3%。コアPPIは前月比+0.3%の予想で、前回は+0.7%。前年比では、総合PPIは9月の6.3%から6.6%に上昇する見込みで、2022年12月以来の高水準を更新する。コアは5.0%前後の見通しだ。
注目すべきは、この対照的な動きだ。前月比では明らかに減速する一方、前年比では逆に上昇する。前者は原油価格が前月比で落ち着いた結果で、後者は比較対象となる基準値や価格水準が上がった後の実態だ。両方を見る必要があり、都合のいい方だけを取り上げるべきではない。
9月のPPIが前月比1.3%と大幅に上昇した主な要因は、エネルギー価格の押し上げだった。最終需要のエネルギー価格は1カ月で10.8%上昇し、ガソリンは+20.3%、軽油は+21.0%、商品価格全体は+2.6%だった。
10月に入り、PPIの価格調査期間中に原油価格は大きく下落した。WTIは9月の
post-image
GAS-0.57%
NAS100-0.07%
  • 16
#Gate直通IPO第三期Anthropic #Gate股票畅聊季 #美股财报季 #每周来晒
100ドルでAnthropicの株主に。この投資は価値がある?
AnthropicがついにOpenAIに先駆けて上場を果たしました。評価額は1.4兆ドルで、小国の年間GDPに相当します。こうした大型IPOは機関投資家のお祭りで、私たち個人投資家には縁がないと思っていましたが、今回はGateがIPOへの直接参加ルートを提供。最低100ドルから参加でき、注目ポイントもいくつかあります。
1. 100 USDTから投資可能で、参加のハードルが低い。
2. 割り当てられた実株が直接口座に反映され、単なるトークン連動ではない。
3. 割り当て分にロックアップ期間はない。
4. 申込分のうち割り当てられなかった部分にはサービス料がかからない。
5. 割り当てがゼロの場合は、キャンペーン規則に基づき返金され、最低年率10%の利息補填も提供される。

多くの人が一番気になっているのは、今回のAnthropic IPOに参加する価値があるかどうかでしょう。
先に結論を言うと、試してみてもいいと思います。反論するのはまだ早いので、まずは以下のデータを見てください。
1. 非公開市場での評価額は上昇を続けている。今年5月のHラウンドでは投資後評価額が9650億ドル、9月の二次取引では1.0–1.15兆
post-image
HYPE+0.33%
SPCX-1.25%
  • 14
利上げ警報が鳴り響く中、なぜハイテク株は逆行高となったのか?

昨夜の米国株の動きを見て、困惑した投資家は少なくなかったでしょう。米連邦準備制度理事会(FRB)の利上げ観測がますます強まり、市場では12月に大幅な利上げがあるのかどうかが盛んに議論されていました。通常であれば、成長性が高く金利に敏感なハイテク株は下落圧力を受けるはずです。しかし、現実はまったく逆でした。ハイテク株セクターでは力強い反発が起き、AI向け計算インフラ関連銘柄が先陣を切って大きく上昇し、市場全体を押し上げました。一方で、ドルは上昇し、金は急落。原油だけがインフレ期待に連れて上昇しました。リスク資産が買われる一方、逃避資産が圧迫されるという、正反対の取引ロジックが同じ夜に同時進行したのです。一見、相反するこの相場は、単なる資金の投機ではありません。市場では二つの陣営が別々の方向に賭けているのです。ただ、この勝負はいずれ決着がつくでしょう。

一、AI計算インフラ企業の決算が投資家心理に火をつけるも、エヌビディアの突然の悪材料が流れを乱す

今回のハイテク株反発のきっかけとなったのは、AI計算インフラ企業CoreWeaveの決算でした。発表された業績は市場予想を上回り、売上高が大幅に増加したほか、通期業績見通しも上方修正されました。受注残や顧客からの前受金も好調で、AI計算需要がピークを迎えたのではないかという
post-image
GLDX-0.40%
PAXG+0.37%
NVDA-4.11%
CRWV-6.08%
SPYX+0.01%
  • 13
‍#Gate股票畅聊季 #美股财报季 #每周来晒
黄仁勲のスキャンダルでウォール街が「手のひら返し」:目標株価引き下げ後も、NVIDIAに巻き返す力はあるのか?
NVIDIAがまた急落!CEOの黄仁勲氏をめぐる不倫問題が拡大するなか、ウォール街の同社に対する熱意は急速に冷え込み、NVIDIA株は異例の格下げまで受けた。米投資銀行のBairdはNVIDIA株の投資判断を「中立」に引き下げ、目標株価を500ドルから半分以上引き下げて200ドルとした。理由は単純で、CEO交代の可能性が高まっているためだ。
11月8日、黄氏は社員に謝罪の手紙を送り、不倫を認めた。その後、NVIDIAの取締役会は独立調査を開始した。数日もしないうちに、黄氏が直属の部下である同社幹部と不倫関係にあったとの報道も出た。NVIDIA株は水曜日の時間外取引で一時約9%下落した。
最新の報道によると、NVIDIAはCEOの黄仁勲氏を解任する準備を進めている。NVIDIAの取締役会は、早ければ現地時間の水曜日に会議を開く予定だ。
含み損を抱えた株主は「かなり焦っている」と話す。では、NVDAに反転の可能性はあるのか?どのような場合に損切りすべきなのか?
一、まず、この33%の下落がどう起きたのかを分解する
10月6日の239.24ドルから、11月11日の終値173.73ドル、さらに時間外取引で約160ドルまで下落し
post-image
NVDA-4.11%
NAS100-0.07%
  • 11
#每周来晒
WCTC S9参加振り返り――個人戦の経験共有
WCTC新シーズン前半の大会が終了しました。しばらく参加してみましたが、成績はあまりよくなかったものの、少し気づいたことがあるので共有します。
1.個人戦
換算取引量が 20000USDT に達するとランキング入りでき、上位 300 名に賞金が分配されます。3011000 位には先物取引体験券が贈られます。現物、ETF、先物、CFDのすべてが換算取引量に含まれます。
参加経験:
1、商品ごとの取引量換算率を把握する。資産によって換算率が異なるため、換算率の低い銘柄を考えなしに取引してはいけません。多くの時間と手数料を費やしても、ランキングにはほとんど役立ちません。実際に取引機会があり、換算率も有利な銘柄を優先しましょう。
2、「口座の損益」と「ランキング順位」を区別する。個人戦は換算取引量で順位が決まり、収益率は審査対象ではありません。つまり、口座が損失になっていても、取引量が十分に大きければランキング入りできます。順位を上げるために、無理に取引頻度を増やして本末転倒にならないようにしましょう。私は、まず自分がもともと実践している取引戦略を優先し、取引量は取引の副産物であって、取引の目標ではないと考えています。
3、上位を過度に追いかけない。参加者が多く、上位に入るための取引量のハードルは非常に高いため、一般のトレーダ
post-image
BTC-0.65%
  • 9
‍#美国10月CPI全面超预期 #Gate股票畅聊季 #美股财报季 #每周来晒
CPIが反発に水を差した:米国株は今後どう組み立てる?
昨夜発表されたCPIが米国株に与えたダメージは、指数がどれだけ下落したかではなく、反発の性質を変えてしまったことにある。11月5日の大陰線の後、市場は3営業日かけて値を戻し、11月9日にはナスダックが2.74%上昇した。CPIが発表されると、先物はその場で急落。反発は「値戻し」から「死猫跳ね」へと変わった。
影響の仕方も明確だ。利益ではなく、バリュエーションが売られた。

一、今回の打撃が大きい理由:バリュエーションが崖っぷちに立っているから
S&P 500のPE-TTMは27.5倍近辺、PEのパーセンタイルは約73%だ。一方、PBは5.5倍で、パーセンタイルはすでに歴史的な極値に近い。
この組み合わせは興味深い。PEは極値に達していないのに、PBは極値に達している。これはROEが大幅に上昇していることを示しており、その背景にはテック大手の収益が実際に好調であることがある。つまり、これは2000年のような「利益の裏付けのないバブル」ではない。
しかし問題は、PBのパーセンタイルが極値に達したとき、過去の前方1年間のリターンは通常、芳しくないことだ。理由は単純で、バリュエーションはすでに今後数年分の利益を織り込んでおり、割引率が少し変化するだけ
post-image
NAS100-0.07%
SPX+0.33%
  • 9
‍#美股财报季 #Gate股票畅聊季 #WCTCS9 #每周来晒
OpenAIの100億ドル:成長率は戻ったが、ユニットエコノミクスは戻っていない
OpenAIの第3四半期決算が発表された。一見すると非常に好調だが、巨額の損失も同じくらい目を引く。「規模を追うこと」と「まず収益性を証明すること」は両立しないわけではないが、本当にどちらかを選ぶなら、私は後者を選ぶ。正確には、まず企業向け事業の収益性を証明することだ。むやみに規模を拡大するやり方は、OpenAIがすでに証明している。その代償が、四半期で109億ドルの損失だ。

一、まずは良いニュース。本当に好調だ
第3四半期の売上高は初めて100億ドルを突破し、前四半期比で約50%増加した。前四半期の成長率はわずか17%ほどだったが、今四半期はその3倍以上に跳ね上がった。年率換算の売上高は約500億ドルで、昨年のほぼ3倍だ。CFOは投資家向け電話会議で、今四半期を「爆発的な四半期」と呼んだ。
さらに注目すべきなのは事業構成だ。企業向け事業の四半期売上高は前四半期比で倍増し、主にコーディング製品やエージェントプラットフォームの導入が寄与した。中小企業部門の売上増加額は、過去6四半期分の合計を上回った。消費者向け事業も好調で、サブスクリプション登録者数は1億人を突破し、ChatGPTの週間アクティブユーザー数は12億人に達した。
現在
post-image
  • 11
#每周来晒 #美国10月CPI全面超预期
CPIが利上げの方向性を決定、リスク資産の反応はまちまち。次の政策空白期をどう乗り切るか?
昨夜、米国の10月CPIが発表され、12月の利上げ予想は「おそらく利上げ」から「ほぼ確実」へと変わり、さらに「50ベーシスポイントの利上げ」という選択肢も浮上した。リスク資産では、金が急落し、米国株は比較的底堅く推移、ビットコインは乱高下しながら安値を探った。12月の政策金利決定会合まで重要なデータ発表がないなか、市場はこの空白期をどう動くのか。私の見立てでは、もみ合いながら反発する展開が基調になるかもしれない。
一、FRB:「利上げ一時停止」から「利上げ再開」へ
10月29日の会合では利上げが一時停止され、政策金利は3.75%–4.00%に据え置かれた。当時の市場の主流シナリオは「これ以上の引き締めはない」で、一部では緩和取引まで始まっていた。
今回のデータはこのシナリオを覆した。真に重要な追加情報は「25bp」ではなく「50bp」だ。データ発表前、FRB理事のウォラーは、コア指数が0.3%またはそれ以上なら、12月に50ベーシスポイントの利上げを検討すべきだと公言していた。今回のデータはまさにこの基準に達した。その結果、CMEの織り込みは、25bpの確率が88.2%、50bpの確率が0%近辺から11.6%-11.8%へと跳ね上がった。

二、リ
post-image
GLDX-0.40%
PAXG+0.37%
USIDX+0.00%
CME+0.42%
BTC-0.67%
  • 11
#美股财报季 #Gate股票畅聊季 #WCTCS9 #每周来晒
Anthropicの評価額1.4兆ドル、参加できる?
Anthropicの資金調達と上場計画が決まり、発行価格は最大78ドル、完全希薄化後の評価額は最大1.4兆ドルとなった。これは一企業のIPOではなく、AI資本サイクルの価格を決めるアンカーだ。これが持ちこたえれば、AIセクター全体の評価体系も支えられ、後に続く企業も上場できる。もちろん、個人投資家が最も気にしているのは、78ドルという価格が高いのか、参加できるのかという点だろう。
一、割高かどうかは、3つの数字を見れば十分
1つ目は、株価売上高倍率(PSR)だ。 会社の10月時点の年換算売上高は810億ドル。1.4兆ドルをこれで割ると17.3倍、IPOの評価額1.02兆ドルを使うと12.6倍になる。
ただし、年換算売上高はやや楽観的な指標だ。最初の3四半期に実際に計上された売上高は332億ドル、Q3単独では169.56億ドル。10月の勢いから推計すると、Q4は200億ドル強で、通年では535億ドル前後になる。この数字を使うと、1.4兆ドルに対して26倍、1.02兆ドルに対して19倍となる。
高成長のSaaS企業に15〜20倍を付けるのは不合理ではないが、26倍となると割高だ。つまり、年換算ベースならかろうじて妥当、実際に計上された売上高ベースでは割高という結論に
post-image
NAS100-0.30%
US500-0.31%
  • 6
#美股财报季 #Gate股票畅聊季 #WCTCS9 #每周来晒
CoreWeave、好調な決算も巨額債務がAIバブルへの懸念を招く
サービスプロバイダーのCoreWeave(CRWV)が火曜日に発表した第3四半期決算では、人工知能向けコンピューティング需要の継続的な拡大を追い風に、四半期売上高が前年同期比168%増となり、ウォール街の予想を上回った。通期売上高見通しも引き上げた。この決算を受け、巨額の債務や事業成長の鈍化に対する投資家の懸念はある程度和らぎ、時間外取引で株価は一時約5%上昇した。
一、売上高は予想を上回るも、利益で利息を賄えず
決算によると、CoreWeave(CRWV)の第3四半期売上高は36.61億ドルで、前年同期比168%増、前四半期から10億ドル超の増加となり、市場予想を大幅に上回った。調整後営業利益率は10%に上昇し、経営陣が当初予定していた時期より1四半期早く達成。GAAPベースの営業利益も黒字に転じた。

一方、収益性が改善する裏側では、損失がさらに拡大し、四半期純損失は7.09億ドルとなった。最大の課題は利息支出だ。第3四半期の利息支出は8.46億ドルに達し、当期の営業利益では利息を賄えなかった。第4四半期の利息支出見通しも10.5-11.5億ドルへとさらに増加しており、利息が利益を圧迫する状況は改善していない。これが継続的なバリュエーションのデ
post-image
CRWV-6.08%
NVDA-4.11%
  • 5
#WCTCS9 #每周来晒
第1フェーズの戦績は振るわず。それでも前進――WCTC S9中間振り返り
Gate WCTC‑S9の第1フェーズが終了し、全日程の半分を終えました。ここまで参加してきた段階で、これまでの取り組みを振り返ります。
📌 参加当初からの考え方の変化
参加を申し込んだ当初は、ランキングや報酬に意識が向き、できるだけ取引量を増やして上位を目指そうと考えていました。しかしすぐに、大会の換算取引量は実際の利益とは異なることに気づきました。ランキングを上げるためだけに何度も売買を繰り返せば、手数料やスリッページによる損失がそのまま口座の利益を削り、割に合いません。
この期間は市場の変動が非常に激しく、暗号資産市場は米国のハイテク株と連動していました。CPI、FRBの利上げ観測、AIセクターの政策変更が相次いで相場を揺さぶり、BTC、ETHに加え、ナスダックと連動するCFD銘柄も頻繁に大きく上下しました。イベント契約のPKで高頻度の短期売買に盲目的に取り組むことはせず、主に個人戦に参加し、チーム戦には取引量への貢献として少し参加しました。取引はスイングを中心に、現物とCFD先物を組み合わせ、普段から確立している自分の取引フレームワークにできるだけ沿うようにしました。大会のために、これまでの取引体系を全面的に変えることはしませんでした。
🔍 第1フェーズの実践から得
post-image
BTC-0.65%
ETH-1.23%
NAS100-0.07%
NVDA-4.11%
  • 8
もっと詳しく