#Gate直通IPO第三期Anthropic #Gate直通IPO第三期Anthropic $70〜78の価格帯:この評価額は高いのか、それとも株価は未来を買っているのか?
Anthropicにとって、もはや上場するかどうかが問題ではない。問題は、いくらで初値をつけるかだ。
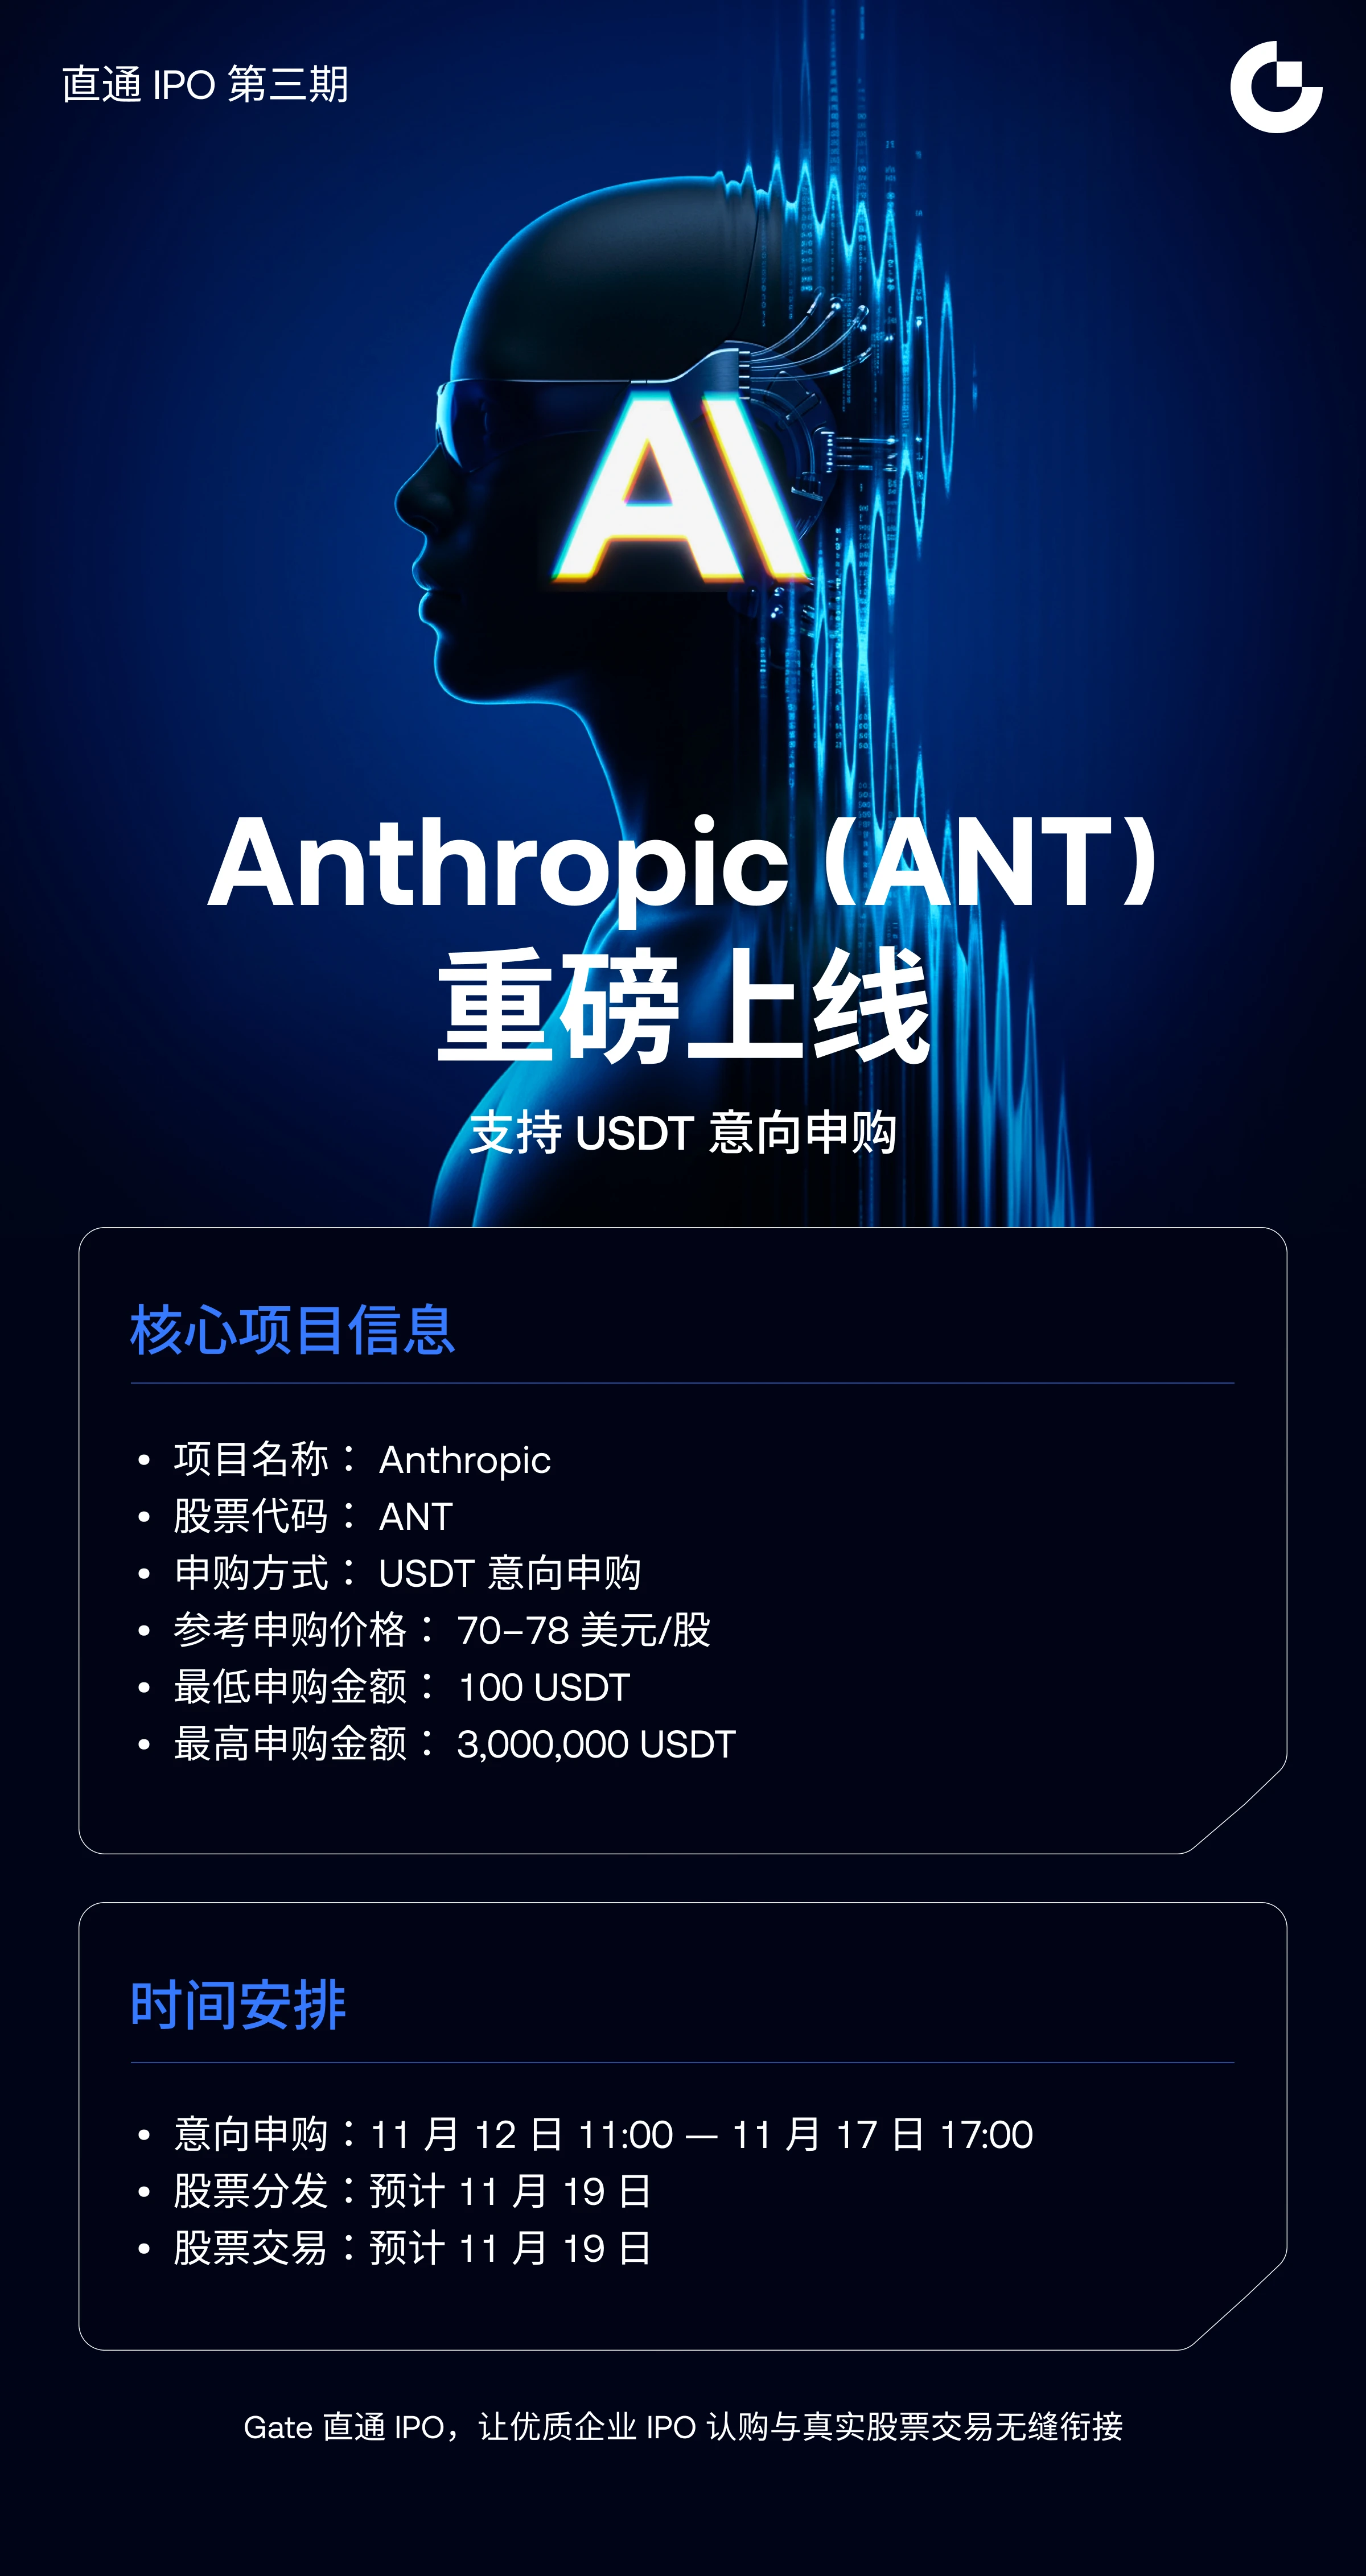
仮条件の価格帯は明確だ。1株あたり$70〜$78。上限での評価額は約$644億。前夜のドラフトでは、まだ$693億とされていた。ロードショーが始まる前に、約$50億が消えた。
評価額も同じことを物語っている。2週間前、市場では$2兆という数字が飛び交っていた。今は約$1.4兆に近い。約30%の下落だ。IPO時に約$1.77兆だったSpaceXを下回る。
では、この価格は高いのか?一言で答えるのは簡単ではない。なぜなら、この価格で買うのは今日ではなく、2028年だからだ。
数字が示すものは?
表を簡潔に見てみよう。8億2,500万株のうち、約8億100万株は同社が新たに発行する株式だ。中間値の$74で計算すると、この分で同社に約$593億が入る。残りの2,364万8,000株は既存株だ。すべて7人の創業者に割り当てられる。合計で約$17億5,000万。1人あたり約$2億5,000万だ。
私募も加わる。大手テック企業7社が、IPO価格で$260億を出資する。GoogleとNvidiaがそれぞれ$100億。AMD、Broadcom、Micron、Microsoft、TSMCが残りの$60億を分け合う。IPOと私募を合わせると、約$1,000億に近い。
これは史上2番目の規模の募集だ。過去最高ではない。SpaceXは$750億の募集を行い、追加購入オプションを含めると約$857億だった。Anthropicはオプションを含めても約$740億にとどまる。
つまり規模は大きいが、記録的ではない。本当の議論は規模ではなく、評価額だ。
なぜ評価額は高く見えるのか?
高いとする根拠は強い。同社は2028年の売上高を$1,900億〜$2,000億と予測している。10月末時点の年換算売上高は約$810億だ。つまり、現在の価格を正当化するには、売上高が2年で2倍以上にならなければならない。
成長も鈍化している。第2四半期は前四半期比144%増だったが、第3四半期は47%増だった。第2四半期には営業利益$9億7,400万を計上し、これは初めてのことだった。第3四半期は一転して$5億6,700万の損失となった。売上高に占める計算コストの割合は48%から58%に上昇した。同社は高値で約$50億分の短期的な計算リソースを購入せざるを得なかった。値下げと割引により、第3四半期の売上高は約$6億押し下げられた。
計算リソースに関する約$9,000億の契約もある。Google、Amazon、Broadcomなどとの長期購入・リース契約だ。売上高が伸び悩んでも、支払いは続く。同社は現金と短期保有資産を約$1,320億保有している。このギャップを見れば、なぜ今IPOを行うのかが分かる。
事業の集中リスクも加わる。最初の9カ月間で、上位5社の購入者が売上高の約4分の1を占めた。第3四半期の売上高の80%以上は、過去6カ月にリリースされたモデルから生まれた。つまり同社は、競合すべてを上回り続けなければならない。モデル間の差が一度開けば、顧客をすぐに失う可能性がある。
この側面から見ると、$1.4兆でさえ高く見える。株価が順調な未来を前提としているからだ。
なぜ評価額は低く見える可能性があるのか?
低いとする根拠もまた強い。
売上高は実在する。2024年は$3億8,600万、2025年は$45億8,500万、第3四半期だけで約$170億。10月末時点の年換算売上高は約$810億だ。同じ顧客が、1年後には年間で約9倍の金額を使っている。売上継続率は約900%。上半期の事業によるキャッシュフローは約$39億だった。
これは一時的な急増ではない。顧客の支出が、継続的なパターンに変わっている。顧客は一度使って離れるのではなく、さらに利用を増やしている。
製品もこれを裏付ける。Fable 5.2はロードショーの前日に登場した。前世代より最大30%高速で動作する。新しい高速モードは、さらに2.5倍高速だ。価格は入力トークン100万個あたり$8、出力トークン100万個あたり$40で、前世代より約20%安い。Artificial Analysisの知能指数では65点を獲得し、Google Gemini 4 Carbonの60点を上回って首位となった。FrontierCode 2.0では49.1%を記録し、32.4%から上昇。OpenAI GPT-6 Astraも上回った。
先行者をめぐる競争もある。大手モデル企業の中で、Anthropicは初めて上場する企業だ。世界中には、AI専業株を求める多額の資金が待機している。3社の評価額を合わせると$4兆を超えるが、市場の資金には限りがある。最初に上場する企業が、まずその資金を得る。
この側面から見ると、$1.4兆は$2兆に対する割安に見える。同社が売上高、製品、タイミングで先行しているからだ。
創業者の株式売却は何を示すのか?
この議論で最も注目されているのは、創業者による株式売却だ。
売却そのものは犯罪ではない。創業者が長年かけて築いた事業の一部を売ることはできる。しかし、タイミングは市場に疑問を生じさせる。評価額が引き下げられている中で、1人あたり$2億5,000万を売却すれば、「私たちは信じている」というメッセージが弱まる。
私の見方はこうだ。売却を唯一の危険信号と見なすのは正しくない。しかし、無視するのも正しくない。この売却は、価格交渉の余地があることを示している。市場は創業者の売却を、評価額の上限を示すサインとして受け止める。
帳簿には、気がかりな記述もある。最初の9カ月間で、売上高の5%〜7%、約$17億〜$23億は、後に利用規約または事業条件への違反が判明した顧客からのものだった。その大半は、アカウントが停止された米国外のユーザーだった。返金せずにアカウントを停止することは、以前から行われてきた。これが安定した収益項目として表れていることは、信頼性に疑問を投げかける。
帳簿上の損失も正しく読み解く必要がある。9カ月間の帳簿上の純損失は$1,040億に達した。実際の営業損失は約$12億6,000万にすぎない。残りは、評価額の上昇に伴う会計上の再評価によるものだった。初期の資金調達では、「今支払い、後で株式を受け取る」方式が使われていた。評価額が上がると、将来受け取る株式の価値も上がり、その上昇分を損失として計上する必要があった。これは現金流出を伴わない会計上の影響であり、キャッシュバーンではない。しかし、帳簿を分かりにくくしている。
方針:一度にすべてではなく、段階的に
私の見方は明確だ。全額を一度に投じない。段階的に進める。
このIPOは、どちらの方向にも大きく動く可能性がある。需要は強い。注文はすぐに価格帯の上限まで埋まり、大口投資家の意欲はSpaceXのとき以上に強かった。しかし、市場心理は弱い。11月5日、米国株は1日で5.5%下落した。19カ月で最大の下落で、AI半導体株も大きく値を下げた。
初日の売りもリスクだ。一部の取締役、幹部、従業員は初日から最大10%を売却できる。評価額が非常に低かった頃から株を保有している人は多く、売れば大きな利益を確定できる。多くの人が一斉に売れば、株価は下がる。
そこで、計画を3段階に分ける。
第1段階:IPOで少額を取得する。「この価格が底値だったら、乗り遅れたくない」という分の株だ。少額にとどめる。目的は熱狂に加わることではなく、投資の場に残ることだ。
第2段階:30日間の価格維持期間が終わった後に買う。株価を支えるため、引受会社は30日間の追加購入オプションを得た。必要なら、募集価格で最大1億2,375万株を追加購入できる。その期間が終わった時点での株価が、本当の試金石になる。SpaceXにも同じ期間があったが、7月中旬には株価が募集価格を下回った。第2段階の購入は、その期間が終わるのを待つ。
第3段階:下落時に買う。株価が募集価格を下回れば、慌てて買うのではなく、計画に沿って買う機会になる。同社が2028年の目標に近い成長を維持していれば、第3段階の購入を行う。成長がさらに鈍化すれば、第3段階はまったく実行しない。待つこともまた、取引の一つだ。
各段階に共通するルールは一つ。1回の取引で口座が揺らがない程度に、リスク総額を小さく保つこと。購入前に損切り水準を決めておく。初日の急騰を理由に、損切り水準を広げてはならない。
結論:高いが、根拠がないわけではない
私の答えは「高いが、根拠がないわけではない」だ。
高い。なぜなら、価格にはすでに未来の価値の多くが織り込まれているからだ。売上高は2年で2倍以上にならなければならない。計算コスト、循環的な資金の流れ、顧客の集中、そして$9,000億の契約が、その達成を難しくしている。
根拠がないわけではない。事業は実在する。売上高は伸び、顧客の支出は増え、製品の評価もそれを裏付けている。OpenAIにはさらに大きな圧力がかかっている。2026年から2030年にかけて、約$2,780億のキャッシュバーンが見込まれている。OpenAIは11月6日、評価額$1.25兆で$110億を調達した。9月にはAI安全性を理由に、2026年のIPOはないと述べていた。アドバイザーは、評価額を下げて今すぐ上場するか、待つかという2つの道を提示していた。同社は評価額の引き下げを拒んだ。Anthropicは、財務諸表を公開できる状態に見えるからこそ、評価額を下げても上場する道を選んだ。
だから私は、熱狂ではなく規律をもってこのIPOを見る。投資額は抑える。短期は市場心理、長期は実績だ。初日の急騰だけでは、成功の証明にならない。
Anthropicは世紀に一度のIPOかもしれない。だからといって、どんな価格でも良い投資になるわけではない。良い投資には、適切な価格、適切な投資額、適切な投資期間が必要だ。この3つがなければ、どれほど有望なストーリーでも投資家を守ることはできない。
#WCTCS9 #ShareWeekly