インカムファンドを比較する際は、分配された現金と純資産価額(NAV)の変動という2つの結果を分けて考える必要があります。同じ期間でも、この2つは反対方向に動くことがあります。利回りが高くても、価格下落を相殺することはできません。利回りは分配金を価格で割った比率にすぎないため、価格の結果がマイナスでも比率が高く見えることがあります。スクリーニング間の違いは、高配当ETFのルールによって区別されます。このページではルールを分類しており、ファンドの順位付けは行っていません。
要点
- 高配当ETFは、公表された配当ルールに基づいて株式を選定します。過去利回り、配当成長、カバードコールのプレミアムは、それぞれ異なるルールです。
- 高い過去利回りに基づくスクリーニングでは、金融、エネルギー、生活必需品セクターの比重が高くなることが多く、そのためこれらのセクターへのショックがNAVに最初に影響します。
- 分配頻度、手数料、税務上の性質は、それぞれ異なる事項を示します。
- 高い利回りはNAVの下落を相殺せず、CFDの価格エクスポージャーは株主が受け取る現金分配ではありません。
高配当ETFは、どのようなルールで株式を選び、配当利回りを算出しますか?
高配当ETFは、公表された配当ルールに従って株式を組み入れ・除外します。通常は定期的なキャッシュフローを生み出すよう設計されており、ある1日に最も高い利回りを示す銘柄を集めるのではなく、そのルールに合わせてポートフォリオを調整します。実務上、高配当ETFとは、高い過去利回り、配当成長、カバードコールのプレミアムなど、明示されたインカム選定手法に従う上場投資信託であり、その手法に基づいて収益を分配するものです。ルールは指数算定方法またはファンド資料に記載されており、銘柄入替もその記載に従って行われます。
Vanguard High Dividend Yield ETF(VYM)はFTSE High Dividend Yield Indexに連動し、パッシブ運用による完全複製を通じて指数構成銘柄を保有します。この指数には、過去12か月間の配当が平均を上回る普通株式が含まれ、不動産投資信託(REIT)は除外されます。
Schwab US Dividend Equity ETF(SCHD)はDow Jones U.S. Dividend 100 Indexに連動します。この指数は、財務比率を用いて、同業他社との比較におけるファンダメンタルズの強さに基づき企業を選定し、配当の質と持続可能性を評価します。SCHDのルールは、過去利回りだけで並べ替えるものではありません。
利回り、配当成長、カバードコール収益はどのように異なりますか?
この3つのルールは、スクリーニングで残る株式と分配金の構成という2つの点で同時に異なります。高い過去利回り、配当成長、カバードコールのプレミアムを、単一の利回り指標として扱うことはできません。
| ルールの分類 | 指数がスクリーニングする対象 | 分配金の構成 | ティッカーの例 |
|---|---|---|---|
| 高い過去利回り | 平均を上回る過去配当、または利回り加重の選定 | 構成銘柄の株式配当 | VYM、HDV、SPYD |
| 配当成長 | 連続した増配、または長期の成長実績 | 構成銘柄の株式配当 | VIG、DGRO、NOBL |
| カバードコール収益 | 株式ポートフォリオに加え、売建コールオプション | 配当金とオプションプレミアム | JEPI、JEPQ |
1行目は、すでに高い配当を支払っている株式を残し、分配金は主にそれらの株式配当で構成されます。VYM、HDV、SPYDがその例です。2行目では、成長実績または連続増配の実績が求められます。VIG、DGRO、NOBLは通常、表示上の利回りが低く、分配金は引き続き株式配当です。3行目では、株式ポートフォリオに売建コールを追加します。分配金には配当金とオプションプレミアムが含まれ、売建コールによって上昇余地の一部を手放します。JPMorgan Equity Premium Income ETF(JEPI)は毎月の分配可能収益を目指し、アウト・オブ・ザ・マネーのS&P 500コールオプションを用いてこのレイヤーを実装しています。JEPQも同じカバードコール収益の分類に属します。
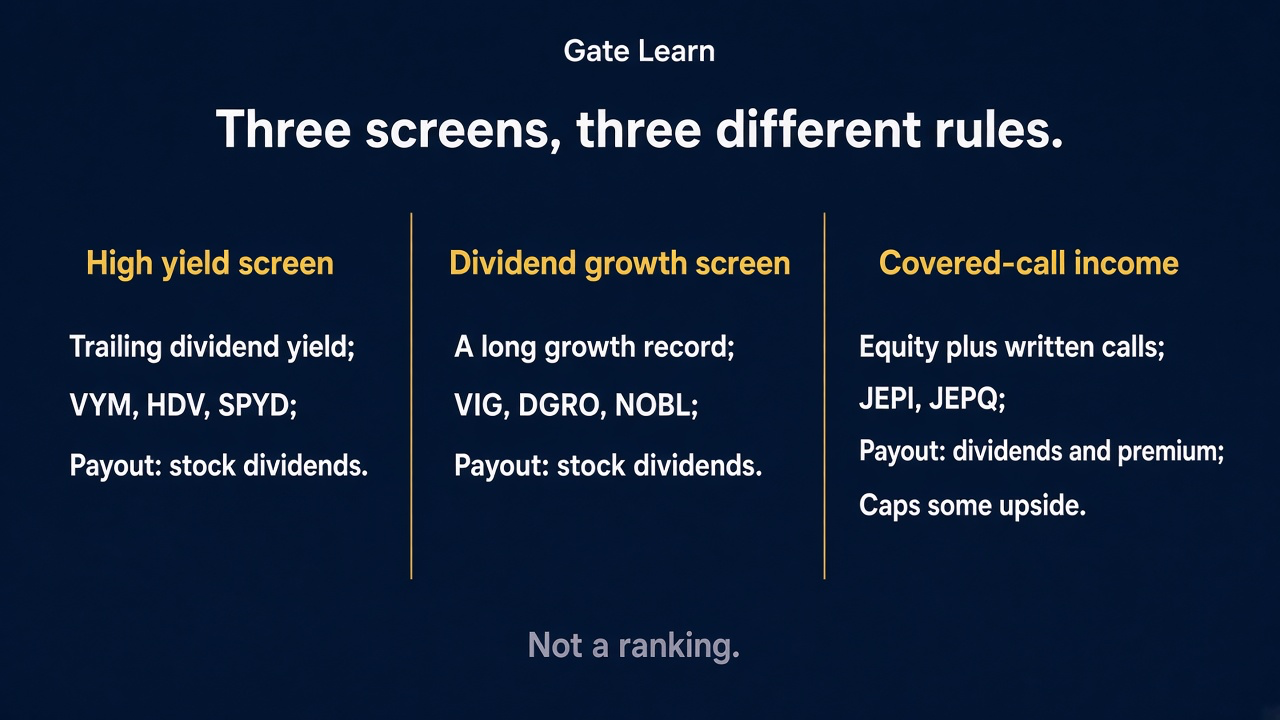
図1。利回り、配当成長、カバードコール収益は、3つの異なるスクリーニングに従います。
セクターの偏りはリスクをどのように変えますか?
セクターの偏りは、どのショックが最初に純資産価額へ及ぶかを変えます。高い過去利回りに基づくスクリーニングは、より多く配当を支払うセクターに比重を集中させ、銘柄入替のたびに比重をそれらのセクターへ戻します。
VYM、HDV、SPYDなどの高い過去利回りに基づくスクリーニングでは、金融、エネルギー、生活必需品の比重が高くなることがよくあります。金利、原油価格、防衛的需要の変動は、早い段階でNAVに反映されます。
VIG、DGRO、NOBLを含む配当成長または連続増配のルールでは、通常、利回りが低く、高利回りのスクリーニングとは異なるセクター構成になります。カバードコールのオーバーレイは株式ポートフォリオに加えられ、セクターリスクはそのポートフォリオに残ります。セクター構成がディフェンシブ寄りであるため、高配当ETFは市場下落時に価格変動性が低くなることが多いものの、これは保証ではありません。
なぜ分配頻度、手数料、税務上の取扱いを分けて考える必要がありますか?
分配頻度、手数料、税務上の性質は、別々に確認する必要があります。頻度は現金がいつ到着するかを示し、配当の支払いは契約内容に応じて現金または追加株式で行われる場合があります。手数料はファンド資産から差し引かれるコストを示します。税務上の性質は、保有者が課税を受ける地域において、分配金がどの所得区分に該当するかを示します。
毎月の支払いと四半期ごとの支払いでは、現金の受取時期が異なります。JEPIは毎月の分配可能収益を目指す一方、多くのファンドは四半期ごとに支払われます。したがって、カレンダーは現金の到着時期を示すものであり、プレミアムは引き続きオプション収益です。
手数料はファンド資産から控除され、分配利回りとは異なる数値です。分配金は適格配当、通常所得、または資本の返還に分類される場合があり、カバードコール商品に含まれるオプションプレミアムは独自に分類されることがあります。最終的な分類は、分配金の原資、口座の種類、保有者の居住地における税制によって異なります。
より高い利回りまたは配当性向は、NAVの下落を相殺しますか?
いいえ。より高い利回りは純資産価額の下落を相殺しません。利回りは一定期間の分配金を価格で割ったものであり、現金分配と価格変動は別々に記録されます。
価格が下落し、現金配当がほとんど変わらない場合、分母が小さくなるため過去利回りは上昇します。配当利回りを計算するには、年間配当金を市場価格で割ります。例えば、株価が$100で年間配当金が$5の株式は、利回り5%です。この数値は比率を説明する例であり、リアルタイムの相場ではありません。高い利回りは、下落によって残された痕跡である可能性があります。
トータルリターンには、価格変動と分配金が加算されます。ある期間の現金がNAVの下落幅より小さい場合、下落はNAVに残ります。カバードコール戦略で受け取るプレミアムも現金ですが、売建コールは上昇余地の一部を手放します。
クレジット債券ファンドと公益事業セクターファンドが高配当株式ETFではないのはなぜですか?
クレジット債券ファンドと公益事業セクターファンドは、高配当株式ETFのカテゴリー外に位置します。高配当株式ETFは、配当ルールによって選ばれた株式を保有します。クレジット債券ファンドは債券を保有します。公益事業セクターファンドは業種リストに基づく株式を保有し、構成銘柄への採用はセクター分類によって決まります。
ハイイールド社債、投資適格社債、公益事業セクターの株式は、高配当株式ETFではありません。ハイイールド社債へのエクスポージャーはiSharesハイイールド社債(HYG)、投資適格社債へのエクスポージャーはiShares投資適格社債(LQD)、公益事業セクターの株式は公益事業セクター株式(XLU)です。債券利息はクレジットに対するクーポンです。XLUは業種分類に基づいて保有銘柄を採用します。多額の配当を支払う企業があっても、そのセクターファンドが高配当株式ETFに変わることはありません。
CFDはETFの分配金受取りとどのように異なりますか?
CFDはETFの市場価格へのエクスポージャーを提供します。このエクスポージャーと、ファンド株主が受け取る現金分配は、別々に記録されます。価格変動は契約に記録されます。ファンド分配は株式口座に記録されます。
株主は、ファンドのルールおよび株式を保有する口座に従って分配を受け取ります。配当を受け取るには、投資家は配当落ち日の前に株式を保有している必要があります。配当落ち日以降に売却しても、その分配金を受け取る権利は維持されます。CFDポジションは価格を追跡しますが、ポジション保有者は、そのポジションによってVYM、SCHD、またはJEPIの株主になるわけではありません。一部の契約では、分配に伴って現金調整が加えられます。調整の有無および算定方法は、その契約の仕様に定められています。
まとめ
高配当ETFは、そのスクリーニングによって区別されます。高い過去利回り、配当成長、カバードコールのプレミアムは異なる株式を選定し、分配金の構成も異なります。より高い利回りは分配金を価格で割った比率であり、その比率はNAVの下落を相殺しません。
分配頻度、手数料、税務上の性質は、それぞれ別の帳簿で管理されます。クレジット債券ファンドと公益事業セクターファンドは、株式配当のスクリーニングの対象外です。CFDは保有者に価格エクスポージャーを提供します。株主が受け取る現金はファンドの分配金です。契約に別個の現金調整が追加されるかどうかは、契約仕様に記載されています。
よくある質問
高配当ETFは、単に最も利回りの高い企業を保有するだけですか?
いいえ。高配当ETFは公表されたルールに基づいて株式を選定し、高い過去利回りはそのルールの一つにすぎません。配当成長ルールでは成長実績を確認し、カバードコール商品では売建コールからのプレミアムを分配金に含めます。SCHDは配当の質、持続可能性、財務比率をスクリーニングするため、同日における最高利回り銘柄のリストでもありません。
配当成長ETFは高利回りETFとどのように異なりますか?
高利回りETFは、過去の配当がすでに平均を上回っている株式を保有します。分配金は主にそれらの株式配当で構成され、ポートフォリオは金融、エネルギー、生活必需品に偏ることがよくあります。配当成長ETFでは、成長実績が継続して伸びることが求められます。表示上の利回りは通常低く、分配金は引き続き株式配当から得られます。この2つのルールは異なるスクリーニング上の問いに答えるものであるため、単一の利回り数値で一方を他方の代わりに表すことはできません。
JEPIのようなカバードコール商品からの分配金は配当ですか?
完全にはそうではありません。JEPIは、株式ポートフォリオと並行してアウト・オブ・ザ・マネーのS&P 500コールオプションを売り建て、毎月の分配可能収益を目指します。そのため、分配金には株式配当とオプションプレミアムの両方が含まれます。プレミアムとは、売建コールによって手放す上昇余地に付随する現金です。JEPIおよびJEPQからの現金は、株式配当のみを分配する高利回りETFからの現金とは同じ分配ではありません。
より高い利回りは、純資産価額の下落を防ぎますか?
いいえ。利回りは分配金を価格で割ったものです。価格が下落し、現金配当がほぼ同じ水準にとどまる場合、分母が小さくなるため利回りは上昇します。このため、より高い数値は下落の結果である可能性があります。ある期間の現金がNAVの下落幅より小さい場合、下落は残ります。プレミアムも価格下落を埋めるものではありません。
ETF価格に連動するCFDは、ファンド分配金を口座に支払いますか?
株主としての経路ではなく、自動的にも支払われません。CFDはETF価格を追跡します。ポジション保有者はファンドの株主ではないため、ファンドが株主に支払う分配金が、同じ株主への支払いとしてCFD口座に入金されることはありません。契約によっては、別個の現金調整が追加される場合があります。調整の有無とその基準は、その契約の仕様を確認する必要があります。ETFの分配カレンダーだけでは判断できません。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。


関連記事
Plasma(XPL)トークノミクス分析:供給、分配、価値捕捉

PharosはRWAをどのようにオンチェーン化するのか、RealFiインフラのロジックを詳細にご紹介します
Plasma(XPL)と従来型決済システムの比較:ステーブルコインを活用した国際決済および流動性フレームワークの新たな定義
Pharosトケノミクス分析:長期インセンティブ、スカーシティモデル、RealFiインフラの価値ロジック
Stable(STABLE)とは何か?BitfinexとTetherが支援するステーブルコインのLayer 1