約1世紀にわたる歴史を振り返ると、米国株式市場は1929年の世界恐慌、1987年のブラックマンデー、2000年のドットコム・バブル崩壊、2008年の世界金融危機、2020年の新型コロナウイルス感染症による市場ショックを経験してきました。これらの出来事はいずれも資産価格の急落を伴いましたが、その原因、下落幅、回復に要した期間には大きな違いがあります。数か月以内に過去最高値へ戻った市場もあれば、10年以上にわたる長期的な調整を経験した市場もあります。
こうした歴史的な出来事を理解することは、投資家が市場サイクルを把握するだけでなく、バリュエーション、流動性、企業収益、マクロ経済の関係を分析するうえでも役立ちます。
要点
- 1929年の株式市場暴落は、米国株式市場の歴史において最も深刻な長期的暴落の一つです。ダウ工業株30種平均は高値から安値まで約89%下落しました。
- 1987年のブラックマンデーでは、ダウは1日で約22.6%下落し、米国市場ではサーキットブレーカーの仕組みがさらに改善される契機となりました。
- 2000年のドットコム・バブル崩壊後、ナスダック総合指数は全体で約78%下落し、2015年まで従来の終値ベースの最高値を再び上回りませんでした。
- 2008年の金融危機は、株式のバリュエーションだけでなく、銀行信用、不動産市場、金融システム全体の流動性にも影響を及ぼしました。
- 2020年のパンデミックによる市場暴落は急速でしたが、S&P 500は同年8月に従来の最高値を再び上回りました。
- 2026年のテクノロジー株調整は、AI投資の収益性とバリュエーションに対する市場の再評価を反映したものですが、現時点で歴史的な金融危機と直接同一視することはできません。
1. 米国の歴史上、どのような大規模な株式市場暴落が発生したのか?
株式市場暴落とは一般に、比較的短期間に生じる大規模かつ継続的、またはシステム的な株価下落を指します。通常の市場変動と比べ、暴落では売りが集中し、市場流動性が低下し、バリュエーションが急速に縮小し、金融機関や実体経済にまで混乱が及ぶこともあります。
ただし、株式市場暴落には単一の公式定義があるわけではありません。市場では一般に、主要株価指数が直近の高値から10%超下落した場合を調整局面、20%超下落した場合を弱気相場と呼びます。1日の急落、長期的な弱気相場、金融危機は同時に起こる可能性がありますが、これらは完全に同じ概念ではありません。
以下は、米国株式市場において歴史的な代表例とされる出来事です。
| 歴史的イベント | 代表指数 | 主な下落幅 | 主な背景 |
|---|---|---|---|
| 世界恐慌、1929~1932年 | ダウ・ジョーンズ指数 | 約-89% | 投機バブル、銀行危機、経済恐慌 |
| ブラックマンデー、1987年 | ダウ・ジョーンズ指数 | 1日で-22.6% | プログラム売買、流動性ショック |
| ドットコム・バブル、2000~2002年 | ナスダック総合指数 | 約-78% | テクノロジー株のバリュエーション・バブル崩壊 |
| 金融危機、2007~2009年 | S&P 500 | 約-57% | サブプライム住宅ローン危機、信用システムの収縮 |
| 2020年パンデミック市場暴落 | S&P 500 | 約-34% | 世界的パンデミック、経済活動の急停止 |
| 2022年利上げ弱気相場 | S&P 500 | 約-25% | 高インフレ、金融引き締め |
| 2026年11月5日の調整 | ナスダック総合指数 | 1日で-5.52% | AI投資と規制に関する期待の変化 |
注:この表には、1日の下落と特定期間における最大ドローダウンの両方が含まれます。数値だけに基づいて直接比較することはできません。2026年のデータは11月5日までの市場パフォーマンスを反映しており、弱気相場の全容を示すものではありません。
これらの出来事は、米国株の下落が景気後退や金融システムのリスクによって引き起こされる場合もあれば、過度な資産バリュエーション、市場取引メカニズムの不均衡、予期せぬ公共的な出来事によって生じる場合もあることを示しています。リスクの種類によって、その後の市場回復の速さが決まることが多くあります。
2. なぜ1929年の株式市場暴落は長期的な市場低迷を引き起こしたのか?
1929年の米国株式市場暴落は、近代金融史における最も代表的な市場危機の一つです。暴落に至る数年間、米国経済は急速に成長し、株式投資への熱意は高まり続け、多くの投資家が借入や信用取引を通じてポジションを拡大していました。
市場のバリュエーションが上昇し続けるなか、株価は一部企業の実際の収益力から徐々に乖離していきました。経済成長への期待が弱まり始め、信用環境が変化すると、高レバレッジの投資家は追証や強制決済に直面し、市場の下落をさらに増幅させました。
1929年10月28日、ダウ工業株30種平均は1日で約12.8%下落し、翌日も約11.7%下落しました。しかし、最も深刻な損失はそこで終わりませんでした。ダウは1932年7月に期間中の安値を付けるまで下落を続け、1929年の高値から全体で約89%のドローダウンとなりました。
株式市場の暴落は、その後の銀行破綻、信用引き締め、企業倒産、失業率上昇と相互に影響し合い、米国経済を長期的な景気後退へと押し込みました。株式市場にとって、経済ファンダメンタルズの継続的な悪化は、企業収益の早期回復が見込みにくいことを意味しました。株価が大幅に下落した後でも、必ずしも急速に反発するわけではありません。
ダウが1929年の名目価格ベースの最高値に戻ったのは、約25年後の1954年でした。この比較には配当再投資やインフレが考慮されていないため、すべての長期投資家の実際のリターンと直接同一視することはできません。
1929年の暴落から得られる重要な教訓は、市場下落が銀行システム、信用拡大、実体経済の問題と同時に発生する場合、回復期間が通常のバリュエーション調整よりも大幅に長くなる可能性があるということです。
3. なぜ1987年のブラックマンデーでは1日で20%超の下落が起きたのか?
1987年10月19日、米国株式市場はブラックマンデーとして知られる歴史的な下落を経験しました。ダウ工業株30種平均は同日、約22.6%下落し、同指数の歴史上でも最も深刻な1日当たりの下落率の一つとなりました。
1929年とは異なり、1987年の株式市場暴落は同程度の規模の経済恐慌へ直接発展しませんでした。その発生は、市場バリュエーション、金利変動、国際金融環境、当時使用されていた取引メカニズムと密接に関連していました。
プログラム売買とポートフォリオ保険は、下落を増幅させた重要な要因と考えられています。一部の機関投資家は、ポートフォリオのリスクを抑えるため、株価が下落すると売りを増やす動的な取引戦略を利用していました。多くの投資家が類似した戦略を用いると、市場下落が追加の売りを誘発し、価格下落と売りの集中が循環する可能性があります。
同時に、市場流動性の不足が価格変動を激化させました。買い手が大量の売り注文を適時に吸収できない場合、株価は短期間で急落する可能性があります。
1987年の株式市場暴落を受け、米国市場では市場間の連携メカニズムがさらに改善され、最終的に主要指数の下落に基づくサーキットブレーカー制度が整備・発展しました。
この出来事は、企業収益や経済ファンダメンタルズが同程度に悪化していなくても、市場構造、流動性、自動取引戦略が深刻な価格変動を引き起こし得ることを示しました。
4. 2000年のドットコム・バブル崩壊後、ナスダックの回復に約15年を要したのはなぜか?
1990年代後半、インターネット技術は急速に普及し、多数のインターネット企業が資本市場に参入しました。投資家は一般に、インターネットが従来のビジネスモデルを変革すると考え、一部企業がまだ安定した収益や利益を確立していない段階でも、テクノロジー企業に高いバリュエーションを付与することに前向きでした。
1999年、ナスダック総合指数は約86%上昇しました。2000年3月10日、同指数は5,048.62で過去最高値を付けました。その後、市場はインターネット企業の収益見通しを再評価し始め、事業継続のために継続的な資金調達に依存していた企業の一部は、キャッシュフロー圧力に直面し始めました。
テクノロジー株のバリュエーションが縮小し、企業の破綻が発生し、新規株式公開市場が冷え込むなか、ナスダックは下落を続けました。2002年10月に安値を付け、従来の高値から全体で約78%下落しました。
ドットコム・バブルで最も注目すべき点は、1日の下落幅ではなく、回復までの長い期間でした。ナスダック総合指数が5,056.06で引け、2000年の終値ベースの高値を再び上回ったのは、約15年後の2015年4月23日でした。
回復がこれほど遅かったのはなぜでしょうか?
- バブルのピーク時には、テクノロジー株のバリュエーションに、何年も先までの非常に楽観的な成長期待がすでに織り込まれていました。市場が企業に収益創出力の実証を再び求めるようになると、バリュエーションは長期的な調整を必要としました。
- インターネット産業は発展を続けたものの、バブル期に上場していたすべての企業が生き残ったわけではありません。長期的な産業成長と個別株価の回復は明確に異なるものです。インターネット技術が最終的に世界経済を変革したとしても、高いバリュエーションで購入したすべての株式が以前の価格へ戻るとは限りません。
- 2008年の金融危機は米国株にさらなる大きなショックを与え、ナスダックが歴史的高値を回復するまでに必要な時間を長引かせました。
ドットコム・バブルは、産業トレンドに対する長期的な前向きな見方が、いかなる価格水準でも株式バリュエーションを支えるとは限らないことを示しました。テクノロジー株の投資家にとっては、技術開発の見通し、企業の収益力、購入時のバリュエーションを分けて評価する必要があります。
5. 2008年の金融危機はどのように銀行システムから米国株へ波及したのか?
2008年の世界金融危機は、ドットコム・バブルの崩壊とは大きく異なりました。ドットコム・バブルは主にテクノロジー株の過剰なバリュエーションに関わるものでしたが、2008年の危機の中心的な問題は、不動産信用リスクが銀行やより広範な金融システムへ波及したことでした。
危機前、米国の不動産市場は長期的な成長を経験していました。金融機関は、住宅ローン担保証券(MBS)や債務担保証券(CDO)などの金融商品を用いて、大量の住宅ローン債務に伴うリスクを移転・再分配していました。住宅価格が下落し始め、サブプライム住宅ローンの延滞・債務不履行率が上昇すると、これらの金融資産の価値は圧力を受けました。
一部の金融機関は関連資産を大量に保有し、事業維持のために短期資金調達に依存していたため、資産価格の下落は徐々に資金調達の困難と信用収縮へ発展しました。2008年9月、リーマン・ブラザーズが連邦破産法の適用を申請し、世界の金融市場における信認危機をさらに悪化させました。
金融システムが圧力を受けると、銀行は融資を縮小し、企業の資金調達コストは上昇し、家計消費と企業投資は抑制されました。株式市場は、金融機関の資産価値だけでなく、景気後退が他業種の収益力に与える影響も再評価する必要がありました。
S&P 500は、2007年10月の高値から2009年3月の安値まで、全体で約57%下落しました。同指数が金融危機前の名目終値ベースの高値を再び上回ったのは、2013年3月でした。
2008年の危機は、株式市場の下落が金融機関の支払能力、信用システム、景気後退と相互に関連する場合、市場回復は投資家心理の改善だけでなく、金融システムの修復、信用の回復、企業収益の成長回帰にも依存することを示しました。
6. 2020年のパンデミック市場暴落はなぜこれほど急速に起き、回復も比較的早かったのか?
2020年初頭、新型コロナウイルス感染症が世界的に拡大し、複数の国が渡航制限、事業閉鎖、人の移動制限を導入しました。市場は、パンデミックが世界のサプライチェーン、企業収益、消費支出を同時に混乱させる可能性を速やかに認識しました。
ドットコム・バブルや不動産信用危機とは異なり、パンデミックは当初、突発的な公衆衛生上の出来事による経済活動の中断として現れました。投資家は操業停止や生産停止がどの程度続くのかを判断することが難しく、リスク資産へのエクスポージャーを急速に減らす動きにつながりました。
2020年2月19日から3月23日にかけて、S&P 500は高値から安値まで約34%下落しました。この期間、米国株は複数回にわたり市場のサーキットブレーカーを発動し、経済見通しと流動性に関する投資家の大きな懸念を反映しました。
半導体セクターも大きな圧力を受けました。2020年3月16日、PHLX半導体指数は1日で約15.9%下落し、長期的な成長見通しを持つ産業であっても、突発的なシステミックリスクを完全には回避できないことを示しました。
しかし、2020年の米国株は、一部の過去の危機と比べて大幅に速く回復しました。連邦準備制度理事会は利下げ、資産購入、流動性支援策を迅速に導入し、財政政策も企業や家計を支援しました。同時に、リモートワーク、Eコマース、クラウドコンピューティングへの需要拡大により、一部の大型テクノロジー企業の収益期待が改善しました。株式市場の回復は、実体経済が完全に回復したことを意味するものではありません。指数は将来の収益期待の改善に先行して上昇することがあり、雇用、消費、企業活動の回復にはさらに時間が必要となる場合があります。
2020年のパンデミック市場暴落は、市場回復の速さが経済ショックの深刻さだけでなく、政策対応、企業収益の構造、投資家の将来期待にも左右されることを示しました。
7. 2022年の利上げ弱気相場は従来の金融危機とどのように異なったのか?
2022年、米国株は再び大きな調整を経験しました。しかし、その主な要因は大手銀行の集中的な破綻や突発的な公衆衛生上の出来事ではなく、持続的な高インフレと急速な金融引き締めでした。
米国でインフレ圧力が高まるなか、連邦準備制度理事会は一連の利上げを開始し、それまで緩和的だった金融環境を徐々に引き締めました。金利の変動は企業の資金調達コストに直接影響し、投資家による将来キャッシュフローの評価方法も変化させます。
この影響は、特にテクノロジー株で顕著でした。一部の成長企業のバリュエーションは、長年にわたる急速な売上・利益成長への期待に基づいていました。リスクフリー金利が上昇すると、将来キャッシュフローの現在価値は低下し、高バリュエーション株はより大きなバリュエーション圧縮に直面する可能性があります。
2022年1月から10月にかけて、S&P 500は高値から安値まで約25%下落し、ナスダック総合指数はさらに顕著なドローダウンを経験しました。その後、インフレ期待、企業収益、金利経路に対する市場期待が変化するなか、米国株は徐々に回復しました。S&P 500は2024年初頭に従来の終値ベースの高値を上回りました。
2008年と比較すると、2022年の弱気相場は金利とバリュエーションの関係をより明確に示しました。企業の事業が深刻に悪化していなくても、市場がより高い収益率を要求する限り、その株式バリュエーションは低下する可能性があります。
これは、米国株を分析するには企業の売上が成長しているかだけを見るのでは不十分であることを意味します。投資家は、現在の株価が将来の成長期待をすでに十分に織り込んでいるかを判断するため、金利環境、収益の質、バリュエーション水準も考慮する必要があります。
8. 2026年のテクノロジー株調整と2000年のドットコム・バブルには、どのような共通点と相違点があるのか?
2026年、人工知能インフラは米国テクノロジー産業にとって引き続き重要な投資テーマでした。チップメーカー、クラウドコンピューティング企業、データセンター運営企業、関連する電力・設備サプライヤーは、AIコンピューティング能力への需要成長に対する期待を背景に、市場の注目を集めました。
しかし、投資が拡大を続けるなか、市場はデータセンター建設コスト、設備投資、顧客需要の持続可能性、企業のキャッシュフロー実績など、AIインフラから得られる実際のリターンにより注目するようになりました。
11月5日、米国のテクノロジー株は大きな売り圧力を受けました。ナスダック総合指数は1日で5.52%下落し、PHLX半導体指数は12%超下落、Nvidiaの株価は9%超下落しました。AI規制がより厳格化する可能性や、データセンター拡張のペースが制約される可能性への懸念が、この調整の重要な背景要因となりました。
これは2000年のドットコム・バブルと一定の類似性があります。いずれの時期も、新技術を背景に資本市場が企業の長期的な成長可能性を再評価し、投資家は技術投資が持続可能な収益へ転換できるかを判断する必要がありました。ただし、両時期を直接同一視することはできません。
2000年のドットコム・バブル期には、多くの上場企業が成熟したビジネスモデルをまだ確立しておらず、安定した売上すら持たない企業もありました。これに対し、2026年には、一部の大手AIインフラ企業はすでに成熟した製品、確立された顧客基盤、実際の営業キャッシュフローを有しています。これらの企業のリスクは、高額な設備投資が十分なリターンを継続的に生み出せるかどうかにより関連しています。
AI産業の内部にも大きな違いがあります。チップ設計、クラウドコンピューティングサービス、データセンター建設、電力インフラでは、ビジネスモデル、資本集約度、顧客構造が同じではありません。いずれもAI産業チェーンの一部であるという理由だけで、同一の投資対象として扱うべきではありません。
したがって、2026年のテクノロジー株調整は、バリュエーションと設備投資リスクを再評価する機会となり得ます。しかし、1日の急落だけでは新たなインターネット・バブルが崩壊したことを証明するには不十分であり、2000年以降と同じ回復期間を市場が経験すると判断することもできません。
9. 米国株は急落後、回復までにどの程度の期間を要するのか?回復スピードを決める要因は何か?
歴史的な経験によると、米国株が従来の高値を再び上回るまでに必要な期間は大きく異なります。2020年のパンデミック市場暴落後、S&P 500は約6か月で回復しました。2008年の金融危機後は、回復に5年以上を要しました。ドットコム・バブル崩壊後、ナスダック総合指数が2000年の終値ベースの高値を再び上回るまでには約15年かかりました。
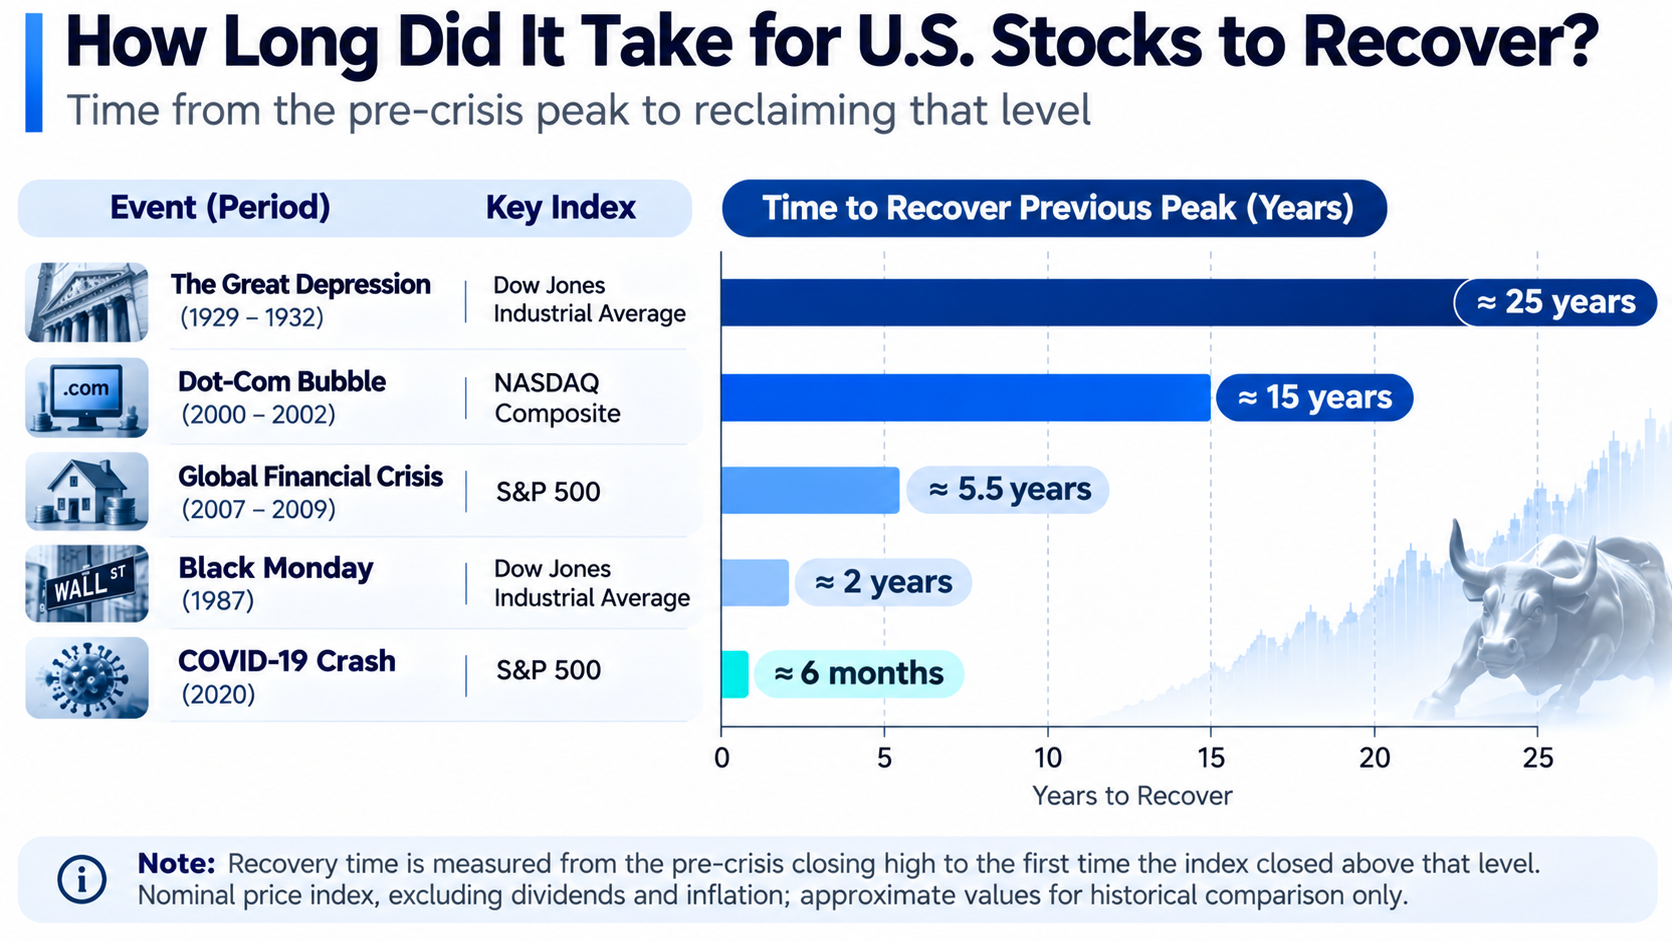
回復期間を決定する主な要因には、市場バリュエーション、企業収益、金融システムの健全性、金融政策、産業構造があります。
- バリュエーションは、市場に織り込まれた過去の楽観論をどの程度解消する必要があるかを決定します。上昇局面において、株価がすでに何年にもわたる将来の急成長を織り込んでいる場合、事業運営が直ちに悪化していなくても、市場は長期的な横ばい推移または価格下落を通じてバリュエーションを調整する必要があるかもしれません。
- 企業収益は、株価回復がファンダメンタルズ面で支えられるかを決定します。株式市場は将来の期待を先取りすることがありますが、売上成長、利益率、フリーキャッシュフローは、長期的に企業価値を支える重要な要因であり続けます。
- 金融システムの安定性は、経済回復のスピードに影響します。銀行信用、企業の資金調達、市場流動性が深刻に混乱した場合、企業が投資と事業運営を再開するまでにより長い時間が必要になる可能性があります。
- 指数の構成銘柄も時間とともに変化します。過去のナスダックは、現在のナスダックとまったく同じ企業で構成されていたわけではありません。したがって、指数が従来の高値に戻ったとしても、その時期のすべての株式が損失を回復したことを意味するわけではありません。
投資家にとって、市場が回復したかを評価する際には、主要指数が上昇したかだけを見るべきではありません。企業ファンダメンタルズ、バリュエーション水準、マクロ金融環境も考慮する必要があります。
10. 一般投資家は、市場暴落時のバリュエーション、流動性、リスクをどのように理解すべきか?
歴史的な市場暴落の原因はさまざまですが、いずれも市場価格が短期間で投資家の従来の期待から乖離し得ることを示しています。一般投資家にとって、このリスクを理解することは、あらゆる市場の底値を正確に予測しようとすることよりも重要です。
事業運営リスクと市場バリュエーションリスクを区別することが重要です。企業が売上を伸ばし続けていても、過度なバリュエーションや市場金利の上昇によって株価が下落する可能性があります。逆に、株価の急落は、その企業が必ずしも魅力的な投資対象となったことを意味しません。収益力や債務状況が同時に悪化している可能性があるためです。
投資家は市場流動性に注意を払うべきです。通常の取引環境では、投資家は一般に市場提示価格に近い水準で取引を完了できます。しかし、激しい変動の期間には、ビッド・アスク・スプレッドが拡大し、一部の株式やデリバティブの実際の約定価格が期待から大きく乖離する可能性があります。
レバレッジは慎重に使用すべきです。信用取引やレバレッジ商品は、価格変動がポートフォリオに与える影響を増幅させる可能性があります。市場が連続して下落する場合、投資家は証拠金不足によりポジションの強制決済を余儀なくされることがあります。関連資産がその後反発したとしても、以前の損失を回復できない可能性があります。
分散投資は、単一企業や単一産業に関するリスクを低減できますが、システミックな市場リスクを完全に排除することはできません。2008年の金融危機と2020年のパンデミック市場暴落はいずれも、市場流動性が圧力を受けると、異なる産業の資産が同時に下落する可能性があることを示しました。
テクノロジー株や半導体セクターに注目する投資家は、企業の設備投資、顧客集中度、産業サイクル、キャッシュフローについてもさらに分析すべきです。AI、クラウドコンピューティング、チップ産業には長期的な発展可能性がありますが、それは関連株式が循環的な調整を回避できることを意味しません。
歴史的な経験は、将来の市場が同じ道筋をたどることを保証するものではありませんが、市場下落の規模、企業運営の質、回復に必要な時間の間に単純で固定的な関係がないことを投資家が認識する助けになります。
11. Gateで米国株を取引するには?
デジタル資産と従来の金融市場の関係が深まるなか、投資家が米国株式市場に参加する方法も変化しています。Gateは、対象となるユーザーが個別の従来型証券口座を開設することなく、USDTを使用して米国株とETFを取引できる株式取引サービスを開始しました。株式トークンや価格デリバティブとは異なり、Gateの現物株式サービスは証券取引インフラを通じて実際の株式市場に接続し、株式取引、ポジション管理、取引履歴の照会機能をユーザーに提供します。
実際には、ユーザーはGateアカウントにログインして必要な本人確認を完了し、Appでは「TradFi—Stocks」、Webプラットフォームでは株式セクションから取引ページにアクセスし、現物口座または統合口座から株式口座へUSDTを振り替えます。その後、対象企業のティッカーシンボルまたはETF名を検索できます。取引銘柄、価格、注文数量、適用される手数料を確認した後、ユーザーはページでサポートされている注文タイプを使用して注文を送信できます。約定後は、株式口座でポジション、取得原価、損益を確認できます。
現物株式取引に加え、Gateは株式CFD、無期限契約、その他の米国株関連取引商品も提供しています。これらの商品は、資産の所有権、取引時間、レバレッジの仕組み、決済ルールの面で異なります。例えば、現物株式取引は主に対応する有価証券を売買するために利用される一方、CFDと無期限契約は、証拠金、資金調達手数料、清算リスクを伴う可能性のある価格デリバティブです。Gateの株式サービスは一部の銘柄について時間外取引も提供していますが、流動性と価格条件は時間帯によって異なる場合があります。詳細は実際の取引ページをご確認ください。
歴史的な市場暴落や市場サイクルを注視する投資家にとって、取引チャネルが増えることは株式市場に内在するリスクを排除するものではありません。米国株取引に参加するためにどの商品を使用する場合でも、投資家は企業ファンダメンタルズ、市場バリュエーション、ポジション規模、流動性を考慮し、特に激しい変動期にはレバレッジと取引コストの影響を見落とさないよう注意する必要があります。
結論
1929年の世界恐慌から2026年のテクノロジー株調整まで、米国株の大幅な下落は異なる種類の市場リスクを反映してきました。1929年と2008年の危機は、金融システムと実体経済に深く関連していました。1987年のブラックマンデーは市場取引メカニズムと流動性の影響を浮き彫りにし、2000年のドットコム・バブルは、新技術による長期的な産業成長が必ずしも過度に高い株式バリュエーションを支えるわけではないことを示しました。
2020年のパンデミック市場暴落と2022年の利上げ弱気相場は、市場回復のスピードが政策対応、金利環境、企業収益期待にも影響されることをさらに示しました。急速に反発する市場もあれば、従来の高値を再び上回るまでに何年も要する市場もあります。
2026年11月のテクノロジー株調整は、技術革新、資本投資、株式投資リターンが同じものではないことを改めて投資家に示しました。米国株投資家にとっては、指数の1日の下落幅だけに注目するよりも、バリュエーション、収益、キャッシュフロー、市場流動性を考慮し、異なるリスクが資産価格と長期的な回復プロセスにどのように影響するかを理解する方が有用です。
FAQ
米国の歴史上、最も深刻な株式市場暴落は何か?
主要指数の長期的な累積下落幅に基づくと、1929~1932年の世界恐慌は米国株式市場史上で最も深刻な暴落の一つでした。ダウ工業株30種平均は高値から安値まで約89%下落しました。
1987年のブラックマンデーで米国株はどの程度下落したのか?
1987年10月19日、ダウ工業株30種平均は1日で約22.6%下落しました。この出来事を受け、米国市場ではサーキットブレーカーの仕組みと市場間のリスク管理システムがさらに改善されました。
2000年のドットコム・バブル崩壊後、ナスダックの回復にはどの程度の期間を要したのか?
ナスダック総合指数は2000年3月に当時の終値ベースの最高値に達し、その水準を再び上回ったのは約15年後の2015年4月でした。
2008年の金融危機でS&P 500はどの程度下落したのか?
S&P 500は2007年10月の高値から2009年3月の安値まで、全体で約57%下落しました。その後、2013年3月に従来の名目終値ベースの高値を再び上回りました。
2020年のパンデミック市場暴落が比較的早く回復したのはなぜか?
主な要因として、金融政策と財政政策の迅速な導入、市場流動性の改善、一部の大型テクノロジー企業における収益期待の比較的早い回復が挙げられます。ただし、株価指数の反発は、実体経済が同時に回復したことを意味するものではありません。
2026年のテクノロジー株調整は、ドットコム・バブルの再来を意味するのか?
現時点では、そのような結論を導くことはできません。両時期には技術革新と高成長への期待がありましたが、収益の基盤、産業構造、市場環境は異なります。1日の急落は、テクノロジー産業全体が2000年のような長期的な弱気相場に入ったことを証明するものではありません。
米国株は急落後、必ず再び上昇するのか?
米国の主要株価指数は長期的な調整の後、従来の高値を複数回上回ってきましたが、これは将来も同じパターンが繰り返されることや、すべての個別株が回復することを保証するものではありません。企業は上場廃止や倒産に至る場合があり、長期にわたり低迷することもあります。投資家は引き続き資産の質とリスク管理に注意を払う必要があります。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容
カザフスタン、ドイツ向け石油輸出は2026年末まで再開しないと発表
Puresecurityは10月の売上高が3,847万台湾ドルで、前年同期比205%増と報告した
Taiwan Tech (6834-TW)、10月の売上高をNT$2億8,700万と発表、前年同期比179.6%増
Yealink Electronics、10月の売上高は9億8,700万台湾ドルで、前年同月比41.23%増
Formosa Plasticsが10月の売上高を発表;南アジアは11月6日に55カ月ぶりの高水準を記録


関連記事

PharosはRWAをどのようにオンチェーン化するのか、RealFiインフラのロジックを詳細にご紹介します

Pharosトケノミクス分析:長期インセンティブ、スカーシティモデル、RealFiインフラの価値ロジック
定量的戦略取引について知っておくべきことすべて
Centrifugeの使用例にはどのようなものがありますか?RWAsはどのようにしてオンチェーンの金融マーケットプレイスにアクセスしますか?

PAXGはどのように機能するのか?物理的ゴールドのトークン化メカニズムを徹底解説