ローンチパッド
CandyDrop
キャンディーを集めてAirDropを獲得
Launchpool
クイックステーキング
潜在的な新しいトークンを獲得しよう
HODLer Airdrop
GTを保有して、大量のAirDropを無料で入手
Pre-IPOs
世界中の株式IPOにフルアクセス
Alphaポイント
オンチェーン資産を取引してAirdropを獲得
先物ポイント
先物ポイントを獲得し、Airdrop報酬を受け取りましょう。


プロモーション
AI

米国の持続的な暗号資産規制は、単なるSEC規則制定の進展ではありません。Digital Asset Market Clarity Act(デジタル資産市場明確化法)は、トークンの分類、SEC・CFTCの管轄、登録経路、投資家保護、マネーロンダリング対策義務、顧客資金を管理しない開発者の保護を連邦法に明記し、断片的なデジタル資産規制を統一することを目指しています。進化中の上院フレームワークは銀行委員会と農業委員会の作業を統合していますが、最終的な市場構造法案は今後も変更される可能性があります。今後、規制当局は技術要件を見直すことができますが、根本的な法的枠組みを変更するには議会の行動が必要です。カナダのClarity Actは、連邦政府が住民投票の質問と多数派の明確さを判断するものであり、米国の暗号資産規制とは関係ありません。内国歳入法第864条(b)(2)(B)および475条は、取引セーフハーバーや活発に取引される商品に関する別の税務問題を扱っており、CFTCが規制する先物契約を持つ暗号資産の数は、CLARITY Actの規定ではなく、市場の事実として変動しています。
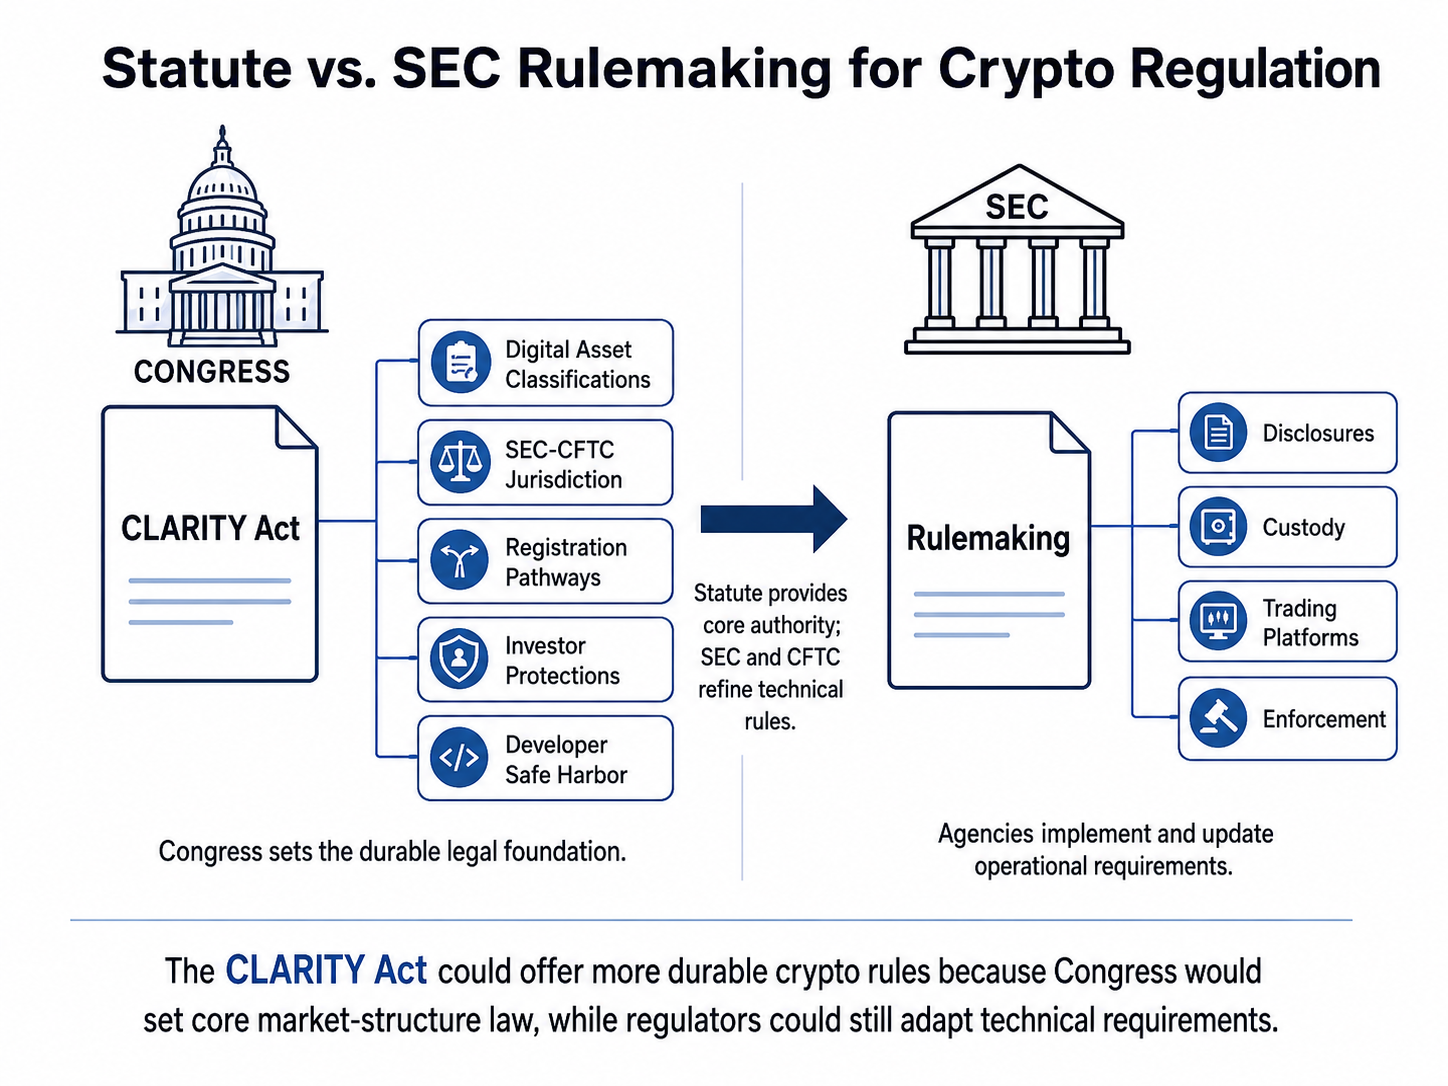
連邦法は、議会が根本的な法的権限、定義、規制の境界を定めるため、一般的により持続的です。これらの規定を変更するには、通常、新たな法案が下院と上院を通過し、大統領の承認を受ける必要があります。
SEC規則は、議会が既に付与した権限のもとで運用されます。証券取引委員会は、通知・意見募集による規則制定を通じて、開示、カストディ、登録、取引、投資家保護要件を設けることができます。しかし、将来の委員会は、別の行政手続きを通じてこれらの規則を改正または廃止することが可能です。
正式なSEC規則は、機関のスピーチ、職員ガイダンス、非公式な解釈、または執行方針よりも安定していますが、連邦法に直接記載された規定よりも委員会のリーダーシップの変化に影響されやすいです。
| 規制メカニズム | 主な機能 | 変更の主な経路 | 相対的な持続性 |
|---|---|---|---|
| 連邦法 | 機関の管轄、定義、権利、義務の確立 | 新たな立法または司法による無効化 | 最高 |
| SECまたはCFTC規則 | 法定要件の実施 | 新規則制定または裁判所審査 | 強いが政策に左右される |
| 機関解釈 | 既存法の適用方法の説明 | 解釈変更または司法による否定 | 中程度 |
| 職員ガイダンス | 規制上の期待の伝達 | 撤回または差替え | 限定的 |
| 執行措置 | 特定状況への法理適用 | 和解、訴訟、控訴、政策変更 | ケースごと |
CLARITY Actの暗号資産市場構造の重要性は、将来のすべての規制変更を防ぐ点ではなく、基礎的なデジタル資産政策を機関解釈から法律に移す点にあります。
Digital Asset Market Clarity Actは、トークン分類、取引プラットフォーム登録、開示、顧客資産保護、SECとCFTCの権限など、デジタル資産のための明確なルールを確立することを目的とした米国の市場構造法案です。
H.R. 3633は、2025年5月29日に下院に提出されました。下院は2025年7月17日に294対134で本法案を可決しました。その後、立法プロセスは上院に移り、上院銀行委員会と農業委員会が提案フレームワークの異なる部分を管轄しています。
CLARITY Actは、米国の暗号資産業界が抱える中心的な課題に対処します。既存の証券・商品関連法は、資金調達、トークン配布、分散型インフラ、ガバナンス、継続的な二次市場取引を組み合わせるブロックチェーンネットワーク向けに作られていません。
トークンは、当初は投資契約を通じて提供されても、その後はネットワーク手数料、ステーキング、ガバナンス、決済、デジタルサービスへのアクセスなどの目的で使用される資産として機能する場合があります。したがって、法は提供時の状況と資産の継続的な規制上の地位を区別する必要があります。
下院は2025年7月にDigital Asset Market Clarity Actを可決し、立法プロセスは上院銀行委員会と農業委員会に移りました。両委員会は、証券規制、デジタル商品、投資家保護、CFTCの管轄など異なる分野を担当しています。
上院版は、議会が同一の法案文をホワイトハウスに送る前に下院法案と調整されなければなりません。委員会での修正、業界からの意見募集、共和党・民主党の交渉によって、定義、免除、執行範囲が今後も変更される可能性があります。
このプロセスが重要なのは、最終的な承認日と文言が、CLARITY Actが持続的な規則を生み出すか、それとも重要な決定を規制当局に委ねるかを左右するためです。
CLARITY Actは、資産および関連活動に応じて管轄を分割します。SECは引き続きデジタル資産証券および投資契約取引を監督し、CFTCは要件を満たすデジタル商品現物市場に対する主たる権限を得ます。
SECは、証券の発行、取引所、ブローカーディーラー、投資アドバイザー、資本形成を規制します。CFTCは商品デリバティブを規制し、特定の現物市場における詐欺や操作に対する執行権限を持ちます。
CLARITY ActによるSECとCFTCの管轄境界は、重複する解釈を明確な法定ルートに置き換えることを目的としています。
下院フレームワークでは、CFTCは登録済みデジタル商品取引所、ブローカー、ディーラーを規制します。また、SECとCFTCによる共同・個別の規則制定、暫定登録、デジタル資産市場に関する調整も規定されています。
CFTCの専属管轄は、すべてのトークンや取引に必ずしも適用されるわけではありません。デジタル資産証券、トークン化証券、投資契約はSECの監督下に残る場合があります。区別は、法定分類テストや資産、発行者、ネットワーク、取引の状況によって決まります。
CLARITY Actは、ブロックチェーン運用、発行者の支配、ネットワークの成熟度に関する法定条件を満たす場合、特定のデジタル資産がデジタル商品クラスに該当することを認めます。
この構造は、初期のトークン提供の法的性質が、ネットワーク発展後の資産の地位と異なる場合があることを考慮しています。証券取引を通じて配布された資産が、将来的にも同じ規制を受け続けるとは限りません。
提案されたフレームワークは、以下の要素を評価します:
CLARITY Actにおけるデジタル商品、ステーブルコイン、DeFiの境界の扱いは、法定分類が二次取引の規制当局を左右するため重要です。
本法案は、ビットコイン以外のすべての暗号資産を一律に商品とするものではありません。デジタル資産の地位は、適用される法的テスト、ネットワークの状況、資産の提供・取引方法によって決まります。
Mature Blockchain Test(成熟したブロックチェーンテスト)は、ネットワーク支配が十分分散された場合、一部のトークンを証券関連の監督からデジタル商品扱いへ移行させる可能性があります。
規制当局は、発行者がアップグレード、ガバナンス、バリデーション、トークン供給、その他重要なインフラを引き続き支配しているかどうかを検討します。公開開示や説明も評価に影響します。
このテストにより、すべてのトークンが自動的に商品に分類されるわけではありません。ネットワークの発展、発行者の支配状況、資産が投資契約に関連しているかどうかによって結果が異なります。
SEC規則は、委員が議会から付与された権限を行使し、資本形成、投資家保護、執行、暗号資産市場インフラに対して異なる方針を採る可能性があるため、変化し得ます。
ある委員会は限定的な免除と広範な登録要件を支持するかもしれません。別の委員会は、セーフハーバー、簡素化された開示、ブロックチェーン市場向けの新たな経路を創設する場合もあります。リーダーシップの変化は、執行優先順位、承認プロセス、和解方針、証券法の解釈にも影響します。
SECは既に、連邦証券法がデジタル商品、ステーブルコイン、エアドロップ、プロトコルマイニング、ステーキング、ラップド資産、投資契約にどのように適用されるかを解釈や政策イニシアティブで明確化してきました。2026年3月には、これらの分野を網羅する暗号資産解釈を発表しています。
SEC議長Paul Atkinsは、CLARITY Actに基づく議会作業を重視した規制フレームワークを説明し、超党派立法をデジタル資産市場のより持続的な基盤として支持しています。
規制当局の行動は、議会の立法プロセス完了前に有用な明確化を提供できますが、CFTCの管轄を永久に決定したり、将来の法定文言を覆したりすることはできません。
CLARITY Actは、規制裁量を制限しますが、完全に排除するものではありません。
議会はSECとCFTCの権限範囲を定め、規制当局はその指示を運用要件に変換します。機関は以下について規則を定めることができます:
法的な流れは明快です:議会が法定枠組みを作り、規制当局がそれを実施し、裁判所が機関規則が法案で付与された権限内にあるか判断します。
将来の規制当局は技術的な規則を変更できますが、明示的な法定保護、資産分類、管轄制限を法的に無視することはできません。
CLARITY Actは、顧客資金を管理したり金融仲介者として行動しないソフトウェアやインフラを開発する開発者を保護する可能性があります。
規制当局は、開発者やその代理人が取引を実行したり、資産を移動したり、スマートコントラクトのアップグレードを管理したり、トークンを選択したり、仲介報酬を受け取ったり、投資説明を行ったりできるかどうかを引き続き審査します。
また、本法案は個人がセルフホスト型ウォレットやコールドストレージでデジタル資産を保有する権利を維持できる可能性もあります。この恩恵は直接所有を保護しますが、ユーザーやプラットフォームが詐欺防止、制裁、税務、その他の適用法から免除されるものではありません。
GENIUS ActとCLARITY Actは、米国の暗号資産規制の関連しつつも異なる部分を扱っています。
GENIUS Actは2025年に許可された決済用ステーブルコインのための連邦フレームワークを確立しました。CLARITY Actは、デジタル商品、デジタル資産証券、発行者、取引プラットフォーム、SEC・CFTCの管轄など、より広範な市場構造を対象としています。SECはその後、GENIUS Actのデジタル資産の法定定義をトークン化証券の議論で使用しています。
両法案は、断片的な執行からデジタル資産市場向けの立法への転換を示しています。ただし、ステーブルコイン規制は、他のトークン、取引所、開発者、分散型プロトコルの分類問題を解決するものではありません。
GENIUS Actは、許可された決済用ステーブルコインの明確なルールを設けることで、ステーブルコインの普及を後押しする可能性があります。ただし、前例のない成長という主張には最新の市場データが必要であり、立法だけによるものとは限りません。
明確な市場構造法は、米国を暗号資産企業、開発者、アドバイザー、投資家、インフラ提供者にとってより魅力的な市場にする可能性があります。
規制の不確実性により、一部の企業は米国でのサービス提供を制限したり、製品ローンチを遅らせたり、より明確なルールを持つ法域に資本を投資したりしてきました。CLARITY Actは、SECの権限、CFTCの管轄、登録経路を明確に定めることで、そのリスクを低減できる可能性があります。
本法案は国内イノベーションに寄与し得ますが、オフショア市場からの暗号資産開発回帰を保証するものではありません。銀行アクセス、税制、コンプライアンスコスト、執行慣行、市場需要も将来の投資判断に影響します。
はい。法令の持続性は、規制の確実性だけでなく、規制上の欠陥も温存し得ます。
ブロックチェーンインフラ、トークンモデル、取引システムは、議会が法令を更新するよりも速く進化する可能性があります。硬直した定義は将来の技術を排除し、広範な定義は議会の意図以上に規制当局の裁量を拡大する恐れがあります。
その他のリスク:
最善のアプローチは、持続的な管轄と投資家保護を確立しつつ、規制当局が透明な規則制定を通じて技術基準を更新できるようにすることです。
CLARITY Actは、デジタル資産市場構造、CFTCの管轄、SECの権限、投資家保護、登録経路を連邦法に明記することで、より持続的な暗号資産規則を実現する可能性があります。これらの核心的な決定は、SECの解釈や執行方針の変更よりも覆しにくくなります。
持続性は完璧または永久の規則を保証するものではありません。本法案の将来的な影響は、最終文言、上院委員会での修正、議会承認、大統領の行動、機関による実施、司法による解釈などに左右されます。実効性のある枠組みには、議会が明確な法的境界を設定しつつ、SECとCFTCがデジタル資産市場の発展に応じて技術要件を調整できることが求められます。
いいえ。米国のCLARITY Actはデジタル資産市場構造とSEC・CFTCの管轄に関するものです。カナダのClarity Actは1995年のケベック住民投票後に制定され、合法的な分離交渉の条件を規定しています。
カナダの法律は、連邦政府が分離交渉を行う前に、明確な住民投票の質問と明確な多数派を必要とします。固定された数値的多数派は規定されておらず、合法的な分離には、少数派や先住民族の権利を考慮した交渉と憲法改正が必要です。
CLARITY Actは主に市場構造を扱い、包括的な暗号資産課税には対応していません。内国歳入法第864条および475条は、別個の税務問題であり、本法案の規定として提示すべきではありません。
いいえ。PARITY Actは別個のデジタル資産税制提案です。証券、商品、取引所、開発者、市場監督に関するCLARITY Actの規則と統合すべきではありません。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容