


ステーブルコインとは、法定通貨準備金、暗号資産担保、その他の仕組みによって、比較的安定した価値を維持するよう設計されたデジタル資産です。暗号資産取引、オンチェーン決済、国際間決済、分散型金融で広く利用されています。米ドル建てステーブルコインが市場の大半を占めるため、その供給量の変化はデジタル資産市場の流動性を観察する重要な指標にもなっています。
2026年11月1日、ステーブルコイン市場には新たな縮小の兆候が見られました。Sumcapのデータによると、世界のステーブルコイン供給量は約$2,985億まで減少し、10月28日から約$31億減少して、8月以来の低水準となりました。2026年5月の一時的なピークである約$3,155億と比較すると、供給量は合計で約$170億減少しています。同時に、USDTおよびUSDCの供給量の変化と、その他のステーブルコインの市場シェア拡大は、ステーブルコイン市場内で構造的な調整が進んでいることを示しています。
しかし、ステーブルコイン供給量の減少は、投資家が暗号資産市場から離れていることを意味するのでしょうか。新規ステーブルコインの発行は、必ずBitcoinの価格上昇につながるのでしょうか。取引所におけるステーブルコイン残高の変化からは、どのような資金活動が読み取れるのでしょうか。これらの問題を理解するには、まずステーブルコインの発行、償還、送金、取引所への資金流入・流出を区別する必要があります。
重要なポイント
- 2026年11月初旬、世界のステーブルコイン供給量は約$2,985億となり、10月28日から約$31億減少しました。これは、ステーブルコイン市場全体が直近で縮小したことを示しています。
- ステーブルコインの純発行量は市場資金の変化を観察する重要な指標ですが、供給量の減少が同額の資金が暗号資産市場から直接流出したことを必ずしも意味するわけではありません。
- USDTやUSDCなどの法定通貨担保型ステーブルコインでは、発行と償還により流通トークン数が変化します。一方、オンチェーン送金やクロスチェーンブリッジの操作によって、世界全体の供給量が必ず変わるとは限りません。
- 資金フローを評価する際、投資家は単一の指標だけに依存せず、ステーブルコインの純発行量、取引所残高、オンチェーン上の資金分布、取引量、市場価格を総合的に考慮する必要があります。
ステーブルコイン供給量が$2,985億まで減少した理由
ステーブルコイン供給量とは一般に、発行済みで市場に流通していると計上されるステーブルコインの総量を指します。米ドルにペッグされ、価格が比較的安定しているトークンの場合、供給量の米ドル価値は通常、流通トークン数に近いものとなります。そのため、市場規模の測定には、ステーブルコインの時価総額合計がよく用いられます。
2025年、ステーブルコイン市場は急速に拡大し、総供給量は約$2,032億から$3,037億へ増加し、約49%増となりました。2026年に入ると、この成長傾向は変化しました。ステーブルコイン総供給量は5月に約$3,155億の一時的な高値に達した後、徐々に減少し、11月初旬には約$2,985億となりました。
この変化は注視に値しますが、すべてのステーブルコインで同時に縮小が起きていると単純に解釈することはできません。関連する統計によると、2026年初め以降、USDTの供給量は約$53億減少し、USDCの供給量は約$40億減少しました。一方で、その他のステーブルコインの供給量合計は約$72億増加しています。これは、一部の需要が従来の主要ステーブルコインから、他の発行体または異なる種類のステーブルコイン商品へ移行した可能性を示しています。
また、ステーブルコイン供給量は、機関投資家の資金配分、ユーザーの償還需要、取引活動の変化、ステーブルコイン間の交換、統計方法の違いによって影響を受ける可能性があります。データプラットフォームごとに、流通供給量、クロスチェーン資産、特殊な種類のステーブルコインに対する集計範囲が異なる場合があります。そのため、同じ時点における合計値でも異なる可能性があります。
ステーブルコインの純発行量とは何か、また資金変化を示す理由
ステーブルコインの純発行量とは、一定期間に新規発行された量から、償還および焼却された量を差し引いたものです。USDTやUSDCなどの主要な法定通貨担保型ステーブルコインでは、適格な機関顧客は通常、発行体の所定のチャネルを通じて法定通貨をステーブルコインに交換するか、ステーブルコインを発行体へ返却して償還を請求できます。
発行量が償還量を上回る場合、流通供給量が増加し、純発行となります。償還量が発行量を上回る場合、流通供給量が減少し、純償還となります。
例えば、あるステーブルコインの1日の新規発行額が$10億、償還額が$7億である場合、純発行額は$3億です。新規発行額が$4億にとどまる一方で、償還額が$9億に達した場合、純発行額はマイナス$5億となり、その期間に純償還が発生したことを示します。
純発行量は、ステーブルコイン供給量が拡大しているか縮小しているかの方向性を示すことができます。法定通貨担保型ステーブルコインでは、純発行が継続することは市場における当該ステーブルコインへの需要増加を示す場合があります。一方、純償還が継続することは、一部の保有者がステーブルコインを法定通貨または他の資産に換えたいと考えている可能性を示します。
ただし、オンチェーン上でステーブルコインがミントされたとしても、そのトークンが最終的な流通市場に入ったとは限りません。発行体によっては、事前に在庫トークンを作成し、顧客需要に応じて流通へ投入する場合があります。そのため、純発行量を監視する際は、すべてのミントイベントを単純に合計するのではなく、発行体が確認した流通供給量および実際の償還データを利用することが望まれます。
ステーブルコインの償還と通常のオンチェーン送金の違い
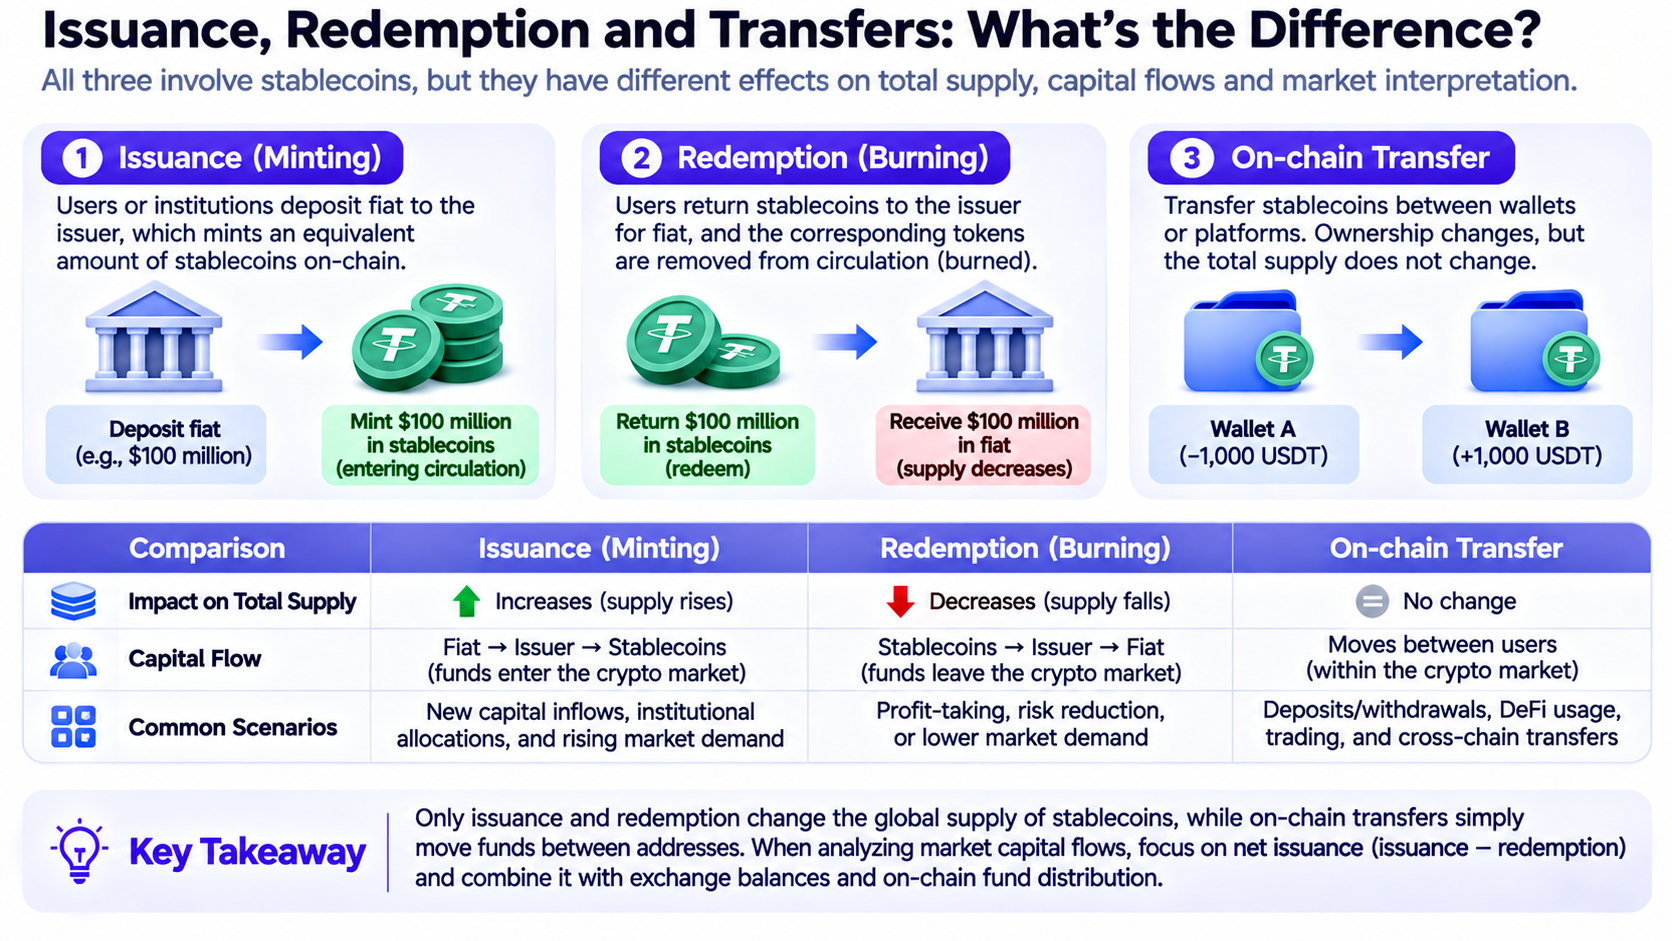
ステーブルコインの償還とオンチェーン送金は、異なる概念です。オンチェーン送金は一般に、異なるアドレス間でステーブルコインを移動させるだけです。例えば、ユーザーが個人ウォレットから取引所へ10,000 USDTを送金する場合や、Ethereumネットワーク上であるアドレスから別のアドレスへトークンを送る場合、トークン保有者は変わりますが、通常、その結果としてステーブルコインの総供給量が減少することはありません。
償還では、ステーブルコインが流通供給量から退出します。発行体の償還要件を満たす顧客の場合、通常、ステーブルコインを発行体へ提出し、必要な審査を完了した後、対応する法定通貨を受け取るプロセスとなります。償還されたステーブルコインは、焼却されるか、他の在庫管理方法を通じて流通供給量から除外される場合があります。
違いは、以下の例で理解できます。
| 操作 | 資金またはトークンの変化 | 世界全体の供給量 |
|---|---|---|
| $1億分のUSDCを発行して流通させる | 新しいステーブルコインが追加される | 増加 |
| $1億分のUSDCを償還して焼却する | ステーブルコインが流通から退出する | 減少 |
| ユーザーが取引所へUSDCを入金する | アドレス間の移転 | 通常は変化なし |
| ユーザーがEthereumからTronへUSDTを移転する | ネットワーク間の再配分 | 通常は変化なし |
| ユーザーがUSDTでBTCを購入する | ステーブルコインの保有者が変わる | 通常は変化なし |
クロスチェーン送金では、その基盤となる実装に特に注意する必要があります。一部のクロスチェーン機構では、元のチェーンで資産をロックし、送信先チェーンで対応する資産を発行します。また、ネイティブな焼却とミントを用いる仕組みもあります。総供給量を分析する際は、ロックされた資産とそのマッピング資産を二重計上しないよう注意してください。
したがって、ステーブルコイン資金の変化を監視する際は、実際の供給量の増減と、既存資金の内部移動を区別することが不可欠です。
ステーブルコイン供給量の減少は、資金が暗号資産市場から流出していることを意味するか
ステーブルコイン供給量の減少は一般に、流通しているステーブルコインの量が減ったことを意味します。しかし、同額の資金が暗号資産市場全体から流出したと直接解釈することはできません。
- 投資家はステーブルコインを法定通貨に交換し、発行体を通じて償還を完了する場合があります。この場合、ステーブルコイン供給量の減少は、法定通貨がステーブルコインシステムから流出することと比較的直接的に関連します。
- 資金があるステーブルコインから別のステーブルコインへ移行する場合があります。例えば、ある機関がUSDCの保有を減らす一方、他のステーブルコインへの配分を増やす可能性があります。この過程でUSDCの供給量は減少するかもしれませんが、他のステーブルコインが同時に拡大すれば、米ドル建てステーブルコイン全体の供給量は大きく変化しない可能性があります。
- 投資家はステーブルコインを利用してBTC、ETH、またはその他のデジタル資産を購入する場合があります。このような取引では投資家の資産構成は変わりますが、ステーブルコインは通常、取引の結果として消滅するのではなく、売り手へ移転されます。
- 一部の資金は、トークン化された国債、マネー・マーケット・ファンド、またはその他のオンチェーン利回り商品へ移行する可能性があります。これらの商品がステーブルコインとして集計されない場合、資金配分の変化によってステーブルコイン供給量が減少しても、その資金がオンチェーン金融システムから完全に流出したことを意味するわけではありません。
- 供給量の米ドル換算評価額は、デペッグ、データの集計範囲、資産分類の変更による影響も受ける可能性があります。
したがって、ステーブルコイン供給量の縮小は、暗号資産市場からの純資金流出額全体ではなく、発行済みステーブルコイン残高の変化をより正確に反映します。
USDTとUSDCの純発行量を市場流動性の評価に活用する方法
USDTとUSDCは、米ドル建てステーブルコイン市場の主要な構成要素です。これらの供給量の変化を監視することで、異なる市場参加者によるステーブルコイン需要を把握しやすくなります。
2026年11月1日時点で、関連するデータプラットフォームは、流通USDT供給量を約$1,797億、USDC供給量を約$719億と記録しています。両者を合わせると、依然として米ドル建てステーブルコイン市場の大部分を占めています。
ただし、両ステーブルコインは、ユーザー構成、発行チャネル、オンチェーン分布、ユースケースが同一ではありません。そのため、同じ水準の純発行量であっても、同じ種類の市場需要に対応するとは限りません。
例えば、USDT供給量の増加は、取引所での資金配分、国際間送金、その他のユースケースと関連する可能性があります。USDC供給量の増加は、機関決済、DeFiアプリケーション、または決済需要による可能性があります。これらの用途はいずれも、発行データだけでは確認できません。資金の実際の行き先も調査する必要があります。
特に、以下の3つの観点を監視できます。
- 時間軸:1日、7日、30日の変化を区別し、短期的な大規模償還を長期トレンドと誤認しないようにします。
- 資産軸:USDT、USDC、その他のステーブルコインの供給量変化を比較し、資金が商品間で移動しているかを判断します。
- ネットワーク軸:Ethereum、Tron、Solana、Baseなどのネットワークにおけるステーブルコイン残高の変化を監視し、異なるエコシステム間の資金配分が変化しているかを判断します。
例えば、USDC総供給量が減少する一方で、特定ネットワーク上のUSDC残高が増加した場合、そのネットワークへのUSDC配分が増えたことを示す可能性があります。世界全体の供給量変化とネットワーク間の分布変化は異なる次元であるため、これは矛盾ではありません。
取引所のステーブルコイン残高から分かること
取引所のステーブルコイン残高とは、データプラットフォームが特定した取引所関連アドレスが保有するステーブルコインの量を指します。この指標は、取引所で利用可能なステーブルコインの量を分析するためによく使用されますが、ステーブルコインの純発行量とは本質的に異なります。純発行量は市場におけるトークン総供給量の変化を測定するのに対し、取引所残高は特定カテゴリーのアドレスが保有するトークン量を測定します。世界全体のステーブルコイン供給量が変化しなくても、ユーザーによる取引所への入出金により、取引所残高は大きく変動する可能性があります。
例えば、取引所のステーブルコイン残高が$50億から$60億に増加した場合、ユーザー入金の増加を示す可能性がありますが、内部資金移動、機関投資家向けカストディの手配、アドレス統合に関連している可能性もあります。同様に、取引所残高の減少だけで、投資家が暗号資産を購入していることを直接証明することはできません。ユーザーが単にステーブルコインをセルフカストディウォレット、DeFiプロトコル、または他の取引プラットフォームへ引き出している場合もあります。
誤解を避けるため、取引所残高の変化は、現物取引量、オーダーブックの厚み、ステーブルコインの純発行量、主要資産の価格と合わせて分析できます。
| 観察結果の組み合わせ | 示している可能性 | 留意点 |
|---|---|---|
| ステーブルコイン供給量が増加し、取引所残高も増加 | 新規発行されたステーブルコインが取引市場へ流入している | 買い需要が形成されたことを必ずしも意味しない |
| 供給量は変わらず、取引所残高が増加 | 既存のステーブルコインが取引所へ移動している | 単なる資金移動を反映している可能性がある |
| 供給量が減少し、取引所残高も減少 | ステーブルコインの縮小と取引所残高の低下が同時に起きている | 2つの変化に直接的な因果関係があるとは限らない |
| 供給量が増加し、取引所残高が減少 | ステーブルコインが取引所以外のアドレスへより広く分配されている可能性がある | DeFi、決済、カストディのユースケースについて追加検証が必要 |
また、第三者プラットフォームがすべての取引所アドレスを特定できるとは限らない点にも注意が必要です。残高の変化を、検証済みの純資金流入または流出と同一視することはできません。
ステーブルコイン供給量が減少していても、オンチェーン取引量が増え続ける理由
ステーブルコイン供給量とステーブルコイン取引量は、異なる現象を測定しています。供給量はある時点で市場に存在するステーブルコインの量を示す一方、取引量は一定期間に移転された資金の量を示します。同じステーブルコインは、ユーザー、取引所、決済サービスプロバイダー、オンチェーンアプリケーションの間で繰り返し流通する可能性があります。
例えば、市場に$100億のステーブルコインが存在するとします。これらのステーブルコインが1か月間に平均して複数回送金されれば、累計取引量は$100億を大幅に上回る可能性があります。
CoinDesk Researchが2026年10月30日に公表した調査によると、2026年の最初の9か月間において、ステーブルコイン全体の供給量は比較的小幅な変化にとどまった一方、調整後の月間送金量は1月の約$2,300億から9月の約$3,250億へ増加し、約41.4%の増加となりました。
これは、ステーブルコインの利用活動と供給量の増加が乖離する可能性を示しています。新規発行が減速しても、既存のステーブルコインがより多くの決済および資金移転活動を支える場合があります。ただし、オンチェーン送金量を実際の商業決済量と直接同一視することはできません。取引所の資金移動、クロスチェーン操作、DeFi清算、自動取引はいずれも大量の送金を発生させる可能性があります。そのため、ステーブルコインに対する決済需要が実際に増加しているかを判断するには、分類・調整済みのデータが必要です。
ステーブルコイン資金フローの分析フレームワークを構築する方法
一般の投資家にとって、ステーブルコイン資金フローの分析に複雑なモデルは必要ありません。市場全体の供給量から具体的な取引活動へと、段階的に進めることができます。
- 世界全体のステーブルコイン供給量の変化を確認します。7日、30日、四半期のデータを使用し、市場全体が拡大、縮小、横ばいのどの状態にあるかを判断します。
- 主要なステーブルコインを分解します。USDT、USDC、USDe、USDSなどの資産の変化を監視し、市場全体の縮小が一部のステーブルコインに集中しているのか、市場シェアの再分配が起きているのかを判断します。
- 実際の発行・償還とクロスチェーン移行を区別します。発行体による開示、オンチェーンのミントおよびバーン記録、ネットワーク間の残高変化を組み合わせ、既存資金の移動を新規資金と誤認しないようにします。
- 取引所とDeFiにおける資金分布を分析します。取引所のステーブルコイン残高、分散型取引所の流動性プール、レンディングプロトコルへの預け入れ、オンチェーン決済活動に注目します。
- データを市場価格および取引活動と照合します。ステーブルコイン供給量が減少を続ける一方で、取引量、市場の厚み、主要資産の価格もすべて弱含む場合、市場流動性の引き締まりを示している可能性があります。ただし、供給量が減少する中でもオンチェーン決済と資金回転の活動が増加し続ける場合、ステーブルコインの利用効率向上や資産配分の変化など、他の説明も考慮する必要があります。
結論
世界のステーブルコイン供給量は約$2,985億まで減少しました。これは、急速な拡大期を経た2026年のステーブルコイン市場が、供給量の伸びが鈍化し、構造調整が進む段階に入ったことを示しています。USDTやUSDCなどの主要ステーブルコインで供給量が同時に縮小する一方、一部の他のステーブルコインが成長していることも、市場内の資金需要が変化していることを示しています。
ステーブルコインの純発行と償還は、資金変化を観察するための重要な出発点ですが、いずれも資金フローを完全に説明することはできません。新規発行は、その資金が直ちにBTCの購入に使われることを意味せず、純償還も、投資家が広く暗号資産市場から離れていることを必ずしも意味しません。取引所残高、クロスチェーンにおける資金分布、オンチェーン取引量も、文脈に沿って解釈する必要があります。
投資家にとって、ステーブルコインのデータは価格変動を予測する直接的な取引シグナルとしてではなく、市場流動性の状況を評価するための補助指標として用いるのが適しています。供給量の変化を資金分布、取引活動、市場価格とともに分析することで、投資家はステーブルコイン市場の変化をより正確に理解できます。
よくある質問
ステーブルコイン供給量の減少は、Bitcoinが必ず下落することを意味するか
必ずしもそうではありません。ステーブルコイン供給量の減少は、一部の投資家による償還や需要の変化を反映する場合がありますが、Bitcoinの価格はETFの資金フロー、デリバティブ市場、マクロ経済環境、投資家の期待などの要因にも影響を受けます。
ステーブルコインの純発行量がプラスであることは、新規資金が暗号資産市場に流入したことを意味するか
法定通貨担保型ステーブルコインの場合、純発行量がプラスであることは一般に流通供給量が増加したことを意味しますが、その新規資金が暗号資産の購入に使われたことを直接証明するものではありません。新規発行されたステーブルコインは、決済、清算、準備金、その他の金融活動にも利用される場合があります。
他のステーブルコインが成長している一方で、USDT供給量が減少する理由
ステーブルコインごとに、発行体、ユースケース、規制上の枠組み、ユーザー層が異なります。資金があるステーブルコインから別のステーブルコインへ移行する場合があります。そのため、単一資産の供給量減少が、ステーブルコイン市場全体が同時に縮小していることを必ずしも意味するわけではありません。
ステーブルコインを取引所へ送金することは、市場が上昇しようとしていることを意味するか
必ずしもそうではありません。ステーブルコインの入金は資産購入に使われる可能性がありますが、証拠金、アービトラージ、資金移動、その他の取引活動に使われる場合もあります。取引量、オーダーブック、価格変動も考慮する必要があります。
ステーブルコイン供給量と資金フローはどこで確認できるか
DeFiLlamaなどのプラットフォームでは、ステーブルコインの総供給量、異なるステーブルコインの市場シェア、ブロックチェーン間の分布を確認できます。これらの情報は、発行・償還に関する発行体の開示情報や、オンチェーンエクスプローラーのデータと照合することもできます。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事
RSRトークンの役割について解説します。Reserve Protocolのガバナンスとリスクバッファメカニズムを分析いたします。

USD.AI 収益源分析:AIインフラ借入資金による収益創出の仕組み

USD.AIトケノミクス:CHIPトークンの使用事例およびインセンティブメカニズムのデプス分析
Reserve ProtocolとMakerDAO:これら2つの分散型ステーブルコインの仕組みはどのような違いがあるのでしょうか?

Falcon FinanceとEthena:合成ステーブルコイン市場の徹底比較
