トークン化預金とは、商業銀行がブロックチェーンまたはその他の分散型台帳技術を用いて、顧客の銀行預金をデジタルトークンとして表現する金融モデルです。従来のステーブルコインとは異なり、トークン化預金は一般に、銀行預金とは独立した新たな請求権を生み出すものではありません。代わりに、既存の預金の記録、管理、利用方法を変えることで、銀行預金をデジタル資産取引、プログラマブルペイメント、オンチェーン決済インフラと接続します。
2026年10月22日、米国のフィンテック企業SoFi Technologiesは、利息付き銀行預金と米ドル連動型ステーブルコインSoFiUSDを接続するSoFi Earn(SOFIE)の提供開始を発表しました。発表された商品設計に基づき、SOFIEは当初、変動年利回り(APY)4.40%を提供します。ユーザーはSOFIEを保有している間に預金利息を受け取り、取引または資金移転が必要な際にSoFiUSDへ交換できます。SoFiはこれを、米国の連邦認可銀行が消費者向けに提供するトークン化預金商品として位置付けています。
この商品の意義は、銀行預金をデジタル化することだけにとどまりません。従来の銀行預金とオンチェーン上のステーブルコインの間にある機能的な分断を解消しようとする点にもあります。銀行預金は通常、利息や一定の預金保護を提供できますが、プラットフォーム間での移転可能性には制限があります。ステーブルコインはオンチェーン送金やデジタル資産取引に対応できますが、預金利息や預金保険を提供しない場合があります。本記事ではSoFi Earnを例に、トークン化預金の仕組み、SOFIEとSoFiUSDの相互交換、ならびにこのモデルがステーブルコイン市場と銀行のデジタル業務に与え得る影響を解説します。
要点
-
トークン化預金は、デジタル台帳上で銀行預金をトークン化して表現したものです。その法的基盤は、独立して発行される決済型ステーブルコインではなく、顧客が銀行に対して有する預金請求権です。
-
2026年10月22日、SoFiは個人ユーザー向けのトークン化預金商品SoFi Earn(SOFIE)を開始し、当初は変動年利回り(APY)4.40%を提供しました。
-
SOFIEの各単位は、SoFi Bankにおける1ドルの預金に対応します。適格な預金は連邦預金保険公社(FDIC)による保護の対象ですが、補償範囲および補償額は適用される規則に従います。
-
ユーザーは、対応するブロックチェーンネットワークを通じた暗号資産取引または送金のために、SOFIEを1:1の比率でSoFiUSDステーブルコインへ交換できます。
-
SOFIEとSoFiUSDは異なる金融商品です。前者は利息付き銀行預金であり、後者は決済型ステーブルコインです。交換が完了すると、元の預金保険の補償は自動的にステーブルコインへ引き継がれません。
-
SoFiの商品設計は新たなモデルを示しています。資金は利用を待つ間、預金としての特性を維持しながら利息を得て、オンチェーンで流通する必要がある場合にステーブルコインへ交換されます。
トークン化預金とは?従来の銀行預金とどのような関係があるのか?
トークン化預金の本質は、商業銀行が既存の預金債務を、デジタルシステム上で表現および処理できる資産単位へ変換することです。顧客が資金を預け入れた後も、銀行は対応する預金返済義務を負い続け、トークンまたはデジタル台帳上の記録は顧客の当該資金に対する権利を表します。
例えば、ある企業が銀行に100万ドルの預金を保有しているとします。従来のモデルでは、資金は銀行の口座システムに記録され、送金は通常、銀行内部の会計システム、決済ネットワーク、または銀行間清算の仕組みを通じて完了します。トークン化預金モデルでは、銀行は適用規則に準拠したデジタル台帳に対応する預金権利を記録し、デジタル指示を通じて資金移転または決済を実行できます。
ただし、これはすべてのトークン化預金が、通常のERC-20トークンのようにパブリックブロックチェーン上で自由に移転できることを意味するものではありません。一部のトークン化預金は、銀行内部または許可型ネットワーク内でのみ運用され、参加者、受取人、資金移転の範囲が厳格に制限される場合があります。
したがって、トークン化預金を理解するには、2つの層を区別する必要があります。1つ目は資産の法的性質であり、これは引き続き銀行預金です。2つ目は資産の技術的表現であり、銀行がデジタル台帳またはトークン化システムを用いて関連する権利を管理します。トークン化は資金の記録および利用方法を変えますが、ブロックチェーン技術の採用によって資金の法的性質が自動的に変わるわけではありません。
銀行にとって、このモデルは資金管理の柔軟性を高め、従来の預金を自動決済、機関投資家向け資金移転、デジタル資産決済の場面に接続しやすくする可能性があります。
SoFi Earn(SOFIE)とは?なぜAPY 4.40%を提供するのか?
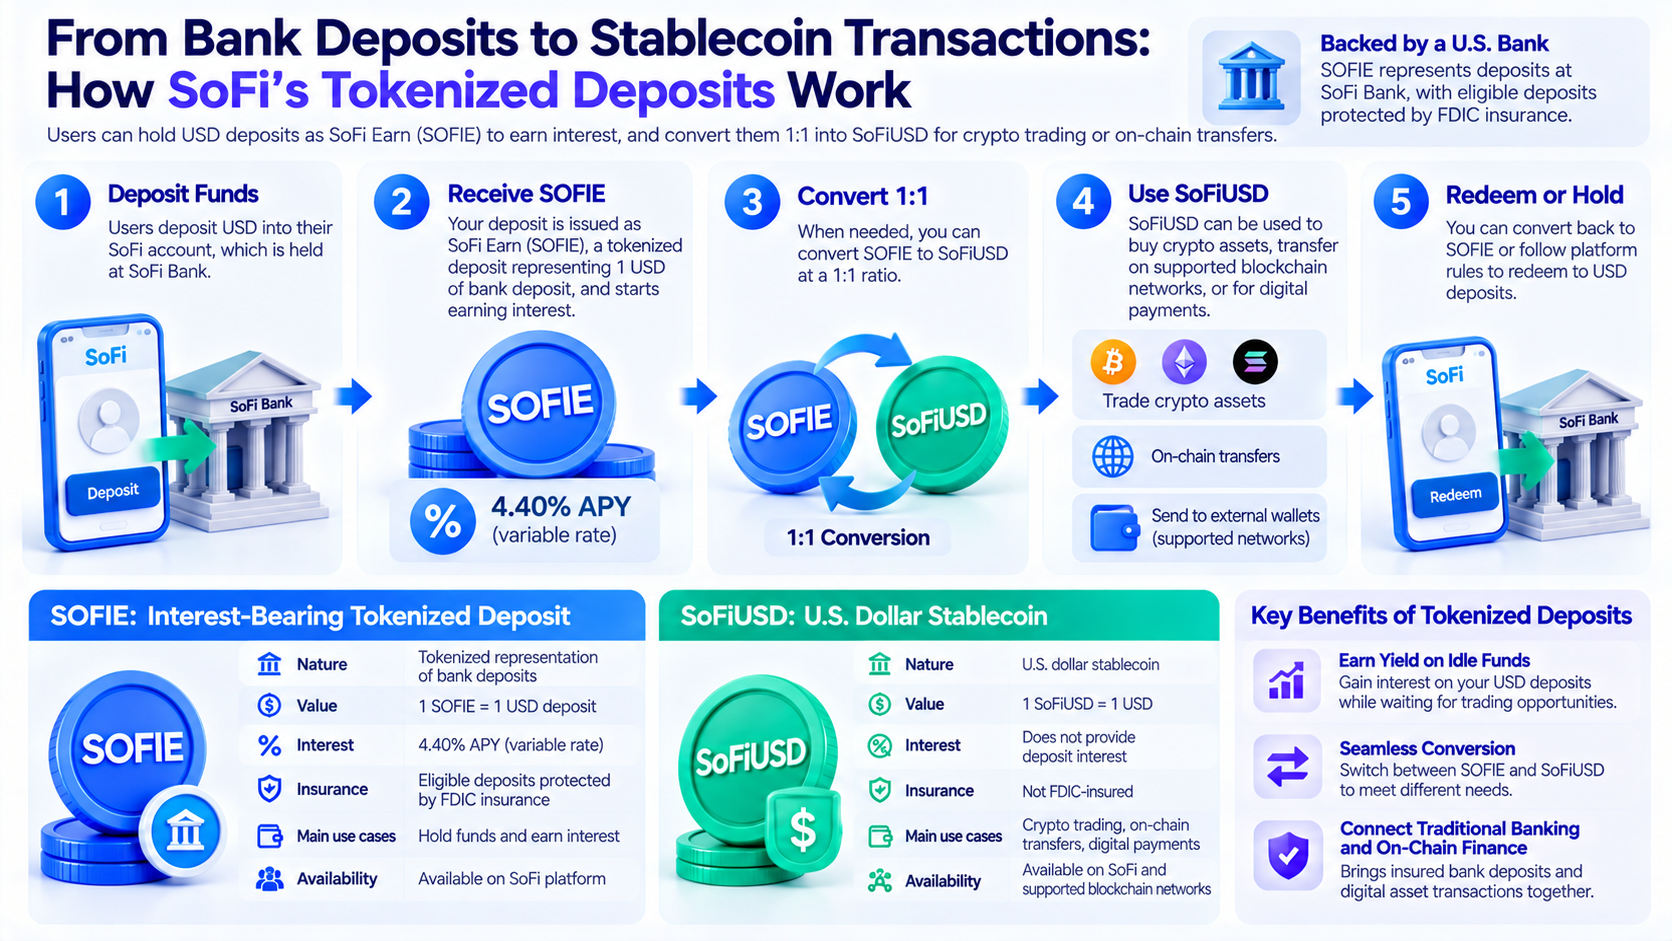
SoFi Earnは、SoFi Bankが開始した利息付きトークン化預金商品です。商品の単位はSOFIEと呼ばれます。2026年10月22日に発表された設計によると、SOFIEの各単位は銀行に保管される1ドルの預金に対応し、ユーザーはSoFi Cryptoアカウントを通じて本商品を利用できます。
SOFIEは提供開始時に、APY 4.40%を提供します。この利回りは、商品の基盤となる利息付き銀行預金の仕組みに由来するものであり、SOFIEが暗号資産トークンとしてステーキング、流動性マイニング、またはDeFiレンディングを通じて自動的に収益を生み出すことによるものではありません。
APYと固定金利を区別することが重要です。4.40%は、商品の提供開始時に発表された変動APYです。将来変更される可能性があり、ユーザーが任意の保有期間にわたってこの利回りを固定できることを意味しません。実際に得られる利息は、保有期間、適用金利、アカウント条件、および関連手数料にも左右されます。
例えば、ユーザーが5,000ドル相当のSOFIEを1年間保有し、その期間中に年率が4.40%で維持され、資金が継続して預け入れられ、手数料を除外すると仮定します。これらの簡略化した前提では、年間利息は約220ドルとなります。ユーザーが資金を1か月のみ保有する場合、実際の利回りはその期間に適用される利息計算条件に従って算出されます。
SoFiは、多くのデジタル資産ユーザーが取引機会を待つ間、米ドル建て資産を保有している状況を背景に、この商品を開始しました。通常の決済型ステーブルコインは、保有者に直接預金利息を支払わないことが一般的であり、ユーザーは流動性と利回りのどちらかを選ぶ必要があります。
SOFIEは代替的な仕組みを提供します。ユーザーは当初、資金を利息付き預金として保有し、暗号資産の購入またはオンチェーン送金が必要になった時点で、移転可能なステーブルコインへ交換できます。
ただし、SOFIE自体は、すべてのウォレットや取引プラットフォーム間で自由に移転できる汎用ステーブルコインではありません。その利用範囲、交換方法、資金出金経路は、引き続きSoFiの商品規則および対応チャネルに従います。
SoFiはSOFIEをSoFiUSDステーブルコインへどのように交換するのか?
SoFiの商品アーキテクチャでは、利息付き預金とオンチェーン送金機能を異なるデジタル資産に割り当てています。
SOFIEはユーザーがSoFi Bankで保有する利息付き預金を表し、SoFiUSDはステーブルコイン送金、暗号資産取引、デジタル決済を担います。両者はプラットフォームが提供する交換メカニズムを通じて接続されていますが、いずれも1ドルと等価であることは、法的に同一の商品であることを意味しません。
基本的なプロセスは4段階に分けられます。
まず、ユーザーは資金をSoFi Earnに割り当てます。対応する資金はSoFi Bankの預金として記録されます。ユーザーは預金権利に対応するSOFIEを保有し、商品条件に従って利息を受け取ります。
次に、ユーザーは資金を利用することを決定します。暗号資産を購入する、またはオンチェーン送金を行う必要がある場合、SoFiが提供する機能を利用して、SOFIEを1:1の比率でSoFiUSDへ交換できます。
3番目に、資金はステーブルコインの利用段階に入ります。ユーザーはSoFiUSDを用いて、SoFiが対応するチャネルを通じて暗号資産を購入したり、対応する外部ウォレットへ送付したりできます。SoFiUSDの移転可能性は、具体的に対応するブロックチェーンネットワークおよびプラットフォーム規則に依存します。
4番目に、ユーザーは適用される機能に従って、SoFiUSDを保有し続ける、利用する、または償還することを選択できます。ステーブルコインの償還と利息付き預金への復帰は、同一の法的プロセスではありません。関連するアカウントおよび資産の状態を個別に確認する必要があります。
SoFiの商品説明では、ユーザーがSOFIEを使用してSoFiUSDまたはその他の移転可能な暗号資産を購入した時点で、対応する資金はSOFIE預金ではなくなると明記されています。SoFiUSDはFDICの保険対象となる銀行預金ではありません。
この設計は、銀行預金からステーブルコインへの交換チャネルを構築し、単一のトークンにすべての金融機能を担わせるのではなく、ユーザーが異なる資金利用ニーズの間で切り替えられるようにします。
SOFIEとSoFiUSDの違いは?なぜ同じ資産とは見なせないのか?
SOFIEとSoFiUSDはどちらも米ドルに対して1:1の価値関係を維持していますが、発行構造、収益の源泉、法的権利、利用場面には大きな違いがあります。
| 比較項目 | SOFIEトークン化預金 | SoFiUSDステーブルコイン |
|---|---|---|
| 資産タイプ | 銀行預金をトークン化して表現したもの | 米ドル決済型ステーブルコイン |
| 発行・責任主体 | SoFi Bank | SoFi Bank |
| 対応する価値 | 各単位が1ドルの預金に対応 | 米ドルとの1:1の価値維持を目指す |
| 利息利回り | 当初の変動APY 4.40% | SOFIE預金利息を直接提供しない |
| FDIC補償 | 適格な預金に適用 | FDIC保険対象の預金ではない |
| 主な機能 | 資金の保有および預金利息の獲得 | デジタル決済、オンチェーン送金、取引 |
| 利用範囲 | SoFiが対応する預金およびアカウントシステム | SoFiおよび対応ブロックチェーンのチャネル |
| 主なリスク | 銀行、アカウント、運用上のリスク | 発行体、償還、ネットワーク、流通上のリスク |
この違いは、2つの異なる金融モデルを反映しています。
トークン化預金の中核は、銀行の債務です。ユーザーが保有する資産は銀行預金に対応し、関連する権利は銀行預金契約および適用法によって決まります。ステーブルコインは独立したデジタル資産です。保有者の権利は、その発行構造、償還の仕組み、および適用される規制上の規則に依存します。
SOFIEにとって、利息は銀行預金商品の特性です。SoFiUSDにとって、主な機能は資金移転と決済です。ユーザーが交換機能を通じて両資産間を切り替える場合、対応する法的権利とリスク構造も変化します。
したがって、SOFIEをFDIC保険付きのステーブルコインと単純に見なすべきではありません。同様に、SoFiUSDが銀行により発行されているという事実だけで、銀行預金と同じ保険補償が自動的に付与されるわけではありません。
FDIC預金保険はSOFIEをどのように保護するのか?ステーブルコインへ交換した後はどうなるのか?
連邦預金保険公社(FDIC)は、適格な銀行預金に保険補償を提供します。標準的な保険限度額は通常、預金者1人あたり、保険対象銀行1行あたり、所有権区分ごとに25万ドルです。具体的な適用額を判断する際には、同一銀行で預金者が保有するその他の保険対象預金も考慮する必要があります。
SOFIEはSoFi Bankの預金債務に対応しているため、適用されるFDIC要件を満たす場合には預金保険の対象となる可能性があります。重要なのは資金がトークンとして表現されているかどうかではなく、基礎資産が適格な保険対象預金に該当するかどうかです。
例えば、ユーザーがSoFi Bankで50,000ドルのSOFIEを保有し、同じ所有権区分でその他の銀行預金も保有しているとします。保険限度額は通常、商品ごとに自動的に25万ドルの補償を受けるのではなく、合算ベースで計算されます。
ユーザーが20,000ドルのSOFIEをSoFiUSDへ交換した場合、その資金は利息付き預金からステーブルコインへと変わります。両資産が1:1の比率で交換可能であっても、元の預金保険が交換後のステーブルコイン残高を継続して補償することを意味するものではありません。
また、FDIC預金保険は主に、保険対象銀行の破綻など、特定の状況における預金損失を補償します。すべての金融リスクからユーザーを保護するものではありません。例えば、ウォレットの秘密鍵の紛失、誤ったアドレスへの送金、取り消し不可能なブロックチェーン取引、デジタル資産価格の変動は、通常、従来の預金保険の補償範囲外です。
デジタルドル建て資産がFDIC保険によって保護されるかを判断する際、重要な問いはそれが銀行により発行されたかどうかではなく、法的に適格な保険対象預金に該当するかどうかです。
この原則は、トークン化預金と決済型ステーブルコインの違いを理解するうえでも重要な基礎となります。
SoFiがSoFiUSDに直接利息を支払わないのはなぜか?
商品設計の観点から、SoFiは利息付き預金と決済型ステーブルコインを分離し、2種類の資産が異なる金融機能を果たし、それぞれの規制枠組みに準拠できるようにしています。
従来の銀行預金は、預金契約の条件に基づいて利息を支払うことができます。銀行は預金を受け入れた後、健全性規制の要件に従い、融資、資産配分、流動性管理を行います。預金利息は銀行の資金調達コストの一部です。
決済型ステーブルコインは異なる構造を持ちます。その主な目的は一般に、法定通貨との安定した交換関係を維持し、保有者に決済、送金、償還機能を提供することです。ステーブルコイン発行体は、適法な準備資産から収益を得る場合がありますが、これらの準備資産から生じる収益がステーブルコイン保有者に直接分配されるとは限りません。
米国のステーブルコインに関する規制枠組みも、決済型ステーブルコイン発行体による収益の支払いに制限を設けています。そのため、SOFIEとSoFiUSDを分離することは、利息付き預金と決済型ステーブルコインに関する規制要件へ個別に対応するのに役立ちます。
ただし、これはSoFiの設計がすべての規制上の問題を解消したことを意味するものではありません。銀行預金、決済型ステーブルコイン、資産交換、デジタル通貨サービスには異なる規制上の義務が関わります。実際のコンプライアンスは、商品契約、発行構造、適用法に基づいて評価する必要があります。
ユーザー体験の観点では、この2商品構造の利点は、利用を待つ資金が決済型ステーブルコインの機能を直接変えることなく預金利息を得られる点です。
一方で、ユーザーは資産交換を完了する必要があり、交換後の資金はSOFIEの預金特性を持たなくなります。異なる資産間における交換および送金の効率、手数料、決済時間、対応範囲も、実際のユーザー体験に影響します。
オンチェーン決済には、トークン化預金とステーブルコインのどちらが適しているのか?
トークン化預金とステーブルコインは、必ずしも直接的な代替手段ではありません。どちらもデジタル資金の移転に利用できますが、開放性、流動性、規制構造の面で異なる利点があります。
トークン化預金は、銀行主導の資金管理環境により適しています。銀行預金関係を維持する必要があり、銀行口座管理を受け、機関向けコンプライアンス要件を満たす必要があるユーザーにとって、トークン化預金は既存の銀行システム内でデジタル機能を提供できます。
例えば、多国籍企業はトークン化預金を利用して異なる子会社の資金残高を管理し、許可型ネットワークを通じて資金を移転することを検討できます。銀行システムが自動決済に対応していれば、その企業は従来の銀行営業時間に伴う一部の手作業や制約を減らせる可能性があります。
ステーブルコインは、プラットフォーム間での流通が必要な場面により適しています。関連する技術標準に準拠したステーブルコインは、すべての受取人が同じ銀行に口座を保有しなくても、対応するブロックチェーンウォレット、取引プラットフォーム、DeFiプロトコル間で移転できます。
ただし、ステーブルコインの開放性は、ユーザーがウォレットのセキュリティ、スマートコントラクト、ネットワーク混雑、第三者プラットフォームに関連するリスクを自ら管理する必要があることも意味します。
SoFiのモデルは、これら2種類のニーズを接続しようとするものです。資金は利用を待つ間は銀行預金として保有され、暗号資産取引またはオンチェーン決済チャネルに入る必要が生じた際にステーブルコインへ交換されます。
このモデルは、トークン化預金が最終的にステーブルコインを置き換えることを必ずしも意味しません。より可能性が高いのは、銀行預金トークン、決済型ステーブルコイン、従来の決済ネットワークが長期的に共存し、それぞれが異なる場面で異なる機能を果たすことです。
SoFiのモデルは、JPMorganおよびCitiのトークン化預金事業とどのように異なるのか?
トークン化預金は、2026年になって初めて登場した新しい概念ではありません。SoFiがSOFIEを開始する以前にも、複数の国際銀行がブロックチェーンまたは分散型台帳技術を用いて機関向け資金を管理する取り組みを進めていました。
例えば、JPMorganはKinexys関連のインフラを通じて機関向けデジタル決済およびトークン化預金サービスを推進しており、Citi Token Servicesは法人・機関顧客向けの資金管理およびクロスボーダー流動性ソリューションを検討してきました。
これらの事業に共通する特徴は、機関向け資金管理に重点を置いていることです。顧客は一般に、大企業、金融機関、または適格なプロフェッショナル参加者です。商品は許可型ネットワーク上で運用される場合や、特定のアクセス制限の対象となる場合もあります。
SoFi Earnは、個人ユーザーにトークン化預金を提供し、既存の暗号資産取引およびSoFiUSDステーブルコイン機能と組み合わせている点で異なります。
| 比較項目 | SoFi Earn | JPMorgan Kinexys | Citi Token Services |
|---|---|---|---|
| 主な顧客 | 個人ユーザー | 機関顧客 | 法人・機関顧客 |
| 中核機能 | 利息付き預金およびステーブルコインへの交換 | 機関向けデジタル決済および決済処理 | 資金管理および流動性移転 |
| 資金の主な用途 | 暗号資産取引およびデジタルドル送金 | 機関向け資金フロー | 法人の資金管理およびクロスボーダー決済 |
| 主な特徴 | 個人向け預金とステーブルコインを接続 | 機関グレードの決済インフラ | 法人向け銀行サービスと統合 |
したがって、SoFiのモデルはリテール金融イノベーションとして一定の意義を持ちます。これまで主に大規模機関に焦点が当てられていたトークン化預金の概念を、一般ユーザーが金融アプリケーションを通じて利用できる商品にしようとしています。
ただし、この変化は、SoFiのトークン化預金がJPMorganやCitiの機関向け決済サービスを直接置き換えられることを意味しません。銀行ごとに顧客ニーズ、取引量、コンプライアンス要件、システムアーキテクチャは異なります。
トークン化預金は遊休ステーブルコイン資金の問題を解決できるのか?
ステーブルコインは暗号資産市場における重要な決済資産となっていますが、ステーブルコインを保有しても必ずしも利息が発生するわけではありません。
一部のユーザーは、取引機会を待つ間、米ドル建てステーブルコインをウォレットまたは取引アカウントで長期間保有しています。これらの資金にとって、流動性が主なニーズです。しかし、収益を生まないまま長期間保有すると、ユーザーには機会費用が発生します。
SoFiはSOFIEの開始時に、利用が限られているウォレット、忘れられた残高、または非アクティブ状態で保有されるステーブルコインが約640億ドルに上り、関連する統計上の定義におけるステーブルコイン供給量の約21.2%を占めるとの調査を引用しました。ただし、非アクティブな残高であっても、そのすべてが銀行預金への交換を希望または実行できることを意味するものではありません。
SOFIEの商業的な論理は、ユーザーが利息を生まない決済型ステーブルコインを継続的に保有するのではなく、資金の利用を待つ間に預金利息を得られるようにすることです。
例えば、あるユーザーが数週間以内に暗号資産を購入する予定であるものの、現時点では適切な取引機会がないとします。資金がSOFIEの利用要件を満たしていれば、ユーザーは資金を利息付き預金として保有し、取引の準備が整った時点でSoFiUSDへ交換できます。
このアプローチは、待機期間中の機会費用を軽減する可能性がありますが、制約もあります。ユーザーはSoFiのサービスにアクセスできる必要があり、交換プロセスはプラットフォームの要件を満たさなければなりません。資金を別の取引プラットフォームやDeFiプロトコルで直接利用する必要がある場合、ユーザーは引き続きステーブルコインを交換してから送付する必要がある場合があります。
さらに、預金利回りは変更される可能性があり、ステーブルコインの交換および送金には手数料やその他の運用コストが伴う場合があります。そのため、トークン化預金が資本効率を実際に向上させられるかどうかは、ユーザーの取引頻度、資金規模、具体的な商品条件に依存します。
SoFiはトークン化預金を用いて、銀行と暗号資産の間の資金循環をどのように構築するのか?
ビジネスモデルの観点から見ると、SOFIEはSoFiが単純に開始した独立型の利回り商品ではありません。これは、SoFiのより広範なデジタル金融サービスエコシステムを構成する要素の1つです。
SoFiはすでに、消費者向け暗号資産取引、SoFiUSDステーブルコイン、法人向けデジタル資金管理サービスを確立しています。SOFIEの追加により、これらの商品をまたぐより完全な資金利用経路が構築されます。
ユーザーは資金を利息付き預金として保有し、必要に応じてステーブルコインへ交換した後、暗号資産取引またはオンチェーン送金に利用できます。この構造は、従来の銀行口座とデジタル資産サービスを接続し、ユーザーが異なる金融サービス間を切り替える必要性を低減します。
SoFiにとって、このモデルは3つの領域で価値を生み出す可能性があります。
-
預金の獲得。デジタル資産の利用場面と接続した利息付き預金を提供することで、SoFiは銀行サービスと暗号資産サービスの両方を利用したい顧客を引き付けられる可能性があります。
-
顧客維持。ユーザーが預金、ステーブルコイン交換、暗号資産取引を同じプラットフォームで完了できれば、他の金融プラットフォームへ資金を移す必要性が低下する可能性があります。
-
商品シナジー。SoFiUSDはすでにSoFiのカード事業における特定の決済の仕組みで利用されており、SOFIEは関連するデジタル決済システムに資金が入る前の預金段階をさらに提供できます。
ただし、これらの潜在的な商業的利益は商品構造に基づく分析であり、SOFIEがすでにSoFiの預金基盤または利益を大幅に増加させたことを意味するものではありません。実際の結果は、ユーザーの採用状況、平均預金残高、資金交換頻度、その後の財務開示に依存します。
トークン化預金はRWAおよびオンチェーン金融にとって重要なインフラになり得るのか?
トークン化預金の長期的な可能性は、ステーブルコイン取引に限定されません。トークン化米国債、ファンド、その他のRWA商品が発展するにつれて、オンチェーン市場では、これらの資産に関する取引を決済できるデジタル通貨ツールが必要になります。ステーブルコインは選択肢の1つであり、トークン化預金は商業銀行マネーに基づく別のアプローチを提供します。
例えば、トークン化証券の取引では、買い手は資金を引き渡し、売り手は資産を引き渡す必要があります。資金と証券の両方を互換性のあるデジタルシステムで処理できれば、支払いと証券引渡しを同時に行う決済が可能になり、決済時点のずれによって生じるリスクを低減できる可能性があります。
法人の資金管理においても、トークン化預金は自動決済、クロスボーダー資金移転、スマートコントラクトによって条件が発動する決済を支援する可能性があります。
ただし、これらの用途が規模を達成できるかどうかは、いくつかの重要な条件に依存します。
1つ目は銀行間の相互運用性です。各銀行のトークン化預金が独自のシステム内でしか利用できない場合、金融機関間での流通における価値は限定的になります。
2つ目は規制および法的な取り決めです。銀行預金トークンを国境を越えて移転できるか、異なる法域が関連する請求権をどのように認めるか、紛争をどのように処理すべきかを定める明確な規則が必要です。
最後に、技術および運用上のセキュリティです。銀行は、デジタル台帳の記録がコアバンキングの記録と整合することを確保するとともに、本人確認管理、サイバーセキュリティ、取引訂正、事業継続のためのシステムを構築する必要があります。
したがって、トークン化預金の発展は、短期的に従来の銀行口座をオンチェーン上のトークンで完全に置き換えるというよりも、デジタルバンキングインフラを段階的に高度化する形で進む可能性が高いでしょう。
結論
トークン化預金は、商業銀行の預金をデジタルトークンとして表現および管理する金融モデルです。このモデルは、銀行預金の基本的な法的特性を維持しながら、デジタル台帳技術を利用して資金移転、自動決済、デジタル金融サービスの効率向上を図ります。
SoFiが2026年10月に開始したSoFi Earn(SOFIE)は、トークン化預金を個人ユーザーに提供する方法の1つを示しています。ユーザーはSOFIEで利息付き銀行預金を保有し、デジタル資産を利用する必要がある際にSoFiUSDステーブルコインへ交換することで、従来の銀行資金とオンチェーン取引の場面を接続できます。
このモデルの最も重要な特徴は、利息付き預金と決済型ステーブルコインを明確に分離していることです。SOFIEの利回りと、適格な預金に適用される預金保険は、銀行預金としての性質に由来します。一方、SoFiUSDの主な価値は、デジタル決済およびオンチェーン流通にあります。両資産は交換可能ですが、同じ法的保護を持つわけではありません。
業界の観点から、トークン化預金とステーブルコインは必ずしも一方が他方を置き換える関係にはありません。銀行は、口座および資金管理にトークン化預金を継続して利用しながら、より広範なデジタル資産ネットワークへの接続にステーブルコインを利用する可能性があります。
SoFiの取り組みは、デジタル金融の重要な方向性の1つが、すべての資金をステーブルコインに変えることではなく、銀行預金、ステーブルコイン、オンチェーン金融アプリケーションの間により効率的な接続を構築することである可能性を示しています。
FAQ
トークン化預金とは?
トークン化預金とは、ブロックチェーンまたはその他のデジタル台帳上で銀行預金をトークン化して表現したものです。一般に、独立して発行される決済型ステーブルコインではなく、商業銀行の預金債務であり続けます。
SoFi Earn(SOFIE)とは?
SOFIEは、SoFi Bankが開始した利息付きトークン化預金商品です。SOFIEの各単位は1ドルの銀行預金に対応します。ユーザーは商品規則に従って利息を得て、SOFIEをSoFiUSDへ交換できます。
SOFIEのAPY 4.40%は固定か?
いいえ。4.40%はSOFIEの提供開始時に発表された変動APYです。将来調整される可能性があり、ユーザーが長期にわたりこの利率を固定できることを意味しません。
SOFIEはFDIC預金保険の対象か?
適格なSOFIEの銀行預金は、FDIC保険の対象となる可能性があります。具体的な補償は、標準保険限度額や口座の所有権区分などの要件に従います。
SOFIEとSoFiUSDの違いは?
SOFIEは利息付き銀行預金をトークン化して表現したものであり、SoFiUSDは決済およびオンチェーン送金に用いられる米ドルステーブルコインです。両者は交換可能ですが、法的特性、利回りの仕組み、預金保険の補償範囲が異なります。
SOFIEをSoFiUSDへ交換した後もFDIC預金保険は継続するのか?
FDIC預金保険は自動的には継続しません。交換が完了すると、資金は元のSOFIE預金の一部ではなくなり、独立したステーブルコイン資産となります。
トークン化預金は常にブロックチェーン上で自由に移転できるのか?
いいえ。一部のトークン化預金は、銀行内部または許可型ネットワーク上でのみ運用され、その移転範囲および許可される用途が制限される場合があります。
トークン化預金とステーブルコインのどちらが安全か?
単純な答えはありません。適格な銀行預金は預金保険によって保護される場合がありますが、ステーブルコインには異なる発行および準備資産の仕組みがあります。それぞれのリスクは、発行機関、法的構造、技術システム、実際の利用方法に依存します。
トークン化預金はRWA決済に利用できるのか?
潜在的な決済手段として利用できます。銀行および金融機関は、トークン化証券またはその他のRWA資産に関する取引の支払いにトークン化預金を利用することを検討できますが、必要な技術およびコンプライアンスのインフラが求められます。
トークン化預金はステーブルコインを置き換えるのか?
現時点では、トークン化預金がステーブルコインを完全に置き換えると結論付けるための十分な根拠はありません。両者は、銀行の資金管理、機関決済、デジタル決済、オープンなオンチェーン取引など、異なる場面で役割を果たす可能性があります。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容
要点
トークン化預金とは?従来の銀行預金とどのような関係があるのか?
SoFi Earn(SOFIE)とは?なぜAPY 4.40%を提供するのか?
SoFiはSOFIEをSoFiUSDステーブルコインへどのように交換するのか?
SOFIEとSoFiUSDの違いは?なぜ同じ資産とは見なせないのか?
FDIC預金保険はSOFIEをどのように保護するのか?ステーブルコインへ交換した後はどうなるのか?
SoFiがSoFiUSDに直接利息を支払わないのはなぜか?
オンチェーン決済には、トークン化預金とステーブルコインのどちらが適しているのか?
SoFiのモデルは、JPMorganおよびCitiのトークン化預金事業とどのように異なるのか?
トークン化預金は遊休ステーブルコイン資金の問題を解決できるのか?
SoFiはトークン化預金を用いて、銀行と暗号資産の間の資金循環をどのように構築するのか?
トークン化預金はRWAおよびオンチェーン金融にとって重要なインフラになり得るのか?
結論
FAQ
10月28日、Shiba Inuのバーン率が24時間で428,862%上昇
韓国、App Storeの決済慣行を巡りアップルに1,550万ドル、グーグルに$32M の罰金を科す
Bawei Storage、第3四半期の純利益は160億2000万元、前年同期比525.34%増
RobinhoodのCEO、10月28日にRobinhood Chainのデベロッパー・エコシステムへの投資を大幅に拡大する計画を発表
Baseが高速化アップグレードを受け、Armstrongの発表が24時間で762件の「いいね」を獲得


関連記事
RSRトークンの役割について解説します。Reserve Protocolのガバナンスとリスクバッファメカニズムを分析いたします。

USD.AI 収益源分析:AIインフラ借入資金による収益創出の仕組み

USD.AIトケノミクス:CHIPトークンの使用事例およびインセンティブメカニズムのデプス分析
Reserve ProtocolとMakerDAO:これら2つの分散型ステーブルコインの仕組みはどのような違いがあるのでしょうか?
Falcon FinanceとEthena:合成ステーブルコイン市場の徹底比較