暗号資産市場は拡大を続けており、トークンは初期の単純な決済や価値移転といった用途を超え、長年にわたりさまざまな目的で利用されてきました。現在では、同じブロックチェーン技術によって、ネットワークアクセス認証情報、デジタルコレクティブル、価値安定型商品、ガバナンス権、さらには従来の金融資産を表すデジタル証券まで支えることができます。これらの資産は類似した技術標準を使用したり、同じ取引プラットフォームやウォレット内で流通したりする場合がありますが、経済的特性と法的関係は同一ではありません。
このため、トークン分類は、暗号資産業界と従来の金融規制をつなぐ重要な接点となります。規制当局は、資産がどのような権利を表すか、その価値を生み出す仕組みは何か、関連する発行および取引の枠組みに証券募集、投資契約、またはコモディティ規制が含まれるかを判断する必要があります。市場参加者にとって、分類は発行および開示要件だけでなく、取引プラットフォーム、カストディアン、プロジェクトチーム、投資家がそれぞれのコンプライアンス責任をどのように理解するかにも影響します。
2026年3月、SECは、特定の種類の暗号資産および関連取引に対する連邦証券法の適用に関する解釈通達を発表しました。CFTCもこの通達に参加し、SECの解釈と整合する形で商品取引所法に基づく事項を運用すると表明しました。この通達では、暗号資産をデジタルコモディティ、デジタルコレクティブル、デジタルツール、ステーブルコイン、デジタル証券の5種類に分類しています。また、非証券型暗号資産が特定の取引スキームの下で投資契約の対象となり得ることについても説明しています。この通達は米国の規制アプローチを理解するうえで重要な参考となりますが、具体的な判断には、依然として資産の特性、取引の事実関係、および適用法を考慮する必要があります。
主なポイント
-
トークンの名称は法的地位を直接決定しません:Tokenと呼ばれる資産は、ネットワーク機能、コレクティブルとしての価値、決済機能、または証券上の権利を表す場合があります。
-
分類では実際の機能と権利を考慮する必要があります:資産の価値の源泉、保有者の権利、発行方法、およびプロジェクトチームが継続して担う責任は、いずれも分析に影響する可能性があります。
-
証券該当性と投資契約は区別する必要があります:資産自体は証券ではなくても、その資産に関する発行または販売の枠組みが投資契約を構成する場合があります。
-
SECとCFTCでは規制上の重点分野が異なります:SECは主に証券および投資契約に関する事項に重点を置く一方、CFTCは管轄権の範囲内で、コモディティおよび関連取引に関して商品取引所法を運用します。
-
分類は恒久的なラベルではありません:ネットワーク機能、プロジェクトチームの役割、トークンの権利、または取引スキームが変化した場合、関連する法的分析についても再評価が必要になる可能性があります。
SEC/CFTCのトークン分類フレームワークが重要な理由
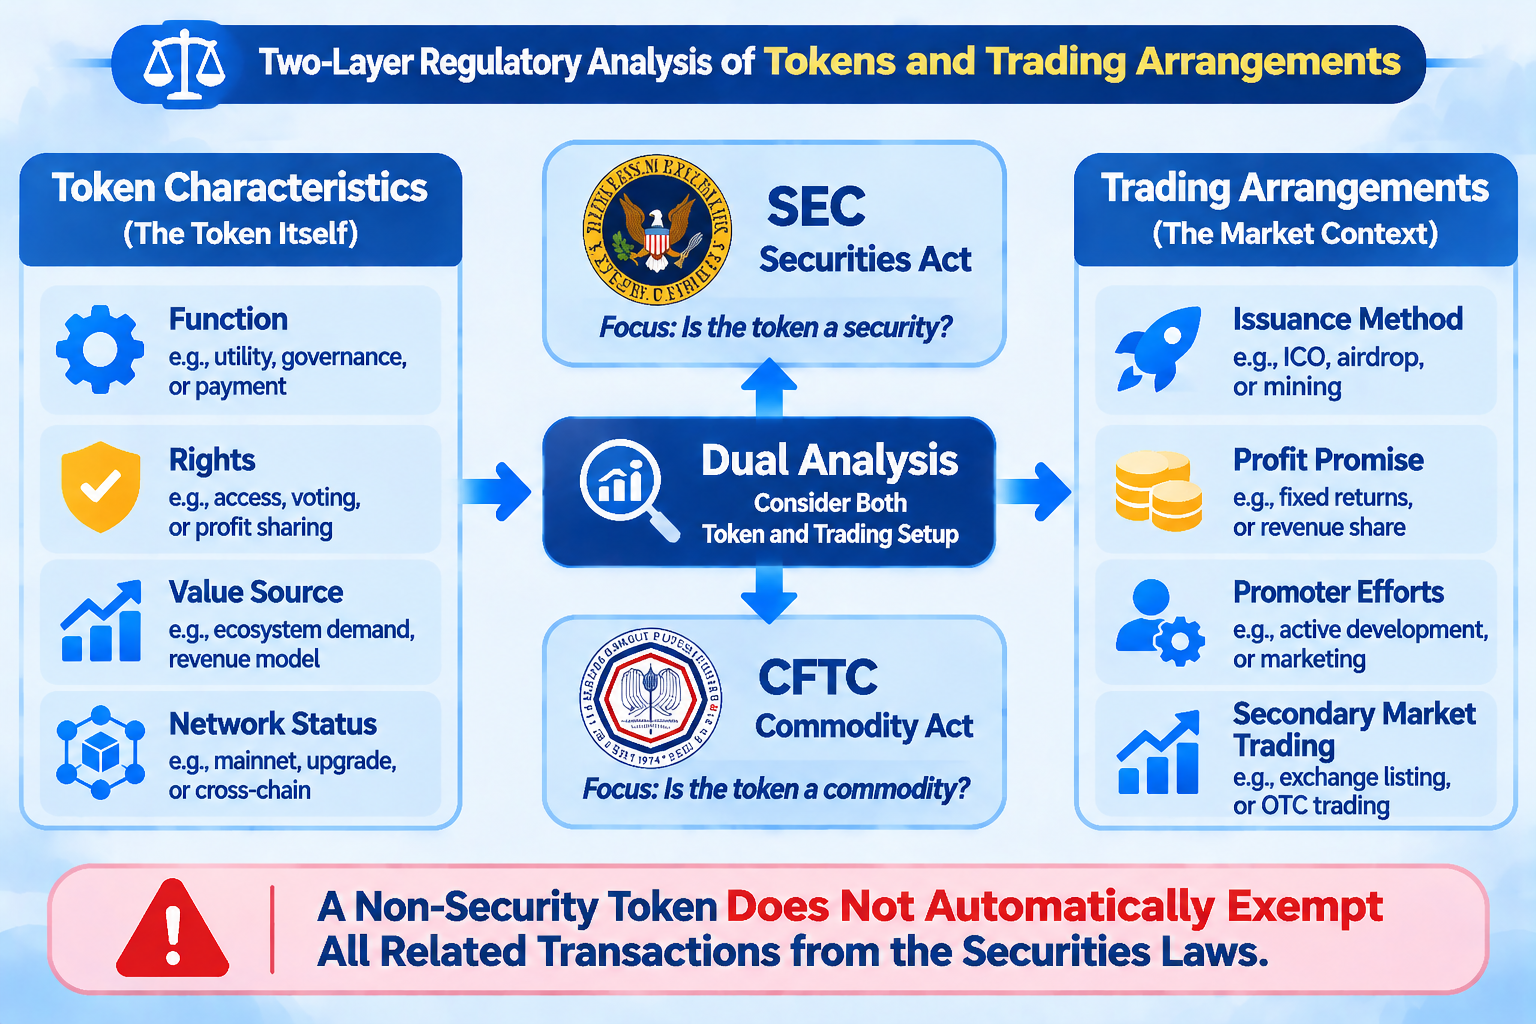
これまで、暗号資産規制に関する議論は、一見すると単純な問いに焦点が当てられることが多くありました。すなわち、特定のトークンは証券かという問いです。しかし実務上、分析は単にトークンを「証券」または「非証券」と分類するものではありません。トークンは技術的にはネットワークネイティブ資産であり、経済的には決済またはユーティリティ機能を持ちながら、特定の発行スキームを通じて購入者に利益への期待をもたらす場合があります。異なるレベルの特性が同時に存在し得るため、規制上の分析では、資産自体とその資産に関わる取引スキームを区別する必要があります。
SECの2026年解釈通達は、より体系的なアプローチを示しています。まず、暗号資産をその特性、用途、機能に基づいて分類し、次に、連邦証券法における証券の定義に該当するか、関連する発行および取引が投資契約に関わるかを検討します。この通達に記載された5つの分類は、デジタルコモディティ、デジタルコレクティブル、デジタルツール、ステーブルコイン、デジタル証券です。この分類は、すべての資産を単一のカテゴリーに単純かつ恒久的に割り当てられることを意味するものではありません。むしろ、資産の主要な経済的特性を理解するための共通の出発点を提供するものです。
このフレームワークは、プロジェクトチーム、投資家、取引プラットフォームにとって実務的な意義を持ちます。プロジェクトチームは、トークンの発行および機能設計が生じさせる可能性のある法的影響を理解する必要があります。投資家は、ネットワークユーティリティ資産、コレクティブル、または金融上の権利を伴うデジタル証券のいずれを購入しているかを区別する必要があります。取引プラットフォームは、資産の上場、開示、取引スキーム、リスク管理を評価する際に、異なる資産の特性を考慮する必要があります。分類の価値は、すべての複雑な問題を単純化することではなく、参加者が追加の検討を要する事項をより正確に特定できるようにすることにあります。
5種類の暗号資産は何を表すのか?
SECの通達は、暗号資産を5つの主要な種類に分類しています。この分類は、ブロックチェーンネットワーク、トークン標準、または時価総額に基づくものではありません。代わりに、資産の特性、用途、機能に焦点を当てています。これら5種類を理解するには、まず各種類がどのような問題に対応するのか、また保有者がトークンを保有または利用することで何を得られるのかを検討する必要があります。
デジタルコモディティは、一般に、すでに機能を有する暗号資産システムと密接に関連しています。その価値は主に、特定の当事者が重要な管理機能を継続的に果たすことによって生み出される利益への期待ではなく、システムのプログラムされた運用と市場の需要・供給に由来します。この通達では、BTC、ETH、SOL、XRPがこのカテゴリーの資産の例として挙げられています。デジタルコモディティは、ネットワーク内で取引手数料の支払い、ネットワークへの参加、またはその他のシステム機能の実行に使用される場合があります。ただし、持分、債務、または事業利益の分配に対する権利を自動的に付与するものではありません。
デジタルコレクティブルは、主に特定の文化的・デジタルコンテンツの価値を収集、表示、または表現するために使用されます。アート作品、音楽、動画、ゲーム内アイテム、カード、またはインターネット文化のシンボルが含まれる場合があります。NFTはデジタルコレクティブルの一般的な技術形態ですが、デジタルコレクティブルが必ずしもNFTであるわけではなく、すべてのNFTが同じ法的特性を持つわけでもありません。コレクティブルが持分に分割される場合、またはその設計および販売スキームが購入者に投資持分の一形態を付与する場合、証券特性に関わるかを判断するために追加の分析が必要となることがあります。
デジタルツールは、主に会員資格、チケット、ID認証情報、アクセス権、またはシステム内のその他のサービスといった実用的な機能を提供することを目的としています。投資収益を中心とする金融資産とは異なり、デジタルツールは一般にユースケースと機能の提供を重視します。分析では、保有者が実際に利用できるサービス、関連する権利が譲渡可能かどうか、および発行者が他のスキームを通じて購入者に利益への期待を生じさせているかを考慮する必要があります。
ステーブルコインは一般に、米ドルにペッグされたトークンのように、基準資産に対して安定した価値を維持するよう設計されています。ただし、「ステーブルコイン」というラベル自体が、資産の法的地位を決定するものではありません。準備資産の構成、償還メカニズム、発行者、利回りに関するスキーム、および資金の用途はいずれも、規制上の分析に影響する可能性があります。SECの通達では、決済型ステーブルコインと、異なる法的特性を持つ可能性があるその他のステーブルコインも区別されています。価格ペッグの仕組みが存在するだけでは、すべてのステーブルコインが同一の規制カテゴリーに属すると結論付けるには不十分です。
デジタル証券とは、暗号資産の形で記録または表象される証券です。原資産は、株式、債券、または証券の定義を満たすその他の金融商品である場合があり、ブロックチェーンは主に発行、移転、または所有記録の管理などの機能を担います。トークン化証券の保有者の権利は、従来の原証券の保有者の権利と異なる場合がある点に注意が必要です。たとえば、議決権、配当権、またはその他の経済的利益が同一ではない可能性があります。したがって、デジタル証券を分析するには、それが表す資産を特定するだけでは不十分です。保有者の権利を規律する具体的な法的文書およびスキームも確認する必要があります。
Howeyテストはトークンの証券特性の分析にどのように影響するのか?
米国証券法において、投資契約は、特定の取引スキームが証券に関わるかを判断するうえで重要な概念です。Howeyテストは、米国連邦最高裁判所の関連判決に由来します。これは、スキームに共通事業への資金投資が含まれるか、また購入者が他者の本質的な管理上または起業上の努力から得られる利益について合理的な期待を有しているかに焦点を当てます。これはブロックチェーンやトークン向けに特別に設計された技術的な分類表ではなく、具体的な取引の事実関係に基づいて投資契約が存在するかを判断するための法的分析手法です。
暗号資産については、分析の焦点はトークンの技術的構造だけでなく、購入者がなぜそれを購入するのか、発行者がどのように宣伝するのか、資金がどのように使われるのか、そしてプロジェクトチームがプロジェクトの成否に実質的な影響を与える管理上の責任を継続して担うかにも置かれることが多くあります。たとえば、プロジェクトがまだ主要な機能を実現しておらず、購入者が主にチームによる開発の完了、市場の形成、またはエコシステム成長の促進に依存している場合、関連する取引スキームが投資契約を構成するかを判断するために、さらなる確認が必要となる可能性があります。これに対し、ネットワークがすでに実用的な機能を持ち、トークンの価値が主にシステムの運用および需要・供給に由来し、購入者が特定の当事者に継続的な利益創出を依存していない場合、分析は異なる方向に進む可能性があります。
SECによる従来のデジタル資産投資契約の分析フレームワークでは、資金投資、共通事業、他者の努力への依存といった要素が詳細に検討されていました。しかし、このページは現在、明示的に撤回済みと記載されており、2026年の解釈通達に置き換えられています。したがって、過去のHowey分析を理解することは法的な論理を理解する助けになりますが、撤回されたフレームワークを、現在有効な独立した規制ガイドとして扱うべきではありません。より慎重なアプローチは、現行の解釈、関連する判例法、および具体的な発行・販売スキームに基づいて問題を分析することです。
同じトークンが異なる規制分析に関わる可能性がある理由
資産の特性は、発行、販売、取引の方法と常に完全に一致するとは限りません。もともとネットワーク参加を目的とした非証券型トークンであっても、特定の募集においてプロジェクトチームの資金調達上の約束、利益への期待、または継続的な管理義務と密接に結び付いている場合、投資契約に関わる可能性があります。言い換えれば、トークンをデジタルコモディティまたはデジタルツールに分類しても、それに関わるすべての取引が自動的に証券法の適用範囲外となるわけではありません。
逆に、トークンが初期発行段階で投資契約に関わっていたとしても、常に、またはあらゆる取引環境において同じ地位を維持するとは限りません。ネットワーク機能の発展、プロジェクトチームの重要な管理上の役割の縮小、トークンの用途の変化に伴い、関連取引の経済的実質は初期発行段階のものと異なる可能性があります。SECの2026年通達では、非証券型暗号資産がどのように投資契約の対象となり得るか、また関連する約束が履行された後や特定の条件が満たされなくなった後に投資契約関係がどのように変化し得るかについて、具体的に説明しています。
これは、規制上の分析において少なくとも3つの層を区別する必要があることを意味します。すなわち、トークン自体が何を表すか、トークンがどのように発行または販売されるか、そしてトークンが流通市場でどのように取引されるかです。これらの層は関連していますが、互いに代替することはできません。トークンのコード、ホワイトペーパーに記載された機能、または取引プラットフォームに表示される資産名のみを分析しても、取引スキームの法的地位を完全に判断するには不十分です。
SECとCFTCの規制上の境界をどのように理解すべきか?
SECの中核的な責任の一つは、連邦証券法の執行です。したがって、その分析は一般に、資産または取引スキームが証券募集、証券取引、または投資契約に関わるかに焦点を当てます。デジタル証券については、資産が証券の定義を満たすかの判断が基本的な論点です。その他の暗号資産についても、発行および販売の過程が証券法上の投資契約を生じさせるかを検討する必要があります。規制対象には、資産そのものだけでなく、発行、販売、仲介サービスなどの活動も含まれる場合があります。
CFTCは、商品取引所法に基づき、コモディティおよび関連するデリバティブ市場を管轄しています。暗号資産が証券ではないという事実は、その資産が金融規制の対象外であることを意味しません。コモディティとしての特性、デリバティブ取引、レバレッジ取引、またはCFTCの規制対象となるその他の活動に関わる場合があります。SECとCFTCが2026年に発表した解釈通達は、協調的な規制アプローチを反映しています。CFTCは、SECの解釈と整合する形で商品取引所法に基づく事項を運用すると表明し、特定の非証券型暗号資産が同法におけるコモディティの定義を満たす可能性があると指摘しました。
したがって、市場参加者は、SECとCFTCによる規制の関係を単純な二者択一として捉えるべきではありません。証券特性とコモディティ特性に関する法的分析は完全に同じ次元に存在するものではなく、具体的な活動によって異なる規制要件が生じる可能性があります。特に、デリバティブ、レバレッジ取引、トークン化証券、クロスボーダー取引の文脈では、資産自体の分類と取引活動に適用される規制上の境界を個別に特定する必要があります。
トークン分類フレームワークは取引プラットフォームと投資家にとって何を意味するのか?
取引プラットフォームにとって、トークン分類フレームワークは、より体系的な資産審査プロセスの構築に役立ちます。プラットフォームは資産を評価する際、技術的な安全性、流動性、市場需要だけでなく、トークンの発行者、実際の機能、保有者の権利、開示、および関連する取引スキームも考慮する必要があります。資産の種類によっては、異なるリスク開示、上場評価、継続的なモニタリング方法が求められる場合があります。特に、デジタル証券は、取引インターフェースまたはトークン名だけに基づいて、通常のネットワークユーティリティトークンと同様に扱うべきではありません。
投資家にとって、分類フレームワークはより体系的な調査手法を提供します。トークンを購入する前に、投資家はまず、それがネットワークアクセス、デジタルコンテンツ、決済機能、または金融上の持分のいずれを表すかを判断できます。次に、トークンの価値がネットワーク自体の運用に依存するのか、それとも発行者またはプロジェクトチームの継続的な努力に依存するのかを評価できます。最後に、保有者に償還、配当、議決、利益分配、またはその他の権利があるかを確認できます。この分析は、プロジェクトの宣伝で使用される「ガバナンストークン」、「ユーティリティトークン」、「エコシステムトークン」といったラベルのみに依存するよりも信頼性が高いものです。
Gateのような取引プラットフォームは、ユーザーに暗号資産市場における取引および情報へのアクセスを提供します。ただし、プラットフォーム上で資産を閲覧または取引できることは、その法的地位に関する規制上の判断を構成するものではありません。Gateで現物取引を行う場合や、その他のデジタル資産商品について学ぶ場合、ユーザーは資産説明、取引ルール、および自身に適用される法域の要件に基づいて、リスクを独自に評価する必要があります。従来の金融資産のトークン化に関わる商品については、原資産、トークン化の構造、保有者の権利、プラットフォーム上の取引スキームも区別する必要があります。トークン化取引を原証券の保有と同等に扱うべきではありません。
FAQ
SEC/CFTCのトークン分類フレームワークには、どのようなカテゴリーの暗号資産が含まれますか?
SECの2026年解釈通達では、暗号資産をデジタルコモディティ、デジタルコレクティブル、デジタルツール、ステーブルコイン、デジタル証券の5つのカテゴリーに分類しています。これらのカテゴリーは主に、資産の特性、用途、機能に基づいて分析されます。トークンの名称だけに基づき、すべてのトークンを恒久的にカテゴリーへ割り当てられることを意味するものではありません。
デジタルコモディティは完全に規制対象外ですか?
いいえ。デジタルコモディティ自体は一般に証券ではありませんが、関連取引は他の法律および規制の対象となる場合があります。たとえば、コモディティデリバティブ、レバレッジ取引、またはその他の規制対象活動に関わる取引は、依然としてCFTCの規制範囲に該当する可能性があります。
非証券型トークンは証券法に関わる可能性がありますか?
あります。トークン自体が証券ではないとしても、そのトークンに関わる発行または販売のスキームが投資契約に関わらないことを意味するわけではありません。分析では、資金投資、共通事業、利益への期待、他者の本質的な管理上の努力といった要素を引き続き考慮する必要があります。
Howeyテストはすべての暗号資産に適用されますか?
Howeyテストは、米国における投資契約を分析するための重要な法的基準ですが、すべてのトークンに直接ラベルを付けるために使用できるチェックリストではありません。投資契約が存在するかどうかは、具体的な取引スキームおよび関連する事実に基づいて判断する必要があります。
取引プラットフォームにトークンが上場していることは、規制当局がその分類を承認したことを意味しますか?
いいえ。取引プラットフォームによる取引の場の提供と、規制当局による法的分類の判断は別個の事項です。ユーザーは引き続き、資産の特性、発行スキーム、保有者の権利、および適用される法的要件を独自に理解する必要があります。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事

CardanoとEthereum:2大スマートコントラクトプラットフォームの本質的な違いを徹底解説
GateToken(GT)とは?背景、仕組み、エコシステムを徹底解説
Web3 vs Web4: インターネットは「所有権」から「知能」へ
秘密鍵とシードフレーズ:主な違い
Piコインの真実:次のビットコインになる可能性がありますか?