


株価収益率(PE)は、株式市場で最も一般的に用いられるバリュエーション指標の一つです。これは、投資家が企業の利益1単位当たりにいくら支払ってもよいと考えているかを示します。米国株式市場では、投資家はPEを用いて異なる企業のバリュエーションを比較し、株価が妥当かどうかを判断することがあります。ただし、PEが低い企業が必ずしも投資価値が高いとは限らず、PEが高い企業が必ずしも株価が割高であることを意味するわけでもありません。
この違いは、株式市場が資産をどのように価格付けするかに関係しています。株価には、企業がすでに生み出した利益だけでなく、将来の利益成長、事業リスク、資本コストに対する市場の期待も反映されます。例えば、成熟企業は利益が安定していても、成長余地が限定的であるために低いバリュエーションを受ける場合があります。一方、あるテクノロジー企業は現在のPEが高くても、投資家が利益の継続的な成長を期待しているため、市場からプレミアム評価を受ける場合があります。
したがって、PEを理解するには、利益成長とバリュエーションの関係をさらに分析する必要があります。この文脈で広く用いられるのがPEGレシオ(株価収益率成長率比)です。本記事では、PEとPEGの計算方法から始め、PEの各定義の違いを説明し、成長期待が株式バリュエーションに与える影響を検討するとともに、投資家が低バリュエーションの背後にある潜在的なリスクを特定する方法について解説します。
要点
-
株価収益率(PE)は、株価と1株当たり利益の関係を測る指標です。PEが低いからといって、必ずしも株価が割安とは限りません。利益の減少、事業リスク、または市場の成長期待の弱さを反映している可能性もあります。
-
静的PE、トレーリングPE(TTM PE)、予想PEは、異なる期間の利益データを使用します。それぞれ異なる分析場面に適しており、同じものとして扱うべきではありません。
-
PEGはPEと予想利益成長率を組み合わせ、成長率が異なる企業の比較に役立ちます。ただし、その結果は成長予測の正確性に大きく左右されます。
-
株式バリュエーションは、現在の利益だけでなく、将来の成長、利益の質、資本コスト、業界サイクル、市場のリスク選好にも左右されます。
-
低PE銘柄はバリュートラップである可能性がある一方、高PE銘柄は長期的な成長期待を背景にバリュエーションプレミアムを受ける場合があります。
-
PEとPEGは、フリーキャッシュフロー、貸借対照表、競争環境、企業の長期的な収益力と併せて使用する必要があります。
株価収益率(PE)とは?なぜ株式バリュエーションでは利益に注目する必要があるのか?
株価収益率は、株価と企業利益の関係を測る指標です。通常、1株当たり株価を1株当たり利益(EPS)で割って計算します。また、企業の時価総額を普通株主に帰属する純利益で割って計算することもできます。
例えば、上場企業の株価が$100で、過去12か月間のEPSが$5の場合、そのトレーリングPEは20倍です。これは、現在の株価に基づくと、投資家が企業の過去1年間の1株当たり利益$1ごとに実質的に$20を支払っていることを意味します。
PEの基本的な計算式は以下のとおりです。
PE = 1株当たり株価 ÷ 1株当たり利益(EPS)
PEの利点は、計算が容易であり、株価を企業利益と結び付けられる点です。単純に株価を比較するよりも、PEは投資家が異なる企業の相対的なバリュエーションを理解するのに役立ちます。例えば、2社のEPS水準が大きく異なる可能性があるため、株価$200の銘柄が株価$50の銘柄より必ずしも高いとは限りません。
ただし、PEは企業資産の質、キャッシュフローの状況、将来の利益成長を直接反映するものではありません。企業利益は、一時的な利益、会計上の調整、業界サイクルの影響を受ける場合もあります。したがって、PEは投資判断の唯一の根拠ではなく、株式バリュエーション分析の出発点として用いるのが適切です。
低PE銘柄が必ずしも割安ではないのはなぜか?
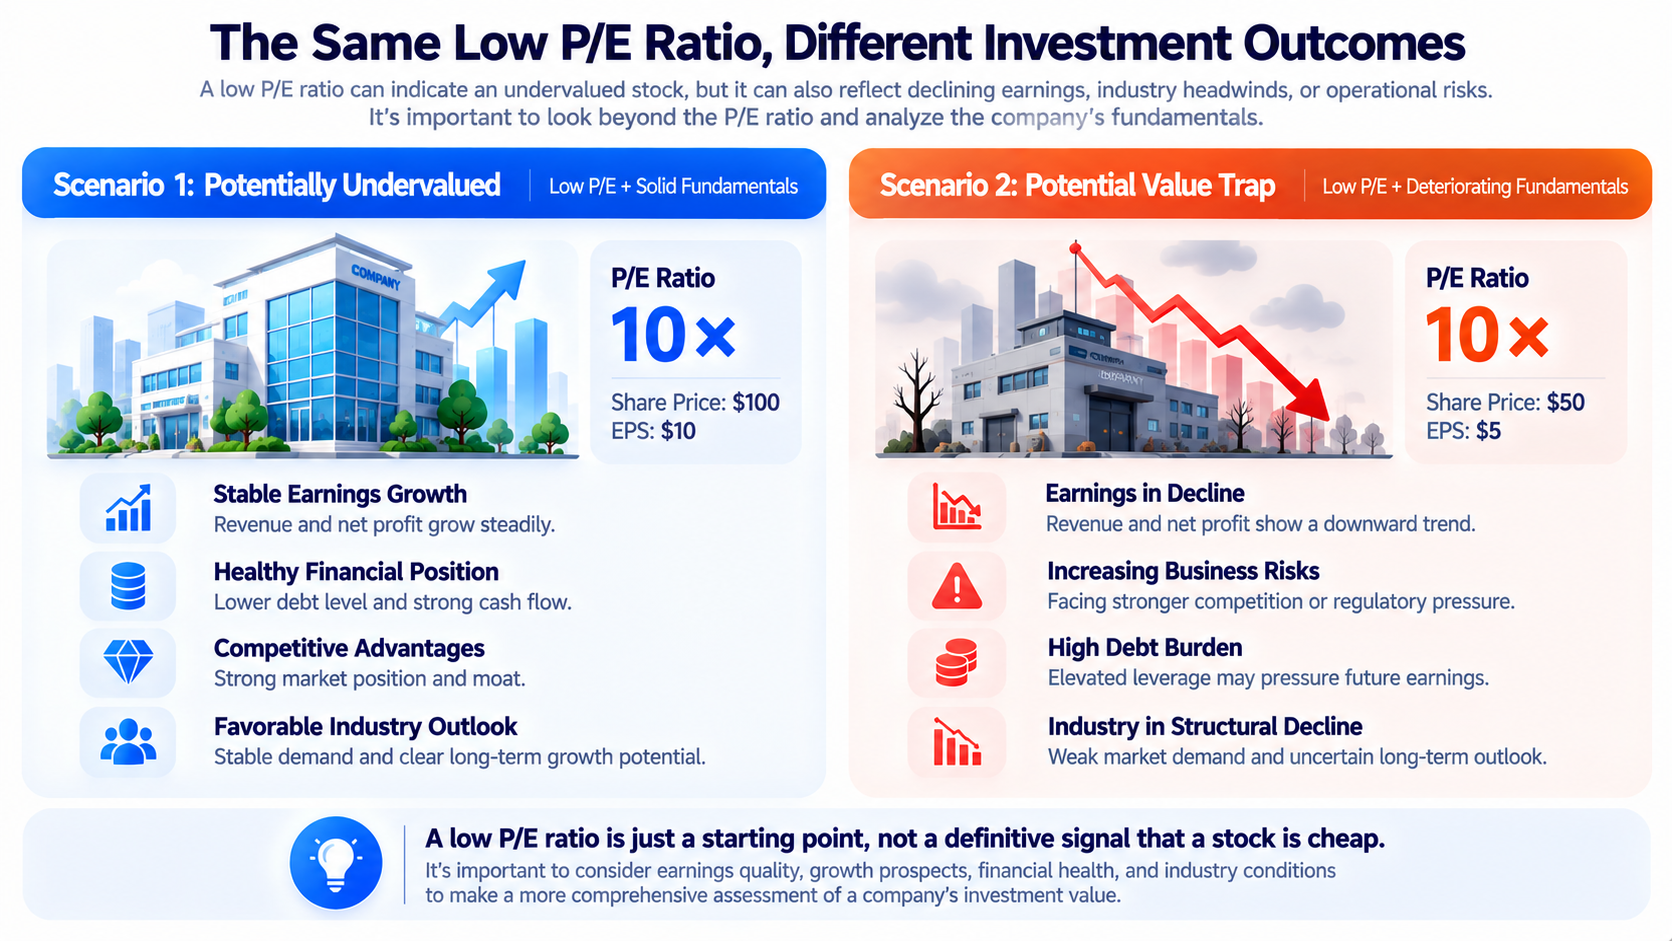
PEが低いことは通常、現在または過去の利益に対して株価が低いことを意味します。しかし、市場が低いバリュエーションを付与する理由はいくつかあります。
-
企業の将来利益が減少するリスクに直面している可能性があります。例えば、企業の現在のEPSが$10、株価が$100の場合、PEは10倍です。翌年に株価が変わらずEPSが$5まで低下すると、予想PEは20倍に上昇します。当初は低く見えたバリュエーションが、単に利益減少リスクを市場が先回りして織り込んだ結果である可能性があります。
-
企業が業界サイクルのピークにある可能性があります。景気循環型企業は、需要が強いときには通常より高い利益を生み出し、PEが低く見えることがあります。しかし、製品価格の下落、在庫の増加、市場需要の弱まりが生じると、利益は急速に減少する可能性があります。
-
低PEは、高い負債、市場シェアの低下、技術代替、規制変更などの問題を反映している場合もあります。これらのリスクは将来利益の安定性に影響を与え、投資家がより高いバリュエーション倍率を付与することをためらう要因になります。
したがって、低PE銘柄が割安かどうかを判断するには、現在のバリュエーションを見るだけでは不十分です。投資家は、企業利益が持続可能かどうか、そして市場がその企業に低い価格を付けている理由も分析する必要があります。
静的PE、トレーリングPE、予想PEの違いとは?
株式分析において、PEは単一の指標ではありません。利益データが対象とする期間に応じて、PEは一般的に静的PE、トレーリングPE、予想PEに分類されます。
| 種類 | 計算の基礎 | 主な用途 | 制約 |
|---|---|---|---|
| 静的PE | 直近の完全な会計年度のEPS | 過去の年間バリュエーションの評価 | データが古くなっている可能性がある |
| トレーリングPE(TTM) | 直近連続12か月間のEPS | より最近の実績利益を反映 | 依然として過去データに基づく |
| 予想PE | 今後12か月間または次年度の予想EPS | 将来の利益期待を測定 | アナリスト予測に依存する |
静的PEは、直近の完全な会計年度における企業の利益と株価の関係を把握するのに役立ちます。しかし、直近数か月間に企業の事業状況が大きく変化している場合、静的PEではその変化を適時に反映できない可能性があります。
トレーリングPEは、直近4四半期の実績利益を使用します。決算期の違いによるタイムラグを抑えられるため、米国株分析で一般的に用いられます。ただし、トレーリングPEも過去の利益に基づくものであり、将来の利益が同じ水準を維持することを保証するものではありません。
予想PEは、将来利益の予測を使用します。市場が企業利益の大幅な成長を期待している場合、予想PEはトレーリングPEより低くなる可能性があります。例えば、企業の現在の株価が$120、過去12か月間のEPSが$4、今後12か月間の予想EPSが$6の場合、トレーリングPEは30倍、予想PEは20倍です。
予想PEの計算には、データプラットフォームごとに異なる定義が用いられる場合がある点に注意が必要です。次会計年度の予想EPSを使用するものもあれば、今後12か月間の予想EPSを使用するものもあります。したがって、投資家は株式バリュエーションを比較する際、可能な限り一貫したデータ定義を使用すべきです。
PEGとは?利益成長をどのように株式バリュエーションへ組み込むのか?
PEGはPEと企業の利益成長率を組み合わせた指標であり、主に成長率が異なる企業の相対的なバリュエーションを分析するために使用されます。
従来のPEは株価と利益の関係に焦点を当てますが、PEGは企業の将来の予想利益成長率も考慮します。例えば、2社のPEがともに30倍であっても、一方は年間10%の利益成長、もう一方は年間30%の利益成長が予想される場合があります。その他の条件が同様であれば、後者のより高い成長期待により、現在のバリュエーションはより正当化しやすくなる可能性があります。
一般的なPEGの計算式は以下のとおりです。
PEG = PE ÷ 年間予想EPS成長率(パーセント表示の数値)
例えば、ある企業のPEが30倍、年間予想EPS成長率が20%の場合、PEGは1.5です。計算では0.20ではなく20を使用します。従来のバリュエーション分析では、PEGが1未満の場合、企業の成長率に対して比較的低いバリュエーションと見なされることがあります。一方、PEGが1を上回る場合、投資家が成長に対してより高い価格を支払っていることを示す可能性があります。ただし、この解釈はあらゆる状況に適用できる投資ルールではありません。
PEGの主な問題は、成長率が予測に基づいていることです。アナリストによって、翌年、3年後、または5年後の成長期待を使用する場合があり、計算結果が異なることがあります。企業の実際の成長が期待を下回れば、当初は低く見えたPEGが急速に上昇する可能性があります。
また、PEGは一般に、利益がプラスで成長が比較的予測可能な企業により適しています。赤字企業、利益変動の大きい景気循環型企業、または成長率がゼロに近い企業では、PEGの解釈価値が限定的となる場合があります。
PEとPEGはどのように計算されるのか?例を通じてバリュエーションの違いを理解する
PEとPEGの違いを理解するため、3つの上場企業が異なる成長段階にあると仮定します。
| 指標 | 企業A | 企業B | 企業C |
|---|---|---|---|
| 株価 | $100 | $150 | $80 |
| 1株当たり利益(EPS) | $10 | $5 | $4 |
| PE | 10倍 | 30倍 | 20倍 |
| 年間予想EPS成長率 | 5% | 30% | 10% |
| PEG | 2 | 1 | 2 |
上記の数値は仮定であり、バリュエーションの計算方法を説明するためだけに示しています。実在する上場企業を表すものではありません。PEに基づくと、企業AはPEが最も低く、最も低いバリュエーションに見えます。しかし、成長期待を考慮すると、企業Aの利益成長率は5%にとどまり、PEGは2.0となります。企業BのPEは30倍ですが、予想利益成長率は30%であり、PEGは1.0になります。
これは、PEが高いことがより高い成長期待と関連する可能性がある一方、PEが低いことが必ずしもより魅力的なバリュエーションを示すわけではないことを示しています。企業Bの実際の利益成長率が当初予想された30%ではなく10%にとどまった場合、同じPEを前提とすると、PEGは1.0から3.0に上昇します。つまり、PEGは利益成長期待に非常に敏感です。
したがって、PEとPEGの比較は、単に最も低い数値の銘柄を選ぶのではなく、合理的な利益予測と類似したリスク条件に基づいて行うべきです。
PEとPEGを異なる業界間で直接比較できないのはなぜか?
業界ごとに、ビジネスモデル、資本要件、利益の安定性、成長可能性が異なります。そのため、妥当なPEおよびPEGの範囲も大きく異なる可能性があります。例えば、公益事業会社は一般的に事業需要が比較的安定していますが、成長率はより緩やかな場合があります。投資家は、キャッシュフローの安定性、負債水準、配当支払能力により注目する可能性があります。
テクノロジー企業は、ソフトウェア、クラウドコンピューティング、デジタルプラットフォームを通じて高成長を達成する場合があります。しかし、そのバリュエーションは、将来の市場規模、技術競争、成長に対する期待の変化にもより敏感です。景気循環型産業はさらに複雑です。自動車メーカー、鉄鋼メーカー、エネルギー企業、一部の半導体企業の利益は、業界の需給変化によって大きく変動する可能性があります。サイクルのピークでは、企業は高い利益と低いPEを示すことがあります。サイクルの底では、利益が減少し、逆にPEが上昇することがあります。
これは、景気循環型企業の低PEが利益のピーク付近で生じることがある一方、より高いPEが利益の底付近で生じる可能性があることを意味します。銀行などの金融企業については、投資家は自己資本利益率(ROE)、株価純資産倍率(PB)、資産の質、自己資本の十分性などの指標も考慮する必要があります。不動産投資信託(REIT)については、FFOやAFFOなどの指標が一般的により適しています。
したがって、PEとPEGを比較する際は、業界をまたいで直接比較するよりも、ビジネスモデル、業界サイクル、利益構造が類似した企業を優先して比較する方が一般的に有用です。
成長期待は株価とバリュエーション倍率にどのような影響を与えるのか?
株価には、実現済みの事業成果だけでなく、企業の将来の利益およびキャッシュフローに対する市場の期待が反映されます。投資家が、企業が収益を継続的に拡大し、利益率を改善し、より多くのフリーキャッシュフローを生み出すと期待する場合、現在の利益に対してより高い価格を支払う可能性があり、その結果PEが上昇します。
例えば、人工知能、クラウドコンピューティング、半導体などの業界に属する一部の企業は、市場が将来の需要拡大を期待するため、高いバリュエーションを受ける場合があります。しかし、実際の成長が期待に届かなければ、企業が利益を成長させ続けていても、株価が下落する可能性があります。
これは、株価が利益の変化だけでなく、バリュエーション倍率の変化にも影響されるためです。株価は、1株当たり利益と、市場が付与してもよいと考えるPE倍率という2つの要因が組み合わさった結果と理解できます。
ある企業の現在のEPSが$5、PEが30倍であり、株価が$150になると仮定します。翌年にEPSが$6へ成長しても、市場がPEを30倍から20倍へ引き下げた場合、対応する株価は$120となります。この例では、企業利益は20%成長したものの、バリュエーション倍率が低下したため、株価は20%下落しました。
これは、株式投資において、企業が成長できるかどうかだけでなく、現在の価格に過度に高い成長期待がすでに織り込まれていないかを評価する必要があることを示しています。また、金利の変化もバリュエーションに影響を与える可能性があります。市場がより高い収益率を要求する場合、将来の利益およびキャッシュフローの現在価値が低下し、成長企業のバリュエーション倍率に圧力がかかる可能性があります。
したがって、成長期待を理解する鍵は、企業の実際の事業成長と、市場がすでに株価に織り込んでいる成長期待を区別することです。
バリュートラップとは?投資家は低PE銘柄の潜在的リスクをどのように見極められるか?
バリュートラップとは、バリュエーションが低く見えるものの、企業のファンダメンタルズが継続的に悪化している、または利益の質が不十分であるため、実際には割安ではない銘柄を指します。
低PE銘柄がバリュートラップとなる理由の一つは、現在の利益が持続可能ではないことです。例えば、企業が資産売却によって一時的な利益を計上し、当期純利益を大幅に増加させることでPEを低下させる場合があります。しかし、主力事業が改善していなければ、将来の利益は再び減少する可能性があります。
もう一つの可能性は、業界構造の変化です。企業はかつて安定した市場シェアを有していたとしても、技術代替、消費者需要の変化、新規競合の参入により、長期的な収益力が徐々に弱まる可能性があります。現在のPEが低くても、それは将来の事業リスクに対する市場の評価を反映している場合があります。
レバレッジの高い企業も低いバリュエーションとなる可能性があります。資金調達コストが上昇したり、営業キャッシュフローが低下したりすると、債務返済圧力が企業の投資能力や株主へのリターン創出能力を制約する可能性があります。
バリュートラップを特定する際、投資家は次の点に注目できます。
-
企業の売上高とEPSは過去数年間にわたり安定しているか、それとも一時的な利益に依存しているか?
-
営業キャッシュフローは、企業が報告する利益を裏付けているか?
-
企業は市場シェアまたは収益性の継続的な低下に直面しているか?
-
負債水準および支払利息は財務安定性に影響を与えているか?
-
現在の低PEは、主に業界サイクルのピークにおける異常に高い利益の結果か?
低バリュエーションが必ずしもバリュートラップを示すわけではない点に注意が必要です。一部の企業は、短期的な市場心理、業界調整、一時的な事業上の困難により、低いバリュエーションを受ける場合があります。重要なのは、短期的な圧力と長期的な競争力の低下を区別することです。
投資家はPE、PEG、キャッシュフロー、業界サイクルを用いてどのように株式を評価できるか?
PEとPEGは投資家が初期的なバリュエーション評価を行うのに役立ちますが、より包括的な分析には、利益の質、キャッシュフロー、財務構造、業界環境を考慮する必要があります。
-
PEは、市場が現在または将来の利益に付与するバリュエーション倍率を把握し、企業の過去のレンジや同業他社と比較するために使用できます。PEが著しく低い場合、投資家はその背景にある事業上の理由をさらに分析すべきです。
-
PEGは成長期待を比較に組み込むために使用できますが、投資家は予想成長率の対象期間と妥当性を検証する必要があります。利益変動が大きい企業については、異なる成長シナリオの下でバリュエーションがどのように変化するかも検討すべきです。
-
投資家は営業キャッシュフローとフリーキャッシュフローを確認できます。企業の純利益が継続的に増加しているにもかかわらず、営業キャッシュフローが長期的に改善しない場合、その利益の質にはさらなる分析が必要となる可能性があります。資本集約型企業では、既存事業を維持するために必要な設備投資も考慮する必要があります。
-
投資家は、負債水準、現金準備、資金調達コスト、潜在的な株式希薄化リスクを含む貸借対照表を分析すべきです。これらの要因は、企業の将来利益および株主資本に影響を与える可能性があります。
最後に、投資家は現在の利益に代表性があるかを判断するため、業界サイクルを考慮すべきです。景気循環型企業については、単一の四半期または年度のPEだけに依存するのではなく、複数年にわたる平均利益、業界の需給変化、設備稼働率を考慮する方が適切な場合があります。
| 分析の観点 | 主な指標 | 中心となる問い |
|---|---|---|
| 現在のバリュエーション | PE、予想PE | 市場は利益に対していくら支払っているか? |
| 利益成長 | PEG、EPS成長率 | バリュエーションは成長期待に見合っているか? |
| 利益の質 | 営業キャッシュフロー、利益率 | 報告利益は現金へ転換できるか? |
| 資本効率 | ROE、ROIC | 企業は投下資本を効果的に活用できるか? |
| 財務リスク | 負債比率、インタレスト・カバレッジ・レシオ | 企業は資金調達および債務返済の圧力に耐えられるか? |
| 業界環境 | 需給サイクル、競争環境 | 現在の利益は持続可能か? |
投資家にとって、バリュエーション分析の目的は、最も低いPEまたはPEGの銘柄を見つけることではありません。現在の価格に示唆される利益成長とリスクへの期待を理解し、それらの期待が合理的かどうかを判断することです。
まとめ
PEは重要な株式バリュエーションツールですが、PEが低いからといって銘柄が必ずしも割安であるとは限りません。将来利益の減少、業界サイクルの変化、財務リスク、限定的な成長可能性は、いずれも市場がより低いバリュエーションを付与する要因となり得ます。
PEGは分析に利益成長を加え、PEに対する追加的な視点を提供します。成長率が異なる企業でバリュエーション倍率が異なる理由を説明するのに役立ちます。ただし、PEGは予測データに大きく依存しており、単独で株価が割安または割高であることを証明するものではありません。
実務上、投資家はPE、PEG、フリーキャッシュフロー、貸借対照表、業界の競争環境を組み合わせて、企業利益が持続可能かどうか、現在の株価が将来の成長とリスクを合理的に反映しているかどうかを評価する必要があります。株式が割安かどうかは、最終的にはバリュエーション倍率の水準だけではなく、その価格と企業の長期的価値の関係によって決まります。
FAQ
PEが低いことは常に株式を購入する理由になるか?
必ずしもそうではありません。低PEは銘柄のバリュエーションが低いことを示す場合がありますが、企業利益が減少している、業界見通しが不利である、または事業リスクが高いことを意味する場合もあります。投資家は利益の質と将来の成長を併せて分析する必要があります。
PEが10倍と30倍では、どちらが割安か?
その他の条件が完全に同じであれば、PEが10倍であることは、投資家が利益1単位当たりに支払う金額がより少ないことを意味します。しかし実際には、企業ごとに成長率、財務リスク、ビジネスモデルが異なる可能性があります。したがって、PEだけに基づいて投資価値を判断することはできません。
PEGが1未満であれば、株価は割安であることを意味するか?
必ずしもそうではありません。PEGが1未満であることは、特定の成長仮定の下で、成長率と比較してPEが相対的に低いことを意味するにすぎません。利益成長予測が過度に楽観的であれば、PEGは株式の実際のバリュエーションを正確に反映しない可能性があります。
赤字企業について、投資家はPEとPEGをどのように評価すべきか?
企業の純利益がマイナスの場合、従来のPEは一般に説明力が限定的であり、PEGも効果的に使用することが困難です。企業によっては、投資家は株価売上高倍率(PS)、キャッシュフロー、ユニットエコノミクス、将来の収益力などの指標を検討できます。ただし、これらの指標にも限界があります。
一部の高PE銘柄が依然として投資家の注目を集めるのはなぜか?
市場が、これらの企業が高い利益成長を実現する、競争優位を維持する、または将来より多くのフリーキャッシュフローを生み出すと期待している可能性があります。ただし、高PEは株価がすでに高い期待を織り込んでいる可能性も意味します。実際の成長が期待を下回る場合、株価はバリュエーション調整に直面する可能性があります。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容
要点
株価収益率(PE)とは?なぜ株式バリュエーションでは利益に注目する必要があるのか?
低PE銘柄が必ずしも割安ではないのはなぜか?
静的PE、トレーリングPE、予想PEの違いとは?
PEGとは?利益成長をどのように株式バリュエーションへ組み込むのか?
PEとPEGはどのように計算されるのか?例を通じてバリュエーションの違いを理解する
PEとPEGを異なる業界間で直接比較できないのはなぜか?
成長期待は株価とバリュエーション倍率にどのような影響を与えるのか?
バリュートラップとは?投資家は低PE銘柄の潜在的リスクをどのように見極められるか?
投資家はPE、PEG、キャッシュフロー、業界サイクルを用いてどのように株式を評価できるか?
まとめ
FAQ
現物金、1オンス当たり3,950ドルを割り込み、日中1.77%下落
中国とベトナム、10月27日~29日に昆明で国境地帯の無線通信周波数調整に関する協議を終了
HKMA、11月2〜3日の香港フィンテック・ウィークに参加し、AIとデジタル資産について議論する
ビットコイン、44週間にわたり下回っていた50週移動平均を回復、ベアマーケットは6月30日に58,525ドルで終了
イスラエル、280万ドル相当の窃盗事件でNomadブリッジを悪用した疑いの人物を米国に引き渡し


関連記事

PharosはRWAをどのようにオンチェーン化するのか、RealFiインフラのロジックを詳細にご紹介します
Pharosトケノミクス分析:長期インセンティブ、スカーシティモデル、RealFiインフラの価値ロジック
Centrifugeの使用例にはどのようなものがありますか?RWAsはどのようにしてオンチェーンの金融マーケットプレイスにアクセスしますか?

PAXGはどのように機能するのか?物理的ゴールドのトークン化メカニズムを徹底解説
GoldFingerはどのように機能するのでしょうか。ゴールド資産のトークン化、準備金証明、そしてオンチェーンでの流通について詳しくご紹介します。
