ローンチパッド
CandyDrop
キャンディーを集めてAirDropを獲得
Launchpool
クイックステーキング
潜在的な新しいトークンを獲得しよう
HODLer Airdrop
GTを保有して、大量のAirDropを無料で入手
Pre-IPOs
世界中の株式IPOにフルアクセス
Alphaポイント
オンチェーン資産を取引してAirdropを獲得
先物ポイント
先物ポイントを獲得し、Airdrop報酬を受け取りましょう。


プロモーション
AI

すでにPayFiとは何かをご存じの読者からは、より鋭い質問が寄せられます。流動性提供者に示される利回りを生み出す事業レイヤーはどこなのか、排出量の多いDeFi APRとどのように異なるのか、そしてキャッシュフローの仕組みがいつ崩れるのか、という質問です。既存のGate Learn解説記事では、定義、Solanaのスタックに関する説明、プロジェクト紹介をすでに取り上げています。残された課題は、キャンペーンAPRを持続性の証拠とみなさずに、決済ファイナンス手数料がどのように分配可能な利回りへ変わるのかを説明することです。
PayFiの議論におけるリアルイールドは、主な原資としてガバナンストークンのインフレではなく、決済またはファイナンス活動から得られる手数料を重視します。
一般的な構造は次のとおりです:ステーブルコインの流動性 → コンプライアンス対応モジュール内で決済機関に提供される短期ファイナンス → 借り手が手数料を支払う → 手数料が流動性側へ還元される。
一部のプロトコルでは、ポジションをコンポーザブルな利回り付きレシートまたはストラテジートークンで表します。これらはレンディング市場やスワップ市場をまたいで移動できますが、レシートは無リスクの請求権ではありません。
評価では、決済量、期間、信用履歴、コンプライアンス上の境界に加え、スマートコントラクトリスクとカウンターパーティーリスクを考慮する必要があります。
暗号資産の分野では、「リアルイールド」という言葉は、2つの収益源を区別するために使われることが多いです。1つは排出主導のインセンティブ、もう1つは取引手数料、利息、ファイナンス手数料など、観測可能な事業手数料です。PayFiのナラティブでは、後者を決済に当てはめます。資本は、クロスボーダー決済、貿易金融、またはプレファンディングにおける短期的な流動性不足を補います。借り手は利用可能な資金へ迅速にアクセスするために対価を支払い、その手数料が流動性提供者の収益になります。
CoinMarketCap AcademyによるPayFiの定義では、PayFiをpayment financeまたはpayment financingの略称と説明しています。PayFiは、Lily Liu氏によって2024年に広められた用語であり、DeFi、TradFi、リアルワールドアセットの橋渡しとして一般的に位置付けられています。この定義では、PayFiがステーブルコインとブロックチェーンによってグローバル決済を高速化し、資本効率を高めることを目指している点を強調しています。また、ステーブルコインによって、従来の銀行営業時間外でも24時間365日の資金移動を可能にします。従来の決済システムは非常に大きな名目価値を移動させていますが、依然として旧式のプロセス、複数の仲介業者、プレファンディング口座に滞留する未稼働残高に依存しています。その結果、決済の遅延とコスト上昇が生じています。この説明の中心にあるのが、貨幣の時間価値(TVM)です。決済やプレファンディングの遅延によって拘束された資本は、同じタイミングで他の用途に再利用できません。一方、PayFiはスマートコントラクトによるリアルタイム決済とプログラム可能な決済を目指します。
ナラティブ上の「リアルイールド」には、ポイント、倍率、キャンペーンによる上乗せが含まれる場合もあります。有用な検証方法は、キャンペーンAPRが単独で高く見えるかどうかではなく、決済またはファイナンス活動が続く間、手数料が発生し続けるかどうかを確認することです。排出が停止して表示利率が急落する場合、その商品は決済ファイナンスのキャッシュフローというより、インセンティブファーミングに近いものでした。
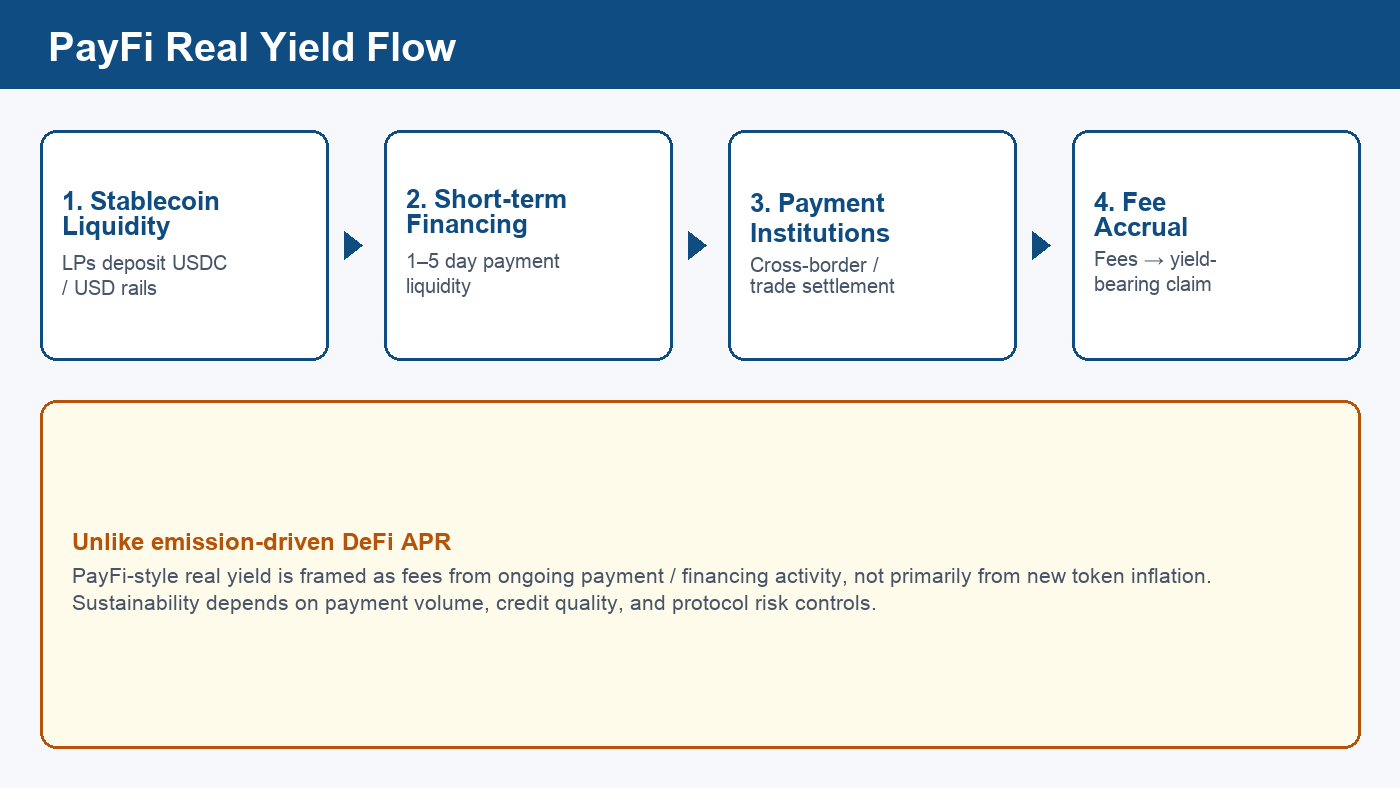
図1。PayFi型リアルイールドの簡略化した流れ:ステーブルコインの流動性、短期の決済ファイナンス、機関投資家による借入、手数料の発生。
決済ファイナンスは、投機的な暗号資産を取引するものではありません。決済企業や決済プロセッサーが利用する決済レール内の流動性不足を対象とします。クロスボーダー決済は典型的な例です。ある機関は、決済が完了する前に、特定の決済回廊で現地通貨を利用できる状態にしておく必要があります。そのため、プレファンディング口座に資本を滞留させる必要が生じます。従来の運用では、運転資本をノストロ口座やプレファンディング口座に置くことが多くあります。複数日にわたる決済(T+N)では、同じ米ドルを他の在庫、ヘッジ、顧客への支払いに同時に充てられないため、拘束された資本のコストが上昇します。PayFiの設計では、複数の中継を経由するコルレス銀行レールと比べて、仲介レイヤーと決済上の摩擦を削減することを目指します。ただし、実際の手数料水準は、決済回廊、通貨ペア、コンプライアンス対応コストによって異なります。
PayFi指向の設計では、短期の資金需要に対応するため、オンチェーンのステーブルコイン流動性を利用します。これは、多くの場合、日単位の期間で議論されます。決済機関は必要なときに資金を借り入れ、決済後に返済し、資金を利用した期間に応じて手数料を支払います。これらのレールはプログラム可能な決済を可能にするため、フリーランサーやギグワーカーへのリアルタイムの支払い、または早期に資金を必要とする従業員への給与前払いにも対応できます。経済的な仕組みの中心にあるのは、レバレッジを利用した取引見通しへの対価ではなく、資金の迅速な利用と可用性への対価です。継続的な決済フローは、実際の経済活動に基づいて手数料収入を生み出し続ける可能性があります。また、将来発生する支払いやカード債権が、決済タイミングに連動するクレジットラインを支える場合もあります。これは、CoinGecko LearnのPayFi解説で強調されている、同じTVMの考え方です。
| 段階 | 役割 | 利回りとの関係 |
|---|---|---|
| ステーブルコインの流動性供給 | 利用可能なオンチェーンのドル類似残高を提供 | 供給者は手数料の一部と引き換えに、資金利用リスクとプロトコルリスクを負担します |
| 短期ファイナンス | プレファンディングと決済期間の資金不足を補填 | 借り手がファイナンス手数料を支払います |
| 決済の実行と完了 | クロスボーダー決済またはマーチャントへの資金提供を完了 | クロスボーダー決済ファイナンスは、実行された決済フローをファイナンス需要と手数料プールに結び付けます |
| リスクおよびコンプライアンスモジュール | 適格性、上限、開示 | デフォルト率と手数料の持続性に影響します |
いずれかの段階が機能しなくなると、決済量の急減、信用イベント、コンプライアンス上の中断によって、手数料プールは弱まります。そのため、PayFiの利回り分析は、純粋なDEX手数料の分配というより、短期クレジットと決済インフラに近いものです。TradFi、DeFi、PayFiを横断した決済の比較を見ると、遅延とプレファンディングがどこに存在するのかを把握できます。
流動性提供者は通常、決済ファイナンスプールまたはストラテジーモジュールにステーブルコインを入金し、手数料フローに対する請求権を受け取ります。一部のネットワークでは、その請求権を、移転可能で再担保化できる利回り付きレシートとしてトークン化します。これにより、そのポジションをDEXやレンディング市場で利用できます。レシートは会計とコンポーザビリティのためのツールです。請求権を移転可能にしますが、それ自体が基礎となる借り手の信用力を高めるわけではありません。
Huma Financeは、頻繁に引用される公開事例です。資料では、ブロックチェーンとステーブルコインを利用したグローバルな決済ファイナンス向けのPayFiネットワークとして位置付けられています。また、機関投資家向けの更新情報では、決済ファイナンス規模の拡大や、利回り付きポジションのレンディング市場への展開についても説明されています(Huma on institutions and PayFiを参照)。ただし、ここでは仕組みの一例としてのみ扱ってください。決済フローに裏付けられた手数料は、市場サイクルを通じて排出主導の暗号資産利回りとは異なる動きをする可能性がありますが、保証されているわけではありません。利率、ロックアップ、ポイント倍率、コンポーザビリティは、商品バージョンによって変わります。過去のAPRは、将来の収益を約束するものではありません。
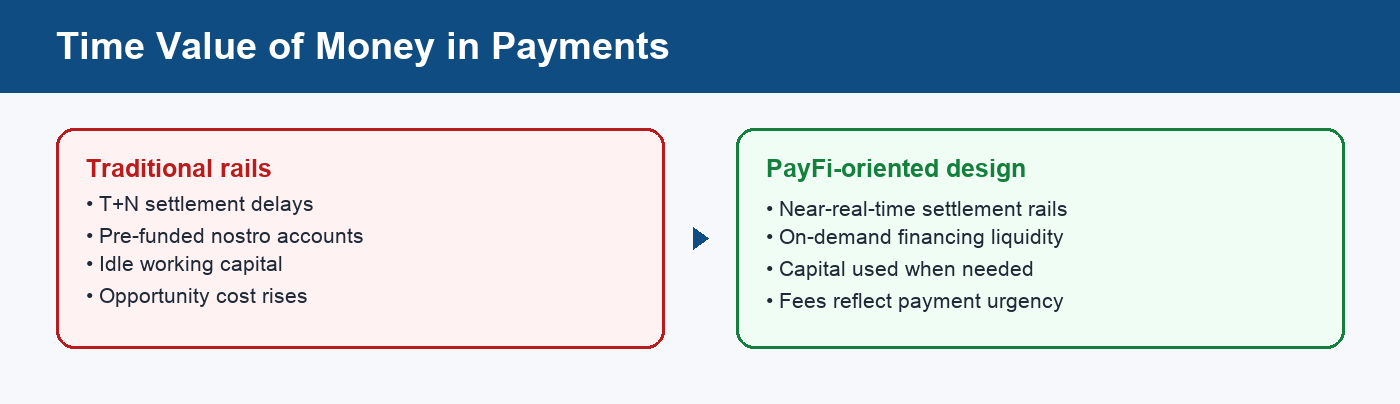
図2。TVMの観点から見た、遊休プレファンディングとオンデマンド決済ファイナンスの概念的な対比。
利回り付きレシートを担保として再利用したり、ループ型ストラテジーで利用したりすると、レシートがオンチェーンのレンディング市場や流動性プールで再利用される場合を含め、清算、オラクル、レバレッジのリスクが加わります。コンポーザビリティによってリスクは複数の市場へ移動しますが、信用リスク、ステーブルコインリスク、スマートコントラクトへのエクスポージャーが消えるわけではありません。ループ型ストラテジーを評価する際は、決済ファイナンスから得られる手数料APYと、借入資金が返済可能な状態にあることに依存するブースト後APYを分けて考える必要があります。
一般的なステーブルコイン利回りストラテジーでは、レンディング市場、ベーシス取引、国債などを裏付けとする商品、または複合的なインセンティブプログラムから収益を得る場合があります。一方、PayFiの決済ファイナンスは、決済機関が現実世界の決済フローを完了またはプレファンディングするために短期流動性を必要とし、その需要が借り手側から生じることを前提とするため、多くの金融商品よりも対象が限定されています。
リアルイールドは、インフレ後の購買力という観点で議論されることもあります。しかしPayFiでは通常、トークンの排出ではなく、手数料に基づく収益を意味します。
この違いは、ストレスシナリオで重要になります。一般的なDeFiマネーマーケットは、暗号資産のレバレッジ需要が低下すると冷え込む可能性があります。一方、PayFiの手数料プールは、暗号資産の取引量が高水準でも、クロスボーダー決済回廊の動きが鈍化したり、提携先のライセンスが変更されたり、審査基準が厳格化したりすると縮小する可能性があります。逆に、決済が活発な月には、投機的なレバレッジが同時に増加しなくても、ファイナンス需要が支えられる場合があります。相関構造が異なるため、トークン価格だけを確認するリスクダッシュボードでは、PayFiの重要な変数を見落とします。
これらの設計において、ステーブルコインは共通の決済単位であり続けています。そのため、PayFiのAPR表を比較する前に、ステーブルコインの発行体、償還可能性、チェーン展開に関するリスクを理解しておく必要があります。
決済フローに連動する手数料収入には、通常、複数の前提条件が同時に必要です。
決済またはファイナンス需要が継続していること。 クロスボーダー決済、マーチャント決済、貿易決済の活動が縮小すると、それに伴って手数料プールも縮小します。
利用可能なステーブルコイン決済レールがあること。 流動性がドル連動型ステーブルコインに基づく場合、発行体の方針、銀行へのアクセス、チェーンの混雑が、より広範なPayFiエコシステムにおける低摩擦のグローバル決済の資金回転に影響します。
有効な信用管理が行われていること。 短期ファイナンスも信用取引です。ある期間にデフォルトがなかったからといって、将来もそれが続くとは限りません。
持続的なコンプライアンス対応が可能であること。 多くの決済ファイナンス用途では、ライセンスを保有する事業体とKYC/AML上の制約が必要です。また、PayFiインフラは、複雑で管轄区域によって異なり、規制上の不確実性を生むルールに対応しなければなりません。コンプライアンスモジュールが停止すると、スマートコントラクトが稼働し続けていても、「実際の決済」量が止まる可能性があります。
RWAまたは債権との連動性が高品質であること。 ファイナンスが請求書に類似したリアルワールドアセットに連動する場合、サプライチェーンファイナンスのような事例を含め、法的権利、回収権、オフチェーンでの執行可能性が依然として重要です。
これらの前提条件が満たされると、PayFiの設計は、拘束されたプレファンディング残高への依存を減らし、遊休状態の決済資本をより短いサイクルで活用できる可能性があります。
これらの項目を横断したチェックリストは、表示APRだけを比較するより有益です。借り手の種類、期間、デフォルト時の対応を説明せず、APYだけを訴求する資料は、PayFiを評価するうえで不十分です。
| リスクの種類 | 起こり得る事象 | 確認すべき事項 |
|---|---|---|
| 信用/デフォルト | 借り手が返済期限を守れない | デフォルトに関する開示、集中度、準備金または保険 |
| 流動性と期間のミスマッチ | 同時的な出金やロールオーバーの失敗 | ロックアップ、償還キュー、ファイナンス期間の構成 |
| コンプライアンスとライセンス | 要件の変更により、提携する決済機関が離脱する | 借り手が許可を受けた事業体かどうか。規制コンプライアンスは管轄区域によって異なり、金融機関の業務を中断させる可能性があります |
| スマートコントラクトと運用 | バグ、オラクル、鍵または運用上の障害。スマートコントラクトリスクには、資金の恒久的な損失につながるエクスプロイトやバグが含まれます | 監査、管理体制、インシデント履歴 |
| ステーブルコインとカストディ | 法定通貨に対するデペッグ、凍結、カストディアンの破綻 | 使用されるステーブルコインとカストディ体制 |
| インセンティブによる歪み | キャンペーン倍率によって薄い手数料収入が見えにくくなる | 手数料分配とトークン/ポイントインセンティブの内訳 |
詐欺リスクを低減することは、設計上の訴求点になることが多いものの、決済フローをオンチェーンに移したからといって、詐欺、運用、信用の各リスクがなくなるわけではありません。
PayFiは、DeFiより自動的に安全になるわけではありません。利回りを決済活動に連動させると、従来の決済や信用取引で知られているカウンターパーティー要因とコンプライアンス要因が持ち込まれます。さらに、消費者保護に関する問題や、ポジションにレバレッジやセカンダリーマーケットへのエクスポージャーが重なる場合の市場変動も考慮する必要があります。遅延、プレファンディング、信用に関する構造上の違いは、TradFi、DeFi、PayFiを横断した決済の比較で最も明確に確認できます。
教育目的で読む際は、マーケティングによって混同されがちな3つのレイヤーを分けて考えるとよいでしょう。
仕組みのレイヤー: 誰がどの利用期間に対して手数料を支払うのか、手数料がどのようにLPへ届くのか、そしてスマートコントラクトが説明どおりに決済処理と手数料分配を自動化しているのか。
測定のレイヤー: 公表されている利率が、過去の手数料収入なのか、予測レンジなのか、インセンティブによって上乗せされた表示なのか。
リスクのレイヤー: 仕組みの説明が正確であっても、元本にどのような損失が生じ得るのか。
これらのレイヤーを分けて考えることで、PayFiを保証されたキャッシュ商品として扱う可能性を減らせます。また、この記事を定義に関する記事と補完関係に保つこともできます。PayFiとは何かではカテゴリーを紹介し、本記事では利回りに関する主張がどこから生じ、どのように機能しなくなるのかに焦点を当てています。
PayFiの利回りに関する議論では、トークン排出曲線から、決済と短期ファイナンスが手数料を生み続けるかどうかへと、収益の焦点が移ります。ステーブルコインの流動性、ファイナンス期間、機関投資家の需要、コンプライアンスモジュールが、手数料プールの規模を共同で決定します。利回り付きレシートはコンポーザビリティを高める一方で、市場リスクを追加します。PayFiは、単一のティッカーや単一のAPRラベルではなく、より広範なPayFiエコシステムの一部として議論されることが多い、仕組みのフレームワークとして捉えてください。そうすることで、既存の定義記事やプロジェクト記事と重複せず、それらを補完できます。
PayFi型のリアルイールドは通常、決済ファイナンスと関連する資金利用に対する手数料を重視します。一方、多くのDeFiファーミングAPRはガバナンストークンの排出に依存し、市場変動の影響をより受けやすい可能性があります。どちらにもキャンペーンが組み込まれる場合があるため、有用な検証方法は、キャンペーンAPRだけを見ることではなく、決済活動に伴って手数料収入が継続するかどうかを確認することです。決済フローに裏付けられた利回りは、下落局面でもより堅調だと示される場合がありますが、それでも信用リスクとプロトコルリスクを伴います。
クロスボーダー決済のレールでは、複数日にわたる決済とプレファンディングによる資金拘束が組み合わさることが多く、資本の時間コストが上昇します。短期のオンチェーン・ステーブルコインファイナンスが資金不足を補えば、借り手は迅速な資金利用と資金の可用性に対して支払いを行い、その手数料が流動性提供者と共有される可能性があります。業界の解説記事では、カードネットワークや機関投資家向けレールにおけるステーブルコイン決済活動の増加も追跡していますが、数値は固定的な定数として扱わず、最新の一次開示資料と照合する必要があります。
いいえ。レシートは通常、プールまたはストラテジーのキャッシュフローに対する請求権を表すものであり、信用、コントラクト、ステーブルコイン、市場流動性のリスクを伴います。レシートを再担保化すると、清算リスクとレバレッジリスクが加わる可能性があります。
検証可能な決済またはファイナンス活動から手数料が生じているか、決済量、決済回廊、信用履歴、償還および期間のルール、さらにコンプライアンスとステーブルコインへの依存を優先的に確認してください。名目APRとポイント倍率は二次的なシグナルであり、持続性の証拠ではありません。
必ずしもそうではありません。ファイナンス手数料は、一部の低リスクなステーブルコインストラテジーを上回る場合がありますが、より大きな信用、コンプライアンス、プロトコル上の複雑性も内包します。相対的な利回りは、供給、需要、借り手の構成、クレジットライン、リスクに応じた価格設定によって決まります。また、ストラテジーがインセンティブだけでなく、実際の決済ファイナンス需要に裏付けられているかどうかにも左右されます。固定された優位性ではありません。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容