NVIDIAの売上成長が必ずしも株価上昇につながらないのはなぜか?粗利益率と市場期待から見るAIチップのバリュエーション
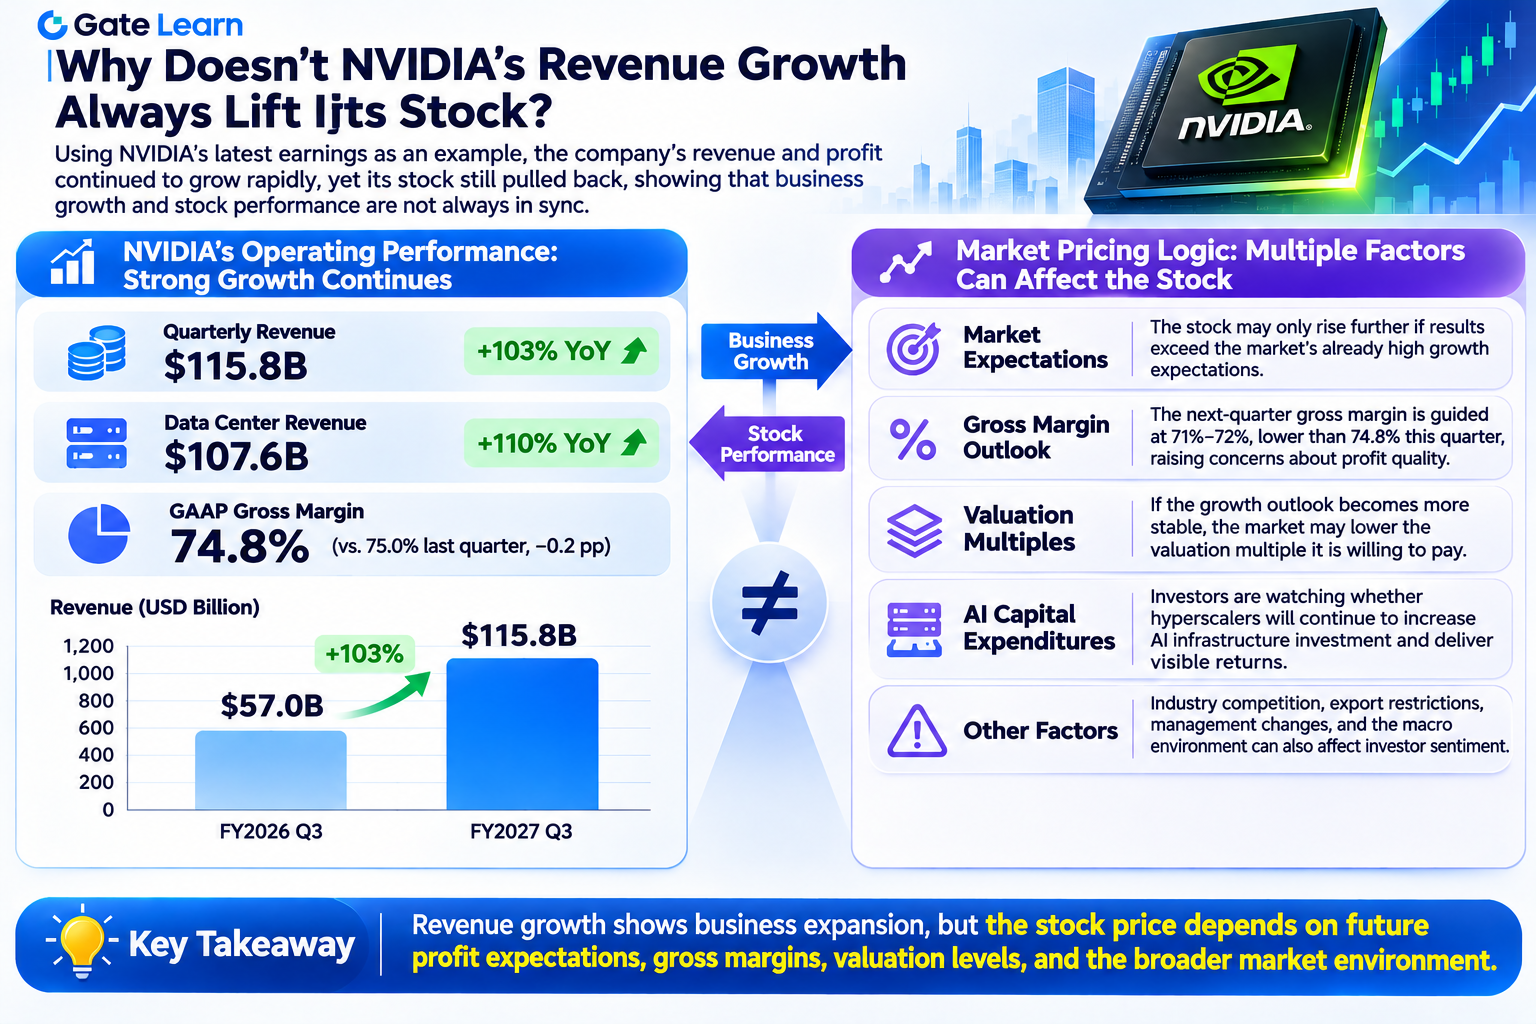
2026年11月17日、NVIDIAは10月25日に終了した四半期のfiscal 2027第3四半期決算を発表しました。四半期売上高は前年同期比103%増の1,158億ドルに達し、このうちデータセンター売上高は前年同期比110%増の1,076億ドルでした。同社は次四半期の売上高についても、約1,300億ドルと予想しています。しかし、好調な決算にもかかわらず、株価の持続的な上昇にはつながりませんでした。NVIDIA株は11月18日に約2.9%下落し、AI投資の収益性、経営陣の変更、将来のバリュエーションをめぐる市場見解の違いを反映しました。
投資家にとって、売上高の成長は企業の事業規模の拡大を示す一方、株価は将来の収益力、成長の持続可能性、リスクに対する市場の総合的な評価を反映します。この違いを理解するには、粗利益率、収益予想、バリュエーション倍率、AI業界全体の設備投資サイクルをさらに分析する必要があります。本記事では、NVIDIAの最新決算を起点に、売上高が急成長しているテクノロジー企業でも株価調整に直面する可能性がある理由を解説します。
要点
-
NVIDIAのfiscal 2027第3四半期の売上高は前年同期比103%増の1,158億ドルに達し、データセンター事業が引き続き主要な成長ドライバーとなりました。
-
同社の同四半期のGAAP粗利益率は74.8%で、前四半期から0.2ポイント低下したものの、前年同期の73.4%を上回りました。
-
同社は次四半期の売上高を約1,300億ドルと見込んでいますが、粗利益率は71%~72%に低下すると予想しており、成長の質への注目が高まっています。
-
株価は過去の売上高成長だけではなく、将来の収益予想を反映します。好調な決算であっても、すでに株価に織り込まれた過度に楽観的な期待を満たせない場合があります。
-
AIデータセンターの設備投資、製品サイクル、競争、輸出規制、経営陣の変更はいずれもNVIDIAのリスクプレミアムに影響する可能性があります。
-
AIチップ企業を評価する際、投資家は売上高成長、粗利益率、営業利益、キャッシュフロー、バリュエーション倍率を総合的に考慮する必要があります。
NVIDIAの最新決算はどうだったのか?なぜ売上高成長が引き続き注目されるのか?
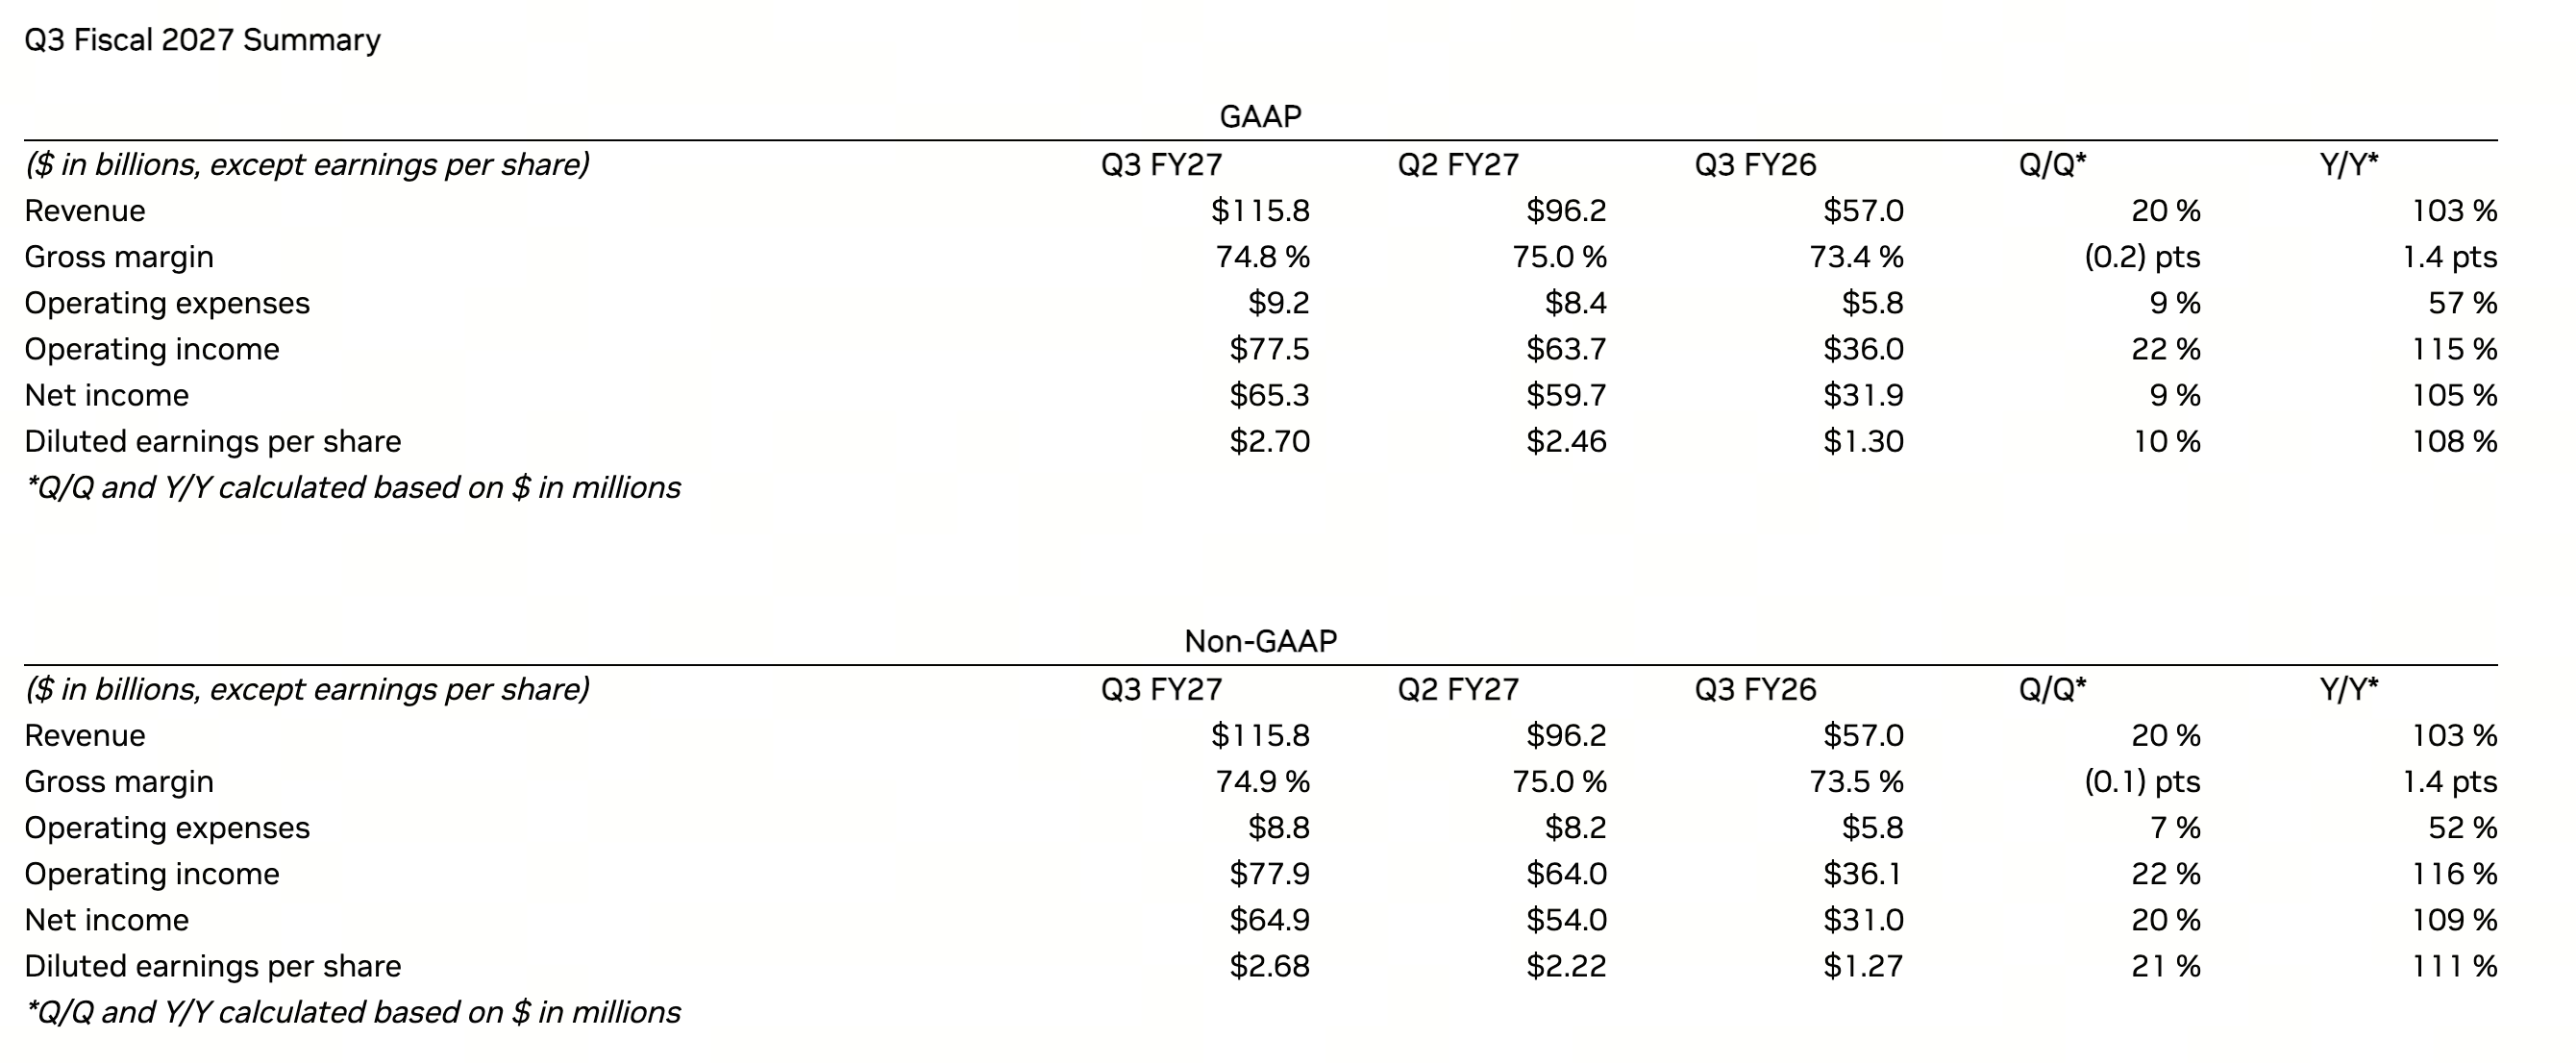
NVIDIAのfiscal 2027第3四半期の売上高は1,158億ドルに達し、前四半期比20%増、前年同期比103%増となりました。データセンター売上高は前年同期比110%増の1,076億ドルに達し、四半期売上高全体の90%以上を占めました。
この成長は主に、AIインフラ需要の継続的な拡大を反映しています。大手クラウドコンピューティング企業、AIモデル開発企業、関連インフラ事業者は、モデルのトレーニング、推論、企業向けアプリケーションへの需要に対応するため、引き続きコンピューティング機器を購入しています。NVIDIAはGPU、ネットワーク相互接続、ソフトウェアエコシステム、完全なコンピューティングシステムを通じてこの市場に参入しています。
収益性の面では、同社の四半期GAAP営業利益は前年同期比115%増の775億ドルに達し、純利益は前年同期比105%増の約653億ドルとなりました。これらの数値は、売上高の成長が販売規模の拡大にとどまらず、より幅広い収益成長にもつながっていることを示しています。
同時に、NVIDIAはVera Rubinコンピューティングプラットフォームの商用出荷を進めています。次世代コンピューティングプラットフォームは製品性能と顧客需要をさらに高める可能性がありますが、製品アップグレードには通常、研究開発、サプライチェーン調整、システム納入に関するコストも伴います。
したがって、NVIDIAの決算はAIコンピューティング需要の力強い成長を引き続き反映しています。しかし、市場期待がすでに高まっている企業については、投資家は四半期の成長が強いかどうかだけでなく、同様の成長と収益性が今後数四半期にわたって継続できるかにも注目します。
売上高が予想を上回っても株価が下落する可能性があるのはなぜか?
株価は、企業がすでに生み出した売上高に単純に価値を付けるものではありません。むしろ、投資家の将来の収益とキャッシュフローに対する期待を反映しています。
決算発表前には、市場は通常、ある程度の売上高、利益、成長に関する予測をすでに形成しています。投資家が企業の急成長を広く予想している場合、その期待はすでに株価に反映されている可能性があります。最終的な決算が好調であっても、将来の成長期待を大きく引き上げるものでなければ、株価にはさらなる上昇余地がない可能性があります。
例えば、あるAIチップ企業が昨年100億ドルの売上高を計上し、市場が翌年の売上高を180億ドルと予想しているとします。実際の売上高が190億ドルに達した場合、予想を上回ったことになりますが、投資家はこの成長が継続可能かどうかを引き続き評価する必要があります。その後、経営陣が大幅な成長減速を予測した場合、市場は将来のバリュエーションを引き下げる可能性があります。
NVIDIAのfiscal 2027第3四半期の売上高は従来の市場予想を上回り、次四半期の売上高見通しも高水準を維持しました。しかし、株価は上昇を継続しませんでした。これは、市場が現在の業績だけでなく、将来の収益の質、経営の安定性、AI投資環境全体にも注目していることを示しています。
また、株価は決算とは直接関係のない要因から影響を受ける場合があります。市場金利、機関投資家の資本配分、業界のリスク選好、規制イベントはいずれも、投資家が受け入れるバリュエーション水準を変化させる可能性があります。
したがって、予想を上回る決算と株価上昇の間には必然的な関係はありません。重要なのは、実際の事業実績が市場がすでに形成している長期的な期待を支える、あるいはさらに引き上げるのに十分かどうかです。
なぜ粗利益率はNVIDIAのバリュエーションにおける重要な指標となっているのか?
粗利益率とは、売上高から直接的な販売コストを差し引いた後に残る売上総利益の割合です。チップ企業にとって、粗利益率は製品の価格決定力、製造コスト、事業構成の変化を評価するのに役立ちます。
NVIDIAのfiscal 2027第3四半期のGAAP粗利益率は74.8%で、前四半期の75.0%をわずかに下回ったものの、前年同期の73.4%を上回りました。Non-GAAP粗利益率は74.9%で、前四半期の75.0%とおおむね同水準でした。
この水準は、同社が引き続き高い収益性を維持していることを示しています。しかし、NVIDIAの第4四半期におけるGAAPおよびNon-GAAP粗利益率の見通しは71%~72%であり、第3四半期の水準を下回っています。
売上高が1,000億ドルを超える四半期では、粗利益率が数ポイント変動するだけでも売上総利益に大きな影響を及ぼす可能性があります。ある企業が四半期売上高1,300億ドルを計上すると仮定します。粗利益率が75%の場合、売上総利益は約975億ドルとなります。粗利益率が71%に低下した場合、売上総利益は約923億ドルとなり、その差は約52億ドルです。
この例は粗利益率への感応度を示すことのみを目的としており、NVIDIAの実際の利益予測を示すものではありません。実際の営業利益は、研究開発費、販売費および一般管理費、その他の項目からも影響を受けます。
粗利益率の低下は、必ずしも競争力の低下を意味するものではありません。新製品の量産初期におけるコスト、システムレベル製品の比率上昇、サプライチェーン価格の変化、顧客の購入構成の調整はいずれも粗利益率に影響する可能性があります。
したがって投資家は、粗利益率の変化が製品サイクルによる一時的な影響なのか、それとも価格決定力の長期的な低下を反映しているのかを判断する必要があります。高い評価を受けているAIチップ企業にとって、この区別は将来の収益予想に大きな影響を及ぼす可能性があります。
AIチップの製品アップグレードは、なぜ売上高成長と利益率の変化の両方をもたらし得るのか?
NVIDIAの競争優位性は個別のGPU製品だけでなく、コンピューティングシステム、ネットワーク機器、ソフトウェアエコシステム、関連テクノロジープラットフォームにもあります。AIモデルの規模が拡大するにつれ、顧客需要は個別チップから完全なコンピューティングクラスターへと徐々に広がっています。
この変化は個別プロジェクトの契約額を増加させる可能性がある一方、製品のコスト構造をより複雑にする可能性もあります。コンピューティングチップを単体で販売する場合と比べ、完全なシステムでは、より多くの部品、ネットワーク相互接続、ラック設計、冷却、システム統合が必要となる場合があります。
新製品の発売時には、企業は生産立ち上げ、サプライチェーン調整、製造歩留まりの最適化などの課題に直面する可能性があります。これらの要因は一時的に単位当たりコストを上昇させ、ひいては粗利益率に影響する可能性があります。
一方で、生産規模の拡大、サプライチェーン効率の改善、製品の成熟に伴い、一部のコスト圧力は徐々に緩和される可能性があります。したがって、単一四半期の粗利益率低下だけで、新製品に商業的価値がないと結論付けることはできません。
NVIDIAのVera Rubinプラットフォームが出荷段階に入ることは、これらの変化を観察するための新たな機会を提供します。投資家は、新製品による売上高成長が追加コストをカバーできるか、またシステムレベル製品が顧客需要と長期的な利益の可能性の拡大に寄与できるかを評価する必要があります。
AIチップ企業にとって、製品アップグレードの中核的な価値はコンピューティング性能の向上だけでなく、合理的なコストで顧客ニーズに応え、持続可能な収益性を構築することにもあります。
AIデータセンターの設備投資は、なぜNVIDIAの長期的なバリュエーションに影響し得るのか?
NVIDIAのデータセンター事業は、AIインフラに対する世界的な投資と密接に関連しています。大手クラウドコンピューティング企業、AIモデル開発企業、データセンター運営企業の設備投資計画は、コンピューティング機器の購入と納入の規模および時期に影響します。
AIサービスへの需要が急速に拡大する場合、企業は将来的に十分なコンピューティング能力を確保するため、GPU、ネットワーク機器、関連インフラを大量に前倒しで購入する可能性があります。この集中的な購入はチップサプライヤーの急速な売上高成長を促進し得ますが、売上高が顧客の設備投資サイクルにより敏感になる可能性もあります。
投資家にとって重要な問いは、AIコンピューティング機器の購入が継続的に経済的リターンを生み出せるかどうかです。クラウドコンピューティングの顧客が、モデルAPI、エンタープライズソフトウェア、推論サービス、その他の事業を通じて安定した収益を生み出せる場合、コンピューティング能力への長期的な投資を維持する可能性が高くなります。
反対に、AIサービスの商業化が予想より遅く進む場合、またはコンピューティング能力の拡張が実際の需要を上回る場合、一部の顧客は購入ペースを落とす可能性があります。この変化はまず受注成長に影響し、その後、チップサプライヤーの財務データに徐々に現れる可能性があります。
また、AIデータセンターの建設は、電力、土地、冷却設備、資金調達コストの影響を受けます。チップへの需要が存在する場合でも、インフラ建設の進捗が機器導入を制限する可能性があります。
したがって、NVIDIAの長期的な成長可能性を評価するには、直接顧客の設備投資能力と、より広範なAI産業チェーンが継続的な投資を支えるのに十分なキャッシュフローを生み出せるかどうかの両方を観察する必要があります。
売上高が成長を続けても、なぜNVIDIAのバリュエーション倍率は低下し得るのか?
バリュエーション倍率は、市場が企業の売上高または利益に対して支払う意思のある価格を反映します。すでに高い収益性を実現しているNVIDIAについては、株価収益率、予想株価収益率、企業価値関連の指標をいずれも分析ツールとして利用できます。
投資家が企業が将来も急成長を維持すると予想する場合、より高いバリュエーション倍率を支払う意思を持つ可能性があります。しかし企業規模が大きくなるにつれ、同じ割合の成長率を維持するには、通常、より多くの絶対額の売上高を生み出す必要があります。
例えば、企業の売上高を100億ドルから200億ドルへ増やすには、100億ドルの追加売上高が必要です。売上高がすでに1,000億ドルに達している場合、同じ倍増を達成するにはさらに1,000億ドルが必要になります。
したがって、NVIDIAの絶対的な売上高が拡大を続ける場合でも、市場は同社の長期的な成長率に関する前提を徐々に引き下げる可能性があります。
ある企業の現在の1株当たり利益が10ドルで、市場が株価収益率40倍を付与しているため、株価が400ドルになっているとします。翌年、1株当たり利益が15ドルに増加した一方で、市場が株価収益率を25倍に引き下げた場合、株価は375ドルとなります。
この仮想シナリオでは、1株当たり利益は50%増加しているにもかかわらず、株価は約6.3%下落しています。これは、バリュエーション倍率の縮小が利益成長を上回って相殺するためです。
これは成長株の重要な特性です。企業の事業実績と株式投資リターンは、常に市場バリュエーションを通じて結び付いています。
競争、輸出規制、経営陣の変更はAIチップのバリュエーションにどのような影響を与えるのか?
売上高と粗利益率に加え、NVIDIAのバリュエーションは業界内の競争、規制環境、コーポレートガバナンスの影響を受けます。
-
AIチップ市場では、より多くの技術アプローチが登場しています。AMDはデータセンター向けGPUの開発を継続しており、一部の大手クラウドコンピューティング企業も独自のAIアクセラレーターを開発しています。製品は性能、コスト、ソフトウェアエコシステム、ユースケースにおいて異なります。こうした競合ソリューションが短期的にNVIDIAを代替するとは限りませんが、一部顧客の将来の購入構成を変化させる可能性があります。投資家は、市場競争が製品価格、顧客関係、長期的な粗利益率に影響するかどうかを注視する必要があります。
-
先進コンピューティングチップは輸出管理政策の影響を受けます。NVIDIAは最新の第4四半期売上高見通しにおいて、中国市場からのデータセンター向けコンピューティング売上高を含めていません。これは、地域市場へのアクセスと規制条件が同社の販売機会に直接影響し得ることを示しています。
-
コーポレートガバナンスの変化も市場の不確実性を高める可能性があります。2026年11月、NVIDIAは経営承継に関する課題に直面し、投資家は新たな経営陣が製品開発、顧客関係、サプライチェーンの実行を維持できるかを再評価する必要がありました。
高い評価を受けている企業について、市場は現在の事業実績だけでなく、将来の成長の予測可能性にも注目します。規制、競争、ガバナンス要因が将来の収益をめぐる不確実性を高める場合、投資家はより高いリスク補償を求め、支払う意思のあるバリュエーション倍率を引き下げる可能性があります。
したがって、四半期決算が引き続き好調であっても、その他のリスク要因が株価に圧力をかける可能性があります。
投資家は決算を通じて、NVIDIAの成長の質をどのように評価できるのか?
NVIDIAの決算を分析する際、投資家は売上高成長、粗利益率、営業利益、キャッシュフローの4つの領域に注目できます。
-
売上高成長は事業構成とあわせて分析する必要があります。データセンター売上高の比率が継続的に上昇していることは、AIコンピューティングが主要な成長ドライバーとなったことを示していますが、同時に、同社全体の業績がAIインフラ投資サイクルへの依存を強めていることも意味します。
-
粗利益率は製品構成と直接コストの変化を反映します。投資家は前四半期比と前年同期比の両方のデータを比較し、次四半期の見通しも考慮して、利益率の変化が持続可能かを評価する必要があります。
-
営業利益は、研究開発費、販売費、一般管理費を差し引いた後の収益性を反映します。粗利益率が低下しても、売上高の増加が十分に大きければ、営業利益は成長を続ける可能性があります。
-
キャッシュフローは、会計上の利益が実際の現金に転換されているかを判断するのに役立ちます。急速に拡大するテクノロジー企業について、投資家は損益計算書だけに基づいて成長の質を評価するのではなく、営業キャッシュフロー、在庫、売掛金、サプライチェーン関連の資金調達の取り決めを監視する必要があります。
投資家は、将来の売上高、粗利益率、費用に関する経営陣の見通しも継続的に確認すべきです。財務報告書の過去データは企業がすでに達成したことを説明する一方、将来見通しは次の段階の事業実績に対する市場の評価に影響します。
これらの指標を総合的に検討することで初めて、投資家は事業規模の拡大、収益性の向上、市場バリュエーションの上昇を区別できます。
投資家はGate株式取引を通じて、NVIDIAのようなAIチップ企業をどのように追跡できるのか?
NVIDIAの決算は、単一企業の事業状況を反映するだけでなく、AIチップおよびデータセンターの産業チェーンを観察するための参考情報も投資家に提供します。NVIDIAに加え、AMD、TSMC、電力、冷却、インフラに関わる企業も、AIコンピューティング需要の変化から影響を受ける可能性があります。
Gate株式取引サービスは、ユーザーが米国株式市場を追跡する手段を提供します。投資家はGate TradFiの株式セクションで実際に対応している株式、市場データ、取引ルールを確認し、企業の決算、業界の受注、設備投資計画に基づいて調査を行うことができます。
NVIDIAのようなAIチップ企業については、四半期売上高成長、粗利益率の変化、次四半期の見通し、顧客の設備投資が主な調査領域となる可能性があります。これらの指標を継続的に比較することで、投資家は事業実績と株価変動の関係をより深く理解できます。
株式、株式無期限契約、その他のデリバティブは、資産に対する権利、証拠金、手数料体系、取引リスクの面で異なることに注意が必要です。特にレバレッジ取引は、市場変動時に利益と損失を拡大させる可能性があり、強制決済に至る場合があります。具体的な商品の提供状況および取引条件は、実際の商品ページに従います。
したがって、NVIDIAの決算を追跡する際は、株価が上昇するか下落するかを予測することだけに限定すべきではありません。投資家は、売上高、利益、バリュエーション、市場期待がどのように共同して株価形成に影響するかを理解する必要があります。
結論
NVIDIAのfiscal 2027第3四半期決算は、AIコンピューティング需要が同社の売上高と利益の急成長を引き続き促進していることを示しています。しかし、公開市場での取引は将来の収益力とリスクに対する継続的な評価を中心とするため、好調な財務実績が必ずしも株価上昇を意味するわけではありません。
粗利益率の変化、製品アップグレードのコスト、顧客の設備投資、業界内の競争、輸出規制、経営陣の変更はいずれも、投資家によるNVIDIAの長期成長評価に影響する可能性があります。同社の売上高が成長を続ける場合でも、将来の成長期待が調整されれば、バリュエーション倍率は低下する可能性があります。
投資家にとって、AIチップ企業を理解するには、AI需要が成長を続けるかを判断するだけでは不十分です。この需要がどの程度の利益とキャッシュフローを生み出せるか、そして現在の株価にどの程度の成長がすでに織り込まれているかも分析する必要があります。事業の質と市場バリュエーションをあわせて考慮することで、投資家は決算と株価変動の関係をより深く理解できます。
FAQ
売上高が100%以上成長しても、NVIDIAの株価が下落する可能性があるのはなぜですか?
株価は過去の売上高成長だけでなく、将来の収益予想を反映するためです。決算が好調であっても、バリュエーション倍率の低下、市場のリスク選好の変化、その他の不確実性によって株価が下落する可能性があります。
NVIDIAの最新の四半期売上高と粗利益率はどの程度ですか?
fiscal 2027第3四半期の売上高は前年同期比103%増の約1,158億ドルでした。GAAP粗利益率は74.8%、Non-GAAP粗利益率は74.9%でした。
NVIDIAの粗利益率低下は、AIチップの競争力が弱まっていることを意味しますか?
必ずしもそうとは限りません。製品構成、新製品の量産コスト、サプライチェーンの変化、競争要因はいずれも粗利益率に影響する可能性があります。トレンドを評価する際は、複数四半期のデータを考慮する必要があります。
NVIDIAの次四半期の粗利益率見通しが注目を集めているのはなぜですか?
同社は、第4四半期のGAAPおよびNon-GAAP粗利益率が第3四半期の水準を下回る71%~72%になると予想しています。売上高基盤が大きいため、粗利益率の変化は将来の利益に大きな影響を及ぼす可能性があります。
AIデータセンターの設備投資とNVIDIAの売上高にはどのような関係がありますか?
大手クラウドコンピューティング企業およびAIサービスプロバイダーはGPU、ネットワーク機器、コンピューティングシステムを購入しており、NVIDIAのデータセンター事業にとって重要な需要源となっています。顧客の設備投資計画の変化は、将来の受注成長に影響する可能性があります。
NVIDIAの株価下落は、AI業界の需要が弱まっていることを意味しますか?
この結論を直接導くことはできません。株価はバリュエーション、金利、規制、コーポレートガバナンス、市場センチメントからも影響を受けます。需要の変化は、実際の受注および財務データとあわせて評価する必要があります。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容
Fidelity Custody、本日ビットコインで$435M を新しいウォレットに移動
DGrid AI、プレミアム更新で得られる利益の100%を充当するDGAIトークンの買い戻し・バーン計画を開始
OpenAI、バックグラウンドモードの完了ウィンドウによりResponses APIのトークン使用量を最大40%削減
投資信託が半導体ファウンドリー株3万9,000株を投げ売り、TSMCの時価総額は77億4,000万台湾ドル減少し、本日4.76%下落
金価格が3%超下落して1オンス当たり3,514ドルとなり、14カ月ぶりの安値を記録;中国の大手4行がリスク警告を発出


関連記事

PharosはRWAをどのようにオンチェーン化するのか、RealFiインフラのロジックを詳細にご紹介します
Pharosトケノミクス分析:長期インセンティブ、スカーシティモデル、RealFiインフラの価値ロジック
定量的戦略取引について知っておくべきことすべて
Centrifugeの使用例にはどのようなものがありますか?RWAsはどのようにしてオンチェーンの金融マーケットプレイスにアクセスしますか?
PAXGはどのように機能するのか?物理的ゴールドのトークン化メカニズムを徹底解説