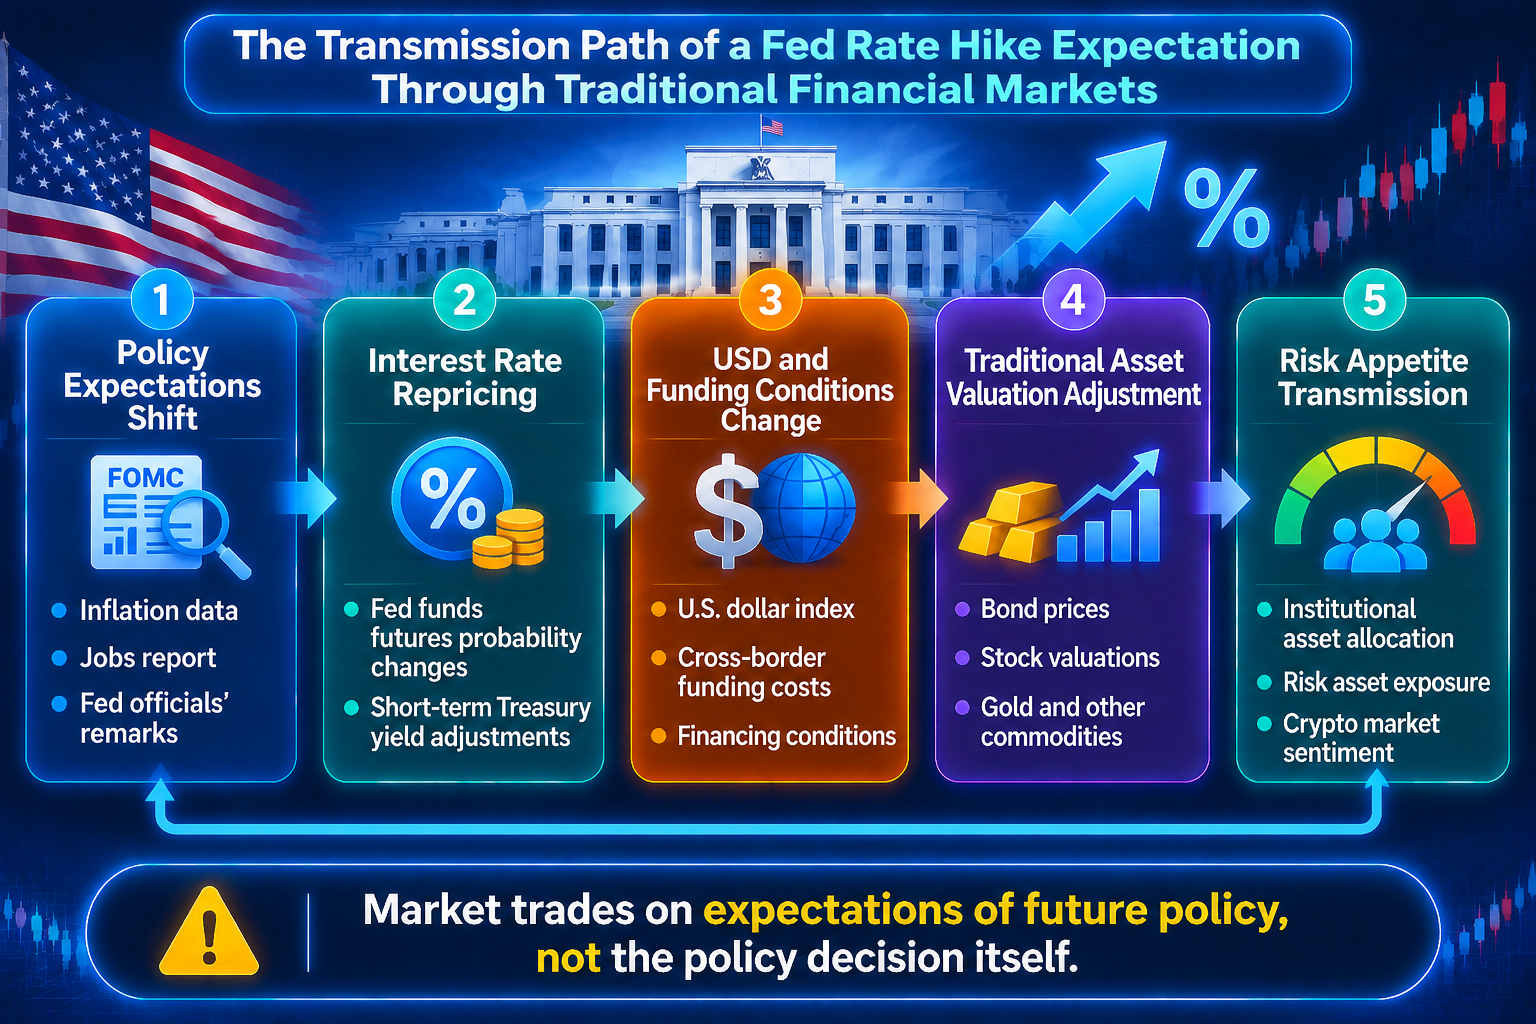
金融市場は、中央銀行が政策金利の決定を正式に発表するまで、必ずしも動きを待つわけではありません。投資家が、米連邦準備制度理事会(FRB)が将来の会合で利上げを行う可能性があると考えると、債券、外国為替、株式、その他のリスク資産は、その可能性を事前に織り込むことがよくあります。つまり、市場は現在の金利水準だけでなく、将来の金融政策の道筋に対する見方にもとづいて取引されています。
したがって、「12月のFRB利上げ観測」は市場の期待であり、すでに実施された政策措置ではありません。その背景には、インフレ指標が予想を上回ること、労働市場が堅調であること、エネルギー価格の上昇、FRB当局者の発言の変化、市場における金利の織り込みなどがある可能性があります。市場参加者がこれらの情報を常に同じように解釈するとは限らず、新たなデータが明らかになるにつれて、市場の期待も変化し続けます。
従来の金融市場では、利上げ観測の影響は通常、金利、為替レート、資金調達コスト、資産バリュエーションを通じて伝わります。暗号資産市場では、こうした変化が投資家のリスク選好、ステーブルコインの配分、レバレッジ取引にも影響を及ぼす可能性があります。このマクロ経済的な連動性を理解するには、まず市場がなぜFRBの政策の道筋を見直すのかを明確にする必要があります。
主なポイント
-
利上げ観測は公式の利上げを意味しません: 市場価格への織り込み、エコノミストの予測、FRBの最終決定は、それぞれ異なる種類の情報です
-
米国債利回りは重要な伝達経路です: 金利見通しの変化は債券価格に影響を与え、株式やその他の資産の相対的な魅力を変化させます
-
米ドルと世界の流動性は相互に関連しています: 米国の金利見通しの変化は、ドルの為替レートや国境を越えた資本配分に影響を及ぼす可能性があります
-
リスク資産のバリュエーションには下押し圧力がかかる可能性があります: 市場がより高いリターンを求めるようになると、将来のキャッシュフローの割合が高い資産はバリュエーションの調整を受ける可能性があります
-
暗号資産市場は金利だけで動くわけではありません: マクロ経済政策は要因の一つです。業界内の資金フロー、市場構造、オンチェーン活動も考慮する必要があります
利上げ観測はなぜ金融市場に先行して影響するのか?
金融市場は将来を見据えて動きます。債券投資家は将来の金利変化の予想にもとづいて債券価格を調整し、株式投資家は企業の将来利益の割引価値を見直し、外国為替トレーダーは各国・地域の金利水準や政策の道筋を比較します。そのため、FRBが新たな金利決定を行っていなくても、市場が利上げの確率が高まったと考えた時点で、関連する資産が動き始める可能性があります。
FRBの2026年12月会合を例に見てみましょう。最近、市場の政策見通しは大きく変化しています。CME FedWatchのデータにもとづくInvesting.comのレポートによると、2026年11月10日時点で、12月に25ベーシスポイントの利上げが行われる市場の織り込み確率は88.8%に上昇し、1週間前の約72%から高まりました。11月16日までに、Investing.comのFed Rate Monitorでは、政策金利の目標レンジが4.00%~4.25%に引き上げられる市場の織り込み確率は94.3%となりました。これらの数値は、特定の時点における先物市場の価格形成を反映したものです。FRBによる約束ではなく、最終結果が決まったことを意味するものでもありません。
エコノミストへの調査は、別の視点を提供します。11月10日に公表されたReutersの調査では、101人のエコノミストが回答し、そのうち56人が12月にFRBが25ベーシスポイントの利上げを行うと予想しました。先物市場の価格形成とエコノミスト調査は、同じ種類の指標ではありません。前者は契約価格にもとづいて市場参加者が形成した確率予想を反映する一方、後者は調査対象となったエコノミストの見方を反映します。両者を合わせて確認することで、市場の期待が集中しているか、参加者の間に見解の相違があるかを判断しやすくなります。
したがって、利上げ観測を分析する際は、単一の確率数値だけを見るべきではありません。より重要なのは、期待の変化の方向と速度、そしてその変化がインフレ、雇用、FRB当局者の発言によって引き続き裏付けられているかを確認することです。市場がすでに完全に織り込んでいる政策変更は、予想外の政策展開とは、資産価格に異なる影響を及ぼす可能性があります。
米国債利回りは資産のバリュエーションをどのように変化させるのか?
米国債利回りは、FRBの政策見通しを把握する重要な手がかりです。特に短期国債利回りは、政策金利の影響を受けやすい傾向があります。投資家が将来の金利上昇を予想すると、短期債の利回りには通常、上昇圧力がかかります。一方、長期金利は経済成長見通し、インフレ期待、タームプレミアム、国債の需給にも影響されます。そのため、短期金利と長期金利が必ずしも同じ動きをするとは限りません。
利回りの変化は、株式のバリュエーションにも影響します。株価は企業の現在の利益だけでなく、投資家が将来のキャッシュフローに対してどれだけ支払う意思があるかにも左右されます。無リスク金利が上昇すると、将来のキャッシュフローの現在価値が低下する可能性があり、投資家はより大きなリスク補償を求めることもあります。この変化は、将来の成長に依存する割合が高く、金利に対するバリュエーションの感応度が高い企業にとって、特に重要です。バンク・オブ・アメリカの金利と株式市場に関する分析も、債券利回りの上昇によって株式に対する債券の魅力が高まり、投資家が企業の将来利益に対して支払う意思のあるバリュエーション水準が変化する可能性を指摘しています。
ただし、利回りの上昇が必ずしもすべての株式の下落を意味するわけではありません。利上げ観測が予想を上回る経済成長によるものであれば、企業利益の見通しも改善する可能性があります。一方、利上げ観測が主に根強いインフレによって引き起こされ、成長見通しが悪化している場合は、バリュエーションと利益に対する懸念が同時に高まる可能性があります。資産の反応を評価する際は、利回りだけを見るのではなく、金利変化の背景にある要因を区別する必要があります。
債券市場では、価格と利回りが通常反対方向に動くことにも注意が必要です。市場がより高い利回りを求める場合、既存の固定クーポン債の価格は通常、新たな市場水準に利回りを合わせるために下落する必要があります。そのため、利上げ観測は債券保有価値、株式のリスクプレミアム、企業の資金調達コストに同時に影響し、複数の資産にわたる価格再評価を引き起こす可能性があります。
米ドル高と世界の資本配分の関係
米国の金利見通しの変化は、為替レートを通じて世界の金融市場にも影響を及ぼす可能性があります。米国資産の期待リターンが他国・地域の資産を相対的に上回ると、米ドル建て資産の相対的な魅力が高まり、ドルが下支えされる可能性があります。ただし、為替レートは金利差だけで決まるものではありません。他の中央銀行による政策変更、世界のリスクセンチメント、貿易環境、安全資産需要もドルの値動きに影響します。
ドル高は、米ドル以外の通貨を基準とする投資家がドル建て資産を保有する際の為替コストを高める可能性があり、一部のドル建て商品や国境を越えた資金調達への圧力を強める可能性もあります。新興国では、ドル高が世界的な資金調達環境の引き締まりと同時に進行すると、外貨建て債務の負担、資本フロー、現地通貨の為替レートにさらなる圧力がかかる可能性があります。ただし、外貨準備、経常収支の状況、政策余地は国・地域ごとに異なるため、影響が一様になるとは限りません。
2026年11月中旬の市場動向は、その一例です。11月12日のReutersの報道によると、米国のインフレデータとFRB当局者によるタカ派的な発言を受けて、ドルと米国債利回りが上昇し、12月の利上げに対する市場の織り込みも高まりました。このような相関関係は、市場が米国の金利、ドル、その他の資産に対する見方を同時に調整する可能性を示しています。ただし、ドルの上昇がすべて利上げ観測だけによって引き起こされることを意味するわけではありません。
暗号資産市場にとって、ドルと米国の金利見通しは注視すべき重要なマクロ経済変数ですが、直接的な価格決定式ではありません。ドル高によって一部の投資家のリスク資産への配分意欲が変化する可能性はありますが、ビットコインやその他のデジタル資産は、現物需要、ETFへの資金フロー、デリバティブのポジショニング、ステーブルコインの流動性、業界内の出来事からも影響を受けます。マクロ経済要因は、価格方向を予測する単独の手段ではなく、分析フレームワークの一部として活用するのが適切です。
利上げ観測は暗号資産にどのような影響を与えるのか?
暗号資産は一般に、ボラティリティの高いリスク資産の一つと見なされています。市場が金利の高止まりや追加利上げを予想すると、投資家は現金、短期債、高リスク資産の期待リターンを見直す可能性があります。無リスク利回りが上昇すると、一部の資金がボラティリティの高い資産への配分に慎重になる可能性があります。同時に、資金調達コストの上昇は、機関投資家やトレーダーによるレバレッジの利用にも影響する可能性があります。
この影響は、ドルの流動性と市場のリスク選好を通じても伝わる可能性があります。利上げ観測によってドル高が進み、金融環境が引き締まると、一部の投資家がリスクエクスポージャーを縮小し、ビットコインやイーサリアムなど主要な暗号資産への需要に影響する可能性があります。ただし、この伝達が常に直線的に進むとは限りません。市場が利上げをすでに完全に織り込んでいる場合、政策発表をきっかけに「材料出尽くし」の反応が生じる可能性があります。利上げ幅やその後のガイダンスが市場予想を上回る場合、価格調整がより大きくなる可能性があります。
マクロ経済上の金利と、暗号資産市場内部の資本構造を区別することも必要です。ステーブルコイン供給量、取引所への純流入・純流出、現物取引高、無期限契約の建玉、資金調達率は、暗号資産市場独自の資金調達環境を分析するうえで役立ちます。マクロ経済の金利見通しはリスク選好が変化する理由を説明できますが、市場内部の需給分析に取って代わるものではありません。
この観点から見ると、12月のFRB利上げ観測は、ビットコインが上昇するか下落するかを単独で決定するシグナルではありません。より合理的なアプローチは、米国の金利、ドル、米国債利回り、暗号資産市場の現物およびデリバティブデータを同じ分析フレームワークに組み入れ、マクロ経済面の圧力が実際の資金フローの変化につながっているかを確認することです。
Gate TradFi:伝統金融と暗号資産市場の接点を観察
Gateのマルチアセット取引サービスは、伝統的な金融市場と暗号資産の関係を観察するための入り口をユーザーに提供します。Gate TradFiを通じて、ユーザーはプラットフォームで提供される株式、外国為替、貴金属、指数、コモディティなどの伝統的な金融資産の市場を確認し、異なる資産クラスの値動きを暗号資産市場の値動きと比較できます。FRBの政策見通しを分析するユーザーにとって、このクロスマーケットの視点は、ドル、金、株価指数、暗号資産で生じる可能性のある異なる反応を理解するのに役立ちます。
Gate TradFiには、異なる商品タイプと取引メカニズムがある点に注意が必要です。例えば、差金決済取引(CFD)は原資産の価格変動に対する取引エクスポージャーを提供するものであり、対応する株式やその他の原資産を直接保有することを意味しません。関連市場を確認する際は、まず具体的な商品タイプ、決済方法、取引時間、レバレッジ、手数料ルールを確認してください。異なる商品の価格パフォーマンスが、まったく同じ資産保有体験を表すと想定すべきではありません。Gate公式のTradFi商品と取引方法で詳細を確認できます。
暗号資産トレーダーにとって、Gateの価値はFRBの政策結果を予測することではなく、複数の市場においてマクロ経済変数が資産価格にどのように反映されるかを観察できる点にあります。伝統的な金融市場における金利と為替レートの動きを、暗号資産市場における現物価格、取引高、デリバティブデータと組み合わせることで、市場環境を観察するためのより包括的なフレームワークを構築できます。
利上げ観測を評価する際に、引き続き注視すべき指標は?
まず、インフレと雇用のデータです。消費者物価指数(CPI)、個人消費支出物価指数(PCE)、非農業部門雇用者数のデータは、インフレ圧力が持続しているか、労働市場が過熱しているかを市場が判断するのに役立ちます。月次データは、エネルギー、住宅、季節的要因の影響を受ける可能性があります。そのため、コアインフレ指標と併せて、数か月連続した推移を考慮する必要があります。
次に、FRB当局者の公の発言と政策声明です。インフレリスク、雇用環境、政策の引き締め度合いに関する当局者の発言は、次回会合とその後の政策の道筋に対する市場の理解を変える可能性があります。ただし、個々の当局者の発言は、委員会の最終決定を意味しません。分析では、個人的な見解、投票権の有無、公式の政策声明を区別する必要があります。
3つ目は、金利先物、米国債利回り、米ドル指数です。金利先物は、さまざまな政策結果に対する市場の織り込みの変化を観察するために利用できます。短期国債利回りは政策金利の見通しとより密接に関連する一方、長期金利は成長とインフレに関するより複雑な情報を含みます。米ドル指数は、ドルの相対的な強さを示す補助的な指標として機能します。これらの指標の間に乖離がある場合、市場が成長、インフレ、政策の道筋について異なる見方をしている可能性もあります。
最後に、リスク資産そのもののパフォーマンスです。株式市場のセクターローテーション、信用スプレッド、金価格、暗号資産市場の現物取引高、資金調達率、建玉は、マクロ経済の期待が実際の取引活動に反映されているかを判断するのに役立ちます。指標が一貫した動きを示す場合、マクロ経済シグナルはより明確になる可能性があります。指標が互いに矛盾する場合は、より大きな不確実性を織り込む必要があります。
FAQ
FRBの12月利上げは確定していますか?
いいえ。金利先物とエコノミスト調査は将来の政策に対する予想を反映するものであり、FRBの公式決定ではありません。最終的な結果は、今後の経済データ、政策協議、FOMCの投票に左右されます。
なぜ公式の利上げ前に資産価格が調整するのですか?
資産価格は将来を見据えて動くためです。投資家は、将来の金利、インフレ、経済成長に対する見通しにもとづいて、債券、株式、外国為替のポジションを事前に調整します。そのため、政策見通しそのものが市場価格の動きを引き起こす可能性があります。
FRBの利上げ観測は常にビットコインにとってマイナスですか?
必ずしもそうではありません。金利上昇とドル高はリスク選好に圧力をかける可能性がありますが、ビットコイン価格は現物需要、資金フロー、市場ポジショニング、業界要因からも影響を受けます。利上げがすでに完全に織り込まれている場合、実際の決定後の市場反応は、それまでのトレンドと異なる可能性があります。
どの指標を優先すべきですか?
政策見通しを完全に反映できる単一の指標はありません。インフレと雇用のデータはファンダメンタルズ指標として利用でき、金利先物、米国債利回り、米ドル指数は市場の織り込みを示す指標として利用できます。そのうえで、リスク資産の取引活動や資金フローデータと照合する必要があります。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事
Plasma(XPL)トークノミクス分析:供給、分配、価値捕捉

PharosはRWAをどのようにオンチェーン化するのか、RealFiインフラのロジックを詳細にご紹介します
Plasma(XPL)と従来型決済システムの比較:ステーブルコインを活用した国際決済および流動性フレームワークの新たな定義
Pharosトケノミクス分析:長期インセンティブ、スカーシティモデル、RealFiインフラの価値ロジック
Stable(STABLE)とは何か?BitfinexとTetherが支援するステーブルコインのLayer 1