暗号資産市場では、トークン価格はプロトコル設計、流動性構造、需給変化、市場センチメントの影響を受けることが多くあります。Forest Protocolは、トークン発行、取引流動性、インタラクティブなアプリケーションを結び付け、FORESTを通じてエコシステム内の活動とトークン経済を連携させることを目指しています。このモデルを理解するには、プロトコルが提供する機能、プロジェクトが設計した経済的メカニズム、そして市場で実際に形成される需要を区別する必要があります。本記事では、流動性経路、トークン供給、価値捕捉、市場取引の観点からForest Protocolの成長条件を検討するとともに、長期的な可能性を評価する際に考慮すべき主なリスクを解説します。
要点
-
Forest Protocolは、トークン発行、AMM流動性、インタラクティブなアプリケーションを単一のインフラ内に統合することを目指しています
-
FORESTの潜在的な需要は、エコシステム内のプロジェクト数、実際の取引活動、手数料の利用状況、流動性構造と密接に関係しています
-
買い戻し、バーン、インセンティブのメカニズムが継続して有効に機能するかどうかは、メカニズムの説明だけでなく、実際の収益、実行ルール、市場の需給に左右されます
-
1日での急上昇は、流動性、取引の集中、市場センチメント、資金の循環が同時に影響した可能性があり、長期的な価値の上昇と直接同一視すべきではありません
Forest Protocolの位置付け:トークン発行から流動性インフラへ
暗号資産市場において、ローンチパッドは通常、新規プロジェクトによるトークン発行や取引開始を支援します。一方、自動マーケットメーカー(AMM)は、オンチェーン流動性プールを通じて資産交換の取引条件を提供します。これら2種類のインフラが解決する課題は関連しているものの、同一ではありません。トークンの発行に成功しても、その後にプロジェクトが十分な流動性を確保できるとは限らず、取引可能なトークンであっても、持続的なユーザー需要があるとは限りません。Forest Protocolは、この2つの段階を接続しつつ、インタラクティブなゲーム、アプリケーション、コミュニティ参加をエコシステム設計にさらに組み込もうとしています。
プロジェクトの公開ドキュメントによると、Forest Protocolは、ゲーム、ミニアプリ、コミュニティ主導のデジタル体験などのユースケースを対象に、インタラクティブなトークンを発行するためのインフラをクリエイターに提供します。その設計は、トークンを単独の取引資産にとどめず、アプリケーション内の経済活動の一部として機能させることを目的としています。開発者にとって、このアーキテクチャは、トークンの発行と取引市場の構築の間にある技術的・運用的な障壁を低減できる可能性があります。ユーザーにとっては、アプリケーションへの参加、トークン利用、オンチェーン取引を結び付けることを目指しています。
ただし、インフラを統合したからといって、商業的価値が自動的に生まれるわけではありません。ローンチパッドが多数のトークン発行を支援したとしても、それらのトークンに継続的なユーザー、実際のユースケース、安定した取引需要がなければ、プラットフォーム活動は短期的な投機によって主に左右される可能性があります。同様に、AMMは取引経路を提供できますが、すべての流動性プールに十分な深さがあることや、大きな価格変動時にユーザーが想定価格に近い水準で取引を実行できることを保証するものではありません。そのため、Forest Protocolを評価する際は、発行量や市場の関心だけでエコシステムの成熟度を判断するのではなく、プロダクト設計、実際の利用状況、経済的メカニズムを総合的に考慮する必要があります。
FORESTの流動性メカニズム:統合された取引経路が提供できるもの
Forest Protocolの設計における重要な側面は、プロトコルを通じて発行されるトークンとFORESTの間に流動性の接続を構築しようとしている点です。プロジェクトのドキュメントでは、FORESTが基軸流動性資産および取引ルーティング層として機能するアプローチが説明されています。新規トークンの取引活動は、FORESTを介してプロトコル全体の経済システムに接続される可能性があります。各プロジェクトが完全に独立した取引経路を構築する場合と比べ、共通の基軸資産はエコシステム内の流動性の分散を抑え、異なるプロジェクト間でより密接な経済的つながりを生み出す可能性があります。
この設計には、2つの利点が考えられます。第一に、共通の取引経路は統一された流動性の基盤形成に役立つため、新規プロジェクトは取引相手をゼロから探すことに完全に依存する必要がなくなります。第二に、複数のプロジェクトが継続的にユーザーを獲得できれば、取引需要が同じ基軸資産の周辺で累積的な効果を生み出す可能性があります。プロトコルにとっては、トークン発行時の一時的な需要だけに依存するのではなく、エコシステムの成長とコアトークンの利用を結び付ける経路となります。
ただし、流動性を共有していることは、必ずしも流動性が十分であることを意味しません。実際の取引体験は、プール規模、買い手と売り手による取引量、価格への影響、プール間の資産配分、市場のボラティリティに依然として左右されます。複数の新規トークンが同時に注目を集める場合、流動性は急速に移動する可能性があります。あるプロジェクトの取引量が急減すれば、エコシステム全体への寄与も急速に弱まる可能性があります。また、コア資産であるFORESTが大きな価格変動を経験した場合、それを取引仲介資産として利用する資産は追加的な価格リスクに直面する可能性があります。したがって、このモデルが有効かどうかを判断するには、プロトコルが技術的にルーティング機能を提供していることを確認するだけでなく、実際のプールの深さ、執行品質、取引の持続性を観察する必要があります。
トークンエコノミクスと価値捕捉:利用需要がトークン需要に転換される仕組み
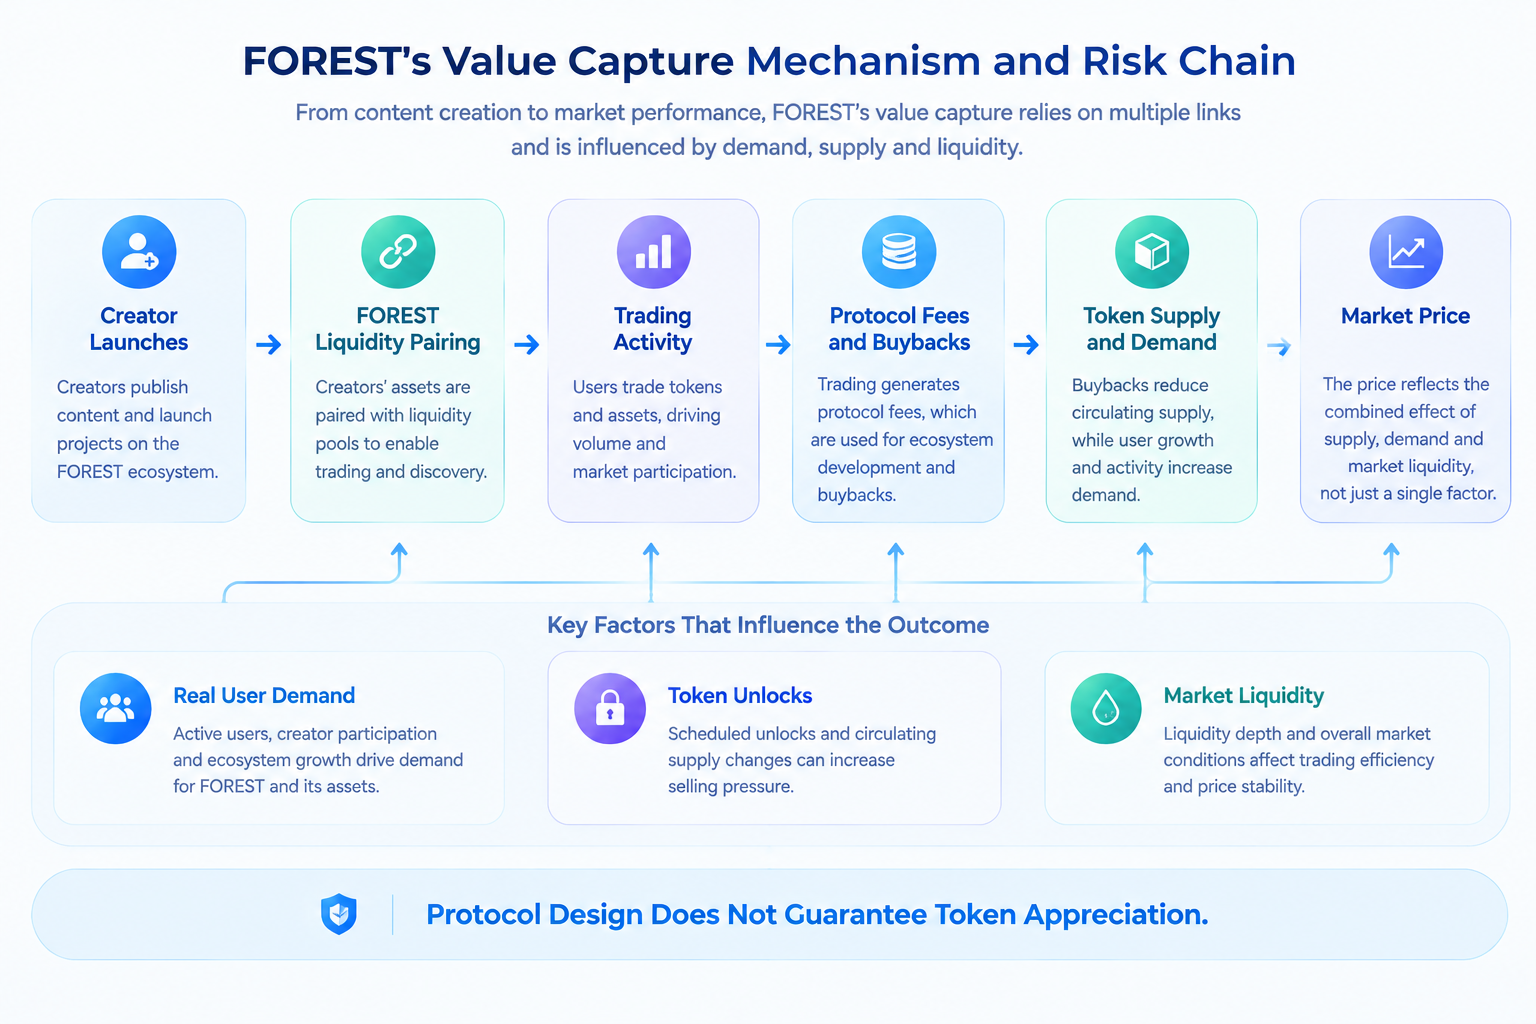
Forest Protocolは、FORESTをエコシステム経済における中核資産として位置付けています。公開されているプロジェクト資料によると、その設計には、基軸流動性、取引ルーティング、プラットフォーム手数料、ステーキングおよびエコシステムインセンティブに関するメカニズムが含まれます。その経済的な考え方は、より多くのクリエイターがプロトコルを通じてトークンを発行し、ユーザーがゲームやアプリケーションへの参加を継続し、関連活動が実際の取引を生み出す場合、FORESTの利用需要がエコシステム活動に伴って増加する可能性があるというものです。これは、インフラの利用とトークン需要を結び付ける価値捕捉のアプローチです。
ただし、トークンの実用需要と投資収益は区別する必要があります。取引ルーティングや手数料支払いに利用されるトークンが、必ずしも市場価格の上昇につながるわけではありません。実際の需要が価格に影響を与えられるかどうかは、その需要規模が流通供給量に対してどの程度であるか、また参加者が長期的にトークンを保有する意思があるかにも左右されます。ユーザーが取引を完了するためだけにFORESTを短時間利用し、その直後に他の資産へ交換する場合、利用量の増加は保有需要の同等な増加に結び付かない可能性があります。反対に、エコシステムの成長が、基軸資産に対する持続的な需要を生み、市場供給が同じペースで増加しない場合にのみ、需給動向はより顕著に変化する可能性があります。
プロジェクトのドキュメントでは、プロトコル手数料による買い戻し、バーン、アプリケーション関連の買い戻しメカニズムについても説明されています。これらのメカニズムを評価する際は、「買い戻し」や「デフレ」といったラベルだけを見るのでは不十分です。手数料の発生源、買い戻しの実行時期、買い戻し額の決定方法、バーンが実際に行われるかどうか、これらの操作に検証可能なオンチェーン記録があるかどうかといった具体的なルールを確認すべきです。また、買い戻し資金は取引手数料、プロジェクト収益、その他の資金源から拠出される可能性があり、それぞれの持続可能性は異なります。エコシステム収益が不十分な場合、インセンティブメカニズムは運用を継続するためにトークン発行、準備資金、外部支援に依存する必要があるかもしれません。
したがって、FORESTの価値捕捉能力は、プロトコル設計だけで確認できる結果ではなく、継続的な検証を要する経済的仮説として捉えるべきです。より説得力のある指標には、実際のアプリケーション利用、継続的な取引ユーザー、プロトコル手数料、流動性の質、買い戻しとバーンの実行状況が含まれます。これらの指標がより長期にわたって相互に裏付け合う場合にのみ、エコシステム活動が持続可能なトークン需要へ転換されているかを判断するための、より強い根拠が得られます。
供給構造と市場流動性:価格変動を捉えるもう一つの視点
FORESTを分析する際、トークン供給は見落とせない要素です。公開されているプロジェクト資料では、総供給量は10億トークンとされ、チームおよびアドバイザー、投資家、パブリックセール、ステーキング、報酬、流動性、エコシステム関連の配分を含むカテゴリーに割り当てられています。異なるカテゴリーのアンロックスケジュールと実際の流通状況は、市場で取引可能なトークン数に影響を与えます。総供給量は現在の流通供給量と同じではなく、流通供給量もすべての保有者が売却する意思のあるトークン数と同じではありません。潜在的な売り圧力は、アンロックスケジュール、保有者の集中度、市場の深さ、実際の取引活動を組み合わせて評価すべきです。
流通供給量が比較的少なく、市場の深さが限られている場合、それほど大きくない資金流入であっても、価格が大きく変動する可能性があります。市場でソーシャルメディア上の注目、価格上昇を追うトレーダー、新規資金の循環も見られる場合、価格変動はさらに増幅される可能性があります。ただし、価格上昇だけで流動性が改善したことを示すことはできません。取引が少数のプールに集中している場合や、買い注文と売り注文の分布が偏っている場合、取引が反転した際に市場が急落する可能性は依然としてあります。短期的な市場状況を把握するうえでは、一般に、価格上昇だけよりも取引量、売買スプレッド、実際に執行可能な取引規模の方が有益です。
2026年10月21日に関連報告で示されたところによると、FORESTは24時間で133%上昇しました。このデータは、市場の注目が特定の資産に集中する仕組みを説明するうえで役立つ可能性がありますが、長期トレンドの確認として直接扱うべきではありません。第一に、市場統計に使用された期間、参照市場、データソースを検証する必要があります。第二に、上昇中に取引量が大幅に増加したか、取引の集中度が高かったか、その後に価格を維持できたかを調べる必要があります。これらの情報がなければ、価格上昇率のみを基にしたランキングから、その動きがファンダメンタルズの変化、流動性ショック、短期的な資金活動のどれによるものかを判断することはできません。
FORESTの持続可能性の評価方法:市場の関心から検証可能な指標へ
Forest Protocolについては、プロトコルの成長を複数の相互に関連する指標に分解して考えるアプローチがより有用です。第1のカテゴリーはプロダクト利用であり、アクティブなアプリケーション、実際のユーザー参加、ユーザー維持率、再利用頻度などが含まれます。第2のカテゴリーはオンチェーン経済活動であり、実際の取引件数、取引量、流動性の深さ、手数料収益などが含まれます。第3のカテゴリーはトークンエコノミクスであり、供給アンロック、流通量の変化、買い戻しとバーンの実行記録、異なる保有者グループ間の集中度などが含まれます。第4のカテゴリーは市場の質であり、取引量の持続性、売買スプレッド、価格への影響、市場間の流動性差などが含まれます。
これらの指標は総合的に解釈する必要があります。例えば、取引量の増加はユーザー活動の活発化を示す可能性がありますが、短期的な投機、裁定取引、少数アカウントによる集中取引の結果である可能性もあります。トークン発行の増加はクリエイターにとっての障壁が低いことを示すかもしれませんが、新規プロジェクトの大半がすぐにユーザーを失う場合、発行されたトークン数がエコシステムの質を表すとは考えにくいでしょう。同様に、トークンの買い戻しは市場供給の一部を減らす可能性がありますが、同じ期間にアンロックや報酬分配がより大きければ、全体の需給は依然として圧力を受ける可能性があります。重要なのは、活動、収益、トークン需要、供給変化の間に持続可能な関係があるかどうかです。
実務的な調査では、投資家は情報開示の検証可能性についても考慮すべきです。プロジェクトのウェブサイト、技術ドキュメント、オンチェーンエクスプローラー、市場データプラットフォームが提供する情報は、それぞれ異なる目的に基づいており、同じ統計基準を用いていない可能性があります。将来のインセンティブ、エコシステムパートナーシップ、潜在的なエアドロップに関する説明については、ユーザーはすでに実装されているメカニズムと計画段階の取り決めを区別する必要があります。特に、潜在的な報酬を確実な収益として扱うべきではありません。Forest Protocolがトークン発行インフラを安定したアプリケーションエコシステムへ発展させられるかどうかは、最終的には、持続的な開発者の採用、実際のユーザー需要、経済的メカニズムの実行、市場環境に依存しており、単一取引日の価格パフォーマンスには依存しません。
GateとFOREST:資産取引からプロジェクト調査へ
Gateは、2025年9月1日にFOREST/USDTの現物取引を開始しました。この資産を追跡するユーザーにとって、Gateの市場ページおよびプロジェクト関連のお知らせは、取引市場、資産情報、プラットフォーム規則を確認するための入口となります。中央集権型取引所における取引価格は、特定市場の需給を反映するものであり、BNB Chain上の異なる流動性プールの価格と異なる可能性がある点に注意が必要です。比較する際は、取引手数料、ネットワーク手数料、スプレッド、出金ルール、実際に執行可能な深さについても考慮すべきです。
さらに重要なのは、取引チャネルがプロジェクト調査の代わりになるべきではないという点です。FORESTのようなエコシステムトークンについては、ユーザーは市場価格を確認しながら、プロジェクトのドキュメント更新、アプリケーション活動、トークンのアンロック、オンチェーン流動性の変化を追跡できます。市場状況は、特定の時点で資産がどのように取引されているかを示します。一方、プロジェクト調査は、その価格形成の背景にあるメカニズムと、関連する需要が継続する可能性を説明しようとするものです。上昇率ランキングや短期的な価格予測だけに依存するよりも、両方を組み合わせる方が、より包括的な評価を行ううえで役立ちます。
FAQ
FORESTの主な用途は何ですか?
公開されているプロジェクト資料によると、FORESTはForest Protocolエコシステムにおける基軸流動性および取引ルーティング資産として設計されており、プラットフォーム手数料やエコシステムのインセンティブメカニズムに関連しています。特定の用途やメカニズムが変更されているかどうかは、最新のプロジェクトドキュメントと検証可能な実行記録を用いて確認すべきです。
FORESTの大幅な上昇は、プロトコルのファンダメンタルズが改善していることを意味しますか?
価格上昇だけからこの結論を導くことはできません。価格は、市場センチメント、流動性、取引の集中、短期的な資金流入の影響を受ける可能性があります。ファンダメンタルズが改善しているかを判断するには、ユーザー活動、プロトコル手数料、取引の質、トークン供給の変化をさらに検討する必要があります。
FORESTの流動性が健全かどうかは、どのように判断できますか?
流動性プールの規模、取引量の持続性、売買スプレッド、取引スリッページ、保有者の集中度、市場間の流動性差を観察できます。取引量の急増は、必ずしも市場の深さが同時に改善したことを意味するものではありません。
FORESTを調査する際、特に注意すべきリスクは何ですか?
主なリスクには、トークン価格の変動、不十分な流動性、供給アンロック、期待を下回るアプリケーション採用、スマートコントラクトリスク、想定どおりに実行されない買い戻しまたはインセンティブメカニズムが含まれます。暗号資産では大きな損失が発生する可能性があり、調査結果は投資収益を保証するものではありません。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容
CME、顧客が週末の取引デスクへの人員配置に難色を示す中、原油先物の24時間・週7日取引を停止
買い意欲の回復を受け、WTIミッドランド原油のスプレッドが今週拡大、ガンボルがブレント比10.65ドル高で原油を購入
PancakeSwapの総ロック額が19%増の24億ドルに、「The Flip」のガバナンス投票が開始
Sky Prime Agent、トークン化された米国短期国債の流動性確保に向け、Basinを本日ローンチ
スペースX債、スプレッド拡大に見舞われる 積極的な支出計画で信用リスク指標が悪化


関連記事
Falcon FinanceとEthena:合成ステーブルコイン市場の徹底比較
Falcon Financeトークノミクス:FFバリューキャプチャの解説
ブロックチェーン上でMidnightはどのようにプライバシーを実現するのか――ゼロ知識証明とプログラマブルなプライバシー機構の詳細解説
ADAのトークノミクス解説:供給、インセンティブ、ユースケース
ETHを賭ける方法は?