Project Ensembleとトークン化預金を読み解く:24時間365日のアトミック決済が機関投資家向け資産運用をどう変えるか
グローバル金融システムは現在、分散型台帳技術(DLT)への包括的な移行を目前にしています。長年にわたり、従来の資産管理および機関投資家向け資産運用の枠組みは、「時間」と「空間」という二重の制約を受けてきました。銀行営業時間、国境をまたぐ決済・清算の時間帯(T+1またはT+2)、コルレス銀行ネットワークによって生じる複数の照合上の摩擦は、いずれも現代の資産流動性の効率を阻害するボトルネックとなっています。取引のデジタル化が高度に進んだ現在でも、機関投資家にとっては、金融機関間で大口資金をリアルタイムに移転したり、営業時間外や週末にポートフォリオをリバランスしたりすることは依然として困難です。
香港金融管理局(HKMA)がEnsembleプロジェクトおよびそのアーキテクチャフレームワークであるEnsemble TXを推進するなか、ホールセール中央銀行デジタル通貨(wCBDC)とプログラマブル台帳を通じた商業銀行トークン化預金のリアルタイム・24時間365日決済は、歴史的な前進を遂げています。スタンダードチャータードなどの国際的な大手決済銀行によるトークン化預金パイロットプログラムの開始は、トークン化預金が概念実証段階から、実世界の商業用途における基盤的な決済インフラへ移行していることを示しています。本稿では、資産運用パラダイムの変革、24時間365日の資本流動性効率、オンチェーンとオフチェーンの決済アーキテクチャの統合、そしてGate Spotと革新的資産エコシステムの相乗効果を通じて、トークン化預金がグローバルな機関投資家向け資産運用にもたらす広範な影響を詳しく考察します。
主なポイント
-
トークン化預金、従来の商業銀行預金、規制準拠ステーブルコインの基盤アーキテクチャ上の違いと、「法定通貨のオンチェーン機関投資家グレードの複製」としての信用特性を詳しく分析
-
EnsembleプロジェクトおよびEnsemble TXアーキテクチャにおける、24時間365日のリアルタイム原子的決済とDVP(証券決済)の技術的実行メカニズムを体系的に検証
-
24時間365日の決済が、機関投資家向け資産運用、プライベートエクイティの分配、トークン化ファンドの償還、流動性管理において摩擦を排除し、資本効率を向上させる仕組みを詳細に検討
-
従来の大手銀行によるトークン化決済ネットワークと、分散型金融(DeFi)のイールドプールの間で進むクロスアーキテクチャ統合の動向を説明
-
Gateのスポット市場流動性と革新的資産マトリクスを組み合わせ、投資家が機関投資家グレードの資産トークン化による恩恵を捉えるための資産配分経路を分析
資産運用効率のボトルネックとトークン化預金が可能にする基盤的再構築
従来の機関投資家向け資産運用業務では、資産配分の実行速度は、基礎となる現金決済レイヤーの遅延によって制約されることが少なくありません。公開市場で債券やファンドのポートフォリオをリバランスする場合でも、プライベート市場で資金拠出要請や利益分配を完了する場合でも、決済チャネルは従来の即時グロス決済(RTGS)システムやSWIFTメッセージングゲートウェイに依存しています。従来の資金移動モデルでは、資金の受け渡しと資産所有権の移転は別個のプロセスであり、すなわち原子的ではありません。このため、取引の決済待ち期間中に生じる決済カウンターパーティーリスクを軽減するため、金融機関は多額のオーバーナイト流動性バッファーを維持する必要があります。
トークン化預金の登場は、「銀行信用」と「オンチェーンのプログラマビリティ」を組み合わせるロジックを根本から再構築します。主に民間プロトコルによって発行され、準備資産のカストディに依存する分散型ステーブルコインとは異なり、トークン化預金は商業銀行の貸借対照表にすでに計上されている顧客預金を分散型台帳上にマッピングした直接的な表現です。
異なるオンチェーン価値移転手段の本質的な違いを明確にするため、以下の次元でその構造を比較できます。
| 決済資産の分類 | 従来の商業銀行法定通貨預金 | オンチェーン規制準拠ステーブルコイン(USDC/USDT) | 商業銀行トークン化預金 |
|---|---|---|---|
| 基礎となる信用支援 | 商業銀行の貸借対照表信用および預金保険 | 民間発行体が保有する準備資産(国債/銀行預金) | 商業銀行の貸借対照表信用および中央銀行決済の裏付け |
| 決済時間帯 | 銀行営業日およびRTGSシステムの稼働時間に制限される | 24時間365日のオンチェーン送金 | 24時間365日の金融機関間・クロスチェーン原子的決済 |
| プログラマビリティと組み込み機能 | スマートコントラクトを直接紐付けて条件付きアクションを自動実行できない | 高度にプログラマブルで、DeFiコントラクトとの相互作用をサポート | スマートコントラクトネイティブのDVP(証券決済)およびストリーミング決済をサポート |
| 決済ファイナリティ | T+1/T+2ベースでの銀行間台帳の定期照合に依存 | パブリックブロックチェーンのコンセンサスメカニズムによる確認に依存 | wCBDCまたは許可型台帳アーキテクチャに基づく即時の法的ファイナリティ |
商業銀行の資産信用とDLTのリアルタイムなプログラマビリティを組み合わせることで、このアーキテクチャは、多額の資金を運用する機関投資家にとってトークン化預金を最も規制準拠かつ安全性の高い「オンチェーン現金同等物」としています。
24時間365日の原子的決済:資産運用の流動性を再定義
HKMAのEnsembleプロジェクトおよびEnsemble TXアーキテクチャの検証と推進において、最も重要な技術的飛躍は、金融機関間で24時間365日の原子的決済を実現したことです。原子的決済とは、取引の実行時に、トークン化ファンド、債券、RWA持分などの資産レッグと、トークン化預金である資金レッグが、オンチェーンのスマートコントラクトの制御下で同時に所有権を原子的に移転することを指します(Payment versus Payment/Delivery versus Payment)。いずれか一方の指図が失敗した場合、取引全体が自動的にロールバックされるため、中間プロセスにおけるカウンターパーティーのデフォルトリスクが排除されます。
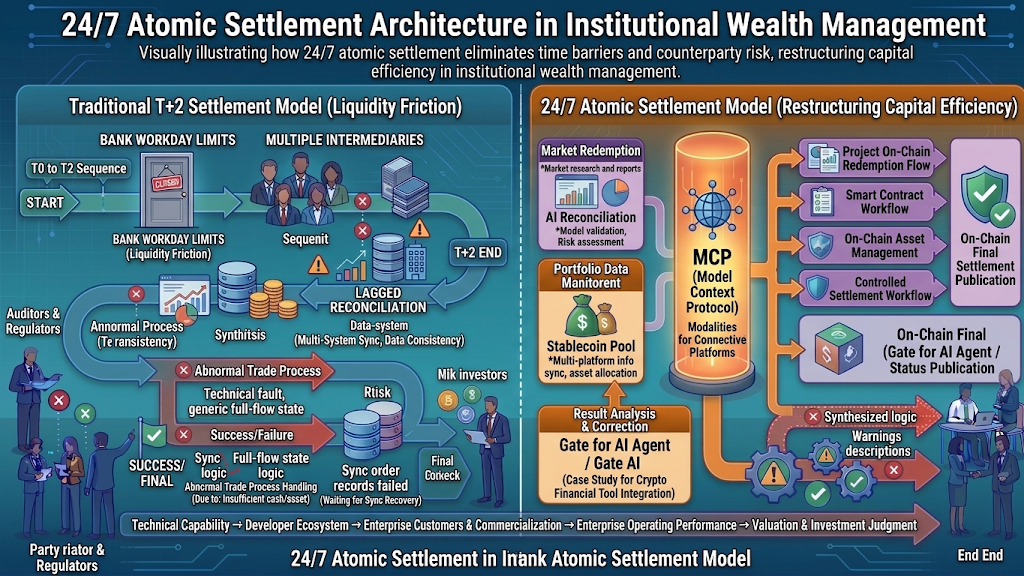
この技術的ブレークスルーは、機関投資家向け資産運用における3つの根本的な変化を促進しています。
-
オーバーナイトの遊休流動性と資本摩擦の排除:従来の資産運用システムでは、ファンドマネージャーは予期せぬ償還や、祝日または営業時間外の資産移転に対応するため、5%~10%の高流動性現金バッファーを維持する必要があります。24時間365日の決済によりリアルタイムの資金配分が可能となり、遊休資金のすべてをミリ秒単位の精度で利回りを生む資産に配分できます。
-
トークン化ファンドの償還モデルの再構築:これまで、投資家がマネー・マーケット・ファンド(MMF)を償還または購入する際には、複雑な確認および資金移転サイクルを経る必要がありました。トークン化預金を利用すれば、購入者は直ちに投資して数秒以内に利息の発生を開始でき、償還資金も数秒以内に銀行口座へ戻すことができるため、投資家体験と流動性活用が大幅に向上します。
-
自動化された利回り分配とマイクロバリューのストリーミング配当:従来のプライベートエクイティや不動産ファンドからの配当は、多くの場合、手動照合後に四半期ごとまたは年次で分配されるため、計算および送金コストが高くなります。トークン化預金のプログラマビリティにより、スマートコントラクトは、トークン化されたグリーンエネルギープロジェクトの日次発電収益など、裏付け資産からのリアルタイムキャッシュフローを用いて、秒単位または日次で投資家のトークン化預金口座へ収益を直接ストリーミングできます。
機関決済ネットワークと分散型Web3エコシステムのクロスアーキテクチャ統合
長年にわたり、従来の大手銀行システムの閉鎖的な決済ネットワークと、分散型暗号資産市場の間には明確な隔たりがありました。コンプライアンス上の懸念から、従来の金融機関はパブリックブロックチェーン上の分散型ステーブルコインを内部の資産決済に使用することが困難でした。一方、Web3ネイティブの投資家は、従来の銀行システムが持つ信用拡大能力や保険保護の恩恵を受けられませんでした。
Ensembleプロジェクトに代表される商業銀行トークン化預金アーキテクチャの実装は、この2つの世界をつなぐ規制準拠の橋を構築しています。国際カード組織やスタンダードチャータードなどの主要決済プロバイダーが商業銀行預金をトークン化することで、従来の規制準拠資金はシームレスにオンチェーン流動性へ転換できます。
この背景のもと、分散型金融(DeFi)の流動性構築モデルは進化しています。
-
コンプライアンスとパーミッションレス流動性の融合:許可型DLTネットワーク上の商業銀行トークン化預金は、相互検証された分散型クロスチェーンブリッジまたは許可型ブリッジを通じて、Ethereumなどのパブリックブロックチェーンエコシステムにおける規制準拠の流動性プールと相互運用できます。
-
マルチアセット担保システムの拡大:オンチェーンのトークン化預金は、商業銀行および中央銀行の基礎信用によって裏付けられているため、従来の資産参照を徐々に置き換え、高セキュリティのDeFiレンディングプロトコルや無期限契約デリバティブの証拠金における、優先される規制準拠担保となるでしょう。
このプロセスにより、規制準拠の金融資本と暗号資産ネイティブ資産の距離は大きく縮まり、規制上の安全性とブロックチェーンベースの流動性を兼ね備えた資産配分環境がグローバル投資家に提供されつつあります。
進化する機関投資家の文脈における資産配分とGateエコシステムの優位性
香港金融管理局のEnsembleプロジェクトが、24時間365日のトークン化預金決済システムを実用化へと進めるなか、グローバル金融機関は、RWA、トークン化ファンド、デジタル債券を含むトークン化資産を支える能力を大幅に高めています。従来金融資産のオンチェーン化は、数兆ドル規模の実世界価値をグローバル市場にもたらすだけでなく、暗号資産取引プラットフォームのインフラの深さと資産選定能力に新たな基準を設けています。
この歴史的な機関投資家グレードの金融移行において、主要な暗号資産取引プラットフォームは、Web3ネイティブ資本と規制準拠のトークン化資産を結び付ける重要な役割を果たしています。例えばGateは、包括的なスポット取引マトリクス、革新的な資産上場メカニズム、強固な資産カストディおよび資産運用エコシステムを備えた、世界有数の暗号資産取引・資産運用プラットフォームです。
トークン化に対する機関投資家の関心が高まるなか、Gateエコシステムは明確な相乗価値を提供します。
-
高品質なRWAおよびトークン化資産の早期発見:Gateは鋭い市場洞察を活かし、機関投資家グレードのトークン化トレンドに支えられた基盤インフラ資産、高性能パブリックブロックチェーントークン、規制準拠アプリケーションエコシステムの資産を継続的に発掘・上場し、世界中のユーザーに提供しています。
-
厚いスポット流動性とステーブルコイン流動性の備え:Gateは、深い流動性と低い取引摩擦を備えたステーブルコイン取引ペアを提供し、従来のトークン化決済資産と暗号資産ネイティブトークン間を変換する投資家に強力な流動性支援を提供します。
-
多様な資産運用ツールとデリバティブヘッジ:新たなトークン化関連資産に配分する際、ユーザーはGateのスポットグリッド取引、構造化資産運用、無期限契約をシームレスに組み合わせ、市場をまたいで柔軟にリスクをヘッジしながら、機関投資家グレードの技術導入による恩恵に参加できます。
「高い安全性を備えた資産運用基盤」、「革新的資産の幅広いカバレッジ」、「高い流動性効率」の統合により、Gateは、機関投資家によるトークン化の潮流に適応し、次の資産運用変革に参加しようとするグローバル投資家にとって強力な架け橋となっています。
よくある質問
トークン化預金とは何ですか?規制準拠ステーブルコインとはどのように異なりますか?
トークン化預金とは、商業銀行の貸借対照表上に存在する法定通貨預金をプログラマブルなトークンとして表現し、分散型台帳技術(DLT)上に直接作成したものです。民間機関が発行するステーブルコインとは異なり、トークン化預金は商業銀行の信用によって直接裏付けられ、中央銀行の決済メカニズムに支えられ、既存の預金保険の対象となります。主に、金融機関間における24時間365日の高額即時決済およびDVP決済に利用されます。
香港金融管理局のEnsembleプロジェクトとEnsemble TXは、資産運用にどのような実用的価値をもたらしますか?
これらにより、金融機関間で24時間365日のリアルタイム原子的DVP(証券決済)が可能になります。従来の銀行休業やT+1/T+2の決済遅延による時間的摩擦を排除し、金融機関と投資家は、祝日を含むいつでもトークン化ファンドや債券の即時購入・償還、および自動化された利回り分配を完了できます。これにより、資本活用コストを大幅に削減できます。
Gateの個人投資家は、機関投資家グレードのトークン化決済の普及による恩恵にどのように参加できますか?
投資家は、Gateのスポット市場および革新的資産セグメントを利用して、RWAインフラトークン、高性能決済Layer 1およびLayer 2資産、ならびに機関投資家によるトークン化の導入から恩恵を受ける可能性のあるステーブルコインエコシステムに適切に配分できます。また、Gateの資産運用ツールや自動取引ツールを活用して、効率的に資産を管理し、リターンを追求することもできます。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容
Whale Alertは、11月3日にCoinbase Institutionalから1,145 BTCが振り替えられたと報告
Mercado Bitcoin、11月2日のセキュリティ侵害で影響を受けた3,630万ドルのうち1,290万ドルを凍結
11月3日、Binanceから盗まれた3,600 SOLがHitBTCのホットウォレットに流入
暗号資産恐怖・強欲指数、昨日の26から本日は34に上昇
11月2日時点で、アマゾン、テスラ、スペースXを含む56社がICEのトークン化株式プラットフォームに反対を表明


関連記事

Falcon FinanceとEthena:合成ステーブルコイン市場の徹底比較
リップル(XRP)とは?ブロックチェーン技術を活用した世界規模の決済インフラ
KAIOとOndo、Centrifuge:RWAトークン化プロトコルはどのように異なるのでしょうか?
オンドープラットフォームの中核技術:分散型資産運用と収益を最適化する方法
ステーブル vs プラズマ:Tetherエコシステムにおける2つのステーブルコイン決済ブロックチェーンの比較