無期限契約は、暗号資産デリバティブ市場を代表する取引商品です。従来の先物とは異なり、固定の満期日がありません。トレーダーは証拠金を利用してロングまたはショートのポジションを建て、資金調達率の仕組みによって契約価格と参照資産価格の連動性を維持します。取引プラットフォーム、マーケットメイクの仕組み、リスク管理システムが徐々に成熟するにつれ、無期限契約の対象はBitcoinやEthereumなどのデジタル資産から、より幅広い取引商品へと拡大しています。
この商品構造の影響は、暗号資産市場に限られません。近年、株式、コモディティ、その他の伝統的資産を対象とする無期限デリバティブへの注目が高まっています。個別株無期限契約(Single-Stock Perps/Equity Perps)は、その代表例です。これは、暗号資産市場で広く利用されている無期限契約の構造を、上場企業1社の株価に適用しようとするものです。
ただし、資産クラスをまたぐ展開は、取引シンボルを置き換えるだけで実現できるものではありません。暗号資産は通常、継続的な取引、オンチェーン決済、またはデジタル資産担保といった特徴を持ちます。一方、株式市場は取引時間、証券規制、コーポレートアクション、従来の清算システムの影響を受けます。無期限契約が暗号資産から株式へ移行する際、既存の仕組みは設計の基盤となり得ますが、価格ソース、リスクパラメータ、取引継続性、規制上の境界をすべて再評価する必要があります。
したがって、個別株無期限契約を理解するには、満期日のない株式デリバティブであることを知るだけでは不十分です。暗号資産の無期限契約に由来する仕組みと、伝統的金融資産の特性を反映するために再設計が必要な要素を理解することも重要です。
暗号資産の無期限契約における中核的な仕組みとは?
暗号資産の無期限契約の基本構造には、参照価格、契約市場価格、証拠金、資金調達率、清算メカニズムが含まれます。トレーダーは適格な担保を口座に預け入れ、取引所が定める証拠金ルールに従ってポジションを建てます。一般に、契約価格が上昇するとロングポジションは利益を得やすく、価格が下落するとショートポジションは利益を得やすくなります。実際の損益には、取引手数料や資金調達手数料などのコストも考慮する必要があります。
無期限契約には固定の満期日がないため、契約価格と参照価格の連動性を維持するには別の仕組みが必要です。資金調達率は、最も一般的な仕組みの1つです。契約価格が参照価格に対してプレミアムまたはディスカウントで取引される場合、資金調達率によりロングおよびショートのポジション保有者に定期的な支払いが発生し、保有コストや取引行動に影響を与えることがあります。資金調達率の方向、計算方法、決済間隔は、各プラットフォームのルールによって異なります。
参照価格の仕組みは、リスク管理の基盤を提供します。取引プラットフォームは、複数市場の価格データを集約してインデックス価格またはマーク価格を算出し、未実現損益の判定や清算の発動に利用することがあります。これにより、単一市場における短期的な異常取引が清算価格に与える影響を抑えられる可能性がありますが、流動性不足、データ遅延、極端な市場状況によるリスクを完全に排除することはできません。
清算メカニズムは、証拠金を利用するデリバティブにおけるリスク管理の重要な構成要素です。口座の純資産が維持証拠金要件を満たせない場合、プラットフォームはリスクエクスポージャーを抑制するため、ポジションを自動的に縮小または決済することがあります。一般に、レバレッジが高いほど、価格変動が証拠金に与える影響は大きくなります。そのため、無期限契約には満期日がありませんが、証拠金要件および清算ルールの適用を受けます。
無期限契約が暗号資産から株式へ拡大した理由
まず、無期限契約では比較的成熟した取引フレームワークが発展しています。暗号資産市場では、ロングとショートの取引、レバレッジによるエクスポージャー、24時間のリスク管理ツールに対する需要が長く存在してきました。これに対応して、取引プラットフォームは資金調達率、マーク価格、証拠金、自動清算などの仕組みを開発してきました。これらの仕組みには一定の移植可能性があり、他の資産クラス向けデリバティブの設計における参考となります。
次に、株価には幅広い市場関心があります。投資家は、原資産となる株式を直接購入することなく、大手上場企業、業界の主要企業、または特定の企業イベントに対する短期的なエクスポージャーを構築したいと考える場合があります。無期限契約のロング・ショート構造は、株価を契約取引の参照対象として利用し、デリバティブを通じて参加する方法を提供できます。
さらに、デジタル資産市場と伝統的金融市場のインフラは、ますます相互に接続されつつあります。取引プラットフォーム、マーケットメーカー、清算機関、伝統的金融機関は、クロスアセット・デリバティブ、トークン化資産、オンチェーン取引インフラに一層注目しています。これは、すべての株式無期限契約がブロックチェーン上で発行または決済されなければならないことを意味するものではありません。むしろ、暗号資産市場で発展した取引メカニズムが、より幅広い金融商品の設計に影響を与えていることを示しています。
ただし、商品メカニズムを移植できるからといって、市場構造をそのまま再現できるわけではありません。株式には、暗号資産とは異なる取引時間、コーポレートアクション、規制上の特性があります。株式無期限契約では、参照価格をどのように決定するか、取引停止をどのように扱うか、配当や株式分割をどのように調整するか、担保をどのように管理するかといった課題に対応する必要があります。これらの要素が明確に扱われて初めて、無期限契約は伝統的な株式市場の実際の運用環境に適応できます。
暗号資産無期限契約から個別株無期限契約へ:変わらない仕組みとは?
契約レベルで最も明確に引き継がれるのは、固定の満期日がない構造です。参照資産がデジタル通貨であっても株式であっても、無期限契約では、証拠金要件を満たす限り、従来の先物の満期日に合わせてロールオーバーすることなく、ポジションを継続的に保有できます。この設計は満期管理の複雑さを軽減しますが、その一方で資金調達率が保有コストの重要な要素となります。
ロング・ショート構造も類似しています。トレーダーは、価格に対する見通しに基づく方向性エクスポージャーを構築するために、原資産を直接保有する必要はありません。強気または弱気の見通しを示したい参加者にとって、この構造は双方向取引を提供できます。ただし、契約ポジションは原資産の所有権と同等ではありません。トレーダーの権利と義務は、デリバティブ契約に依存します。
証拠金と清算の仕組みも中核的な要素です。トレーダーは取引所のルールに従って当初証拠金を差し入れ、十分な口座純資産を維持する必要があります。価格変動により証拠金水準が必要な閾値を下回った場合、ポジションの一部または全部が清算されることがあります。資産ごとにボラティリティ、流動性、価格ギャップの特性は異なります。したがって、同じレバレッジ倍率を利用する場合でも、リスク水準は大きく異なる可能性があります。
資金調達率の仕組みも引き継ぐことができますが、そのパラメータを機械的にコピーすることはできません。暗号資産市場では、資金調達率は取引心理、市場の需給、資金調達コスト、プラットフォームの計算ルールの影響を受けます。株式無期限契約では、現物取引時間、配当予想、コーポレートアクション、参照価格の利用可能性も考慮する必要があります。資金調達率は、対象となる株式市場の価格形成メカニズムに適合するよう設計されなければなりません。
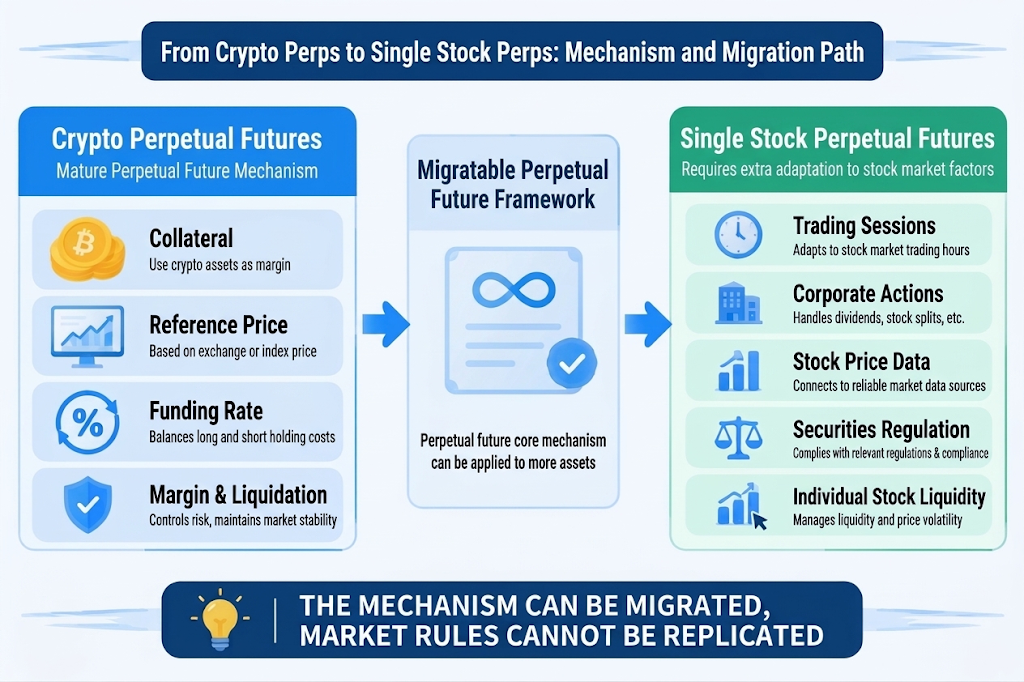
暗号資産無期限契約から個別株無期限契約へ:再設計が必要な要素とは?
最も重要な違いの1つは、参照価格のソースです。暗号資産は通常、複数のデジタル資産取引所で継続的に取引され、一部には比較的連続性のある価格データを提供できるオンチェーン市場もあります。これに対し、株式市場には通常取引時間、プレマーケット取引、時間外取引、取引停止、取引所間の気配値の違いがあります。株式無期限契約では、どの種類の価格を参照として使用するか、現物市場が閉場している間に価格更新をどのように処理するかを明確に規定する必要があります。
このプロセスでは、オラクルと価格データサービスが特に重要です。オンチェーンインフラを利用する株式デリバティブでは、オラクルが伝統的な株式市場の価格をオンチェーンへ伝送する役割を担うことがあります。従来の取引所が提供する契約では、価格インデックスおよびマーク価格のシステムにも信頼性の高いデータソースが必要です。アーキテクチャにかかわらず、データ遅延、気配値の中断、異常価格、データソースの集中は、契約価格や清算の公平性に影響を与える可能性があります。
担保管理についても、資産クラスに応じた再評価が必要です。暗号資産の無期限契約では通常、ステーブルコインまたはその他のデジタル資産を証拠金として利用しますが、担保自体が価格変動、デペッグ、または流動性不足に見舞われる可能性があります。一方、伝統的金融市場の株式デリバティブは、異なる証拠金ルール、適格担保要件、顧客資産分別管理システムの適用を受ける場合があります。担保を資産クラス間で利用できるかどうかは、取引所および規制フレームワークに依存します。これは無期限契約に本来備わる機能ではありません。
さらに、株式のコーポレートアクションには専用の処理メカニズムが必要です。現金配当、特別配当、株式分割、株式併合、合併、上場廃止、取引停止は、いずれも原資産株式の価格または取引可能性を変化させる可能性があります。契約ルールでは、これらのイベントが参照価格、ポジション価値、決済方法にどのような影響を及ぼすかを事前に規定する必要があります。暗号資産には完全に対応するコーポレートアクションの仕組みがないため、株式無期限契約は暗号資産契約のリスクパラメータをすべてそのまま採用することはできません。
個別株無期限契約とオンチェーン合成資産の違いとは?
個別株無期限契約とオンチェーン合成株式はいずれも、ユーザーに株価へのエクスポージャーを提供する場合がありますが、商品構造は異なります。個別株無期限契約は一般にデリバティブ契約を中心としており、トレーダーは証拠金を用いてロングまたはショートのポジションを建てます。損益は、契約価格、資金調達率、清算ルールの変動によって決まります。株式を表すオンチェーントークンの発行が必ずしも必要となるわけではありません。
オンチェーン合成資産では、担保、債務ポジション、オラクル、プロトコルのリスクパラメータを用いて、資産価格への連動を維持する場合があります。ユーザーは、プロトコルによって発行または管理される合成資産を保有します。参照価格そのものに加えて、担保不足、プロトコル上の清算、オラクル障害、スマートコントラクトの脆弱性といったリスクを伴う可能性があります。
取引方法やリスクを負担する当事者も異なる場合があります。中央集権型取引所が提供する無期限契約では、取引プラットフォームが一般に注文マッチング、証拠金管理、清算執行を行います。オンチェーン合成資産では、スマートコントラクトにより担保設定、清算、資産交換が自動的に実行される場合があります。単一のアーキテクチャは存在しないため、商品の分析では、「株式トークン」や「無期限契約」といった名称だけに依存せず、実際の契約および決済ルールに立ち返る必要があります。
さらに重要なのは、価格エクスポージャーは株式の所有権と同一ではないという点です。個別株無期限契約または合成株式のいずれを利用する場合でも、ユーザーは、その商品が株主権利を付与するか、現物株式による裏付けがあるか、プロトコルまたは発行者がリスクに直面した場合に誰に責任を問えるかを確認する必要があります。
個別株無期限契約の市場構造とリスクの境界
無期限契約が個別株市場へ拡大すると、流動性は商品が信頼性を持って機能できるかどうかを左右する重要な要因となります。暗号資産市場の取引活動は少数の主要資産に集中することが多い一方、個別株の流動性にはより大きな差があります。大手上場企業は現物市場の厚みを持つ場合がありますが、小型株および中型株では取引量、ビッド・アスクスプレッド、価格の連続性が大きく異なることがあります。デリバティブ市場の流動性が不足している場合、大口取引では高いスリッページが発生し、価格乖離が拡大する可能性があります。
取引時間の違いも市場構造に影響します。暗号資産市場は一般に24時間取引されますが、現物株式市場には通常取引時間、祝日、一時的な取引停止があります。現物市場の閉場中も株式無期限契約を取引できる場合、市場参加者はその時点で契約価格がどの情報に基づくのか、現物市場の再開時にどのような価格調整が発生し得るのかを判断する必要があります。
清算とリスク管理は、個別株のボラティリティ特性に適応しなければなりません。単一銘柄は、決算発表、規制上の判断、訴訟、合併・買収、予期しない発表などに反応して大きな価格ギャップを生じることがあります。連続的で緩やかな価格変動と比べ、ギャップが生じる市場では、清算価格と実際にポジションを執行できる価格との差がより大きくなる可能性があります。取引所は、リスク上限、証拠金パラメータ、異常な市場状況への対応手順、強制デレバレッジの仕組みを明確に定義する必要があります。
規制フレームワークも市場構造の重要な一部です。株式関連デリバティブは、証券規制と先物規制の両方に関係する場合があります。取引所、顧客適格性、証拠金、開示に関する要件は、法域によって異なります。規制上の認可があるからといって、商品をすべての地域で提供できるとは限らず、異なるプラットフォームの契約条件や顧客保護基準が同一であることを意味するものでもありません。トレーダーは、商品の法域で適用される法的枠組みと、自身が適格性要件を満たしているかを確認する必要があります。
Gate Stock ContractsとTradFi:無期限契約の仕組みを伝統的資産市場へ拡張
個別株無期限契約は、暗号資産市場のデリバティブメカニズムが伝統的な株式資産へ拡大していることを示しています。Gate Stock Contractsは、この方向性の具体例です。証拠金、ロング・ショートポジション、無期限契約などの取引メカニズムを株式関連商品に適用し、ユーザーがデリバティブを通じて伝統的な株式資産の価格変動に参加できるようにします。同時に、Gate TradFiは取引対象を株式から複数の種類の伝統的金融資産へと拡張しており、デジタル資産取引プラットフォームが資産カバレッジと取引メカニズムの面でさらに拡大していることを示しています。両者は、暗号資産取引インフラと伝統的金融市場のつながりを示すものです。ただし、株式契約は特定の契約商品であるのに対し、TradFiは伝統的資産の取引サービスに関するより広範な枠組みです。
暗号資産の無期限契約メカニズムの観点から見ると、Gate Stock Contractsは、証拠金取引、ロング・ショートポジション、資金調達率、清算といった中核要素を維持しています。しかし、伝統的な株式資産は暗号資産とは異なる市場環境で運用されています。取引時間、流動性の分布、コーポレートアクション、原資産価格の参照方法は、いずれも契約価格とリスク管理に影響を与える可能性があります。Gate TradFiが対象とするその他の伝統的資産についても、資産クラスや商品設計に応じて異なる取引ルールを採用する場合があります。したがって、すべてのTradFi商品が同じ無期限契約構造を使用すると想定すべきではなく、暗号資産市場のルールをすべての伝統的資産に無差別に適用すべきでもありません。
より広い市場発展の観点から見ると、Gate Stock Contractsは無期限契約のメカニズムを株式資産に拡張する具体的な道筋を示し、Gate TradFiは複数の伝統的資産を中心とした取引サービスを構築するプラットフォームのより広範な方向性を表しています。重要なのは、取引商品の数が増えることだけではなく、証拠金、資金調達率、価格参照、清算メカニズムが異なる資産の市場構造にどのように適応するかです。ユーザーにとって、暗号資産無期限契約に由来する仕組みと、伝統的資産の特性に基づいて調整する必要があるルールを理解することは、これらの商品の構造とリスクの境界を評価するうえで重要な基礎となります。
FAQ
個別株無期限契約は暗号資産の無期限契約から発展したものですか?
その商品設計は、固定の満期日がない構造、ロング・ショートポジション、証拠金、資金調達率、清算など、暗号資産市場で広く利用される無期限契約のメカニズムを参考にしています。ただし、個別株無期限契約は株価に関連するデリバティブであり、株式市場の価格ソース、コーポレートアクション、規制要件に適応する必要があります。
個別株無期限契約は必ずブロックチェーン上で運用されますか?
必ずしもそうではありません。「Perps」は無期限デリバティブの契約構造を表すものであり、取引、マッチング、決済が必ずブロックチェーン上で行われることを意味するわけではありません。個別の商品は従来の取引所によって提供される場合もあれば、オンチェーンインフラを組み込む場合もあります。実際のアーキテクチャは個別に評価する必要があります。
株式無期限契約にオラクルまたは価格インデックスが必要なのはなぜですか?
契約には、価格設定、損益計算、リスク管理のために信頼できる参照価格が必要です。オンチェーンシステムを利用する場合、オラクルが株式市場データを伝送することがあります。従来の取引所が商品を提供する場合は、独自の価格インデックスおよびマーク価格システムを利用することがあります。重要な考慮事項は、データソース、更新頻度、異常状況への対応が透明かつ信頼できるかどうかです。
暗号資産無期限契約の資金調達率メカニズムは、株式に直接利用できますか?
このメカニズムは参考にできますが、パラメータと計算方法は株式市場に適応させる必要があります。株式の取引時間、配当、コーポレートアクション、現物市場の流動性は、いずれも参照価格と契約価格の関係に影響を与える可能性があります。そのため、暗号資産の資金調達率パラメータをそのままコピーすることはできません。
個別株無期限契約とトークン化株式の違いとは?
個別株無期限契約は一般に株価を参照するデリバティブ契約である一方、トークン化株式はオンチェーン資産または権利に関する取り決めを表す場合があります。両者は、資産所有権、発行構造、決済方法、規制上の特性、リスクを負担する当事者において大きく異なる可能性があります。適用される詳細を確認するため、個別商品の文書を確認する必要があります。
品質チェック:
- 意味が原文と完全に一致するようにし、省略や事実に基づかない内容の追加を行わないでください。
- 数値、通貨、単位、日付、商品名、用語などの重要な要素を保持してください。
- 事実上の制約を維持しながら、対象言語として自然で流暢な文章にしてください。
品質チェック:
- 意味が原文と完全に一致するようにし、省略や事実に基づかない内容の追加を行わないでください。
- 数値、通貨、単位、日付、商品名、用語などの重要な要素を保持してください。
- 事実上の制約を維持しながら、対象言語として自然で流暢な文章にしてください。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容
カザフスタン、ドイツ向け石油輸出は2026年末まで再開しないと発表
Puresecurityは10月の売上高が3,847万台湾ドルで、前年同期比205%増と報告した
Taiwan Tech (6834-TW)、10月の売上高をNT$2億8,700万と発表、前年同期比179.6%増
Yealink Electronics、10月の売上高は9億8,700万台湾ドルで、前年同月比41.23%増
Formosa Plasticsが10月の売上高を発表;南アジアは11月6日に55カ月ぶりの高水準を記録


関連記事
商品CFDとは何か。ゴールドCFDをはじめとする主要な商品CFDの取引メカニズムとリスク構造を詳しく解説
CFDに伴うリスクにはどのようなものがありますか?レバレッジ取引に特有のリスク構造や、マーケットプレイスの変動性について十分に理解してください。
CFDのレバレッジメカニズムとは何でしょうか。証拠金とリスク構造について詳しく分析します。
APIを使用して量的取引を開始する方法

トップ販売テクニカルパターン–丸めトップ