2026年、CoreWeaveは、GPUインフラと顧客契約を裏付けとするデット・ファイナンスをさらに拡大しました。3月には、総額85億ドルのディレイド・ドロー・ターム・ローン枠を完了し、その一部は投資適格の信用格付けを取得しました。5月には、高性能コンピューティング・インフラを裏付けとする31億ドルの追加融資を完了しました。これらの資金調達は、GPUがコンピューティングサービスを提供するための単なるハードウェアではなくなっていることを示しています。GPUは、AIインフラプロジェクトを評価する金融機関にとって、重要な担保資産にもなりつつあります。
GPU担保型ファイナンスの基本的な仕組みは、将来収益を生み出す可能性のあるコンピューティング機器と顧客契約を組み合わせ、現在のインフラ建設資金を調達することです。このモデルはコンピューティング企業の迅速な拡大に役立つ一方、設備価値、顧客需要、資金調達コスト、債務返済を密接に結び付けます。CoreWeaveの資金調達アプローチを理解するには、GPUがどのように融資担保として機能するのか、顧客契約がどのように債務返済を支えるのか、そして高レバレッジの拡大によってどのような財務リスクが生じ得るのかを分析する必要があります。
要点
-
GPU担保型ファイナンスは資産担保型ファイナンスの一形態であり、通常、GPUサーバー、関連インフラ、特定の顧客契約から生じるキャッシュフローを融資担保として利用します。
-
CoreWeaveは主に、コンピューティング能力に対する顧客需要の増加に合わせた建設資金の調達を目的としてこのモデルを利用しており、拡大のための株式性資金への依存を抑えています。
-
ディレイド・ドロー・ターム・ローン(DDTL)では、企業は資金全額を一度に引き出すのではなく、設備調達や導入の進捗に応じて、資金調達コミットメントを段階的に利用できます。
-
顧客契約は融資のキャッシュフローをより予測しやすくしますが、契約価値はすでに受領した現金と同一ではなく、顧客の債務不履行やプロジェクト納入リスクを排除することはできません。
-
GPUの技術サイクル、中古設備の価値、コンピューティングのレンタル価格、金利の変動は、いずれも融資の安全性に影響を与える可能性があります。
-
投資家にとって、GPUファイナンスの増加は企業がより多くの資本支援を受けられることを示す可能性がある一方、将来の支払利息や債務返済圧力の増加を意味する場合もあります。
CoreWeaveがGPU能力の拡大にデット・ファイナンスを必要とする理由
CoreWeaveの主な事業は、AIモデル開発者、テクノロジー企業、その他の大規模なコンピューティング需要を持つ顧客にGPUクラウドサービスを提供することです。一般的なソフトウェアのサブスクリプション事業とは異なり、コンピューティングサービスには多額の物理設備が必要です。同社はNVIDIAなどのサプライヤーからGPUを購入するだけでなく、サーバークラスター、ネットワークシステム、ストレージ設備、関連する電力・冷却インフラも構築しなければなりません。
これらの投資は通常、顧客が実際にコンピューティング能力を利用してサービス料金を支払う前に発生するため、多額の先行資金が必要となります。企業が長期の顧客契約を確保している場合でも、これらの契約を実際の収益に徐々に転換する前に、設備の購入と導入に先行投資する必要があります。
資本投資から収益回収までのこの時間差は、CoreWeaveがデット・ファイナンスを利用する重要な理由です。同社が拡大をすべて営業キャッシュフローに依存して行う場合、次の設備を購入する前に既存事業が十分な現金を生み出すのを待つ必要があり、コンピューティング能力の提供速度が制約される可能性があります。継続的な株式発行によっても資金を調達できますが、既存株主の持分を希薄化する可能性があります。
デット・ファイナンスは別の選択肢を提供します。同社は、すでに保有する、または購入を予定しているコンピューティング資産と関連する顧客契約を用いて、新たなインフラ建設のための資金を調達し、その後のサービス収益で債務を段階的に返済できます。
このモデルは、いくつかの点で従来のインフラファイナンスに似ています。航空会社は航空機を用いて資金を調達でき、エネルギー企業は発電設備や長期電力購入契約を基に融資を組成できます。AIコンピューティング企業は、GPUクラスターとコンピューティングサービスから生じる収益を、資金調達可能な資産へ転換しようとしています。ただし、GPUは通常、航空機や大規模なエネルギー施設よりも技術的に陳腐化する速度が速く、将来のレンタル価格もチップ性能の変化の影響を受けやすくなります。CoreWeaveが債務を活用して拡大を継続できるかどうかは、顧客需要だけでなく、金融機関が関連資産の価値と将来のキャッシュフローを認めるかどうかにも左右されます。
GPU担保型ファイナンスとは何か?金融機関はコンピューティング資産をどのように評価するのか?
GPU担保型ファイナンスは、一般に資産担保融資の一形態です。借入企業はGPUサーバーや関連設備を担保として提供します。一部の資金調達スキームには、特定の顧客契約、売掛金、または関連するキャッシュフローも含まれます。資金を提供した後、貸し手は企業が合意に従ってコンピューティング設備を購入、導入、運用し、事業収益で利息の支払いと元本の返済を行うことを想定します。借り手が契約上の義務を履行できない場合、貸し手は担保契約に基づき、関連資産またはキャッシュフローに対して執行や回収措置を取ることがあります。担保範囲、請求権の優先順位、遡及請求の取り決めは資金調達プロジェクトごとに異なり得るため、すべてのGPU担保融資が同じ構造を持つとみなすべきではありません。
金融機関はこうした融資を評価する際、GPUの購入価格だけを見るわけではありません。設備モデル、予想耐用年数、導入場所、顧客契約の条件、設備稼働率、将来の再販価値はいずれも融資条件に影響を与える可能性があります。例えば、すでに長期顧客契約と結び付いたGPUクラスターは、顧客需要がまだ確立していない設備よりも、収益見通しが明確な可能性があります。顧客の支払能力が高く、契約が設備の稼働期間のより長い部分をカバーする場合、貸し手は将来のキャッシュフローを評価しやすくなる可能性があります。しかし、契約は納入スケジュール、サービス品質、取引相手の信用力からも影響を受ける可能性があります。単純にリスクのない収益として扱うことはできません。
GPU資産には、収益を生む生産設備であると同時に、債務不履行時に貸し手が換価できる可能性のある担保でもあるという特徴があります。新世代チップが導入されると、旧世代設備の市場競争力や中古価格は低下する可能性があります。サーバーが正常に稼働し続けていても、その経済的価値が安定して維持されるとは限りません。貸し手は、設備が継続運用中に生み出せる現金と、債務不履行が生じた場合に回収できる価値の両方を評価する必要があります。この二重の依存関係により、GPU担保型ファイナンスは標準的な法人信用融資とは異なるリスク特性を持ちます。
CoreWeaveのGPU担保型ファイナンスはどのように機能するのか?
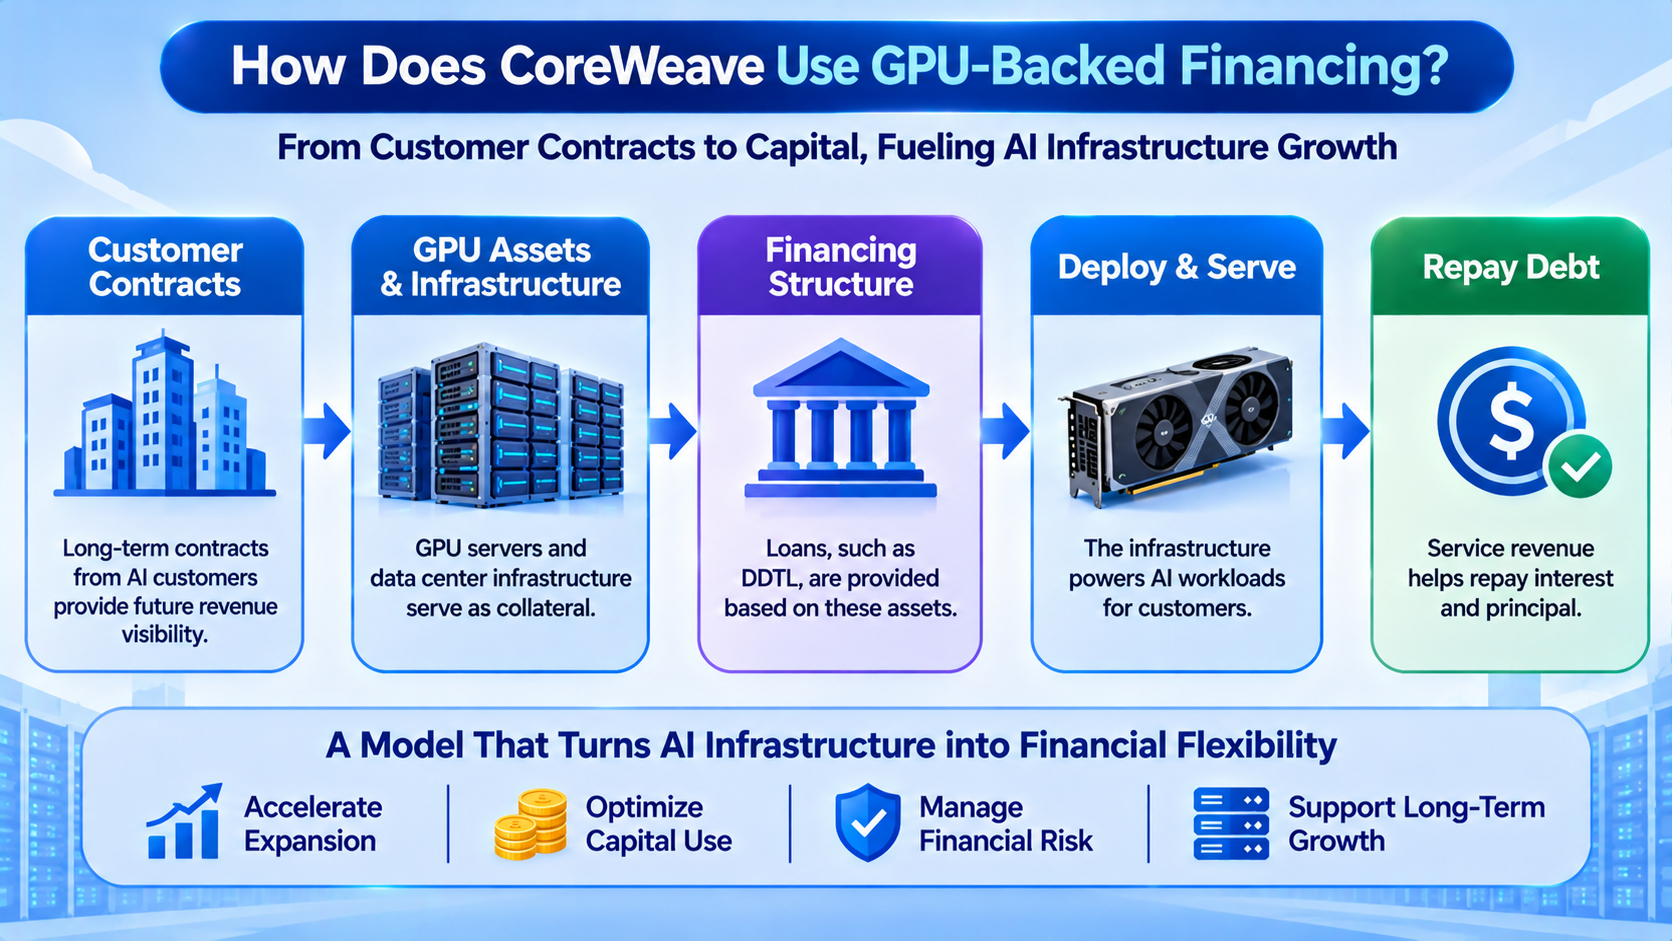
CoreWeaveの資金調達の取り決めは、2026年に完了した2件の取引を通じて理解できます。3月に完了したDDTL 4.0枠は、総コミットメント額85億ドルで、高性能コンピューティング・インフラと関連顧客契約による信用補完を受けていました。当初の借入可能額は約75億ドルで、裏付け資産が所定の条件を満たすにつれてさらに増額される可能性がありました。
この融資枠には変動金利部分と固定金利部分の両方が含まれていました。変動金利はSOFRに2.25パーセントポイントを加えた水準で、固定金利部分は約5.9%、満期は2032年3月でした。Moody'sとDBRSは、それぞれ関連する資金調達にA3およびA(low)の格付けを付与しており、投資適格格付けを得たGPUインフラ担保型ファイナンスの一例となっています。
5月に完了したDDTL 5.0枠は、異なる信用構造を採用していました。この31億ドルの融資枠は、主に2件の顧客契約に関連するインフラの調達と導入を支援するために利用されました。最終的な変動金利条件はSOFRに4.50パーセントポイントを加えた水準で、期間は約5年半でした。先行する投資適格ファイナンスとは異なり、このプロジェクトはMoody'sからBa2、FitchからBB+の格付けを受けており、いずれも非投資適格格付けです。両融資枠の価格条件の差は、担保資産がいずれもGPU関連であっても、顧客の信用力、プロジェクトのキャッシュフロー、融資期間、資金調達構造が資金コストに影響を与え得ることを示しています。
実務上、CoreWeaveは特別目的の資金調達事業体を利用して関連資産を保有し、債務を負担する場合があります。一方で、融資による調達資金は特定の顧客契約に関連するコンピューティング設備の購入または導入に使われます。
設備が稼働を開始すると、サービスに対する顧客からの支払いが融資返済を支える重要なキャッシュフロー源となります。一部の資金調達では、限定遡及型または非遡及型の構造が用いられ、貸し手の主な回収権は親会社のすべての資産に自動的に及ぶのではなく、特定の資金調達事業体とその資産に集中します。ただし、構造上のリスク分離はグループ全体が完全に影響を受けないことを意味しません。プロジェクトの実績が期待を下回る場合、企業は事業上の混乱、資金調達コストの上昇、または将来の資金調達へのアクセス低下に直面する可能性があります。
ディレイド・ドロー・ターム・ローンがAIコンピューティング・インフラに適している理由
ディレイド・ドロー・ターム・ローン(Delayed Draw Term Loan、DDTL)では、借り手は所定の条件を満たすことを前提に、合意された期間内で資金を段階的に引き出すことができます。融資総額が一度に提供される融資とは異なり、企業は設備を購入する時点、プロジェクト建設を完了する時点、または資産関連の条件を満たした時点で、コミットメントの該当部分を利用できます。
この仕組みは、資本需要が明確に段階化されている事業、特に顧客契約に合わせてGPUクラスターを段階的に導入するAIインフラプロジェクトに適しています。企業は、すべての設備が納入される前に元本全額を引き出す必要がありません。これにより、まだ使用されていない資金に対する利息負担を抑えられる可能性がありますが、コミットメント手数料やその他の関連費用を支払う必要がある場合もあります。
CoreWeaveの資金調達構造はこの特性を反映しています。GPUの調達では通常、設備供給、データセンターの準備状況、ネットワーク構成、顧客への納入スケジュールを考慮する必要があり、実際の導入には数か月かかる可能性があります。引き出しを設備調達に合わせることができれば、同社は資金の利用をより効率的に管理し、融資資金を長期間遊休化させることを避けられます。2026年8月に開示された26億ドルのDDTL 5.5枠も、GPUサーバーおよび関連インフラの購入を含む、特定の顧客契約に必要な設備投資を支援することを明示的に目的としていました。この融資は2031年9月に満期を迎え、SOFR融資に適用されるスプレッドは5.50パーセントポイントです。
DDTLの柔軟性は、無条件で資金を引き出せることを意味しません。融資契約では、資産の納入、担保カバレッジ、財務指標、その他のコミットメントに関する条件を満たすよう企業に求める場合があります。GPUの導入が遅延した場合、顧客契約が変更された場合、またはプロジェクトが融資条件を満たさない場合、企業は当初計画どおりに全額の資金を調達できない可能性があります。急速に拡大するコンピューティング企業にとって、この資金調達メカニズムは資本効率を向上させる可能性がありますが、プロジェクト建設、設備調達、資金調達の間での調整も必要になります。いずれかの段階で大幅な遅延が生じると、その後の設備納入や収益認識に影響を与える可能性があります。
顧客契約がGPUファイナンスに重要な信用補完を提供できる理由
GPUサーバーの市場価値は、技術の発展に伴って変化します。しかし、設備がすでに明確かつ長期的な顧客需要と結び付いている場合、貸し手は契約条件を用いて将来の収益を評価できます。CoreWeaveのようなコンピューティングサービス事業者では、顧客契約にコンピューティング能力、サービス期間、価格、納入要件が定められている場合があり、金融機関がプロジェクトのキャッシュフローを予測する基礎となります。
将来のスポット需要だけに依存するコンピューティング能力事業と比較すると、契約で裏付けられたコンピューティング施設は、一般に収益予測モデルを構築しやすくなります。金融機関はさらに、契約収益が設備の運用コスト、利息、元本返済を賄うのに十分かどうかを分析できます。
顧客契約の総額よりも、その質の方が重要です。長期契約は収益の可視性を改善する可能性がありますが、貸し手は依然として、顧客が支払いを継続できる能力を持つか、契約に早期終了条項が含まれるか、サービス提供者が合意どおりにコンピューティング能力を提供できるかを考慮する必要があります。
大規模なAI顧客は高い資金調達能力を持つ場合がありますが、その事業はモデル競争、資本市場の状況、コンピューティング需要の変化からも影響を受けます。貸し手にとって、顧客契約はGPU資産から独立した絶対的な保護手段ではありません。設備価値、プロジェクトコスト、借り手の信用力とともに評価する必要があります。
顧客集中も資金調達リスクに影響します。コンピューティングクラスターが主に1社の大口顧客にサービスを提供している場合、関連契約は比較的明確な収益源をもたらす可能性がありますが、プロジェクトはその顧客の事業継続性と履行能力に大きく依存する可能性もあります。契約が終了し、適時に更新できない場合、設備は新たなレンタル需要を見つける必要があり、新たなレンタル価格は当初の水準を下回る可能性があります。GPUファイナンスは実質的に、顧客の信用リスクと設備の残存価値リスクを結び付けます。顧客契約は企業の資金調達を支える一方、契約終了後の借換えや資産処分の余地は、設備の将来の経済的価値によって決まります。
GPUの技術更新が債務返済能力に影響を与える理由
GPU担保型ファイナンスにおける重要なリスクは、技術の進歩によりコンピューティング設備の経済的価値が急速に変化する可能性があることです。新世代GPUは通常、より高いコンピューティング性能、メモリ帯域幅、またはエネルギー効率を提供するため、特定のワークロードにおける旧モデルの競争力を低下させます。旧世代GPUが推論、モデルのファインチューニング、その他のコンピューティングタスクに適している場合でも、新しい設備の供給が増加すれば市場のレンタル価格は影響を受ける可能性があります。設備レンタル収益で融資を返済する企業にとって、技術進歩はコンピューティング能力への新たな需要を生み出す一方、既存設備の将来的な収益力を低下させる可能性もあります。
会計上の減価償却と実際の市場価値の変動は区別する必要があります。会計上の減価償却とは、企業が定めた会計方針に従って設備コストを時間の経過とともに配分するプロセスです。一方、市場価値は設備性能、需要、残存耐用年数、中古市場の状況に左右されます。
GPUの一群は、会計上まだ完全に減価償却されていなくても、新モデルの導入後に市場価格が大きく変化する可能性があります。逆に、旧モデルがコスト重視の特定のコンピューティングタスクに引き続き適している場合、その実際の利用価値は市場の一部の予想を上回る可能性があります。金融機関は、担保価値を当初の購入価格だけに基づいて判断するのではなく、融資期間全体を通じた設備のキャッシュ創出能力を評価する必要があります。
技術更新は借換えリスクも生み出す可能性があります。融資の返済計画がGPUによる安定収益の継続を前提としているにもかかわらず、顧客契約の終了後にレンタル価格が大幅に下落したとします。その場合、債務返済に充てられるプロジェクトのキャッシュフローは減少する可能性があります。貸し手も担保資産の評価を引き下げた場合、借り手は追加担保の提供、債務の一部繰上返済、またはより高い資金調達コストの受け入れを求められる可能性があります。GPU資産担保融資における中心的な課題は、設備が必ず急速に価値を失うことではなく、融資期間、顧客契約期間、GPUの実際の経済的耐用年数が合理的に整合しているかどうかです。
GPU担保型ファイナンスはCoreWeaveの財務構造をどのように変えるのか?
資産担保型ファイナンスは、CoreWeaveが新たな株式資本だけに依存せずにコンピューティング能力を拡大する助けとなる可能性がありますが、この拡大方法は同社の債務負担も増加させます。融資資金はGPUおよび関連インフラの購入に使われます。新たな設備が稼働を開始すると収益を生み出し、同社は営業キャッシュフローで債務を返済します。プロジェクト収益が運用コスト、利息、元本を賄い、融資満期後も収益を生み続ける場合、デット・ファイナンスは株主資本の効率を改善する可能性があります。反対に、顧客需要が予想を下回った場合や設備の稼働開始が計画より遅れた場合でも、同社は債務を履行する必要があり、財務圧力が高まる可能性があります。
CoreWeaveの債務水準は、その事業モデルを評価するうえで重要な指標となっています。2026年上半期、同社の貸借対照表における債務簿価は、2025年末の約214億ドルから約351億ドルに増加しました。これらの数値は急速な拡大に必要な資本支援を反映していますが、債務簿価を将来のすべての支払義務と直接同一視することはできません。長期リース、設備購入コミットメント、その他の契約上の取り決めについても、別途分析が必要です。
投資家にとって、債務の増加だけでは、同社の財務状況が悪化したと結論付けるには不十分です。新たな資金が予定どおりに納入されるコンピューティング資産に転換されているか、また、それらの資産がどの程度の営業キャッシュフローを生み出せるかも確認する必要があります。
資金調達コストも重要な変数です。CoreWeaveが2026年に完了した各融資プロジェクトでは、金利、格付け、返済条件が異なっており、金融機関がすべてのGPU資産を同じ信用品質として扱っていないことを示しています。投資適格の資金調達は、より低いコストでの資金取得に役立つ可能性がある一方、信用リスクが高いプロジェクトでは、より大きなスプレッドが必要となる場合があります。債務が増加するにつれて、平均資金調達金利の比較的小さな変化でも将来の支払利息に影響し得ます。同社は、資金調達コストを削減し、拡大を維持するために新規債務へ過度に依存することを避けるため、プロジェクトの実行力、顧客契約の質、資産稼働率を継続的に改善する必要があります。
投資家はCoreWeaveのGPUファイナンスのリスクをどのように評価すべきか?
CoreWeaveの資金調達モデルを分析するには、新規契約や資金調達額だけに注目するのではなく、事業成長と債務返済能力をあわせて評価する必要があります。
投資家は、同社が締結した顧客契約が計画どおり実際の収益に転換されるかを確認すべきです。これには、GPU納入の時期、データセンターの試運転、顧客による利用が含まれます。長期契約は収益の可視性を提供する可能性がありますが、プロジェクト建設が遅延すると、関連収益の実現は予想より遅れる一方、資金調達コストはすでに発生し始めている可能性があります。投資家は、将来の契約総額を債務返済に利用可能な資金として扱うのではなく、契約残高、認識済み収益、実際に受領した現金を区別する必要があります。
投資家は、キャッシュフローと設備投資の関係を分析する必要があります。CoreWeaveは、急速な事業成長期に設備購入へ多額の投資を継続する可能性があります。収益と営業キャッシュフローが改善しても、高額な設備投資によりフリーキャッシュフローは影響を受ける可能性があります。資産集約型のコンピューティング企業にとって、短期的なフリーキャッシュフローのマイナスは、必ずしも事業に価値がないことを意味しません。しかし、企業が既存債務と設備購入を賄うために長期間にわたり新規資金調達に依存する場合、その資本構造の持続可能性については追加の評価が必要です。債務満期、現金残高、利用可能な資金調達能力、支払利息、将来の設備購入義務はいずれも、資金圧力を評価するうえで重要な情報です。
投資家はGPU資産そのものの運用実績も確認すべきです。設備稼働率、コンピューティング能力単位当たりのレンタル価格、顧客契約の更新、旧設備を再利用する能力は、いずれも将来のキャッシュフローに影響を与える可能性があります。AIコンピューティングへの需要が成長を続け、設備導入がより効率化される場合、GPU担保型ファイナンスはCoreWeaveがより大きな収益基盤を構築する助けとなる可能性があります。新世代チップが旧設備を急速に置き換えたり、顧客が購入を減らしたりする場合、レバレッジは事業変動を増幅させる可能性があります。CoreWeaveの長期的な価値を評価する鍵は、同社がどれだけ借り入れられるかではなく、各回の資金調達で構築した資産が、耐用年数を通じて十分なキャッシュリターンを生み出せるかどうかです。
GateでCoreWeave(CRWV)を取引し、その資金調達リスクをモニタリングする方法
CoreWeaveは、CRWVのティッカーで2025年3月にNasdaqへ上場しました。投資家はGateの株式および関連するTradFi取引サービスを通じてCoreWeaveの市場パフォーマンスをモニタリングし、プラットフォーム上で実際に利用可能な商品に基づいて参加方法を選択できます。Gateは、CRWV関連株式、差金決済取引(CFD)、無期限契約の取引へのアクセスを提供しています。これらの商品は、資産タイプ、取引時間、証拠金要件、リスク構造が異なります。株式取引とデリバティブ取引を同一のものとして扱うべきではありません。特に、CFDと無期限契約は主に原資産の価格変動に参加するために用いられるものであり、CoreWeave株式の直接所有または対応する株主権利への権利を意味するものではありません。
GateでCRWVをモニタリングする際、投資家は同社の資金調達に関する動向を株価の変動とともに分析できます。GPU担保型ファイナンスはCoreWeaveのコンピューティング能力拡大に役立つ可能性がありますが、新たな債務は将来の支払利息と債務返済圧力を増加させる可能性もあります。CRWVの市場パフォーマンスを評価する際、投資家は四半期収益、顧客契約、GPU導入の進捗に加え、債務残高、資金調達金利、設備投資、営業キャッシュフローを考慮し、市場が同社の拡大モデルをどのように見ているかを評価できます。CFDまたは無期限契約を利用するトレーダーは、レバレッジ、証拠金、資金調達手数料、強制清算の潜在的リスクも考慮する必要があります。企業の成長に対する長期的な見通しを、短期的な価格変動と直接同一視しないようにする必要があります。
Gate上のCRWV取引商品には、それぞれ異なる取引ルール、手数料、地域制限が適用される場合があります。現在の利用可能状況については、該当する商品ページを参照してください。どの取引方法を選択する場合でも、CoreWeaveの資金調達構造とそれがキャッシュフローに与える影響を理解することで、このAIコンピューティング企業の事業リスクと市場評価をより包括的に評価する助けとなります。
まとめ
CoreWeaveによるGPU担保型ファイナンスの利用は、AIコンピューティング・インフラの資本集約的な性質から生じた資金調達の選択肢の一つです。同社は大量のコンピューティング設備を事前に購入し、長期の顧客契約とコンピューティングサービスを通じて投資を徐々に回収する必要があります。GPUサーバー、関連インフラ、契約上のキャッシュフローを融資の裏付けとして利用することで、顧客需要の増加に伴う建設資金の調達を支援し、株式性資金への依存を抑えることができます。2026年に複数のディレイド・ドロー・ターム・ローンが完了したことも、金融機関が高性能コンピューティング・インフラを個別に評価可能な資金調達資産として扱おうとしていることを示しています。
このモデルは、AIコンピューティング企業のリスク構造も変えます。GPUは企業が提供できるコンピューティングサービスの量を決めるだけでなく、貸し手が担保価値と債務返済能力をどのように評価するかにも影響します。顧客契約は収益の可視性を改善できますが、設備の減価、納入遅延、顧客の債務不履行、資金調達コストの変動に伴うリスクを完全に排除することはできません。GPU技術が急速に進歩する中、融資条件、設備の経済的耐用年数、顧客契約期間の整合性は、資金調達構造の安定性に引き続き影響を与えます。
投資家にとって、CoreWeaveの資金調達規模の拡大は、AIインフラ構築に必要な資本と、同社がより複雑な債務義務を管理する必要性の両方を反映しています。将来の重要な指標には、収益成長や新規契約の価値だけでなく、設備稼働率、キャッシュフロー、設備投資、債務満期、資金調達コストも含まれます。新たなコンピューティング能力が、関連コストと債務義務を賄うのに十分なキャッシュフローを継続的に生み出す場合にのみ、GPU資産担保型ファイナンスは長期的な成長を支える効果的な手段となり得ます。
よくある質問
GPU担保型ファイナンスとは何ですか?
GPU担保型ファイナンスとは、GPUサーバーおよび関連するコンピューティング・インフラを融資担保として利用する資金調達の形態です。一部のプロジェクトでは、顧客契約およびそのキャッシュフローも信用補完構造に含まれます。企業は融資資金を設備の購入または導入に使用し、その後、コンピューティングサービスからの収益で債務を返済します。
CoreWeaveが株式発行のみに依存しない理由は何ですか?
デット・ファイナンスは、企業が直ちに大量の新株を発行することなく建設資金を調達する助けとなり、株式希薄化の圧力を抑えることができます。ただし、債務には利息と元本の支払いが必要であり、株式性資金調達より資金コストが低いとは限りません。
DDTLは通常の融資とどのように異なりますか?
DDTLでは、企業は所定の条件を満たすことを前提に、合意された期間内で資金を段階的に引き出すことができます。設備調達とプロジェクト建設が明確なスケジュールに従う事業により適しています。実際の引き出しは、引き続き融資契約に定められた関連条件を満たす必要があります。
GPU担保型ファイナンスは証券化の一形態ですか?
必ずしもそうではありません。GPU担保型融資は資産担保型ファイナンスの一形態ですが、資産担保融資と資産証券化は同じものではありません。証券化では一般に、資産またはキャッシュフローをまとめて証券を発行します。具体的な分類は取引構造によって異なります。
顧客契約はGPU融資の金利に影響を与えるのですか?
顧客契約は貸し手による将来収益の予測に役立つ可能性がありますが、顧客の信用力、契約条件、支払条件、プロジェクト納入リスクも融資の安全性に影響します。より安定した契約上のキャッシュフローは一般に資金調達評価に有利ですが、より低い金利を保証するものではありません。
GPUのアップグレードは担保付融資にリスクをもたらす可能性がありますか?
あります。旧設備のレンタル価格または再販価値が大幅に低下した場合、プロジェクトのキャッシュフローと担保価値が影響を受ける可能性があります。ただし、旧世代GPUも推論などのコンピューティングタスクに利用できる場合があります。実際のリスクは、設備の利用状況、契約条件、融資条件に左右されます。
CoreWeaveの債務増加は、株価が必ず下落することを意味しますか?
債務の増加は財務レバレッジと事業リスクを高める可能性がありますが、株価が必ず下落することを直接意味するものではありません。投資家は、収益成長、キャッシュフロー、資金調達コスト、資産稼働率、市場評価を総合的に考慮する必要があります。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事

PharosはRWAをどのようにオンチェーン化するのか、RealFiインフラのロジックを詳細にご紹介します
Pharosトケノミクス分析:長期インセンティブ、スカーシティモデル、RealFiインフラの価値ロジック
Centrifugeの使用例にはどのようなものがありますか?RWAsはどのようにしてオンチェーンの金融マーケットプレイスにアクセスしますか?
PAXGはどのように機能するのか?物理的ゴールドのトークン化メカニズムを徹底解説
GoldFingerはどのように機能するのでしょうか。ゴールド資産のトークン化、準備金証明、そしてオンチェーンでの流通について詳しくご紹介します。