下落保護型Bitcoin ETFとは、オプションなどの金融デリバティブを利用して、Bitcoin投資のリスクとリターンの特性を調整する上場投資信託です。Bitcoinの価格を直接追跡する現物ETFとは異なり、これらの商品は、特定の投資期間中に一定程度の下落保護を投資家に提供することを目指します。その保護にかかるコストは、上昇余地を制限したり、その他の仕組みを利用したりすることで補います。
Bitcoin ETF商品の種類が拡大し続ける中、投資家のニーズはBitcoin価格へのエクスポージャーを得ることだけにとどまらなくなっています。現在では、ボラティリティ管理、インカムの向上、リスク管理も求められています。例えば、Calamosのストラクチャード・プロテクション型Bitcoin ETFは、Bitcoin関連資産へのエクスポージャーとオプション戦略を組み合わせ、あらかじめ定められたアウトカム期間中に特定のリスクとリターンの特性を目指せるよう設計されています。
ただし、下落保護があるからといって、ファンド価格が下落しないわけではありません。また、投資家がいつ購入しても元本が維持されることを意味するものでもありません。これらの商品を理解するには、オプション戦略の仕組み、保護範囲の決まり方、リターンに上限が設けられる理由、購入時期の違いが最終的な投資結果に与える影響について、さらに分析する必要があります。
主なポイント
-
下落保護型Bitcoin ETFは、通常の現物ETFと同じではありません。通常の現物Bitcoin ETFは主にBitcoin価格へのエクスポージャーを提供します。一方、バッファー型またはプロテクション型の商品は、オプション戦略を利用して、投資家が負うリスクとリターンの特性を変化させます。
-
下落保護には通常、コストが伴います。ファンドは、一定期間中の下落を緩和または保護する代わりに、上昇余地の一部を放棄する場合があります。
-
バッファーと100%プロテクションは同じではありません。前者は通常、あらかじめ定められた下落幅の一部のみをカバーします。後者は、特定の条件下で、アウトカム期間終了時の損失を全額保護する場合があります。
-
上限は、これらの商品を理解するうえで重要な指標です。Bitcoin価格が大幅に上昇した場合、オプションの仕組みによってファンドのリターンが制限されることがあります。
-
保護の有効性は保有期間に左右されます。アウトカム期間の開始時に購入する場合、途中で売却する場合、または期間の途中で投資する場合では、実際のリターンがファンドの目標アウトカムと異なる可能性があります。
下落保護型Bitcoin ETFとは?
下落保護型Bitcoin ETFとは、特定の範囲内で下落リスクを管理しながら、Bitcoin関連の価格変動へのエクスポージャーを得ることを目指す、ストラクチャード投資戦略を利用した上場投資信託です。
通常の現物Bitcoin ETFは、一般的にBitcoinを保有し、Bitcoinの市場価格に連動する運用成果を投資家に提供します。手数料その他のトラッキング要因を考慮すると、通常、Bitcoin価格が上昇すればファンドも上昇し、Bitcoin価格が下落すればそれに応じた損失が発生します。
下落保護型商品は、異なる投資目標を追求します。ファンドはBitcoinを直接保有しない場合があります。その代わりに、Bitcoin ETFオプション、指数オプション、その他の金融商品を利用して、潜在的な結果の範囲が定められたポートフォリオを構築することがあります。
例えば、あるファンドは、翌1年間に10%の下落バッファーを提供する一方、上昇リターンをあらかじめ定められた水準に制限するよう設計される場合があります。別のファンドは、アウトカム期間終了時の損失を全額保護することを目指しつつ、投資家が参加できるBitcoinの上昇分を一部に限定する場合があります。
したがって、これらの商品は通常のBitcoin ETFに単に保険を追加したものではありません。異なる市場環境において、リターンが投資家にどのように配分されるかを再設計したものです。
基本的な考え方は、次のようにまとめられます。投資家は、一定の条件下で下落リスクを軽減する代わりに、上昇余地の一部を放棄します。
オプション戦略によってBitcoin ETFはどのように下落保護を提供するのか?
オプションとは、指定された条件のもとで資産を売買する権利を保有者に与える金融契約です。異なる権利行使価格と満期日を持つオプションを組み合わせることで、ファンドは保護範囲とリターン上限が定められた投資構造を構築できます。
ストラクチャード・プロテクション戦略には、一般的に次の3つの要素が含まれます。
-
ファンドはBitcoinへの上昇エクスポージャーを構築します。関連資産の保有、コールオプションの購入、または価格上昇に連動するその他の金融商品を利用することで実現できます。
-
ファンドは、価格下落時に補償を提供できるオプションに資金を配分します。プットオプションは一般的な手段の1つです。原資産価格が指定された水準を下回ると、プットオプションの価値が上昇し、資産価格の下落による損失の一部を相殺できる場合があります。
-
ファンドは、より高い権利行使価格のコールオプションを売却してプレミアムを受け取り、保護コストの一部を相殺することがあります。その代わり、Bitcoin価格が合意された水準を上回ると、ファンドのリターンの伸びは制限されます。
単純化したコラ―戦略を考えてみましょう。ファンドは、原資産を保有し、プットオプションを購入すると同時に、コールオプションを売却することがあります。プットオプションが下落保護を提供し、コールオプションの売却で受け取るプレミアムが、その保護の費用を支えることになります。
ただし、すべての下落保護型Bitcoin ETFがまったく同じ構造を採用しているわけではありません。複数のオプションで構成されるスプレッドを利用し、原資産を直接保有しない商品もあります。こうした商品の保護効果は、具体的なオプションポジションとファンドの書類に基づいて評価する必要があります。
そのため、ファンド名に「Protection」「Buffer」「Shield」などの言葉が含まれているという理由だけで、同じリスク管理メカニズムを採用していると考えることはできません。
バッファー、フロア、100%プロテクションの違いとは?
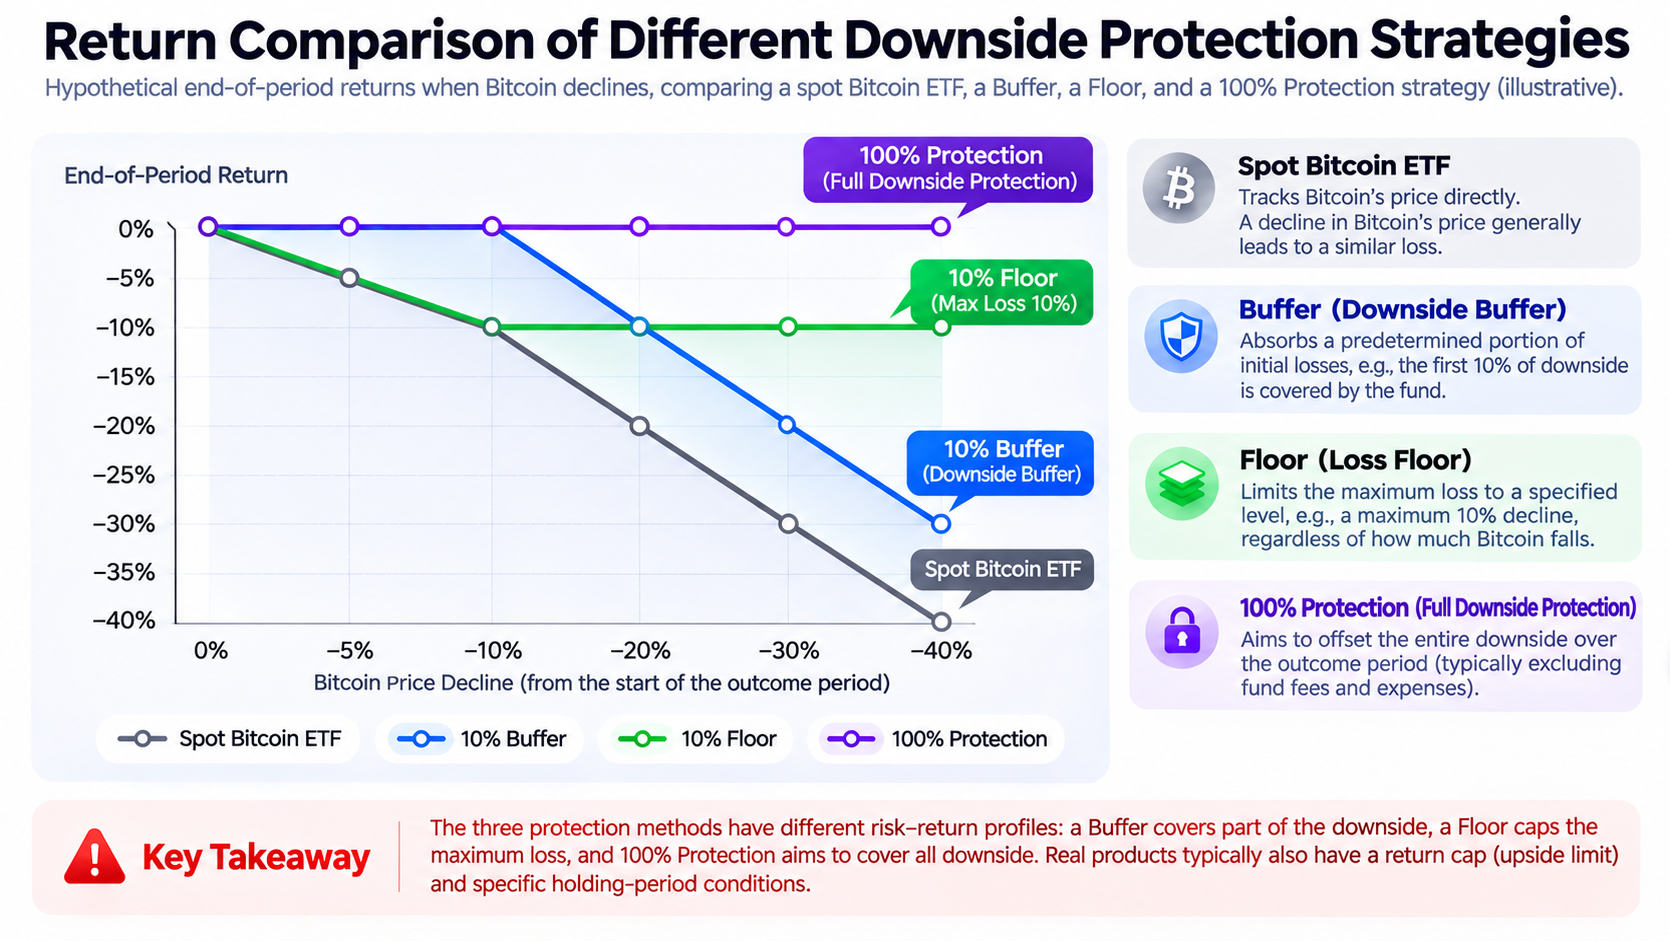
下落保護型ETFで特に誤解されやすいのは、商品によって「プロテクション」の定義が異なる点です。バッファー、フロア、100%プロテクションは市場で一般的に使用される用語であり、それぞれリスクを配分する方法が異なります。
バッファーとは、通常、特定のアウトカム期間中に発生する下落の初期部分をファンドが吸収することを目指す仕組みです。例えば、10%のバッファーを持つ商品は、指定された条件のもとで、原資産の下落の最初の10%を相殺するよう設計されています。通常、その範囲を超える損失は投資家が負担します。
フロアは、特定の条件下で最大損失をあらかじめ定められた水準に抑えることに重点を置きます。例えば、損失上限が10%の仕組みは、単に最初の10%の下落を吸収するのではなく、アウトカム期間終了時の最大損失をおおむね10%に抑えることを目指します。
100%プロテクションとは、通常、アウトカム期間全体の終了時に、参照資産のすべてのマイナスリターンを相殺することを目指す仕組みです。ただし、この目標は一般に、投資家がアウトカム期間の開始時に購入し、終了時まで保有することを前提としています。また、通常はファンド手数料、取引コスト、税金を除外しており、無条件の元本保証を意味するものではありません。
3つの仕組みは、単純化した例を使って比較できます。手数料その他のトラッキング差異を考慮せず、投資家がアウトカム期間の開始時に10,000ドルを投資すると仮定します。
| 期間終了時のBitcoinのパフォーマンス | 通常の現物ETF | 10%バッファー戦略 | 最大損失10%のフロア戦略 | 100%プロテクション戦略 |
|---|---|---|---|---|
| 5%下落 | -5% | 0% | -5% | 0% |
| 15%下落 | -15% | -5% | -10% | 0% |
| 30%下落 | -30% | -20% | -10% | 0% |
| 50%下落 | -50% | -40% | -10% | 0% |
上記の例は、仕組みを説明するための理論上の例です。いずれかのファンドが実際のリターンを約束するものではありません。実際の商品では、バッファーの範囲、保護の基準値、参加率、オプション戦略が異なる場合があります。上昇リターンも、さまざまな程度に制限される可能性があります。
例えば、Calamosのストラクチャード・プロテクション型Bitcoin ETFシリーズには、100%プロテクションシリーズに加え、それぞれ異なる水準の保護を提供する90シリーズと80シリーズがあります。投資家は各商品の書類を個別に確認する必要があり、商品名の数字だけから具体的な損失範囲を判断することはできません。
下落保護型Bitcoin ETFには通常、なぜリターン上限があるのか?
下落保護は無料ではありません。保護構造を構築するために、ファンドはオプションを購入したり、満期時に指定された価値を提供できる資産に配分したり、その他のポートフォリオ構成を利用したりする必要があります。これらの活動には、いずれも経済的なコストが発生します。
構造の資金を調達する一般的な方法の1つは、コールオプションを売却してプレミアムを受け取ることです。
例えば、ファンドは、Bitcoinへの上昇エクスポージャーを提供しながら、アウトカム期間中の最大リターンを12%に設定するオプション戦略を利用することがあります。その期間中にBitcoinが8%上昇した場合、ファンドはそれに応じた上昇に参加できる可能性があります。Bitcoinが30%上昇した場合でも、ファンドのリターンは約12%に制限されることがあります。
上限は通常、各アウトカム期間の開始前の市場環境に基づいて決定されます。Bitcoin関連オプションの価格、インプライド・ボラティリティ、金利、オプションの満期、ファンドのポートフォリオにかかるコストなどが、ファンドが提供できる上昇参加率に影響を与える可能性があります。
上限は、ファンドが保証して支払う年率リターンではありません。Bitcoinが上昇しなければ、上限が12%に設定されているという理由だけで、ファンドが投資家に12%のリターンを自動的に支払うことは通常ありません。
上限は、アウトカム期間ごとに変わることもあります。ある期間に提示された上限が高いからといって、次の期間にも同じ水準が利用できるとは限りません。
Calamosのストラクチャード・プロテクション型Bitcoin ETFはどのように機能するのか?
Calamosは、ストラクチャード・プロテクション型Bitcoin ETFを早期に立ち上げた資産運用会社の1つです。2025年1月、CalamosはCalamos Bitcoin Structured Alt Protection ETF – January(CBOJ)を立ち上げました。同ETFは、特定のアウトカム期間中にBitcoinの上昇への参加と下落に対する保護を提供することを投資目標としています。
Bitcoinを直接保有する現物ETFとは異なり、CBOJは米国債とBitcoin関連オプションを利用してポートフォリオを構築します。
ゼロクーポン米国債は、満期時にあらかじめ定められた価値を提供できるため、アウトカム期間終了時の保護の基盤を構築するのに役立ちます。Bitcoin関連オプションは、参照資産の上昇へのエクスポージャーを提供しながら、潜在的な最大リターンを管理します。ファンドの保護目標は、手数料および費用を除き、アウトカム期間全体におけるBitcoinのマイナス価格リターンをカバーすることです。
この構造の重要な特徴は、元本保護とBitcoin価格変動への参加を別々に扱う点です。単にBitcoinを保有して単一のプットオプションで保護するのではなく、ファンドは債券などの固定収益商品とデリバティブを組み合わせ、期間終了時の結果をあらかじめ定められるようにします。
2026年、Calamosは、1月、4月、7月、10月など、異なる月に開始するアウトカム期間を持つストラクチャード・プロテクション型Bitcoin商品シリーズを設定していました。また、対応する90シリーズと80シリーズの商品も設定していました。
例えば、CBOYの公式資料には、約1年間のアウトカム期間中、Bitcoinの下落に対して100%の保護を提供し、あらかじめ定められた上限まで上昇リターンに参加することを目指すと記載されています。同ファンドは、保護と上限のいずれも特定期間における目標アウトカムであり、Bitcoinに直接投資しないことを明確に示しています。
したがって、これらの商品を購入する際、投資家はETF名や現在価格だけを比較すべきではありません。適用されるアウトカム期間、保護水準、現在の上限、残りの保有期間も確認する必要があります。
保有期間は下落保護の有効性にどのような影響を与えるのか?
下落保護型ETFのリターン構造は、通常、約1年間など、あらかじめ定められたアウトカム期間を前提に設計されています。ファンドの保護水準と上限は、通常、アウトカム期間開始時のファンド純資産価値に基づいて計算され、期間終了時の結果が目標となります。つまり、アウトカム期間の開始時に購入して終了時まで保有する投資家と、期間の途中で購入する投資家や早期に売却する投資家では、結果が大きく異なる可能性があります。
例えば、ファンドの純資産価値がアウトカム期間の開始時に25ドルだったとします。ファンドは期間終了時に下落を完全に保護することを目指し、上昇リターンには指定された上限があるものとします。アウトカム期間の途中でBitcoinが上昇し、ファンドの純資産価値が27ドルまで上昇したとします。27ドルで購入する新たな投資家も、期間終了時には当初の保護構造が適用されるファンドに投資することになります。ただし、その保護は通常、当初の25ドル付近の基準値に基づくものであり、新たな投資家が27ドルで購入した後に損失を被らないことを保証するものではありません。
その後Bitcoinが下落し、最終的にファンド価格が当初の保護基準値に近い水準まで戻った場合、期間の途中で購入した投資家には依然として損失が発生する可能性があります。早期に売却する場合も同様の問題が生じます。オプション戦略には満期前の時間価値があり、その市場価格は残存期間、インプライド・ボラティリティ、参照資産価格などの要因に左右されます。そのため、アウトカム期間の途中におけるファンドの純資産価値は、期間終了時の目標リターンプロファイルで示される結果と一致しない場合があります。
Calamosのファンド資料には、目標アウトカムは主にアウトカム期間の初日から終了日まで継続して保有する投資家を対象としていることが明確に記載されています。それ以外のタイミングで購入または売却する投資家は、大きく異なる結果を経験する可能性があります。したがって、「100%下落保護」を「購入時期にかかわらず投資家が損失を被らない」と解釈すべきではありません。
下落保護型Bitcoin ETFと通常の現物ETFの違いとは?
通常の現物Bitcoin ETFと下落保護型Bitcoin ETFは、いずれもBitcoinへのエクスポージャーを提供できます。ただし、リターン目標、リスク構造、適した利用目的は大きく異なります。
| 比較項目 | 通常の現物Bitcoin ETF | 下落保護型Bitcoin ETF |
|---|---|---|
| 主な目的 | Bitcoinの価格パフォーマンスを追跡する | 特定期間中のリスクとリターンの特性を調整する |
| 投資手法 | 主にBitcoinを保有する | 米国債やBitcoin関連オプションを保有する場合がある |
| 上昇余地 | 通常、構造上の上限はない | 通常、あらかじめ定められた上限がある |
| 下落リスク | Bitcoin価格下落のリスクを負う | 商品構造に基づくバッファーまたは保護目標を提供する |
| 保有期間 | 特定のアウトカム期間は不要 | 保護目標は通常、アウトカム期間に紐付いている |
| 主なコスト | 管理手数料と取引コスト | 管理手数料、オプション構造のコスト、取引コスト |
| 主なリスク | 市場ボラティリティ、カストディ、トラッキングエラー | 保護の不達成、リターン上限、オプションリスク、流動性リスク |
通常の現物Bitcoin ETFの利点は、リターン構造が比較的分かりやすいことです。投資家は複雑なオプション戦略を理解しなくても、Bitcoin価格の変化により直接参加できます。同時に、下落リスクも比較的直接的です。下落保護型商品は、上昇余地の縮小を受け入れながら、特定期間中の価格リスクの一部を管理したい投資家に適している場合があります。
例えば、Bitcoin価格が急速に上昇する市場では、通常の現物ETFの価格リターンがより高くなる一方、ストラクチャード・プロテクション型ETFは比較的早く上限に達する可能性があります。反対に、Bitcoinが大幅に下落する市場では、条件を満たす保護型商品がより高い下落耐性を示す可能性があります。
ただし、どちらのファンドが一律に優れているわけでもありません。投資家は、投資期間、リスク許容度、流動性ニーズ、リターン上限を受け入れられるかどうかを考慮する必要があります。
下落保護型Bitcoin ETFに投資する際、投資家はどのようなリスクを考慮すべきか?
下落保護型ETFは特定の価格リスクを軽減するよう設計されていますが、投資損失が発生する可能性のある金融商品であることに変わりはありません。
-
保護目標が達成されないリスク。目標アウトカムは、具体的な資産配分、オプション契約、市場環境に左右されます。商品が下落を完全に保護するよう設計されている場合でも、あらゆる状況で目標を達成する保証はありません。
-
早期取引のリスク。アウトカム期間の途中で購入または売却する投資家は、当初意図された保護を受けられない可能性があります。特に、ファンド価格が上昇して上限に近い水準で購入した場合、残りの上昇余地が非常に限られる一方、下落リスクは残る可能性があります。
-
手数料および取引コストのリスク。一部の商品が掲げる完全な保護は、ファンド手数料その他の費用を控除する前に計算されています。実際の純リターンは、取引手数料、買値と売値のスプレッド、税金の影響も受ける可能性があります。
-
デリバティブおよび流動性リスク。オプション価格は、市場ボラティリティ、流動性、カウンターパーティーリスク、決済条件の影響を受ける可能性があります。ファンド口数の市場取引価格が純資産価値と異なる場合もあります。
-
上限が変わるリスク。ファンドが新たなアウトカム期間に入る際、その時点の市場環境に基づいて上限がリセットされる場合があります。投資家は、前の期間の上限を長期的な将来リターン率とみなすべきではありません。
さらに、ストラクチャード・プロテクション型ETFは銀行預金ではなく、FDICの預金保険の対象でもありません。ファンドのポートフォリオに米国債が含まれている場合でも、ファンド口数自体に政府による元本保証が付くことを意味しません。
したがって、これらの商品を評価する際、投資家は商品名だけに頼らず、ファンドの目論見書、アウトカム期間のスケジュール、上限、保護水準、リスク開示を慎重に確認する必要があります。
まとめ
Bitcoin ETFで利用される下落保護の仕組みは、オプションその他の金融商品を通じて、投資リスクと潜在的なリターンを再配分するものです。価格変動の影響を直接受ける通常の現物Bitcoin ETFとは異なり、ストラクチャード・プロテクション型商品は、バッファー、損失フロア、または期間終了時の完全な保護目標を設定することで、特定期間中の下落リスクを軽減することを目指します。
保護にはコストが伴います。下落保護を構築するために、ファンドは通常、上昇リターンを制限するほか、関連する管理手数料、デリバティブリスク、運用コストを負担する必要があります。
Calamosのストラクチャード・プロテクション型Bitcoin ETFの発展は、伝統的な金融市場が確立されたストラクチャード投資手法をBitcoin資産クラスに導入していることを示しています。投資家は、Bitcoin価格のボラティリティを全面的に直接負担する商品だけでなく、異なるリスクとリターンの特性を持つ商品も選択できるようになっています。
ただし、これらのETFを理解する鍵は、「元本を保護する」とうたっているかどうかを判断することではありません。保護がどの価格に適用されるのか、いつ効力を持つのか、下落のどの程度をカバーするのか、そして投資家がどの程度の上昇余地を放棄する必要があるのかを確認することが重要です。
FAQ
Bitcoin ETFは投資家が元本を失わないことを保証できますか?
一律の保証はできません。一部のストラクチャード・プロテクション型ETFは、特定のアウトカム期間中に下落を完全に保護することを目標としています。ただし、この目標は通常、手数料その他の費用を除外しており、保証されるものではありません。期間の途中で購入した投資家や早期に売却した投資家は、特に損失を被る可能性があります。
バッファーETFと100%プロテクションETFの違いは何ですか?
バッファーETFは通常、特定のアウトカム期間中に原資産の初期の下落の一部を吸収することを目指します。下落がバッファーを超えると、投資家はその損失を負担します。100%プロテクションETFは、アウトカム期間全体における参照資産のマイナス価格リターンをカバーすることを目指しますが、通常は上限、手数料、保有期間に関する条件が含まれます。
下落保護型ETFのリターンにはなぜ上限があるのですか?
ファンドは保護構造の構築コストを負担する必要があるためです。コールオプションの売却やその他のオプション戦略を利用することで、ファンドは下落保護を支える資金を得られます。その代わり、投資家の上昇余地が制限される場合があります。
Bitcoinが50%上昇した場合、保護型ETFも50%上昇しますか?
必ずしもそうとは限りません。ファンドの上限が12%の場合、アウトカム期間中に参照資産が50%上昇しても、ファンドの目標リターンは12%以下に制限される可能性があります。実際の純リターンでは、手数料その他の要因も考慮する必要があります。
アウトカム期間の途中で購入すると、なぜ保護が失われる可能性があるのですか?
ファンドの保護目標は通常、各投資家の実際の購入価格ではなく、アウトカム期間開始時の純資産価値に基づいて計算されるためです。ファンド価格が上昇した後に購入した場合、その後の価格下落によって損失が発生する可能性があります。
Calamosの保護型Bitcoin ETFはBTCを直接保有しますか?
Calamosの関連するストラクチャード・プロテクション型商品は、主に米国債、Bitcoin関連ETFオプション、または指数オプションを利用してポートフォリオを構築しており、Bitcoinを直接保有しない場合があります。具体的な資産配分は、各ファンドの目論見書を確認して判断する必要があります。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事

2026年におけるトップ10ビットコインマイニング企業:市場をリードする企業、ハッシュレート、AIへのピボット
タルコフのビットコインマイニング:構築と収益性ガイド
BTC保有者の分布
ETFの一次市場と二次市場はどのように連携して機能するのか?メカニズムを徹底解説