資本構造と市場間連動を読み解く:AI設備投資の資金調達、フリーキャッシュフローの圧迫、暗号資産市場のマクロ経済へのアンカリング
現代のコーポレートファイナンスおよび資本市場理論において、企業は投下資本利益率(ROIC)とフリーキャッシュフローの動的なバランスを注視しながら、設備投資(Capex)を配分しています。しかし、人工知能による歴史的な変革の中で、世界のテクノロジー大手企業は前例のない資本配分アプローチを示しています。AIインフラと大規模モデルのエコシステムにおける優位な地位を確保するため、企業は従来の財務保守主義から転換し、短期的なフリーキャッシュフローに大きな圧力がかかる状況でも、長期的な設備投資を大幅に増やしています。
AI設備投資に牽引されるこの資産集約型モデルへの移行は、新たな議決権なし株式や長期債の発行を含め、従来のテクノロジー大手企業の資本構成と資金調達手段を根本的に変化させています。また、マクロレベルでは、財務データの大幅な変動や市場横断的なボラティリティも引き起こしています。従来の株式市場で高支出と長期の回収期間との緊張関係を巡る見解が分かれると、こうしたマクロ流動性ショックはリスク選好の伝達経路を通じて不可避的に波及し、Bitcoinを含む世界の暗号資産市場に広範な影響を及ぼします。本記事では、コーポレートファイナンス、資金調達構造、市場横断的な伝達という観点から、AI設備投資の財務的基盤を考察します。
要点
-
AI設備投資が従来のテクノロジー企業のフリーキャッシュフロー(FCF)および営業利益率に与える構造的な圧力を検証します
-
多額の支出圧力の下で企業がどのように資金調達戦略を転換するかを分析します。対象には、議決権なし株式の発行、デットファイナンス、より幅広い資本性金融商品の活用が含まれます
-
AI設備投資の拡大に対する期待が、リスク選好と流動性の経路を通じて、世界の伝統的金融市場および暗号資産市場にどのように伝播するかを説明します
-
実体経済の変化とテクノロジー大手企業の設備投資拡大の中で、Bitcoinなどの暗号資産がマクロ経済上のインフレヘッジおよびトラストレスな決済の基盤として担う役割の変化を探ります
-
Gateの現物取引および資産運用エコシステムを活用し、市場横断的なボラティリティの局面で資産配分とリスクヘッジを補完的に行うアプローチを分析します
フリーキャッシュフローへの圧力と進化する資金調達手段:AI設備投資を支える財務レバレッジ
従来のテクノロジー企業の評価モデルでは、ハイテク企業は資産の軽い事業運営と強力なキャッシュフローにより、通常は大幅な評価プレミアムを得てきました。しかし、AI設備投資の急増は、この確立されたモデルを根本から変えています。
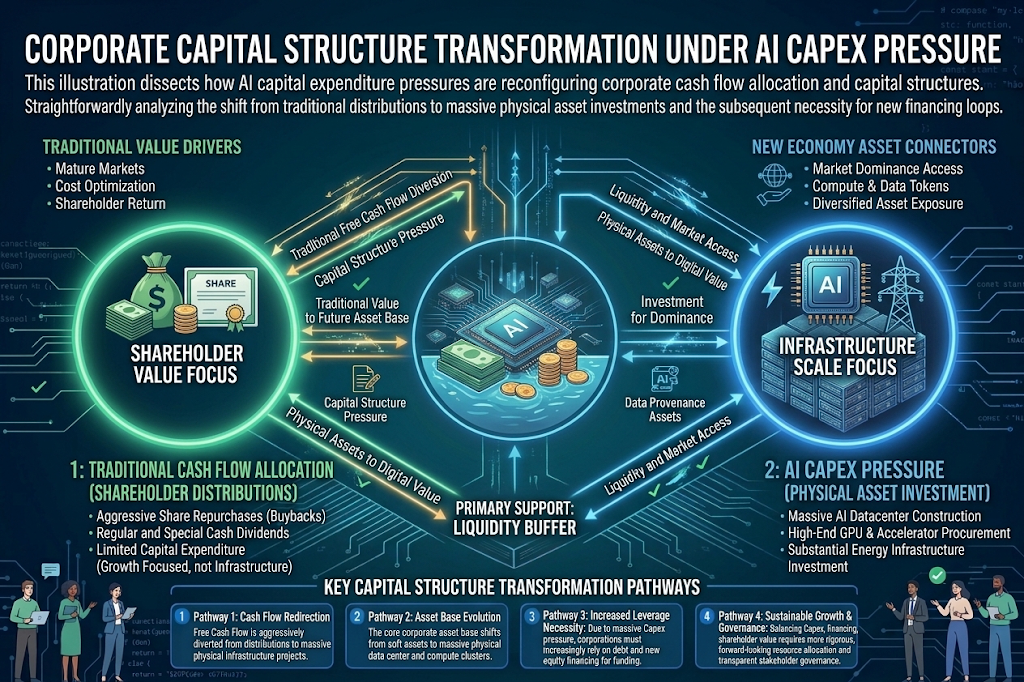
テクノロジー大手企業がデータセンター建設、コンピューティングハードウェアの直接購入、長期電力契約に数千億ドルを投じるにつれ、その財務諸表には大きな変化が生じます。以下の表は、従来のソフトウェアモデルとAI設備投資モデルにおける根本的な財務ロジックを比較したものです。
| モデルタイプ | 設備投資の特性 | キャッシュフローと財務パフォーマンス | 資本還元と評価ロジック |
|---|---|---|---|
| 従来のソフトウェアモデル | 設備投資の必要性が低い | 高いフリーキャッシュフロー(FCF) | 自社株買いと配当を通じて株主に資本を還元し、高い評価プレミアムを支える |
| AI設備投資モデル | 設備投資が極めて大きい | 短期的なフリーキャッシュフローへの圧力および圧縮 | 資本構成の再編と革新的な借換えに依存し、評価は再評価の対象となる |
創業者の支配権を損なうことなく、また無差別にレバレッジを高めることなく、数百億ドルから数千億ドル規模の追加インフラ資金を調達するには、コーポレートファイナンスチームは革新的な資本構成の再編を進める必要があります。これには、議決権なしのクラスC株式の発行、例外的に長期の設備リース契約の締結、AIプロジェクト専用のグリーンボンドの発行が含まれます。資本構成がますます複雑化していることは、AI時代の物理インフラ開発が、単一企業の営業キャッシュフローによる資金調達能力を超えていることを示しています。これは、経済全体にわたる資本市場での広範な資金再配分を必要とする、マクロ金融上の取り組みになりつつあります。
デットレバレッジと貸借対照表の再構築:AI競争における財務的限界の試練
AI設備投資が拡大を続ける中、テクノロジー大手企業の貸借対照表は前例のないストレステストに直面しています。これまで、ソフトウェアやインターネット事業を中心とする資産の軽いモデルにより、テクノロジー企業は高いリスク耐性と非常に低い純有利子負債水準を維持してきました。しかし現在では、高価なGPUの購入やギガワット規模のデータセンター建設によって生じる資金不足を、内部のフリーキャッシュフローだけで補うことは到底できません。そのため財務管理チームは外部の債券市場に頼らざるを得ず、大規模な社債やグリーンボンドの発行、あるいはストラクチャードファイナンス手段を通じて、多額の資金を調達しています。レバレッジの急上昇により、変動するマクロ金利環境下でテクノロジー大手企業は相当な支払利息の圧力にさらされています。資本市場の分析も、売上成長のみに焦点を当てる見方から、ROICとインタレスト・カバレッジ・レシオの均衡を評価する方向へ急速に移行しています。この貸借対照表の再構築は企業の財務耐性を試すと同時に、株式市場および世界の債券市場における資金の需給を根本的に変化させています。その結果、世界のリスク資産と安全資産の双方に影響を与える重要なマクロ指標となっています。
市場横断的な伝達:伝統的金融における見解の相違と暗号資産のマクロヘッジ特性
AI設備投資は、個別企業の財務を再構築するだけではありません。資本市場で相互に連動するリスク選好を通じて、より広範な金融システムと世界の資産クラスにまたがる価格伝達メカニズムも生み出します。
上場市場の投資家がテクノロジー大手企業の高支出かつ回収の遅い収益モデルに対して定期的に疑問を呈すると、株式市場のボラティリティはしばしば、安全資産または流動性の高い金融商品への短期的な資金移動を引き起こします。この市場横断的な伝達は、通常、以下の順序で進みます。
-
評価の見直しとリスク選好の再低下:高額な設備投資によるキャッシュフロー懸念を受けて、上場市場では高評価のテクノロジーセクターの価格が見直され、リスク資産から短期的な資金流出が生じます。
-
マクロ流動性と金利環境の再評価:大規模な社債および株式による資金調達は、市場の限界的な流動性を大きく吸収し、資本市場全体のリスクフリー金利に圧力をかけます。
-
暗号資産の二面的な特性:24時間365日取引されるグローバル市場である暗号資産は、Bitcoin(BTC)に代表されるように、この伝達メカニズムにおいて特徴的な二面性を示します。一方で、短期的な換金売りの局面では、そのリスク選好は世界のテクノロジー系リスク資産のリスク選好と密接に連動します。他方で、より長期的かつセクターレベルの観点では、従来の信用システムや株式の希薄化に関連するインフレ懸念が、供給上限が固定され仲介者のカウンターパーティーリスクがないハードマネーとしてのBitcoinの本源的価値をさらに強めます。
この金融伝達メカニズムは、AI時代における資本競争がテクノロジー大手企業の枠を超えていることを示しています。また、伝統的な法定通貨建て資本市場と分散型暗号金融システムの相互作用にも深く表れています。
金融パラダイムの転換期における資産配分とGateエコシステムの補完的な強み
世界のマクロ資本市場で広範なリバランスが進み、テクノロジー大手企業の設備投資再編が資産価格のボラティリティをもたらす中、投資家には市場横断的な視点を持つ資産運用ソリューションがますます求められています。単一市場への配分戦略だけでは、世界のマクロ流動性の急激な縮小と拡大によるショックに対応するには不十分です。
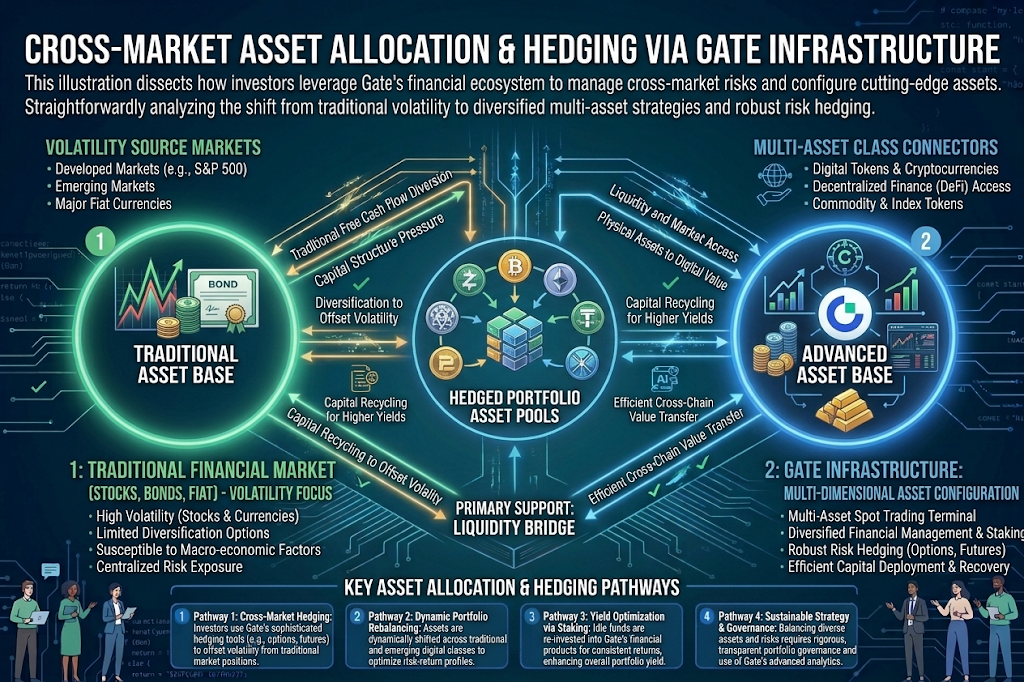
こうした背景のもと、主要な暗号資産取引プラットフォームは金融ハブとして大きな価値を示しています。例えばGateは、BTCやETHなどの中核的大型資産における高流動性の現物取引を提供する、世界有数の暗号資産取引プラットフォームです。また、幅広いヘッジツール、投資およびレンディング商品、新興のDePIN/AIセクターを含むワンストップの資産配分サービスも提供しています。
Gateを通じて、ユーザーはAI設備投資によって推進される基盤的な暗号インフラトークンの発展に容易に参加できます。また、プラットフォームの現物およびデリバティブのエコシステムを柔軟に活用し、市場横断的な流動性ショックのリスクを管理しながら、安定した資産成長を目指すことができます。安全でコンプライアンスに配慮したカストディ環境、幅広い資産、効率的な市場横断取引機能を組み合わせることで、Gateはマクロ金融環境の大きな変化の中で、リスクヘッジと価値保全を行うための強固な基盤を世界のユーザーに提供しています。
FAQ
AI設備投資(AI Capex)の増加が、なぜ従来のテクノロジー株に短期的なボラティリティをもたらす可能性があるのですか?
多額の設備投資は、企業の短期的なフリーキャッシュフロー(FCF)と営業利益率を直接圧迫します。市場が短期間でそれに見合う収益の急増を確認できない場合、投資家は投下資本利益率(ROIC)の低下を懸念し、バリュエーション調整が起こる可能性があります。
テクノロジー大手企業によるAI設備投資の資金調達戦略は、暗号資産市場にどのような影響を及ぼす可能性がありますか?
巨額の資金調達ニーズは、伝統的市場における限界的な流動性の一部を吸収し、短期的には全体的なリスク選好を低下させます。しかし長期的には、この資本拡大がコンピューティング能力とインフラ開発を促進します。また、一部の資本がマクロリスクの保護およびヘッジのための分散型ツールとして暗号資産を求める動きも後押しします。
個人投資家は、Gateを利用してマクロ環境における市場横断的なボラティリティに対応し、AIセクターへのエクスポージャーを得るにはどうすればよいですか?
投資家はGateの現物市場を利用して、BTCなどの基盤的なヘッジ資産や、高品質なAI/DePINインフラ資産に段階的に配分できます。また、これらの配分をプラットフォームの保守的な投資商品やリスクヘッジツールと組み合わせることで、単一市場のボラティリティリスクを抑えつつ、長期的で安定した資産価値の向上を目指すことができます。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事
Plasma(XPL)トークノミクス分析:供給、分配、価値捕捉

PharosはRWAをどのようにオンチェーン化するのか、RealFiインフラのロジックを詳細にご紹介します
Plasma(XPL)と従来型決済システムの比較:ステーブルコインを活用した国際決済および流動性フレームワークの新たな定義
Pharosトケノミクス分析:長期インセンティブ、スカーシティモデル、RealFiインフラの価値ロジック
Stable(STABLE)とは何か?BitfinexとTetherが支援するステーブルコインのLayer 1