#BTC争夺8万美元关口 US$80.000 tidak pernah sekadar angka bulat. Bagi Bitcoin pada 2026, angka itu lebih menyerupai prisma yang membiaskan pertarungan sengit antara dua logika penetapan harga.$BTC
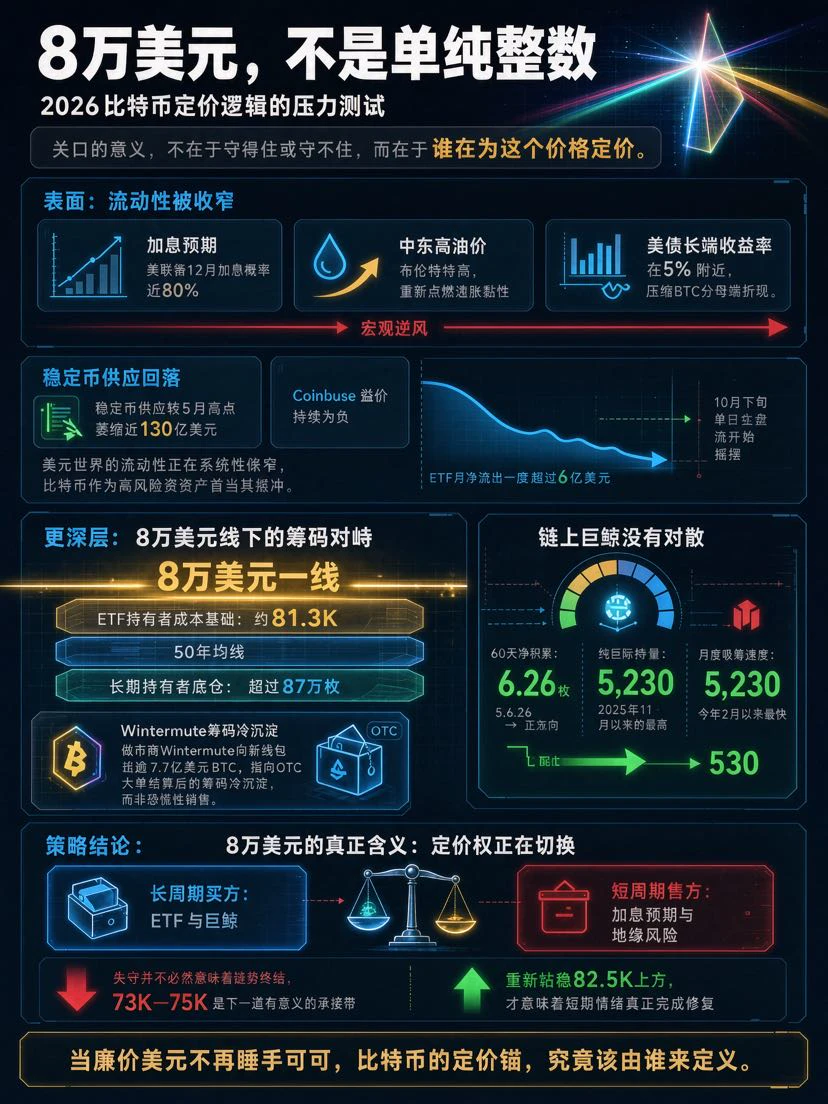
Sekilas, ini adalah kemunduran yang didominasi oleh tekanan makroekonomi. Harga minyak yang tinggi di Timur Tengah kembali menyulut persistensi inflasi, probabilitas kenaikan suku bunga The Fed pada Desember terdorong hingga hampir 80%, pasokan stablecoin menyusut hampir US$13 miliar dari puncaknya pada Mei, dan Coinbase premium terus berada di zona negatif—likuiditas di dunia dolar sedang menyusut secara sistematis. Sebagai aset berisiko dengan beta tinggi, Bitcoin menjadi yang pertama terdampak. ETF memang telah menggantikan cadangan perusahaan sebagai sumber utama permintaan marginal, tetapi arus dananya sendiri mulai bergejolak: pada akhir Oktober, arus keluar bersih harian sempat melampaui US$600 juta.
Namun, perubahan yang lebih mendalam terjadi pada struktur kepemilikan. Di sekitar level US$80.000, bertemu basis biaya pemegang ETF di kisaran 81.3K dan rata-rata pergerakan 50 hari, sementara lebih dari 870.000 BTC milik pemegang jangka panjang menumpuk sebagai posisi dasar. Ketika harga mendekati kisaran ini, paus on-chain bukan malah berbondong-bondong keluar. Sebaliknya, mereka membalikkan akumulasi bersih 60 hari dari negatif 62.600 BTC menjadi positif 5,230 BTC. Kepemilikan paus murni kembali ke level tertinggi sejak November 2025, sementara laju akumulasi bulanan menjadi yang tercepat sejak Februari tahun ini. Wintermute, pembuat pasar, mentransfer lebih dari US$770 juta dalam BTC ke dompet baru. Ini mengindikasikan penyelesaian OTC dalam jumlah besar yang diikuti penempatan aset secara pasif ke penyimpanan dingin, bukan aksi jual panik.
Karena itu, makna sesungguhnya dari US$80.000 bukanlah apakah level tersebut “mampu dipertahankan” atau “gagal dipertahankan”, melainkan siapa yang menentukan harga pada level ini. Pembeli berjangka panjang yang terdiri atas ETF dan paus berhadapan rapuh di level yang sama dengan penjual berjangka pendek yang didorong ekspektasi kenaikan suku bunga dan risiko geopolitik. Jika struktur ini benar, tarik-ulur berulang di sekitar US$80.000 pada dasarnya merupakan uji tekanan yang tak terhindarkan dalam peralihan Bitcoin dari “aset berisiko yang digerakkan likuiditas” menjadi “aset alokasi dengan jangkar biaya”. Kegagalan mempertahankan level tersebut belum tentu berarti tren berakhir—73K—75K adalah zona penyangga bermakna berikutnya; sementara kembali bertahan di atas 82.5K barulah menandakan pemulihan sentimen jangka pendek yang sesungguhnya.
Level ini penting karena memaksa pasar menjawab pertanyaan yang lebih mendasar di tengah kebisingan: ketika dolar murah tak lagi mudah diperoleh, siapa yang seharusnya menentukan jangkar harga Bitcoin?
Sekilas, ini adalah kemunduran yang didominasi oleh tekanan makroekonomi. Harga minyak yang tinggi di Timur Tengah kembali menyulut persistensi inflasi, probabilitas kenaikan suku bunga The Fed pada Desember terdorong hingga hampir 80%, pasokan stablecoin menyusut hampir US$13 miliar dari puncaknya pada Mei, dan Coinbase premium terus berada di zona negatif—likuiditas di dunia dolar sedang menyusut secara sistematis. Sebagai aset berisiko dengan beta tinggi, Bitcoin menjadi yang pertama terdampak. ETF memang telah menggantikan cadangan perusahaan sebagai sumber utama permintaan marginal, tetapi arus dananya sendiri mulai bergejolak: pada akhir Oktober, arus keluar bersih harian sempat melampaui US$600 juta.
Namun, perubahan yang lebih mendalam terjadi pada struktur kepemilikan. Di sekitar level US$80.000, bertemu basis biaya pemegang ETF di kisaran 81.3K dan rata-rata pergerakan 50 hari, sementara lebih dari 870.000 BTC milik pemegang jangka panjang menumpuk sebagai posisi dasar. Ketika harga mendekati kisaran ini, paus on-chain bukan malah berbondong-bondong keluar. Sebaliknya, mereka membalikkan akumulasi bersih 60 hari dari negatif 62.600 BTC menjadi positif 5,230 BTC. Kepemilikan paus murni kembali ke level tertinggi sejak November 2025, sementara laju akumulasi bulanan menjadi yang tercepat sejak Februari tahun ini. Wintermute, pembuat pasar, mentransfer lebih dari US$770 juta dalam BTC ke dompet baru. Ini mengindikasikan penyelesaian OTC dalam jumlah besar yang diikuti penempatan aset secara pasif ke penyimpanan dingin, bukan aksi jual panik.
Karena itu, makna sesungguhnya dari US$80.000 bukanlah apakah level tersebut “mampu dipertahankan” atau “gagal dipertahankan”, melainkan siapa yang menentukan harga pada level ini. Pembeli berjangka panjang yang terdiri atas ETF dan paus berhadapan rapuh di level yang sama dengan penjual berjangka pendek yang didorong ekspektasi kenaikan suku bunga dan risiko geopolitik. Jika struktur ini benar, tarik-ulur berulang di sekitar US$80.000 pada dasarnya merupakan uji tekanan yang tak terhindarkan dalam peralihan Bitcoin dari “aset berisiko yang digerakkan likuiditas” menjadi “aset alokasi dengan jangkar biaya”. Kegagalan mempertahankan level tersebut belum tentu berarti tren berakhir—73K—75K adalah zona penyangga bermakna berikutnya; sementara kembali bertahan di atas 82.5K barulah menandakan pemulihan sentimen jangka pendek yang sesungguhnya.
Level ini penting karena memaksa pasar menjawab pertanyaan yang lebih mendasar di tengah kebisingan: ketika dolar murah tak lagi mudah diperoleh, siapa yang seharusnya menentukan jangkar harga Bitcoin?