#Gate股票暢聊季 Nasdaq turun 5.28% dalam sehari, menghapus kenaikan tahun ini; Nvidia anjlok 23% dalam sepekan, demam AI memasuki fase penetapan ulang harga
Pada penutupan perdagangan saham AS hari Jumat, Philadelphia Semiconductor Index turun 10.73% dalam sehari. Pada hari kedua setelah IPO, harga saham Anthropic sempat merosot ke 83.05 dolar AS, hanya terpaut 5 sen dari harga penawaran IPO sehari sebelumnya, yaitu 83 dolar AS. Saham itu bertahan di 88.91 dolar AS saat penutupan, turun 8.5% dan menghapus sebagian besar kenaikan pada hari pertama pencatatannya. Aksi jual tidak berhenti pada saham baru ini. Pada hari itu, Nasdaq Composite ditutup turun 5.28% ke 22617.73 poin, menghapus seluruh kenaikan pada 2026; S&P 500 turun 3.70% ke 6910.39 poin, sementara Dow Jones Industrial Average turun 1.93% ke 48147.33 poin. S&P 500 dan Dow Jones sama-sama telah turun lebih dari 10% dari rekor tertinggi penutupan, sehingga keduanya memasuki wilayah koreksi teknikal. Aset-aset yang dilikuidasi sangat terkonsentrasi pada komputasi, model, serta perusahaan yang mendanai keduanya. Nasdaq turun sekitar 10.02% dalam sepekan, S&P 500 turun 8.61%, dan Dow Jones turun 8.02%, menghapus empat triliun dolar AS dalam sepekan.
Menurut laporan kantor berita internasional, Nasdaq dan Dow Jones mencatat penurunan mingguan terbesar sejak Maret 2020, sementara S&P 500 mencatat kinerja mingguan terburuk sejak April 2025. Perpecahan di antara sektor-sektor terlihat lebih jelas. Philadelphia Semiconductor Index anjlok sekitar 10.7% pada hari Jumat, dan telah turun sekitar 43% dari puncaknya pada Juni; indeks volatilitas Chicago Board Options Exchange sempat naik ke sekitar 40, tertinggi sejak April 2025; imbal hasil obligasi pemerintah AS 10 tahun turun ke 4.91%, sementara harga emas turun 3.02% menjadi 3517.24 dolar AS.
Menurut perhitungan, kapitalisasi pasar gabungan “Magnificent Seven” di sektor teknologi telah menyusut lebih dari 4 triliun dolar AS dalam satu setengah bulan, lebih besar dari total perekonomian Prancis selama setahun.
Pasar semula menganggap 19 November sebagai titik balik.
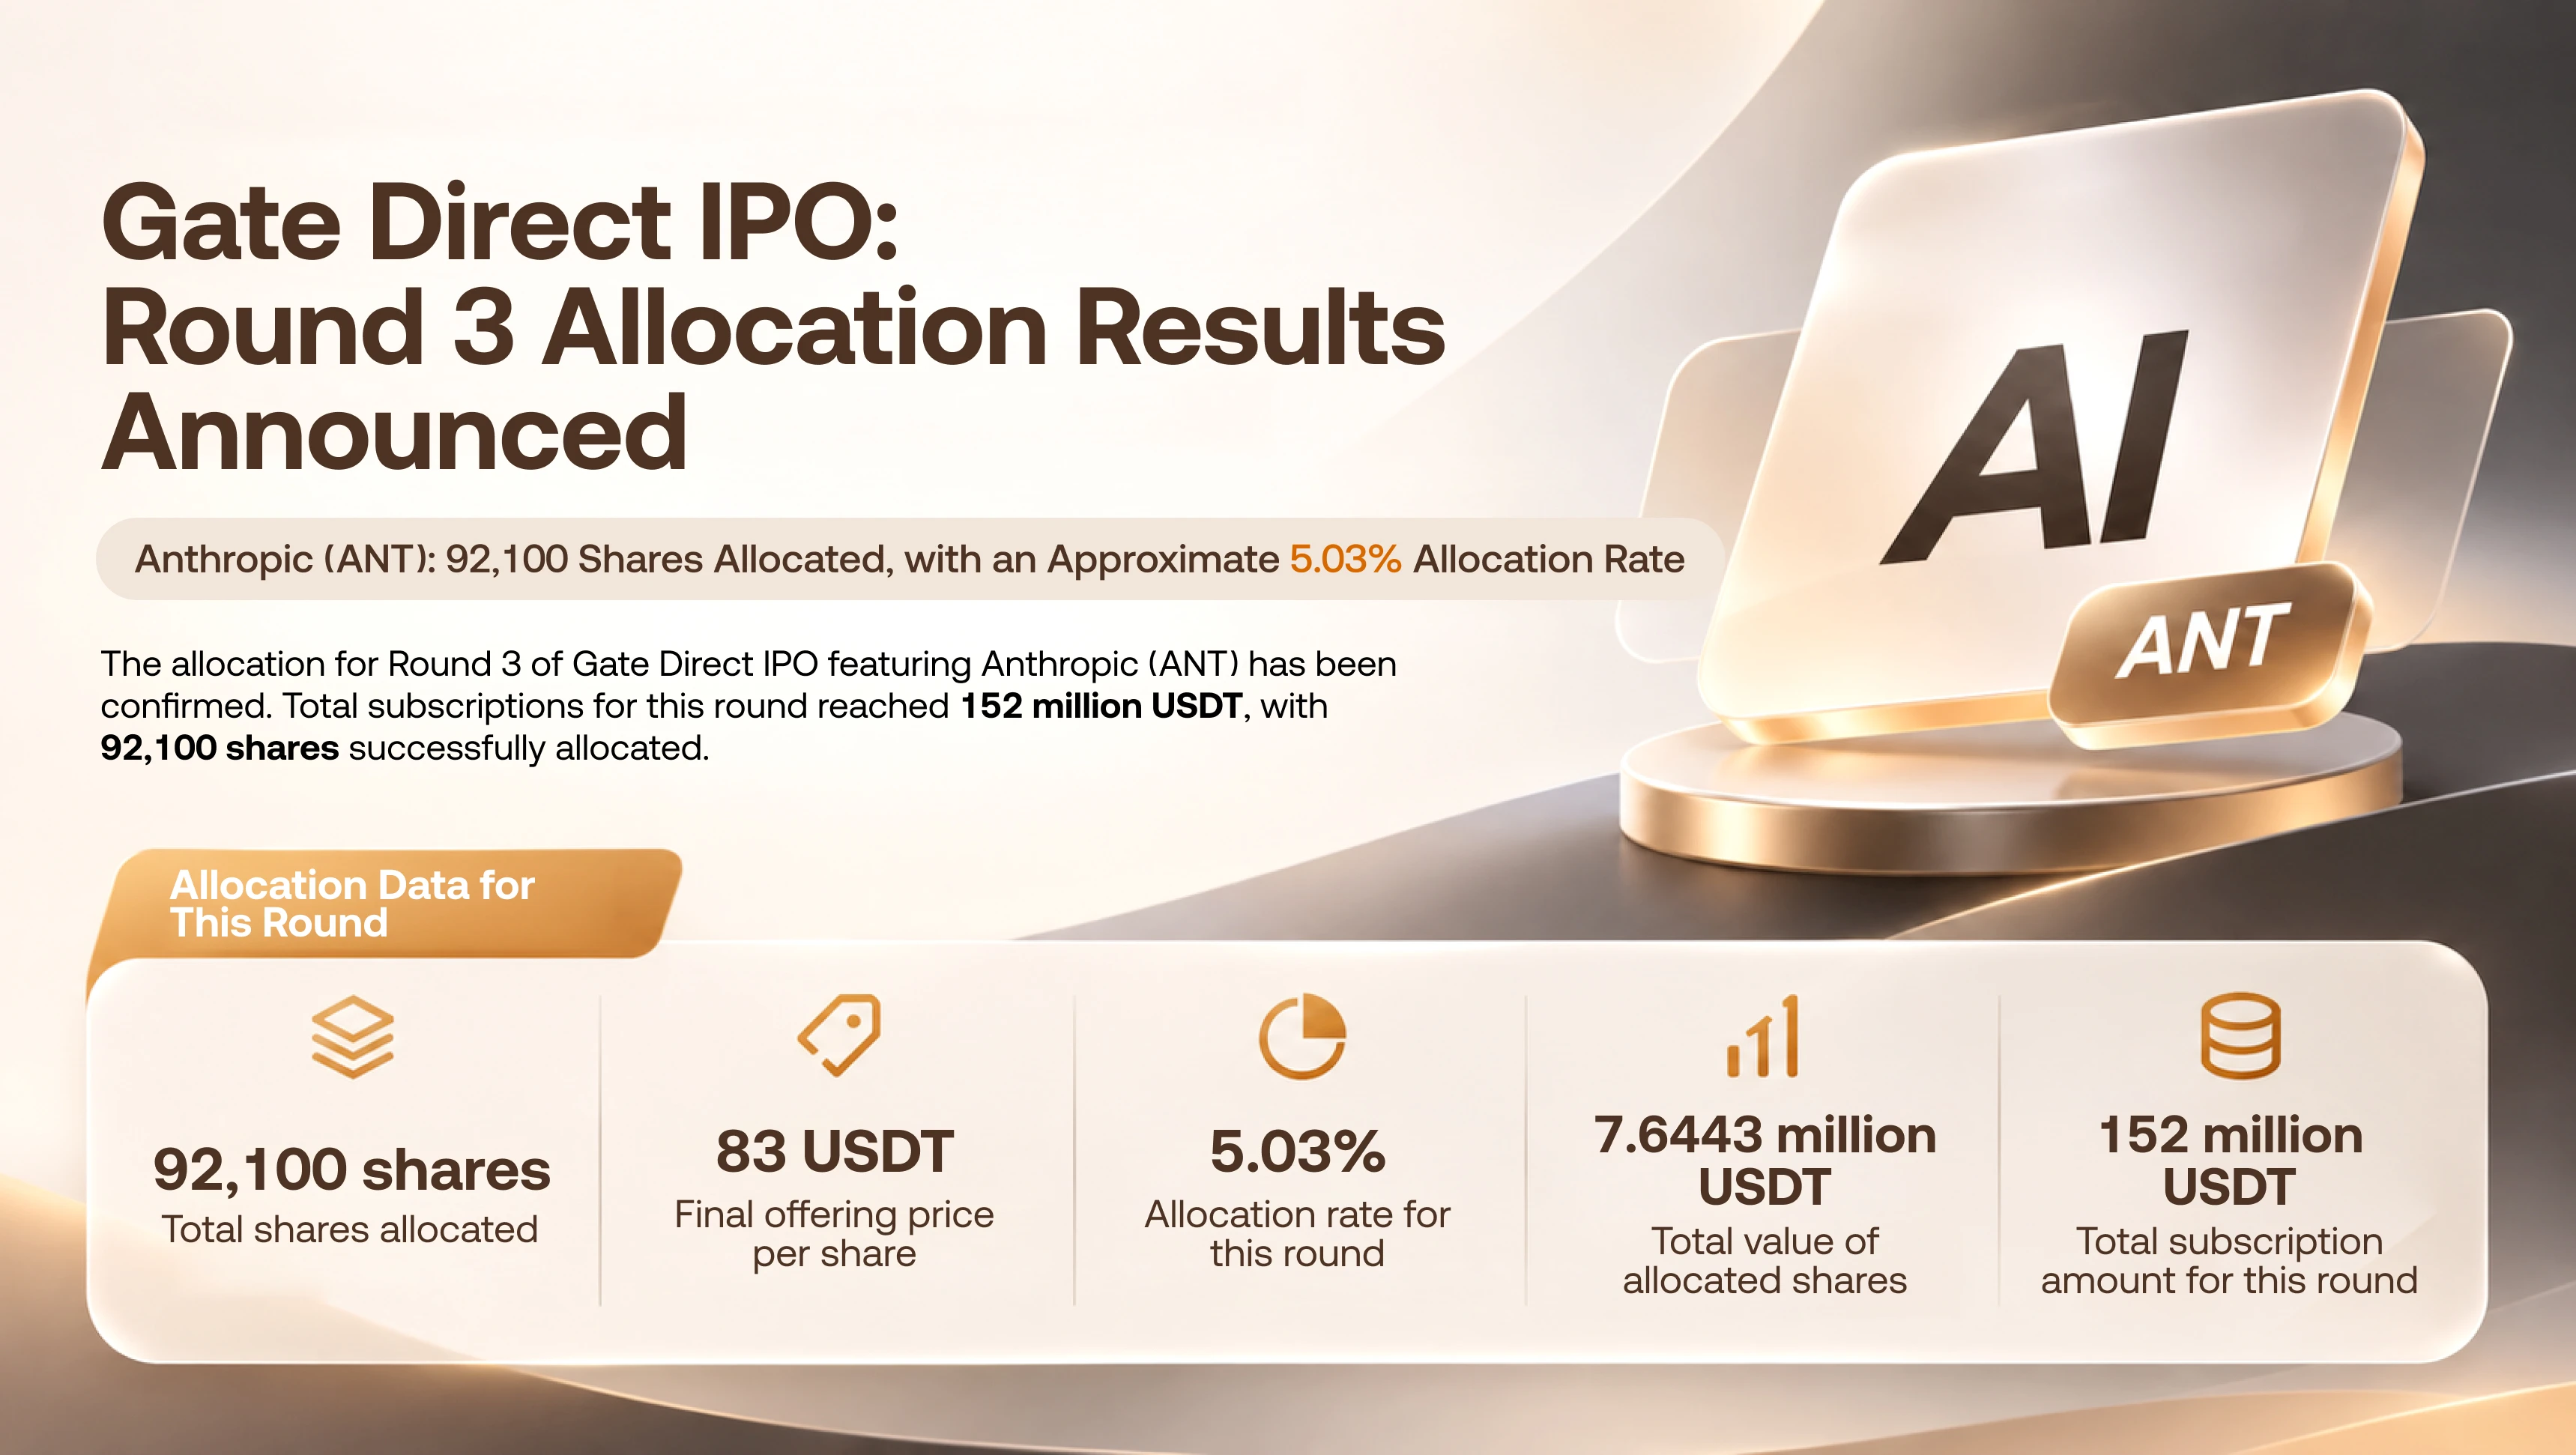
Sesuai ekspektasi sebelumnya, pencatatan saham perusahaan ini akan menjadi ujian bagi perdagangan AI. Jika sahamnya mampu bertahan, dana akan kembali mengalir ke sektor ini. Linimasa yang diungkapkan secara resmi sangat jelas. Pada 18 November, saham ditetapkan pada harga 83 dolar AS per lembar, dengan 980 juta saham ditawarkan kepada publik—lebih tinggi dari kisaran indikatif 70 hingga 78 dolar AS. Pada 19 November, saham biasa Kelas A mulai diperdagangkan di Nasdaq Global Select Market dengan kode ANT. Saham dibuka pada 111.50 dolar AS, sempat mencapai 115.10 dolar AS, lalu ditutup pada 97.17 dolar AS, naik 17.07% dari harga penawaran.
Pengumuman penyelesaian transaksi pada 20 November memuat seluruh rincian: para penjamin emisi menggunakan sepenuhnya hak alokasi tambahan, sehingga penawaran kepada publik bertambah menjadi 1.127 miliar saham, dengan total dana yang dihimpun sekitar 93.5 miliar dolar AS, sekitar 91.6 miliar dolar AS di antaranya masuk ke perusahaan. Perusahaan juga menyelesaikan penempatan privat bersamaan senilai 26 miliar dolar AS, dengan tujuh pembeli: Advanced Micro Devices, Broadcom, Google, Micron, Microsoft, Nvidia, dan TSMC. Penawaran kepada publik dan penempatan privat secara keseluruhan mencapai sekitar 119.5 miliar dolar AS.
Mengapa IPO terbesar dalam sejarah tidak mampu menopang pasar? Jawabannya terdiri dari tiga bagian.
Dari sisi struktur pasokan, sebanyak 23.6486 juta saham dalam penawaran ini berasal dari penjualan pemegang saham lama. Perusahaan juga mengizinkan sebagian karyawan aktif dan mantan karyawan untuk segera menjual sekitar 300 juta saham, sementara sekitar 300 juta saham lainnya akan dibuka untuk diperdagangkan pada 15 Desember. Potensi tekanan jual sudah terlihat sejak awal.
Dari sisi alokasi, porsi besar diberikan kepada institusi dan pelanggan besar yang cenderung ingin memegang saham dalam jangka panjang, sehingga saham yang beredar di pasar sekunder justru menjadi lebih terkonsentrasi. Dari sisi tolok ukur valuasi, prospektus mengungkapkan pendapatan sembilan bulan pertama sebesar 33.24 miliar dolar AS, naik sekitar 12 kali lipat dibandingkan periode yang sama tahun lalu. Pendapatan kuartal ketiga saja mencapai 16.956 miliar dolar AS, tetapi laju pertumbuhan kuartalannya telah turun dari 144% pada kuartal kedua menjadi sekitar 47%. Komitmen pengadaan dan penyewaan komputasi serta infrastruktur yang ditandatangani selama periode yang sama berjumlah sekitar 895.4 miliar dolar AS, termasuk sekitar 69.8 miliar dolar AS untuk 12 bulan mendatang. Pendapatan tumbuh pesat, tetapi komitmen pengeluaran jauh melampaui dana yang dihimpun dalam IPO ini—itulah inti perdebatan soal penetapan harganya.
Seorang analis menyebut kondisi ini sebagai mogok beli: mereka yang mendapat alokasi tidak ingin menambah posisi, sementara mereka yang tidak mendapat alokasi memilih menonton dari luar pasar daripada membeli saham pada harga tinggi di hari kedua. Bukan berarti tidak ada permintaan; permintaan itu sudah terserap habis pada tahap penawaran.
Nvidia: pergantian CEO, penyelidikan, dan kuartal terbaik dalam laporan keuangan
Jika Anthropic adalah pemicunya, Nvidia adalah penguat gelombang aksi jual ini. Dalam sepekan, perusahaan ini sekaligus menghadapi tiga hal.
Pada 12 November, Jensen Huang mengundurkan diri dari jabatannya sebagai presiden, CEO, dan anggota dewan direksi, berlaku segera. Dewan direksi menerima pengunduran dirinya pada 11 November, menunjuk CFO Colette Kress sebagai CEO sementara, dan memulai proses seleksi pengganti permanen.
Pada 17 November, Huang secara terbuka menyatakan bersedia kembali menjabat jika dewan direksi menilai hal itu sesuai dengan kepentingan semua pihak. Pada hari yang sama, dalam panggilan konferensi laporan keuangan, ketua dewan direksi secara tegas menyatakan bahwa mereka tidak mempertimbangkan untuk mengangkatnya kembali.
Pada 19 November, Moody’s menurunkan prospek peringkat Nvidia dari positif menjadi stabil, dengan alasan kepergian mendadak eksekutif inti dan tidak adanya rencana suksesi.
Pada 20 November, menurut laporan kantor berita internasional, Komisi Sekuritas dan Bursa AS tengah menyelidiki potensi masalah akuntansi Nvidia, sementara Departemen Kehakiman secara bersamaan meninjau transaksi akuisisinya atas platform sumber terbuka Hugging Face. SEC dan Nvidia sama-sama menolak berkomentar.
Perlu dicatat, penyelidikan regulator tidak serta-merta berarti perusahaan dinyatakan melanggar aturan. Bersamaan dengan kabar-kabar ini, perusahaan juga merilis laporan kuartalan yang tidak buruk. Untuk kuartal yang berakhir pada 25 Oktober, pertumbuhan dan peta jalan produk perusahaan tetap berjalan sesuai rencana. CEO Horizon Investment Services Chuck Carlson menilai bahwa ini mungkin salah satu kinerja kuartalan terbaik dalam sejarah laba perusahaan; perusahaan melakukan segala sesuatunya dengan benar.
Namun, pasar menggunakan perhitungan yang berbeda: saham ditutup turun 14% pada hari Jumat di 125.50 dolar AS, mencatat penurunan selama tujuh hari perdagangan berturut-turut. Penurunan mingguan sekitar 23% merupakan yang terbesar sejak Oktober 2008, dengan kapitalisasi pasar menyusut hampir 900 miliar dolar AS dalam sepekan. Berdasarkan harga penutupan Jumat, kapitalisasi pasarnya sekitar 3.03 triliun dolar AS, turun ke peringkat keempat di antara perusahaan AS setelah Apple, Microsoft, dan Alphabet. Sahamnya telah turun sekitar 48% dari rekor tertinggi 243.40 dolar AS pada 6 Oktober, dengan total sekitar 2.7 triliun dolar AS kapitalisasi pasar menguap sejak puncaknya.
Apakah gelembungnya pecah, atau harga sedang diatur ulang?
Pada hari yang sama, investor profesional memberikan penjelasan yang berbeda-beda.
Penafsiran pertama adalah bahwa penghindaran risiko meluas.
Kepala bisnis saham AS Procyon, Massimo Santicchia, mengatakan bahwa ini bukan lagi sekadar koreksi yang didorong valuasi; cakupannya terus meluas dan pasar kini jelas berada dalam kondisi menghindari risiko. Analis Berenberg Carsten Hesse menggambarkannya dengan lebih lugas: aliran pembelian tambahan yang menopang saham teknologi berharga tinggi sedang menghilang dengan cepat.
Penafsiran kedua adalah bahwa upaya melepas tekanan sentimen gagal.
Chuck Carlson mengatakan bahwa, seperti banyak investor lainnya, ia semula berharap IPO Anthropic akan menjadi momen pelepasan tekanan sentimen, yang menuntaskan sekaligus keraguan yang membebani perdagangan AI. Namun, itu tidak terjadi.
Steve Sosnick dari Interactive Brokers merangkumnya sebagai penetapan ulang harga yang besar: pasar sebelumnya sangat antusias terhadap AI, tetapi kini sedang menilai ulang risiko.
Penafsiran ketiga berasal dari struktur perdagangan.
Meja perdagangan Goldman Sachs menyebut indeks kepanikan mereka telah naik ke 9, dari nilai maksimum 10. Selama sebulan terakhir, para pedagang momentum, termasuk penasihat perdagangan komoditas, telah menjual sekitar 57 miliar dolar AS saham. Posisi mereka di saham AS kini berbalik menjadi posisi jual bersih sekitar 19 miliar dolar AS. Jika pasar terus turun, strategi semacam ini berpotensi menjual lagi sekitar 80.6 miliar dolar AS. Dalam laporannya, Goldman Sachs menulis bahwa banyak investor semula berharap IPO terbesar di dunia ini dapat berfungsi sebagai katup pelepas tekanan dan mendorong pulihnya selera risiko menjelang akhir tahun. Tanpa dorongan tersebut, pasar sulit menyerap tekanan.
Peringatan yang lebih awal datang dari kalangan investor berorientasi nilai.
Pada Agustus tahun ini, ketika pendiri Bridgewater Associates Ray Dalio ditanya apakah ia melihat tanda-tanda gelembung, ia menjawab “ya” sebanyak tiga kali dan menggambarkan kondisi saat ini setara dengan 80% dari puncak gelembung pada 1929 dan 2000. Menurutnya, hanya ada dua hal yang benar-benar dapat memecahkan gelembung: kenaikan suku bunga dan lonjakan penerbitan saham.
Ken Griffin dari Citadel mengatakan pada Oktober bahwa investor hampir pasti sedang berada di tengah gelembung AI. Sementara itu, Michael Burry, yang terkenal karena melakukan posisi jual, menggandakan opsi jual Nasdaq 100 dan menyebut kondisi ini sebagai jebakan pasar bullish.
Jika beberapa penilaian ini disandingkan, perbedaannya bukan terletak pada apakah teknologinya benar-benar nyata.
Pihak Nvidia benar: chip sedang dikirim, pusat data sedang dibangun, dan permintaannya nyata.
Pihak Dalio juga benar: permintaan yang nyata tidak berarti semua harga wajar. Yang diperdebatkan adalah hal yang sama, yaitu apakah harga saat ini sudah memperhitungkan habis pertumbuhan sepuluh tahun ke depan.
Jendela IPO, biaya pendanaan, dan giliran berikutnya
Penetapan ulang harga ini pertama-tama berdampak pada perusahaan sejenis yang belum melantai di bursa. OpenAI mengajukan permohonan pencatatan saham secara rahasia pada 8 Juni dan mengonfirmasi pada September bahwa jadwalnya ditunda hingga 2027. Valuasi putaran pendanaan privat terbarunya mencapai 852 miliar dolar AS. Menurut laporan media asing, perusahaan sedang merundingkan putaran pendanaan privat sekitar 30 miliar dolar AS dengan valuasi sekitar 1.2 triliun dolar AS. Penundaan jadwal IPO itu sendiri merupakan bentuk suara mengenai kemampuan pasar sekunder untuk menyerap saham. SpaceX, yang sudah tercatat di bursa, menjadi tolok ukur. Perusahaan itu tercatat pada Juni dengan dana dasar yang dihimpun sebesar 75 miliar dolar AS, atau sekitar 86.25 miliar dolar AS setelah hak alokasi tambahan digunakan sepenuhnya. Valuasi saat pencatatan sekitar 1.77 triliun dolar AS, tetapi harga sahamnya bertahan di bawah harga penawaran untuk waktu yang lama setelah pencatatan. Kesamaan kedua perusahaan ini adalah bahwa harga yang ditetapkan pasar primer belum sepenuhnya diterima pasar sekunder. Tekanan juga merambat ke bagian pasar yang paling banyak menggunakan leverage.
Menurut data lembaga data kripto, sekitar 271.500 orang mengalami likuidasi di seluruh pasar dalam 24 jam terakhir, dengan nilai likuidasi sekitar 1.79 miliar dolar AS. Keranjang saham ritel populer Goldman Sachs dan keranjang saham sensitif Bitcoin masing-masing turun 8.9% dan 11%, sehingga yang terpukul bukan hanya portofolio institusional.
Pertama, penurunan dalam sehari tidak sama dengan tren. Nasdaq menghapus kenaikannya pada 2026, tetapi kenaikan kumulatif selama lebih dari setahun sebelumnya jauh lebih besar daripada penurunan minggu ini. Mengartikan likuidasi ini sebagai berakhirnya AI berarti menyamakan gejolak harga dengan arah industri.
Kedua, penyelidikan regulator tidak sama dengan penetapan adanya pelanggaran. Tindakan SEC dan Departemen Kehakiman saat ini masih berada pada tahap penyelidikan dan peninjauan. Banyak penyelidikan semacam ini pada akhirnya tidak berujung pada tindakan penegakan hukum.
Ketiga, rugi bersih Anthropic perlu ditelaah lebih rinci. Dari rugi bersih kuartal ketiga sebesar 23.29 miliar dolar AS, sekitar 21.9 miliar dolar AS berasal dari perubahan nilai wajar utang konversi, liabilitas derivatif, dan SAFE, yang merupakan pos nonkas. Pada periode yang sama, rugi operasional berdasarkan GAAP AS sebesar 567 juta dolar AS. Sifat kerugian dan kehabisan arus kas adalah dua hal yang berbeda.
Keempat, metode penghitungan dan suku bunga sama-sama dapat mengubah kesimpulan. Kapitalisasi pasar Anthropic dapat dihitung berdasarkan saham yang telah diterbitkan atau berdasarkan basis terdilusi penuh. Angkanya masing-masing sekitar 1.27 triliun dolar AS dan 1.75 triliun dolar AS, selisih hampir 40%. Tanpa menyebutkan metode yang digunakan, kesimpulan yang berlawanan sangat mudah muncul. Suku bunga adalah variabel lain yang membentuk separuh dari penetapan harga kali ini. Penurunan imbal hasil obligasi 10 tahun pada Jumat menunjukkan bahwa dana juga mengalir ke aset safe haven. Jika ekspektasi kenaikan suku bunga kembali menguat, tekanan valuasi akan muncul lagi.
Ada tiga kesimpulan yang dapat dipastikan. Ini adalah likuidasi terkonsentrasi yang berpusat pada aset AI, bukan aksi jual tanpa pandang bulu di seluruh pasar; pemicunya adalah IPO berskala historis yang gagal memenuhi ekspektasi, ditambah dengan ketidakpastian pada perusahaan-perusahaan terkemuka; dan yang berubah adalah cara aset dinilai, dari membayar untuk pertumbuhan menjadi membayar untuk imbal hasil.
Mengenai apakah demam AI telah berakhir, jawabannya bukan pada grafik candlestick pekan ini, melainkan pada selisih antara belanja modal dan pendapatan selama empat kuartal mendatang.
Pada penutupan perdagangan saham AS hari Jumat, Philadelphia Semiconductor Index turun 10.73% dalam sehari. Pada hari kedua setelah IPO, harga saham Anthropic sempat merosot ke 83.05 dolar AS, hanya terpaut 5 sen dari harga penawaran IPO sehari sebelumnya, yaitu 83 dolar AS. Saham itu bertahan di 88.91 dolar AS saat penutupan, turun 8.5% dan menghapus sebagian besar kenaikan pada hari pertama pencatatannya. Aksi jual tidak berhenti pada saham baru ini. Pada hari itu, Nasdaq Composite ditutup turun 5.28% ke 22617.73 poin, menghapus seluruh kenaikan pada 2026; S&P 500 turun 3.70% ke 6910.39 poin, sementara Dow Jones Industrial Average turun 1.93% ke 48147.33 poin. S&P 500 dan Dow Jones sama-sama telah turun lebih dari 10% dari rekor tertinggi penutupan, sehingga keduanya memasuki wilayah koreksi teknikal. Aset-aset yang dilikuidasi sangat terkonsentrasi pada komputasi, model, serta perusahaan yang mendanai keduanya. Nasdaq turun sekitar 10.02% dalam sepekan, S&P 500 turun 8.61%, dan Dow Jones turun 8.02%, menghapus empat triliun dolar AS dalam sepekan.
Menurut laporan kantor berita internasional, Nasdaq dan Dow Jones mencatat penurunan mingguan terbesar sejak Maret 2020, sementara S&P 500 mencatat kinerja mingguan terburuk sejak April 2025. Perpecahan di antara sektor-sektor terlihat lebih jelas. Philadelphia Semiconductor Index anjlok sekitar 10.7% pada hari Jumat, dan telah turun sekitar 43% dari puncaknya pada Juni; indeks volatilitas Chicago Board Options Exchange sempat naik ke sekitar 40, tertinggi sejak April 2025; imbal hasil obligasi pemerintah AS 10 tahun turun ke 4.91%, sementara harga emas turun 3.02% menjadi 3517.24 dolar AS.
Menurut perhitungan, kapitalisasi pasar gabungan “Magnificent Seven” di sektor teknologi telah menyusut lebih dari 4 triliun dolar AS dalam satu setengah bulan, lebih besar dari total perekonomian Prancis selama setahun.
Pasar semula menganggap 19 November sebagai titik balik.
Sesuai ekspektasi sebelumnya, pencatatan saham perusahaan ini akan menjadi ujian bagi perdagangan AI. Jika sahamnya mampu bertahan, dana akan kembali mengalir ke sektor ini. Linimasa yang diungkapkan secara resmi sangat jelas. Pada 18 November, saham ditetapkan pada harga 83 dolar AS per lembar, dengan 980 juta saham ditawarkan kepada publik—lebih tinggi dari kisaran indikatif 70 hingga 78 dolar AS. Pada 19 November, saham biasa Kelas A mulai diperdagangkan di Nasdaq Global Select Market dengan kode ANT. Saham dibuka pada 111.50 dolar AS, sempat mencapai 115.10 dolar AS, lalu ditutup pada 97.17 dolar AS, naik 17.07% dari harga penawaran.
Pengumuman penyelesaian transaksi pada 20 November memuat seluruh rincian: para penjamin emisi menggunakan sepenuhnya hak alokasi tambahan, sehingga penawaran kepada publik bertambah menjadi 1.127 miliar saham, dengan total dana yang dihimpun sekitar 93.5 miliar dolar AS, sekitar 91.6 miliar dolar AS di antaranya masuk ke perusahaan. Perusahaan juga menyelesaikan penempatan privat bersamaan senilai 26 miliar dolar AS, dengan tujuh pembeli: Advanced Micro Devices, Broadcom, Google, Micron, Microsoft, Nvidia, dan TSMC. Penawaran kepada publik dan penempatan privat secara keseluruhan mencapai sekitar 119.5 miliar dolar AS.
Mengapa IPO terbesar dalam sejarah tidak mampu menopang pasar? Jawabannya terdiri dari tiga bagian.
Dari sisi struktur pasokan, sebanyak 23.6486 juta saham dalam penawaran ini berasal dari penjualan pemegang saham lama. Perusahaan juga mengizinkan sebagian karyawan aktif dan mantan karyawan untuk segera menjual sekitar 300 juta saham, sementara sekitar 300 juta saham lainnya akan dibuka untuk diperdagangkan pada 15 Desember. Potensi tekanan jual sudah terlihat sejak awal.
Dari sisi alokasi, porsi besar diberikan kepada institusi dan pelanggan besar yang cenderung ingin memegang saham dalam jangka panjang, sehingga saham yang beredar di pasar sekunder justru menjadi lebih terkonsentrasi. Dari sisi tolok ukur valuasi, prospektus mengungkapkan pendapatan sembilan bulan pertama sebesar 33.24 miliar dolar AS, naik sekitar 12 kali lipat dibandingkan periode yang sama tahun lalu. Pendapatan kuartal ketiga saja mencapai 16.956 miliar dolar AS, tetapi laju pertumbuhan kuartalannya telah turun dari 144% pada kuartal kedua menjadi sekitar 47%. Komitmen pengadaan dan penyewaan komputasi serta infrastruktur yang ditandatangani selama periode yang sama berjumlah sekitar 895.4 miliar dolar AS, termasuk sekitar 69.8 miliar dolar AS untuk 12 bulan mendatang. Pendapatan tumbuh pesat, tetapi komitmen pengeluaran jauh melampaui dana yang dihimpun dalam IPO ini—itulah inti perdebatan soal penetapan harganya.
Seorang analis menyebut kondisi ini sebagai mogok beli: mereka yang mendapat alokasi tidak ingin menambah posisi, sementara mereka yang tidak mendapat alokasi memilih menonton dari luar pasar daripada membeli saham pada harga tinggi di hari kedua. Bukan berarti tidak ada permintaan; permintaan itu sudah terserap habis pada tahap penawaran.
Nvidia: pergantian CEO, penyelidikan, dan kuartal terbaik dalam laporan keuangan
Jika Anthropic adalah pemicunya, Nvidia adalah penguat gelombang aksi jual ini. Dalam sepekan, perusahaan ini sekaligus menghadapi tiga hal.
Pada 12 November, Jensen Huang mengundurkan diri dari jabatannya sebagai presiden, CEO, dan anggota dewan direksi, berlaku segera. Dewan direksi menerima pengunduran dirinya pada 11 November, menunjuk CFO Colette Kress sebagai CEO sementara, dan memulai proses seleksi pengganti permanen.
Pada 17 November, Huang secara terbuka menyatakan bersedia kembali menjabat jika dewan direksi menilai hal itu sesuai dengan kepentingan semua pihak. Pada hari yang sama, dalam panggilan konferensi laporan keuangan, ketua dewan direksi secara tegas menyatakan bahwa mereka tidak mempertimbangkan untuk mengangkatnya kembali.
Pada 19 November, Moody’s menurunkan prospek peringkat Nvidia dari positif menjadi stabil, dengan alasan kepergian mendadak eksekutif inti dan tidak adanya rencana suksesi.
Pada 20 November, menurut laporan kantor berita internasional, Komisi Sekuritas dan Bursa AS tengah menyelidiki potensi masalah akuntansi Nvidia, sementara Departemen Kehakiman secara bersamaan meninjau transaksi akuisisinya atas platform sumber terbuka Hugging Face. SEC dan Nvidia sama-sama menolak berkomentar.
Perlu dicatat, penyelidikan regulator tidak serta-merta berarti perusahaan dinyatakan melanggar aturan. Bersamaan dengan kabar-kabar ini, perusahaan juga merilis laporan kuartalan yang tidak buruk. Untuk kuartal yang berakhir pada 25 Oktober, pertumbuhan dan peta jalan produk perusahaan tetap berjalan sesuai rencana. CEO Horizon Investment Services Chuck Carlson menilai bahwa ini mungkin salah satu kinerja kuartalan terbaik dalam sejarah laba perusahaan; perusahaan melakukan segala sesuatunya dengan benar.
Namun, pasar menggunakan perhitungan yang berbeda: saham ditutup turun 14% pada hari Jumat di 125.50 dolar AS, mencatat penurunan selama tujuh hari perdagangan berturut-turut. Penurunan mingguan sekitar 23% merupakan yang terbesar sejak Oktober 2008, dengan kapitalisasi pasar menyusut hampir 900 miliar dolar AS dalam sepekan. Berdasarkan harga penutupan Jumat, kapitalisasi pasarnya sekitar 3.03 triliun dolar AS, turun ke peringkat keempat di antara perusahaan AS setelah Apple, Microsoft, dan Alphabet. Sahamnya telah turun sekitar 48% dari rekor tertinggi 243.40 dolar AS pada 6 Oktober, dengan total sekitar 2.7 triliun dolar AS kapitalisasi pasar menguap sejak puncaknya.
Apakah gelembungnya pecah, atau harga sedang diatur ulang?
Pada hari yang sama, investor profesional memberikan penjelasan yang berbeda-beda.
Penafsiran pertama adalah bahwa penghindaran risiko meluas.
Kepala bisnis saham AS Procyon, Massimo Santicchia, mengatakan bahwa ini bukan lagi sekadar koreksi yang didorong valuasi; cakupannya terus meluas dan pasar kini jelas berada dalam kondisi menghindari risiko. Analis Berenberg Carsten Hesse menggambarkannya dengan lebih lugas: aliran pembelian tambahan yang menopang saham teknologi berharga tinggi sedang menghilang dengan cepat.
Penafsiran kedua adalah bahwa upaya melepas tekanan sentimen gagal.
Chuck Carlson mengatakan bahwa, seperti banyak investor lainnya, ia semula berharap IPO Anthropic akan menjadi momen pelepasan tekanan sentimen, yang menuntaskan sekaligus keraguan yang membebani perdagangan AI. Namun, itu tidak terjadi.
Steve Sosnick dari Interactive Brokers merangkumnya sebagai penetapan ulang harga yang besar: pasar sebelumnya sangat antusias terhadap AI, tetapi kini sedang menilai ulang risiko.
Penafsiran ketiga berasal dari struktur perdagangan.
Meja perdagangan Goldman Sachs menyebut indeks kepanikan mereka telah naik ke 9, dari nilai maksimum 10. Selama sebulan terakhir, para pedagang momentum, termasuk penasihat perdagangan komoditas, telah menjual sekitar 57 miliar dolar AS saham. Posisi mereka di saham AS kini berbalik menjadi posisi jual bersih sekitar 19 miliar dolar AS. Jika pasar terus turun, strategi semacam ini berpotensi menjual lagi sekitar 80.6 miliar dolar AS. Dalam laporannya, Goldman Sachs menulis bahwa banyak investor semula berharap IPO terbesar di dunia ini dapat berfungsi sebagai katup pelepas tekanan dan mendorong pulihnya selera risiko menjelang akhir tahun. Tanpa dorongan tersebut, pasar sulit menyerap tekanan.
Peringatan yang lebih awal datang dari kalangan investor berorientasi nilai.
Pada Agustus tahun ini, ketika pendiri Bridgewater Associates Ray Dalio ditanya apakah ia melihat tanda-tanda gelembung, ia menjawab “ya” sebanyak tiga kali dan menggambarkan kondisi saat ini setara dengan 80% dari puncak gelembung pada 1929 dan 2000. Menurutnya, hanya ada dua hal yang benar-benar dapat memecahkan gelembung: kenaikan suku bunga dan lonjakan penerbitan saham.
Ken Griffin dari Citadel mengatakan pada Oktober bahwa investor hampir pasti sedang berada di tengah gelembung AI. Sementara itu, Michael Burry, yang terkenal karena melakukan posisi jual, menggandakan opsi jual Nasdaq 100 dan menyebut kondisi ini sebagai jebakan pasar bullish.
Jika beberapa penilaian ini disandingkan, perbedaannya bukan terletak pada apakah teknologinya benar-benar nyata.
Pihak Nvidia benar: chip sedang dikirim, pusat data sedang dibangun, dan permintaannya nyata.
Pihak Dalio juga benar: permintaan yang nyata tidak berarti semua harga wajar. Yang diperdebatkan adalah hal yang sama, yaitu apakah harga saat ini sudah memperhitungkan habis pertumbuhan sepuluh tahun ke depan.
Jendela IPO, biaya pendanaan, dan giliran berikutnya
Penetapan ulang harga ini pertama-tama berdampak pada perusahaan sejenis yang belum melantai di bursa. OpenAI mengajukan permohonan pencatatan saham secara rahasia pada 8 Juni dan mengonfirmasi pada September bahwa jadwalnya ditunda hingga 2027. Valuasi putaran pendanaan privat terbarunya mencapai 852 miliar dolar AS. Menurut laporan media asing, perusahaan sedang merundingkan putaran pendanaan privat sekitar 30 miliar dolar AS dengan valuasi sekitar 1.2 triliun dolar AS. Penundaan jadwal IPO itu sendiri merupakan bentuk suara mengenai kemampuan pasar sekunder untuk menyerap saham. SpaceX, yang sudah tercatat di bursa, menjadi tolok ukur. Perusahaan itu tercatat pada Juni dengan dana dasar yang dihimpun sebesar 75 miliar dolar AS, atau sekitar 86.25 miliar dolar AS setelah hak alokasi tambahan digunakan sepenuhnya. Valuasi saat pencatatan sekitar 1.77 triliun dolar AS, tetapi harga sahamnya bertahan di bawah harga penawaran untuk waktu yang lama setelah pencatatan. Kesamaan kedua perusahaan ini adalah bahwa harga yang ditetapkan pasar primer belum sepenuhnya diterima pasar sekunder. Tekanan juga merambat ke bagian pasar yang paling banyak menggunakan leverage.
Menurut data lembaga data kripto, sekitar 271.500 orang mengalami likuidasi di seluruh pasar dalam 24 jam terakhir, dengan nilai likuidasi sekitar 1.79 miliar dolar AS. Keranjang saham ritel populer Goldman Sachs dan keranjang saham sensitif Bitcoin masing-masing turun 8.9% dan 11%, sehingga yang terpukul bukan hanya portofolio institusional.
Pertama, penurunan dalam sehari tidak sama dengan tren. Nasdaq menghapus kenaikannya pada 2026, tetapi kenaikan kumulatif selama lebih dari setahun sebelumnya jauh lebih besar daripada penurunan minggu ini. Mengartikan likuidasi ini sebagai berakhirnya AI berarti menyamakan gejolak harga dengan arah industri.
Kedua, penyelidikan regulator tidak sama dengan penetapan adanya pelanggaran. Tindakan SEC dan Departemen Kehakiman saat ini masih berada pada tahap penyelidikan dan peninjauan. Banyak penyelidikan semacam ini pada akhirnya tidak berujung pada tindakan penegakan hukum.
Ketiga, rugi bersih Anthropic perlu ditelaah lebih rinci. Dari rugi bersih kuartal ketiga sebesar 23.29 miliar dolar AS, sekitar 21.9 miliar dolar AS berasal dari perubahan nilai wajar utang konversi, liabilitas derivatif, dan SAFE, yang merupakan pos nonkas. Pada periode yang sama, rugi operasional berdasarkan GAAP AS sebesar 567 juta dolar AS. Sifat kerugian dan kehabisan arus kas adalah dua hal yang berbeda.
Keempat, metode penghitungan dan suku bunga sama-sama dapat mengubah kesimpulan. Kapitalisasi pasar Anthropic dapat dihitung berdasarkan saham yang telah diterbitkan atau berdasarkan basis terdilusi penuh. Angkanya masing-masing sekitar 1.27 triliun dolar AS dan 1.75 triliun dolar AS, selisih hampir 40%. Tanpa menyebutkan metode yang digunakan, kesimpulan yang berlawanan sangat mudah muncul. Suku bunga adalah variabel lain yang membentuk separuh dari penetapan harga kali ini. Penurunan imbal hasil obligasi 10 tahun pada Jumat menunjukkan bahwa dana juga mengalir ke aset safe haven. Jika ekspektasi kenaikan suku bunga kembali menguat, tekanan valuasi akan muncul lagi.
Ada tiga kesimpulan yang dapat dipastikan. Ini adalah likuidasi terkonsentrasi yang berpusat pada aset AI, bukan aksi jual tanpa pandang bulu di seluruh pasar; pemicunya adalah IPO berskala historis yang gagal memenuhi ekspektasi, ditambah dengan ketidakpastian pada perusahaan-perusahaan terkemuka; dan yang berubah adalah cara aset dinilai, dari membayar untuk pertumbuhan menjadi membayar untuk imbal hasil.
Mengenai apakah demam AI telah berakhir, jawabannya bukan pada grafik candlestick pekan ini, melainkan pada selisih antara belanja modal dan pendapatan selama empat kuartal mendatang.