Menilik kembali hampir satu abad sejarah, saham AS telah mengalami Depresi Besar pada 1929, Black Monday pada 1987, pecahnya gelembung dot-com pada 2000, krisis keuangan global pada 2008, serta guncangan pasar akibat COVID-19 pada 2020. Meskipun seluruh peristiwa tersebut melibatkan penurunan harga aset yang cepat, penyebab, besarnya penurunan, dan periode pemulihannya sangat berbeda. Beberapa pasar kembali ke level tertingginya sebelumnya dalam hitungan bulan, sedangkan yang lain mengalami penyesuaian berkepanjangan selama lebih dari satu dekade.
Memahami peristiwa-peristiwa historis ini tidak hanya membantu investor mengenali siklus pasar, tetapi juga membantu mereka menganalisis hubungan antara valuasi, likuiditas, laba perusahaan, dan ekonomi makro.
Poin Penting
- Kejatuhan pasar saham 1929 merupakan salah satu kejatuhan jangka panjang paling parah dalam sejarah pasar saham AS. Dow Jones Industrial Average turun sekitar 89% dari puncak ke titik terendahnya.
- Selama Black Monday pada 1987, Dow turun sekitar 22,6% dalam satu hari, yang mendorong pasar AS untuk lebih menyempurnakan mekanisme circuit breaker.
- Setelah gelembung dot-com pecah pada 2000, Nasdaq Composite turun sekitar 78% secara keseluruhan dan baru kembali menembus rekor penutupan sebelumnya pada 2015.
- Krisis keuangan 2008 tidak hanya memengaruhi valuasi saham, tetapi juga kredit perbankan, pasar properti, dan likuiditas di seluruh sistem keuangan.
- Meskipun kejatuhan pasar akibat pandemi pada 2020 berlangsung cepat, S&P 500 kembali menembus rekor sebelumnya pada Agustus di tahun yang sama.
- Koreksi saham teknologi pada 2026 mencerminkan penilaian ulang pasar terhadap imbal hasil investasi dan valuasi AI, tetapi saat ini tidak dapat secara langsung disamakan dengan krisis keuangan historis.
1. Kejatuhan Pasar Saham Besar Apa Saja yang Pernah Terjadi dalam Sejarah AS?
Kejatuhan pasar saham umumnya mengacu pada penurunan harga saham berskala besar, berkelanjutan, atau sistemik dalam periode yang relatif singkat. Dibandingkan volatilitas pasar biasa, kejatuhan pasar sering kali disertai aksi jual terkonsentrasi, penurunan likuiditas pasar, kontraksi valuasi yang cepat, bahkan gangguan terhadap institusi keuangan atau ekonomi riil.
Namun, tidak ada satu definisi resmi mengenai kejatuhan pasar saham. Pasar umumnya menyebut penurunan lebih dari 10% dari level tertinggi terbaru pada indeks saham utama sebagai koreksi, dan penurunan lebih dari 20% sebagai pasar bearish. Penurunan tajam dalam satu hari, pasar bearish berkepanjangan, dan krisis keuangan dapat terjadi pada saat yang bersamaan, tetapi ketiganya bukan konsep yang persis sama.
Berikut adalah beberapa peristiwa yang paling representatif secara historis di pasar saham AS.
| Peristiwa Historis |
Indeks Representatif |
Penurunan Utama |
Latar Belakang Utama |
| Depresi Besar, 1929–1932 |
Indeks Dow Jones |
Sekitar -89% |
Gelembung spekulatif, krisis perbankan, depresi ekonomi |
| Black Monday, 1987 |
Indeks Dow Jones |
-22,6% dalam satu hari |
Program trading, guncangan likuiditas |
| Gelembung Dot-Com, 2000–2002 |
Nasdaq Composite |
Sekitar -78% |
Pecahnya gelembung valuasi saham teknologi |
| Krisis Keuangan, 2007–2009 |
S&P 500 |
Sekitar -57% |
Krisis hipotek subprime, kontraksi sistem kredit |
| Kejatuhan Pasar akibat Pandemi 2020 |
S&P 500 |
Sekitar -34% |
Pandemi global, penghentian mendadak aktivitas ekonomi |
| Pasar Bearish Kenaikan Suku Bunga 2022 |
S&P 500 |
Sekitar -25% |
Inflasi tinggi, pengetatan kebijakan moneter |
| Koreksi 5 November 2026 |
Nasdaq Composite |
-5,52% dalam satu hari |
Perubahan ekspektasi terhadap investasi dan regulasi AI |
Catatan: Tabel ini mencakup penurunan satu hari dan penarikan maksimum selama periode tertentu. Keduanya tidak dapat dibandingkan secara langsung hanya berdasarkan nilai numeriknya. Data 2026 mencerminkan kinerja pasar hingga 5 November dan tidak menunjukkan keseluruhan skala pasar bearish.
Peristiwa-peristiwa ini menunjukkan bahwa penurunan saham AS dapat dipicu oleh resesi ekonomi dan risiko sistem keuangan, atau oleh valuasi aset yang berlebihan, ketidakseimbangan mekanisme perdagangan pasar, maupun peristiwa publik yang tidak terduga. Jenis risiko yang berbeda sering kali menentukan seberapa cepat pasar pulih setelahnya.
2. Mengapa Kejatuhan Pasar Saham 1929 Memicu Penurunan Pasar yang Berkepanjangan?
Kejatuhan pasar saham AS pada 1929 merupakan salah satu krisis pasar paling representatif dalam sejarah keuangan modern. Pada tahun-tahun sebelumnya, ekonomi AS tumbuh pesat, minat terhadap investasi saham terus meningkat, dan banyak investor memperbesar posisi mereka melalui pinjaman serta perdagangan margin.
Seiring valuasi pasar terus meningkat, harga saham secara bertahap menjauh dari kapasitas laba aktual sejumlah perusahaan. Ketika ekspektasi pertumbuhan ekonomi mulai melemah dan kondisi kredit berubah, investor dengan leverage tinggi menghadapi margin call dan likuidasi paksa, yang semakin memperbesar penurunan pasar.
Pada 28 Oktober 1929, Dow Jones Industrial Average turun sekitar 12,8% dalam satu hari, kemudian disusul penurunan sekitar 11,7% pada hari berikutnya. Namun, kerugian paling parah tidak berhenti sampai di sana. Dow terus turun hingga mencapai titik terendah periodik pada Juli 1932, dengan penarikan keseluruhan sekitar 89% dari puncaknya pada 1929.
Kejatuhan pasar saham tersebut berinteraksi dengan kegagalan bank berikutnya, pengetatan kredit, kebangkrutan perusahaan, dan meningkatnya pengangguran, sehingga mendorong ekonomi AS ke dalam resesi berkepanjangan. Bagi pasar saham, terus memburuknya fundamental ekonomi berarti laba perusahaan kecil kemungkinan pulih dengan cepat. Bahkan setelah harga saham turun tajam, harga tersebut belum tentu dapat segera pulih.
Dow baru kembali ke rekor harga nominal 1929 pada 1954, hampir 25 tahun kemudian. Perlu dicatat bahwa perbandingan ini tidak memperhitungkan reinvestasi dividen maupun inflasi dan tidak dapat secara langsung disamakan dengan imbal hasil aktual seluruh investor jangka panjang.
Pelajaran utama dari kejatuhan 1929 adalah bahwa ketika penurunan pasar terjadi bersamaan dengan masalah dalam sistem perbankan, ekspansi kredit, dan ekonomi riil, periode pemulihan dapat jauh lebih lama dibandingkan penyesuaian valuasi biasa.
3. Mengapa Black Monday pada 1987 Menyebabkan Penurunan Lebih dari 20% dalam Satu Hari?
Pada 19 Oktober 1987, pasar saham AS mengalami penurunan bersejarah yang dikenal sebagai Black Monday. Dow Jones Industrial Average turun sekitar 22,6% pada hari tersebut, menjadikannya salah satu penurunan persentase satu hari paling parah dalam sejarah indeks itu.
Berbeda dengan 1929, kejatuhan pasar saham 1987 tidak secara langsung berkembang menjadi depresi ekonomi dengan skala serupa. Kemunculannya berkaitan erat dengan valuasi pasar, perubahan suku bunga, lingkungan keuangan internasional, dan mekanisme perdagangan yang digunakan saat itu.
Program trading dan asuransi portofolio dianggap sebagai faktor penting yang memperbesar penurunan. Sejumlah institusi menggunakan strategi perdagangan dinamis yang meningkatkan penjualan ketika harga saham turun untuk mengurangi risiko portofolio. Ketika banyak investor menggunakan strategi serupa, penurunan pasar dapat memicu penjualan tambahan, menciptakan siklus antara harga yang turun dan aksi jual terkonsentrasi.
Pada saat yang sama, likuiditas pasar yang tidak memadai memperparah volatilitas harga. Ketika pembeli tidak dapat menyerap sejumlah besar pesanan jual secara tepat waktu, harga saham dapat turun cepat dalam waktu singkat.
Kejatuhan pasar saham 1987 mendorong pasar AS untuk lebih menyempurnakan mekanisme koordinasi lintas pasar dan pada akhirnya membentuk serta mengembangkan sistem circuit breaker berdasarkan penurunan indeks utama.
Peristiwa ini menunjukkan bahwa bahkan ketika laba perusahaan dan fundamental ekonomi belum memburuk dalam skala yang sama, struktur pasar, likuiditas, dan strategi perdagangan otomatis tetap dapat memicu volatilitas harga yang parah.
4. Mengapa Nasdaq Membutuhkan Sekitar 15 Tahun untuk Pulih Setelah Gelembung Dot-Com Pecah pada 2000?
Pada akhir 1990-an, teknologi internet menyebar dengan cepat dan sejumlah besar perusahaan internet memasuki pasar modal. Investor secara umum meyakini bahwa internet akan mengubah model bisnis tradisional sehingga mereka bersedia memberikan valuasi tinggi kepada perusahaan teknologi, bahkan ketika beberapa di antaranya belum memiliki pendapatan atau laba yang stabil.
Pada 1999, Nasdaq Composite naik sekitar 86%. Pada 10 Maret 2000, indeks ini ditutup pada rekor tertinggi 5.048,62. Pasar kemudian mulai menilai ulang prospek laba perusahaan internet, dan beberapa bisnis yang mengandalkan pendanaan berkelanjutan untuk tetap beroperasi mulai menghadapi tekanan arus kas.
Ketika valuasi saham teknologi menyusut, perusahaan gagal bertahan, dan pasar penawaran umum perdana mendingin, Nasdaq terus menurun. Indeks ini mencapai titik terendah pada Oktober 2002, dengan penurunan keseluruhan sekitar 78% dari rekor sebelumnya.
Aspek paling menonjol dari gelembung dot-com bukanlah penurunannya dalam satu hari, melainkan periode pemulihannya yang panjang. Baru pada 23 April 2015 Nasdaq Composite ditutup pada 5.056,06 dan kembali menembus rekor penutupannya pada 2000—sekitar 15 tahun kemudian.
Mengapa pemulihannya begitu lambat?
- Pada puncak gelembung, valuasi saham teknologi telah memperhitungkan ekspektasi pertumbuhan yang sangat optimistis untuk bertahun-tahun ke depan. Ketika pasar kembali menuntut perusahaan untuk menunjukkan kemampuan menghasilkan laba, valuasi perlu melalui penyesuaian yang berkepanjangan.
- Meskipun industri internet terus berkembang, tidak semua perusahaan publik dari era gelembung tersebut bertahan. Pertumbuhan industri jangka panjang dan pemulihan harga saham individual merupakan dua hal yang jelas berbeda. Bahkan jika teknologi internet pada akhirnya mengubah ekonomi global, hal itu tidak berarti setiap saham yang dibeli pada valuasi tinggi akan kembali ke harga sebelumnya.
- Krisis keuangan 2008 memberikan guncangan besar lainnya terhadap saham AS, sehingga memperpanjang waktu yang dibutuhkan Nasdaq untuk kembali ke rekor historisnya.
Gelembung dot-com menunjukkan bahwa pandangan positif jangka panjang terhadap tren industri tidak serta-merta mendukung valuasi saham pada harga berapa pun. Bagi investor saham teknologi, prospek perkembangan teknologi, kapasitas laba perusahaan, dan valuasi pembelian perlu dinilai secara terpisah.
5. Bagaimana Krisis Keuangan 2008 Menyebar dari Sistem Perbankan ke Saham AS?
Krisis keuangan global 2008 sangat berbeda dengan pecahnya gelembung dot-com. Gelembung dot-com terutama melibatkan valuasi berlebihan pada saham teknologi, sedangkan masalah inti dalam krisis 2008 adalah penyebaran risiko kredit properti ke bank dan sistem keuangan yang lebih luas.
Sebelum krisis, pasar properti AS mengalami pertumbuhan yang berkepanjangan. Lembaga keuangan menggunakan instrumen seperti mortgage-backed securities (MBS) dan collateralized debt obligations (CDO) untuk mentransfer dan mendistribusikan kembali risiko dari sejumlah besar utang hipotek perumahan. Ketika harga rumah mulai turun dan tingkat gagal bayar hipotek subprime meningkat, nilai aset keuangan ini berada di bawah tekanan.
Karena sejumlah lembaga keuangan memegang aset terkait dalam jumlah besar dan mengandalkan pembiayaan jangka pendek untuk mempertahankan operasional, penurunan harga aset secara bertahap berkembang menjadi kesulitan pendanaan dan kontraksi kredit. Pada September 2008, Lehman Brothers mengajukan perlindungan kebangkrutan, yang semakin memperparah krisis kepercayaan di pasar keuangan global.
Setelah sistem keuangan berada di bawah tekanan, bank mengurangi pemberian pinjaman, biaya pendanaan perusahaan meningkat, serta konsumsi rumah tangga dan investasi bisnis terhambat. Pasar saham harus menilai ulang bukan hanya nilai aset lembaga keuangan, tetapi juga dampak resesi ekonomi terhadap kapasitas laba industri lainnya.
Dari puncaknya pada Oktober 2007 hingga titik terendahnya pada Maret 2009, S&P 500 turun sekitar 57% secara keseluruhan. Indeks tersebut baru kembali menembus rekor penutupan nominal sebelum krisis keuangan pada Maret 2013.
Krisis 2008 menunjukkan bahwa ketika penurunan pasar saham saling terkait dengan solvabilitas lembaga keuangan, sistem kredit, dan resesi ekonomi, pemulihan pasar tidak hanya bergantung pada membaiknya sentimen investor, tetapi juga pada perbaikan sistem keuangan, pemulihan kredit, dan kembalinya pertumbuhan laba perusahaan.
6. Mengapa Kejatuhan Pasar akibat Pandemi 2020 Terjadi Sangat Cepat, dan Mengapa Pemulihannya Relatif Cepat?
Pada awal 2020, COVID-19 menyebar secara global dan sejumlah negara menerapkan pembatasan perjalanan, penutupan bisnis, serta pembatasan pergerakan masyarakat. Pasar dengan cepat menyadari bahwa pandemi dapat secara bersamaan mengganggu rantai pasok global, pendapatan perusahaan, dan belanja konsumen.
Berbeda dengan gelembung dot-com atau krisis kredit properti, pandemi pada awalnya tampak sebagai gangguan terhadap aktivitas ekonomi yang disebabkan oleh peristiwa kesehatan masyarakat yang mendadak. Investor sulit menentukan berapa lama penghentian kerja dan produksi akan berlangsung, sehingga mendorong mereka untuk cepat mengurangi eksposur terhadap aset berisiko.
Dari 19 Februari hingga 23 Maret 2020, S&P 500 turun sekitar 34% dari puncak ke titik terendahnya. Selama periode ini, saham AS beberapa kali memicu circuit breaker pasar, yang mencerminkan kekhawatiran investor yang signifikan terhadap prospek ekonomi dan likuiditas.
Sektor semikonduktor juga berada di bawah tekanan yang cukup besar. Pada 16 Maret 2020, PHLX Semiconductor Index turun sekitar 15,9% dalam satu hari, menunjukkan bahwa bahkan industri dengan prospek pertumbuhan jangka panjang tidak dapat sepenuhnya menghindari risiko sistemik yang mendadak.
Namun, saham AS pulih jauh lebih cepat pada 2020 dibandingkan dalam beberapa krisis sebelumnya. Federal Reserve dengan cepat memperkenalkan pemangkasan suku bunga, pembelian aset, dan langkah dukungan likuiditas, sementara kebijakan fiskal juga memberikan dukungan bagi bisnis dan rumah tangga. Pada saat yang sama, meningkatnya permintaan untuk kerja jarak jauh, e-commerce, dan cloud computing memperbaiki ekspektasi laba sejumlah perusahaan teknologi besar. Pemulihan pasar saham tidak berarti ekonomi riil telah pulih sepenuhnya. Indeks dapat naik sebelum ekspektasi laba masa depan membaik, sedangkan lapangan kerja, konsumsi, dan aktivitas bisnis mungkin masih membutuhkan lebih banyak waktu untuk pulih.
Kejatuhan pasar akibat pandemi 2020 menunjukkan bahwa kecepatan pemulihan pasar tidak hanya bergantung pada tingkat keparahan guncangan ekonomi, tetapi juga pada respons kebijakan, struktur laba perusahaan, dan ekspektasi investor terhadap masa depan.
7. Apa Perbedaan Pasar Bearish Kenaikan Suku Bunga 2022 dengan Krisis Keuangan Tradisional?
Pada 2022, saham AS mengalami penyesuaian signifikan lainnya. Namun, pendorong utamanya bukan runtuhnya bank-bank besar secara terkonsentrasi atau peristiwa kesehatan masyarakat yang mendadak, melainkan inflasi tinggi yang berkelanjutan dan pengetatan kebijakan moneter yang cepat.
Ketika tekanan inflasi meningkat di Amerika Serikat, Federal Reserve memulai serangkaian kenaikan suku bunga dan secara bertahap memperketat lingkungan keuangan yang sebelumnya akomodatif. Perubahan suku bunga secara langsung memengaruhi biaya pendanaan perusahaan dan juga mengubah cara investor menilai arus kas masa depan.
Dampak ini sangat signifikan bagi saham teknologi. Valuasi sejumlah perusahaan pertumbuhan didasarkan pada ekspektasi pertumbuhan pendapatan dan laba yang cepat selama bertahun-tahun. Ketika suku bunga bebas risiko naik, nilai kini arus kas masa depan menurun, dan saham dengan valuasi tinggi dapat menghadapi kompresi valuasi yang lebih besar.
Dari Januari hingga Oktober 2022, S&P 500 turun sekitar 25% dari puncak ke titik terendahnya, sedangkan Nasdaq Composite mengalami penarikan yang lebih besar. Saham AS kemudian pulih secara bertahap seiring perubahan ekspektasi inflasi, laba perusahaan, dan ekspektasi pasar terhadap jalur suku bunga. S&P 500 kembali menembus rekor penutupan sebelumnya pada awal 2024.
Dibandingkan 2008, pasar bearish 2022 lebih jelas menunjukkan hubungan antara suku bunga dan valuasi. Bahkan jika bisnis suatu perusahaan tidak memburuk secara parah, valuasi sahamnya tetap dapat menurun selama pasar menuntut tingkat imbal hasil yang lebih tinggi.
Ini berarti bahwa analisis saham AS memerlukan lebih dari sekadar mengamati apakah pendapatan perusahaan bertumbuh. Investor juga perlu mempertimbangkan lingkungan suku bunga, kualitas laba, dan tingkat valuasi untuk menentukan apakah harga saat ini telah sepenuhnya mencerminkan ekspektasi pertumbuhan masa depan.
8. Apa Persamaan dan Perbedaan Antara Koreksi Saham Teknologi 2026 dan Gelembung Dot-Com 2000?
Pada 2026, infrastruktur kecerdasan buatan terus menjadi fokus investasi penting bagi industri teknologi AS. Produsen chip, perusahaan cloud computing, operator pusat data, serta pemasok energi dan peralatan terkait semuanya menarik perhatian pasar karena ekspektasi pertumbuhan permintaan kapasitas komputasi AI.
Namun, seiring investasi terus berkembang, pasar mulai memberikan perhatian lebih besar terhadap imbal hasil aktual dari infrastruktur AI, termasuk biaya pembangunan pusat data, belanja modal, keberlanjutan permintaan pelanggan, dan kinerja arus kas perusahaan.
Pada 5 November, saham teknologi AS mengalami tekanan jual yang signifikan. Nasdaq Composite turun 5,52% dalam satu hari, PHLX Semiconductor Index merosot lebih dari 12%, dan harga saham Nvidia turun lebih dari 9%. Kekhawatiran bahwa regulasi AI dapat menjadi lebih ketat dan laju ekspansi pusat data dapat dibatasi menjadi faktor latar belakang penting bagi koreksi ini.
Hal ini agak mirip dengan gelembung dot-com pada 2000: Kedua periode melibatkan teknologi baru yang mendorong pasar modal untuk menilai ulang potensi pertumbuhan jangka panjang perusahaan, dan investor pada kedua periode perlu menentukan apakah investasi teknologi dapat menghasilkan laba yang berkelanjutan. Namun, kedua periode tersebut tidak dapat disamakan secara langsung.
Pada gelembung dot-com tahun 2000, banyak perusahaan publik belum memiliki model bisnis yang matang, dan beberapa di antaranya bahkan tidak memiliki pendapatan yang stabil. Sebagai perbandingan, pada 2026, sejumlah perusahaan infrastruktur AI besar telah memiliki produk yang matang, basis pelanggan yang mapan, dan arus kas operasional aktual. Risikonya lebih berkaitan dengan apakah belanja modal yang tinggi dapat terus menghasilkan imbal hasil yang memadai.
Terdapat pula perbedaan signifikan di dalam industri AI itu sendiri. Model bisnis, intensitas modal, dan struktur pelanggan dari desain chip, layanan cloud computing, pembangunan pusat data, dan infrastruktur energi tidak sama. Semuanya tidak boleh diperlakukan sebagai investasi yang identik hanya karena sama-sama merupakan bagian dari rantai industri AI.
Oleh karena itu, koreksi saham teknologi 2026 dapat menjadi kesempatan untuk menilai ulang risiko valuasi dan belanja modal. Namun, penurunan dalam satu hari tidak cukup untuk membuktikan bahwa gelembung internet baru telah pecah, dan tidak dapat digunakan untuk menentukan bahwa pasar akan mengalami periode pemulihan yang sama seperti setelah 2000.
9. Berapa Lama Saham AS Membutuhkan Waktu untuk Pulih Setelah Penurunan Tajam? Apa yang Menentukan Kecepatan Pemulihan?
Pengalaman historis menunjukkan bahwa waktu yang diperlukan saham AS untuk kembali menembus rekor sebelumnya sangat bervariasi. Setelah kejatuhan pasar akibat pandemi 2020, S&P 500 pulih dalam sekitar enam bulan. Setelah krisis keuangan 2008, pemulihan membutuhkan lebih dari lima tahun. Setelah gelembung dot-com pecah, Nasdaq Composite membutuhkan sekitar 15 tahun untuk kembali menembus rekor penutupan 2000.
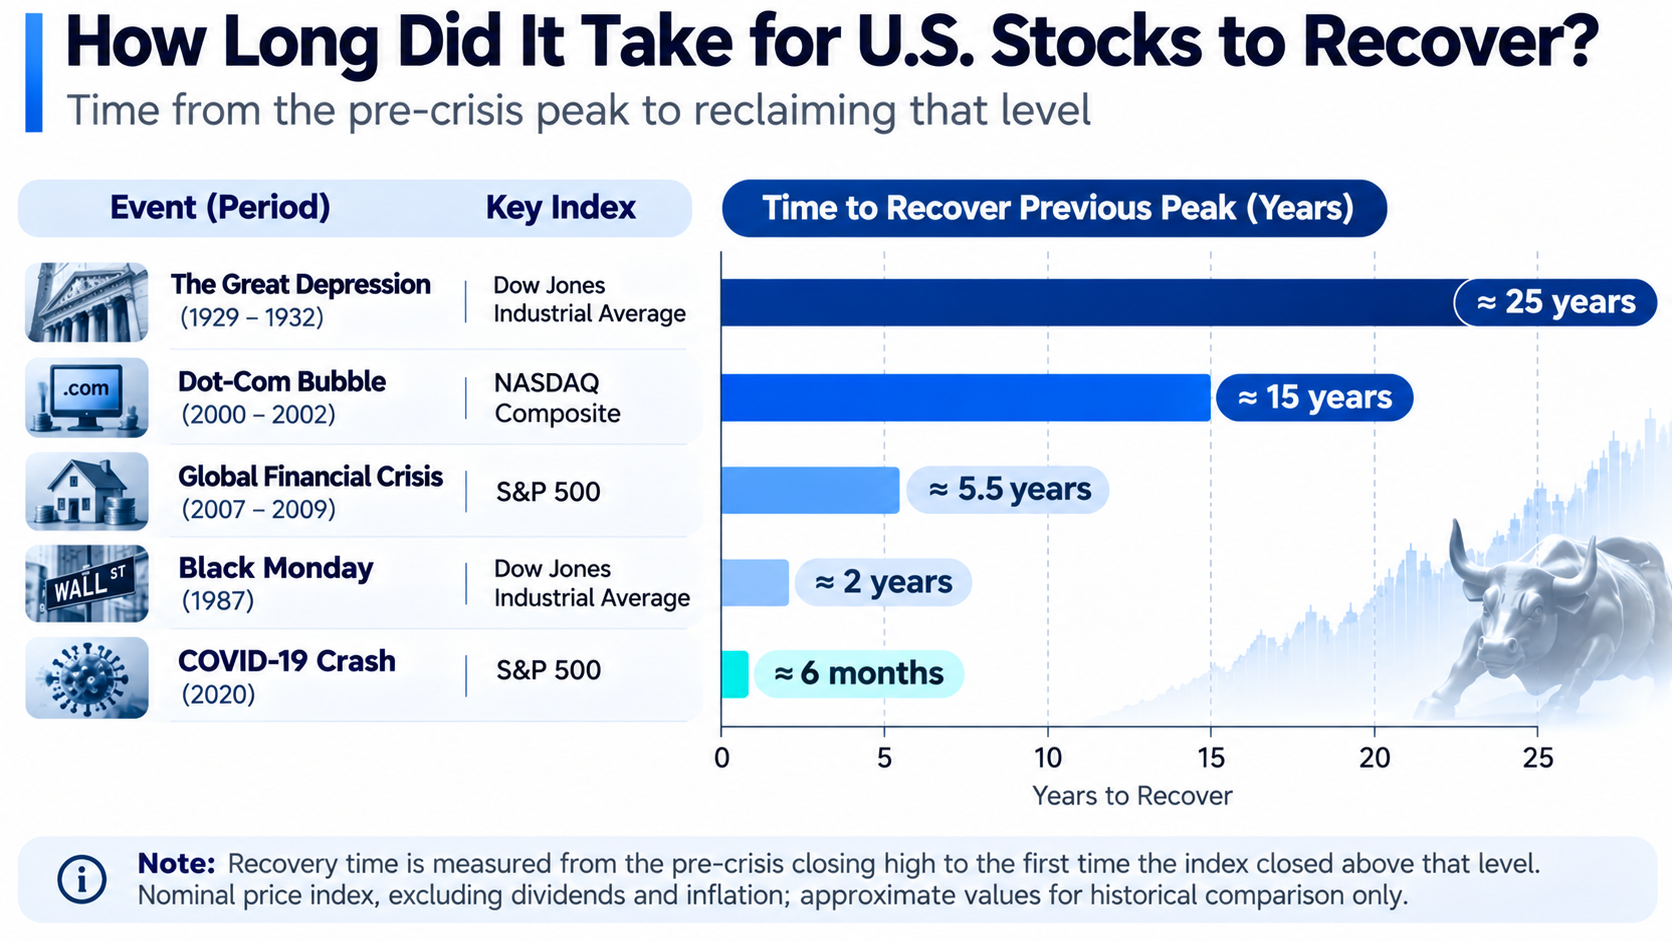
Faktor utama yang menentukan periode pemulihan meliputi valuasi pasar, laba perusahaan, kesehatan sistem keuangan, kebijakan moneter, dan struktur industri.
- Valuasi menentukan seberapa besar optimisme pasar sebelumnya yang harus diserap. Jika harga saham telah mencerminkan pertumbuhan masa depan yang cepat selama bertahun-tahun ketika pasar naik, pasar mungkin perlu menyesuaikan valuasi melalui periode perdagangan sideways atau penurunan harga yang berkepanjangan, bahkan jika operasi bisnis belum langsung memburuk.
- Laba perusahaan menentukan apakah pemulihan harga saham memiliki dukungan fundamental. Meskipun pasar saham dapat mengantisipasi ekspektasi masa depan, pertumbuhan pendapatan, margin laba, dan arus kas bebas tetap merupakan faktor penting yang mendukung nilai perusahaan dalam jangka panjang.
- Stabilitas sistem keuangan memengaruhi kecepatan pemulihan ekonomi. Ketika kredit bank, pendanaan perusahaan, dan likuiditas pasar terganggu secara parah, perusahaan mungkin membutuhkan lebih banyak waktu untuk melanjutkan investasi dan operasional.
- Konstituen indeks juga berubah dari waktu ke waktu. Nasdaq pada masa lalu tidak terdiri dari perusahaan yang persis sama dengan Nasdaq saat ini. Oleh karena itu, indeks yang kembali ke rekor sebelumnya tidak berarti semua saham dari periode tersebut telah memulihkan kerugiannya.
Bagi investor, menilai apakah pasar telah pulih seharusnya melibatkan lebih dari sekadar mengamati apakah indeks utama telah naik. Investor juga perlu mempertimbangkan fundamental perusahaan, tingkat valuasi, dan lingkungan makro-keuangan.
10. Bagaimana Investor Biasa Harus Memahami Valuasi, Likuiditas, dan Risiko Selama Kejatuhan Pasar?
Meskipun kejatuhan pasar historis memiliki penyebab yang berbeda-beda, semuanya menunjukkan bahwa harga pasar dapat menyimpang dari ekspektasi investor sebelumnya dalam waktu singkat. Bagi investor biasa, memahami risiko ini lebih penting daripada mencoba memprediksi setiap titik terendah pasar secara akurat.
Penting untuk membedakan antara risiko operasional bisnis dan risiko valuasi pasar. Bahkan jika suatu perusahaan terus meningkatkan pendapatannya, harga sahamnya dapat menurun akibat valuasi yang berlebihan atau naiknya suku bunga pasar. Sebaliknya, penurunan tajam harga saham tidak serta-merta berarti perusahaan tersebut telah menjadi investasi yang menarik, karena kapasitas laba dan kondisi utangnya mungkin juga memburuk pada saat yang bersamaan.
Investor perlu memperhatikan likuiditas pasar. Dalam kondisi perdagangan normal, investor umumnya dapat menyelesaikan transaksi pada harga yang mendekati kuotasi pasar. Namun, selama periode volatilitas parah, spread bid-ask dapat melebar, dan harga eksekusi aktual sejumlah saham atau derivatif dapat menyimpang secara signifikan dari ekspektasi.
Leverage harus digunakan dengan hati-hati. Perdagangan margin dan produk berleverage dapat memperbesar dampak pergerakan harga terhadap portofolio. Ketika pasar mengalami penurunan beruntun, investor mungkin dipaksa melikuidasi posisi karena margin tidak mencukupi. Bahkan jika aset terkait kemudian pulih, investor mungkin tidak dapat memulihkan kerugian sebelumnya.
Diversifikasi dapat mengurangi risiko yang terkait dengan satu perusahaan atau industri, tetapi tidak dapat sepenuhnya menghilangkan risiko pasar sistemik. Krisis keuangan 2008 dan kejatuhan pasar akibat pandemi 2020 sama-sama menunjukkan bahwa aset dari berbagai industri dapat turun pada saat yang bersamaan ketika likuiditas pasar berada di bawah tekanan.
Investor yang berfokus pada saham teknologi dan sektor semikonduktor juga perlu menganalisis lebih lanjut belanja modal, konsentrasi pelanggan, siklus industri, dan arus kas perusahaan. AI, cloud computing, dan industri chip memiliki potensi pengembangan jangka panjang, tetapi hal itu tidak berarti saham terkait dapat menghindari penyesuaian siklus.
Pengalaman historis tidak dapat menjamin bahwa pasar masa depan akan mengikuti pola yang sama, tetapi dapat membantu investor memahami bahwa tidak ada hubungan tetap yang sederhana antara besarnya penurunan pasar, kualitas operasional perusahaan, dan waktu yang diperlukan untuk pemulihan.
11. Bagaimana Anda Dapat Memperdagangkan Saham AS di Gate?
Seiring hubungan antara aset digital dan pasar keuangan tradisional terus berkembang, cara investor berpartisipasi di pasar saham AS juga berubah. Gate telah meluncurkan layanan Perdagangan Saham yang memungkinkan pengguna yang memenuhi syarat untuk memperdagangkan saham AS dan ETF menggunakan USDT tanpa membuka akun pialang tradisional terpisah. Berbeda dengan token saham atau derivatif harga, layanan spot saham Gate terhubung ke pasar saham aktual melalui infrastruktur perdagangan sekuritas dan menyediakan fungsi perdagangan saham, pengelolaan posisi, serta pencarian riwayat transaksi bagi pengguna.
Dalam praktiknya, pengguna dapat masuk ke akun Gate mereka dan menyelesaikan verifikasi identitas yang diperlukan, membuka halaman perdagangan melalui "TradFi—Stocks" di App atau bagian saham pada platform Web, lalu mentransfer USDT dari akun spot atau Unified Account ke akun saham. Pengguna kemudian dapat mencari ticker saham perusahaan target atau nama ETF. Setelah mengonfirmasi instrumen perdagangan, kuotasi, jumlah pesanan, dan biaya yang berlaku, pengguna dapat mengirimkan pesanan menggunakan jenis pesanan yang didukung pada halaman tersebut. Setelah dieksekusi, pengguna dapat melihat posisi, basis biaya, serta laba dan rugi di akun saham mereka.
Selain perdagangan spot saham, Gate juga menawarkan CFD saham, kontrak perpetual, dan produk perdagangan lain yang terkait dengan saham AS. Produk-produk ini berbeda dalam hal kepemilikan aset, jam perdagangan, mekanisme leverage, dan aturan penyelesaian. Sebagai contoh, perdagangan spot saham terutama digunakan untuk membeli dan menjual sekuritas terkait, sedangkan CFD dan kontrak perpetual merupakan derivatif harga yang dapat melibatkan margin, biaya pendanaan, dan risiko likuidasi. Layanan saham Gate juga menyediakan jam perdagangan yang diperpanjang untuk instrumen tertentu, tetapi kondisi likuiditas dan harga dapat berbeda di setiap periode waktu. Lihat halaman perdagangan aktual untuk detailnya.
Bagi investor yang mengikuti kejatuhan pasar historis dan siklus pasar, ketersediaan saluran perdagangan tambahan tidak menghilangkan risiko bawaan pasar saham. Terlepas dari produk yang digunakan untuk berpartisipasi dalam perdagangan saham AS, investor perlu mempertimbangkan fundamental perusahaan, valuasi pasar, ukuran posisi, dan likuiditas, serta perlu sangat berhati-hati agar tidak mengabaikan dampak leverage dan biaya perdagangan selama periode volatilitas parah.
Kesimpulan
Dari Depresi Besar pada 1929 hingga koreksi saham teknologi 2026, penurunan besar pada saham AS mencerminkan berbagai jenis risiko pasar. Krisis 1929 dan 2008 sangat terkait dengan sistem keuangan dan ekonomi riil. Black Monday pada 1987 menyoroti dampak mekanisme perdagangan pasar dan likuiditas, sedangkan gelembung dot-com pada 2000 menunjukkan bahwa pertumbuhan industri jangka panjang yang didorong teknologi baru tidak serta-merta mendukung valuasi saham yang terlalu tinggi.
Kejatuhan pasar akibat pandemi 2020 dan pasar bearish kenaikan suku bunga 2022 semakin menunjukkan bahwa kecepatan pemulihan pasar juga dipengaruhi oleh respons kebijakan, lingkungan suku bunga, dan ekspektasi laba perusahaan. Sejumlah pasar dapat pulih dengan cepat, sedangkan yang lain mungkin membutuhkan waktu bertahun-tahun untuk kembali menembus rekor sebelumnya.
Koreksi saham teknologi pada November 2026 kembali mengingatkan investor bahwa inovasi teknologi, investasi modal, dan imbal hasil investasi saham bukanlah hal yang sama. Bagi investor saham AS, alih-alih hanya berfokus pada penurunan indeks dalam satu hari, akan lebih bermanfaat untuk mempertimbangkan valuasi, laba, arus kas, dan likuiditas pasar guna memahami bagaimana berbagai risiko memengaruhi harga aset dan proses pemulihan jangka panjang.
FAQ
Apa Kejatuhan Pasar Saham Paling Parah dalam Sejarah AS?
Berdasarkan penurunan kumulatif jangka panjang indeks utama, Depresi Besar 1929–1932 merupakan salah satu kejatuhan paling parah dalam sejarah pasar saham AS. Dow Jones Industrial Average turun sekitar 89% dari puncak ke titik terendahnya.
Seberapa Besar Penurunan Saham AS pada Black Monday 1987?
Pada 19 Oktober 1987, Dow Jones Industrial Average turun sekitar 22,6% dalam satu hari. Peristiwa tersebut mendorong pasar AS untuk lebih menyempurnakan mekanisme circuit breaker dan sistem manajemen risiko lintas pasar.
Berapa Lama Nasdaq Membutuhkan Waktu untuk Pulih Setelah Gelembung Dot-Com Pecah pada 2000?
Nasdaq Composite mencapai rekor penutupan tertingginya saat itu pada Maret 2000 dan baru kembali menembus level tersebut pada April 2015, sekitar 15 tahun kemudian.
Seberapa Besar Penurunan S&P 500 Selama Krisis Keuangan 2008?
Dari puncaknya pada Oktober 2007 hingga titik terendahnya pada Maret 2009, S&P 500 turun sekitar 57% secara keseluruhan. Indeks ini kemudian kembali menembus rekor penutupan nominal sebelumnya pada Maret 2013.
Mengapa Kejatuhan Pasar akibat Pandemi 2020 Pulih Relatif Cepat?
Faktor utamanya mencakup penerapan kebijakan moneter dan fiskal yang cepat, membaiknya likuiditas pasar, serta pemulihan yang relatif cepat dalam ekspektasi laba sejumlah perusahaan teknologi besar. Namun, pemulihan indeks saham tidak berarti ekonomi riil pulih pada saat yang sama.
Apakah Koreksi Saham Teknologi 2026 Berarti Gelembung Dot-Com Terulang?
Kesimpulan tersebut belum dapat ditarik saat ini. Kedua periode melibatkan inovasi teknologi dan ekspektasi pertumbuhan tinggi, tetapi fondasi laba, struktur industri, dan lingkungan pasarnya berbeda. Penurunan dalam satu hari tidak membuktikan bahwa seluruh industri teknologi telah memasuki pasar bearish jangka panjang seperti pada 2000.
Apakah Saham AS Akan Selalu Naik Kembali Setelah Penurunan Tajam?
Indeks saham utama AS telah beberapa kali kembali menembus rekor sebelumnya setelah penyesuaian berkepanjangan, tetapi hal ini tidak menjamin pola yang sama akan terulang di masa depan atau bahwa semua saham individual akan pulih. Perusahaan dapat dihapus dari bursa, bangkrut, atau berkinerja buruk dalam periode yang panjang. Investor perlu terus memperhatikan kualitas aset dan manajemen risiko.