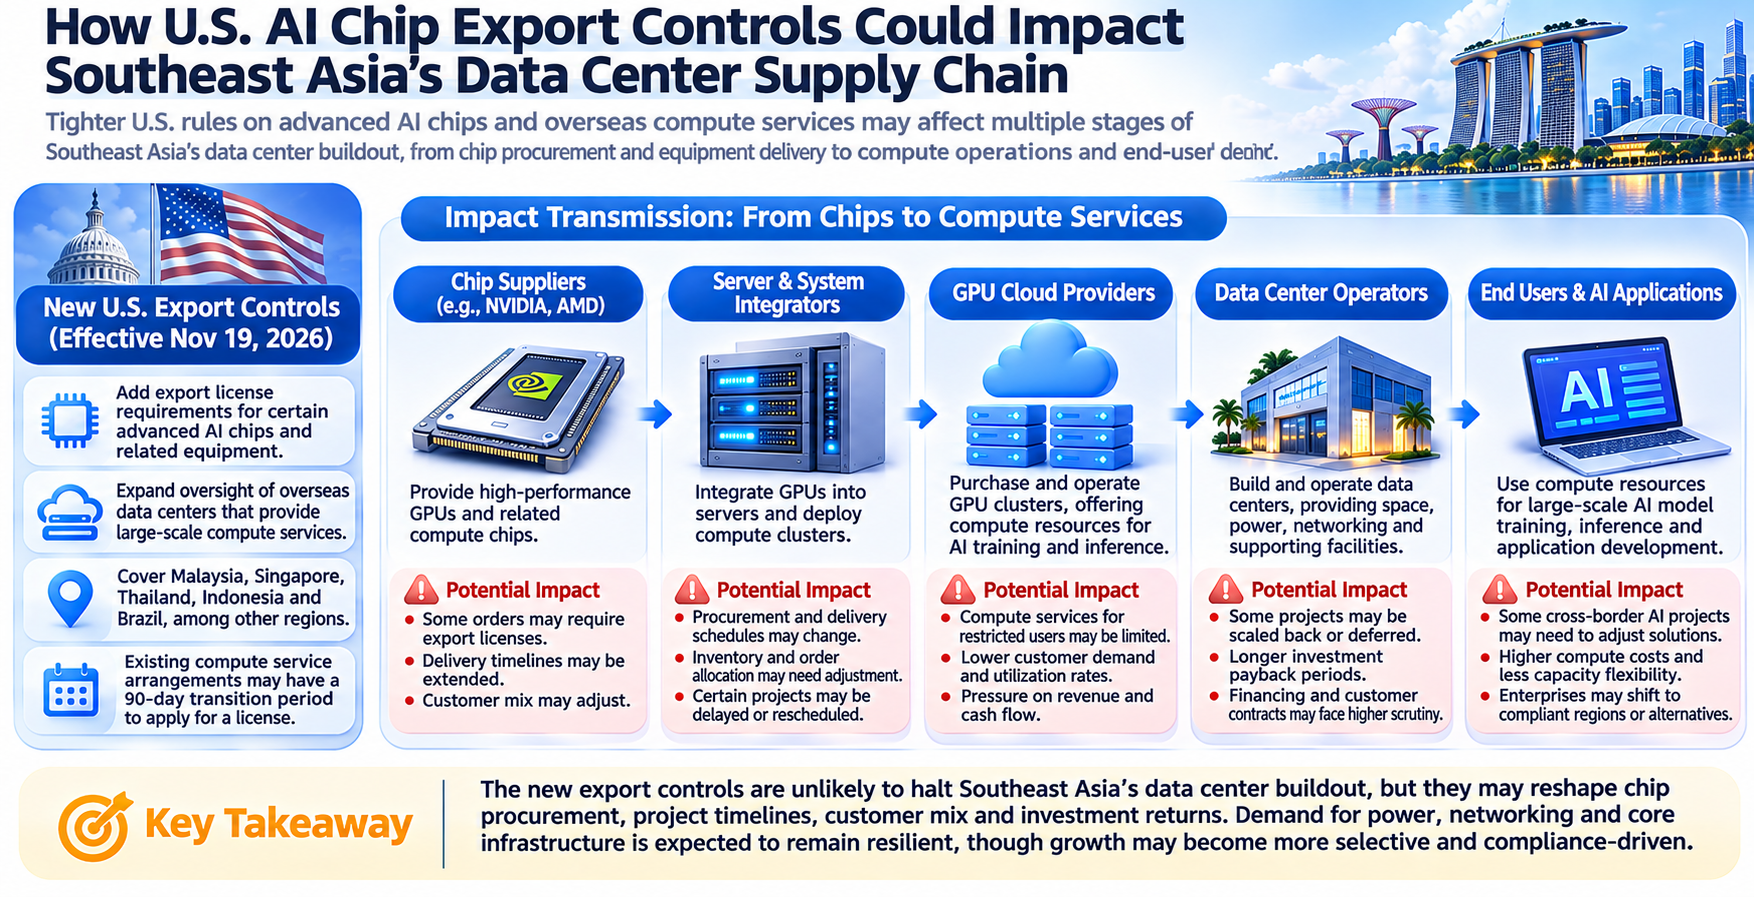
Pada 16 November 2026, Departemen Perdagangan AS mengumumkan pembatasan tambahan terhadap ekspor chip AI canggih dan akses luar negeri terhadap kapasitas komputasi, yang resmi berlaku pada 19 November. Aturan baru tersebut menambahkan persyaratan lisensi untuk chip komputasi canggih tertentu dan server terkait yang dikirim ke Malaysia, Singapura, Thailand, Indonesia, dan Brasil. Aturan ini juga memperkenalkan pembatasan baru terhadap pusat data luar negeri yang menyediakan kapasitas komputasi skala besar kepada perusahaan di Tiongkok dan wilayah terbatas lainnya. Setelah pengumuman kebijakan tersebut, saham pusat data Asia Tenggara dan perusahaan teknologi terkait mengalami tekanan signifikan karena pasar mulai mengevaluasi kembali prospek pertumbuhan investasi infrastruktur AI lokal.
Perubahan kebijakan ini tidak hanya memengaruhi pemasok chip seperti NVIDIA dan AMD, tetapi juga dapat diteruskan melalui pengadaan peralatan, permintaan pelanggan, biaya pendanaan, dan jadwal penyelesaian proyek kepada penyedia cloud computing, produsen server, pemasok peralatan listrik, serta operator pusat data. Namun, dampaknya akan berbeda pada setiap perusahaan. Artikel ini menganalisis bagian mana dari rantai nilai yang menghadapi risiko langsung, area permintaan mana yang mungkin tetap tangguh, serta bagaimana investor sebaiknya menilai pemenuhan pesanan dan arus kas jangka panjang perusahaan terkait berdasarkan mekanisme pengendalian ekspor, model bisnis pusat data Asia Tenggara, dan struktur industri.
Poin Utama
-
Pengendalian ekspor terbaru AS tidak hanya mencakup pengangkutan lintas batas chip AI canggih, tetapi juga penyediaan layanan komputasi skala besar oleh pusat data luar negeri tertentu kepada perusahaan di wilayah terbatas.
-
Malaysia, Singapura, Thailand, dan Indonesia terdampak oleh persyaratan lisensi baru. Hal ini tidak berarti semua pembelian chip atau proyek pembangunan pusat data dilarang.
-
Pemasok chip komputasi canggih seperti NVIDIA dan AMD menghadapi risiko terkait persetujuan pesanan dan perubahan komposisi pelanggan. Dampak aktualnya akan bergantung pada spesifikasi produk, identitas pelanggan, dan hasil perizinan.
-
Penyedia layanan cloud regional yang mengandalkan penyewaan kapasitas komputasi GPU kepada pelanggan di wilayah terbatas mungkin menghadapi tekanan operasional yang lebih langsung dibandingkan perusahaan cloud computing besar dengan basis pelanggan yang terdiversifikasi.
-
Pembangunan pusat data, peralatan listrik, sistem pendingin, dan infrastruktur jaringan tetap memiliki permintaan jangka panjang. Namun, penundaan proyek dapat mengubah waktu pengakuan pendapatan dan pemenuhan pesanan perusahaan terkait.
-
Investor perlu membedakan antara rencana investasi pusat data, belanja modal aktual, pengiriman peralatan, tingkat utilisasi rak, dan arus kas operasional. Skala pembangunan tidak boleh dianggap setara dengan profitabilitas.
Mengapa AS Semakin Membatasi Pasokan Chip AI Canggih ke Asia Tenggara?
Pembatasan AS terhadap chip AI canggih pada awalnya terutama berfokus pada chip komputasi berkinerja tinggi, peralatan manufaktur semikonduktor, dan teknologi terkait. Tujuannya adalah membatasi aliran teknologi terkendali tertentu kepada pengguna akhir yang dibatasi. Seiring berkembangnya industri AI, perusahaan semakin memperoleh kapasitas komputasi bukan hanya dengan membeli GPU secara langsung, tetapi juga dengan menyewa sumber daya komputasi melalui penyedia layanan cloud luar negeri. Hal ini menciptakan tantangan baru bagi regulasi yang berpusat pada pergerakan fisik chip.
Sebagai contoh, bahkan jika suatu perusahaan tidak dapat mengimpor secara langsung model GPU canggih tertentu, perusahaan tersebut mungkin masih dapat menggunakan sumber daya komputasi terkait dari jarak jauh melalui pusat data yang berlokasi di negara lain. Dalam situasi ini, chip itu sendiri tidak diangkut melintasi perbatasan ke wilayah terbatas, tetapi kapasitas komputasinya mungkin tetap diberikan kepada pelanggan eksternal melalui layanan cloud. Bagi regulator, sekadar melacak tujuan akhir pengangkutan perangkat keras tidak lagi cukup untuk mencakup seluruh jalur akses teknologi.
Aturan baru yang diperkenalkan pada November 2026 semakin memasukkan layanan pusat data luar negeri tertentu ke dalam pengawasan regulasi. Aturan tersebut juga menambahkan persyaratan lisensi untuk ekspor, ekspor ulang, dan transfer dalam negara atas chip komputasi canggih ke Malaysia, Singapura, Thailand, Indonesia, dan Brasil. Aturan ini juga mencakup peralatan seperti server yang mengandung chip terkendali.
Penting untuk dicatat bahwa aturan baru tersebut tidak menargetkan seluruh produk semikonduktor di Asia Tenggara dan tidak memberlakukan larangan menyeluruh terhadap pusat data lokal yang menggunakan chip AS. Perusahaan tertentu yang berkantor pusat di AS dan entitas afiliasi yang memenuhi syarat mungkin dapat memperoleh pengecualian lisensi tertentu, meskipun tetap harus memenuhi persyaratan seperti kewajiban pelaporan. Perusahaan lain mungkin perlu mengajukan lisensi berdasarkan transaksi spesifik.
Oleh karena itu, perubahan kebijakan utamanya adalah meningkatnya persyaratan kepatuhan yang berlaku untuk kapasitas komputasi AI kelas atas, mulai dari pengadaan peralatan hingga penggunaan akhir. Bagi operator pusat data, akses terhadap GPU tidak lagi hanya bergantung pada dana pembelian dan kapasitas pasokan. Akses tersebut juga akan bergantung pada komposisi pelanggan, penggunaan akhir, dan persetujuan regulator.
Mengapa Malaysia dan Singapura Menjadi Area Utama Dampak Kebijakan?
Ekspansi pusat data di Asia Tenggara berkaitan erat dengan kondisi ekonomi regional. Singapura telah lama memiliki infrastruktur keuangan, komunikasi, dan cloud computing yang relatif matang. Namun, biaya lahan, pasokan listrik, dan konstruksi yang relatif tinggi telah mendorong sebagian investasi pusat data untuk berkembang ke wilayah sekitarnya.
Negara bagian Johor di Malaysia secara bertahap berkembang menjadi klaster pusat data penting karena kedekatannya dengan Singapura, sumber daya lahan yang relatif melimpah, dan meningkatnya investasi infrastruktur. Proyek lokal tidak hanya melayani permintaan ekonomi digital domestik, tetapi juga pasar cloud computing lintas batas, TI perusahaan, dan komputasi AI.
Setelah pengumuman pengendalian ekspor pada November 2026, saham beberapa perusahaan pusat data dan rantai pasokan chip Asia Tenggara turun signifikan, dengan perusahaan tercatat di Malaysia mengalami penurunan yang sangat besar. Hal ini mencerminkan kekhawatiran pasar bahwa beberapa proyek dapat menghadapi penundaan pengadaan chip, perubahan permintaan pelanggan, atau penyesuaian jadwal konstruksi.
Namun, penurunan harga saham tidak dapat langsung disamakan dengan pembatalan pesanan perusahaan yang sebenarnya. Proyek pusat data biasanya mencakup berbagai tahap, seperti pengembangan lahan, konstruksi, koneksi listrik, pengadaan peralatan elektromekanis, dan penerapan server. Bahkan jika pengadaan GPU kelas atas terdampak, pekerjaan sipil yang telah selesai atau fasilitas yang melayani kebutuhan cloud computing perusahaan umum mungkin tidak akan berhenti beroperasi pada saat yang sama.
Singapura dan Malaysia juga memiliki posisi industri yang berbeda. Singapura memiliki keunggulan dalam kantor pusat regional, teknologi keuangan, konektivitas jaringan internasional, dan layanan perusahaan, sedangkan beberapa wilayah di Malaysia lebih berfokus pada pembangunan infrastruktur skala besar. Pembatasan ekspor dapat mengubah imbal hasil investasi yang diharapkan dari berbagai proyek, tetapi tingkat risiko perusahaan tidak dapat ditentukan hanya berdasarkan negara lokasinya.
Bagaimana Bisnis Chip AI NVIDIA dan AMD Akan Terdampak?
NVIDIA dan AMD merupakan peserta penting dalam pasar global chip komputasi AI canggih. Operator pusat data biasanya menggunakan GPU, server, dan peralatan jaringan untuk membangun klaster pelatihan dan inferensi, dan jenis perangkat keras ini dapat tunduk pada Peraturan Administrasi Ekspor AS.
-
Proses pengadaan untuk pelanggan tertentu di Asia Tenggara mungkin terdampak. Untuk transaksi yang memerlukan lisensi, pemasok chip dan integrator sistem harus mengonfirmasi pelanggan akhir, penggunaan peralatan, dan ketentuan transaksi terkait. Waktu serta hasil persetujuan lisensi tidak pasti, yang dapat menunda pengiriman peralatan yang semula telah dijadwalkan.
-
Pemasok chip mungkin perlu mengevaluasi kembali komposisi pelanggan mereka. Jika penyedia layanan cloud regional tertentu terutama menawarkan kapasitas pelatihan AI skala besar kepada pelanggan di wilayah terbatas, pembelian tambahan mereka mungkin menghadapi pengawasan yang lebih ketat. Sebaliknya, proyek yang melayani pelanggan perusahaan yang patuh, dengan penggunaan akhir yang jelas dan memenuhi syarat untuk pengecualian lisensi, mungkin mengikuti jalur persetujuan yang berbeda.
-
Asia Tenggara hanya mewakili sebagian dari permintaan chip AI global. Investasi infrastruktur AI di Amerika Serikat, Eropa, Timur Tengah, dan wilayah lainnya dapat terus menghasilkan permintaan peralatan. Oleh karena itu, pembatasan ekspor di Asia Tenggara tidak boleh langsung ditafsirkan sebagai berarti pendapatan global NVIDIA atau AMD akan menurun dari tahun ke tahun.
Bagi investor, lebih penting untuk memantau pendapatan pusat data kedua perusahaan, tren pesanan regional, konsentrasi pelanggan, dan pengungkapan manajemen terkait dampak pengendalian ekspor. Jika permintaan dari wilayah terbatas dialihkan ke pasar patuh lainnya, dampaknya terhadap pendapatan global mungkin relatif terbatas. Namun, jika sebagian investasi komputasi dibatalkan atau ditunda dalam waktu lama, waktu pemesanan pemasok terkait dapat terdampak.
Mengapa Penyedia GPU Cloud Asia Tenggara Mungkin Menghadapi Tekanan Operasional yang Lebih Langsung?
Dibandingkan perusahaan yang hanya menjual chip, penyedia GPU cloud lebih bergantung pada utilisasi sumber daya komputasi. Model operasional utama mereka adalah membeli server berkinerja tinggi, membangun atau menyewa pusat data, serta menyewakan kapasitas komputasi GPU kepada pelanggan berdasarkan waktu, skala sumber daya, atau jangka waktu kontrak.
Model ini umumnya memerlukan investasi modal awal yang besar. Perusahaan dapat memperoleh klaster GPU melalui pembiayaan utang, pembiayaan ekuitas, atau sewa peralatan jangka panjang, kemudian secara bertahap memulihkan investasi melalui kontrak pelanggan. Jika pelanggan tertentu tidak dapat terus menggunakan sumber daya komputasi terkait karena pengendalian ekspor, operator dapat menghadapi pendapatan yang lebih rendah dan risiko peralatan menganggur.
Konsentrasi pelanggan perlu mendapat perhatian khusus. Jika sebagian besar pendapatan penyedia cloud regional berasal dari sejumlah kecil pengembang model AI besar, perubahan pada kontrak satu pelanggan dapat memengaruhi arus kas keseluruhan secara signifikan. Aturan baru memberlakukan persyaratan terhadap layanan yang menyediakan kapasitas komputasi skala besar kepada perusahaan di wilayah terbatas. Akibatnya, beberapa operator mungkin perlu meninjau kontrak yang ada dan calon pelanggan mereka.
Selain itu, profitabilitas GPU cloud tidak hanya bergantung pada apakah peralatan telah diterapkan, tetapi juga pada utilisasi aktual, harga sewa, biaya penyusutan, dan biaya pendanaan. Ketika pasokan pasar meningkat sementara sebagian permintaan pelanggan dibatasi, operator mungkin perlu menurunkan harga untuk menarik pelanggan baru, yang dapat menekan margin laba.
Artinya, risiko yang dihadapi penyedia GPU cloud regional tidak hanya berasal dari kemampuan mereka untuk terus membeli chip, tetapi juga dari kemampuan GPU yang telah dimiliki untuk mempertahankan utilisasi yang cukup tinggi. Bagi bisnis dengan leverage tinggi, utilisasi yang lebih rendah dapat semakin memperbesar tekanan pembayaran utang dan pembiayaan kembali.
Apakah Rantai Pasokan Pembangunan Pusat Data, Peralatan Listrik, dan Pendingin Akan Terdampak pada Saat yang Sama?
Rantai pasokan pusat data mencakup lebih dari sekadar GPU. Pusat data AI berukuran besar memerlukan konstruksi, gardu induk, sistem distribusi listrik, catu daya tak terputus, peralatan pendingin, komunikasi jaringan, sistem keamanan, dan infrastruktur lainnya. Bahkan jika pengadaan chip dibatasi, area-area ini dapat terus mengalami permintaan dalam tingkat yang berbeda-beda.
Dampak terhadap perusahaan konstruksi dan rekayasa akan bergantung pada tahap pembangunan proyek. Proyek yang telah memasuki tahap konstruksi dan memiliki pengaturan pendanaan yang jelas mungkin dapat terus menyelesaikan sebagian pekerjaan rekayasa dasar. Proyek yang masih berada dalam tahap perencanaan atau pembiayaan lebih mungkin mengevaluasi kembali skala investasi karena perubahan permintaan pelanggan.
Permintaan pemasok peralatan listrik memiliki tingkat independensi tertentu. Transformator, peralatan switchgear, sistem distribusi listrik, dan catu daya cadangan digunakan tidak hanya di pusat data AI, tetapi juga dalam proyek industri, peningkatan jaringan listrik, dan proyek infrastruktur lainnya. Oleh karena itu, perlambatan investasi AI regional dapat memengaruhi sebagian pesanan, tetapi tidak dapat langsung ditafsirkan sebagai penurunan permintaan global terhadap peralatan listrik.
Sistem pendingin cair dan manajemen termal umumnya terkait erat dengan penerapan server GPU berdensitas tinggi. Jika beberapa klaster GPU canggih tertunda, jadwal pengiriman sistem pendingin terkait juga dapat terdampak. Namun, pusat data tradisional dan fasilitas komputasi berdaya tinggi lainnya akan tetap memerlukan manajemen termal.
Dari perspektif riset perusahaan tercatat, Eaton (ETN), Vertiv (VRT), dan GE Vernova (GEV) dapat digunakan sebagai perusahaan representatif untuk mengamati rantai pasokan listrik dan pendingin pusat data. Namun, perusahaan-perusahaan ini memiliki struktur bisnis global yang berbeda, sehingga perubahan di pasar Asia Tenggara tidak boleh langsung disamakan dengan perubahan profitabilitas keseluruhan mereka.
Untuk menilai dampak aktual, investor perlu menelaah eksposur pendapatan regional, backlog pesanan, penundaan proyek, dan belanja modal pelanggan, alih-alih hanya mengandalkan skala investasi keseluruhan industri pusat data.
Bagaimana Pembatasan Ekspor Akan Mengubah Pembiayaan dan Arus Kas Proyek Pusat Data?
Pusat data biasanya merupakan bisnis padat modal. Mulai dari akuisisi lahan dan koneksi listrik hingga pembangunan fasilitas dan pengadaan server, proyek sering kali memerlukan periode konstruksi yang panjang serta investasi awal yang besar. Oleh karena itu, setiap perubahan yang memengaruhi pengiriman peralatan atau kontrak pelanggan dapat mengubah proyeksi arus kas proyek.
Misalkan operator pusat data berencana menginvestasikan dana besar untuk membangun klaster GPU dan mengatur pembiayaan berdasarkan kontrak sewa pelanggan untuk tiga tahun berikutnya. Jika pengadaan chip terkait memerlukan lisensi tambahan, proyek mungkin tidak dapat menerapkan peralatan sesuai jadwal semula, sehingga menunda dimulainya pengakuan pendapatan.
Pada saat yang sama, perusahaan mungkin tetap harus menanggung sewa lahan, biaya konstruksi, bunga pinjaman, dan biaya tetap lainnya. Jika penundaan berlangsung lama, imbal hasil modal proyek dapat menurun, sementara lembaga pembiayaan mungkin meminta premi risiko yang lebih tinggi atau persyaratan pemberian pinjaman yang lebih ketat.
Untuk operator pusat data yang telah menandatangani perjanjian sewa jangka panjang, investor juga perlu menentukan apakah kontrak tersebut mencakup komitmen pembelian minimum, ketentuan pengiriman peralatan, klausul penghentian, dan ketentuan yang menangani perubahan regulasi. Nilai kontrak nominal yang besar tidak berarti seluruh pendapatan dapat direalisasikan sesuai jadwal.
Investor khususnya perlu membedakan empat indikator: skala investasi yang diumumkan, belanja modal aktual, pendapatan yang dikontrakkan, dan arus kas operasional. Investasi yang diumumkan merepresentasikan rencana perusahaan atau proyek. Belanja modal mencerminkan dana aktual yang diinvestasikan. Pendapatan kontrak bergantung pada pemenuhan kondisi pelaksanaan. Arus kas operasional mencerminkan pemulihan dana melalui kegiatan usaha.
Dengan demikian, dampak paling penting dari pembatasan ekspor chip terhadap industri pusat data mungkin bukan seberapa besar pesanan menurun dalam suatu kuartal, melainkan apakah seluruh jangka waktu dari konstruksi hingga menghasilkan arus kas menjadi lebih panjang.
Perusahaan Mana yang Mungkin Diuntungkan oleh Konfigurasi Ulang Rantai Pasokan?
Pembatasan ekspor umumnya mengubah cara sumber daya dialokasikan di sepanjang rantai pasokan, tetapi tidak memengaruhi semua peserta dengan tingkat yang sama. Perusahaan dengan kemampuan kepatuhan, basis pelanggan yang terdiversifikasi, dan infrastruktur yang matang mungkin memperoleh keunggulan kompetitif relatif selama penyesuaian industri.
-
Penyedia layanan cloud besar dengan identitas pelanggan yang jelas, sistem kepatuhan yang kuat, dan kemampuan operasional global mungkin lebih mudah beradaptasi dengan persyaratan lisensi dan pelaporan baru. Perusahaan tertentu yang berkantor pusat di AS dan memenuhi kriteria pengecualian khusus juga mungkin memiliki jalur kepatuhan yang berbeda untuk transaksi terkait. Hal ini tidak berarti seluruh bisnis mereka tidak akan terdampak oleh regulasi.
-
Operator pusat data yang mampu melayani berbagai jenis permintaan komputasi mungkin memiliki fleksibilitas operasional yang lebih besar dibandingkan perusahaan yang sangat bergantung pada satu pelanggan pelatihan AI. Layanan cloud perusahaan umum, penyimpanan data, konektivitas jaringan, dan beban kerja inferensi tertentu dapat terus menghasilkan permintaan, meskipun apakah bisnis tertentu tunduk pada pengendalian tetap bergantung pada kondisi peralatan dan pelanggan.
-
Pemasok peralatan listrik dan infrastruktur dapat memperoleh manfaat dari permintaan di luar pembangunan pusat data regional. Peningkatan jaringan listrik global, elektrifikasi industri, dan ekspansi pusat data di wilayah lain dapat mendukung pesanan bagi perusahaan terkait. Namun, profitabilitas aktual tetap bergantung pada kapasitas, harga, dan pelaksanaan proyek.
-
Pembatasan ekspor dapat mendorong sejumlah pasar untuk meneliti solusi komputasi alternatif, termasuk arsitektur GPU yang berbeda, optimalisasi efisiensi komputasi, dan rantai pasokan teknologi domestik. Namun, teknologi alternatif berbeda dalam kinerja, ekosistem perangkat lunak, kapasitas produksi, dan biaya. Tidak boleh diasumsikan bahwa permintaan terhadap chip AS yang dibatasi dapat segera digantikan oleh produk lain.
Oleh karena itu, perusahaan yang dianggap sebagai calon penerima manfaat dari penyesuaian rantai pasokan harus didukung oleh permintaan pelanggan, pesanan, dan profitabilitas yang dapat diverifikasi. Perubahan kebijakan saja tidak dapat membuktikan bahwa suatu perusahaan pasti akan menghasilkan lebih banyak pendapatan.
Bagaimana Investor Seharusnya Menentukan Saham Mana yang Benar-Benar Terdampak?
Dalam meneliti rantai pasokan pusat data Asia Tenggara, investor perlu mengidentifikasi posisi setiap perusahaan dalam keseluruhan rantai nilai. Pemasok chip terutama terdampak oleh penjualan peralatan dan lisensi ekspor. Penyedia layanan cloud lebih berfokus pada kontrak pelanggan dan utilisasi GPU. Operator pusat data bergantung pada penyewaan rak dan penyelesaian proyek, sedangkan perusahaan peralatan listrik terdampak oleh pesanan infrastruktur dan jadwal pengiriman.
| Segmen Rantai Pasokan |
Perusahaan atau Jenis Representatif |
Metrik Utama untuk Dipantau |
Dampak Potensial |
| Chip AI |
NVIDIA, AMD |
Pendapatan pusat data, pesanan regional, status lisensi |
Penundaan pengiriman peralatan tertentu atau perubahan komposisi pelanggan |
| Layanan GPU cloud |
Operator neocloud regional |
Utilisasi GPU, harga sewa, konsentrasi pelanggan |
Pendapatan dan arus kas mungkin mengalami tekanan |
| Operasi pusat data |
Penyedia layanan IDC dan kolokasi regional |
Tingkat pra-penyewaan, jadwal pengiriman, kontrak pelanggan |
Penundaan proyek dan penyesuaian permintaan baru |
| Peralatan listrik |
Eaton, GE Vernova |
Backlog pesanan, pendapatan regional, kapasitas pengiriman |
Perubahan waktu pelaksanaan proyek tertentu |
| Sistem pendingin |
Vertiv dan lainnya |
Permintaan rak berdensitas tinggi, pesanan pendingin cair |
Terkait dengan laju penerapan GPU |
| Jaringan dan server |
Produsen server dan pemasok peralatan jaringan |
Pesanan sistem, pengiriman peralatan, komposisi pelanggan |
Perubahan siklus pengadaan dan persyaratan konfigurasi |
Investor perlu menelaah apakah pendapatan perusahaan sangat terkonsentrasi pada pelanggan terbatas. Bahkan jika dua perusahaan sama-sama terlibat dalam pembangunan pusat data Asia Tenggara, proyek yang melayani kebutuhan digitalisasi perusahaan lokal dapat menghadapi risiko regulasi yang sangat berbeda dari proyek yang terutama menyewakan kapasitas komputasi AI canggih kepada perusahaan di wilayah terbatas.
Investor juga perlu menilai apakah dampak kebijakan telah tercermin dalam valuasi. Penurunan tajam harga saham setelah pengumuman kebijakan dapat mencerminkan penilaian ulang terhadap ekspektasi pertumbuhan masa depan, tetapi volatilitas harga saham saja tidak membuktikan bahwa fundamental perusahaan telah berubah dengan besaran yang sama.
Untuk saham semikonduktor seperti NVIDIA dan AMD, serta saham terkait infrastruktur seperti ETN, VRT, dan GEV, riset harus berfokus pada pengungkapan keuangan, pemenuhan pesanan, permintaan pelanggan, dan perubahan margin laba, alih-alih hanya menggunakan berita kebijakan untuk memprediksi pergerakan harga jangka pendek.
Apakah Ekspansi Pusat Data Asia Tenggara Akan Kehilangan Pendorong Pertumbuhan Jangka Panjangnya?
Permintaan jangka panjang terhadap pusat data di Asia Tenggara berasal dari berbagai sumber, termasuk digitalisasi perusahaan, migrasi cloud, layanan internet, teknologi keuangan, penyimpanan data, dan aplikasi AI. Pembatasan terhadap ekspor GPU canggih terutama memengaruhi peralatan komputasi berkinerja tinggi tertentu dan penggunaan akhir terkait. Pembatasan tersebut tidak berarti seluruh sumber permintaan ini akan hilang.
Namun, kebijakan tersebut dapat mengubah struktur pertumbuhan pusat data AI lokal. Pada masa lalu, sejumlah proyek menarik investasi melalui biaya konstruksi yang relatif rendah dan permintaan komputasi lintas batas. Persyaratan regulasi baru dapat menjadikan kepatuhan pelanggan, asal peralatan, dan penerima layanan sebagai faktor penting dalam keputusan lokasi proyek.
Ke depan, beberapa operator mungkin akan lebih menekankan pelanggan perusahaan lokal dan regional serta mengurangi ketergantungan pada satu sumber permintaan pelatihan AI lintas batas. Penyedia layanan cloud internasional besar juga mungkin mengevaluasi kembali rencana investasi pusat data di berbagai wilayah dan mencari keseimbangan baru antara ketersediaan listrik, regulasi, permintaan pelanggan, dan biaya operasional.
Dari perspektif perkembangan industri, hal ini dapat mengalihkan pasar pusat data Asia Tenggara dari sekadar mengejar skala pembangunan menuju penekanan yang lebih besar pada kualitas pelanggan, kemampuan kepatuhan, dan imbal hasil proyek. Bagi proyek dengan permintaan nyata dan arus kas stabil, dasar investasi jangka panjang mungkin tidak berubah secara mendasar. Bagi proyek yang sangat bergantung pada chip tertentu dan satu pelanggan, ekspektasi pertumbuhan mungkin perlu dievaluasi kembali.
Oleh karena itu, pembatasan ekspor saja tidak dapat menentukan prospek jangka panjang industri pusat data Asia Tenggara. Pertanyaan utamanya adalah apakah wilayah ini dapat terus memperoleh peralatan yang patuh, pasokan listrik yang stabil, pelanggan yang andal, dan pembiayaan yang wajar, serta apakah kondisi tersebut dapat mendukung arus kas yang berkelanjutan.
Bagaimana Anda Dapat Mengikuti Rantai Pasokan Pusat Data AI Melalui Perdagangan Saham di Gate?
Ekspansi pusat data Asia Tenggara dan perubahan kebijakan ekspor chip AS memberikan investor perspektif baru untuk menganalisis saham infrastruktur AI global. NVIDIA (NVDA) dan AMD (AMD) beroperasi di segmen chip komputasi canggih, sedangkan Vertiv (VRT), Eaton (ETN), dan GE Vernova (GEV) masing-masing terlibat dalam pendinginan pusat data, manajemen daya, dan infrastruktur energi. Perusahaan-perusahaan ini memiliki posisi bisnis yang berbeda dalam rantai pasokan dan dapat terdampak secara berbeda oleh pembatasan ekspor, penundaan proyek, dan penyesuaian belanja modal.
Layanan perdagangan saham Gate mendukung partisipasi dalam saham dan ETF AS menggunakan USDT. Investor dapat mencari simbol ticker terkait di bagian saham TradFi Gate untuk melihat data pasar, perubahan harga, dan informasi perdagangan. Investor juga dapat menganalisis potensi dampak perubahan kebijakan terhadap operasi perusahaan dengan meninjau laporan keuangan kuartalan, backlog pesanan, pendapatan regional, dan kinerja arus kas. Sebagai contoh, ketika meneliti NVIDIA dan AMD, investor dapat berfokus pada pertumbuhan bisnis pusat data dan dampak lisensi ekspor terhadap pengiriman pesanan. Ketika meneliti Vertiv dan Eaton, investor sebaiknya memantau pesanan peralatan listrik dan sistem pendingin serta jadwal pembangunan pusat data.
Perlu diperhatikan bahwa perdagangan spot saham Gate, kontrak perpetual saham, dan kontrak untuk perbedaan merupakan produk yang berbeda dengan model kepemilikan aset, aturan perdagangan, dan struktur risiko yang berbeda. Investor sebaiknya mengonfirmasi aset yang dapat diperdagangkan, biaya, jam perdagangan, dan persyaratan akses di wilayah mereka pada halaman produk terkait. Untuk derivatif saham berleverage, investor juga perlu memperhatikan biaya pendanaan, persyaratan margin, dan risiko likuidasi. Perubahan kebijakan ekspor chip AS dapat menyebabkan volatilitas harga saham jangka pendek, tetapi nilai investasi jangka panjang suatu perusahaan tetap harus didasarkan pada pesanan aktual, profitabilitas, dan kinerja arus kas.
Kesimpulan
Pada November 2026, Amerika Serikat semakin memperketat regulasi ekspor chip AI canggih dan layanan komputasi luar negeri, sehingga menciptakan ketidakpastian operasional baru bagi industri pusat data Asia Tenggara. Proyek tertentu di Malaysia, Singapura, Thailand, dan Indonesia mungkin terdampak oleh persetujuan lisensi, penyesuaian permintaan pelanggan, dan penundaan pengiriman peralatan. Tekanan terkait juga dapat secara bertahap menyebar melalui rantai pasokan chip, server, layanan cloud, dan pembangunan infrastruktur.
Dampaknya sangat berbeda di berbagai bagian rantai pasokan. Pemasok chip seperti NVIDIA dan AMD perlu memantau pesanan regional dan komposisi pelanggan. Penyedia GPU cloud perlu menilai utilisasi dan arus kas dengan lebih cermat. Perusahaan peralatan listrik, sistem pendingin, dan pembangunan pusat data sebaiknya berfokus pada jadwal penyelesaian proyek dan pemenuhan pesanan aktual.
Dalam jangka panjang, Asia Tenggara masih memiliki pendorong pertumbuhan termasuk ekspansi ekonomi digital, permintaan layanan cloud regional, dan investasi infrastruktur. Namun, standar persaingan untuk pusat data AI mungkin sedang berubah. Nilai proyek masa depan tidak hanya bergantung pada jumlah rak yang dapat dibangun atau jumlah GPU yang dapat dibeli, tetapi juga pada apakah proyek tersebut dapat memenuhi persyaratan regulasi, memperoleh pelanggan yang stabil, dan mengubah investasi modal menjadi arus kas operasional yang berkelanjutan.
FAQ
Apakah AS Sepenuhnya Melarang Ekspor Chip NVIDIA dan AMD ke Asia Tenggara?
Tidak. Aturan baru menambahkan persyaratan lisensi untuk chip komputasi canggih dan peralatan terkait yang memenuhi kondisi teknis tertentu serta menetapkan pengecualian khusus. Penerapan aktual bergantung pada spesifikasi peralatan, tujuan, pengguna akhir, dan penggunaan akhir.
Mengapa Pusat Data Malaysia Mendapat Perhatian Signifikan?
Malaysia telah menarik investasi pusat data yang besar dalam beberapa tahun terakhir, dengan negara bagian Johor menerima perhatian khusus. Beberapa proyek melibatkan peralatan komputasi AI canggih dan layanan cloud lintas batas. Akibatnya, aturan baru dapat memengaruhi pengadaan peralatan, pengaturan pelanggan, dan ekspektasi investasi mereka.
Apakah Pembatasan Ekspor Chip Akan Memengaruhi Pusat Data yang Sudah Dibangun?
Pembatasan tersebut dapat memengaruhi bisnis tertentu yang telah ada, khususnya layanan yang menyediakan kapasitas komputasi skala besar di atas ambang regulasi kepada perusahaan di wilayah terbatas tertentu. Pengaturan yang sudah ada mungkin perlu mengajukan lisensi selama periode transisi yang ditetapkan. Namun, tidak boleh diasumsikan bahwa seluruh pusat data yang telah selesai dibangun harus menghentikan operasinya.
Apakah Pendapatan Global NVIDIA dan AMD Akan Menurun Akibatnya?
Kesimpulan tersebut tidak dapat ditarik secara langsung. Perusahaan-perusahaan ini menjual produk di berbagai pasar di seluruh dunia. Dampak aktual akan bergantung pada besarnya pesanan yang dibatasi, hasil perizinan, dan perubahan permintaan di wilayah lain.
Apakah Perusahaan Peralatan Listrik Pusat Data Juga Akan Terdampak?
Mereka mungkin terdampak oleh penundaan pada proyek tertentu. Namun, peralatan listrik juga digunakan di pusat data lainnya, proyek industri, dan pembangunan jaringan listrik. Oleh karena itu, dampaknya harus dinilai berdasarkan pendapatan regional dan struktur pesanan perusahaan spesifik.
Bagaimana Investor Dapat Menentukan Apakah Saham Pusat Data Asia Tenggara Layak Diperhatikan?
Investor dapat berfokus pada konsentrasi pelanggan, ketentuan kontrak, pengiriman peralatan, utilisasi rak, belanja modal, biaya pendanaan, dan arus kas bebas. Investor juga sebaiknya memantau pengungkapan terbaru perusahaan mengenai dampak pengendalian ekspor.