Pasar aset kripto terus berkembang, dan token telah lama memiliki fungsi yang melampaui kegunaan awalnya sebagai alat pembayaran dan transfer nilai sederhana. Saat ini, teknologi blockchain yang sama dapat mendukung kredensial akses jaringan, barang koleksi digital, instrumen bernilai stabil, hak tata kelola, bahkan sekuritas digital yang merepresentasikan aset keuangan tradisional. Aset-aset ini dapat menggunakan standar teknis yang serupa atau beredar pada platform perdagangan maupun dompet yang sama, tetapi karakteristik ekonomi dan hubungan hukumnya tidak sama.
Hal ini menjadikan klasifikasi token sebagai titik penghubung penting antara industri kripto dan regulasi keuangan tradisional. Regulator perlu menentukan hak apa yang direpresentasikan oleh suatu aset, mekanisme apa yang menghasilkan nilainya, serta apakah pengaturan penerbitan dan perdagangan terkait melibatkan penawaran sekuritas, kontrak investasi, atau regulasi komoditas. Bagi pelaku pasar, klasifikasi tidak hanya memengaruhi persyaratan penerbitan dan pengungkapan, tetapi juga cara platform perdagangan, kustodian, tim proyek, dan investor memahami tanggung jawab kepatuhan mereka.
Pada Maret 2026, SEC menerbitkan rilis interpretatif mengenai penerapan undang-undang sekuritas federal terhadap jenis aset kripto tertentu dan transaksi terkait. CFTC turut serta dalam rilis tersebut dan menyatakan bahwa pihaknya akan mengelola hal-hal berdasarkan Commodity Exchange Act dengan cara yang selaras dengan interpretasi SEC. Rilis tersebut mengategorikan aset kripto ke dalam lima jenis: komoditas digital, barang koleksi digital, alat digital, stablecoin, dan sekuritas digital. Rilis ini juga membahas bagaimana aset kripto non-sekuritas dapat tunduk pada kontrak investasi dalam pengaturan transaksi tertentu. Rilis ini memberikan referensi penting untuk memahami pendekatan regulasi AS, tetapi penentuan spesifik tetap memerlukan pertimbangan terhadap karakteristik aset, fakta transaksi, dan hukum yang berlaku.
Poin-Poin Utama
-
Nama token tidak secara langsung menentukan status hukumnya: Aset yang disebut sebagai Token dapat merepresentasikan fungsi jaringan, nilai koleksi, fungsi pembayaran, atau hak sekuritas.
-
Klasifikasi memerlukan pertimbangan atas fungsi dan hak yang sebenarnya: Sumber nilai aset, hak pemegang, metode penerbitan, serta tanggung jawab berkelanjutan yang dijalankan oleh tim proyek dapat memengaruhi analisis.
-
Status sekuritas dan kontrak investasi harus dibedakan: Aset itu sendiri mungkin bukan sekuritas, tetapi pengaturan penerbitan atau penjualan yang melibatkan aset tersebut dapat merupakan kontrak investasi.
-
SEC dan CFTC memiliki fokus regulasi yang berbeda: SEC terutama berfokus pada sekuritas dan kontrak investasi, sedangkan CFTC mengelola Commodity Exchange Act terkait komoditas dan transaksi terkait yang berada dalam yurisdiksinya.
-
Klasifikasi bukanlah label permanen: Ketika fungsi jaringan, peran tim proyek, hak token, atau pengaturan transaksi berubah, analisis hukum terkait mungkin juga perlu dievaluasi kembali.
Mengapa Kerangka Klasifikasi Token SEC/CFTC Penting?
Pada masa lalu, pembahasan tentang regulasi aset kripto sering berpusat pada pertanyaan yang tampaknya sederhana: Apakah suatu token tertentu merupakan sekuritas? Namun, dalam praktiknya, analisis tidak hanya tentang memberi label token sebagai “sekuritas” atau “non-sekuritas”. Sebuah token dapat secara teknis menjadi aset asli jaringan, secara ekonomi berfungsi sebagai alat pembayaran atau utilitas, dan pada saat yang sama memberikan ekspektasi keuntungan kepada pembeli melalui pengaturan penerbitan tertentu. Karakteristik pada berbagai tingkat dapat hadir secara bersamaan, sehingga analisis regulasi harus membedakan aset itu sendiri dari pengaturan transaksi yang melibatkan aset tersebut.
rilis interpretatif SEC tahun 2026 memberikan pendekatan yang lebih terstruktur: pertama, mengklasifikasikan aset kripto berdasarkan karakteristik, penggunaan, dan fungsinya, lalu mempertimbangkan apakah aset tersebut termasuk dalam definisi sekuritas berdasarkan undang-undang sekuritas federal dan apakah penerbitan serta perdagangan terkait melibatkan kontrak investasi. Lima kategori yang tercantum dalam rilis tersebut adalah komoditas digital, barang koleksi digital, alat digital, stablecoin, dan sekuritas digital. Klasifikasi ini tidak berarti bahwa setiap aset dapat secara sederhana dan permanen dimasukkan ke dalam satu kategori. Sebaliknya, klasifikasi ini menyediakan titik awal bersama untuk memahami karakteristik ekonomi utama suatu aset.
Kerangka ini memiliki arti praktis bagi tim proyek, investor, dan platform perdagangan. Tim proyek perlu memahami implikasi hukum yang dapat ditimbulkan oleh penerbitan token dan desain fungsinya. Investor perlu membedakan apakah mereka membeli aset utilitas jaringan, barang koleksi, atau sekuritas digital dengan hak keuangan. Platform perdagangan perlu mempertimbangkan karakteristik berbagai aset saat mengevaluasi pencatatan aset, pengungkapan, pengaturan perdagangan, dan manajemen risiko. Nilai klasifikasi tidak terletak pada penyederhanaan setiap isu yang kompleks, tetapi pada membantu peserta mengidentifikasi hal-hal yang memerlukan peninjauan lebih lanjut secara lebih akurat.
Apa yang Direpresentasikan oleh Lima Jenis Aset Kripto?
Rilis SEC mengategorikan aset kripto ke dalam lima jenis utama. Kategori tersebut tidak didasarkan pada jaringan blockchain, standar token, atau kapitalisasi pasar. Sebaliknya, kategori ini berfokus pada karakteristik, penggunaan, dan fungsi aset. Untuk memahami lima jenis ini, pertanyaan pertama yang perlu dipertimbangkan adalah masalah apa yang ditangani oleh setiap jenis dan apa yang dapat diperoleh pemegang dengan memiliki atau menggunakan token tersebut.
Komoditas digital umumnya berkaitan erat dengan sistem kripto yang telah memiliki fungsi. Nilainya terutama berasal dari operasi sistem yang terprogram serta penawaran dan permintaan pasar, bukan dari ekspektasi keuntungan yang dihasilkan oleh pelaksanaan fungsi manajerial utama secara berkelanjutan oleh pihak tertentu. Rilis tersebut mencantumkan BTC, ETH, SOL, dan XRP sebagai contoh aset dalam kategori ini. Komoditas digital dapat digunakan dalam jaringan untuk membayar biaya transaksi, berpartisipasi dalam jaringan, atau menjalankan fungsi sistem lainnya. Namun, aset tersebut tidak secara otomatis memberikan hak atas ekuitas, utang, atau distribusi laba usaha.
Barang koleksi digital terutama digunakan untuk mengoleksi, menampilkan, atau mengekspresikan nilai konten budaya dan digital tertentu. Barang ini dapat mencakup karya seni, musik, video, item dalam game, kartu, atau simbol budaya internet. NFT merupakan bentuk teknis yang umum untuk barang koleksi digital, tetapi barang koleksi digital tidak selalu berupa NFT, dan tidak semua NFT memiliki karakteristik hukum yang sama. Jika suatu barang koleksi dibagi menjadi kepentingan fraksional, atau jika desain dan pengaturan penjualannya memberikan bentuk kepentingan investasi kepada pembeli, analisis lebih lanjut mungkin diperlukan untuk menentukan apakah terdapat karakteristik sekuritas.
Alat digital terutama dimaksudkan untuk menyediakan fungsi praktis, seperti keanggotaan, tiket, kredensial identitas, hak akses, atau layanan lain dalam suatu sistem. Berbeda dengan aset keuangan yang berpusat pada imbal hasil investasi, alat digital umumnya menekankan kasus penggunaan dan penyediaan fungsi. Analisis harus mempertimbangkan layanan apa yang benar-benar dapat digunakan oleh pemegang, apakah hak terkait dapat dialihkan, dan apakah penerbit menciptakan ekspektasi keuntungan bagi pembeli melalui pengaturan lain.
Stablecoin umumnya dirancang untuk mempertahankan nilai yang stabil terhadap aset acuan, seperti token yang dipatok pada dolar AS. Namun, “stablecoin” bukanlah label yang dengan sendirinya menentukan status hukum suatu aset. Komposisi cadangan, mekanisme penebusan, penerbit, pengaturan imbal hasil, dan penggunaan dana semuanya dapat memengaruhi analisis regulasi. Rilis SEC juga membedakan stablecoin pembayaran dari stablecoin lain yang mungkin memiliki karakteristik hukum berbeda. Keberadaan mekanisme pematokan harga saja tidak cukup untuk menyimpulkan bahwa semua stablecoin termasuk dalam kategori regulasi yang sama.
Sekuritas digital adalah sekuritas yang dicatat atau direpresentasikan dalam bentuk aset kripto. Aset dasarnya dapat berupa saham, obligasi, atau instrumen keuangan lain yang memenuhi definisi sekuritas, sedangkan blockchain terutama berfungsi untuk penerbitan, transfer, atau pencatatan kepemilikan. Penting untuk dicatat bahwa hak pemegang sekuritas bertoken dapat berbeda dari hak pemegang sekuritas dasar tradisional. Misalnya, hak suara, hak dividen, atau kepentingan ekonomi lainnya mungkin tidak identik. Oleh karena itu, menganalisis sekuritas digital memerlukan lebih dari sekadar mengidentifikasi aset yang direpresentasikannya. Analisis juga memerlukan peninjauan dokumen hukum dan pengaturan khusus yang mengatur hak pemegang.
Bagaimana Uji Howey Memengaruhi Analisis Karakteristik Sekuritas Token?
Berdasarkan hukum sekuritas AS, kontrak investasi merupakan konsep penting untuk menentukan apakah pengaturan transaksi tertentu melibatkan sekuritas. Uji Howey berasal dari putusan terkait oleh Mahkamah Agung AS. Uji ini berfokus pada apakah suatu pengaturan melibatkan investasi uang dalam perusahaan bersama dan apakah pembeli memiliki ekspektasi keuntungan yang wajar yang diperoleh dari upaya manajerial atau kewirausahaan esensial pihak lain. Uji ini bukan tabel klasifikasi teknis yang dirancang khusus untuk blockchain atau token, melainkan metode analisis hukum untuk menentukan apakah kontrak investasi ada berdasarkan fakta transaksi tertentu.
Untuk aset kripto, analisis sering kali tidak hanya berfokus pada struktur teknis token, tetapi juga pada alasan pembeli membelinya, cara penerbit mempromosikannya, cara dana digunakan, dan apakah tim proyek terus menjalankan tanggung jawab manajerial yang berdampak signifikan terhadap keberhasilan atau kegagalan proyek. Misalnya, jika proyek belum mencapai fungsi utamanya dan pembeli terutama bergantung pada tim untuk menyelesaikan pengembangan, membangun pasar, atau mendorong pertumbuhan ekosistem, pengaturan transaksi terkait mungkin memerlukan peninjauan lebih lanjut untuk menentukan apakah pengaturan tersebut merupakan kontrak investasi. Sebaliknya, jika jaringan telah memiliki fungsi praktis, nilai token terutama berasal dari operasi sistem serta penawaran dan permintaan, dan pembeli tidak bergantung pada pihak tertentu untuk terus menghasilkan keuntungan, analisis dapat mengikuti jalur yang berbeda.
Kerangka SEC sebelumnya untuk menganalisis kontrak investasi aset digital membahas secara rinci faktor-faktor seperti investasi uang, perusahaan bersama, dan ketergantungan pada upaya pihak lain. Namun, halaman tersebut kini secara tegas ditandai sebagai ditarik dan telah digantikan oleh rilis interpretatif tahun 2026. Oleh karena itu, memahami analisis Howey secara historis dapat membantu pembaca memahami alasan hukum, tetapi kerangka yang telah ditarik tidak boleh diperlakukan sebagai panduan regulasi mandiri yang saat ini berlaku. Pendekatan yang lebih bijaksana adalah menganalisis masalah berdasarkan interpretasi saat ini, yurisprudensi yang relevan, serta pengaturan penerbitan dan penjualan yang spesifik.
Mengapa Token yang Sama Dapat Melibatkan Analisis Regulasi yang Berbeda?
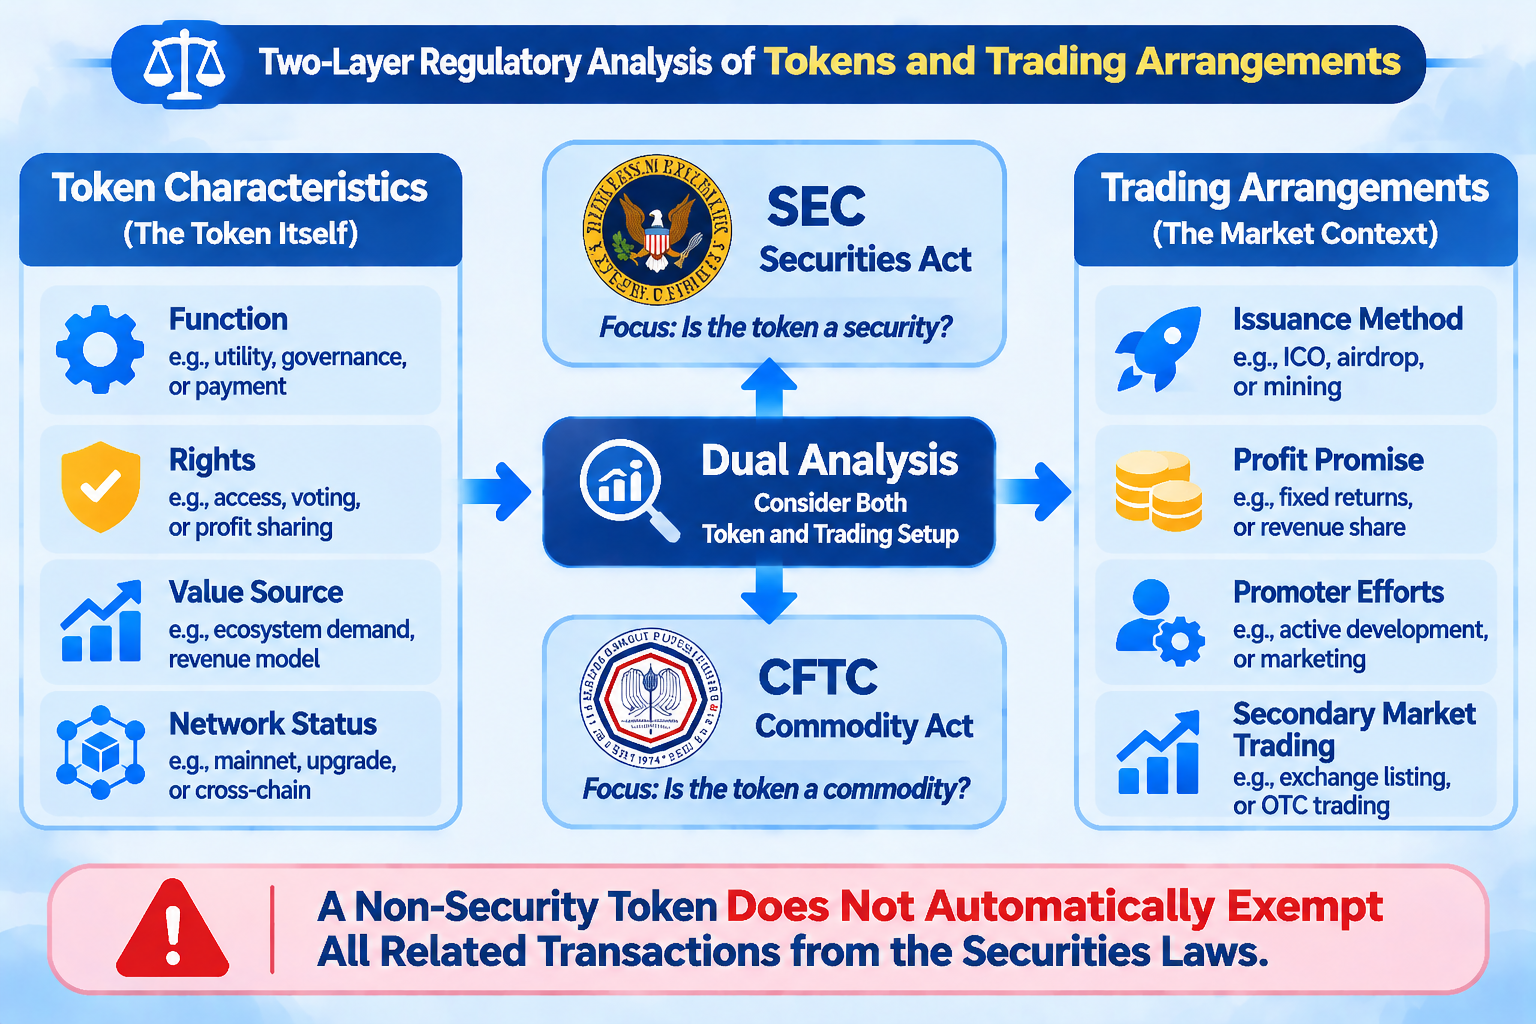
Karakteristik suatu aset tidak selalu sepenuhnya selaras dengan cara aset tersebut diterbitkan, dijual, dan diperdagangkan. Token non-sekuritas yang semula dimaksudkan untuk partisipasi jaringan tetap dapat melibatkan kontrak investasi jika, dalam penawaran tertentu, token tersebut terkait erat dengan komitmen pembiayaan tim proyek, ekspektasi keuntungan, atau kewajiban manajemen berkelanjutan. Dengan kata lain, mengklasifikasikan token sebagai komoditas digital atau alat digital tidak berarti bahwa setiap transaksi yang melibatkannya secara otomatis berada di luar cakupan undang-undang sekuritas.
Sebaliknya, fakta bahwa suatu token melibatkan kontrak investasi pada tahap penerbitan awal tidak berarti bahwa token tersebut pasti akan mempertahankan status yang sama setiap saat atau dalam setiap lingkungan perdagangan. Seiring berkembangnya fungsi jaringan, berkurangnya peran manajerial utama tim proyek, dan berubahnya penggunaan token, substansi ekonomi transaksi terkait dapat berbeda dari tahap penerbitan awal. Rilis SEC tahun 2026 secara khusus membahas bagaimana aset kripto non-sekuritas dapat tunduk pada kontrak investasi dan bagaimana hubungan kontrak investasi dapat berubah setelah komitmen terkait telah dipenuhi atau kondisi tertentu tidak lagi terpenuhi.
Artinya, analisis regulasi harus membedakan setidaknya tiga tingkat: apa yang direpresentasikan oleh token itu sendiri, bagaimana token diterbitkan atau dijual, dan bagaimana token diperdagangkan di pasar sekunder. Tingkat-tingkat ini saling berkaitan tetapi tidak dapat menggantikan satu sama lain. Menganalisis hanya kode token, fungsi yang dijelaskan dalam white paper, atau nama aset yang ditampilkan pada platform perdagangan tidak cukup untuk sepenuhnya menentukan status hukum suatu pengaturan transaksi.
Bagaimana Batas Regulasi antara SEC dan CFTC Harus Dipahami?
Salah satu tanggung jawab utama SEC adalah menegakkan undang-undang sekuritas federal. Oleh karena itu, analisisnya umumnya berfokus pada apakah suatu aset atau pengaturan transaksi melibatkan penawaran sekuritas, transaksi sekuritas, atau kontrak investasi. Untuk sekuritas digital, menentukan apakah aset tersebut memenuhi definisi sekuritas merupakan pertanyaan mendasar. Untuk aset kripto lainnya, perlu juga diperiksa apakah proses penerbitan dan penjualan menciptakan kontrak investasi berdasarkan undang-undang sekuritas. Subjek yang diatur dapat mencakup tidak hanya aset itu sendiri, tetapi juga kegiatan seperti penerbitan, penjualan, dan layanan perantara.
CFTC mengelola komoditas dan pasar derivatif terkait berdasarkan Commodity Exchange Act. Fakta bahwa suatu aset kripto bukan sekuritas tidak berarti aset tersebut sepenuhnya berada di luar regulasi keuangan. Aset tersebut masih dapat melibatkan karakteristik komoditas, transaksi derivatif, perdagangan berleverage, atau aktivitas lain yang diatur oleh CFTC. Rilis interpretatif yang diterbitkan SEC dan CFTC pada tahun 2026 mencerminkan pendekatan regulasi yang terkoordinasi. CFTC menyatakan bahwa pihaknya akan mengelola hal-hal berdasarkan Commodity Exchange Act dengan cara yang selaras dengan interpretasi SEC dan mencatat bahwa aset kripto non-sekuritas tertentu dapat memenuhi definisi komoditas berdasarkan undang-undang tersebut.
Oleh karena itu, pelaku pasar tidak seharusnya memandang hubungan antara regulasi SEC dan CFTC sebagai pilihan sederhana salah satu dari keduanya. Analisis hukum yang melibatkan karakteristik sekuritas dan komoditas tidak sepenuhnya berada pada tingkat yang sama, dan aktivitas tertentu dapat memicu persyaratan regulasi yang berbeda. Secara khusus, dalam konteks derivatif, perdagangan berleverage, sekuritas bertoken, dan transaksi lintas batas, klasifikasi aset itu sendiri serta batas regulasi yang berlaku untuk aktivitas perdagangan harus diidentifikasi secara terpisah.
Apa Arti Kerangka Klasifikasi Token bagi Platform Perdagangan dan Investor?
Bagi platform perdagangan, kerangka klasifikasi token membantu membangun proses peninjauan aset yang lebih sistematis. Saat mengevaluasi suatu aset, platform perlu mempertimbangkan tidak hanya keamanan teknis, likuiditas, dan permintaan pasar, tetapi juga penerbit token, fungsi aktual, hak pemegang, pengungkapan, dan pengaturan transaksi terkait. Kategori aset yang berbeda mungkin memerlukan pengungkapan risiko, penilaian pencatatan, dan metode pemantauan berkelanjutan yang berbeda. Secara khusus, sekuritas digital tidak boleh diperlakukan sama dengan token utilitas jaringan biasa hanya berdasarkan antarmuka perdagangan atau nama token.
Bagi investor, kerangka klasifikasi menyediakan metode riset yang lebih terstruktur. Sebelum membeli token, investor dapat terlebih dahulu menentukan apakah token tersebut merepresentasikan akses jaringan, konten digital, fungsi pembayaran, atau kepentingan keuangan. Selanjutnya, mereka dapat menilai apakah nilai token bergantung pada operasi jaringan itu sendiri atau pada upaya berkelanjutan penerbit atau tim proyek. Terakhir, mereka dapat memverifikasi apakah pemegang memiliki hak penebusan, dividen, suara, distribusi laba, atau hak lainnya. Analisis ini lebih andal daripada hanya mengandalkan label seperti “token tata kelola”, “token utilitas”, atau “token ekosistem” yang digunakan dalam promosi proyek.
Platform perdagangan seperti Gate menyediakan akses bagi pengguna untuk melakukan perdagangan dan memperoleh informasi di pasar aset kripto. Namun, kemampuan untuk melihat atau memperdagangkan aset di platform bukan merupakan penetapan regulasi atas status hukumnya. Saat melakukan transaksi spot di Gate atau mempelajari produk aset digital lainnya, pengguna harus menilai risiko secara mandiri berdasarkan deskripsi aset, aturan perdagangan, dan persyaratan di yurisdiksi yang berlaku bagi mereka. Untuk produk yang melibatkan tokenisasi aset keuangan tradisional, pengguna juga harus membedakan aset dasar, struktur tokenisasi, hak pemegang, dan pengaturan perdagangan platform. Transaksi bertoken tidak boleh dianggap setara dengan kepemilikan sekuritas dasar.
FAQ
Kategori Aset Kripto Apa Saja yang Termasuk dalam Kerangka Klasifikasi Token SEC/CFTC?
Rilis interpretatif SEC tahun 2026 membagi aset kripto ke dalam lima kategori: komoditas digital, barang koleksi digital, alat digital, stablecoin, dan sekuritas digital. Kategori ini terutama dianalisis berdasarkan karakteristik, penggunaan, dan fungsi aset. Kategori ini tidak berarti bahwa setiap token dapat secara permanen dimasukkan ke dalam suatu kategori hanya berdasarkan namanya.
Apakah Komoditas Digital Sepenuhnya Tidak Diatur?
Tidak. Komoditas digital umumnya bukan sekuritas, tetapi transaksi terkait tetap dapat tunduk pada undang-undang dan regulasi lain. Misalnya, transaksi yang melibatkan derivatif komoditas, perdagangan berleverage, atau aktivitas teregulasi lainnya tetap dapat berada dalam cakupan regulasi CFTC.
Apakah Token Non-Sekuritas Dapat Melibatkan Undang-Undang Sekuritas?
Dapat. Fakta bahwa token itu sendiri bukan sekuritas tidak berarti pengaturan penerbitan atau penjualan yang melibatkan token tersebut tidak dapat melibatkan kontrak investasi. Analisis tetap memerlukan pertimbangan faktor-faktor seperti investasi uang, perusahaan bersama, ekspektasi keuntungan, dan upaya manajerial esensial pihak lain.
Apakah Uji Howey Berlaku untuk Semua Aset Kripto?
Uji Howey merupakan standar hukum penting untuk menganalisis kontrak investasi di Amerika Serikat, tetapi bukan daftar periksa yang dapat digunakan untuk langsung memberi label pada setiap token. Ada atau tidaknya kontrak investasi harus ditentukan berdasarkan pengaturan transaksi spesifik dan fakta yang relevan.
Apakah Mencatatkan Token pada Platform Perdagangan Berarti Regulator Telah Menyetujui Klasifikasinya?
Tidak. Penyediaan tempat perdagangan oleh platform perdagangan dan penetapan klasifikasi hukum oleh regulator merupakan hal yang terpisah. Pengguna tetap harus memahami secara mandiri karakteristik aset, pengaturan penerbitan, hak pemegang, dan persyaratan hukum yang berlaku.