Pada tahun 2026, permintaan global terhadap kapasitas komputasi AI terus mendorong ekspansi perusahaan-perusahaan terkait. Melalui kontrak pelanggan berskala besar, pembangunan pusat data, dan penerapan GPU, CoreWeave, IREN, dan Nebius secara bertahap menjadi subjek penting dalam riset sektor investasi infrastruktur AI. Laporan keuangan terbaru yang dirilis pada November menunjukkan bahwa beberapa perusahaan telah mencapai pertumbuhan pendapatan yang signifikan. Namun, pada saat yang sama, utang, belanja modal, dan kebutuhan pendanaan juga berkembang pesat. Pasar mulai lebih memusatkan perhatian pada satu pertanyaan: Dapatkah perusahaan-perusahaan ini mengonversi pesanan kapasitas komputasi jangka panjang menjadi arus kas berkelanjutan yang cukup untuk menutup biaya pendanaan mereka?
Oleh karena itu, tesis investasi untuk Neocloud sedang berubah. Pada tahap awal, pasar terutama berfokus pada jumlah GPU, kapasitas pusat data, dan nilai kontrak pelanggan. Seiring perusahaan memasuki tahap pengiriman berskala besar, biaya pendanaan, depresiasi peralatan, imbal hasil modal, dan arus kas bebas menjadi semakin penting. Memahami model bisnis dan struktur pendanaan CoreWeave, IREN, dan Nebius dapat membantu investor menilai lebih lanjut bagaimana peningkatan permintaan kapasitas komputasi AI memengaruhi profitabilitas perusahaan serta mengapa peningkatan pesanan tidak selalu berarti imbal hasil pemegang saham akan membaik dengan laju yang sama.
Poin-Poin Utama
-
Perusahaan Neocloud menghasilkan pendapatan dengan menyediakan kapasitas komputasi GPU, kapasitas pusat data, dan layanan perangkat lunak terkait kepada pengembang AI serta perusahaan teknologi besar.
-
CoreWeave, IREN, dan Nebius semuanya telah diuntungkan oleh permintaan kapasitas komputasi AI, tetapi ketiganya berbeda dalam pengembangan infrastruktur, metode pendanaan, dan tahap pengembangan bisnis.
-
CoreWeave melaporkan pendapatan sekitar $3,661 miliar pada Q3 2026, sementara beban bunga bersih sekitar $846 juta pada periode yang sama, yang menyoroti keberadaan pertumbuhan tinggi dan biaya pendanaan tinggi secara bersamaan.
-
Nebius melaporkan pertumbuhan pendapatan tahunan sebesar 571% pada Q3 2026, tetapi belanja modal dan kebutuhan arus kas yang berkelanjutan tetap menjadi metrik penting untuk dipantau.
-
Backlog, nilai kontrak, dan proyeksi pendapatan tahunan tidak sama dengan pendapatan terealisasi atau arus kas bebas. Investor perlu memperhatikan kondisi pengiriman dan waktu yang diperlukan untuk memulihkan modal yang diinvestasikan.
-
Nilai jangka panjang perusahaan Neocloud bergantung pada apakah tingkat pemanfaatan kapasitas komputasi, biaya pendanaan, depresiasi peralatan, dan permintaan pelanggan dapat menghasilkan imbal hasil ekonomi yang berkelanjutan.
Apa Itu Neocloud, dan Mengapa Permintaan Komputasi AI Mendorong Pertumbuhannya?
Neocloud umumnya mengacu pada penyedia layanan cloud khusus yang bisnis intinya adalah komputasi yang dipercepat GPU. Perusahaan-perusahaan ini menerapkan peralatan komputasi berkinerja tinggi dari penyedia seperti NVIDIA untuk membangun klaster komputasi yang sesuai untuk pelatihan model bahasa besar, inferensi, dan beban kerja AI lainnya. Selanjutnya, mereka menyediakan sumber daya tersebut kepada pelanggan melalui kontrak jangka panjang, klaster khusus, penggunaan sesuai permintaan, dan pengaturan lainnya. Pendapatan dapat berasal tidak hanya dari penyewaan kapasitas GPU, tetapi juga dari layanan bernilai tambah seperti penyimpanan, konektivitas jaringan, manajemen klaster, dan platform pengembangan AI.
Munculnya Neocloud terkait dengan pertumbuhan pesat permintaan terhadap infrastruktur AI. Pelatihan model besar membutuhkan banyak GPU untuk beroperasi secara kolaboratif, sedangkan inferensi model membutuhkan sumber daya komputasi untuk memproses permintaan pengguna secara berkelanjutan. Seiring aplikasi AI beralih dari pengembangan model ke penerapan komersial, permintaan kapasitas komputasi berkembang dari pelatihan yang terpusat menjadi inferensi jangka panjang, optimalisasi model, dan pelaksanaan tugas otomatis. Bagi perusahaan yang ingin memperoleh akses cepat ke GPU berkinerja tinggi, penyedia cloud AI khusus menawarkan alternatif terhadap platform cloud serbaguna tradisional.
Namun, Neocloud bukanlah model bisnis internet yang ringan. Perusahaan harus membeli GPU mahal terlebih dahulu, membangun atau menyewa pusat data, mengamankan kapasitas daya, serta mengonfigurasi jaringan berkecepatan tinggi, sistem pendinginan, dan tim operasional. Bahkan ketika pelanggan telah menandatangani kontrak jangka panjang, infrastruktur terkait umumnya harus didanai sebelum pendapatan sepenuhnya terealisasi. Oleh karena itu, pertanyaan operasional utama bagi Neocloud bukan hanya apakah perusahaan dapat memperoleh pesanan, tetapi juga apakah perusahaan dapat membangun fasilitas komputasi dengan biaya pendanaan yang wajar dan menghasilkan pendapatan yang cukup selama masa manfaat ekonomis peralatannya.
Hal ini membuat Neocloud memiliki karakteristik dari industri layanan teknologi sekaligus industri infrastruktur padat modal. Potensi pertumbuhannya berasal dari meningkatnya permintaan AI, sedangkan profitabilitasnya dibatasi oleh biaya pengadaan peralatan, biaya pendanaan, dan tingkat pemanfaatan sumber daya.
Bagaimana Perbedaan Model Bisnis CoreWeave, IREN, dan Nebius?
CoreWeave, IREN, dan Nebius semuanya sedang memperluas bisnis di sekitar meningkatnya permintaan kapasitas komputasi AI, tetapi basis sumber daya dan jalur pengembangannya tidak sama. CoreWeave lebih menekankan platform komputasi cloud AI khusus. Perusahaan ini menggunakan kontrak pelanggan besar untuk mendukung pembangunan klaster GPU serta menyediakan layanan perangkat lunak untuk alur kerja pelatihan, inferensi, dan pengembangan AI. IREN memiliki latar belakang infrastruktur energi dan pusat data. Bisnis awalnya berkaitan erat dengan penambangan Bitcoin, dan dalam beberapa tahun terakhir perusahaan ini secara bertahap berekspansi ke komputasi cloud GPU dan infrastruktur AI. Nebius berfokus pada pembangunan platform cloud AI yang lengkap, dengan mengintegrasikan komputasi GPU, alat perangkat lunak, dan layanan pengembang, sekaligus mengeksplorasi penggunaan mitra infrastruktur untuk memperluas kapasitas komputasi.
Model operasional CoreWeave sangat didorong oleh kontrak. Kebutuhan kapasitas komputasi jangka panjang dari pelanggan besar dapat meningkatkan visibilitas pendapatan masa depan dan mendukung akses perusahaan terhadap pendanaan utang. Namun, model ini juga memerlukan investasi besar sebelum kontrak dikirimkan. Jika pembangunan pusat data tertunda atau biaya pendanaan meningkat, profitabilitas dan arus kas dapat terpengaruh. Sebagai perbandingan, salah satu sumber daya penting IREN adalah kapasitas daya dan pusat data yang sudah tersedia maupun direncanakan. Bagi infrastruktur AI, akses terhadap daya yang stabil, lahan, dan kondisi koneksi jaringan listrik merupakan prasyarat penting untuk membangun klaster GPU berdensitas tinggi. Namun, transisi dari infrastruktur energi ke layanan cloud AI berkinerja tinggi juga memerlukan investasi berkelanjutan dalam peralatan komputasi dan kemampuan perangkat lunak.
Nebius lebih menekankan kelengkapan platform cloud AI-nya. Selain membangun fasilitas komputasinya sendiri, perusahaan meluncurkan model kemitraan infrastruktur pada tahun 2026 yang memungkinkan mitra menyediakan pendanaan dan sumber daya pusat data, sementara Nebius menyediakan arsitektur teknis, platform perangkat lunak, dan saluran pelanggan. Pendekatan ini dapat mengurangi ketergantungan sebagian kapasitas baru pada modal perusahaan sendiri, tetapi efektivitas aktualnya tetap akan bergantung pada skala proyek kemitraan, pengaturan kontrak, dan mekanisme pembagian pendapatan.
| Kategori Perbandingan |
CoreWeave (CRWV) |
IREN (IREN) |
Nebius (NBIS) |
| Posisi Utama |
Platform komputasi cloud AI khusus |
Infrastruktur energi dan komputasi cloud AI |
Platform cloud AI full-stack |
| Keunggulan Sumber Daya Utama |
Kontrak pelanggan besar dan klaster GPU |
Sumber daya daya, lahan, dan pusat data |
Platform perangkat lunak cloud dan integrasi infrastruktur |
| Metode Ekspansi |
Investasi yang didorong oleh kontrak kapasitas komputasi besar |
Ekspansi pusat data dan kapasitas GPU |
Infrastruktur yang dibangun sendiri dan model mitra |
| Tantangan Pendanaan Utama |
Utang dan beban bunga yang tinggi |
Investasi modal berkelanjutan untuk ekspansi kapasitas komputasi |
Pertumbuhan cepat disertai pengeluaran pembangunan berskala besar |
| Metrik Utama untuk Dipantau |
Pengiriman kontrak, beban bunga, dan arus kas |
Penerapan GPU, pemanfaatan daya, dan kebutuhan pendanaan |
Pertumbuhan pendapatan, belanja modal, dan arus kas |
Ketiga perusahaan perlu menginvestasikan modal yang besar di awal. Perbedaannya terletak pada cara mereka memperoleh sumber daya komputasi, mendapatkan pelanggan, dan mengalokasikan beban pendanaan untuk pembangunan infrastruktur. Oleh karena itu, saat membandingkan perusahaan Neocloud, investor tidak seharusnya menilai kekuatan relatif model bisnis mereka hanya berdasarkan jumlah GPU atau pertumbuhan pendapatan. Struktur pendanaan dan tahap operasional aktual mereka juga harus dipertimbangkan.
Mengapa Laporan Keuangan CoreWeave Menyoroti Pentingnya Biaya Pendanaan?
Laporan keuangan CoreWeave untuk Q3 2026 menunjukkan pendapatan sekitar $3,661 miliar, naik dari sekitar $1,365 miliar pada periode yang sama pada tahun 2025. Ini menunjukkan kontribusi permintaan kapasitas komputasi AI terhadap pertumbuhan bisnis. EBITDA yang disesuaikan mencapai sekitar $2,256 miliar pada periode yang sama, dengan margin EBITDA yang disesuaikan sekitar 62%, yang menunjukkan tingkat profitabilitas operasional yang tinggi berdasarkan metodologi penyesuaian terkait.
Namun, dari perspektif laba bersih, CoreWeave terus menghadapi tekanan biaya pendanaan yang signifikan. Pada Q3 2026, beban bunga bersih sekitar $846 juta, naik dari sekitar $310 juta pada periode yang sama tahun sebelumnya, sedangkan rugi bersih sekitar $709 juta. Pada saat yang sama, laba operasional untuk kuartal tersebut sekitar $207 juta. Artinya, bahkan jika bisnis layanan kapasitas komputasi telah menghasilkan laba operasional, beban pendanaan yang tinggi masih dapat menyebabkan perusahaan mencatatkan rugi bersih.
Struktur pendanaan CoreWeave berkaitan erat dengan bisnisnya yang padat modal. Pembangunan klaster GPU besar mengharuskan perusahaan membeli peralatan dalam jumlah besar dalam waktu singkat serta melakukan investasi terkait pada pusat data, daya, dan infrastruktur jaringan. Perusahaan dapat menggunakan kontrak pelanggan, aset peralatan, dan pengaturan arus kas masa depan untuk memperoleh pendanaan serta mempercepat pembangunan infrastruktur. Namun, pinjaman juga menciptakan beban bunga, kewajiban pembayaran utang, dan risiko pembiayaan kembali.
Pada Q3 2026, CoreWeave mengungkapkan backlog pendapatan sekitar $132,5 miliar. Perusahaan juga menaikkan proyeksi pendapatan setahun penuh menjadi $13 miliar–$13,3 miliar dan memperkirakan belanja modal setahun penuh sebesar $37 miliar–$39 miliar. Angka-angka ini menunjukkan tingkat visibilitas pendapatan masa depan yang tinggi, tetapi juga memperlihatkan bahwa ekspansi perusahaan memerlukan investasi modal besar yang berkelanjutan.
Bagi investor, kesimpulan paling penting dari laporan keuangan CoreWeave adalah bahwa pertumbuhan EBITDA yang disesuaikan tidak berarti perusahaan telah menghasilkan arus kas bebas yang cukup. Beban bunga, belanja modal, dan kebutuhan penggantian peralatan dapat terus memengaruhi imbal hasil akhir bagi pemegang saham. Oleh karena itu, laba operasional harus dipertimbangkan bersama dengan beban pendanaan.
Bagaimana IREN Menggunakan Sumber Daya Daya dan Pusat Data untuk Memasuki Pasar Komputasi AI?
Jalur pengembangan bisnis IREN berbeda dari CoreWeave dalam beberapa aspek. Perusahaan ini pada awalnya berfokus pada pembangunan pusat data dan infrastruktur daya untuk penambangan Bitcoin, kemudian secara bertahap mengalihkan sebagian sumber daya dan investasi barunya ke komputasi cloud AI. Bagi klaster GPU yang membutuhkan daya tinggi, lokasi pusat data, pasokan energi, kondisi koneksi jaringan listrik, dan kapasitas pendinginan merupakan faktor penting yang memengaruhi kecepatan pembangunan. Oleh karena itu, jejak infrastruktur IREN yang sudah ada memberikan dasar untuk memasuki pasar komputasi AI.
Pada tahun 2026, IREN terus memperluas bisnis komputasi cloud AI-nya dan menggunakan kontrak pelanggan besar untuk mendorong penerapan GPU. Pada Agustus, perusahaan mengumumkan bahwa mereka telah menyelesaikan pengiriman Horizon 1 untuk Microsoft sambil melanjutkan pembangunan pusat data tambahan dan kapasitas GPU. Pada 5 November, perusahaan melaporkan hasil untuk kuartal pertama tahun fiskal 2027 yang berakhir pada 30 September 2026, sehingga pasar dapat menilai lebih lanjut kemajuan transisi bisnis AI-nya.
Tesis investasi IREN dapat dipahami pada tiga tingkatan: sumber daya daya, peralatan komputasi, dan kontrak pelanggan. Sumber daya daya dan pusat data menentukan berapa banyak perangkat komputasi yang dapat diterapkan perusahaan. Pengadaan GPU dan platform perangkat lunak menentukan apakah sumber daya tersebut dapat dikonversi menjadi kapasitas komputasi AI yang dapat dijual. Kontrak pelanggan menentukan apakah kapasitas tambahan tersebut dapat menghasilkan pendapatan berulang. Jika suatu perusahaan dapat memperoleh daya dengan biaya yang relatif wajar dan mempertahankan tingkat pemanfaatan GPU yang tinggi, perusahaan tersebut dapat meningkatkan imbal hasil ekonomi per unit kapasitas komputasi.
Namun, keunggulan dalam infrastruktur energi tidak berarti komputasi cloud AI dapat berekspansi dengan biaya rendah. Pengadaan GPU tetap membutuhkan pendanaan besar, dan klaster komputasi berkinerja tinggi juga mencakup jaringan berkecepatan tinggi, pendinginan cair, pemeliharaan sistem, serta pengembangan platform perangkat lunak. Bahkan jika pusat data memiliki kapasitas daya yang cukup, hal itu tidak berarti seluruh kapasitas dapat segera dikonversi menjadi layanan GPU yang siap dikirimkan.
Oleh karena itu, ketika menganalisis IREN, investor harus membedakan antara kapasitas daya yang sudah ada, pusat data yang sedang dibangun, GPU yang telah diterapkan, dan sumber daya komputasi yang telah mulai menghasilkan pendapatan. Investor juga harus memantau pendanaan tambahan, potensi dilusi ekuitas, dan belanja modal masa depan yang diperlukan untuk mencapai target ekspansi perusahaan.
Mengapa Nebius Dapat Tumbuh Pesat Sambil Tetap Membutuhkan Pendanaan yang Signifikan?
Laporan keuangan Nebius untuk Q3 2026 menunjukkan pendapatan sekitar $981 juta, naik 571% dari sekitar $146 juta pada periode yang sama tahun sebelumnya. EBITDA yang disesuaikan sekitar $466 juta, sedangkan rugi bersih dari operasi berkelanjutan sekitar $37,5 juta. Perbaikan pesat pada pendapatan dan metrik operasional yang disesuaikan menunjukkan bahwa bisnis layanan cloud AI-nya sedang berkembang, tetapi pertumbuhan pendapatan saja tidak dapat membuktikan bahwa perusahaan telah memasuki tahap pemulihan kas yang stabil.
Ekspansi Nebius membutuhkan investasi besar dalam peralatan komputasi dan pusat data. Pada Q3 2026, pengeluaran kas perusahaan untuk pembelian aset tetap, pabrik dan peralatan serta aset tidak berwujud sekitar $7,3 miliar, sedangkan arus kas bersih dari aktivitas operasi berkelanjutan negatif sekitar $273 juta. Angka-angka ini termasuk dalam kategori arus kas yang berbeda dan tidak seharusnya ditafsirkan bahwa seluruh belanja modal merupakan kerugian pada periode berjalan. Namun, angka tersebut menunjukkan bahwa perusahaan berada dalam tahap ekspansi yang membutuhkan pendanaan signifikan.
Untuk mendukung rencana pembangunannya, Nebius mengumumkan pada Oktober 2026 bahwa perusahaan telah memperoleh fasilitas pendanaan berjaminan senior senilai $3,5 miliar dari Citi. Fasilitas ini dapat meningkatkan fleksibilitas pendanaan perusahaan selama pembangunan infrastruktur, tetapi pendanaan tambahan juga memerlukan pertimbangan atas biaya bunga, ketentuan jaminan, dan pengaturan pembayaran utang di masa depan. Jumlah pendanaan itu sendiri tidak berarti seluruh dana telah ditarik. Beban utang aktual harus ditentukan berdasarkan jumlah yang telah ditarik dan liabilitas yang diungkapkan dalam laporan keuangan.
Nebius juga berupaya meningkatkan efisiensi ekspansi melalui model kemitraan infrastrukturnya. Berdasarkan rencana yang diumumkan pada Juli 2026, mitra dapat bertanggung jawab atas pendanaan, kepemilikan perangkat keras, dan pengoperasian pusat data, sementara Nebius menyediakan arsitektur sistem, platform perangkat lunak, kemampuan rantai pasokan, dan saluran pelanggan. Model ini dapat mengurangi jumlah modal perusahaan sendiri yang diperlukan untuk sebagian kapasitas tambahan, sehingga perusahaan dapat memperluas cakupan layanan tanpa sepenuhnya bergantung pada pusat data yang dibangun sendiri.
Namun, apakah model kemitraan dapat meningkatkan imbal hasil modal secara keseluruhan tetap akan bergantung pada pembagian laba, tanggung jawab operasional, dan permintaan pelanggan. Bagi Nebius, perusahaan perlu membuktikan bukan hanya bahwa pendapatan dapat terus tumbuh, tetapi juga bahwa laju pertumbuhan secara bertahap dapat melampaui laju peningkatan investasi modal dan biaya pendanaan.
Mengapa Backlog Neocloud Tidak Sama dengan Pendapatan Terealisasi?
Perusahaan Neocloud sering kali mengungkapkan kontrak pelanggan besar, backlog pendapatan, atau proyeksi pendapatan tahunan. Metrik ini membantu investor menilai permintaan bisnis masa depan, tetapi tidak dapat langsung disamakan dengan pendapatan, laba, atau arus kas pada periode berjalan. Khususnya dalam industri infrastruktur AI, kontrak pelanggan sering kali mencerminkan layanan komputasi selama beberapa tahun mendatang. Perusahaan harus terlebih dahulu menyelesaikan pembangunan pusat data, penerapan GPU, dan pengiriman sistem sebelum pendapatan dapat diakui secara bertahap sesuai ketentuan kontrak.
CoreWeave memberikan contoh. Backlog pendapatan yang diungkapkan perusahaan sekitar $132,5 miliar mencerminkan peluang pendapatan masa depan berdasarkan kontrak yang telah ditandatangani. Jumlah ini harus direalisasikan secara bertahap setelah kondisi seperti pengiriman layanan dan ketersediaan kapasitas terpenuhi. Nilai kontrak yang lebih besar umumnya menunjukkan tingkat visibilitas pendapatan masa depan, tetapi juga dapat mengharuskan perusahaan menanggung pengeluaran pembangunan yang lebih tinggi di awal. Jika proyek tertunda, permintaan pelanggan berubah, atau terjadi masalah pengiriman peralatan, laju realisasi pendapatan dapat terpengaruh.
Backlog juga harus dianalisis bersama dengan konsentrasi pelanggan. Jika sebagian besar pendapatan masa depan perusahaan bergantung pada sejumlah kecil perusahaan teknologi besar, pelanggan tersebut mungkin memiliki kemampuan pembayaran yang kuat, tetapi perubahan belanja modal, negosiasi ulang kontrak, atau kebutuhan layanan mereka tetap dapat memberikan dampak signifikan terhadap perusahaan Neocloud. Kontrak jangka panjang dapat mengurangi sebagian ketidakpastian permintaan, tetapi tidak dapat sepenuhnya menghilangkan risiko pembangunan, pendanaan, dan operasional.
Oleh karena itu, investor sebaiknya menilai secara terpisah backlog, kapasitas komputasi yang telah diterapkan, pendapatan yang diakui, dan penerimaan kas. Hanya ketika perusahaan dapat secara konsisten mengonversi kontrak menjadi layanan yang telah dikirimkan serta menghasilkan arus kas stabil setelah biaya operasional dan beban pendanaan dikurangi, pertumbuhan pesanan dapat secara bertahap berubah menjadi nilai ekonomi yang lebih jelas.
Bagaimana Biaya Pendanaan Memengaruhi Profitabilitas Neocloud?
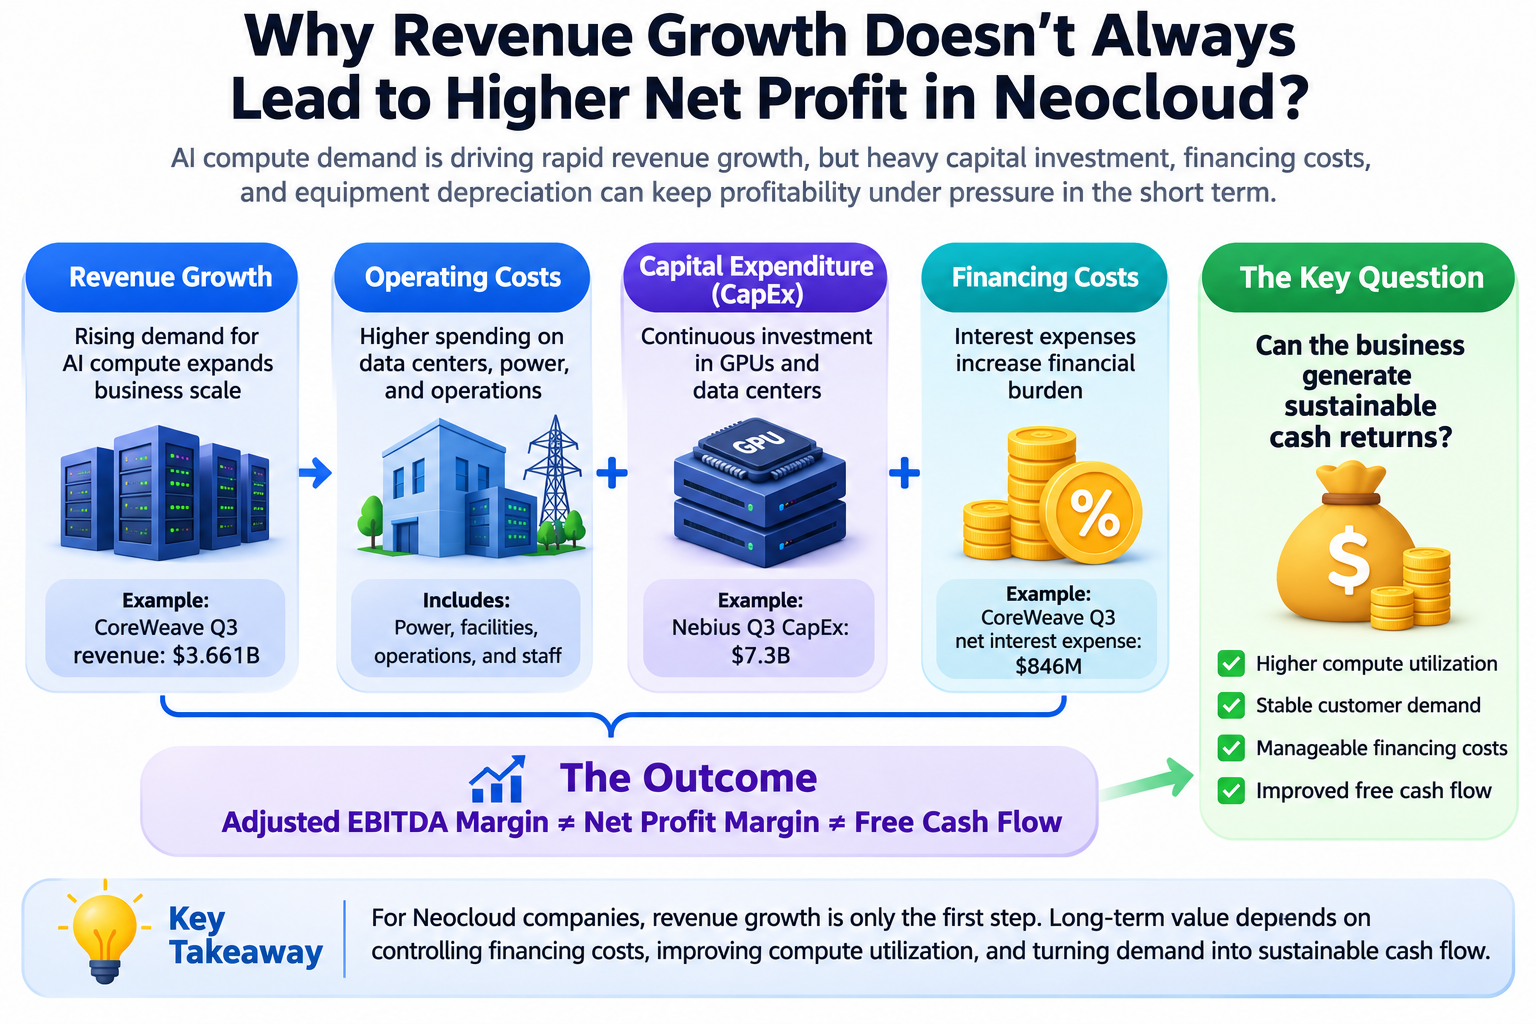
Biaya pendanaan merupakan variabel penting untuk memahami model bisnis Neocloud. Karena pembangunan GPU dan pusat data memerlukan investasi awal yang besar, perusahaan umumnya memperoleh pendanaan melalui pembiayaan utang, obligasi konversi, pembiayaan ekuitas, pembayaran di muka pelanggan, pembiayaan proyek, atau metode lainnya. Metode pendanaan yang berbeda dapat mengurangi tekanan pendanaan jangka pendek tertentu, tetapi juga menciptakan jenis biaya yang berbeda, termasuk beban bunga, dilusi ekuitas, pembatasan jaminan, dan kewajiban pembayaran utang di masa depan.
Dampak utama pembiayaan utang adalah meningkatnya biaya keuangan tetap. Bahkan ketika permintaan kapasitas komputasi menurun atau pengiriman proyek tertunda, perusahaan tetap harus membayar bunga dan melunasi pokok sesuai ketentuan yang disepakati. Ketika biaya pendanaan tinggi, proyek kapasitas komputasi baru harus menghasilkan arus kas operasional yang cukup untuk menutup biaya utang dan menghasilkan imbal hasil investasi. Obligasi konversi dapat mengurangi tekanan bunga tunai awal dalam kondisi tertentu, tetapi dapat menyebabkan dilusi ekuitas pada masa depan atau menciptakan kebutuhan pembayaran saat jatuh tempo jika tidak dikonversi.
Pembayaran di muka pelanggan merupakan sumber pendanaan penting lainnya. Perusahaan teknologi besar dapat membayar sebagian kontrak di muka untuk mengamankan kapasitas komputasi masa depan, sehingga perusahaan Neocloud dapat menggunakan dana pelanggan untuk mendukung pembangunan. Pengaturan ini dapat mengurangi kebutuhan pendanaan jangka pendek, tetapi pembayaran di muka tidak sama dengan laba yang telah diperoleh. Perusahaan tetap harus memenuhi kewajiban pengiriman layanannya pada masa depan.
Misalkan sebuah perusahaan Neocloud menginvestasikan $1 miliar untuk membangun klaster GPU, dengan $700 juta berasal dari pembiayaan utang pada biaya pendanaan tahunan rata-rata 8%. Bagian utang saja dapat menghasilkan beban bunga tahunan sekitar $56 juta. Bahkan jika klaster GPU menghasilkan pendapatan operasional yang besar, perusahaan tetap harus membayar daya, operasi dan pemeliharaan, jaringan, depresiasi peralatan, dan biaya operasional lainnya sebelum menghasilkan laba yang tersedia bagi pemegang saham.
Oleh karena itu, pertanyaan utama bagi Neocloud bukanlah apakah jumlah pendanaan yang lebih besar selalu lebih baik, tetapi apakah modal baru dapat menghasilkan imbal hasil jangka panjang di atas biayanya. Semakin tinggi biaya pendanaan, semakin besar pula tuntutan yang umumnya diberikan pada tingkat pemanfaatan kapasitas komputasi, kinerja pelanggan, dan masa pakai peralatan.
Mengapa Depresiasi GPU dan Penggantian Peralatan Memengaruhi Valuasi Jangka Panjang?
Selain biaya pendanaan, depresiasi GPU merupakan faktor penting yang memengaruhi profitabilitas jangka panjang perusahaan Neocloud. Peralatan komputasi AI umumnya disusutkan seiring waktu setelah mulai digunakan. Sementara itu, produsen chip seperti NVIDIA terus merilis produk generasi baru yang dapat mengubah efisiensi komputasi, konsumsi energi, dan harga sewa pasar untuk berbagai GPU. Oleh karena itu, bahkan jika klaster GPU yang ada dapat terus beroperasi, nilai komersialnya mungkin tidak tetap sama dalam jangka panjang.
Nilai ekonomi suatu GPU bergantung pada jumlah yang bersedia dibayar pelanggan untuk sumber daya komputasi dan jumlah arus kas yang dapat dihasilkan peralatan tersebut selama masa manfaatnya. Jika GPU generasi baru menawarkan kinerja lebih tinggi per unit konsumsi daya, peralatan lama dapat menghadapi tekanan dari penurunan harga sewa atau tingkat pemanfaatan yang lebih rendah. Perusahaan perlu menggunakan optimalisasi perangkat lunak, kontrak pelanggan, dan berbagai jenis beban kerja komputasi untuk memperpanjang masa pakai ekonomis peralatan yang ada semaksimal mungkin.
Beban depresiasi juga harus dibedakan dari pengeluaran kas aktual. Saat membeli GPU, perusahaan biasanya membayar dana di muka atau menanggung kewajiban pendanaan, sedangkan depresiasi diakui secara bertahap sebagai beban pada periode akuntansi berikutnya. Akibatnya, EBITDA yang disesuaikan dapat menunjukkan margin laba yang tinggi, tetapi metrik ini umumnya tidak memasukkan depresiasi dan biaya pendanaan tertentu serta tidak dapat secara mandiri mencerminkan seluruh pendanaan yang diperlukan untuk penggantian peralatan.
Bagi perusahaan Neocloud, valuasi jangka panjang harus mempertimbangkan harga pembelian GPU, masa pakai aktual, pendapatan sewa rata-rata, biaya pemeliharaan, dan siklus penggantian. Jika perusahaan harus terus membeli peralatan baru untuk tetap kompetitif, perusahaan tersebut mungkin perlu terus-menerus menginvestasikan modal meskipun pendapatan terus tumbuh, sehingga memberikan tekanan jangka panjang pada arus kas bebas.
Oleh karena itu, investor tidak seharusnya hanya melihat EBITDA yang disesuaikan atau pertumbuhan pendapatan. Mereka juga harus mempertimbangkan kebijakan depresiasi, belanja modal, dan kebutuhan penggantian peralatan ketika menilai apakah perusahaan benar-benar menghasilkan imbal hasil modal yang berkelanjutan.
Bagaimana Laporan Keuangan Dapat Digunakan untuk Menilai Profitabilitas Sebenarnya Perusahaan Neocloud?
Perusahaan Neocloud dapat dianalisis melalui empat tingkat: realisasi pendapatan, profitabilitas operasional, beban pendanaan, dan arus kas bebas. Realisasi pendapatan terutama mencakup penilaian apakah kontrak pelanggan secara konsisten dikonversi menjadi pendapatan aktual dan apakah kapasitas GPU yang baru ditambahkan mulai digunakan sesuai rencana. Profitabilitas operasional berfokus pada kinerja setelah pendapatan dikurangi biaya daya, operasi dan pemeliharaan, personel, serta biaya operasional lainnya, sehingga membantu menentukan apakah perusahaan dapat meningkatkan margin laba per unit kapasitas komputasi.
Beban pendanaan harus dianalisis bersama dengan jumlah utang, beban bunga, jatuh tempo utang, dan jenis instrumen pendanaan yang digunakan. Bagi perusahaan yang berekspansi dengan cepat, peningkatan utang bersih tidak selalu menunjukkan penurunan kinerja operasional. Namun, jika beban bunga tetap lebih tinggi daripada laba operasional dalam jangka waktu panjang, atau jika perusahaan harus terus menggunakan pendanaan baru untuk membayar utang lama, risiko keuangan dapat meningkat. Meskipun pembiayaan ekuitas tidak secara langsung meningkatkan beban bunga, pembiayaan ini dapat meningkatkan jumlah saham beredar dan mendilusi laba per saham serta arus kas bebas per saham.
Arus kas bebas memberikan indikasi lebih lanjut mengenai apakah perusahaan masih memiliki dana diskresioner setelah membayar biaya operasional dan belanja modal. Bagi perusahaan Neocloud, belanja modal sering memiliki komponen ekspansi yang jelas, sehingga arus kas bebas negatif dalam jangka pendek tidak selalu berarti model bisnis telah gagal. Namun, jika perusahaan masih tidak dapat menghasilkan pemulihan kas yang cukup setelah menyelesaikan tahap pembangunan utamanya, ekonomi proyek dan kebutuhan modal jangka panjangnya perlu dinilai kembali.
Metrik ini harus dipahami dalam konteks tahap pengembangan masing-masing perusahaan. Perusahaan Neocloud dalam periode pembangunan pesat dapat memiliki pertumbuhan pendapatan tinggi dan defisit arus kas yang besar, sedangkan perusahaan dalam tahap operasi stabil seharusnya secara bertahap meningkatkan kemampuan pemulihan kasnya. Saat membandingkan perusahaan, investor sebaiknya tidak menilai nilai jangka panjang hanya berdasarkan margin laba atau jumlah pendanaan dalam satu kuartal.
Bagaimana Saham Neocloud Harus Dinilai?
Tantangan dalam menilai saham Neocloud adalah perusahaan-perusahaan ini sering kali menggabungkan karakteristik ekspansi pendapatan perusahaan teknologi berpertumbuhan tinggi dengan sifat padat modal dari bisnis infrastruktur. Valuasi perusahaan teknologi tradisional sering berfokus pada pertumbuhan pendapatan, margin laba kotor perangkat lunak, dan retensi pelanggan, sedangkan valuasi infrastruktur pusat data lebih menekankan imbal hasil modal, biaya pendanaan, dan arus kas jangka panjang. Neocloud mencakup kedua kelompok pertimbangan tersebut. Akibatnya, penggunaan hanya rasio harga terhadap penjualan atau kelipatan EBITDA yang disesuaikan mungkin tidak sepenuhnya mencerminkan risiko keuangannya.
Ketika pendapatan tumbuh pesat tetapi laba bersih belum stabil, rasio harga terhadap penjualan dapat berfungsi sebagai alat perbandingan awal. Namun, rasio ini harus dipertimbangkan bersama kualitas pendapatan dan tingkat investasi modal. Jika dua perusahaan memiliki pendapatan yang serupa, tetapi salah satunya memiliki utang dan biaya penggantian peralatan yang jauh lebih tinggi, rasio harga terhadap penjualan yang sama tidak berarti valuasi keduanya setara. Rasio nilai perusahaan terhadap EBITDA juga dapat membantu menilai skala operasional, tetapi karena EBITDA umumnya tidak memasukkan depresiasi dan beban bunga, keterbatasannya harus mendapat perhatian khusus dalam industri padat modal seperti Neocloud.
Analisis arus kas terdiskonto dapat mencerminkan nilai ekonomi jangka panjang Neocloud secara lebih langsung, tetapi hasilnya sangat bergantung pada asumsi mengenai harga sewa kapasitas komputasi masa depan, pemanfaatan GPU, belanja modal, masa pakai peralatan, dan biaya pendanaan. Investor dapat membangun berbagai skenario dengan mempertimbangkan pertumbuhan permintaan AI yang berlanjut, normalisasi pertumbuhan secara bertahap, serta permintaan di bawah ekspektasi, lalu menilai perubahan arus kas pada setiap kumpulan asumsi.
Bagi CoreWeave, pertimbangan valuasi utama dapat mencakup realisasi kontrak besar, biaya utang, dan laju perbaikan arus kas bebas. Bagi IREN, investor sebaiknya berfokus pada bagaimana sumber daya daya dikonversi menjadi pendapatan GPU dan seberapa besar modal tambahan yang diperlukan untuk ekspansi infrastruktur. Bagi Nebius, investor sebaiknya memantau apakah pertumbuhan pesat dapat berlanjut serta menilai apakah model mitra dapat mengurangi intensitas modal.
Oleh karena itu, valuasi jangka panjang saham Neocloud tidak seharusnya hanya didasarkan pada ekspektasi bahwa permintaan kapasitas komputasi AI akan terus tumbuh. Valuasi juga harus menjawab apakah perusahaan dapat memperoleh pendanaan dengan biaya yang wajar, mempertahankan pemanfaatan sumber daya komputasi, dan menghasilkan imbal hasil kas yang cukup selama masa manfaat ekonomis peralatannya.
Bagaimana Anda Dapat Memperdagangkan Saham Terkait CoreWeave, IREN, dan Nebius di Gate?
Setelah memahami model bisnis dan logika valuasi perusahaan Neocloud, investor juga dapat menggunakan bagian perdagangan Gate Stocks dan TradFi untuk memantau kinerja pasar perusahaan infrastruktur AI seperti CoreWeave (CRWV), IREN (IREN), dan Nebius (NBIS). Gate telah meluncurkan kontrak perpetual yang diselesaikan dalam USDT dan mengacu pada harga saham ketiga perusahaan tersebut, sehingga memberikan cara bagi pengguna yang memenuhi syarat untuk berpartisipasi dalam pergerakan harga saham terkait. Produk yang tersedia, izin perdagangan, dan wilayah layanan tunduk pada tampilan aktual platform.
Pengguna dapat masuk ke Gate, menyelesaikan verifikasi identitas yang diperlukan, lalu membuka halaman perdagangan Stocks atau TradFi terkait untuk mencari CRWV, IREN, atau NBIS serta meninjau data pasar, aturan perdagangan, dan parameter risiko produk terkait. Produk terkait saham Gate mencakup perdagangan saham, contracts for difference (CFD), dan kontrak perpetual. Produk-produk ini berbeda dalam jam perdagangan, leverage, biaya, dan hak kepemilikan. Kontrak perpetual saham tidak mewakili kepemilikan langsung atas saham perusahaan terbuka dan tidak memberikan hak pemegang saham terkait. Pengguna harus memberikan perhatian khusus pada persyaratan margin, biaya pendanaan, dan risiko likuidasi paksa.
Untuk saham terkait Neocloud, investor dapat menggunakan laporan keuangan kuartalan, kemajuan penerapan GPU, kontrak pelanggan, belanja modal, dan biaya pendanaan sebagai dasar analisis fundamental, sambil juga mempertimbangkan tren harga dan valuasi pasar saat menilai risiko. Selama periode ekspansi pesat perusahaan komputasi AI, pesanan besar dapat meningkatkan ekspektasi pendapatan, tetapi peningkatan utang, depresiasi peralatan, dan biaya pendanaan juga dapat menekan harga saham. Terlepas dari produk yang digunakan, investor harus membedakan antara nilai perusahaan jangka panjang dan fluktuasi pasar jangka pendek serta mengonfirmasi sifat produk tertentu, biaya perdagangan, dan aturan risiko sebelum menempatkan pesanan.
Kesimpulan
Perkembangan pesat CoreWeave, IREN, dan Nebius mencerminkan perubahan yang dibawa oleh meningkatnya permintaan kapasitas komputasi AI terhadap pasar infrastruktur komputasi cloud. Pelatihan dan inferensi model besar, serta penerapan aplikasi AI, memerlukan investasi berkelanjutan dalam sumber daya GPU, sehingga menciptakan peluang pertumbuhan baru bagi penyedia layanan cloud AI khusus. Namun, Neocloud bukanlah model ringan yang dapat berkembang pesat hanya berdasarkan pendapatan perangkat lunak. Perkembangannya sangat bergantung pada pembangunan pusat data, pengadaan peralatan komputasi, dan pendanaan berkelanjutan.
Laporan keuangan terbaru dari tahun 2026 semakin menunjukkan bahwa pertumbuhan pendapatan dan profitabilitas akhir dapat berbeda secara signifikan. Beban bunga tinggi CoreWeave, belanja modal berskala besar Nebius, serta penerapan GPU dan pusat data yang berkelanjutan oleh IREN semuanya menunjukkan bahwa biaya pendanaan telah menjadi variabel penting yang memengaruhi nilai jangka panjang perusahaan Neocloud. Pesanan dan kontrak pelanggan dapat meningkatkan visibilitas pendapatan masa depan, tetapi pertumbuhan hanya dapat berubah menjadi imbal hasil ekonomi setelah infrastruktur dikirimkan, sumber daya komputasi mempertahankan tingkat pemanfaatan yang tinggi, dan arus kas stabil secara bertahap dihasilkan.
Bagi investor, riset terhadap perusahaan Neocloud memerlukan penilaian yang melampaui jumlah GPU dan nilai pesanan untuk memeriksa struktur pendanaan, depresiasi peralatan, imbal hasil modal, dan arus kas bebas. Perusahaan yang pada akhirnya menunjukkan daya saing berkelanjutan tidak hanya perlu menangkap permintaan kapasitas komputasi AI, tetapi juga membuktikan bahwa mereka dapat menyediakan kapasitas tersebut dengan biaya modal yang wajar dan menghasilkan imbal hasil di atas biaya modal mereka dalam jangka panjang.
FAQ
Apa Perbedaan Neocloud dengan Komputasi Cloud Tradisional?
Neocloud umumnya lebih berfokus pada komputasi yang dipercepat GPU dan beban kerja berkinerja tinggi seperti pelatihan serta inferensi model AI. Platform cloud tradisional menawarkan rentang layanan yang lebih luas, termasuk komputasi serbaguna, basis data, penyimpanan, dan perangkat lunak perusahaan. Keduanya berbeda dalam cakupan bisnis dan alokasi sumber daya, tetapi bukan pasar yang sepenuhnya terpisah.
Mengapa CoreWeave Masih Mengalami Kerugian Meskipun Pendapatannya Tumbuh?
CoreWeave mencapai pertumbuhan pendapatan yang signifikan pada Q3 2026, tetapi juga menanggung beban bunga dan biaya lainnya yang besar pada periode yang sama. Bagi penyedia layanan cloud AI yang padat modal, pertumbuhan pendapatan operasional mungkin tidak langsung menutup biaya pendanaan. Akibatnya, laba bersih dapat berbeda secara signifikan dari EBITDA yang disesuaikan.
Mengapa IREN Dapat Bertransisi dari Penambangan Bitcoin ke Komputasi Cloud AI?
IREN telah mengakumulasi sumber daya infrastruktur daya dan pusat data tertentu, sedangkan klaster GPU AI juga memerlukan pasokan energi yang stabil dan lingkungan komputasi berdensitas tinggi. Namun, komputasi cloud AI memiliki persyaratan yang berbeda untuk jaringan, perangkat lunak, dan konfigurasi peralatan. Oleh karena itu, transisi bisnis tetap memerlukan investasi berkelanjutan.
Apakah Pertumbuhan Pendapatan Nebius Berarti Model Bisnisnya Sudah Matang?
Belum tentu. Pendapatan Nebius tumbuh 571% secara tahunan pada Q3 2026, tetapi perusahaan masih memiliki belanja modal dan kebutuhan arus kas yang besar pada periode yang sama. Pertumbuhan pendapatan menunjukkan bahwa bisnis sedang berkembang, sedangkan kematangan model bisnis juga harus dinilai berdasarkan profitabilitas berkelanjutan, pemulihan kas, dan imbal hasil modal.
Mengapa Backlog Neocloud Tidak Dapat Digunakan Langsung untuk Valuasi?
Backlog mencerminkan pendapatan kontrak yang mungkin diakui pada masa depan, tetapi umumnya memerlukan pemenuhan kondisi seperti pengiriman layanan dan ketersediaan kapasitas komputasi sebelum dapat direalisasikan secara bertahap. Nilai kontrak tidak sama dengan kas yang telah diterima dan tidak dapat secara langsung mencerminkan laba bersih masa depan. Biaya pengiriman, kebutuhan pendanaan, dan ketentuan kontrak juga harus dipertimbangkan.