Pada 2026, CoreWeave kembali memperluas pendanaan utangnya yang didukung oleh infrastruktur GPU dan kontrak pelanggan. Pada Maret, perusahaan menyelesaikan fasilitas pinjaman berjangka dengan penarikan tertunda senilai $8,5 miliar, yang sebagian memperoleh peringkat kredit layak investasi. Pada Mei, perusahaan menyelesaikan pinjaman lain senilai $3,1 miliar yang didukung oleh infrastruktur komputasi berkinerja tinggi. Pengaturan pendanaan ini menunjukkan bahwa GPU tidak lagi sekadar perangkat keras yang digunakan untuk menyediakan layanan komputasi. GPU juga menjadi aset jaminan penting bagi lembaga keuangan dalam mengevaluasi proyek infrastruktur AI.
Logika utama pendanaan yang didukung GPU adalah menggabungkan peralatan komputasi yang berpotensi menghasilkan pendapatan di masa depan dengan kontrak pelanggan untuk mendanai pembangunan infrastruktur saat ini. Model ini dapat membantu perusahaan komputasi mempercepat ekspansi, tetapi juga menghubungkan nilai peralatan, permintaan pelanggan, biaya pendanaan, dan pembayaran utang secara erat. Memahami pendekatan pendanaan CoreWeave memerlukan analisis tentang bagaimana GPU menjadi jaminan pinjaman, bagaimana kontrak pelanggan mendukung pembayaran utang, serta risiko keuangan yang dapat timbul dari ekspansi dengan tingkat leverage tinggi.
Poin Penting
-
Pendanaan yang didukung GPU adalah bentuk pendanaan berbasis aset yang umumnya menggunakan server GPU, infrastruktur terkait, dan arus kas yang dihasilkan oleh kontrak pelanggan tertentu sebagai jaminan pinjaman.
-
CoreWeave menggunakan model ini terutama untuk memperoleh pendanaan pembangunan seiring meningkatnya permintaan pelanggan atas kapasitas komputasi, sehingga mengurangi ketergantungannya pada pendanaan ekuitas untuk ekspansi.
-
Pinjaman berjangka dengan penarikan tertunda (DDTL) memungkinkan perusahaan menggunakan komitmen pendanaannya secara bertahap berdasarkan kemajuan pengadaan dan penerapan peralatan, alih-alih menarik seluruh dana sekaligus.
-
Kontrak pelanggan dapat membuat arus kas pinjaman lebih dapat diprediksi, tetapi nilai kontrak tidak sama dengan kas yang telah diterima dan tidak dapat menghilangkan risiko gagal bayar pelanggan atau risiko penyelesaian proyek.
-
Siklus teknologi GPU, nilai peralatan bekas, harga sewa komputasi, dan perubahan suku bunga semuanya dapat memengaruhi keamanan pinjaman.
-
Bagi investor, peningkatan pendanaan GPU dapat menunjukkan bahwa perusahaan memiliki akses ke dukungan modal yang lebih besar, tetapi juga dapat berarti beban bunga dan tekanan pembayaran utang yang lebih tinggi di masa depan.
Mengapa CoreWeave Membutuhkan Pendanaan Utang untuk Memperluas Kapasitas GPU?
Bisnis utama CoreWeave adalah menyediakan layanan cloud GPU bagi pengembang model AI, perusahaan teknologi, dan pelanggan lain yang memiliki kebutuhan komputasi besar. Tidak seperti bisnis langganan perangkat lunak pada umumnya, layanan komputasi memerlukan peralatan fisik dalam jumlah besar. Perusahaan tidak hanya harus membeli GPU dari pemasok seperti NVIDIA, tetapi juga membangun klaster server, sistem jaringan, fasilitas penyimpanan, serta infrastruktur daya dan pendinginan terkait.
Investasi ini biasanya dilakukan sebelum pelanggan benar-benar menggunakan kapasitas komputasi dan membayar layanan, sehingga menciptakan kebutuhan modal awal yang besar. Bahkan ketika perusahaan telah memperoleh kontrak pelanggan jangka panjang, perusahaan tetap harus berinvestasi terlebih dahulu untuk membeli dan menerapkan peralatan sebelum secara bertahap mengonversi kontrak tersebut menjadi pendapatan aktual.
Kesenjangan waktu antara investasi modal dan penerimaan pendapatan ini merupakan alasan penting CoreWeave menggunakan pendanaan utang. Jika perusahaan sepenuhnya mengandalkan arus kas operasional untuk ekspansi, perusahaan mungkin harus menunggu operasi yang ada menghasilkan kas yang cukup sebelum membeli peralatan batch berikutnya, sehingga membatasi kecepatan penyediaan kapasitas komputasi. Penerbitan saham secara berkelanjutan juga dapat menghimpun dana, tetapi dapat mengencerkan kepemilikan pemegang saham yang ada.
Pendanaan utang menyediakan pilihan lain: Perusahaan dapat menggunakan aset komputasi yang telah dimiliki atau direncanakan untuk dibeli, bersama dengan kontrak pelanggan terkait, untuk memperoleh pendanaan bagi pembangunan infrastruktur putaran baru, lalu secara bertahap melunasi utang tersebut dengan pendapatan layanan di masa depan.
Model ini menyerupai pendanaan infrastruktur tradisional dalam beberapa hal. Maskapai penerbangan dapat menggunakan pesawat sebagai dasar untuk memperoleh pendanaan, sedangkan perusahaan energi dapat mengatur pinjaman berdasarkan peralatan pembangkit listrik dan perjanjian pembelian listrik jangka panjang. Perusahaan komputasi AI berupaya mengubah klaster GPU dan pendapatan yang dihasilkan oleh layanan komputasi menjadi aset yang dapat dibiayai. Namun, GPU biasanya menjadi usang secara teknologi lebih cepat daripada pesawat dan fasilitas energi berskala besar, serta harga sewanya di masa depan lebih rentan terhadap perubahan kinerja chip. Kemampuan CoreWeave untuk terus menggunakan utang dalam mendukung ekspansi tidak hanya bergantung pada permintaan pelanggan, tetapi juga pada pengakuan lembaga keuangan atas nilai aset terkait dan arus kas masa depannya.
Apa Itu Pendanaan yang Didukung GPU? Bagaimana Lembaga Keuangan Mengevaluasi Aset Komputasi?
Pendanaan yang didukung GPU umumnya merupakan bentuk pinjaman berbasis aset. Perusahaan peminjam menggunakan server GPU dan peralatan terkait sebagai jaminan. Beberapa struktur pendanaan juga mencakup kontrak pelanggan tertentu, piutang usaha, atau arus kas terkait. Setelah menyediakan dana, pemberi pinjaman mengharapkan perusahaan membeli, menerapkan, dan mengoperasikan peralatan komputasi sesuai kesepakatan, dengan menggunakan pendapatan bisnis untuk membayar bunga dan melunasi pokok pinjaman. Jika peminjam gagal memenuhi kewajiban kontraktualnya, pemberi pinjaman dapat mengambil tindakan penegakan atau pemulihan terhadap aset atau arus kas terkait berdasarkan perjanjian jaminan. Cakupan jaminan, prioritas klaim, dan pengaturan hak regres dapat berbeda di antara proyek pendanaan, sehingga tidak semua pinjaman yang didukung GPU memiliki struktur yang sama.
Saat mengevaluasi pinjaman ini, lembaga keuangan biasanya tidak hanya melihat harga pembelian GPU. Model peralatan, estimasi masa pakai, lokasi penerapan, ketentuan kontrak pelanggan, tingkat penggunaan peralatan, dan nilai jual kembali di masa depan semuanya dapat memengaruhi ketentuan pendanaan. Misalnya, klaster GPU yang telah terhubung dengan kontrak pelanggan jangka panjang mungkin memiliki prospek pendapatan yang lebih jelas dibandingkan peralatan yang permintaan pelanggannya belum terbentuk. Jika pelanggan memiliki kemampuan pembayaran yang kuat dan kontrak mencakup sebagian besar masa operasional peralatan, pemberi pinjaman mungkin lebih mudah menilai arus kas masa depan. Namun, kontrak tersebut tetap dapat dipengaruhi oleh jadwal pengiriman, kualitas layanan, dan profil kredit pihak lawan. Kontrak tidak dapat begitu saja diperlakukan sebagai pendapatan tanpa risiko.
Aset GPU juga memiliki karakteristik khusus: aset ini merupakan peralatan produktif yang menghasilkan pendapatan sekaligus jaminan yang mungkin dapat dilikuidasi oleh pemberi pinjaman jika terjadi gagal bayar. Ketika generasi chip baru diperkenalkan, daya saing pasar dan harga peralatan lama di pasar barang bekas dapat menurun. Bahkan jika server tetap beroperasi normal, nilai ekonominya mungkin tidak stabil. Pemberi pinjaman harus menilai baik kas yang dapat dihasilkan peralatan selama beroperasi secara berkelanjutan maupun nilai yang dapat dipulihkan jika terjadi gagal bayar. Ketergantungan ganda ini membuat profil risiko pendanaan yang didukung GPU berbeda dari pinjaman kredit korporasi standar.
Bagaimana Pendanaan CoreWeave yang Didukung GPU Bekerja?
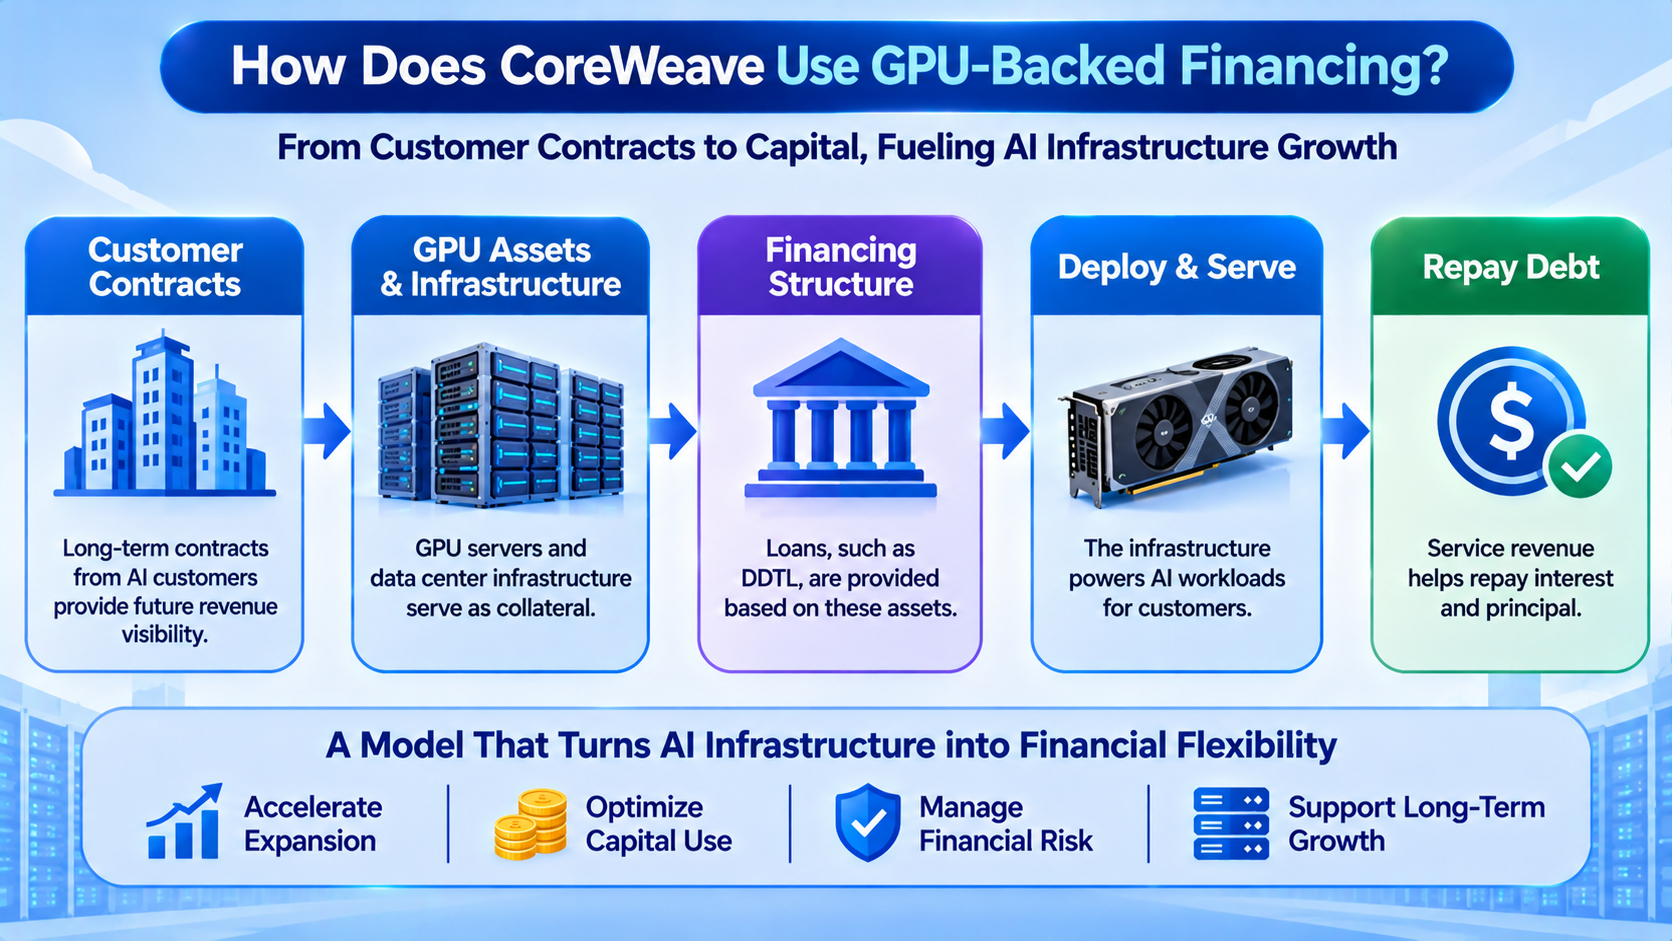
Pengaturan pendanaan CoreWeave dapat dipahami melalui dua transaksi yang diselesaikan pada 2026. Fasilitas DDTL 4.0 yang diselesaikan pada Maret memiliki total komitmen sebesar $8,5 miliar dan didukung kredit oleh infrastruktur komputasi berkinerja tinggi serta kontrak pelanggan terkait. Kapasitas pinjaman awalnya sekitar $7,5 miliar dan dapat meningkat lebih lanjut ketika aset yang mendasarinya memenuhi persyaratan tertentu.
Fasilitas tersebut mencakup bagian dengan suku bunga mengambang dan suku bunga tetap. Suku bunga mengambang adalah SOFR ditambah 2,25 poin persentase, sedangkan bagian suku bunga tetap sekitar 5,9%, dengan tanggal jatuh tempo pada Maret 2032. Moody's dan DBRS masing-masing memberikan peringkat A3 dan A (low) untuk pendanaan terkait, menjadikannya contoh pendanaan yang didukung infrastruktur GPU dengan peringkat layak investasi.
Fasilitas DDTL 5.0 yang diselesaikan pada Mei menggunakan struktur kredit yang berbeda. Fasilitas senilai $3,1 miliar ini terutama digunakan untuk mendukung pengadaan dan penerapan infrastruktur yang terkait dengan dua kontrak pelanggan. Penetapan harga suku bunga mengambang akhirnya adalah SOFR ditambah 4,50 poin persentase, dengan jangka waktu sekitar lima setengah tahun. Tidak seperti pendanaan sebelumnya yang berperingkat layak investasi, proyek ini memperoleh peringkat Ba2 dari Moody's dan BB+ dari Fitch, yang merupakan peringkat non-layak investasi. Perbedaan harga antara kedua fasilitas tersebut menunjukkan bahwa meskipun aset jaminan sama-sama terkait GPU, kualitas kredit pelanggan, arus kas proyek, jangka waktu pinjaman, dan struktur pendanaan tetap dapat memengaruhi biaya dana.
Dalam praktiknya, CoreWeave dapat menggunakan entitas pembiayaan bertujuan khusus untuk memegang aset terkait dan menanggung utang, sedangkan hasil pinjaman digunakan untuk membeli atau menerapkan peralatan komputasi yang terkait dengan kontrak pelanggan tertentu.
Saat peralatan mulai beroperasi, pembayaran layanan dari pelanggan menjadi sumber arus kas penting yang mendukung pembayaran pinjaman. Beberapa pengaturan pendanaan menggunakan struktur dengan hak regres terbatas atau tanpa hak regres, yang memusatkan hak pemulihan utama pemberi pinjaman pada entitas pembiayaan tertentu dan asetnya, alih-alih secara otomatis mencakup seluruh aset perusahaan induk. Namun, isolasi risiko struktural tidak berarti grup perusahaan sama sekali tidak terdampak. Jika kinerja proyek berada di bawah ekspektasi, perusahaan tetap dapat menghadapi gangguan bisnis, biaya pendanaan yang lebih tinggi, atau akses yang berkurang terhadap pendanaan di masa depan.
Mengapa Pinjaman Berjangka dengan Penarikan Tertunda Cocok untuk Infrastruktur Komputasi AI?
Pinjaman berjangka dengan penarikan tertunda (Delayed Draw Term Loan, DDTL) memungkinkan peminjam menarik dana secara bertahap selama periode yang disepakati, dengan tunduk pada persyaratan tertentu. Tidak seperti pinjaman yang seluruh dananya diberikan sekaligus, perusahaan dapat menggunakan bagian komitmen yang relevan ketika membeli peralatan, menyelesaikan pembangunan proyek, atau memenuhi persyaratan terkait aset.
Mekanisme ini cocok untuk bisnis dengan kebutuhan modal bertahap yang jelas, terutama proyek infrastruktur AI yang menerapkan klaster GPU secara bertahap sesuai kontrak pelanggan. Perusahaan tidak harus menarik seluruh pokok pinjaman sebelum semua peralatan dikirimkan. Hal ini dapat mengurangi beban bunga atas dana yang belum digunakan, meskipun perusahaan masih mungkin perlu membayar biaya komitmen dan biaya terkait lainnya.
Struktur pendanaan CoreWeave mencerminkan karakteristik ini. Pengadaan GPU biasanya memerlukan pertimbangan pasokan peralatan, kesiapan pusat data, konfigurasi jaringan, dan jadwal pengiriman kepada pelanggan, sedangkan penerapan aktual dapat memerlukan beberapa bulan. Jika penarikan dana dapat diselaraskan dengan pengadaan peralatan, perusahaan dapat mengelola penggunaan kas dengan lebih efisien dan menghindari hasil pinjaman menganggur dalam jangka waktu panjang. Fasilitas DDTL 5.5 senilai $2,6 miliar yang diungkapkan pada Agustus 2026 juga secara eksplisit dimaksudkan untuk mendukung belanja modal yang diperlukan oleh kontrak pelanggan tertentu, termasuk pembelian server GPU dan infrastruktur terkait. Pinjaman tersebut jatuh tempo pada September 2031, dan spread yang berlaku untuk pinjaman SOFR adalah 5,50 poin persentase.
Fleksibilitas DDTL tidak berarti dana dapat ditarik tanpa syarat. Perjanjian pinjaman dapat mengharuskan perusahaan memenuhi persyaratan yang berkaitan dengan pengiriman aset, cakupan jaminan, metrik keuangan, atau komitmen lainnya. Jika penerapan GPU tertunda, kontrak pelanggan berubah, atau proyek tidak memenuhi persyaratan pinjaman, perusahaan mungkin tidak dapat memperoleh seluruh dana sesuai rencana awal. Bagi perusahaan komputasi yang berkembang pesat, mekanisme pendanaan ini dapat meningkatkan efisiensi modal, tetapi juga memerlukan koordinasi antara pembangunan proyek, pengadaan peralatan, dan pengaturan pendanaan. Keterlambatan signifikan pada salah satu tahap dapat memengaruhi pengiriman peralatan berikutnya dan pengakuan pendapatan.
Mengapa Kontrak Pelanggan Dapat Memberikan Dukungan Kredit Penting bagi Pendanaan GPU?
Nilai pasar server GPU berubah seiring perkembangan teknologi. Namun, ketika peralatan telah terhubung dengan permintaan pelanggan jangka panjang yang jelas, pemberi pinjaman dapat menggunakan ketentuan kontrak untuk menilai pendapatan di masa depan. Bagi penyedia layanan komputasi seperti CoreWeave, kontrak pelanggan dapat menetapkan kapasitas komputasi, ketentuan layanan, harga, dan persyaratan pengiriman, sehingga memberikan dasar bagi lembaga keuangan untuk memperkirakan arus kas proyek.
Dibandingkan bisnis yang sepenuhnya bergantung pada permintaan spot di masa depan atas kapasitas komputasi, fasilitas komputasi yang didukung kontrak umumnya lebih mudah dimodelkan untuk proyeksi pendapatan. Lembaga keuangan dapat menganalisis lebih lanjut apakah pendapatan kontrak cukup untuk menutup biaya operasional peralatan, bunga, dan pembayaran pokok pinjaman.
Kualitas kontrak pelanggan lebih penting daripada nilai totalnya. Kontrak jangka panjang dapat meningkatkan visibilitas pendapatan, tetapi pemberi pinjaman tetap harus mempertimbangkan apakah pelanggan mampu terus melakukan pembayaran, apakah kontrak mencakup ketentuan penghentian dini, dan apakah penyedia layanan dapat menyediakan kapasitas komputasi sesuai kesepakatan.
Pelanggan AI besar mungkin memiliki kemampuan pendanaan yang kuat, tetapi bisnis mereka juga dipengaruhi oleh persaingan model, kondisi pasar modal, dan perubahan permintaan komputasi. Bagi pemberi pinjaman, kontrak pelanggan bukanlah perlindungan mutlak yang berdiri sendiri dari aset GPU. Kontrak tersebut harus dievaluasi bersama dengan nilai peralatan, biaya proyek, dan profil kredit peminjam.
Konsentrasi pelanggan juga memengaruhi risiko pendanaan. Jika suatu klaster komputasi terutama melayani satu pelanggan besar, kontrak terkait mungkin memberikan sumber pendapatan yang relatif jelas, tetapi proyek tersebut juga dapat sangat bergantung pada kelangsungan operasi dan kemampuan pelanggan itu untuk memenuhi kewajibannya. Jika kontrak berakhir dan tidak dapat segera diperbarui, peralatan mungkin perlu mencari permintaan sewa baru, dan harga sewa baru dapat lebih rendah daripada tingkat sebelumnya. Pendanaan GPU secara efektif menghubungkan risiko kredit pelanggan dengan risiko nilai residu peralatan: Kontrak pelanggan membantu perusahaan memperoleh pendanaan, sedangkan nilai ekonomi peralatan di masa depan menentukan ruang untuk pembiayaan kembali dan pelepasan aset setelah kontrak berakhir.
Mengapa Pembaruan Teknologi GPU Dapat Memengaruhi Kemampuan Pembayaran Utang?
Salah satu risiko penting dalam pendanaan yang didukung GPU adalah nilai ekonomi peralatan komputasi dapat berubah dengan cepat seiring kemajuan teknologi. GPU generasi baru biasanya menawarkan performa komputasi, bandwidth memori, atau efisiensi energi yang lebih tinggi, sehingga mengurangi daya saing model lama untuk beban kerja tertentu. Bahkan jika GPU lama tetap sesuai untuk inferensi, penyesuaian model, atau tugas komputasi lainnya, harga sewa pasarnya dapat terdampak ketika pasokan peralatan yang lebih baru meningkat. Bagi perusahaan yang mengandalkan pendapatan sewa peralatan untuk melunasi pinjaman, kemajuan teknologi dapat menciptakan permintaan baru atas kapasitas komputasi sekaligus mengurangi potensi pendapatan peralatan yang ada di masa depan.
Penyusutan akuntansi harus dibedakan dari perubahan nilai pasar aktual. Penyusutan akuntansi adalah proses ketika perusahaan mengalokasikan biaya peralatan dari waktu ke waktu sesuai kebijakan akuntansi yang ditetapkan. Sebaliknya, nilai pasar bergantung pada kinerja peralatan, permintaan, sisa masa pakai, dan kondisi pasar barang bekas.
Sekelompok GPU dapat mengalami perubahan harga pasar yang signifikan setelah model baru diperkenalkan, bahkan jika GPU tersebut belum sepenuhnya disusutkan untuk tujuan akuntansi. Sebaliknya, jika model lama tetap sesuai untuk tugas komputasi tertentu yang sensitif terhadap biaya, nilai penggunaan aktualnya dapat melampaui sebagian ekspektasi pasar. Lembaga keuangan perlu menilai kapasitas peralatan dalam menghasilkan kas sepanjang jangka waktu pinjaman, alih-alih menentukan nilai jaminan hanya berdasarkan harga pembelian awalnya.
Pembaruan teknologi juga dapat menciptakan risiko pembiayaan kembali. Misalkan rencana pembayaran suatu pinjaman didasarkan pada asumsi bahwa GPU akan terus menghasilkan pendapatan stabil, tetapi harga sewa turun signifikan setelah kontrak pelanggan berakhir. Arus kas proyek yang tersedia untuk pembayaran utang kemudian dapat menurun. Jika pemberi pinjaman juga menurunkan penilaian atas aset jaminan, peminjam mungkin perlu menyediakan jaminan tambahan, melunasi sebagian utang lebih awal, atau menerima biaya pendanaan yang lebih tinggi. Tantangan utama pinjaman berbasis aset GPU bukanlah bahwa peralatan pasti akan kehilangan nilai dengan cepat, melainkan apakah jangka waktu pinjaman, ketentuan kontrak pelanggan, dan masa pakai ekonomi aktual GPU tetap selaras secara wajar.
Bagaimana Pendanaan yang Didukung GPU Mengubah Struktur Keuangan CoreWeave?
Pendanaan berbasis aset dapat membantu CoreWeave memperluas kapasitas komputasinya tanpa sepenuhnya bergantung pada modal ekuitas baru, tetapi metode ekspansi ini juga meningkatkan beban utang perusahaan. Hasil pinjaman digunakan untuk membeli GPU dan infrastruktur terkait. Setelah peralatan baru mulai beroperasi, peralatan tersebut menghasilkan pendapatan, dan perusahaan menggunakan arus kas operasional untuk melunasi utang. Jika pendapatan proyek menutup biaya operasional, bunga, dan pokok pinjaman serta terus menghasilkan imbal hasil setelah pinjaman jatuh tempo, pendanaan utang dapat meningkatkan efisiensi modal pemegang saham. Sebaliknya, jika permintaan pelanggan lebih rendah dari perkiraan atau peralatan mulai beroperasi lebih lambat dari rencana, perusahaan tetap harus memenuhi kewajiban utangnya, yang dapat meningkatkan tekanan keuangan.
Tingkat utang CoreWeave telah menjadi indikator penting untuk mengevaluasi model bisnisnya. Pada paruh pertama 2026, nilai tercatat utang dalam neraca perusahaan meningkat dari sekitar $21,4 miliar pada akhir 2025 menjadi sekitar $35,1 miliar. Angka-angka ini mencerminkan dukungan modal yang diperlukan untuk ekspansi cepatnya, tetapi nilai tercatat utang tidak dapat disamakan secara langsung dengan seluruh kewajiban pembayaran di masa depan. Sewa jangka panjang, komitmen pembelian peralatan, dan pengaturan kontraktual lainnya juga memerlukan analisis tersendiri.
Bagi investor, peningkatan utang saja tidak cukup untuk menyimpulkan bahwa kondisi keuangan perusahaan memburuk. Investor juga perlu mengamati apakah dana baru tersebut dikonversi menjadi aset komputasi yang diserahkan tepat waktu dan seberapa besar arus kas operasional yang dapat dihasilkan aset tersebut.
Biaya pendanaan adalah variabel penting lainnya. Berbagai proyek pinjaman yang diselesaikan CoreWeave pada 2026 memiliki suku bunga, peringkat, dan ketentuan pembayaran yang berbeda, yang menunjukkan bahwa lembaga keuangan tidak memperlakukan semua aset GPU sebagai aset dengan kualitas kredit yang sama. Pendanaan layak investasi dapat membantu perusahaan memperoleh dana dengan biaya lebih rendah, sedangkan proyek dengan risiko kredit lebih tinggi mungkin memerlukan spread yang lebih lebar. Seiring meningkatnya utang, bahkan perubahan moderat pada tingkat pendanaan rata-rata dapat memengaruhi beban bunga di masa depan. Perusahaan harus terus meningkatkan pelaksanaan proyek, kualitas kontrak pelanggan, dan pemanfaatan aset untuk mengurangi biaya pendanaan dan menghindari ketergantungan berlebihan pada utang baru demi mempertahankan ekspansi.
Bagaimana Investor Harus Menilai Risiko Pendanaan GPU CoreWeave?
Menganalisis model pendanaan CoreWeave memerlukan evaluasi pertumbuhan bisnis bersama dengan kapasitas pembayaran utangnya, bukan hanya berfokus pada kontrak baru atau jumlah pendanaan.
Investor perlu memantau apakah kontrak pelanggan yang telah ditandatangani perusahaan dapat dikonversi menjadi pendapatan aktual sesuai rencana, termasuk waktu pengiriman GPU, pengoperasian pusat data, dan penggunaan oleh pelanggan. Kontrak jangka panjang dapat memberikan visibilitas pendapatan, tetapi jika pembangunan proyek tertunda, pendapatan terkait dapat terealisasi lebih lambat dari perkiraan sementara biaya pendanaan mungkin sudah mulai timbul. Investor juga perlu membedakan antara backlog kontrak, pendapatan yang diakui, dan kas yang benar-benar diterima, alih-alih memperlakukan nilai total kontrak masa depan sebagai dana yang tersedia untuk pembayaran utang.
Investor perlu menganalisis hubungan antara arus kas dan belanja modal. CoreWeave dapat terus berinvestasi besar dalam pembelian peralatan selama periode pertumbuhan bisnis yang cepat. Bahkan jika pendapatan dan arus kas operasional membaik, arus kas bebas tetap dapat terdampak oleh belanja modal yang tinggi. Bagi perusahaan komputasi padat aset, arus kas bebas jangka pendek yang negatif tidak selalu berarti bisnis tersebut tidak memiliki nilai. Namun, jika perusahaan bergantung pada pendanaan baru dalam jangka waktu panjang untuk menutup utang yang ada dan pembelian peralatan, keberlanjutan struktur modalnya memerlukan evaluasi lebih lanjut. Jatuh tempo utang, saldo kas, kapasitas pendanaan yang tersedia, beban bunga, dan kewajiban pembelian peralatan di masa depan semuanya merupakan informasi penting untuk menilai tekanan pendanaan.
Investor juga perlu memantau kinerja operasional aset GPU itu sendiri. Tingkat penggunaan peralatan, harga sewa per unit kapasitas komputasi, perpanjangan kontrak pelanggan, dan kemampuan menggunakan kembali peralatan lama semuanya dapat memengaruhi arus kas di masa depan. Jika permintaan komputasi AI terus tumbuh dan penerapan peralatan menjadi lebih efisien, pendanaan yang didukung GPU dapat membantu CoreWeave membangun basis pendapatan yang lebih besar. Jika chip generasi baru dengan cepat menggantikan peralatan lama atau pelanggan mengurangi pembelian, leverage dapat memperbesar volatilitas operasional. Kunci untuk menilai nilai jangka panjang CoreWeave bukanlah seberapa besar utang yang dapat diperoleh perusahaan, melainkan apakah aset yang diciptakan melalui setiap putaran pendanaan dapat menghasilkan imbal hasil kas yang cukup sepanjang masa pakainya.
Bagaimana Anda Dapat Memperdagangkan CoreWeave (CRWV) di Gate dan Memantau Risiko Pendanaannya?
CoreWeave melantai di Nasdaq pada Maret 2025 dengan ticker CRWV. Investor dapat memantau kinerja pasar CoreWeave melalui layanan perdagangan saham dan TradFi terkait di Gate serta memilih cara berpartisipasi berdasarkan produk yang benar-benar tersedia di platform. Gate menyediakan akses ke perdagangan saham terkait CRWV, kontrak untuk perbedaan (CFD), dan kontrak perpetual. Produk-produk ini berbeda dalam jenis aset, jam perdagangan, persyaratan margin, dan struktur risiko. Perdagangan saham dan perdagangan derivatif tidak boleh dianggap sama. Khususnya, CFD dan kontrak perpetual terutama digunakan untuk berpartisipasi dalam pergerakan harga aset dasar serta tidak mewakili kepemilikan langsung atas saham CoreWeave atau hak atas hak pemegang saham yang terkait.
Saat memantau CRWV di Gate, investor dapat menganalisis perkembangan pendanaan perusahaan bersama dengan perubahan harga sahamnya. Pendanaan yang didukung GPU dapat membantu CoreWeave memperluas kapasitas komputasinya, tetapi utang baru juga dapat meningkatkan beban bunga dan tekanan pembayaran utang di masa depan. Saat mengevaluasi kinerja pasar CRWV, investor dapat mempertimbangkan pendapatan kuartalan, kontrak pelanggan, dan kemajuan penerapan GPU bersama dengan saldo utang, tingkat pendanaan, belanja modal, dan arus kas operasional untuk menilai bagaimana pasar memandang model ekspansinya. Trader yang menggunakan CFD atau kontrak perpetual juga harus mempertimbangkan leverage, margin, biaya pendanaan, dan potensi risiko likuidasi paksa. Mereka perlu menghindari penyamaan ekspektasi jangka panjang terhadap pertumbuhan perusahaan secara langsung dengan pergerakan harga jangka pendek.
Berbagai produk perdagangan CRWV di Gate dapat tunduk pada aturan perdagangan, biaya, dan pembatasan regional yang berbeda. Lihat halaman produk yang berlaku untuk mengetahui ketersediaan terkini. Terlepas dari metode perdagangan yang dipilih, memahami struktur pendanaan CoreWeave dan pengaruhnya terhadap arus kas dapat membantu memberikan penilaian yang lebih menyeluruh atas risiko operasional dan valuasi pasar perusahaan komputasi AI tersebut.
Ringkasan
Penggunaan pendanaan yang didukung GPU oleh CoreWeave adalah salah satu pilihan pendanaan yang muncul dari sifat infrastruktur komputasi AI yang padat modal. Perusahaan harus membeli peralatan komputasi dalam jumlah besar terlebih dahulu dan secara bertahap memulihkan investasinya melalui kontrak pelanggan jangka panjang dan layanan komputasi. Penggunaan server GPU, infrastruktur terkait, dan arus kas kontraktual sebagai dukungan pinjaman dapat membantu perusahaan memperoleh pendanaan pembangunan seiring tumbuhnya permintaan pelanggan, sehingga mengurangi ketergantungannya pada pendanaan ekuitas. Penyelesaian beberapa pinjaman berjangka dengan penarikan tertunda pada 2026 juga menunjukkan bahwa lembaga keuangan berupaya memperlakukan infrastruktur komputasi berkinerja tinggi sebagai aset pendanaan yang dapat dinilai secara terpisah.
Model ini juga mengubah struktur risiko perusahaan komputasi AI. GPU tidak hanya menentukan seberapa banyak layanan komputasi yang dapat disediakan perusahaan, tetapi juga bagaimana pemberi pinjaman menilai nilai jaminan dan kapasitas pembayaran utang. Kontrak pelanggan dapat meningkatkan visibilitas pendapatan, tetapi tidak dapat sepenuhnya menghilangkan risiko yang terkait dengan penyusutan peralatan, keterlambatan pengiriman, gagal bayar pelanggan, dan perubahan biaya pendanaan. Seiring teknologi GPU berkembang cepat, tingkat keselarasan antara ketentuan pinjaman, masa pakai ekonomi peralatan, dan ketentuan kontrak pelanggan akan terus memengaruhi stabilitas struktur pendanaan.
Bagi investor, peningkatan skala pendanaan CoreWeave mencerminkan baik modal yang diperlukan untuk membangun infrastruktur AI maupun kebutuhan perusahaan untuk mengelola kewajiban utang yang lebih kompleks. Indikator utama di masa depan tidak hanya mencakup pertumbuhan pendapatan dan nilai kontrak baru, tetapi juga tingkat penggunaan peralatan, arus kas, belanja modal, jatuh tempo utang, dan biaya pendanaan. Pendanaan berbasis aset GPU dapat menjadi alat yang efektif untuk mendukung pertumbuhan jangka panjang hanya ketika kapasitas komputasi baru secara konsisten menghasilkan arus kas yang cukup untuk menutup biaya dan kewajiban utang terkait.
FAQ
Apa Itu Pendanaan yang Didukung GPU?
Pendanaan yang didukung GPU adalah bentuk pendanaan yang menggunakan server GPU dan infrastruktur komputasi terkait sebagai jaminan pinjaman. Beberapa proyek juga memasukkan kontrak pelanggan dan arus kasnya dalam struktur dukungan kredit. Perusahaan menggunakan hasil pinjaman untuk membeli atau menerapkan peralatan, lalu melunasi utang dengan pendapatan dari layanan komputasi.
Mengapa CoreWeave Tidak Sepenuhnya Mengandalkan Penerbitan Saham?
Pendanaan utang dapat membantu perusahaan memperoleh pendanaan pembangunan tanpa segera menerbitkan saham baru dalam jumlah besar, sehingga mengurangi tekanan pengenceran ekuitas. Namun, utang memerlukan pembayaran bunga dan pokok serta tidak selalu memiliki biaya pendanaan yang lebih rendah dibandingkan pendanaan ekuitas.
Apa Perbedaan DDTL dengan Pinjaman Biasa?
DDTL memungkinkan perusahaan menarik dana secara bertahap selama periode yang disepakati, dengan tunduk pada persyaratan tertentu. DDTL lebih sesuai untuk bisnis yang pengadaan peralatan dan pembangunan proyeknya mengikuti jadwal yang ditetapkan. Penarikan dana aktual tetap harus memenuhi persyaratan terkait dalam perjanjian pinjaman.
Apakah Pendanaan yang Didukung GPU Merupakan Bentuk Sekuritisasi?
Belum tentu. Pinjaman yang didukung GPU adalah bentuk pendanaan berbasis aset, tetapi pinjaman berbasis aset dan sekuritisasi aset bukanlah hal yang sama. Sekuritisasi umumnya melibatkan pengemasan aset atau arus kas dan penerbitan sekuritas. Klasifikasi spesifik bergantung pada struktur transaksi.
Mengapa Kontrak Pelanggan Memengaruhi Suku Bunga Pinjaman GPU?
Kontrak pelanggan dapat membantu pemberi pinjaman memperkirakan pendapatan di masa depan, tetapi kualitas kredit pelanggan, ketentuan kontrak, syarat pembayaran, dan risiko pengiriman proyek juga memengaruhi keamanan pinjaman. Arus kas kontraktual yang lebih stabil umumnya mendukung penilaian pendanaan, tetapi tidak menjamin suku bunga yang lebih rendah.
Apakah Peningkatan GPU Dapat Menciptakan Risiko bagi Pinjaman Berjaminan?
Dapat. Jika harga sewa atau nilai jual kembali peralatan lama menurun secara signifikan, arus kas proyek dan nilai jaminan dapat terdampak. Namun, GPU lama tetap dapat digunakan untuk inferensi dan tugas komputasi lainnya. Risiko aktual bergantung pada penggunaan peralatan, ketentuan kontrak, dan persyaratan pinjaman.
Apakah Peningkatan Utang CoreWeave Berarti Harga Sahamnya Pasti Turun?
Peningkatan utang dapat menaikkan leverage keuangan dan risiko operasional, tetapi tidak secara langsung berarti harga saham pasti akan turun. Investor perlu mempertimbangkan pertumbuhan pendapatan, arus kas, biaya pendanaan, pemanfaatan aset, dan valuasi pasar secara bersama-sama.