Pada November 2026, Anthropic menyelesaikan penawaran umum perdana (IPO) yang telah lama dinantikan, sehingga menjadi studi kasus penting untuk memahami bagaimana valuasi perusahaan AI diterjemahkan ke pasar publik. Perusahaan tersebut sebelumnya mencapai valuasi sekitar $965 miliar dalam pendanaan privat. Harga IPO akhirnya ditetapkan sebesar $83 per saham, yang setara dengan valuasi sekitar $1,5 triliun. Pada 19 November, saham Anthropic dibuka pada $111,50 dan kemudian turun untuk ditutup pada $97,17. Pergerakan harga saham pada hari pertama perdagangan menunjukkan bahwa bahkan perusahaan AI besar yang diminati investor institusional tetap menghadapi penilaian ulang secara berkelanjutan terhadap ekspektasi pertumbuhan dan risikonya di pasar publik.
Transisi dari pendanaan privat ke pasar publik tidak hanya berkaitan dengan apakah saham dapat diperdagangkan secara bebas. Transisi ini juga melibatkan perbedaan antara hak yang melekat pada saham preferen dan saham biasa, jumlah saham yang diterbitkan, pengaturan periode lock-up, biaya modal, serta ekspektasi untuk mengubah pertumbuhan menjadi laba. Artikel ini membahas mekanisme pasar modal tersebut, menganalisis alasan perusahaan AI dapat mengalami penyesuaian ulang valuasi setelah menjadi perusahaan publik, serta menjelaskan cara investor membedakan nilai jangka panjang perusahaan dari harga pasarnya dalam jangka pendek.
Poin-Poin Utama
- Valuasi pendanaan privat biasanya berasal dari harga transaksi dalam putaran pendanaan tertentu dan tidak selalu berarti seluruh saham perusahaan dapat dijual pada harga yang sama.
- Saham preferen privat dapat mencakup ketentuan khusus seperti preferensi likuidasi dan perlindungan antidilusi. Hak ekonominya dapat berbeda dari saham biasa yang diperdagangkan di pasar publik.
- Harga IPO ditentukan bersama oleh perusahaan, penjamin emisi, dan investor institusional, sedangkan harga pasar setelah pencatatan terbentuk melalui aktivitas beli dan jual yang berlangsung terus-menerus.
- Valuasi perusahaan AI setelah IPO dapat dipengaruhi oleh pertumbuhan pendapatan, margin kotor, belanja modal terkait komputasi, arus kas, dan lingkungan suku bunga.
- Jumlah saham publik yang relatif kecil pada tahap awal perdagangan dapat memperbesar volatilitas harga. Berakhirnya periode lock-up dapat mengubah pasokan saham, tetapi tidak serta-merta menyebabkan harga saham turun.
- Penyesuaian ulang valuasi tidak selalu berarti operasional perusahaan memburuk. Hal ini juga dapat terjadi ketika pasar publik memberikan valuasi yang lebih tinggi kepada perusahaan. Isu utamanya adalah apakah harga tersebut selaras dengan ekspektasi laba masa depan.
Mengapa Perusahaan AI Dapat Menerima Valuasi Pasar Privat yang Sangat Tinggi?
Dalam beberapa tahun terakhir, perusahaan AI mengalami pertumbuhan pesat dalam pendanaan dan tingkat valuasi. Hal ini mencerminkan ekspektasi terhadap komersialisasi teknologi kecerdasan buatan serta pandangan investor mengenai struktur industri pada masa depan. Bagi perusahaan yang mengembangkan model fondasi, investor tidak hanya berfokus pada pendapatan saat ini, tetapi juga pada kemampuan model, pelanggan perusahaan, ekosistem pengembang, dan potensi efek platform.
Dibandingkan perusahaan publik yang telah matang, perusahaan AI dalam fase pertumbuhan tinggi sering kali menginvestasikan dana besar dalam pelatihan model, infrastruktur inferensi, dan pengembangan produk. Laba jangka pendek mungkin rendah atau perusahaan dapat terus mengalami kerugian, tetapi investor pasar privat masih dapat memberikan valuasi tinggi berdasarkan potensi ukuran pasar dan keunggulan kompetitif jangka panjang.
Struktur investor di pasar privat juga merupakan faktor penting. Perusahaan teknologi besar, dana modal ventura, dan dana kekayaan negara dapat memiliki tujuan investasi yang berbeda. Sebagian investor strategis mungkin tidak hanya berfokus pada imbal hasil keuangan, tetapi juga pada kemitraan komputasi awan, ekosistem teknologi, atau hubungan komersial jangka panjang. Faktor-faktor ini dapat memengaruhi negosiasi pendanaan, tetapi tidak berarti seluruh investasi privat memiliki nilai strategis yang sama.
Selain itu, transaksi pendanaan privat terjadi relatif jarang. Setelah perusahaan menyelesaikan suatu putaran pendanaan, valuasinya dapat terus dikutip dalam jangka waktu yang panjang, sedangkan harga saham perusahaan publik berubah setiap hari. Oleh karena itu, stabilitas valuasi pasar privat terkadang dapat mencerminkan frekuensi penetapan harga yang lebih rendah, bukan tidak adanya perubahan pada nilai perusahaan.
Mengapa Valuasi Pendanaan Privat Tidak Sama dengan Nilai Perdagangan Aktual Seluruh Saham?
Pendanaan privat biasanya diselesaikan melalui penerbitan saham dalam putaran pendanaan tertentu. Valuasi pascapendanaan yang umum dikutip oleh pasar sering kali berasal dari harga per saham dalam putaran pendanaan baru dan jumlah saham terdilusi penuh yang terkait.
Sebagai contoh, anggap sebuah perusahaan AI menerbitkan saham kepada investor baru pada harga $100 per saham dan, berdasarkan harga tersebut, mencapai valuasi pascapendanaan sebesar $100 miliar. Hal ini tidak berarti terdapat cukup banyak pembeli di pasar yang bersedia membeli seluruh saham perusahaan pada harga yang sama. Transaksi aktual mungkin hanya melibatkan porsi yang sangat kecil dari ekuitas perusahaan.
Yang lebih penting, investor dalam putaran pendanaan yang berbeda dapat memperoleh hak yang berbeda. Saham preferen privat dapat mencakup preferensi likuidasi, ketentuan antidilusi, pengaturan penebusan, atau mekanisme perlindungan lainnya. Pemegang saham biasa umumnya tidak otomatis menerima hak-hak tersebut. Oleh karena itu, harga saham preferen dalam suatu putaran pendanaan tidak dapat dianggap sepenuhnya setara dengan harga saham biasa.
Anggap seorang investor memegang saham dengan preferensi likuidasi tertentu. Jika perusahaan dijual pada harga yang lebih rendah, investor tersebut dapat menerima distribusi sebelum pemegang saham biasa. Hak ini memiliki nilai ekonomi, tetapi nilai spesifiknya bergantung pada struktur modal perusahaan dan ketentuan kontraktual.
Oleh karena itu, untuk menentukan apakah suatu valuasi privat merupakan referensi yang bermakna, perlu dipahami ukuran pendanaan, kelas saham, hak preferensial, dan metode perhitungan jumlah saham. Bagi investor, valuasi pendanaan merupakan indikator ekspektasi pasar, bukan harga seragam yang dapat direalisasikan oleh seluruh pemegang saham.
Mengapa IPO Mengubah Cara Valuasi Perusahaan AI Dibentuk?
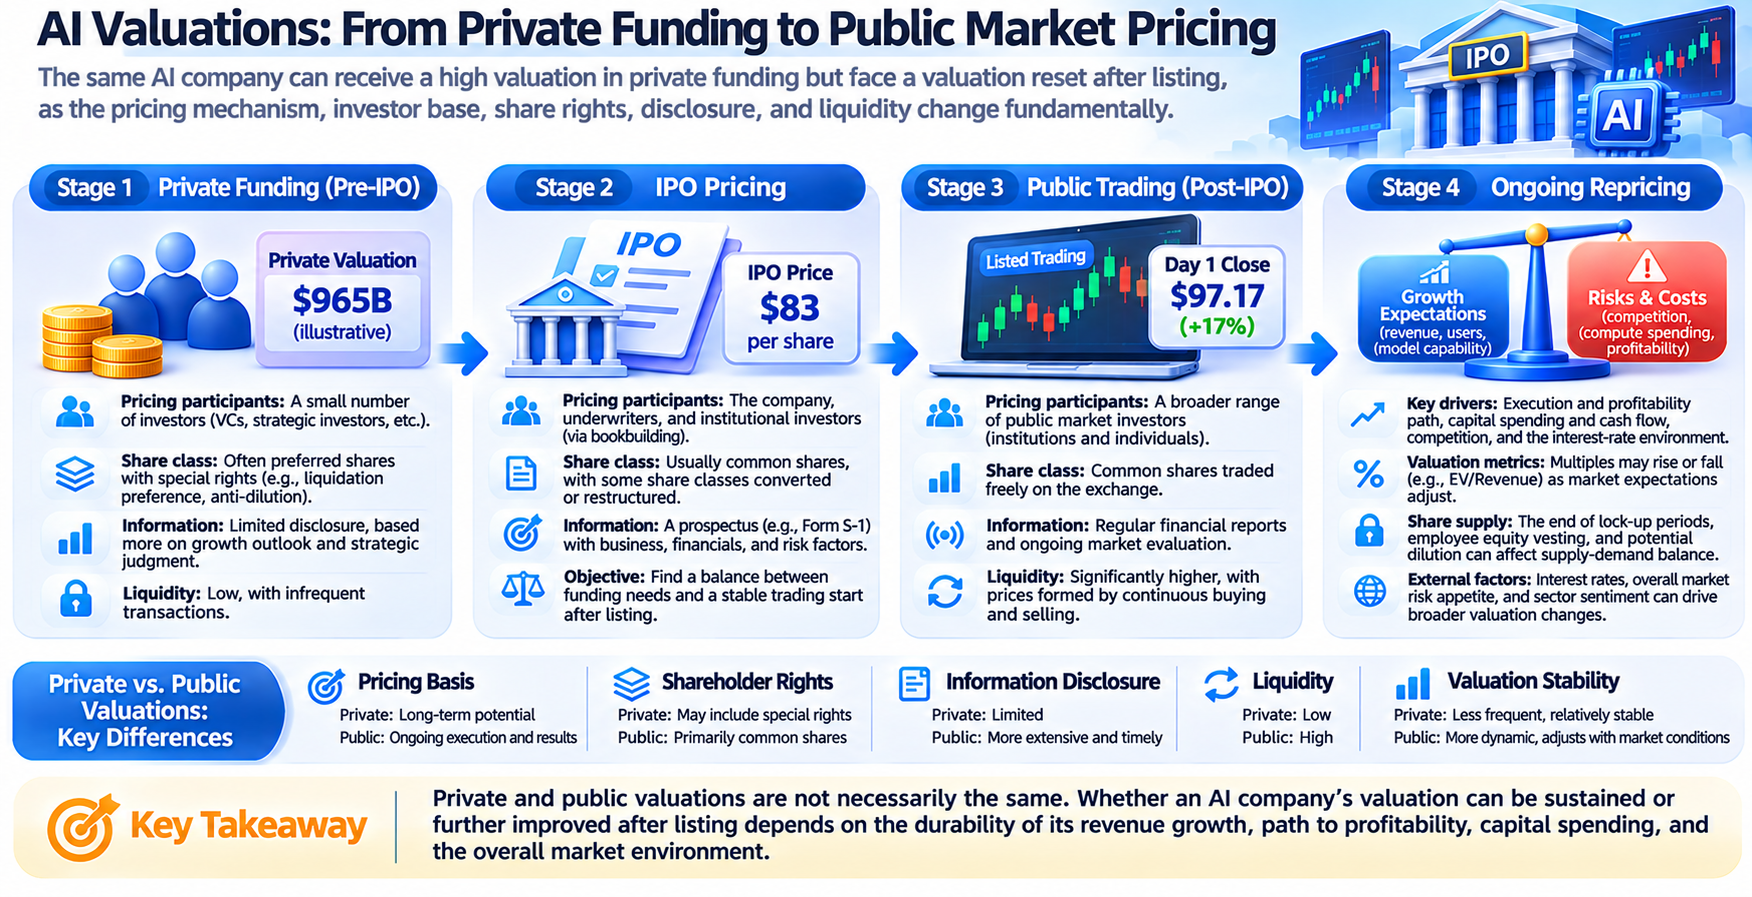
IPO memindahkan perusahaan dari lingkungan pendanaan yang terutama mengandalkan negosiasi privat ke pasar sekuritas publik dengan partisipasi investor yang lebih luas. Selama proses penawaran, perusahaan dan penjamin emisinya menentukan harga penawaran dengan mempertimbangkan kinerja keuangan, valuasi perusahaan pembanding, kondisi pasar, dan permintaan dari investor institusional.
Proses ini biasanya mencakup pengumpulan indikasi minat dan penyusunan buku pesanan. Investor institusional dapat menunjukkan jumlah saham yang ingin dibeli serta harga yang bersedia mereka bayar. Penjamin emisi kemudian menilai permintaan pasar dan menegosiasikan harga akhir dengan penerbit. Harga penawaran harus memenuhi kebutuhan pendanaan perusahaan sekaligus mempertimbangkan keberlanjutan perdagangan setelah pencatatan.
Setelah saham mulai diperdagangkan secara publik, mekanisme penetapan harga berubah lebih lanjut. Harga pasar tidak lagi ditentukan oleh satu negosiasi pendanaan. Sebaliknya, harga terus-menerus dipengaruhi oleh aktivitas beli dan jual investor. Investor yang berbeda dapat mencapai kesimpulan berbeda mengenai pertumbuhan industri AI, profitabilitas perusahaan, dan risiko valuasi. Ekspektasi ini terus tercermin dalam harga saham melalui perdagangan.
IPO Anthropic pada 2026 menunjukkan transisi ini. Kisaran harga penawaran yang awalnya diumumkan adalah $70–$78 per saham. Harga penawaran akhir dinaikkan menjadi $83, dan saham tersebut kemudian diperdagangkan di atas harga penawaran pada hari pertamanya. Hal ini menunjukkan bahwa harga penawaran dan harga pasar publik bukanlah konsep yang sama.
Namun, kenaikan pada hari pertama tidak berarti pasar telah menyelesaikan penilaian valuasi jangka panjangnya. Harga perdagangan pada tahap awal IPO dapat dipengaruhi oleh pasokan saham, sentimen pasar, dan kebutuhan pendanaan jangka pendek. Apakah perusahaan dapat mempertahankan valuasinya dalam jangka panjang akan memerlukan pembuktian melalui laporan keuangan dan kinerja operasional berikutnya.
Bagaimana Konversi Saham Preferen Menjadi Saham Biasa Memengaruhi Valuasi Publik Perusahaan?
Selama pendanaan privat, sebuah perusahaan dapat memiliki beberapa seri saham preferen. Investor yang berpartisipasi pada waktu berbeda dapat memiliki hak likuidasi, konversi, atau hak ekonomi lainnya yang berbeda. Sebelum dan setelah IPO, saham-saham ini umumnya perlu dikonversi atau direorganisasi sesuai anggaran dasar perusahaan dan pengaturan terkait.
Bagi banyak perusahaan, IPO yang memenuhi syarat dapat memicu konversi saham preferen menjadi saham biasa. Setelah konversi, sebagian hak khusus sebelumnya dapat berakhir, dan saham investor memasuki sistem penetapan harga pasar publik yang lebih seragam. Namun, rasio konversi aktual dan hak apa pun yang tetap dipertahankan harus ditentukan berdasarkan prospektus spesifik.
Proses ini dapat mengubah struktur hak ekonomi di antara pemegang saham yang berbeda dan mengharuskan investor menilai ulang jumlah saham terdilusi penuh. Selain saham biasa yang telah diterbitkan, investor juga harus mempertimbangkan opsi saham karyawan, unit saham terbatas, sekuritas konversi, dan saham potensial lainnya.
Dokumen penawaran Anthropic mengungkapkan pengaturan ekuitas dan tata kelola yang relatif kompleks, termasuk berbagai kelas saham biasa, penempatan privat bersamaan, serta hal-hal terkait penyelesaian ekuitas karyawan. Pengaturan ini menunjukkan bahwa ketika menilai valuasi publik perusahaan AI besar, investor tidak dapat sekadar mengalikan harga saham dengan jumlah saham yang belum diverifikasi.
Bagi investor pasar publik, memahami kepentingan ekonomi yang diwakili oleh setiap saham, jumlah saham terdilusi penuh, dan hak tata kelola merupakan prasyarat penting untuk membandingkan valuasi berbagai perusahaan AI.
Mengapa Perusahaan AI Dapat Mengalami Penurunan Kelipatan Valuasi Setelah Menjadi Perusahaan Publik?
Penurunan kelipatan valuasi mengacu pada situasi ketika pendapatan atau laba perusahaan terus tumbuh, tetapi investor bersedia membayar lebih rendah untuk setiap unit pendapatan atau laba. Sebagai contoh, jika pendapatan perusahaan tumbuh 40%, tetapi pasar memberikan kelipatan pendapatan yang jauh lebih rendah, kapitalisasi pasar keseluruhannya masih dapat menurun.
Bagi perusahaan AI, kelipatan valuasi umumnya dipengaruhi oleh ekspektasi pertumbuhan, margin laba, lanskap persaingan, dan biaya modal. Pada tahap pendanaan privat, investor mungkin lebih menekankan pangsa pasar masa depan dan keunggulan teknologi jangka panjang. Setelah perusahaan masuk ke pasar publik, pertumbuhan pendapatan kuartalan, retensi pelanggan, struktur biaya, dan arus kas dapat menghadapi peninjauan yang lebih intensif.
Anggap sebuah perusahaan AI memiliki pendapatan tahunan sebesar $10 miliar saat menjadi perusahaan publik, dan pasar memberinya kelipatan pendapatan 30 kali, yang setara dengan nilai perusahaan sekitar $300 miliar. Pada tahun berikutnya, pendapatan meningkat menjadi $15 miliar, tetapi pasar menyesuaikan kelipatan pendapatan menjadi 15 kali. Nilai perusahaan tersebut kemudian dapat turun menjadi $225 miliar.
Contoh ini menunjukkan bahwa bahkan dengan pertumbuhan pendapatan 50%, valuasi perusahaan dapat turun sebesar 25%. Isu utamanya bukan bahwa bisnis berhenti tumbuh, melainkan pandangan pasar terhadap tingkat pertumbuhan masa depan, profitabilitas, atau risiko telah berubah.
Perusahaan AI harus memberikan perhatian khusus pada investasi terkait komputasi. Jika pertumbuhan pendapatan yang cepat bergantung pada peningkatan berkelanjutan dalam pembelian GPU, biaya komputasi awan, serta biaya penelitian dan pengembangan, investor perlu menilai seberapa besar pendapatan tambahan yang pada akhirnya dapat dikonversi menjadi laba dan arus kas bebas. Pertumbuhan pendapatan saja tidak dapat mendukung tingkat valuasi tertentu.
Mengapa Suku Bunga dan Selera Risiko Pasar Memengaruhi Penetapan Harga IPO AI?
Valuasi perusahaan AI dengan pertumbuhan tinggi umumnya mencakup porsi besar yang didasarkan pada ekspektasi laba masa depan. Ketika investor memperkirakan perusahaan akan menghasilkan arus kas bebas yang signifikan beberapa tahun mendatang, perubahan suku bunga dan premi risiko dapat memengaruhi nilai kini arus kas masa depan tersebut.
Dengan faktor lain tetap sama, semakin tinggi imbal hasil yang diminta pasar, semakin rendah nilai kini arus kas yang jauh di masa depan. Oleh karena itu, ketika suku bunga bebas risiko meningkat atau investor menuntut kompensasi risiko yang lebih besar, perusahaan bertumbuh yang belum membangun profitabilitas stabil dapat menghadapi tekanan valuasi yang lebih signifikan.
Pasar publik juga memiliki keterkaitan lintas aset yang kuat. Investor institusional harus mengalokasikan modal antara saham teknologi, obligasi, kas, dan aset lainnya. Ketika volatilitas pasar meningkat, perubahan alokasi modal dapat memengaruhi harga saham perusahaan meskipun data operasionalnya tidak berubah secara signifikan.
Hal ini berbeda dengan pasar privat. Dana ekuitas privat dan modal ventura umumnya beroperasi dengan siklus investasi yang lebih panjang dan dipengaruhi oleh ketentuan dana, pengaturan keluar investasi, serta pembatasan likuiditas. Investor pasar publik dapat menyesuaikan posisi mereka lebih sering, sehingga harga saham dapat mencerminkan perubahan lingkungan makroekonomi dengan lebih cepat.
Selama pencatatan Anthropic pada November 2026, saham teknologi AS secara luas mengalami volatilitas, sementara pasar juga berfokus pada skala investasi AI, ekspektasi suku bunga, dan profitabilitas perusahaan. Hal ini menunjukkan bahwa valuasi pasar publik sebuah perusahaan AI tidak dapat dianalisis secara terpisah dari lingkungan keuangan yang lebih luas.
Mengapa Jumlah Saham Publik yang Kecil Dapat Memperbesar Volatilitas Harga Saham pada Tahap Awal Perdagangan?
Jumlah total saham perusahaan tidak sama dengan jumlah saham yang benar-benar dapat diperdagangkan secara bebas. Setelah IPO, sebagian saham yang dimiliki pendiri, karyawan, dan investor awal dapat tunduk pada perjanjian lock-up atau pembatasan penjualan kembali sekuritas. Akibatnya, jumlah saham publik dapat relatif kecil pada tahap awal perdagangan.
Ketika permintaan kuat tetapi jumlah saham yang dapat diperdagangkan terbatas, tekanan beli dapat mendorong harga saham naik dengan cepat. Namun, kenaikan ini tidak selalu berarti seluruh saham dapat dijual pada harga pasar saat ini. Total kapitalisasi pasar yang dilaporkan merupakan valuasi keseluruhan yang berasal dari harga transaksi marginal, bukan nilai kas yang akan diperoleh jika seluruh saham perusahaan benar-benar dijual.
Sebaliknya, jika permintaan melemah pada tahap awal perdagangan, jumlah saham publik yang lebih kecil juga dapat memperbesar volatilitas harga. Bagi perusahaan AI dengan valuasi tinggi, perubahan ekspektasi pasar dapat memicu penyesuaian jangka pendek yang signifikan.
Oleh karena itu, ketika menganalisis saham IPO, investor perlu mempertimbangkan ukuran penawaran, persentase kepemilikan publik, volume perdagangan harian rata-rata, dan struktur kepemilikan institusional. Kenaikan pada hari pertama saja tidak dapat digunakan untuk menilai permintaan investor jangka panjang, dan harga perdagangan jangka pendek juga tidak dapat disamakan secara langsung dengan nilai intrinsik yang stabil.
Untuk IPO AI besar, ukuran penawaran mungkin besar. Namun, jika valuasi keseluruhan perusahaan bahkan lebih besar, persentase saham yang dapat diperdagangkan secara bebas pada tahap awal tetap dapat terbatas. Likuiditas aktual perlu dinilai menggunakan data dari prospektus final dan pengungkapan bursa.
Mengapa Berakhirnya Periode Lock-Up Dapat Menjadi Titik Penilaian Ulang Valuasi?
Periode lock-up IPO umumnya membatasi pemegang saham tertentu yang sudah ada untuk segera menjual saham mereka setelah pencatatan. Durasi dan pengecualian spesifik ditentukan oleh perjanjian terkait. Periode 180 hari umum digunakan di pasar, tetapi tidak semua IPO menggunakan pengaturan yang sama.
Setelah periode lock-up berakhir, sebagian saham yang sebelumnya dibatasi secara bertahap dapat menjadi memenuhi syarat untuk dijual. Ini berarti pasokan potensial saham meningkat, dan pasar harus menyerap saham yang mungkin dipilih untuk dijual oleh investor awal, karyawan, atau pemegang saham lainnya.
Namun, berakhirnya periode lock-up tidak berarti para pemegang saham tersebut pasti akan menjual. Keputusan penjualan aktual dipengaruhi oleh tujuan investasi pemegang saham, pertimbangan pajak, rencana perdagangan, pembatasan perdagangan orang dalam, dan ekspektasi terhadap kinerja perusahaan. Sebagian investor jangka panjang dapat terus memegang saham mereka, sementara sebagian karyawan dapat menjual sebagian kepemilikannya untuk mendiversifikasi aset.
Bagi perusahaan AI, kompensasi ekuitas karyawan dapat bernilai besar, sehingga pengaturan lock-up dan vesting menjadi pertimbangan penting. Jika sejumlah besar saham potensial menjadi dapat diperdagangkan pada waktu yang kurang lebih bersamaan, pasar dapat menjadi lebih sensitif terhadap perubahan pasokan.
Investor sebaiknya menilai dampaknya berdasarkan jumlah spesifik saham yang menjadi memenuhi syarat untuk dijual, syarat perdagangan, dan volume perdagangan harian rata-rata, alih-alih secara otomatis menganggap berakhirnya periode lock-up sebagai hal negatif. Isu utamanya adalah hubungan antara tambahan pasokan potensial dan permintaan pasar aktual.
Bagaimana Investor Dapat Membedakan Penurunan Valuasi AI dari Memburuknya Fundamental?
Penurunan harga saham perusahaan AI setelah IPO dapat memiliki penyebab yang berbeda. Terkadang hal ini disebabkan oleh masalah operasional, seperti pertumbuhan pendapatan yang melambat, kehilangan pelanggan, atau kenaikan biaya. Dalam kasus lain, hal ini mencerminkan perubahan suku bunga pasar, selera risiko, atau kelipatan valuasi. Situasi-situasi ini memerlukan pendekatan analitis yang berbeda.
- Investor dapat menilai apakah metrik operasional perusahaan konsisten dengan ekspektasi sebelumnya. Pertumbuhan pendapatan, margin kotor, retensi pelanggan perusahaan, biaya komputasi, dan arus kas operasional dapat membantu menentukan apakah model bisnis membaik. Jika perusahaan terus bertumbuh secara operasional sementara kelipatan valuasinya menurun, perubahan tersebut mungkin terutama mencerminkan pergeseran standar penetapan harga pasar.
- Investor perlu membedakan laba akuntansi dari arus kas. Sebagian perusahaan AI dapat menanggung biaya atau belanja modal signifikan akibat kompensasi ekuitas, penelitian dan pengembangan, serta pembelian peralatan. Investor sebaiknya berfokus pada tingkat pembakaran kas, kebutuhan pendanaan, dan potensi dilusi ekuitas pada masa depan, alih-alih mengandalkan satu metrik laba untuk menilai nilai perusahaan.
- Investor sebaiknya menganalisis perubahan valuasi di antara perusahaan pembanding. Jika beberapa perusahaan AI atau komputasi awan mengalami penurunan valuasi pada saat yang sama, hal ini dapat mencerminkan perubahan premi risiko industri. Jika hanya satu perusahaan yang menyimpang secara signifikan, investor perlu menelaah lebih lanjut risiko operasional spesifiknya.
- Investor juga perlu menilai apakah perusahaan dapat terus membangun keunggulan kompetitif. Kemampuan model AI, penetapan harga produk, hubungan dengan pelanggan perusahaan, dan kecepatan iterasi teknologi semuanya memengaruhi ekspektasi laba jangka panjang. Namun, keunggulan tersebut harus secara bertahap terlihat dalam data operasional yang dapat diverifikasi.
Oleh karena itu, penurunan valuasi bukanlah bukti bahwa sebuah perusahaan telah gagal maupun indikasi otomatis bahwa saham tersebut bernilai rendah. Hanya dengan mempertimbangkan arus kas masa depan, biaya modal, dan lanskap persaingan, investor dapat menentukan apakah perubahan harga memiliki dasar yang wajar.
Bagaimana Investor Seharusnya Membangun Kerangka Valuasi untuk IPO AI?
Bagi perusahaan AI yang bertransisi dari pasar privat ke pasar publik, investor dapat membangun kerangka analitis yang mencakup struktur modal, kinerja operasional, valuasi, dan kondisi perdagangan pasar.
- Konfirmasikan dasar valuasi. Investor perlu membedakan valuasi putaran pendanaan, valuasi IPO, total kapitalisasi pasar setelah pencatatan, dan nilai perusahaan. Mereka juga perlu meninjau jumlah saham terdilusi penuh, kas, utang, dan potensi kompensasi ekuitas. Berbagai ukuran valuasi ini tidak dapat dibandingkan secara langsung.
- Analisis kualitas pertumbuhan keuangan. Selain pendapatan, investor sebaiknya mempertimbangkan pertumbuhan pendapatan, margin kotor, konsentrasi pelanggan, biaya komputasi, dan arus kas operasional. Bagi perusahaan yang belum mencapai profitabilitas stabil, kelipatan pendapatan dapat digunakan untuk perbandingan awal, tetapi harus dinilai bersama margin laba masa depan dan keberlanjutan pertumbuhan.
- Evaluasi struktur perdagangan pasar publik. Ukuran penawaran, jumlah saham publik, periode lock-up, kepemilikan institusional, dan potensi rencana penawaran tambahan semuanya dapat memengaruhi pasokan dan permintaan saham setelah pencatatan. Bagi perusahaan dengan valuasi tinggi dan perhatian pasar yang besar, harga jangka pendek mungkin tidak bergerak selaras dengan perubahan fundamental.
- Kembangkan berbagai skenario operasional. Investor dapat menilai valuasi secara terpisah dalam skenario ketika pertumbuhan pendapatan tetap tinggi, melambat secara bertahap, atau menghadapi persaingan yang semakin ketat, sambil juga mempertimbangkan belanja modal dan biaya pendanaan. Analisis skenario tidak memprediksi bahwa harga saham tertentu pasti akan terjadi. Sebaliknya, analisis ini mengidentifikasi asumsi pertumbuhan yang tersirat dalam harga saat ini.
- Terus uji apakah perusahaan memenuhi ekspektasi operasional yang ditetapkan pada saat IPO. Bagi perusahaan AI, kemajuan teknologi dan pertumbuhan pengguna dapat mendorong ekspansi pendapatan, tetapi valuasi jangka panjang pada akhirnya harus selaras dengan profitabilitas yang berkelanjutan.
Kesimpulan
Transisi dari valuasi privat ke penetapan harga pasar publik melibatkan lebih dari sekadar perubahan saluran pendanaan. Hal ini juga merupakan perubahan dalam mekanisme pembentukan valuasi perusahaan AI. Harga pendanaan privat dapat dipengaruhi oleh struktur investor, ketentuan ekuitas khusus, dan ekspektasi pertumbuhan jangka panjang, sedangkan harga saham setelah pencatatan harus terus menghadapi penilaian dari likuiditas pasar, pengungkapan keuangan, dan selera risiko.
IPO Anthropic pada 2026 memberikan studi kasus nyata mengenai proses ini. Valuasi IPO-nya secara signifikan lebih tinggi daripada valuasi pendanaan privat sebelumnya, tetapi volatilitas harga dalam perdagangan publik juga menunjukkan bahwa penetapan harga penawaran dan penetapan harga pasar bukanlah proses yang sama. Apakah valuasi tersebut dapat dipertahankan pada masa depan tetap bergantung pada kinerja operasional perusahaan dan penilaian pasar terhadap imbal hasil jangka panjang.
Bagi investor, kuncinya bukan sekadar membandingkan valuasi IPO dengan valuasi privat sebelumnya. Sebaliknya, mereka perlu memahami hak yang melekat pada berbagai kelas saham, jumlah saham terdilusi penuh, biaya modal, dan ekspektasi arus kas. Hanya dengan menggabungkan struktur modal, kualitas operasional, dan mekanisme perdagangan pasar publik, investor dapat menilai perubahan valuasi perusahaan AI setelah menjadi perusahaan publik dengan lebih akurat.
FAQ
Mengapa Valuasi IPO Perusahaan AI Dapat Lebih Tinggi daripada Valuasi Privat Sebelumnya?
Hal ini dapat disebabkan oleh pertumbuhan pendapatan, permintaan pasar yang lebih kuat, perubahan kondisi pendanaan, atau optimisme investor yang lebih besar terhadap prospek jangka panjang perusahaan. Namun, valuasi pasar privat dan publik dapat menggunakan dasar yang berbeda, sehingga investor perlu mengonfirmasi jumlah saham dan hak terkait saat melakukan perbandingan.
Apakah Valuasi Pendanaan Privat Sama dengan Nilai Pasar Seluruh Saham Perusahaan?
Belum tentu. Valuasi privat umumnya berasal dari harga transaksi dalam putaran pendanaan tertentu. Saham terkait dapat memiliki hak khusus, dan jumlah saham yang benar-benar diperdagangkan mungkin terbatas.
Apakah Kenaikan Harga pada Hari Pertama Perusahaan AI Berarti Valuasinya Wajar?
Tidak ada kesimpulan pasti yang dapat ditarik hanya dari hal tersebut. Harga pada hari pertama dapat dipengaruhi oleh harga penawaran, jumlah saham publik, dan sentimen pasar. Valuasi jangka panjang tetap memerlukan dukungan dari data operasional dan arus kas.
Mengapa Harga Saham Perusahaan AI Dapat Turun Meskipun Pendapatannya Bertumbuh?
Jika pasar menurunkan kelipatan pendapatan, meningkatkan premi risiko, atau mengurangi ekspektasinya terhadap laba masa depan, kapitalisasi pasar perusahaan dapat menurun meskipun pendapatan bertumbuh.
Apakah Berakhirnya Periode Lock-Up IPO Selalu Menyebabkan Harga Saham Turun?
Belum tentu. Berakhirnya periode lock-up meningkatkan jumlah saham yang berpotensi dapat dijual. Dampak aktual terhadap harga bergantung pada keinginan pemegang saham untuk menjual, permintaan pasar, dan likuiditas perdagangan.
Metrik Apa yang Paling Penting untuk Menganalisis Valuasi IPO AI?
Investor perlu mempertimbangkan kapitalisasi pasar terdilusi penuh, nilai perusahaan, pertumbuhan pendapatan, margin kotor, pembakaran kas, belanja modal, kompensasi ekuitas, jumlah saham publik, dan pengaturan lock-up. Mereka tidak seharusnya hanya mengandalkan satu kelipatan valuasi.