$GBPJPY $USDJPY $EURJPY
Le yen s’éveille : comment le resserrement discret du Japon réécrit les règles de la finance mondiale
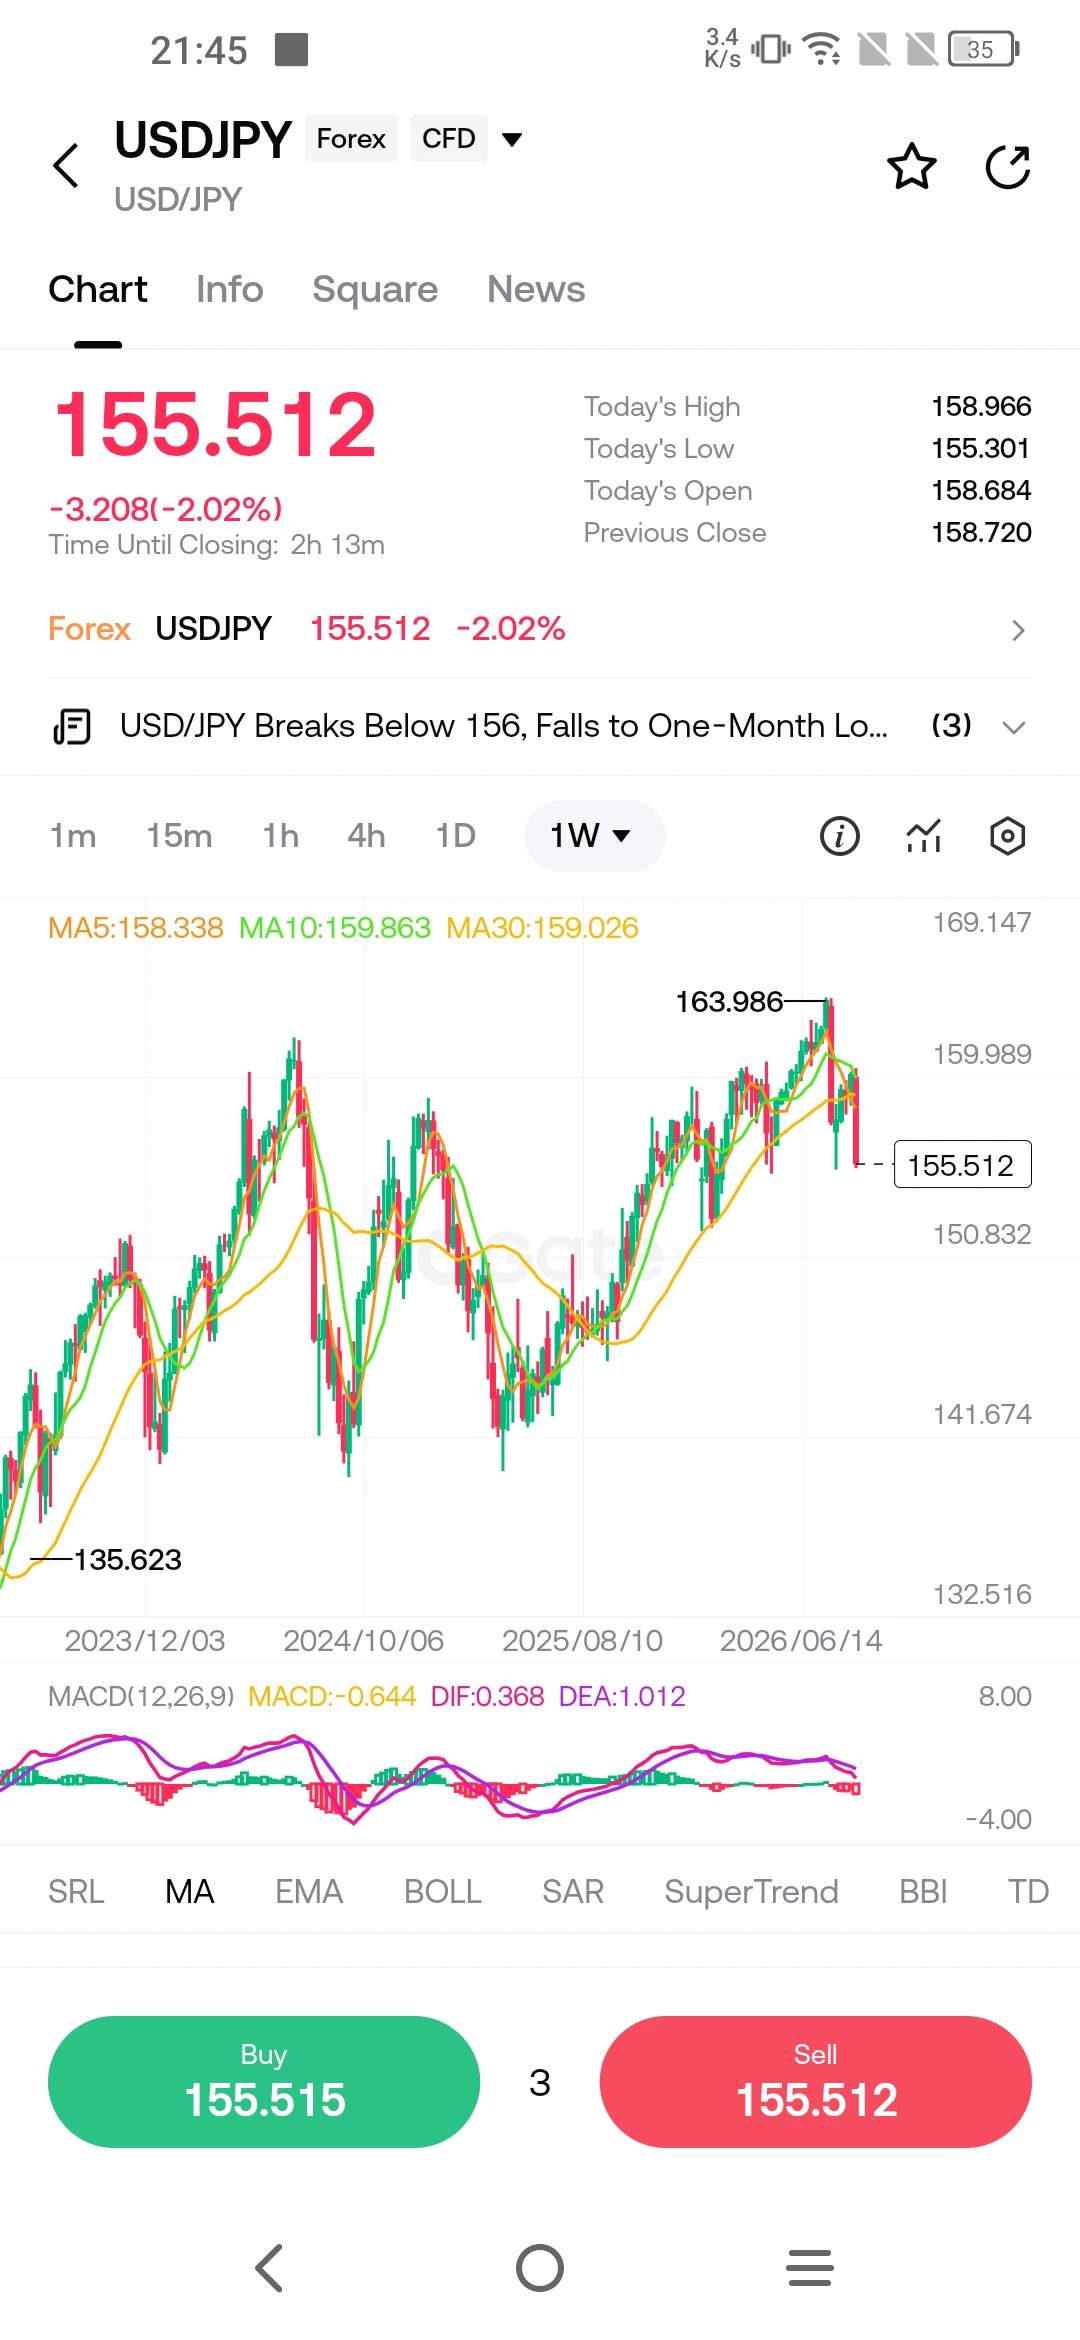
Bonjour. Si vous lisez ceci depuis une salle de marché à Londres, un bureau de hedge fund à New York ou un desk de trésorerie à Singapour, le graphique qui devrait retenir votre attention cette semaine n’est ni celui du S&P 500 ni celui du prix du pétrole brut Brent. C’est celui du yen japonais. Après des années passées à des niveaux qui en avaient fait la monnaie de financement préférée du monde, le yen a entamé un rebond qui contraint les investisseurs de toutes les classes d’actifs à reconsidérer des hypothèses établies de longue date. La monnaie s’est renforcée cette semaine face au dollar pour atteindre son plus haut niveau depuis février, touchant 152,89 yens pour un dollar avant de se stabiliser autour de 153,48, un mouvement qui a surpris même les acteurs chevronnés du marché. Derrière ce changement se trouve une réalité simple mais profonde : la Banque du Japon n’est plus l’exception qu’elle était autrefois.
Pendant une grande partie de la dernière décennie, le Japon a occupé une position unique dans l’architecture financière mondiale. C’était l’économie qui refusait de se normaliser. Alors que la Réserve fédérale, la Banque centrale européenne et la Banque d’Angleterre relevaient leurs taux pour lutter contre l’inflation post-pandémique, la BOJ maintenait son taux directeur à -0,1 %, confirmant son engagement en faveur de conditions monétaires extrêmement accommodantes qui faisaient du yen la principale monnaie d’emprunt la moins chère. Cette divergence a créé l’une des opérations les plus lucratives et persistantes de la finance moderne : le carry trade sur le yen. Les investisseurs empruntaient des yens à un coût proche de zéro, convertissaient le produit en monnaies offrant des rendements plus élevés et empochaient la différence. Les emprunts transfrontaliers en yens, qui servent d’indicateur indirect du carry trade, ont atteint le niveau record de 360 billions de yens, soit environ 2,35 billions de dollars, en mars, selon une analyse de Jefferies fondée sur les données de la Banque des règlements internationaux. Il s’agissait de la plus importante accumulation de carry trade en trois décennies, devenue un pilier fondamental de l’appétit mondial pour le risque.
Ce pilier est désormais sous pression. La BOJ a déjà relevé son taux directeur à 1,0 %, et les anticipations du marché penchent très largement vers une nouvelle hausse d’un quart de point, à 1,25 %, à l’issue de sa réunion de deux jours le 18 septembre. Selon les données de Tokyo Tanshi, la probabilité de cette hausse s’élève à 97 %, contre seulement 52 % il y a un mois. Plus significatif encore, une enquête Bloomberg menée auprès de 52 économistes a révélé que chacun d’entre eux prévoit un mouvement en septembre, et que près de la moitié s’attend désormais à ce que la BOJ relève ses taux une fois par trimestre, une accélération spectaculaire par rapport au rythme précédent d’une hausse tous les six mois. Les anticipations concernant le taux terminal se sont stabilisées autour de 1,75 %, ce qui implique trois hausses supplémentaires après septembre. Il ne s’agit pas d’un ajustement marginal. C’est un changement fondamental du coût de la monnaie de financement la plus importante au monde.
Le rebond du yen entraîne déjà des conséquences visibles. « Le carry trade est vulnérable, car ce débouclage intervient avant même que la BOJ n’ait procédé à la hausse attendue », a déclaré Charu Chanana, stratégiste en chef de l’investissement chez Saxo, selon Reuters. « Certaines positions vendeuses sur le yen ont déjà été réduites, mais le positionnement reste important, de sorte qu’un renforcement supplémentaire du yen peut transformer une réduction progressive de l’effet de levier en un débouclage beaucoup plus rapide et autoentretenu. » Le yen s’est apprécié de près de 5 % depuis le début du mois de septembre face aux principales monnaies prisées dans les carry trades, notamment le peso mexicain et la livre turque. Un débouclage supplémentaire, selon Masahiko Loo de State Street, pourrait pousser la paire dollar-yen vers le milieu des 140, compte tenu de l’importance des positions vendeuses encore ouvertes.
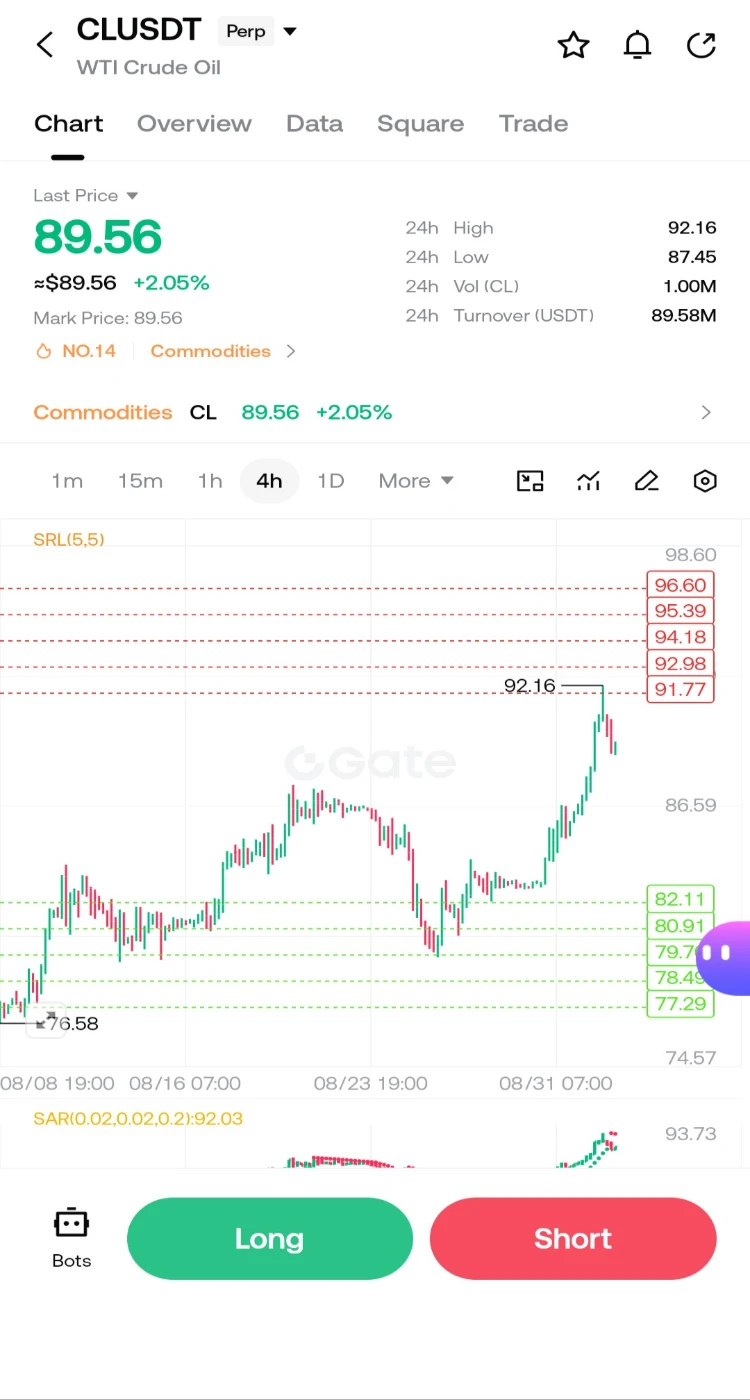
Les implications pour les marchés mondiaux ne sont ni hypothétiques ni lointaines. Lorsque les investisseurs empruntent en yens pour financer des positions sur des actifs offrant des rendements plus élevés, la hausse du yen rend ces emprunts plus coûteux à rembourser. Si l’appréciation est suffisamment forte, elle peut contraindre les fonds à effet de levier à vendre ces actifs pour couvrir leurs pertes, créant une boucle de rétroaction qui amplifie la volatilité sur les actions, les obligations et les devises. C’est précisément ce qui s’est produit en août 2024, lorsqu’une hausse des taux de la BOJ a envoyé des ondes de choc sur les marchés mondiaux pendant plusieurs jours. Les enjeux sont cette fois peut-être plus élevés. Le carry trade a pris de l’ampleur, le positionnement est plus encombré et le contexte géopolitique est plus fragile. Des prix du pétrole supérieurs à 100 dollars le baril, un conflit ouvert entre les États-Unis et l’Iran, ainsi qu’une trajectoire incertaine de l’inflation américaine renforcent tous le risque.
Il serait toutefois erroné de présenter cette situation uniquement comme le prélude à une crise. L’appréciation du yen reflète quelque chose de plus constructif : la normalisation progressive d’une économie qui a passé une génération dans le désert de la déflation et de la stagnation. L’inflation des prix à la consommation au Japon est restée supérieure à l’objectif de 2 % de la BOJ, évoluant entre 2,5 et 3 % dans les récentes données gouvernementales. La banque centrale a reconnu que son économie « s’est modérément redressée », tout en avertissant que les exportations seront affectées par la hausse des droits de douane découlant de la politique commerciale américaine. Le PIB réel a progressé à un rythme annualisé de 1,1 % au deuxième trimestre, d’avril à juin, marquant un troisième trimestre consécutif de croissance positive, même si la consommation privée et l’investissement en capital se sont tous deux essoufflés. Le Nikkei 225 a atteint des niveaux records, soutenu par la récente baisse des taux de la Fed et par le vaste récit de reflation.
La dimension politique ajoute un niveau supplémentaire de complexité. Le Premier ministre Shigeru Ishiba va démissionner, et le Parti libéral-démocrate au pouvoir organise une élection à sa direction, cinq candidats devant entrer dans la course. La BOJ elle-même a cité l’incertitude politique intérieure comme facteur de risque. L’issue de cette élection interne façonnera la politique budgétaire dans les mois à venir et pourrait influencer le rythme du resserrement monétaire. Parallèlement, les États-Unis ont montré qu’ils étaient disposés à intervenir sur les marchés des changes aux côtés du Japon, comme ils l’ont fait en juillet lorsque le yen a atteint son plus bas niveau en 40 ans. Le secrétaire américain au Trésor, Scott Bessent, a évoqué la possibilité d’une nouvelle intervention japonaise, et le responsable de la BCE Joachim Nagel a indiqué qu’une action coordonnée pourrait être la bienvenue dans certaines circonstances. Cette position coopérative suggère que les grandes économies ne sont pas indifférentes à la trajectoire du yen et sont prêtes à agir si des mouvements désordonnés menacent la stabilité financière.
Que devrait surveiller un observateur attentif dans les prochaines semaines ? Premièrement, le communiqué de politique monétaire de la BOJ le 18 septembre et la conférence de presse ultérieure du gouverneur Ueda. Le langage employé comptera autant que la décision sur les taux elle-même. Si la BOJ indique que les prochaines hausses dépendront des données et s’effectueront progressivement, le yen pourrait se stabiliser. Si elle laisse entendre un rythme plus rapide, le débouclage du carry trade pourrait s’accélérer. Deuxièmement, la réaction des marchés actions mondiaux, en particulier aux États-Unis, où les valeurs technologiques fortement valorisées ont bénéficié de manière disproportionnée du financement bon marché en yens. Troisièmement, l’évolution des prix du pétrole. Si le Brent reste au-dessus de 100 dollars, la pression inflationniste sur le Japon, grand importateur d’énergie, s’intensifiera, renforçant les arguments en faveur d’une politique plus stricte.
La vérité profonde est que l’ère de l’argent gratuit en provenance du Japon touche à sa fin. Pendant des années, le carry trade sur le yen a servi de subvention discrète aux actifs mondiaux risqués, permettant aux investisseurs d’emprunter à bas coût et de rechercher des rendements ailleurs. Cette subvention est désormais retirée, non pas brutalement, mais de manière progressive et délibérée. Le monde s’adapte à un Japon qui n’est plus l’exception aux règles de l’orthodoxie monétaire. La fluidité de cette adaptation dépendra de la sagesse des responsables politiques, de la résilience des marchés et de la volonté des investisseurs de reconnaître que le paysage a changé. Le réveil du yen n’est pas une crise. C’est une correction. Et les corrections, aussi inconfortables soient-elles, sont le moyen par lequel les marchés retrouvent l’équilibre.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly
Le yen s’éveille : comment le resserrement discret du Japon réécrit les règles de la finance mondiale
Bonjour. Si vous lisez ceci depuis une salle de marché à Londres, un bureau de hedge fund à New York ou un desk de trésorerie à Singapour, le graphique qui devrait retenir votre attention cette semaine n’est ni celui du S&P 500 ni celui du prix du pétrole brut Brent. C’est celui du yen japonais. Après des années passées à des niveaux qui en avaient fait la monnaie de financement préférée du monde, le yen a entamé un rebond qui contraint les investisseurs de toutes les classes d’actifs à reconsidérer des hypothèses établies de longue date. La monnaie s’est renforcée cette semaine face au dollar pour atteindre son plus haut niveau depuis février, touchant 152,89 yens pour un dollar avant de se stabiliser autour de 153,48, un mouvement qui a surpris même les acteurs chevronnés du marché. Derrière ce changement se trouve une réalité simple mais profonde : la Banque du Japon n’est plus l’exception qu’elle était autrefois.
Pendant une grande partie de la dernière décennie, le Japon a occupé une position unique dans l’architecture financière mondiale. C’était l’économie qui refusait de se normaliser. Alors que la Réserve fédérale, la Banque centrale européenne et la Banque d’Angleterre relevaient leurs taux pour lutter contre l’inflation post-pandémique, la BOJ maintenait son taux directeur à -0,1 %, confirmant son engagement en faveur de conditions monétaires extrêmement accommodantes qui faisaient du yen la principale monnaie d’emprunt la moins chère. Cette divergence a créé l’une des opérations les plus lucratives et persistantes de la finance moderne : le carry trade sur le yen. Les investisseurs empruntaient des yens à un coût proche de zéro, convertissaient le produit en monnaies offrant des rendements plus élevés et empochaient la différence. Les emprunts transfrontaliers en yens, qui servent d’indicateur indirect du carry trade, ont atteint le niveau record de 360 billions de yens, soit environ 2,35 billions de dollars, en mars, selon une analyse de Jefferies fondée sur les données de la Banque des règlements internationaux. Il s’agissait de la plus importante accumulation de carry trade en trois décennies, devenue un pilier fondamental de l’appétit mondial pour le risque.
Ce pilier est désormais sous pression. La BOJ a déjà relevé son taux directeur à 1,0 %, et les anticipations du marché penchent très largement vers une nouvelle hausse d’un quart de point, à 1,25 %, à l’issue de sa réunion de deux jours le 18 septembre. Selon les données de Tokyo Tanshi, la probabilité de cette hausse s’élève à 97 %, contre seulement 52 % il y a un mois. Plus significatif encore, une enquête Bloomberg menée auprès de 52 économistes a révélé que chacun d’entre eux prévoit un mouvement en septembre, et que près de la moitié s’attend désormais à ce que la BOJ relève ses taux une fois par trimestre, une accélération spectaculaire par rapport au rythme précédent d’une hausse tous les six mois. Les anticipations concernant le taux terminal se sont stabilisées autour de 1,75 %, ce qui implique trois hausses supplémentaires après septembre. Il ne s’agit pas d’un ajustement marginal. C’est un changement fondamental du coût de la monnaie de financement la plus importante au monde.
Le rebond du yen entraîne déjà des conséquences visibles. « Le carry trade est vulnérable, car ce débouclage intervient avant même que la BOJ n’ait procédé à la hausse attendue », a déclaré Charu Chanana, stratégiste en chef de l’investissement chez Saxo, selon Reuters. « Certaines positions vendeuses sur le yen ont déjà été réduites, mais le positionnement reste important, de sorte qu’un renforcement supplémentaire du yen peut transformer une réduction progressive de l’effet de levier en un débouclage beaucoup plus rapide et autoentretenu. » Le yen s’est apprécié de près de 5 % depuis le début du mois de septembre face aux principales monnaies prisées dans les carry trades, notamment le peso mexicain et la livre turque. Un débouclage supplémentaire, selon Masahiko Loo de State Street, pourrait pousser la paire dollar-yen vers le milieu des 140, compte tenu de l’importance des positions vendeuses encore ouvertes.
Les implications pour les marchés mondiaux ne sont ni hypothétiques ni lointaines. Lorsque les investisseurs empruntent en yens pour financer des positions sur des actifs offrant des rendements plus élevés, la hausse du yen rend ces emprunts plus coûteux à rembourser. Si l’appréciation est suffisamment forte, elle peut contraindre les fonds à effet de levier à vendre ces actifs pour couvrir leurs pertes, créant une boucle de rétroaction qui amplifie la volatilité sur les actions, les obligations et les devises. C’est précisément ce qui s’est produit en août 2024, lorsqu’une hausse des taux de la BOJ a envoyé des ondes de choc sur les marchés mondiaux pendant plusieurs jours. Les enjeux sont cette fois peut-être plus élevés. Le carry trade a pris de l’ampleur, le positionnement est plus encombré et le contexte géopolitique est plus fragile. Des prix du pétrole supérieurs à 100 dollars le baril, un conflit ouvert entre les États-Unis et l’Iran, ainsi qu’une trajectoire incertaine de l’inflation américaine renforcent tous le risque.
Il serait toutefois erroné de présenter cette situation uniquement comme le prélude à une crise. L’appréciation du yen reflète quelque chose de plus constructif : la normalisation progressive d’une économie qui a passé une génération dans le désert de la déflation et de la stagnation. L’inflation des prix à la consommation au Japon est restée supérieure à l’objectif de 2 % de la BOJ, évoluant entre 2,5 et 3 % dans les récentes données gouvernementales. La banque centrale a reconnu que son économie « s’est modérément redressée », tout en avertissant que les exportations seront affectées par la hausse des droits de douane découlant de la politique commerciale américaine. Le PIB réel a progressé à un rythme annualisé de 1,1 % au deuxième trimestre, d’avril à juin, marquant un troisième trimestre consécutif de croissance positive, même si la consommation privée et l’investissement en capital se sont tous deux essoufflés. Le Nikkei 225 a atteint des niveaux records, soutenu par la récente baisse des taux de la Fed et par le vaste récit de reflation.
La dimension politique ajoute un niveau supplémentaire de complexité. Le Premier ministre Shigeru Ishiba va démissionner, et le Parti libéral-démocrate au pouvoir organise une élection à sa direction, cinq candidats devant entrer dans la course. La BOJ elle-même a cité l’incertitude politique intérieure comme facteur de risque. L’issue de cette élection interne façonnera la politique budgétaire dans les mois à venir et pourrait influencer le rythme du resserrement monétaire. Parallèlement, les États-Unis ont montré qu’ils étaient disposés à intervenir sur les marchés des changes aux côtés du Japon, comme ils l’ont fait en juillet lorsque le yen a atteint son plus bas niveau en 40 ans. Le secrétaire américain au Trésor, Scott Bessent, a évoqué la possibilité d’une nouvelle intervention japonaise, et le responsable de la BCE Joachim Nagel a indiqué qu’une action coordonnée pourrait être la bienvenue dans certaines circonstances. Cette position coopérative suggère que les grandes économies ne sont pas indifférentes à la trajectoire du yen et sont prêtes à agir si des mouvements désordonnés menacent la stabilité financière.
Que devrait surveiller un observateur attentif dans les prochaines semaines ? Premièrement, le communiqué de politique monétaire de la BOJ le 18 septembre et la conférence de presse ultérieure du gouverneur Ueda. Le langage employé comptera autant que la décision sur les taux elle-même. Si la BOJ indique que les prochaines hausses dépendront des données et s’effectueront progressivement, le yen pourrait se stabiliser. Si elle laisse entendre un rythme plus rapide, le débouclage du carry trade pourrait s’accélérer. Deuxièmement, la réaction des marchés actions mondiaux, en particulier aux États-Unis, où les valeurs technologiques fortement valorisées ont bénéficié de manière disproportionnée du financement bon marché en yens. Troisièmement, l’évolution des prix du pétrole. Si le Brent reste au-dessus de 100 dollars, la pression inflationniste sur le Japon, grand importateur d’énergie, s’intensifiera, renforçant les arguments en faveur d’une politique plus stricte.
La vérité profonde est que l’ère de l’argent gratuit en provenance du Japon touche à sa fin. Pendant des années, le carry trade sur le yen a servi de subvention discrète aux actifs mondiaux risqués, permettant aux investisseurs d’emprunter à bas coût et de rechercher des rendements ailleurs. Cette subvention est désormais retirée, non pas brutalement, mais de manière progressive et délibérée. Le monde s’adapte à un Japon qui n’est plus l’exception aux règles de l’orthodoxie monétaire. La fluidité de cette adaptation dépendra de la sagesse des responsables politiques, de la résilience des marchés et de la volonté des investisseurs de reconnaître que le paysage a changé. Le réveil du yen n’est pas une crise. C’est une correction. Et les corrections, aussi inconfortables soient-elles, sont le moyen par lequel les marchés retrouvent l’équilibre.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly