$JPN225 Le rendement des obligations d’État japonaises à 30 ans a grimpé à un niveau record de 4,235 % lundi, le plus élevé depuis que le pays a émis pour la première fois des titres de dette à 30 ans en 1999. Le rendement a franchi les 4 % pour la première fois en mai et n’a pas fait marche arrière depuis. Le rendement à 10 ans évolue autour de 2,8 %, un niveau qui n’avait plus été observé depuis 1996. Il ne s’agit pas d’une réévaluation progressive. C’est un changement structurel dans la manière dont le premier pays créancier mondial se finance, et cela se produit alors que la Banque du Japon reste officiellement attachée à un taux directeur de seulement 1 %.
Le déclencheur immédiat du mouvement de lundi a été l’anticipation. La Première ministre Sanae Takaichi devait prononcer son discours de politique générale devant le Parlement, et le marché attendait de savoir comment elle concilierait deux priorités concurrentes : sa « politique budgétaire responsable et proactive » emblématique et la nécessité de préserver la viabilité des finances publiques. Le rendement record était la manière pour le marché obligataire de signaler qu’il n’était pas encore convaincu. Dans son discours prononcé lundi après-midi, Takaichi a réaffirmé son engagement à faire adopter une baisse de la taxe à la consommation pour faire face à la hausse des prix, tout en insistant sur le fait qu’elle ne reporterait pas les réformes nécessaires. Le marché a clairement retenu le premier point. C’est la concrétisation du second qu’il attend toujours.
Ce qui rend ce moment différent des précédents épisodes de tensions sur les obligations japonaises, c’est que la Banque du Japon a explicitement lié la hausse des rendements à long terme à l’essor mondial de l’IA. Le vice-gouverneur Shinichi Uchida a déclaré lundi que, si l’IA avait dopé les cours des actions et assoupli les conditions financières, la vague massive d’émissions obligataires des entreprises liées à l’IA avait exercé une pression haussière sur les taux d’intérêt à long terme. Il s’agit d’un aveu important. La BoJ reconnaît qu’une force échappant à son contrôle fait grimper les coûts d’emprunt domestiques. Uchida a également averti que si les bénéfices de l’IA ne se matérialisaient pas, le marché pourrait subir une correction. Il a suggéré qu’une demande robuste pour l’IA pourrait modifier le taux d’intérêt naturel du Japon, c’est-à-dire le taux théorique auquel l’économie croît régulièrement sans accélération de l’inflation.
C’est sur le marché des changes que la tension entre politique monétaire et réalité budgétaire apparaît le plus clairement. L’USD/JPY se négocie à 157,86, se maintenant au-dessus du niveau de 157 même après l’intervention des autorités japonaises sur le marché des changes à la fin juillet. Cette intervention visait à soutenir le yen, mais elle n’a pas inversé la tendance. La raison en est l’écart de rendement. Le taux directeur du Japon est de 1 %, tandis que le taux des fonds fédéraux américains se situe entre 3,75 % et 4 %, soit un écart d’environ 275 points de base. Cet écart est le principal moteur de la faiblesse du yen, et une intervention ne peut pas le résorber. Le GBP/JPY se négocie à 208,85 et l’EUR/JPY à 176,94, reflétant tous deux la même dynamique. Lorsque l’écart de rendement est aussi important, les flux de capitaux se dirigent vers les devises offrant les rendements les plus élevés, et le yen reste sous pression quels que soient les efforts officiels.
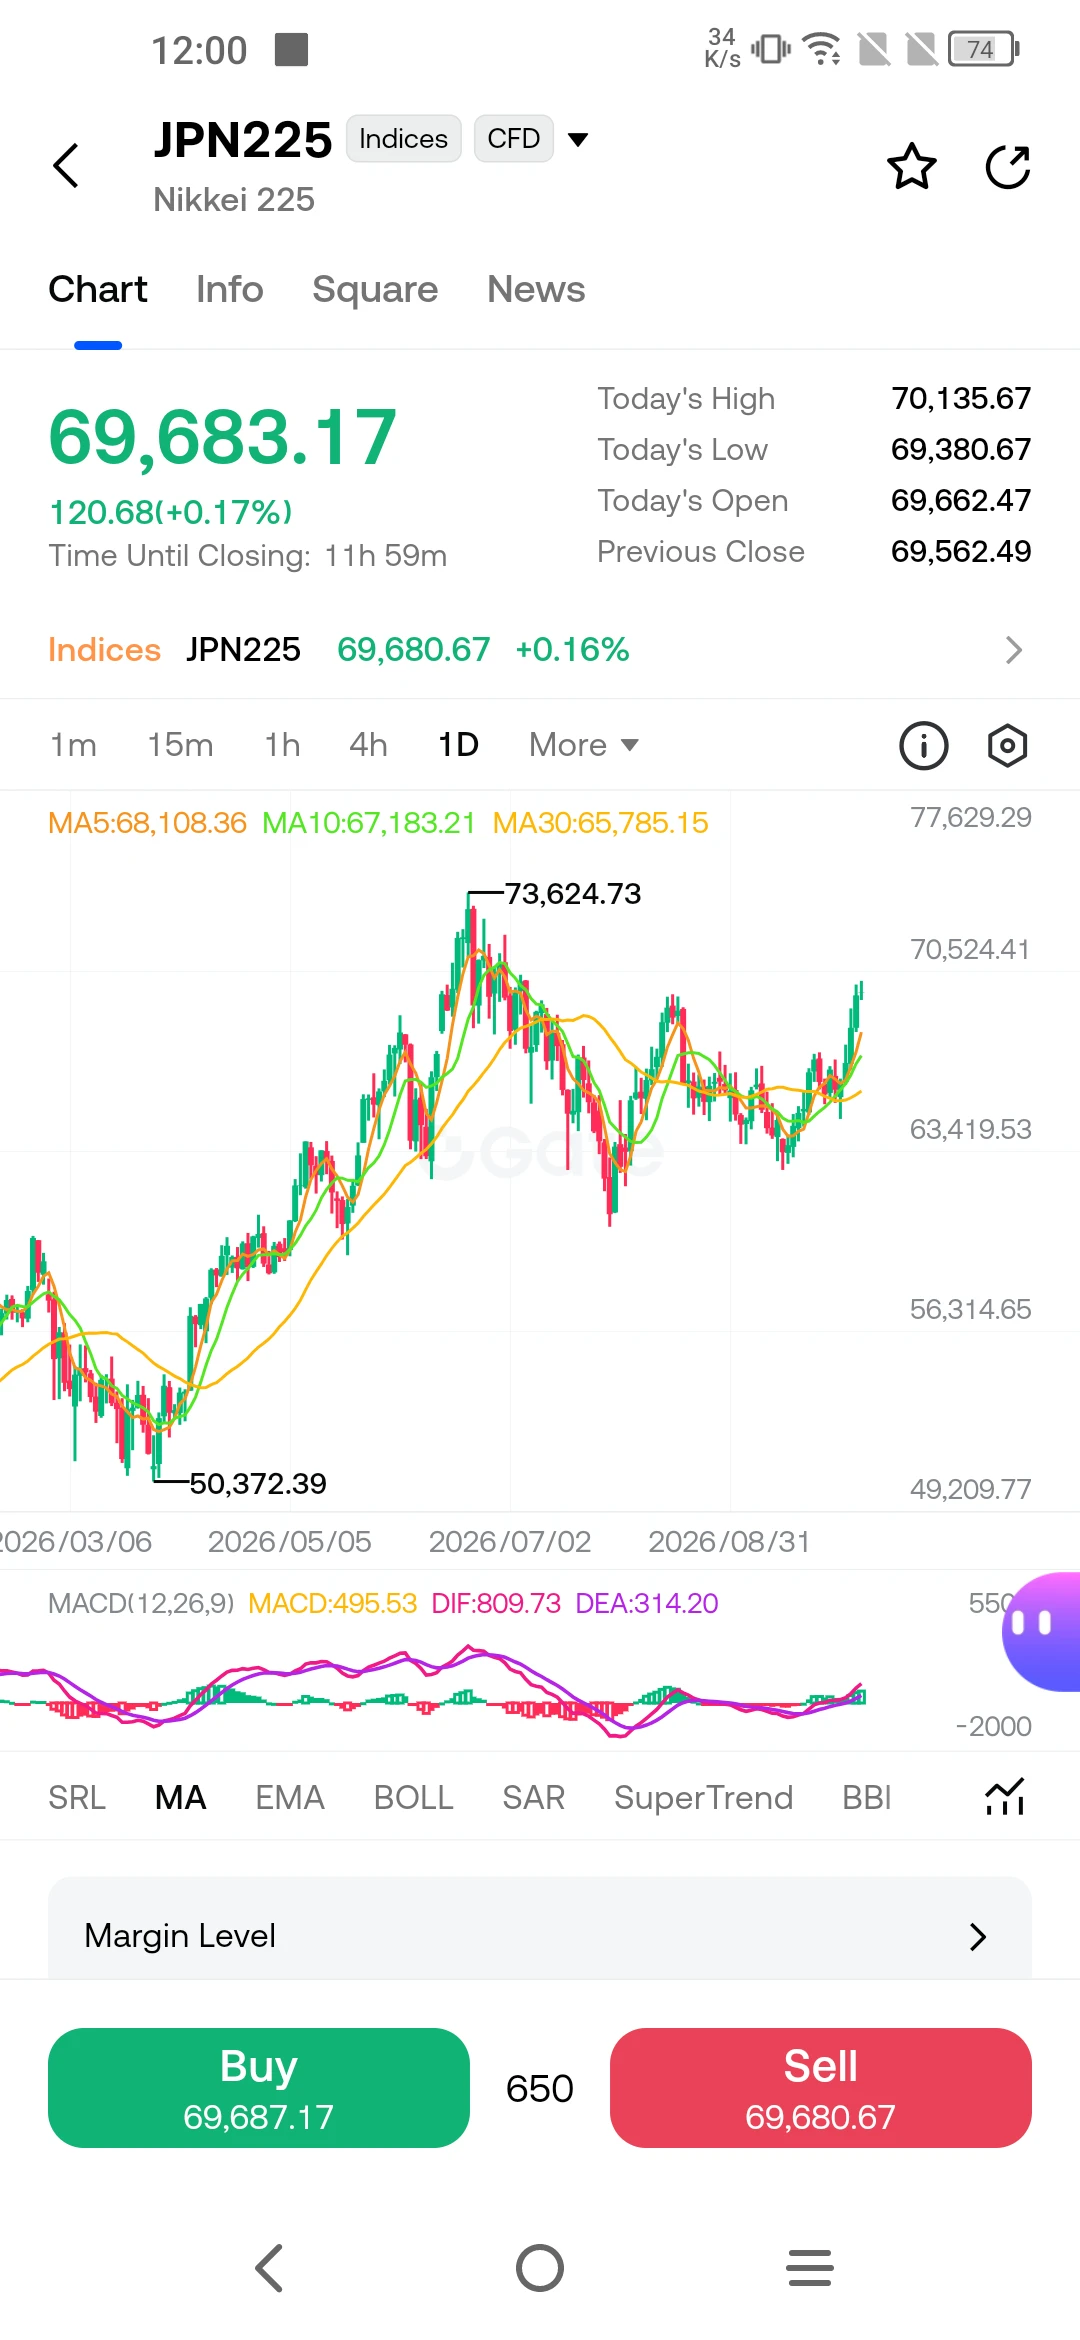
Le Nikkei 225 se négocie à 69 683, se maintenant au-dessus de ses principales moyennes mobiles, situées entre 65 785 et 68 108. L’indice a fait preuve de résilience malgré la liquidation obligataire, en partie parce que les actions liées à l’IA qui tirent les marchés actions mondiaux sont également représentées sur le marché japonais. Mais la divergence entre l’optimisme du marché actions et la prudence du marché obligataire mérite d’être relevée. Les actions intègrent une poursuite de la croissance tirée par l’IA. Les obligations intègrent le coût du financement de cette croissance. Lorsque les deux marchés divergent aussi fortement, l’un d’eux doit s’ajuster.
Les propres projections de la BoJ illustrent la difficulté de la trajectoire à venir. Dans ses perspectives d’avril, la banque centrale a fortement relevé sa prévision d’inflation sous-jacente mesurée par l’IPC pour l’exercice 2026, de 1,9 % à 2,8 %, tout en abaissant sa prévision de croissance du PIB réel de 1,0 % à 0,5 %. Cette combinaison, une inflation plus élevée et une croissance plus lente, correspond à la définition de la stagflation. Le nouvel indicateur d’inflation de la BoJ, qui exclut les facteurs ponctuels comme les subventions à l’éducation et à l’énergie, a atteint 2,8 % en avril, bien au-dessus de l’objectif de 2 % et à un rythme supérieur à celui de l’indicateur de référence du gouvernement. La banque centrale se retrouve tiraillée entre la nécessité de normaliser sa politique pour maîtriser l’inflation et le risque que de nouvelles hausses de taux étouffent une reprise déjà fragile.
Que faut-il surveiller à partir de maintenant ? La première variable est le budget de Takaichi. Si elle présente un plan crédible de consolidation budgétaire parallèlement à la baisse d’impôt, l’extrémité longue de la courbe pourrait se stabiliser. Si le marché juge la trajectoire budgétaire insoutenable, le rendement à 30 ans pourrait se diriger vers 4,5 % ou plus. La deuxième variable est le cycle d’émissions obligataires de l’IA. L’avertissement d’Uchida concernant une correction n’est pas théorique. Si les entreprises liées à l’IA continuent d’inonder le marché obligataire de nouvelles émissions, les rendements à long terme resteront sous pression quelle que soit l’action de la BoJ. La troisième variable est le yen. Un franchissement durable du niveau de 160 accentuerait la pression sur la BoJ pour qu’elle relève à nouveau ses taux, mais chaque hausse risque de déstabiliser davantage le marché obligataire. La banque centrale se trouve dans une position difficile, et le marché le sait. Les prochaines semaines montreront si les promesses budgétaires de Takaichi peuvent convaincre les investisseurs que le Japon peut sortir de son endettement grâce à la croissance, ou si le marché obligataire imposera d’abord cette question.
Cet article ne constitue pas un conseil en investissement. L’analyse repose sur des informations accessibles au public et ne garantit pas les résultats futurs.
$EURJPY $USDJPY #ShareWeekly #PlanYourTradesThisWeek