Posts
Suivis
Populaire
Actualités
Profil

Kingbest

vip
Pic de niveau 0
Âge 2Année
Aucun contenu pour l'instant
0
Suivis
24
Followers
86
Aimé
Les entreprises privées n’ont pas besoin d’émettre des actions pour que les traders spéculent sur leur valorisation.
C’est ce qui distingue les contrats perpétuels pré-IPO des actions tokenisées.
Prenons une entreprise privée comme Anthropic.
Un marché de contrats perpétuels peut offrir une exposition au prix de sa valorisation estimée, sans que la plateforme détienne des actions d’Anthropic ni ait accès à son registre des actionnaires.
Voici comment fonctionne cette structure.
…
α/ Valorisation de référence
Le contrat a besoin d’une référence.
Selon la plateforme, elle peut provenir de transa
ANTHROPIC+0,63%
INDEX+0,00%
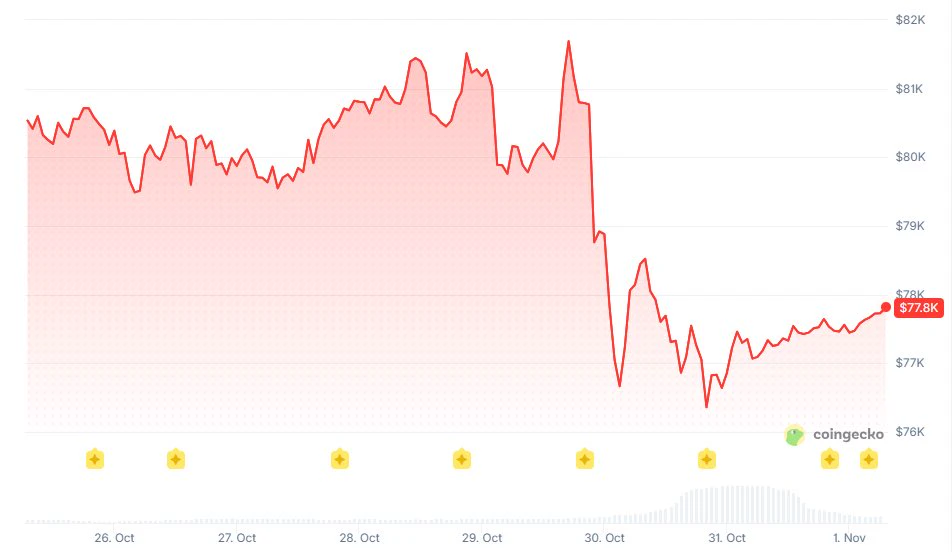
Bitcoin s’échange sous les 78 000 dollars, mais le problème le plus préoccupant est la faiblesse des altcoins par rapport au BTC.
La vague de ventes des 29–30 octobre a révélé une faiblesse considérable parmi les principaux actifs.
Les chiffres :
> BTC : environ 77 000 dollars–$78K
> ETH : -5,2 %
> XRP : -7 %
> BNB : -7,1 %
> Liquidations totales : 1,55 milliard de dollars
> Liquidations de positions acheteuses : 1,34 milliard de dollars
Il s’agit d’une purge importante de l’effet de levier, les positions acheteuses représentant environ 86 % des liquidations.
Mais la fin des ventes forcées ne
post-image
BTC-0,65%
ETH-1,23%
XRP-1,15%
BNB-0,76%
SOL-0,74%
  • 1
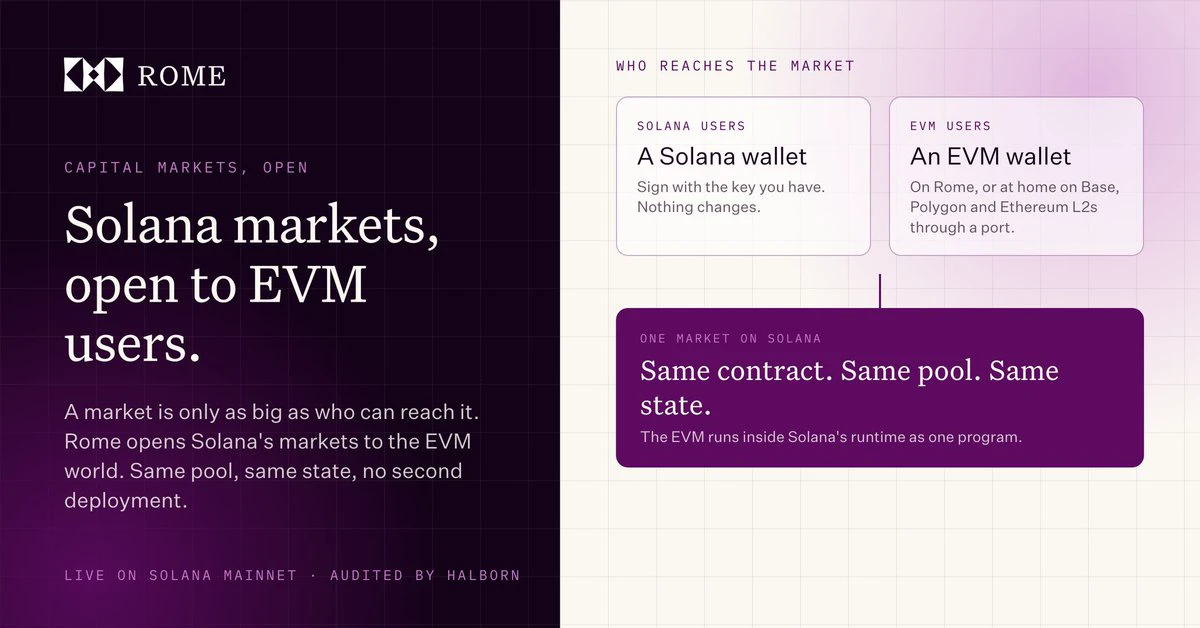
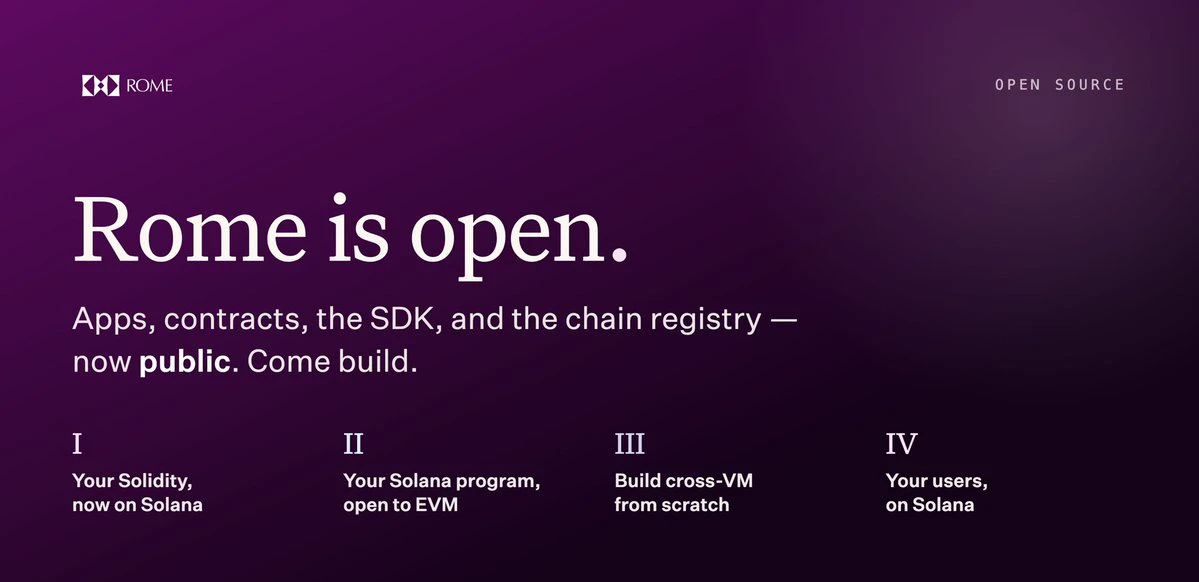
J’ai toujours trouvé que la séparation entre le développement sur Solana et sur EVM était un peu inutile.
Solana offre une exécution rapide et peu coûteuse, alors qu’une grande partie des applications crypto sont encore développées en Solidity.
Les développeurs finissent par devoir choisir entre les deux, même lorsque leurs applications pourraient bénéficier des deux.
C’est pourquoi j’apprécie ce que @RomeProtocol construit.
Rome exécute un EVM directement sur Solana sous la forme d’un programme unique, au lieu de traiter les deux environnements comme des chaînes distinctes qui nécessitent un
post-image
SOL-0,77%
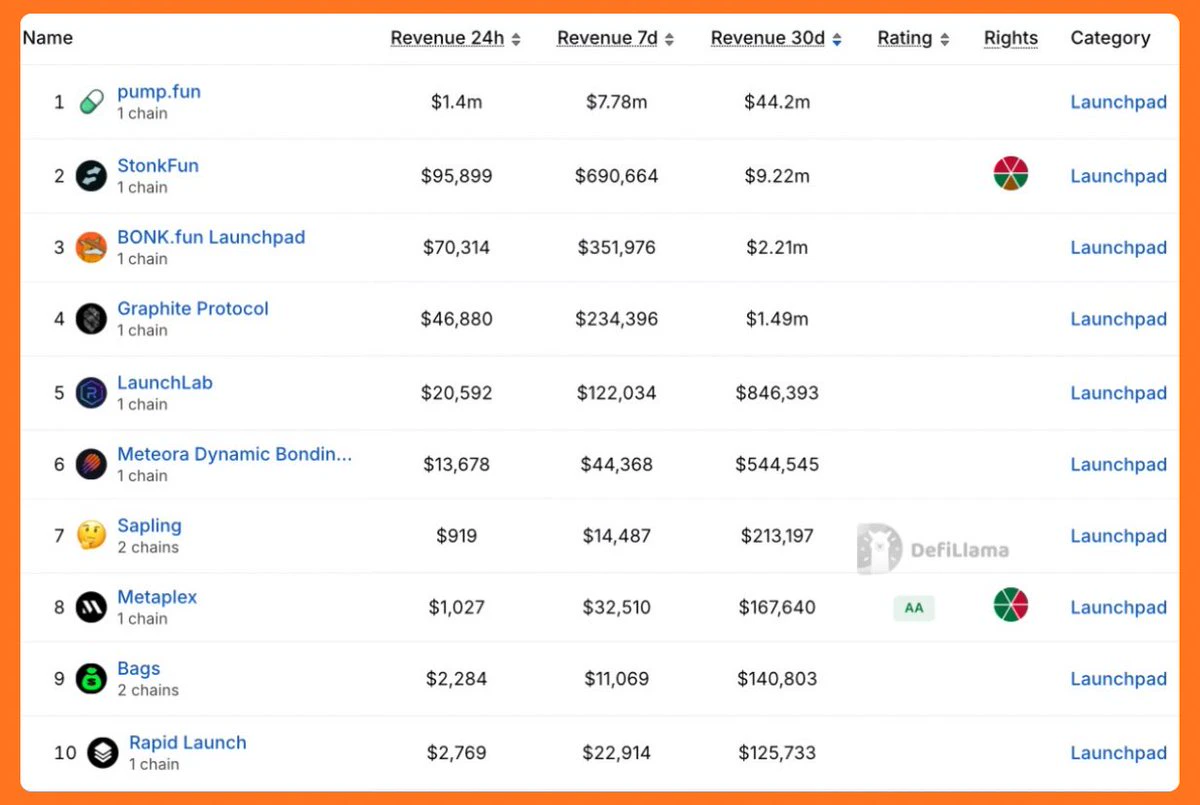
Plus de $44M de revenus sur 30 jours pour @pumpfun. La concurrence entre les launchpads de Solana n’est même pas serrée.
Derniers chiffres de DeFiLlama :
> @Pumpfun : 44,2 millions de dollars
> @LaunchOnSF : 9,22 millions de dollars
> @Bonkfun : 2,21 millions de dollars
> @GraphiteProto : 1,49 million de dollars
> @Raydium LaunchLab : $846K
Pump réalise près de 4,8 fois le chiffre d’affaires de son concurrent le plus proche et 20 fois celui de Bonkfun.
Lancer des tokens est une activité. Mais conserver l’activité de trading et capter les frais ensuite, c’est là que pump a bâti son avantage.
post-image
SOL-0,77%
RAY-0,66%
PUMP-1,06%
Les marchés de prédiction crypto génèrent une activité de trading considérable, mais pourraient fidéliser moins bien leurs utilisateurs que les catégories du sport, de la politique et d’autres événements.
J’ai étudié des recherches sur le comportement des traders de @Polymarket, et l’écart entre la fréquence des transactions et la fidélisation des utilisateurs est frappant.
Une analyse du premier semestre 2026 portant sur 1,73 million de portefeuilles a révélé qu’environ 51–57 % des portefeuilles actifs mensuels revenaient le mois suivant.
Mais la fidélisation variait selon la catégorie par la
BTC-0,67%
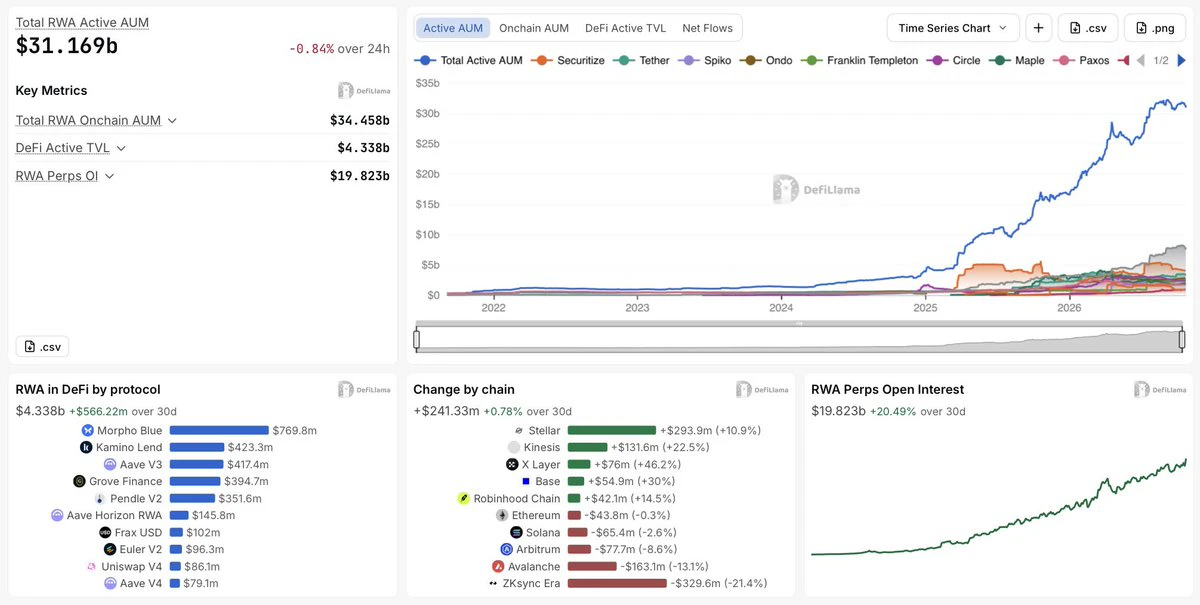
Il y a désormais plus de $31B de capitaux RWA actifs onchain, mais seulement environ 13,9 % ont réellement trouvé leur chemin vers la DeFi.
Je pense que l’écart entre la tokenisation et le déploiement effectif des capitaux prend une place de plus en plus importante dans l’histoire des RWA.
Les chiffres :
> 34,44 milliards de dollars d’actifs RWA sous gestion au total onchain
> 31,16 milliards de dollars d’actifs sous gestion actifs
> 4,33 milliards de dollars déployés dans la DeFi
> 19,82 milliards de dollars d’intérêt ouvert sur les contrats perpétuels RWA
> 47,50 milliards de dollars de vol
post-image
RWA-0,39%
MORPHO-4,33%
KMNO+3,65%
AAVE-1,22%
PENDLE-1,93%
L’une des plus grandes inefficacités de la crypto est que les liquidités et les applications ne peuvent pas interagir sans infrastructure supplémentaire.
Ethereum dispose de protocoles DeFi établis. Solana a ses propres liquidités et applications natives.
Mais les développeurs ne devraient pas avoir à tout reconstruire pour accéder aux deux.
C’est l’approche adoptée par @RomeProtocol.
Rome fait fonctionner un véritable EVM au sein de Solana, permettant aux applications compatibles avec Ethereum et aux programmes Solana de partager liquidités et état.
> Les contrats Solidity peuvent fonctionner
post-image
ETH-1,26%
SOL-0,77%
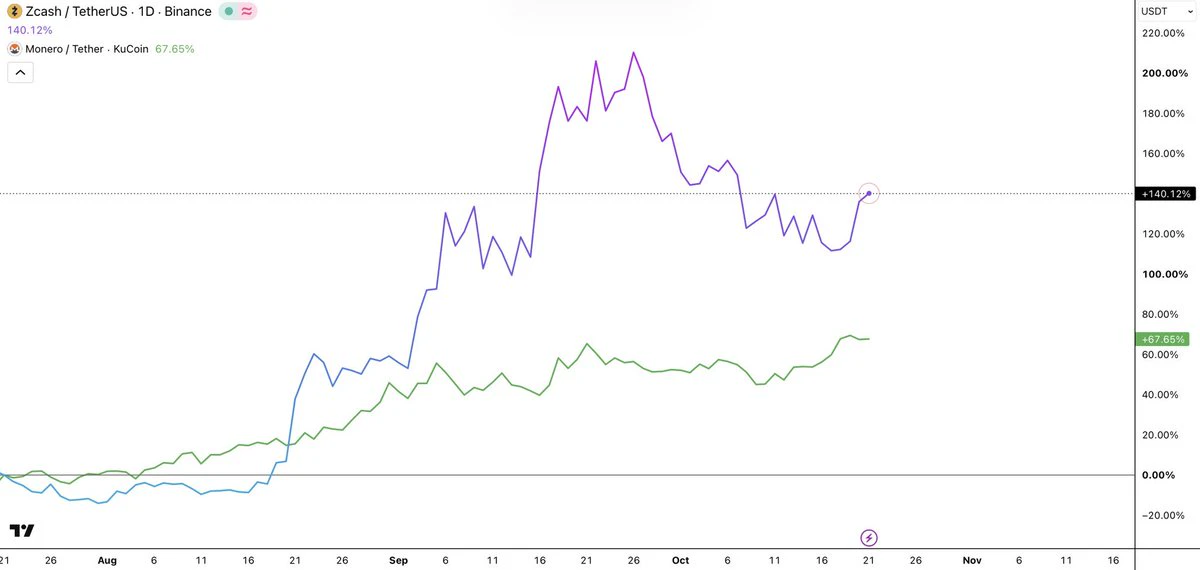
Les tokens de confidentialité sont réévalués bien plus rapidement que leur utilisation sous-jacente.
Au cours des 90 derniers jours :
> $ZEC : +140 %
> $XMR : +67 %
> @Zcash avoirs protégés : +13 %
> Offre protégée : 26,04 % → 29,15 %
Une divergence assez importante.
$ZEC a progressé de plus de 10 fois la croissance en pourcentage de ses avoirs protégés, bien que les deux indicateurs ne soient pas directement comparables.
Cela ne signifie pas que la hausse est injustifiée. Cela signifie simplement que le marché intègre bien davantage que ce qui est actuellement visible dans les données d’adopt
post-image
ZEC+1,16%
XMR+0,00%
STRK-3,55%
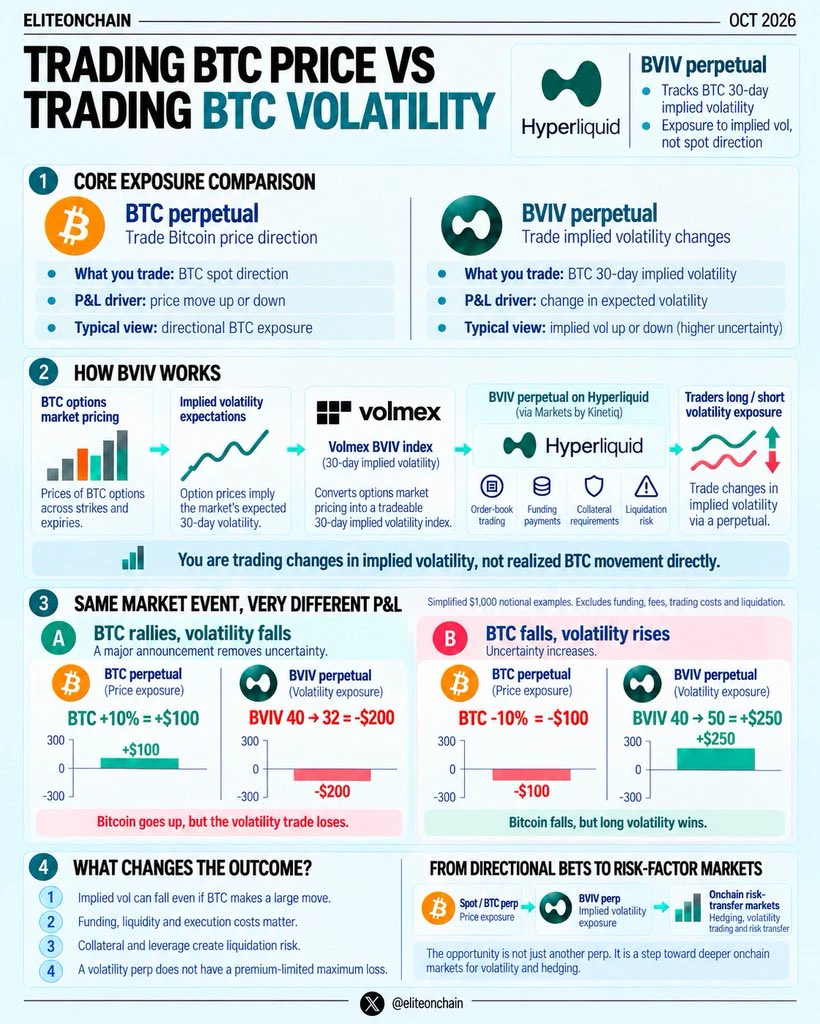
Le Bitcoin peut progresser de 10 %, et vous pouvez quand même perdre de l’argent en pariant sur la volatilité du Bitcoin.
Cela semble contre-intuitif, mais il y a une différence entre parier sur le prix du BTC et parier sur le niveau d’incertitude anticipé par le marché des options.
Et @HyperliquidX dispose désormais d’un marché permettant de négocier directement cette seconde exposition.
Le perpétuel BVIV de @volmexfinance, déployé via @Markets_xyz par @Kinetiq_xyz, suit la volatilité implicite du Bitcoin à 30 jours.
Le concept est assez simple :
> Perpétuel BTC : vous négociez l’orientation
post-image
BTC-0,65%
HYPE+0,33%
VOLX+0,40%
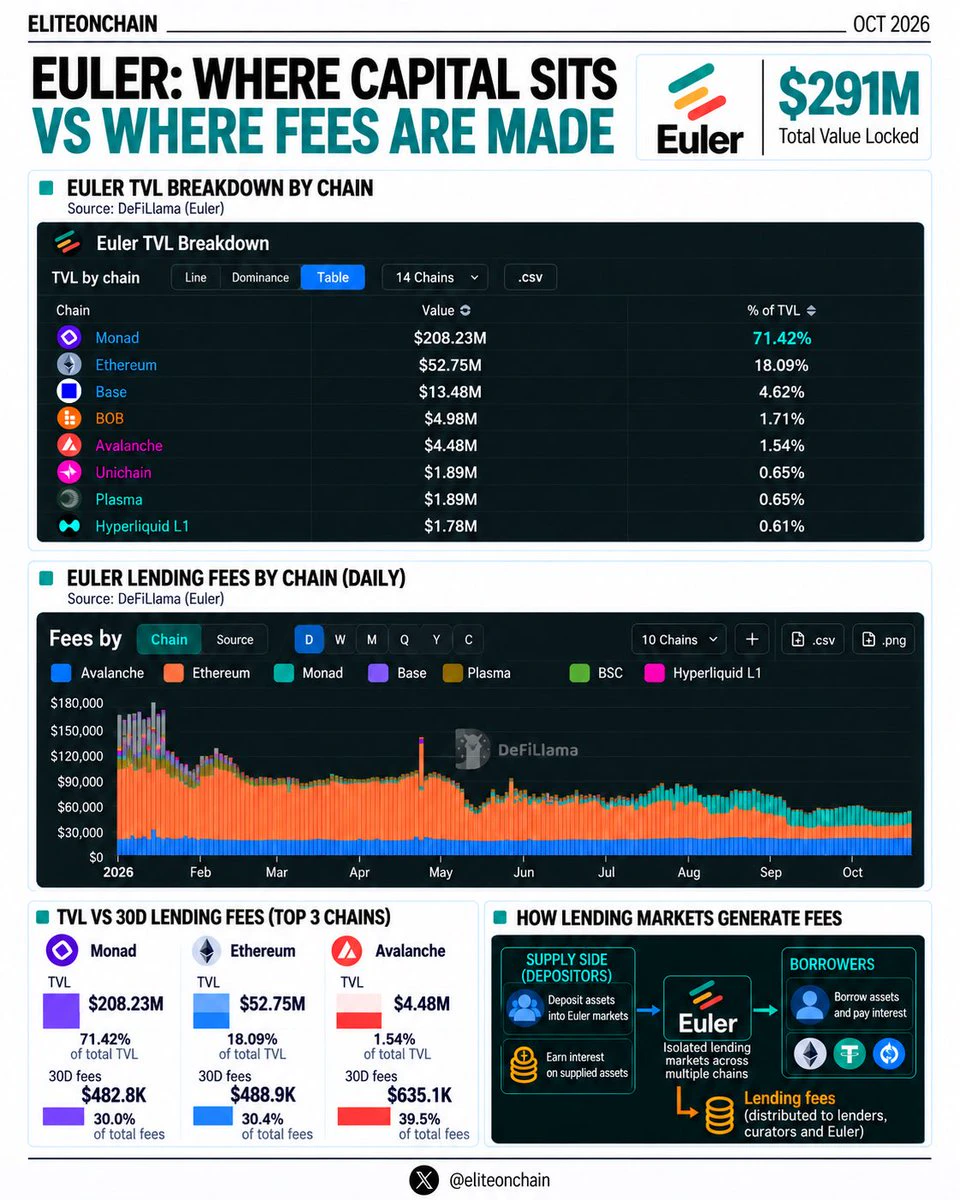
L’un des plus grands marchés de prêts n’est pas forcément celui où l’activité de prêt est la plus rentable.
@eulerfinance en est un assez bon exemple actuellement.
Le protocole affiche environ $291M de TVL, mais la répartition du capital ne ressemble en rien à celle des frais.
Voici le détail :
Monad
> $208M de TVL
> 482 800 dollars de frais sur 30 jours
> 71,4 % de la TVL totale
Ethereum
> 52,7 millions de dollars de TVL
> 488 900 dollars de frais sur 30 jours
Avalanche
> 4,48 millions de dollars de TVL
> 635 100 dollars de frais sur 30 jours
> Seulement 1,5 % de la TVL, mais environ 37 % d
post-image
MON+2,58%
ETH-1,26%
AVAX-0,10%
EUL+0,31%
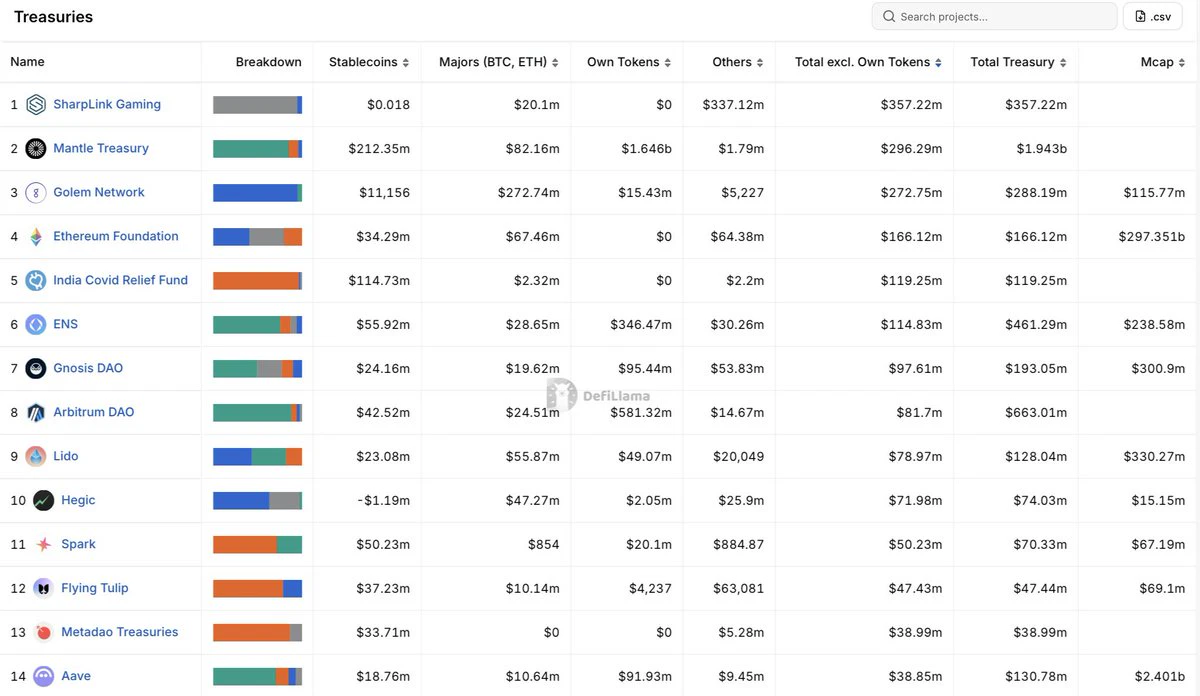
Certaines trésoreries crypto paraissent considérablement plus petites une fois leurs propres tokens retirés.
Je consultais les données de trésorerie de DefiLlama et j’ai remarqué qu’Arbitrum détient 663 millions de dollars, tandis que Golem en détient 288 millions. On pourrait penser qu’Arbitrum dispose d’une trésorerie plus solide, mais en excluant les tokens natifs, Golem détient en réalité plus de 3 fois plus d’autres actifs.
Voici comment se comparent cinq trésoreries :
> @Mantle_Official : 1,94 milliard de dollars → 296,29 millions de dollars
> @Arbitrum : $663M → 81,70 millions de dollar
post-image
ARB+1,17%
GLM+0,99%
MNT+0,21%
Un protocole peut dépenser des millions pour racheter son propre token tout en laissant les détenteurs dans une situation moins favorable.
Parce que l'achat de tokens ne représente que la moitié de l'équation. L'autre moitié dépend de la quantité d'offre mise en circulation, du fait que les achats soient brûlés ou non, et du prix payé par les investisseurs pour le token.
Un outil de suivi utilisant les données de DefiLlama estime à 1,51 milliard de dollars les rachats effectués dans le cadre de 23 programmes sur l'année jusqu'au 15 octobre 2026. Les 30 derniers jours ont représenté 155 million
UNI+3,05%
HYPE+0,24%
PUMP-1,06%
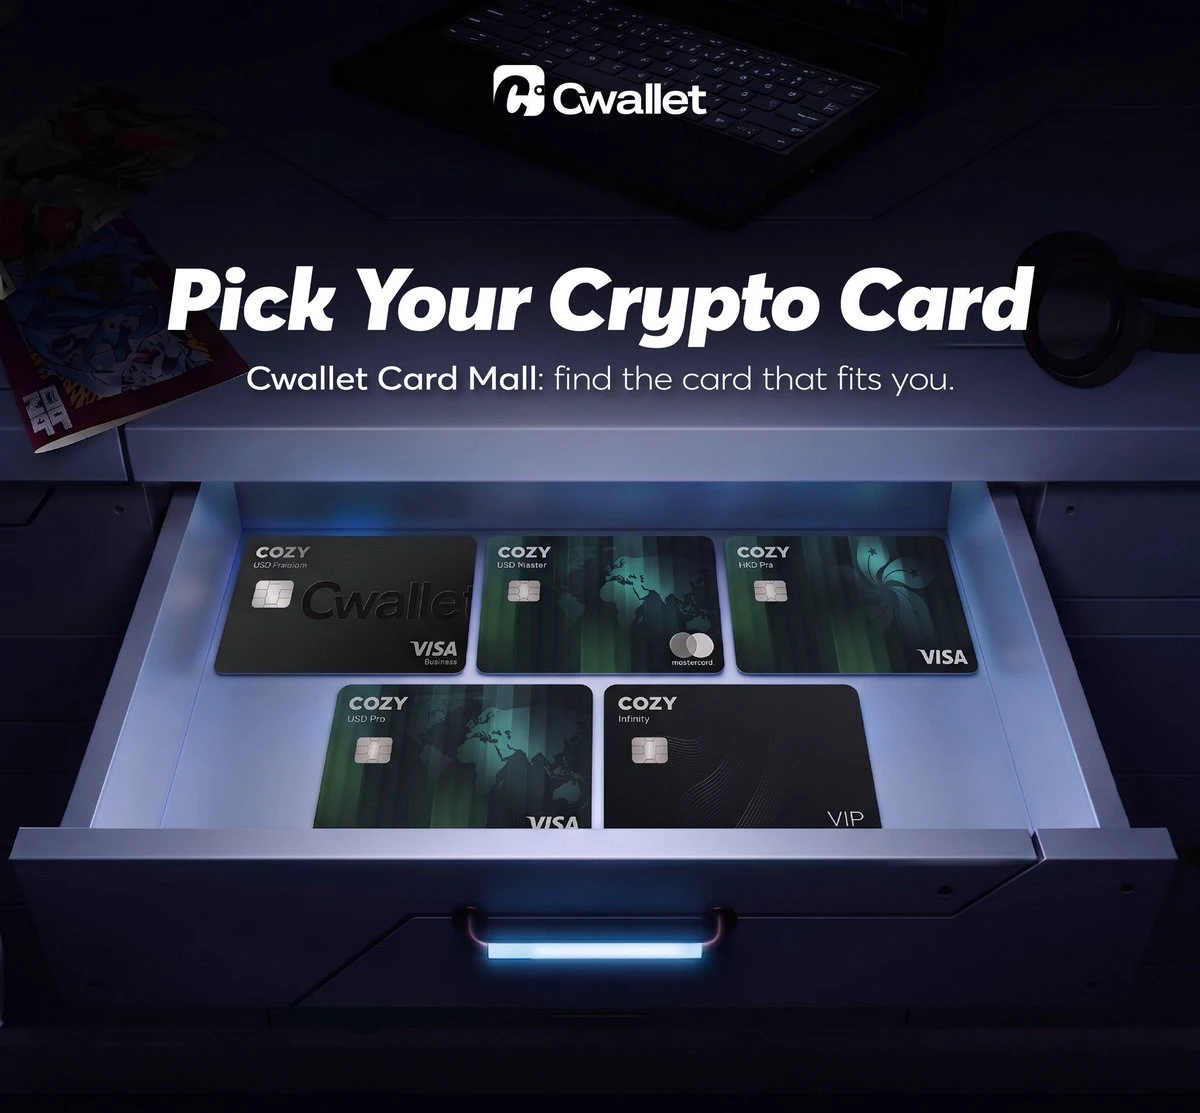
La crypto évolue : d’un actif que l’on détient à quelque chose que l’on peut réellement dépenser.
En 2026, les cartes crypto facilitent la connexion entre les actifs numériques et les paiements du quotidien. La Cozy Card de @CwalletOfficial mérite d’être découverte.
La sécurité est importante : Cozy Card est certifiée PCI DSS, ce qui démontre sa conformité à une norme du secteur visant à protéger les données des cartes de paiement.
Voici ce qui rend Cozy Card intéressante 👇
Rechargements en crypto : approvisionnez votre carte avec de l’USDT, de l’USDC et d’autres cryptomonnaies prises en char
post-image
USDC+0,01%
  • 1
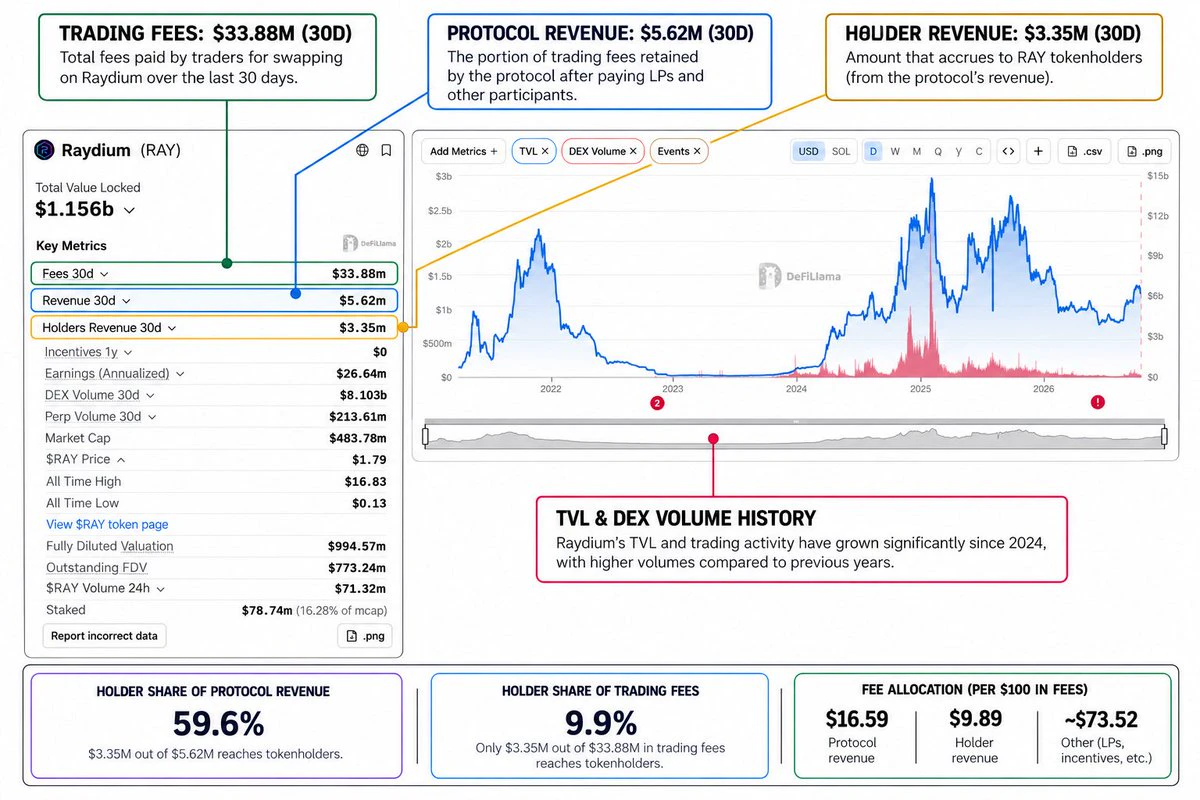
33,88 millions de dollars de frais de trading, cela semble être une activité plutôt rentable.
Jusqu’à ce que l’on réalise que seuls 3,35 millions de dollars de cette somme reviennent aux détenteurs de tokens.
Cela représente moins de 10 centimes pour chaque dollar payé par les utilisateurs en frais de trading.
Selon l’instantané sur 30 jours de DeFiLlama, @Raydium a généré :
> 33,88 millions de dollars de frais : ce que les traders ont payé.
> 5,62 millions de dollars de revenus : ce que le protocole a conservé.
> 3,35 millions de dollars de revenus pour les détenteurs : ce qui est revenu aux
post-image
RAY-0,66%
L’aspect amusant des sociétés cotées de trésorerie en Bitcoin, c’est qu’acheter du BTC est la partie facile.
L’activité la plus difficile consiste à convaincre les investisseurs en actions de continuer à payer une prime pour cela.
Voici comment fonctionne le modèle :
> Le mNAV mesure la valeur de marché par rapport aux avoirs en Bitcoin.
> Au-dessus de 1,0x, l’émission d’actions pour acheter du BTC peut augmenter la quantité de BTC par action.
> En dessous de 1,0x, la même émission devient dilutive.
La prime est ce qui permet au modèle de fonctionner.
Strategy en est l’exemple le plus clair.
S
BTC-0,67%
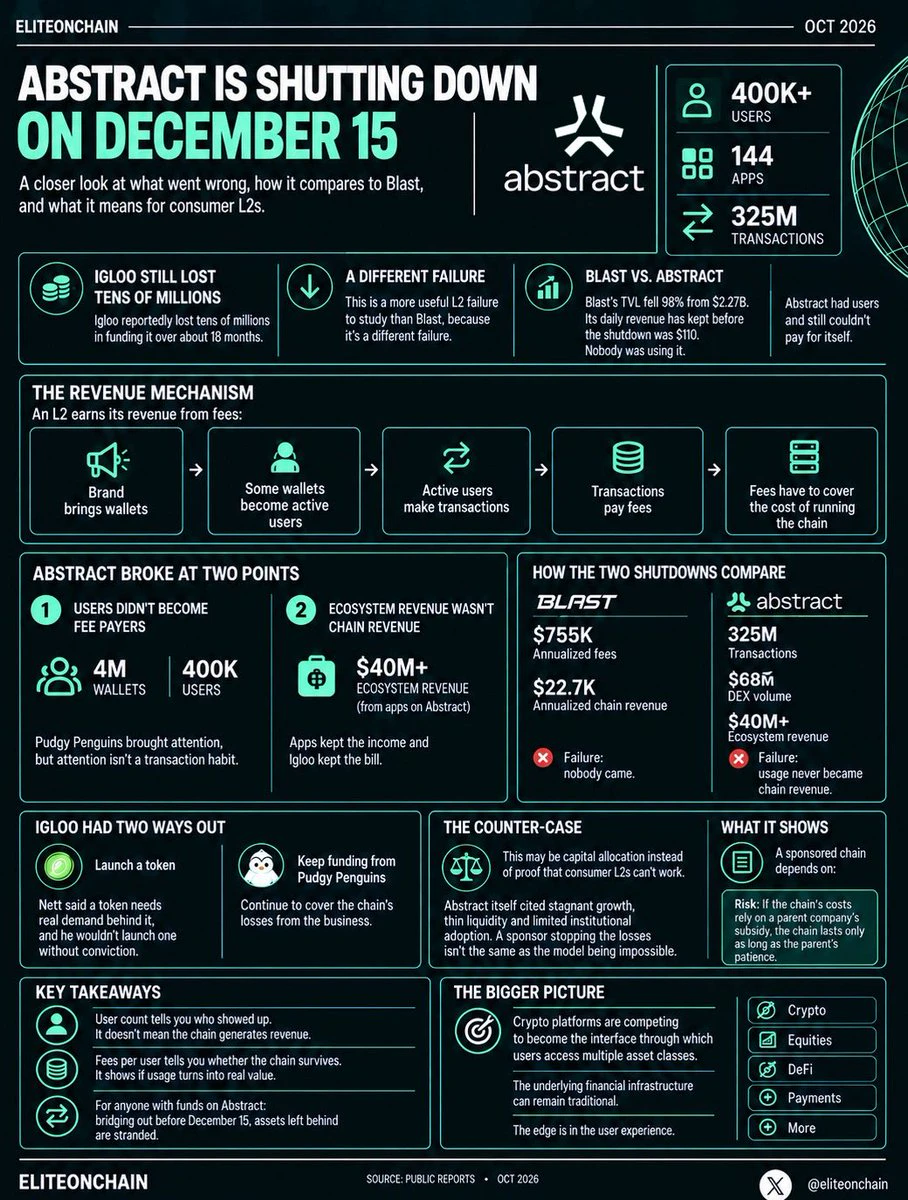
Abstract fermera le 15 décembre.
Il comptait plus de 400 000 utilisateurs, 144 applications et 325 millions de transactions.
Igloo a tout de même perdu des dizaines de millions de dollars pour le financer pendant environ 18 mois.
Je pense qu’il s’agit d’un échec de L2 plus utile à étudier que Blast, car il s’agit d’un échec différent.
La TVL de Blast a chuté de 98 % depuis 2,27 milliards de dollars. Ses revenus quotidiens la veille de la fermeture s’élevaient à 110 dollars.
Personne ne l’utilisait.
Abstract avait des utilisateurs et ne parvenait tout de même pas à s’autofinancer.
Voici le méca
post-image
BLAST-15,25%
PENGU+0,40%
TOKEN-0,16%
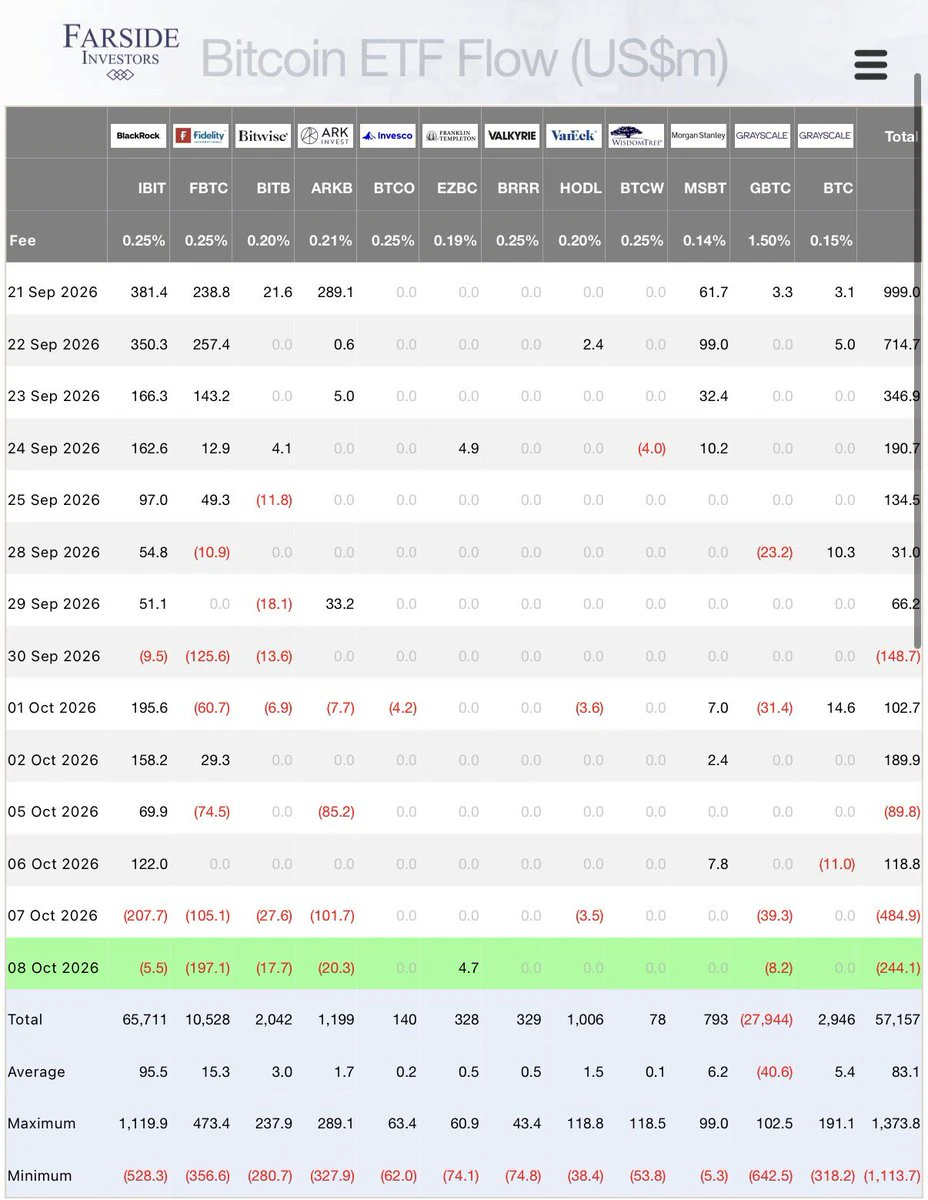
Les ETF Bitcoin lors des quatre premières sessions de trading :
+321,6 millions de dollars
Les deux suivantes :
➤ 7 oct. : -484,9 millions de dollars
➤ 8 oct. : -244,1 millions de dollars
Sorties sur deux jours : -$729M
Octobre est passé de +321,6 millions de dollars à environ -407,4 millions de dollars en 48 heures de trading.
C’est la partie importante.
Il a fallu quatre sessions pour constituer les entrées.
Deux sessions ont effacé plus de deux fois ce montant.
Et il ne s’agissait pas seulement de sorties de GBTC alimentant l’agrégat.
IBIT a perdu 207,7 millions de dollars le 7 octobre.
FBT
post-image
BTC-0,67%
GBTC+0,81%
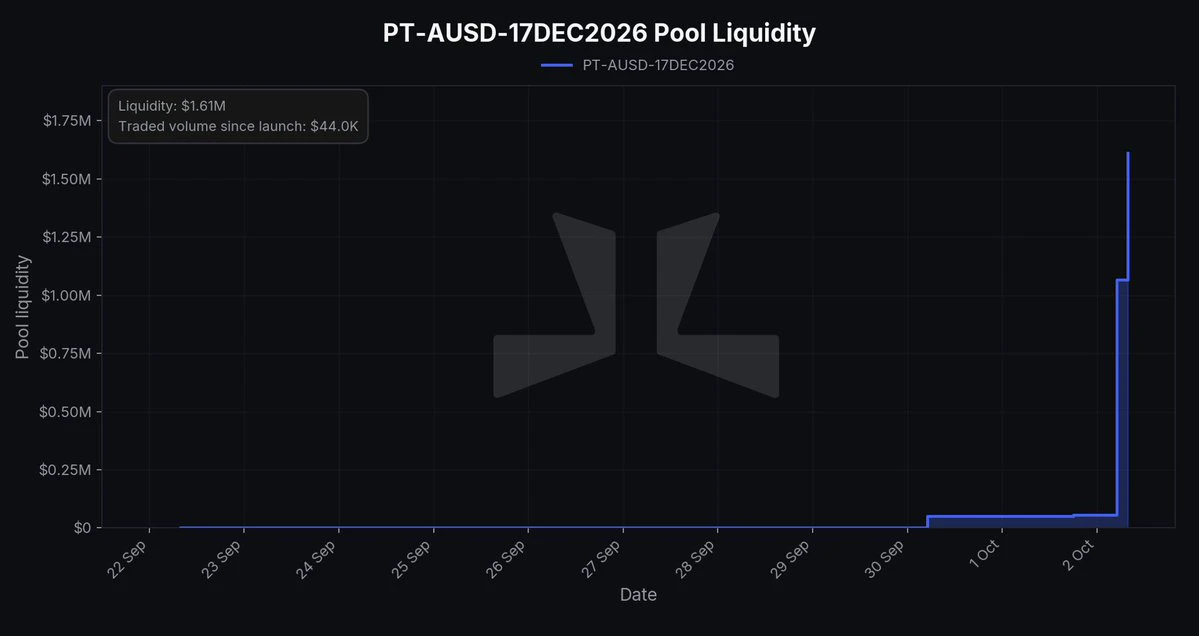
Environ 67,4 millions de dollars de garanties en PT-AUSD arrivent à échéance aujourd'hui au sein de @Aave sur @Monad.
L'échéance elle-même est simple.
Les mécanismes de refinancement sous-jacents sont le véritable sujet.
Les utilisateurs ont acheté des PT-AUSD via @pendle_fi pour bloquer un rendement fixe, ont déposé ces PT sur Aave comme garantie, puis ont emprunté des stablecoins en contrepartie.
La stratégie est donc devenue :
bloquer un rendement fixe → utiliser les PT comme garantie → emprunter → l'échéance arrive → refinancer
Aujourd'hui est l'étape du refinancement.
Les emprunteurs peuv
post-image
AAVE-1,22%
MON+2,58%
PENDLE-1,93%
Jusqu’à ce week-end, il existait un léger déséquilibre dans l’économie de GHO.
Les emprunteurs du marché Ethereum Core de @Aave pouvaient :
> Frapper des GHO à 4,25 %
> Les déposer dans sGHO, avec un rendement de 4,50 %
Cet écart de 25 points de base était effectivement financé par la DAO.
Avec environ $116M de dette en GHO Core, 25 points de base équivalent à environ $290K annualisés si les soldes restaient constants.
Pas énorme pour Aave.
Mais la structure était inversée.
Le système rémunérait les épargnants davantage qu’il ne facturait les emprunteurs pour créer le stablecoin.
Aave a déso
GHO-0,06%
AAVE-1,22%
USDC+0,01%
Charger plus