#英伟达股价新高 #OneGate见证计划 NVIDIA atteint un nouveau record historique : derrière une capitalisation de 5,76 billions de dollars, l’IA est-elle vraiment en plein essor ou s’agit-il d’une bulle ?
Quand la puissance de calcul devient le pétrole d’une nouvelle ère, celui qui contrôle les raffineries détient le pouvoir de fixer les prix.
Il y a trois mois, Wall Street cherchait encore collectivement à « refroidir » NVIDIA. À l’été 2026, les voix annonçant que « la bulle de l’IA va éclater » se faisaient entendre partout. Le cours de NVIDIA a reculé depuis son sommet historique de mai, sa capitalisation ayant fondu de près de 1 000 milliards de dollars au maximum. Les interrogations soulevées en début d’année par le « Big Short » Michael Burry continuaient de faire débat, tandis que la controverse sur la capacité des dépenses d’investissement dans l’IA à être rentabilisées s’intensifiait.
Et ensuite ?
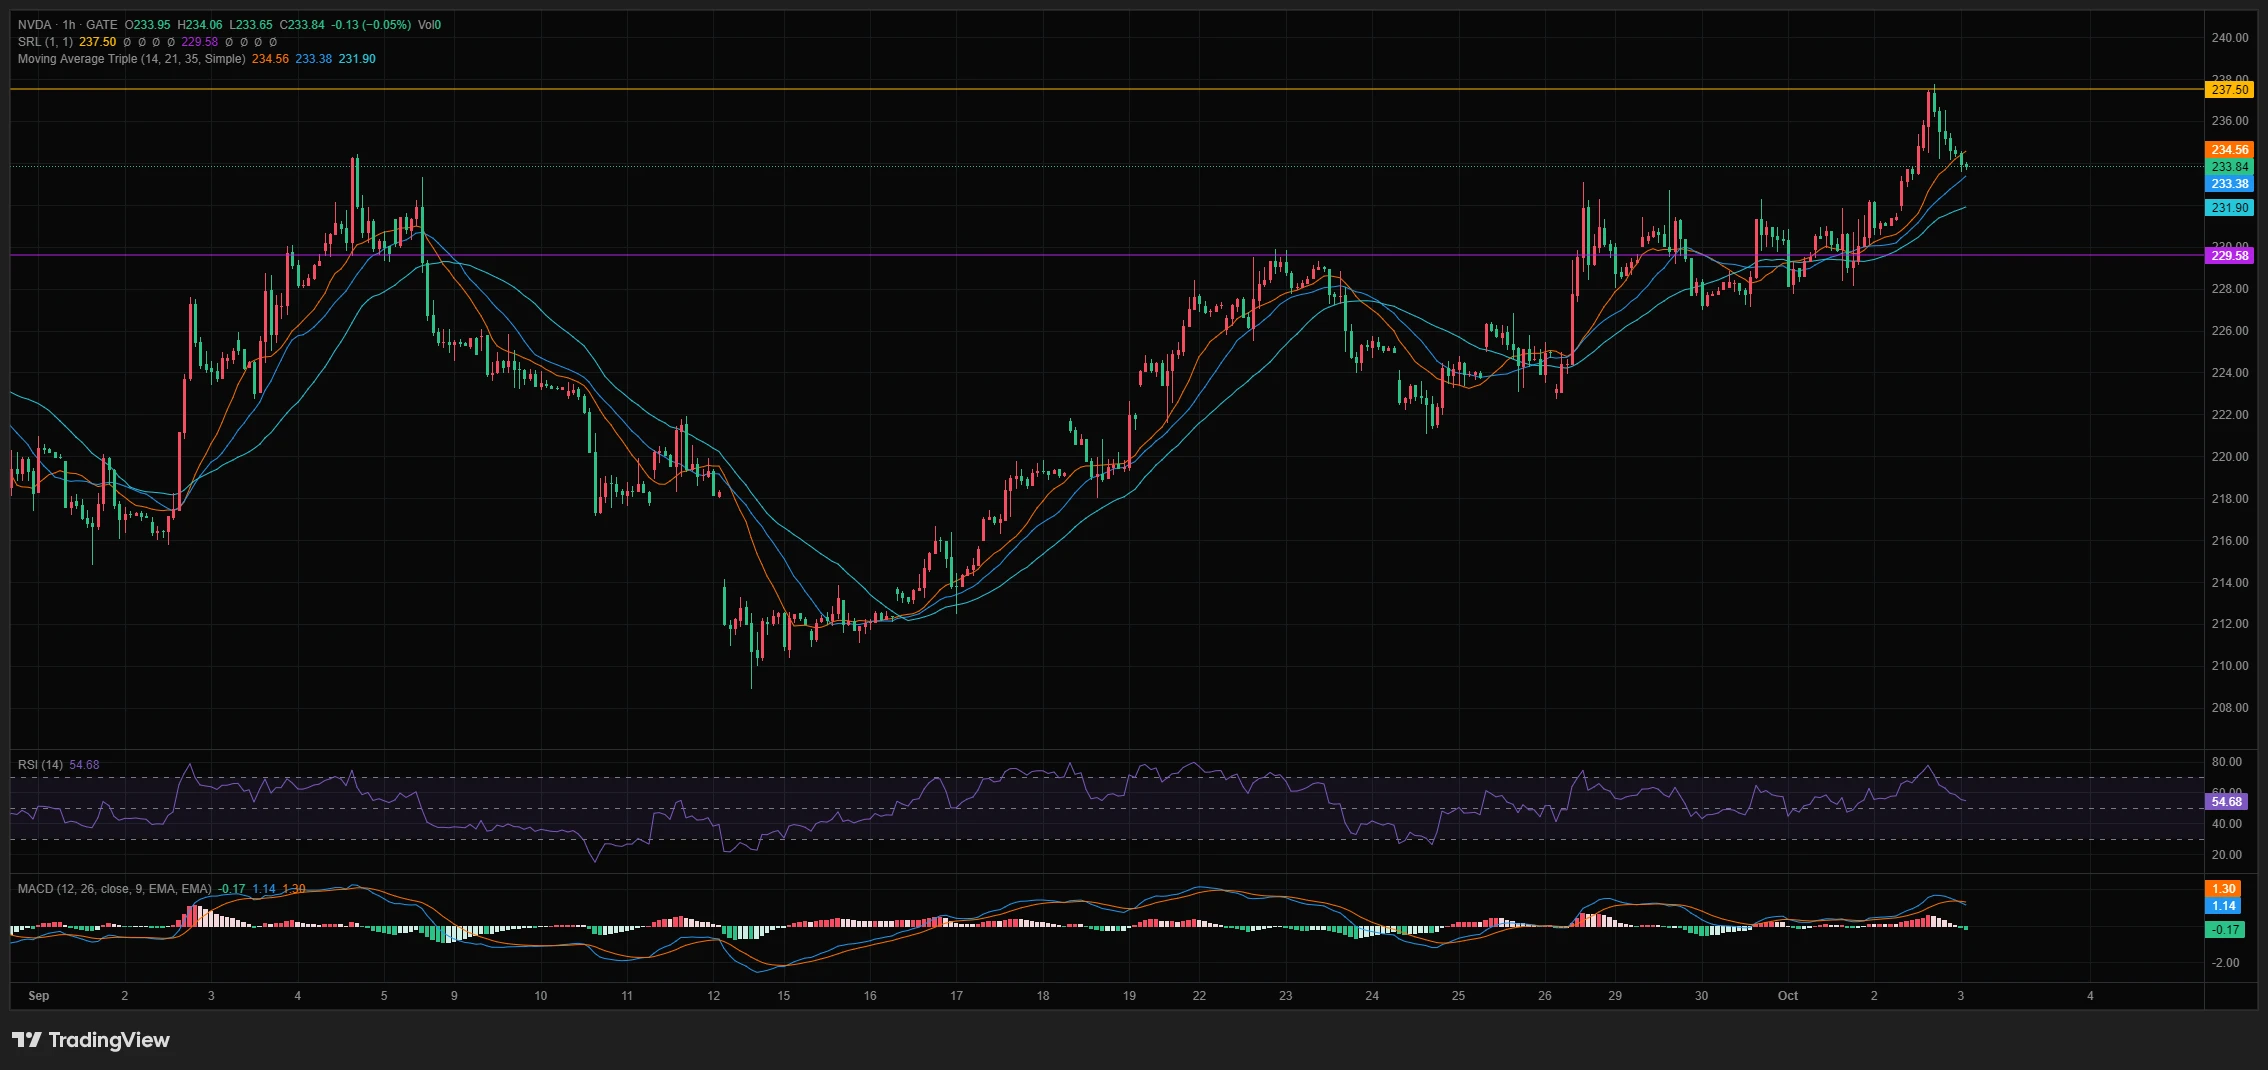
Le lundi 5 octobre, heure de la côte Est des États-Unis, NVIDIA a clôturé à 238,90 dollars, en hausse de 2,12 % sur la séance, franchissant nettement en cours de séance son précédent sommet de mai. Le cours de clôture a atteint un nouveau record historique. La capitalisation totale a atteint 5,76 billions de dollars, confortant NVIDIA à la première place mondiale des sociétés cotées par capitalisation. Il ne lui manque plus qu’environ 230 milliards de dollars pour atteindre les 6 billions de dollars, un seuil qu’aucune entreprise de l’histoire humaine n’a encore franchi.
De l’évaporation de 1 000 milliards de dollars au retour au sommet, il s’est écoulé moins d’un trimestre. Ce n’est pas la première fois. Au cours des trois dernières années, NVIDIA a presque tous les six mois subi le jugement de la « théorie de la bulle », avant de répondre aux doutes par ses résultats.
Mais cette fois, le centre du débat a changé. La question n’est plus de savoir si « l’IA est réelle », mais plutôt : lorsqu’une entreprise gagne en un trimestre davantage que le PIB annuel de nombreux pays, où se situe réellement son plafond ?
01 De l’évaporation de 1 000 milliards de dollars au retour au sommet : que s’est-il passé ces trois derniers mois ?
Pour comprendre la portée de ce nouveau record, il faut d’abord revenir sur le caractère particulièrement mouvementé de ces derniers mois. Le 14 mai dernier, le cours de NVIDIA venait d’inscrire un nouveau record historique de clôture à 235,74 dollars et le sentiment du marché était encore à son paroxysme. Mais à l’entrée du mois de juillet, le vent a soudain tourné.
Plusieurs éléments ont mis le feu aux poudres :
Premièrement, le « Big Short » Michael Burry avait publiquement émis des doutes dès février : les engagements d’achat de NVIDIA étaient passés de 16,1 milliards de dollars un an auparavant à 95,2 milliards de dollars, ce qui signifiait que NVIDIA avait passé d’importantes commandes non annulables alors que la demande n’était pas encore claire. Durant l’été, cette logique a été abondamment reprise et n’a cessé de faire son chemin sur les marchés.
Deuxièmement, les résultats de grands clients comme Amazon et Meta ont montré que leurs flux de trésorerie disponibles étaient soit en forte baisse, soit stagnants. Le marché a commencé à s’inquiéter : ces géants technologiques qui dépensent des centaines de milliards pour acheter des GPU parviendront-ils réellement à les rentabiliser ?
Troisièmement, le rythme de monétisation des applications d’IA est resté inférieur à celui des dépenses d’investissement dans le matériel, faisant monter les critiques sur le « financement circulaire », surtout après l’annonce par NVIDIA, en août, de la création d’une plateforme de financement de la puissance de calcul de plus de 500 milliards de dollars avec Apollo, BlackRock, Blackstone, Goldman Sachs, KKR et d’autres institutions.
À cela se sont ajoutées des perturbations extérieures, notamment les tensions géopolitiques au Moyen-Orient. Sous l’effet de ces pressions multiples, le cours de NVIDIA est brièvement passé sous les 190 dollars fin juillet, reculant d’environ 20 % par rapport au sommet de mai et faisant disparaître près de 1 000 milliards de dollars de capitalisation. À cette époque, la « théorie de la bulle de l’IA » était le jugement le plus politiquement correct de Wall Street. Le tournant est survenu le 26 août. Après la clôture ce jour-là, NVIDIA a publié ses résultats du deuxième trimestre de son exercice 2027 : les chiffres ont littéralement explosé, et le cours a bondi d’environ 5 % après la clôture. Puis est arrivé ce que nous observons aujourd’hui : le cours a regagné tout le terrain perdu et a franchi avec des volumes élevés, le 5 octobre, son précédent sommet de mai, clôturant à un nouveau record historique de 238,90 dollars et portant sa capitalisation à 5,76 billions de dollars. Le même jour, l’indice Nasdaq a lui aussi atteint un nouveau record historique. De « la bulle va éclater » au record historique, le scénario s’est inversé bien plus vite que beaucoup ne l’imaginaient. Chaque rangée de racks lumineux est une usine d’IA qui traite des tokens.
02 Gagner 59,7 milliards de dollars en un trimestre : à quel point ces chiffres sont-ils vertigineux ?
Commençons par quelques chiffres pour saisir ce que signifie une « machine à imprimer de l’argent grâce à l’IA ». Les données clés de NVIDIA pour le deuxième trimestre de son exercice 2027, clos le 26 juillet 2026 : chiffre d’affaires total de 96,22 milliards de dollars, en hausse de 106 % sur un an et de 18 % par rapport au trimestre précédent. Bénéfice net de 59,69 milliards de dollars, en hausse de 126 % sur un an. Marge brute de 75 % : qu’est-ce que cela représente ? Celle d’Apple se situe autour de 45 %, et celle de TSMC autour de 55 %. Une entreprise qui vend des puces et affiche une marge brute de 75 % montre que ses produits se vendent sans difficulté et que le pouvoir de fixation des prix est entièrement entre ses mains.
Mais le plus impressionnant réside dans la structure de l’activité des centres de données. Les revenus des centres de données ont atteint 89 milliards de dollars, en hausse de 117 % sur un an et de 18 % par rapport au trimestre précédent, représentant plus de 90 % du chiffre d’affaires total. En un trimestre, ils dépassent le chiffre d’affaires annuel de nombreuses entreprises technologiques.
Dans le détail, les fournisseurs de services cloud hyperscale, c’est-à-dire Google, Microsoft, Amazon et d’autres grands clients, ont contribué à hauteur de 48,7 milliards de dollars, en hausse de 102 % sur un an. Les clients du cloud IA, de l’industrie et des entreprises ont contribué à hauteur de 40,3 milliards de dollars, en hausse de 138 % sur un an. Il faut retenir le deuxième chiffre : la croissance des clients des entreprises et du cloud IA est encore plus rapide que celle des hyperscalers.
Qu’est-ce que cela signifie ? Que la demande de puissance de calcul pour l’IA est en train de passer de « quelques géants technologiques qui investissent massivement pour construire les fondations » à une diffusion dans davantage de secteurs et d’entreprises. La demande ne se contracte pas, elle s’élargit. Le principal moteur de cette phase de croissance est la montée en puissance des puces reposant sur l’architecture Blackwell Ultra. Parallèlement, la plateforme de nouvelle génération Vera Rubin est déjà entrée en production de masse et sera déployée chez des partenaires comme CoreWeave, Google Cloud, Microsoft Azure, Oracle OCI et Nebius.
En clair : les anciens produits continuent de se vendre, tandis que les nouveaux prennent déjà le relais.
Les prévisions sont encore plus impressionnantes : l’entreprise table sur un chiffre d’affaires de 108 milliards de dollars au troisième trimestre, avec une marge de ±2 %, ce qui ferait pour la première fois franchir au chiffre d’affaires trimestriel le seuil des 100 milliards de dollars. Lors de la conférence téléphonique sur les résultats, Jensen Huang a déclaré que l’IA avait atteint un « point d’inflexion » et que « la puissance de calcul se transformait en revenus ». Lors de la conférence TMT de Goldman Sachs en septembre, il a été encore plus direct : « Notre objectif de croissance de 70 % du chiffre d’affaires est limité par l’offre, pas par la demande. » En d’autres termes : ce n’est pas que le marché ne veut pas davantage de puces, c’est que nous ne parvenons pas à en fabriquer suffisamment. Voilà la logique fondamentale qui permet au cours de continuer à progresser : une demande supérieure à l’offre.
03 Bulle ou âge d’or ? Wall Street se déchire
À chaque nouveau record de NVIDIA, le débat revient. Mais cette fois, les arguments des haussiers et des baissiers sont plus tranchés que jamais.
Commençons par les arguments haussiers.
Hou Wey Fook, directeur des investissements du groupe DBS, a déclaré publiquement le 5 octobre que le ratio cours/bénéfice prévisionnel à douze mois de NVIDIA n’était actuellement que de 17, tandis que le marché anticipait encore une croissance de 70 % de ses bénéfices l’an prochain. Il a comparé la situation à la bulle Internet : avant l’éclatement de la bulle, Cisco affichait un ratio cours/bénéfice d’environ 100. « Si NVIDIA est considérée comme l’entreprise représentative du secteur de l’IA et que son ratio cours/bénéfice n’est actuellement que d’une dizaine de fois, comment peut-on dire qu’il s’agit d’une bulle ? »
Morgan Stanley a maintenu le 5 octobre, dans son dernier rapport, sa recommandation « surpondérer » sur NVIDIA, avec un objectif de cours de 300 dollars, et l’a de nouveau désignée comme sa valeur préférée dans le secteur des semi-conducteurs. Morgan Stanley estime également que la prévision de croissance de 70 % correspond à un chiffre limité par l’offre et que la croissance réelle de la demande est proche du double.
Jensen Huang lui-même s’est montré encore plus direct. Le 10 septembre, lors de la conférence TMT de Goldman Sachs, il a répondu frontalement aux critiques sur le « financement circulaire » : « J’ai regardé les états financiers : nous investissons 1 dollar et récupérons 100 dollars de rendement. Est-ce du financement circulaire ? Si c’est le cas, nous allons en faire davantage. » Il a également souligné qu’avant tout investissement, il vérifiait que la société bénéficiaire disposait de contrats réels. Le montant total des contrats à forte probabilité qu’il a vus atteint déjà 100 milliards de dollars. D’ici 2030, le marché des infrastructures d’IA atteindra entre 3 et 4 billions de dollars.
Les inquiétudes des baissiers ne sont toutefois pas totalement infondées.
Première objection : l’explosion des engagements d’achat. Michael Burry souligne que les engagements d’achat de NVIDIA sont passés de 16,1 milliards de dollars un an auparavant à 95,2 milliards de dollars. Sa logique est la suivante : de telles commandes non annulables signifient que NVIDIA parie sur une demande qui n’a pas encore été validée. Il convient de noter que les derniers résultats trimestriels montrent que les engagements d’approvisionnement à long terme de NVIDIA ont encore augmenté pour atteindre environ 279 milliards de dollars, contre seulement 119 milliards de dollars un trimestre auparavant, principalement en raison des achats de mémoire.
Deuxième objection : les flux de trésorerie des grands clients. Amazon et Meta, les entreprises qui achètent le plus massivement des GPU, voient toutes deux leurs flux de trésorerie disponibles subir des pressions. Si elles-mêmes ne parviennent pas à récupérer l’argent dépensé pour acheter des puces, combien de temps cette chaîne de demande pourra-t-elle durer ?
Troisième objection : la monétisation des applications d’IA. Des milliers de milliards ont été investis dans le matériel, mais combien d’entreprises d’applications d’IA gagnent réellement de l’argent ? La plupart des start-up de l’IA en sont encore à brûler des liquidités.
En apparence, ce débat porte sur le caractère trop cher ou non de NVIDIA, mais il peut en réalité être décomposé en deux questions plus profondes :
Premièrement, la construction des infrastructures d’IA s’inscrit-elle dans un cycle de dix ans ou constitue-t-elle une bulle de trois ans ? Le jugement de Jensen Huang est qu’il s’agit de « l’un des plus grands projets d’infrastructures de l’histoire de l’humanité », sur plusieurs décennies. Goldman Sachs qualifie également cette phase de « supercycle d’investissement » plutôt que de bulle. Mais l’histoire nous enseigne qu’à chaque révolution technologique, certains finissent par prendre une tendance de long terme pour des résultats de court terme et en paient le prix.
Deuxièmement, lorsqu’une entreprise représente une part aussi importante des valeurs technologiques mondiales, qui assume le risque de concentration ? La capitalisation de NVIDIA à elle seule dépasse celle de nombreux marchés boursiers nationaux. Son poids dans l’indice Nasdaq ne cesse d’augmenter.
Cela signifie qu’un problème chez NVIDIA ferait trembler l’ensemble du marché. Il est encore trop tôt pour tirer une conclusion. Mais une chose est certaine : ce n’est pas une histoire que l’on peut résumer simplement par « bulle » ou « âge d’or ».
04 Pourquoi il ne s’agit pas seulement de l’histoire du cours d’une entreprise
Beaucoup de gens considèrent NVIDIA uniquement comme une action ou un actif d’investissement. Mais en prenant un peu de recul, on découvre que sa portée va bien au-delà. Jensen Huang parle depuis quelque temps d’un concept : l’usine d’IA. Il redéfinit les centres de données modernes comme des usines, les GPU comme des machines de production, et les tokens comme les produits de ces usines, ces plus petites unités de calcul qui génèrent du code, produisent du contenu et alimentent les applications d’IA. « Chaque token est un profit », dit-il. Qu’est-ce que cela signifie ? Que l’IA est passée du stade de concept de laboratoire à celui d’une industrie qui génère des revenus. De la même manière que l’électricité est entrée dans les usines il y a 100 ans et que le pétrole a alimenté l’ensemble du système industriel il y a 50 ans, la puissance de calcul devient l’énergie fondamentale d’une nouvelle ère. Et NVIDIA est celui qui vend les « équipements de raffinage ». Jensen Huang compare lui-même la position de NVIDIA dans la chaîne d’approvisionnement de l’IA à celle de TSMC. L’analogie est pertinente : TSMC ne fabrique ni téléphones ni ordinateurs, mais toutes les puces passent par ses usines ; NVIDIA ne développe ni grands modèles ni applications, mais presque toutes les entreprises de l’IA construisent leurs activités sur sa plateforme. Dans une chaîne industrielle, l’acteur le plus rentable n’est souvent pas la marque finale, mais celui qui contrôle le maillon essentiel. C’est pourquoi NVIDIA peut atteindre une marge brute de 75 % : l’entreprise tient à la gorge l’ensemble de l’industrie de l’IA. Pour le grand public, cela signifie que l’IA n’est plus un concept flottant dans les airs. Elle devient une infrastructure comme l’eau, l’électricité et le pétrole, qui pénètre chaque secteur. Vous pouvez ne pas acheter d’actions NVIDIA, mais derrière chaque outil d’IA que vous utilisez, chaque processus automatisé auquel vous êtes confronté dans votre travail et chaque contenu généré par l’IA que vous voyez, il y a un coût de calcul. Et derrière ce coût de calcul se trouve NVIDIA. Voilà pourquoi son cours ne concerne pas seulement Wall Street : il est le baromètre de la santé de l’ensemble du secteur de l’IA.
05 Ce qu’il faut vraiment surveiller ensuite
Il est encore trop tôt pour proclamer que « la bulle de l’IA a éclaté » ou que « NVIDIA montera éternellement ». Les prochains points de passage clés seront les véritables variables déterminantes :
Premièrement, les prévisions des prochains résultats. Fin novembre, NVIDIA publiera les résultats du troisième trimestre de son exercice 2027. Le marché ne surveillera pas seulement les bénéfices réalisés au cours du trimestre, mais aussi la capacité à tenir les prévisions. L’entreprise a déjà annoncé un chiffre d’affaires de 108 milliards de dollars au troisième trimestre. Si la direction relève encore ses prévisions, cela signifiera que la demande est effectivement vigoureuse ; si elle commence à se montrer prudente, il faudra être vigilant.
Deuxièmement, le rythme des dépenses d’investissement des grands clients. NVIDIA prévoit que les dépenses d’investissement des cinq principaux fournisseurs de cloud passeront d’environ 800 milliards de dollars cette année à 1,3 billion de dollars l’an prochain. Toute évolution des plans d’investissement de Google, Microsoft, Amazon, Meta et de ces autres clients déterminera directement la visibilité des commandes de NVIDIA.
Troisièmement, la montée en puissance de la production de Vera Rubin. La plateforme de nouvelle génération vient d’entrer en production de masse. Sa montée en puissance, ses rendements et la vitesse de déploiement chez les clients détermineront la courbe de croissance de 2027. Quatrièmement, le seuil des 6 billions de dollars. Il ne manque actuellement qu’environ 230 milliards de dollars pour l’atteindre. La possibilité et la date de son franchissement deviendront un seuil psychologique emblématique. Historiquement, aucune entreprise n’a jamais atteint ce niveau.
Cinquièmement, la variable du marché chinois. Les restrictions à l’exportation restent une épée de Damoclès au-dessus de NVIDIA. Les derniers résultats trimestriels montrent que les livraisons de produits pour centres de données vers la Chine représentent désormais moins de 1 %, ce qui semble avoir un impact limité, mais tout changement de politique pourrait entraîner une volatilité à court terme.
Parmi ces variables, l’apparition d’un point d’inflexion sur l’une d’elles pourrait modifier le consensus actuel du marché.
Chaque nouveau record de NVIDIA s’accompagne d’un débat sur le thème « cette fois, c’est différent ». Certains y voient le géant pétrolier d’une nouvelle ère, d’autres le prochain Cisco, le roi de la bulle Internet. Après l’éclatement de la bulle, le cours de Cisco a chuté de près de 90 %, puis il lui a fallu 26 années entières, jusqu’en 2026, pour retrouver son sommet de l’an 2000. L’histoire ne se répète jamais exactement, mais elle rime toujours.
NVIDIA est-elle aujourd’hui au début d’un supercycle de dix ans ou à la veille de l’éclatement d’une bulle ? Personne ne peut donner de réponse certaine. Mais nous pouvons au moins être sûrs d’une chose : l’IA n’est plus une question de « croire ou non », c’est une tendance industrielle qui redistribue actuellement les richesses à l’échelle de billions de dollars. Quant à savoir si NVIDIA pourra rester éternellement au sommet de la pyramide, le temps nous le dira.$NVDA