Pour les personnes qui utilisent des distributeurs automatiques de bitcoins pour acheter ou vendre des actifs numériques, l’essentiel est qu’il n’existe pas de limite universelle de KYC applicable aux distributeurs de bitcoins. Un même client peut être soumis à des exigences de vérification, des plafonds journaliers et des limites de retrait différents selon l’entreprise qui exploite le distributeur ou l’État ou pays où celui-ci se trouve. Il est important de comprendre ces différences avant de se présenter avec des espèces, notamment parce que les transactions en cryptomonnaies envoyées vers le mauvais wallet sont généralement difficiles, voire impossibles, à annuler.
Pour les personnes qui utilisent des distributeurs automatiques de bitcoins pour acheter ou vendre des actifs numériques, il n’existe pas de limite universelle de KYC applicable aux distributeurs de bitcoins. Les exigences de vérification, les plafonds journaliers et les limites de retrait peuvent varier selon l’opérateur, la juridiction, le montant de la transaction et le niveau de risque du client. Les sections suivantes expliquent comment les procédures de connaissance du client (KYC), les réglementations relatives à la lutte contre le blanchiment d’argent (AML), la réglementation financière et les mesures de sécurité des opérateurs influencent l’achat de bitcoins ou l’utilisation d’un kiosque pour convertir des espèces. Elles aident les opérateurs à assurer leur conformité, à protéger les utilisateurs et à réduire la fraude.
Points clés à retenir
-
Les réglementations locales établissent le cadre de référence. Les règles fédérales, les lois des États, les exigences provinciales et les régimes nationaux de lutte contre le blanchiment d’argent peuvent tous influencer la vérification des clients et les limites de transaction.
-
Les niveaux de vérification augmentent souvent avec le montant de la transaction. Une vérification par téléphone peut suffire à un certain niveau, tandis que des transactions plus importantes peuvent déclencher une vérification d’identité officielle, un contrôle des documents ou des vérifications supplémentaires du client.
-
Les opérateurs peuvent appliquer des règles plus strictes que la loi. Les contrôles internes des risques, la surveillance des transactions suspectes, la prévention des escroqueries et les préoccupations relatives à l’origine des fonds peuvent entraîner des limites plus strictes.
-
La prévention de la fraude influence de plus en plus les plafonds journaliers. Les autorités se sont particulièrement intéressées aux escroqueries liées aux kiosques de cryptomonnaies, notamment celles impliquant l’usurpation de l’identité d’autorités publiques et ciblant les personnes âgées.
-
Les limites de retrait des distributeurs de bitcoins peuvent également dépendre des espèces disponibles. Les kiosques bidirectionnels ne peuvent distribuer davantage d’espèces que ce que l’opérateur peut stocker et gérer en toute sécurité.
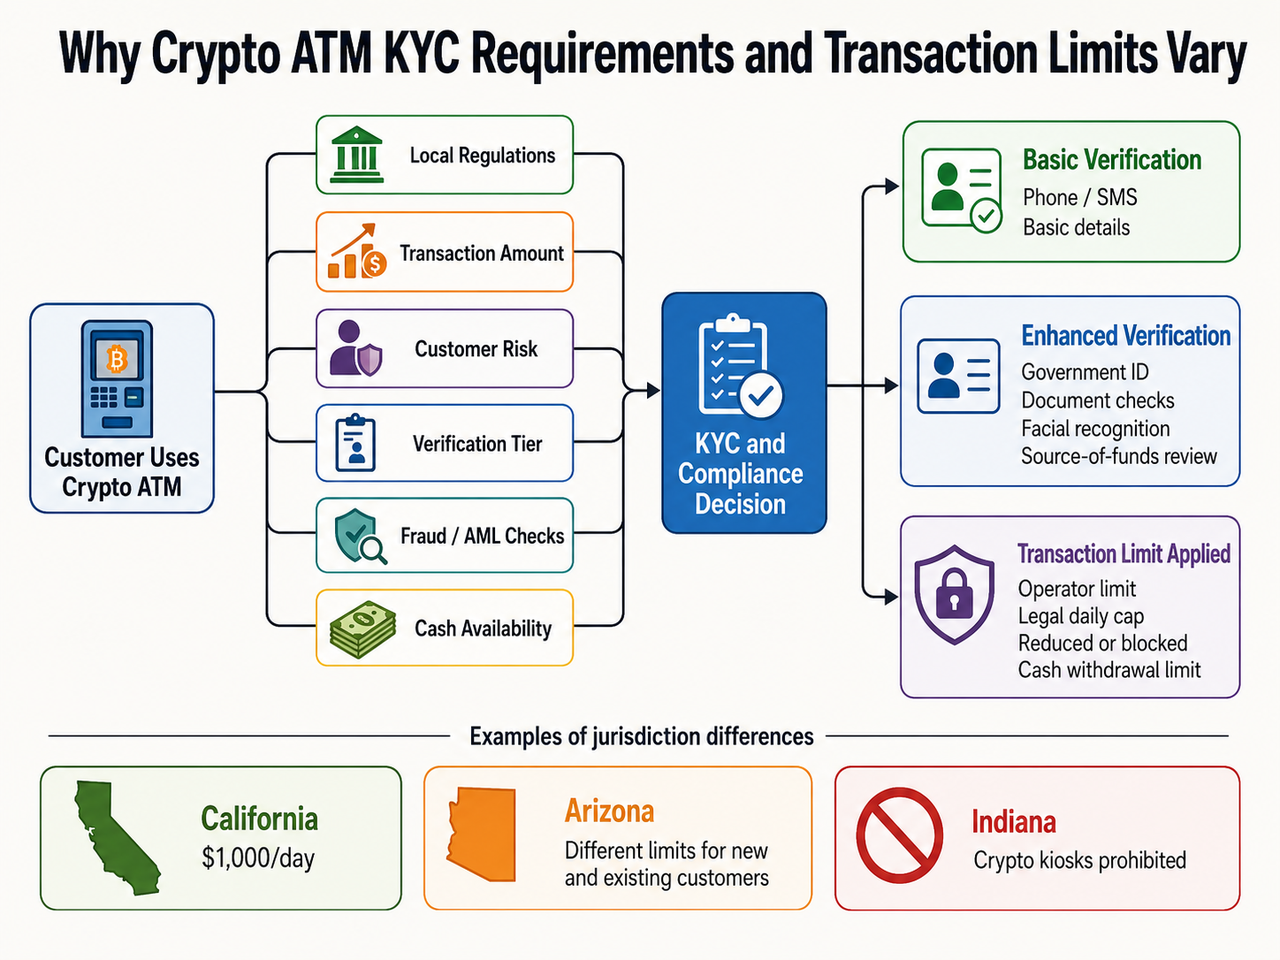
Pourquoi les exigences de KYC et les limites de transaction des distributeurs de cryptomonnaies varient-elles ?
Quatre variables principales entrent en jeu : la juridiction, le niveau de risque du client, le montant de la transaction et la politique de l’opérateur.
Une autorité de réglementation peut imposer des obligations précises en matière de vérification d’identité ou de déclaration. L’opérateur du distributeur de bitcoins élabore ensuite son propre système de conformité autour de ces exigences légales. Ce système peut répartir les clients en différents niveaux de vérification selon des facteurs tels que le montant de la transaction, le fait qu’ils soient de nouveaux clients ou des clients existants, leurs habitudes de transaction, le niveau de risque du wallet ou leurs activités antérieures.
La distinction entre réglementation et politique de l’opérateur est importante. Un seuil légal ne signifie pas nécessairement que toutes les transactions inférieures à ce seuil peuvent être effectuées anonymement. Un opérateur peut exiger une vérification d’identité plus tôt en raison de son modèle de risque, de ses obligations liées à sa licence, de ses relations bancaires, de sa politique de prévention de la fraude ou de ses contrôles des activités suspectes.
Cela s’inscrit dans le cadre plus large régissant la réglementation des distributeurs de cryptomonnaies, où les règles relatives aux services de transfert de fonds, les licences, la protection des consommateurs, les exigences AML et les contrôles opérationnels peuvent se chevaucher.
Comment fonctionne la vérification d’identité sur les distributeurs de bitcoins
Un processus de vérification classique commence avant que la machine n’envoie des bitcoins à l’adresse du wallet correspondant au code QR fourni par le client.
Selon l’opérateur et la juridiction, le processus peut demander :
-
un numéro de téléphone mobile et un code reçu par SMS ;
-
le nom et la date de naissance ;
-
l’adresse résidentielle ou d’autres informations d’identification ;
-
une pièce d’identité officielle, telle qu’un permis de conduire ou un passeport ;
-
une photo ou un selfie permettant de vérifier l’identité ;
-
des informations supplémentaires pour les transactions plus importantes ou présentant un risque plus élevé.
Certains opérateurs organisent ces étapes en niveaux de vérification formels. CoinFlip indique par exemple que ses clients aux États-Unis peuvent être soumis à des contrôles progressivement plus stricts à mesure que le montant de la transaction augmente, en passant d’informations d’identification de base à une pièce d’identité officielle avec photo et à des vérifications supplémentaires pour les niveaux supérieurs.
Bitcoin Depot décrit également un KYC par niveaux, dans lequel des informations d’identification de base peuvent suffire pour des achats de faible montant, tandis qu’une pièce d’identité officielle et des contrôles supplémentaires s’appliquent lorsque le montant de la transaction augmente.
C’est pourquoi les affirmations telles que « les distributeurs de bitcoins exigent une pièce d’identité au-delà de 250 $ » ne doivent pas être considérées comme une règle universelle. Certains opérateurs peuvent fixer des seuils de vérification bas, mais il n’existe pas de seuil mondial de 250 $ au-delà duquel une pièce d’identité officielle serait exigée pour la plupart des distributeurs de bitcoins. Les exigences varient selon les politiques de l’opérateur et les réglementations locales.
Pourquoi les transactions plus importantes déclenchent-elles une vérification renforcée ?
Faire passer une transaction de quelques centaines à plusieurs milliers de dollars accroît l’exposition de l’opérateur.
Une transaction en espèces plus importante peut justifier un examen approfondi des éléments suivants :
-
l’identité vérifiée du client ;
-
l’authenticité des documents ;
-
le wallet destinataire ;
-
les habitudes de transaction inhabituelles ;
-
les transactions répétées sur plusieurs kiosques ;
-
une éventuelle structuration destinée à éviter certains seuils ;
-
l’origine des fonds ;
-
les éventuels indicateurs d’escroquerie.
Une vérification renforcée peut donc aller au-delà de la simple lecture d’un permis de conduire. Selon le système de conformité, elle peut inclure la reconnaissance faciale, un examen manuel, des questions supplémentaires au client ou une transmission au service de conformité.
Cette approche fondée sur le risque explique également pourquoi un client existant disposant d’un historique vérifié peut se voir appliquer des plafonds journaliers différents de ceux d’une personne effectuant sa première transaction sur un distributeur de bitcoins.
Les opérateurs de distributeurs de bitcoins doivent respecter les règles AML
Aux États-Unis, une entreprise qui accepte et transmet des monnaies virtuelles convertibles peut être considérée comme un transmetteur de fonds dans le cadre du Bank Secrecy Act. Le Financial Crimes Enforcement Network (FinCEN) indique que les transmetteurs de monnaies virtuelles convertibles concernés doivent s’enregistrer en tant qu’entreprises de services monétaires (Money Services Businesses) et mettre en place des programmes AML, des contrôles d’enregistrement, de surveillance et de déclaration, notamment des rapports d’activité suspecte et des rapports de transactions en espèces lorsque cela s’applique.
Ce cadre fédéral n’élimine pas la réglementation des États. Un opérateur de distributeurs de bitcoins peut donc être soumis aux exigences fédérales de lutte contre le blanchiment d’argent ainsi qu’à des règles distinctes au niveau des États concernant les licences, la protection des consommateurs, les frais, les informations à communiquer, les remboursements ou les limites de transaction.
En pratique, il existe donc un ensemble de contrôles de conformité plutôt qu’une règle nationale unique applicable aux distributeurs de bitcoins.
Le même principe s’applique en dehors des États-Unis. Au Canada, les entreprises qui traitent des monnaies virtuelles peuvent relever du cadre applicable aux entreprises de services monétaires et doivent s’enregistrer auprès du Centre d’analyse des opérations et déclarations financières du Canada (CANAFE) lorsque cela s’applique. Les règles canadiennes prévoient également des cas précis dans lesquels la vérification de l’identité est obligatoire. Par exemple, le CANAFE indique que l’identité doit être vérifiée lorsqu’une monnaie virtuelle d’une valeur de 1 000 $ CA ou plus est remise à un bénéficiaire.
Cela ne signifie pas que tous les distributeurs de bitcoins canadiens offrent exactement la même expérience client à partir de 1 000 $ CA. Les politiques de risque des opérateurs peuvent imposer des contrôles supplémentaires.
Les plafonds journaliers des distributeurs de bitcoins peuvent être fixés par la loi
L’une des raisons les plus évidentes de ces différences est que les législateurs ont commencé à fixer des montants maximaux propres aux kiosques.
La Californie illustre ce point. La réglementation de l’État interdit à un opérateur de kiosque d’accepter ou de distribuer plus de 1 000 $ par client et par jour, une limite entrée en vigueur le 1er janvier 2024. Les autorités californiennes ont ensuite engagé des actions de contrôle contre des opérateurs accusés d’avoir dépassé ce plafond.
L’Arizona applique un modèle différent. En vertu d’une loi adoptée en 2025, un opérateur de kiosque de cryptomonnaies ne peut accepter plus de 2 000 $ par jour d’un nouveau client, tandis qu’un client existant peut effectuer des transactions allant jusqu’à 10 500 $ par jour sur un ou plusieurs kiosques, sous réserve des exigences prévues par la loi. Ce même cadre impose des mesures de lutte contre la fraude et le recours à l’analyse de la blockchain.
L’Indiana est allé beaucoup plus loin. La House Bill 1116 est devenue loi en mars 2026 et interdit l’exploitation de kiosques de monnaies virtuelles dans l’État.
Ces trois exemples montrent pourquoi il est impossible de répondre aux questions sur les « plafonds journaliers des distributeurs de bitcoins » par un seul chiffre. Une transaction autorisée par la réglementation d’un État peut dépasser le montant maximal fixé par un autre État ou être impossible parce que les kiosques y sont interdits.
| Exemple |
Approche réglementaire |
Effet pratique |
| Californie |
1 000 $ par client et par jour |
Le plafond légal prévaut sur une limite supérieure fixée par l’opérateur |
| Arizona |
2 000 $ pour un nouveau client ; 10 500 $ par jour pour un client existant |
Le statut du client influence directement le montant maximal |
| Indiana |
Kiosques de cryptomonnaies interdits |
Aucune transaction sur un kiosque n’est autorisée |
| Canada |
Cadre fédéral applicable aux entreprises de services monétaires et au KYC, avec des cas précis de vérification |
Les contrôles d’identité dépendent de l’activité réglementée et du montant |
Les politiques des opérateurs peuvent créer des plafonds journaliers plus stricts
Le plafond légal n’est qu’une limite parmi d’autres.
Les opérateurs de distributeurs de bitcoins fixent également leurs propres limites en fonction de leurs politiques de conformité. Une entreprise peut estimer que certains montants, habitudes de transaction, emplacements ou profils de clients présentent un risque supérieur à celui qu’elle est prête à accepter.
Par exemple, un opérateur peut autoriser des plafonds plus élevés après une vérification d’identité complète, tout en maintenant des limites plus strictes pour les utilisateurs récemment inscrits. Un autre peut exiger une approbation manuelle avant les transactions plus importantes.
C’est pourquoi les limites de distributeurs de bitcoins annoncées publiquement peuvent aller de montants relativement faibles à plusieurs milliers de dollars et, avec un niveau de vérification suffisamment élevé, potentiellement à des montants supérieurs. Le plafond réel peut varier selon l’opérateur, l’État, le sens de la transaction, le niveau du client et la machine utilisée.
L’écran du kiosque ou les conditions générales actuelles de l’opérateur doivent donc être considérés comme la source pertinente pour la transaction concernée. Il ne faut pas supposer qu’une limite trouvée pour un autre réseau de distributeurs de bitcoins s’applique partout.
La surveillance des transactions peut prévaloir sur le plafond théorique d’un client
Le fait d’avoir terminé la procédure KYC ne garantit pas que toute transaction inférieure au plafond journalier annoncé sera traitée.
Les programmes AML modernes examinent également les comportements.
Prenons l’exemple d’un client vérifié qui achète à plusieurs reprises des montants juste inférieurs au seuil interne de l’opérateur sur plusieurs machines. Même si chaque transaction reste inférieure au plafond affiché, l’ensemble de ces opérations peut justifier un examen supplémentaire.
Les opérateurs peuvent rechercher notamment les indicateurs suivants :
-
des transactions répétées en espèces sur une courte période ;
-
une augmentation soudaine de la valeur des transactions ;
-
plusieurs wallets destinataires ;
-
des wallets associés à des activités suspectes ;
-
un comportement inhabituel pour un client existant ;
-
des tentatives de fractionnement d’une transaction importante en plusieurs transactions plus petites.
Les mesures qui en résultent peuvent inclure une vérification renforcée, une limite temporaire, des questions supplémentaires sur l’origine des fonds, le rejet de la transaction ou sa transmission aux fins de déclaration réglementaire.
C’est à ce niveau que le KYC rejoint la surveillance des transactions sur les distributeurs de cryptomonnaies et la conformité AML : les identités vérifiées ne constituent qu’un des éléments permettant de détecter les transactions suspectes et de réduire l’exposition à la criminalité financière.
La prévention de la fraude entraîne un durcissement des limites
Les limites de transaction remplissent de plus en plus une seconde fonction, au-delà des contrôles traditionnels de lutte contre le blanchiment d’argent : limiter le montant qu’une victime d’escroquerie peut perdre avant qu’une intervention ne soit possible.
Les kiosques de cryptomonnaies sont particulièrement utiles aux escrocs, car une victime peut convertir des espèces en monnaie numérique et l’envoyer directement vers l’adresse d’un wallet correspondant au code QR fourni par le criminel.
La Federal Trade Commission (FTC) a décrit des escroqueries dans lesquelles des criminels se font passer pour des banques, des entreprises technologiques ou des représentants des autorités publiques, persuadent les victimes que leur argent est en danger et leur ordonnent de retirer des espèces pour les déposer dans un distributeur de bitcoins. Une fois que la victime a scanné le code QR de l’escroc, la cryptomonnaie est transférée vers un wallet contrôlé par ce dernier.
Les personnes âgées ont été touchées de manière disproportionnée. Selon les données de la FTC couvrant le premier semestre 2024, les personnes âgées de 60 ans et plus étaient plus de trois fois plus susceptibles que les adultes plus jeunes de déclarer avoir perdu de l’argent via un distributeur de bitcoins. En outre, plus des deux tiers des montants déclarés comme perdus par l’intermédiaire de ces machines provenaient de personnes âgées.
En août 2025, le Financial Crimes Enforcement Network (FinCEN) a ensuite alerté les établissements financiers au sujet des paiements liés à des escroqueries et d’autres activités illicites impliquant des kiosques de monnaies virtuelles convertibles. Il a notamment souligné les risques de fraude, de cybercriminalité et de blanchiment d’argent, ainsi que les escroqueries touchant les personnes âgées.
Pour les opérateurs et les autorités de réglementation, les plafonds journaliers peuvent créer un obstacle précisément au moment où un escroc souhaite que la victime transfère rapidement une somme importante.
Pourquoi les contrôles d’identité ne peuvent pas, à eux seuls, empêcher la fraude
Une victime d’escroquerie peut être parfaitement authentique.
Son permis de conduire peut être véritable. La vérification du numéro de téléphone peut aboutir. La reconnaissance faciale peut confirmer la correspondance. Les espèces peuvent provenir de son propre compte bancaire.
Pourtant, le wallet destinataire peut toujours appartenir à un escroc.
C’est pourquoi une prévention efficace de la fraude va au-delà de la vérification de l’identité déclarée par le client. Les opérateurs associent de plus en plus les contrôles d’identité à des écrans d’avertissement, à la surveillance des transactions, au filtrage des wallets sur la blockchain, à l’intervention du service client, à des mécanismes de délai de réflexion et à des limites applicables aux nouveaux clients.
Cette distinction est particulièrement importante pour les utilisateurs âgés. Un KYC plus strict identifie l’expéditeur ; il n’indique pas automatiquement à l’opérateur si cette personne vérifiée est manipulée par quelqu’un au téléphone.
La suspension de Cryptolink en Australie montre l’importance des contrôles de déclaration
Une récente mesure d’exécution en Australie fournit un exemple concret.
Le 10 août 2026, l’Australian Transaction Reports and Analysis Centre (AUSTRAC) a annoncé avoir suspendu pendant trois mois l’enregistrement de Cryptolink, empêchant l’entreprise d’exploiter ses 96 distributeurs de cryptomonnaies pendant la durée de la suspension. AUSTRAC a évoqué des préoccupations persistantes concernant la gestion des transactions à haut risque et a indiqué que l’opérateur n’avait pas respecté ses obligations de déclaration, notamment en matière de déclaration des transactions dépassant certains seuils.
Cette affaire montre que la conformité réglementaire ne s’arrête pas une fois que la machine a recueilli les informations d’identification.
Un opérateur doit également maintenir les systèmes qui se trouvent derrière le kiosque : évaluation des risques liés aux clients, surveillance des transactions, déclarations obligatoires, contrôles des activités suspectes et réponses aux demandes des autorités de réglementation. Des défaillances à ce niveau peuvent affecter la possibilité pour tout un réseau de distributeurs de continuer à fonctionner.
Les limites de retrait des distributeurs de bitcoins dépendent également des espèces disponibles
La conformité n’est pas la seule contrainte.
Les distributeurs de bitcoins bidirectionnels qui permettent de vendre des bitcoins et de retirer des espèces sont confrontés à un problème de stock physique que les plateformes d’échange en ligne ne connaissent pas. Une machine ne peut distribuer que les billets qu’elle contient.
Les opérateurs doivent donc tenir compte des éléments suivants :
-
la quantité d’espèces qu’un kiosque peut physiquement contenir ;
-
la fréquence à laquelle les espèces sont réapprovisionnées ou collectées ;
-
la demande à l’emplacement concerné ;
-
les risques de vol et de sécurité ;
-
les coûts d’assurance et de gestion des espèces ;
-
le volume prévu d’activités d’achat et de vente.
Une machine peut donc appliquer une limite de retrait inférieure au plafond KYC du client.
Par exemple, un utilisateur dont l’identité a été entièrement vérifiée peut théoriquement être admissible à un niveau de transaction supérieur, mais ne pas pouvoir retirer ce montant parce que le kiosque ne dispose pas de suffisamment d’espèces. La documentation des opérateurs indique également que les limites d’achat et de retrait d’espèces peuvent différer selon la machine et les liquidités disponibles.
Une méthode pratique pour comprendre les limites KYC des distributeurs de bitcoins
Lorsque vous utilisez un distributeur de bitcoins, considérez la limite affichée comme le résultat de plusieurs contrôles qui se chevauchent, plutôt que comme une simple règle KYC.
Une séquence utile est la suivante :
Plafond légal local → plafond de l’opérateur → niveau de vérification → contrôles du risque client → surveillance des transactions → disponibilité des espèces dans la machine
La contrainte applicable la plus basse détermine généralement ce qui peut réellement être effectué.
Un client peut ainsi être soumis à une limite légale de 1 000 $, même si l’opérateur autorise normalement 5 000 $ ailleurs. Dans un autre endroit, la loi peut autoriser un montant nettement supérieur, mais l’opérateur peut tout de même fixer une limite plus basse pour les nouveaux clients. Un client dont l’identité a été entièrement vérifiée et qui tente d’effectuer une transaction inhabituelle peut également être bloqué, même si le montant reste inférieur aux deux limites.
C’est pourquoi les exigences de KYC et les limites de transaction des distributeurs de cryptomonnaies peuvent varier autant d’une machine à l’autre.
Risques et limites
Le KYC réduit l’anonymat et permet aux opérateurs d’associer des identités vérifiées à des transactions en cryptomonnaies, mais il n’élimine ni le blanchiment d’argent, ni la fraude, ni les activités criminelles.
Les documents d’identité peuvent être utilisés à mauvais escient. Les victimes d’escroquerie peuvent effectuer volontairement la vérification tout en suivant les instructions d’un escroc. Un wallet peut sembler ordinaire au départ, puis être associé ultérieurement à une activité suspecte. La collecte de données biométriques et de pièces d’identité officielles crée également des responsabilités en matière de confidentialité et de sécurité des données pour les opérateurs.
Les limites de transaction présentent des limites similaires. Des plafonds plus stricts peuvent réduire le montant d’une perte individuelle, mais les criminels peuvent tenter de fractionner les transactions, d’utiliser plusieurs victimes, de passer d’un opérateur à l’autre ou de recourir à d’autres moyens de paiement.
Pour les clients légitimes, des limites plus strictes peuvent également rendre un kiosque pratique moins adapté aux transactions importantes. Les opérateurs et les autorités de réglementation doivent donc trouver un équilibre entre la facilité d’accès, la prévention de la criminalité financière et la protection des consommateurs.
Conclusion
Les exigences de KYC et les limites de transaction des distributeurs de cryptomonnaies varient parce qu’il n’existe pas de règle mondiale unique régissant tous les kiosques. La législation locale établit une partie du cadre, tandis que le montant de la transaction, le niveau de vérification, l’historique du client, les préoccupations relatives à l’origine des fonds, les indicateurs de fraude, les politiques de l’opérateur et la disponibilité des espèces peuvent tous modifier le montant qu’un client est autorisé à acheter ou à retirer.
La distinction la plus utile est celle entre limites légales et limites opérationnelles. Une juridiction peut imposer un plafond obligatoire, mais les opérateurs de distributeurs de bitcoins peuvent choisir des limites plus strictes ou exiger une vérification d’identité renforcée lorsque leur évaluation des risques le justifie.
Toute personne qui achète des bitcoins ou vend des cryptomonnaies via un kiosque doit vérifier la limite applicable auprès de l’opérateur et à l’emplacement concernés. Effectuer la procédure KYC peut permettre à un client d’accéder à des plafonds plus élevés, mais cela ne prévaut ni sur les réglementations des États, ni sur la surveillance des transactions, ni sur les contrôles antifraude, ni sur la disponibilité des espèces.
FAQ
Tous les distributeurs de bitcoins exigent-ils une vérification d’identité ?
La vérification de l’identité sur un distributeur de bitcoins dépend de la juridiction, de l’opérateur, du montant de la transaction et du statut du compte. Certaines transactions peuvent commencer par une vérification du numéro de téléphone et des informations de base sur le client, tandis que les transactions plus importantes peuvent exiger une pièce d’identité officielle ou une vérification renforcée.
Pourquoi les limites KYC des distributeurs de bitcoins augmentent-elles après la vérification ?
Les niveaux de vérification supérieurs fournissent à l’opérateur davantage d’informations sur l’identité du client et permettent une diligence raisonnable renforcée. Les opérateurs peuvent ainsi autoriser des limites plus élevées, même si les plafonds légaux de transaction continuent de s’appliquer.
Existe-t-il un montant universel au-delà duquel un distributeur de bitcoins exige une pièce d’identité officielle ?
Non. Les affirmations selon lesquelles tous les distributeurs de bitcoins exigent une pièce d’identité au-delà d’un montant précis, comme 250 $, ne doivent pas être considérées comme universelles. Les politiques des opérateurs et les exigences légales diffèrent considérablement. Au Canada, par exemple, certaines activités liées aux monnaies virtuelles sont soumises à des cas précis de vérification réglementaire de l’identité à partir de 1 000 $ CA.
Pourquoi les plafonds journaliers des distributeurs de bitcoins diffèrent-ils des limites de retrait ?
Un plafond de transaction journalier contrôle le montant qu’un client peut effectuer pendant une période donnée. Une limite de retrait peut également dépendre du fait qu’un distributeur bidirectionnel dispose ou non de suffisamment d’espèces pour effectuer la vente de bitcoins contre des espèces.
Un opérateur de distributeurs de bitcoins peut-il fixer des limites inférieures à ce que la loi autorise ?
Oui. Une limite légale constitue généralement un plafond, et non une obligation de permettre à chaque client d’effectuer des transactions jusqu’à ce montant. Les politiques de l’opérateur peuvent imposer des limites plus strictes en fonction du niveau de KYC, de la prévention de la fraude, de la surveillance des transactions, du risque client ou de considérations opérationnelles.
Pourquoi des limites plus strictes sont-elles parfois appliquées aux nouveaux clients ?
Un nouveau client dispose de peu ou pas d’historique de transactions que l’opérateur puisse évaluer. Des limites initiales plus basses peuvent réduire l’exposition pendant la mise en place de la vérification d’identité, du filtrage antifraude et de l’évaluation du comportement du client. La réglementation des kiosques de l’Arizona fournit un exemple légal clair, avec une limite journalière de 2 000 $ pour les nouveaux clients, contre 10 500 $ pour les clients existants.
Avertissement
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil juridique, financier, fiscal ou en matière de conformité. Les règles applicables aux distributeurs de cryptomonnaies varient selon les juridictions et peuvent évoluer. Les utilisateurs et les opérateurs doivent confirmer les exigences en vigueur auprès de l’autorité de réglementation et du prestataire de services concernés.







