Le présent cadre repose sur la réglementation des actifs numériques à Monaco instaurée en 2022, ainsi que sur la législation en vigueur en matière de services financiers, de lutte contre le blanchiment de capitaux et le financement du terrorisme (LCB/FT), et les autres lois applicables selon la nature effective de l’activité crypto réalisée. À Monaco, chaque activité blockchain n’est pas traitée comme une activité unique : les services d’échange, les opérations liées aux tokens, les services d’investissement, la conservation et les autres opérations sur actifs numériques peuvent relever de différentes catégories réglementaires. La loi n° 1.528 du 7 juillet 2022 demeure la référence en 2026.
Pour les prestataires de services sur actifs numériques, les institutions financières traditionnelles, les gestionnaires d’actifs et les autres professionnels du secteur, cette distinction ne se limite pas à déterminer si une cryptomonnaie est « légale ». Elle impacte l’octroi de licences, la structure de l’entreprise, l’accès au marché, la gestion des actifs clients, les reportings financiers et les contrôles LCB/KYC. Monaco poursuit activement l’adaptation de sa politique alors que la réglementation européenne crypto évolue et que les normes internationales accordent une importance accrue à l’intégrité financière.
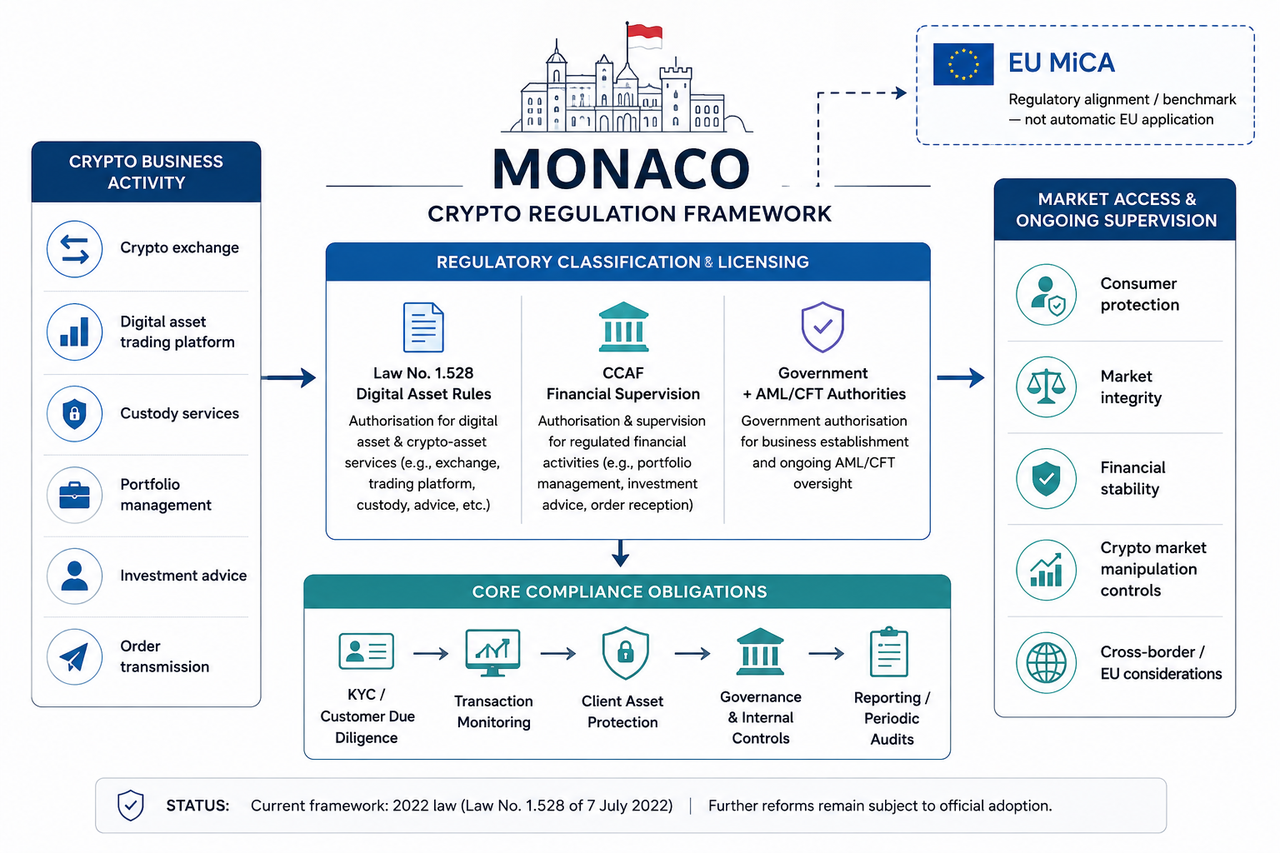
La réglementation monégasque en matière de crypto repose sur une logique par activité. La loi n° 1.528 régit les services liés aux actifs numériques et crypto-actifs, tandis que les activités financières peuvent également nécessiter un agrément CCAF. Le cadre résultant est donc structuré par niveau, selon la prestation fournie, la classification de l’actif et la personnalité juridique, pour déterminer les obligations réglementaires applicables.
Points clés à retenir
- Le principal cadre réglementaire des actifs numériques à Monaco est la loi n° 1.528 du 7 juillet 2022, qui encadre les prestataires de services sur actifs numériques et crypto-actifs.
- Cette loi distingue actifs numériques et crypto-actifs, et dresse la liste des services réglementés : échange, exploitation de plateforme de trading, conservation, exécution d’ordres et conseil sur crypto-actifs.
- Certaines activités nécessitent une approbation préalable du Ministre d’État après contrôle d’une commission consultative, tandis que les activités financières du périmètre CCAF relèvent d’une autorisation CCAF.
- Le schéma d’agrément monégasque peut impliquer plusieurs entités administratives ou autorités, sans licence « crypto » universelle.
- La LCB/FT, la gouvernance, les contrôles internes et la protection des clients sont de plus en plus importants, surtout depuis que Monaco est en surveillance accrue par le GAFI depuis juin 2024.
- MiCA ne s’applique pas de plein droit à Monaco, la Principauté n’étant pas membre de l’UE, mais les standards réglementaires européens restent un repère essentiel pour l’évolution locale.
Qu’est-ce que la réglementation crypto de Monaco ?
La réglementation crypto de Monaco se présente comme un cadre complet structuré autour des activités réglementées, et non simplement de la possession de cryptomonnaie.
La loi n° 1.528 précise que l’activité de prestataire de services sur actifs numériques ou crypto-actifs ne peut s’exercer à Monaco que selon ses modalités. Elle dissocie les services impliquant des actifs numériques d’un ensemble élargi de services relatifs aux crypto-actifs.
En droit monégasque, un actif numérique correspond globalement à une représentation numérique d’une valeur, d’un bien ou d’un droit patrimonial. Les actifs financiers virtuels, tokens d’utilité et jetons non fongibles relèvent de cette catégorie, tandis que les tokens financiers sont traités différemment. Un actif financier virtuel peut représenter une valeur non émise ou garantie par une banque centrale ou un État, qui peut être transférée, stockée ou échangée par voie électronique.
L’aspect « stockage électronique » est central, car la loi vise la fonction économique, et pas seulement la présence de la technologie blockchain ou d’un autre dispositif innovant.
Périmètre réglementaire actuel à Monaco
| Domaine |
Exemples dans le cadre |
Conséquence réglementaire principale |
| Services sur actifs numériques |
Échange crypto-crypto, échange actif numérique/fiat, exploitation de plateforme de trading sur actifs numériques |
Autorisation préalable exigée dans certains cas |
| Services sur crypto-actifs |
Émission, conservation ou administration, placement, exécution d’ordres, transmission d’ordres, conseil |
Traitement fonction du service et de l’actif |
| Activités financières |
Gestion de portefeuille, conseil en investissement, réception/transmission d’ordres sur instruments financiers réglementés |
Autorisation CCAF potentiellement requise |
| LCB/FT |
Diligence client, suivi et contrôles |
Exigences de sécurité financière distinctes |
| Démarrage d’entreprise |
Création/exploitation de l’entité monégasque |
Autorisation administrative gouvernementale concernée |
Cette diversité explique pourquoi le terme générique de « société crypto » est insuffisant. Deux structures utilisant les mêmes actifs virtuels peuvent être soumises à des régimes d’agrément distincts : l’une gère une plateforme d’échange crypto, l’autre de gestion de portefeuilles clients.
La loi actuelle prévoit trois services sur actifs numériques :
- échange d’actifs numériques contre d’autres actifs numériques ;
- exploitation d’une plateforme de trading sur actifs numériques ;
- échange d’actifs numériques contre une monnaie ayant cours légal.
Elle identifie séparément les services sur crypto-actifs : émission, conservation ou administration, gestion d’une plateforme d’expression d’intérêts d’achat ou de vente, placement, exécution d’ordres, réception et transmission d’ordres, conseil sur crypto-actifs.
Le périmètre réglementaire est donc bien plus large que le simple échange d’actifs. Les services de conservation sont réglementés car la détention de clés privées ou le contrôle d’accès aux actifs crypto clients engendrent des risques propres d’exploitation et de protection du client.
Le cadre d’agrément crypto à Monaco est donc structuré en fonction de la prestation fournie, et non d’une étiquette générale « blockchain ».
La loi de 2022 concerne les échanges d’actifs numériques, les échanges fiat/actifs numériques, les plateformes de trading et plusieurs services sur crypto-actifs : émission, conservation, placement, exécution, transmission d’ordres et conseil. Les parcours d’autorisation diffèrent selon le service et la nature de l’actif.
Qui régule les entreprises crypto à Monaco ?
Il n’existe pas à Monaco d’« autorité des marchés crypto » unique pour l’ensemble du dispositif, de l’agrément à la supervision continue.
Pour de nombreuses activités relevant de la loi n° 1.528, l’autorisation préalable est délivrée par le Ministre d’État après examen par une commission consultative. La loi confère également aux autorités de développement économique un rôle de supervision pour les entreprises agréées, tout en maintenant les pouvoirs de l’autorité monégasque de sécurité financière en matière de LCB/FT.
La Commission de Contrôle des Activités Financières (CCAF) est au centre des marchés financiers réglementés monégasques. Il s’agit de l’autorité administrative indépendante qui supervise les activités financières dans la Principauté.
La Commission de Contrôle des Activités Financières (CCAF) constitue le pilier des marchés financiers régulés de Monaco. Elle agit en toute indépendance pour la supervision des activités financières dans la Principauté.
Lorsqu’une activité crypto empiète sur l’activité financière réglementée, l’agrément CCAF devient nécessaire. Son périmètre comprend la gestion de portefeuille, le conseil et la réception/transmission d’ordres sur instruments financiers.
Quelles autorités interviennent ?
| Autorité ou processus |
Fonction |
| Ministre d’État |
Délivre l’autorisation pour certains services numériques/crypto après examen |
| Commission consultative |
Examen des demandes relevant de la loi n° 1.528 |
| CCAF |
Agrée et supervise les activités financières réglementées |
| Gouvernement monégasque |
Autres autorisations administratives pour établissement d’entreprise |
| Autorité LCB/FT |
Encadrement des obligations anti-blanchiment et financement du terrorisme |
| ACPR, le cas échéant |
Autorisation bancaire pour les établissements de crédit |
Il s’agit donc d’un processus d’instruction croisé entre plusieurs autorités lorsque le modèle d’affaires touche à plusieurs champs réglementaires. La CCAF précise que certaines activités exigent à la fois son agrément et d’autres autorisations gouvernementales, tandis que les établissements de crédit relèvent de l’ACPR française. Les démarches peuvent être réalisées parallèlement auprès de différentes entités.
La procédure de licence combine vérification réglementaire et dépôt du dossier de demande.
Conformément à la loi n° 1.528, les prestataires fournissant à titre professionnel des services visés sur actifs numériques ou crypto-actifs tiers nécessitent, sauf exception, une autorisation préalable ou un dispositif alternatif CCAF.
Pour les activités relevant de la CCAF, le processus est plus détaillé : présentation du projet au Secrétariat général de la CCAF, dépôt du dossier complet (actionnariat, direction, activités envisagées, ressources humaines et opérationnelles, délégations, gestion des ordres et procédures de contrôle interne). La CCAF peut réclamer des informations complémentaires. Après examen, le dossier est soumis à la Commission, qui statue.
Processus d’autorisation à Monaco
| Étape |
Description |
| 1. Définir l’activité |
Déterminer la nature de l’activité (actifs numériques, crypto-actifs, instruments financiers, ou multi-catégorie) |
| 2. Identifier le régulateur |
Loi n° 1.528, CCAF, autorisation gouvernementale, ou cumul |
| 3. Préparer le dossier |
Informations sur l’actionnariat, la direction, la structure financière, l’organisation et les contrôles |
| 4. Contrôle réglementaire |
Évaluation de la gouvernance, des moyens, du management, des activités |
| 5. Décision |
Autorisation ou refus par l’autorité concernée |
| 6. Conformité continue |
Maintien des conditions d’autorisation, des contrôles et du reporting |
Présenter la licence crypto monégasque comme universellement « efficace et simple » serait exagéré. La CCAF prévoit une réponse sous six mois pour un dossier complet, possiblement plus rapide en l’absence de problématique spécifique, mais le calendrier dépend de la structure et des activités.
Ce point est crucial pour les nouveaux modèles : une activité de conseil simple et une plateforme de trading crypto-custody internationale ne relèvent pas du même schéma.
Gouvernance, capital et contrôle périodique
L’obtention d’un agrément n’est qu’une première étape.
Les entreprises supervisées par la CCAF doivent assurer des garanties financières adéquates, une gouvernance adaptée, des ressources suffisantes et des contrôles internes efficaces. Pour les sociétés anonymes monégasques, le capital minimum est de 150 000 € (variable selon l’activité).
Les structures agréées doivent également respecter les normes de conduite et de gestion des risques, assurer le contrôle des conflits d’intérêts, appliquer le KYC et tenir les registres des prestations et des transactions.
Ce schéma reprend l’architecture de gouvernance des institutions financières classiques, la prestation sur actifs crypto entraînant des risques similaires : abus d’actifs, conseil inadéquat, fraude opérationnelle, conflits et contrôle insuffisant.
Les audits périodiques, le reporting et les vérifications régulières sont donc déterminants, le cadre monégasque vise l’intégrité réglementaire sur la durée et non la simple délivrance d’un agrément initial.
Lutte contre le blanchiment, KYC et intégrité financière
La LCB/FT est un volet central de la réglementation crypto monégasque, car les actifs numériques circulent très vite entre entités ou au-delà des frontières.
L’entreprise régulée doit identifier ses clients, vérifier l’identité des bénéficiaires effectifs, classifier les risques, surveiller les transactions, conserver les données et contrôler les opérations suspectes. Ces dispositifs assurent l’intégrité financière même lorsque les flux sont visibles on-chain.
Les règles relatives aux actifs numériques cohabitent avec le dispositif national anti-blanchiment. La loi n° 1.528 réserve expressément la compétence de l’autorité de sécurité financière pour la supervision des activités sur actifs numériques agréées.
Le contexte international est également déterminant : Monaco a rejoint la liste de surveillance accrue du GAFI en juin 2024, entraînant un contrôle renforcé du dispositif anti-blanchiment et financement du terrorisme.
Pour les entreprises, la conformité ne se limite pas à la demande de licence, mais suppose la surveillance continue des flux, la gestion des risques client et la gouvernance en temps réel.
Le même principe s’applique dans le contexte AML crypto : la technologie blockchain ne dispense pas des obligations anti-blanchiment.
Monaco vs MiCA (réglementation européenne)
Monaco n’est pas membre de l’Union européenne, la réglementation MiCA (Markets in Crypto-Assets) ne s’applique donc pas directement comme droit monégasque.
Pour autant, MiCA reste une référence.
Ce règlement européen harmonise les obligations des prestataires sur crypto-actifs (CASP) dans l’UE, sur les aspects d’agrément, gouvernance, information, protection des clients et abus de marché. L’Autorité européenne des marchés financiers (ESMA) assure la coordination avec les autorités nationales.
Pour Monaco, se rapprocher des standards européens permet de sécuriser les relations juridiques avec les contreparties et le secteur financier traditionnel de l’UE.
Monaco vs MiCA : structure réglementaire
| Sujet |
Monaco |
UE MiCA |
| Champ géographique |
Principauté de Monaco |
Cadre UE/EEE |
| Approche de base |
Lois spécifiques actifs numériques/crypto/services financiers |
Régime harmonisé sur crypto-actifs |
| Agrément |
Dépend de l’activité, plusieurs autorités concernées |
Autorisation CASP via autorité compétente UE |
| Passeport transfrontalier |
Aucun passeport MiCA automatique |
Les CASP agréés bénéficient du passeport dans l’UE |
| Protection des investisseurs/consommateurs |
Exigences monégasques financières/numériques |
Obligations MiCA détaillées |
| Intégrité des marchés |
Contrôles existants sur actifs financiers/numériques |
Régime explicite d’abus de marché crypto |
| Évolution réglementaire |
En développement |
Régime intégralement applicable |
L’alignement Monaco/MiCA/GAFI doit être interprété davantage comme une convergence vers les standards internationaux, et non comme la simple transposition de MiCA ou une mécanique d’adhésion à l’UE.
L’agrément MiCA de Gate Europe illustre cette différence : Gate Technology Ltd est sous contrôle de la Malta Financial Services Authority en tant que prestataire CASP MiCA (échange, exécution, gestion de plateforme, conservation et transfert). Un client utilisant Gate doit vérifier la couverture juridique et réglementaire du service sollicité, chaque juridiction possédant ses propres exigences.
Intégrité de marché, délit d’initié et manipulation sur le marché crypto
À mesure que le trading sur actifs numériques se rapproche des marchés financiers classiques, l’accent est mis sur l’intégrité des marchés — pas uniquement sur l’obtention d’une licence.
La manipulation de marché inclut toute pratique visant à induire en erreur sur l’offre, la demande ou le prix. Le délit d’initié et la diffusion illicite d’informations créent d’autres risques en permettant de tirer profit d’informations non accessibles au public.
MiCA instaure un régime explicite de lutte contre les abus de marché crypto. Monaco s’appuie sur son arsenal national, mais des évolutions futures pourraient rapprocher ses contrôles du modèle européen.
Cette exigence concerne plateformes d’échange, market makers, gestionnaires d’actifs et l’ensemble des intervenants crypto. Le développement de la place monégasque repose sur la confiance dans l’équité des règles d’information, d’exécution et de conduite.
Protection du consommateur et services de conservation
La protection du client est essentielle lorsque l’entreprise détient ou administre des actifs pour le compte d’autrui.
La conservation d’actifs crypto implique la gestion de clés privées ou d’autres systèmes autorisant le stockage et le transfert. La loi n° 1.528 intègre expressément la conservation ou l’administration ainsi que l’accès aux crypto-actifs à la liste des activités réglementées.
Un cadre vraiment prudent va au-delà de la lutte contre le vol : il doit aussi prévoir la ségrégation interne des actifs, la gestion des délégations, les défaillances potentielles, la tenue des registres, la prévention des conflits et la résolution en cas d’insolvabilité d’un prestataire.
Les obligations de protection s’apparentent à celles imposées aux établissements financiers classiques, bien que l’environnement technique diffère.
Monaco offre-t-il un cadre fiscal attractif crypto ?
Monaco est réputé pour une fiscalité personnelle « douce », mais le présenter comme une « juridiction crypto zéro impôt » serait trompeur.
Les règles sur les plus-values, bénéfices d’entreprise ou d’individu dépendent de la résidence, la nationalité, la structure juridique, l’origine des revenus et des obligations dans d’autres pays.
La prudence reste aussi de rigueur concernant le cumul fiscalité légère/confidentialité : la protection de la vie privée ou le régime fiscal n’exonèrent en rien des obligations d’agrément, d’identification du bénéficiaire effectif, LCB/KYC, reporting ou communication aux autorités compétentes.
Une entité monégasque peut par ailleurs être tenue à des obligations fiscales ou réglementaires à l’étranger pour un groupe international.
Un nouveau cadre crypto est-il envisagé ?
La dynamique réglementaire à Monaco manifeste un souci d’intégration renforcée entre actifs numériques, supervision financière et standards internationaux. Les lois existantes dépassent déjà le cadre 2022, les autorités développant continuellement l’infrastructure financière et numérique.
La documentation renvoie à un projet de loi n° 1131 destiné à rapprocher Monaco de MiCA. Au 17 août 2026, les sources officielles consultées n’attestent toutefois pas d’un texte crypto sous cette référence précise. Il ne peut donc être présenté comme loi votée sans confirmation textuelle.
Distinction capitale pour l’intégrité de la recherche réglementaire : projets, textes en discussion et lois adoptées ne s’équivalent pas.
Si Monaco adopte une réforme alignée sur MiCA, les axes porteront sur l’agrément, la gouvernance, l’information, la gestion des risques, la LCB/FT et les pouvoirs de supervision. Le détail dépendra toutefois du texte effectivement promulgué.
La transition réglementaire crypto à Monaco doit donc être suivie comme un processus en cours, et non comme une réforme acquise.
Le cadre exécutoire demeure pour l’heure la loi n° 1.528 du 7 juillet 2022. Les annonces concernant une réforme alignée sur MiCA doivent être distinguées de la législation effective tant que leur texte n’est pas officiel.
Conséquences opérationnelles pour les entreprises crypto
Le cadre monégasque offre de la clarté d’une part, complexifie l’analyse d’autre part.
Côté positif, le prestataire sur actifs numériques évolue dans un environnement balisé écartant le vide juridique total. La loi précise les services et autorisations requis, le dispositif de supervision, la stabilité financière et la protection de l’investisseur dans un ensemble qui s’inspire du secteur monégasque traditionnel.
Mais chaque business model peut franchir plusieurs frontières réglementaires.
Une plateforme combinant échange, conservation d’actifs, conversion fiat et conseil nécessite une cartographie fonctionnelle pour ne pas supposer qu’une seule autorisation suffit à l’ensemble.
Ce sujet revêt une acuité particulière pour les groupes présents dans plusieurs pays. Un agrément monégasque n’ouvre pas d’accès automatique à l’UE, tout comme une autorisation MiCA ne remplace pas les obligations locales monégasques.
Schéma pratique de conformité
| Question |
Importance |
| Type d’actif traité ? |
Impacte la classification juridique |
| Nature du service ? |
Conditionne l’agrément obligatoire |
| Le service relève-t-il d’une activité financière réglementée ? |
Peut intégrer la CCAF au processus |
| Détention d’actifs clients ? |
Génère des obligations de conservation/sauvegarde |
| Nature de la clientèle ? |
Agit sur le KYC, l’adéquation et les règles transfrontalières |
| Opérations hors Monaco ? |
Peut engendrer des obligations ou agréments supplémentaires |
| Statut des réformes en projet ? |
Un texte en cours n’est jamais la loi en vigueur |
Conclusion
La réglementation crypto à Monaco est un cadre juridique fondé sur l’activité, pour les prestataires sur actifs numériques, les structures crypto et les acteurs financiers établis à Monaco ou opérant depuis la Principauté.
La référence centrale reste la loi n° 1.528 du 7 juillet 2022, qui couvre les échanges d’actifs numériques, plateformes de trading et activités crypto variées (émission, conservation, exécution d’ordres, conseil). Certains services nécessitent une procédure d’autorisation gouvernementale, et les activités régulées relèvent de la supervision CCAF.
L’orientation globale est celle d’une intégrité accrue : contrôles LCB/FT, gouvernance, protection des clients, stabilité financière et intégrité des marchés constituent le socle, tout en conciliant innovation et nouveaux modèles.
MiCA sert de référence européenne pour les prestataires crypto, la protection de l’investisseur et la lutte contre les abus de marché. La Principauté conserve cependant son autonomie juridique.
Pour le secteur, la question clé n’est pas de savoir si Monaco favorise la croissance du marché crypto, mais si l’activité, l’actif, la personnalité juridique et la clientèle cible du projet s’inscrivent dans les exigences monégasques d’agrément et de conformité, au moment de la prestation.
FAQ
Qu’est-ce que la réglementation crypto à Monaco ?
Il s’agit de l’ensemble des règles sur les actifs numériques, services financiers et obligations LCB/FT applicables aux prestataires crypto dans la Principauté. La loi n° 1.528 du 7 juillet 2022 constitue la base actuelle du dispositif.
Quels services crypto sont concernés par la régulation à Monaco ?
La loi vise notamment l’échange d’actifs numériques, la conversion fiat, l’exploitation de plateforme de trading, l’émission de crypto-actifs, la conservation, le placement, l’exécution d’ordres, transmission d’ordres et conseil. Le parcours d’agrément dépendra du service et de la nature de l’actif.
Monaco dispose-t-il d’un agrément crypto unique ?
Non. Selon l’activité, l’approbation et la supervision dépendent du Ministre d’État, d’une commission consultative, des autorités gouvernementales, de l’autorité LCB/FT et de la CCAF. Les activités relevant de la gestion de portefeuille ou de la transmission d’ordres exigent l’agrément CCAF.
Obtenir un agrément crypto à Monaco est-il simple ?
La procédure est définie, mais sa complexité dépend du business model. Pour les activités financières relevant de la CCAF, le dossier doit détailler actionnariat, direction, ressources et contrôles ; la CCAF prévoit une décision sous six mois, voire plus tôt si aucun point spécifique.
MiCA s’applique-t-il à Monaco ?
Non. Monaco n’est pas membre de l’UE, MiCA ne s’impose donc pas d’office. Il sert cependant de référence pour la région et pour l’agrément, la gouvernance, la protection de l’investisseur et l’intégrité des marchés crypto.
Monaco a-t-il proposé le projet de loi n° 1131 pour s’aligner sur MiCA ?
La documentation fournie mentionne ce projet, mais ce numéro n’a pas été vérifié dans les sources officielles monégasques au 17 août 2026. Il s’agit donc d’une mesure en projet, non confirmée comme loi établie.
Les plus-values crypto sont-elles exemptes d’impôt à Monaco ?
Pas forcément. Le traitement fiscal dépend de la résidence, nationalité, structure, origine des revenus et obligations dans d’autres pays. Le cadre fiscal de Monaco n’est jamais un substitut à une analyse personnalisée.
Pourquoi l’intégrité des marchés est-elle une exigence de la réglementation crypto ?
Ces règles visent à limiter la manipulation, le délit d’initié et la divulgation d’informations illicite. Elles garantissent un fonctionnement plus transparent des marchés financiers, et leur importance progresse à mesure que les actifs numériques rejoignent les titres financiers et la finance institutionnelle.
Avertissement : Ce contenu a une visée pédagogique et ne constitue en aucun cas un conseil juridique, fiscal, financier ou d’investissement. Les règles sur les actifs numériques peuvent évoluer. Les entreprises doivent vérifier auprès des autorités monégasques ou de professionnels qualifiés l’état de la législation, l’agrément et les obligations réglementaires actualisés avant de proposer des services soumis à régulation.