
#GateSquareMidAutumnReunion #AMD
ANÁLISIS DEL MERCADO DE AMD — $632: CRECIMIENTO DE LA IA, FUNDAMENTALES, NIVELES TÉCNICOS Y LO QUE VIENE
AMD cotiza alrededor de la zona de $632 en este análisis, manteniendo la acción cerca de su zona récord reciente. La historia principal ya no son simplemente los procesadores para PC: AMD se está convirtiendo cada vez más en una importante empresa de infraestructura de IA mediante las CPU EPYC, los aceleradores Instinct, las redes y los sistemas completos a escala de rack. Esa transición se refleja directamente en las cifras financieras.
PANORAMA FUNDAMENTAL
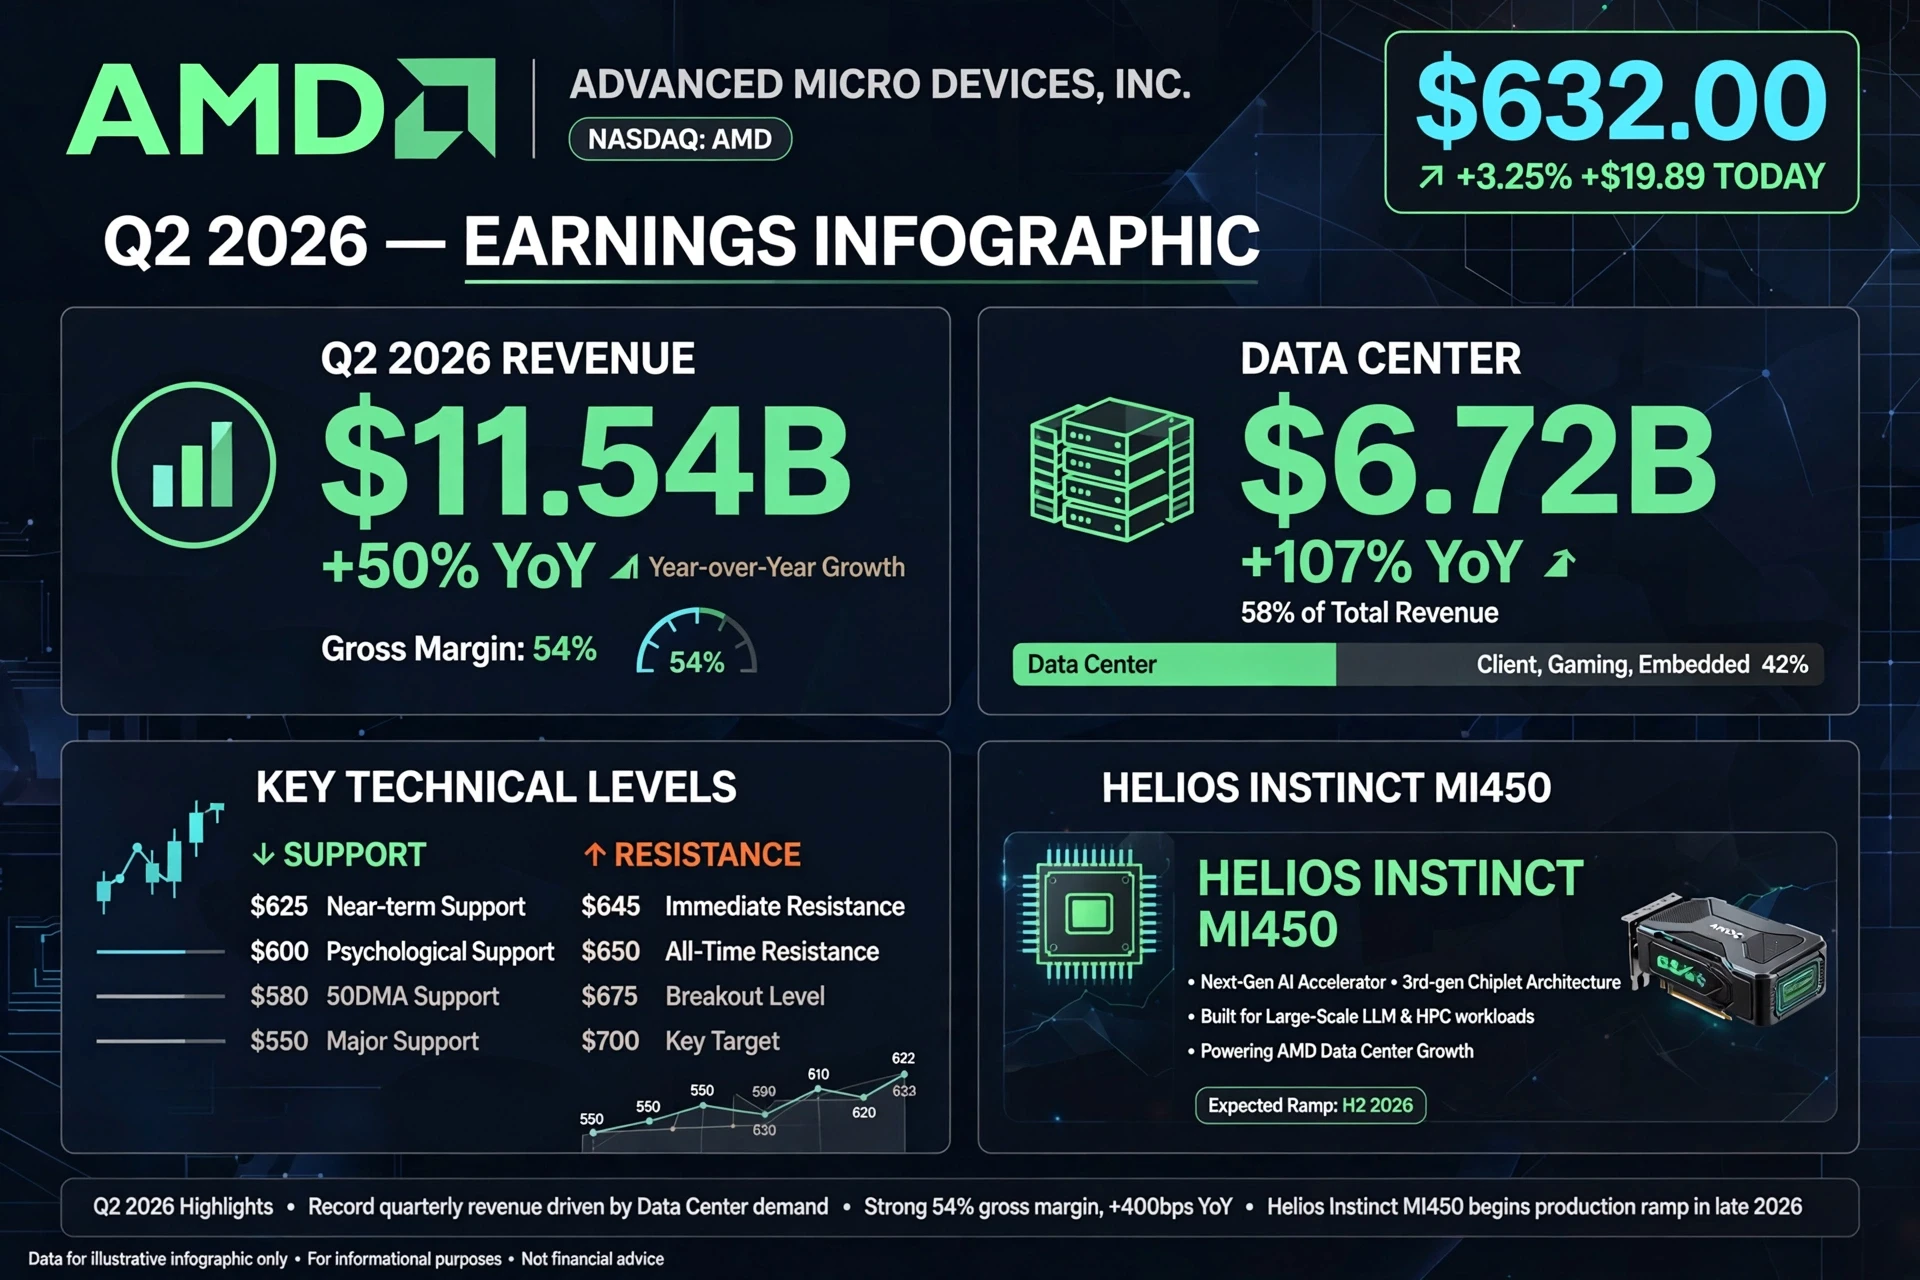
AMD informó ingresos de $11,54 mil millones en el segundo trimestre de 2026, un 50% más interanual, mientras que el margen bruto alcanzó el 54%. El beneficio neto fue de $2,30 mil millones y el BPA GAAP diluido fue de $1,38. El BPA no GAAP fue de $1,66. Estas cifras muestran que el crecimiento de los ingresos se está traduciendo en una rentabilidad considerablemente mayor. AMD también informó un beneficio operativo de $2,0 mil millones, frente a una pérdida operativa de $134 millones en el segundo trimestre de 2025.
La parte más sólida del negocio es Data Center. Los ingresos de Data Center alcanzaron $6,72 mil millones en el segundo trimestre, un 107% más interanual, lo que significa que este segmento por sí solo representó aproximadamente el 58% de los ingresos totales de la empresa. El beneficio operativo de Data Center alcanzó $2,1 mil millones, con un margen operativo del 31%. Las CPU para servidores EPYC y las GPU Instinct fueron los principales motores del crecimiento.
Esto es importante porque la tesis de inversión de AMD depende cada vez más de si la demanda de infraestructura de IA puede mantenerse sólida. AMD afirma que se espera que las ventas de Data Center se aceleren en la segunda mitad de 2026, mientras que la demanda de EPYC, las implementaciones de Instinct y la plataforma Helios están creciendo.
CATALIZADOR DE IA
La oportunidad de AMD en IA se está ampliando más allá de la venta de chips individuales. La empresa lanzó Helios, una plataforma de IA a escala de rack que combina computación, aceleradores y redes. AMD también anunció acuerdos relacionados con implementaciones a gran escala de GPU Instinct MI450, incluido un acuerdo con Anthropic por hasta 2 GW de GPU de AMD y una colaboración ampliada con Microsoft que incluye Helios y CPU EPYC de sexta generación.
Esto es importante porque la demanda de los hiperescaladores y los laboratorios de IA puede generar pedidos potencialmente mucho mayores y más predecibles que los ciclos tradicionales de chips para consumidores.
ESTRUCTURA TÉCNICA
En $632, AMD cotiza en una zona muy sólida, pero extendida. Las operaciones recientes mostraron un máximo cercano a $645,26 y un mínimo intradía próximo a $625,62, por lo que la región de $625–$626 es una referencia inmediata a corto plazo.
Niveles clave que vigilaría:
Referencia actual: $632
Soporte inmediato: $625–$626
Soporte psicológico importante: $600–$610
Soporte más sólido: $580–$590
Soporte de retroceso profundo: $550–$560
Resistencia inmediata: $645–$650
Zona de ruptura: $650+
Zona de resistencia/objetivo alcista: $675–$700
La región de $645–$650 es especialmente importante porque una ruptura limpia y una cotización sostenida por encima de ella indicarían que los compradores están dispuestos a seguir aceptando precios más altos. Por otro lado, los rechazos repetidos en torno a esta zona podrían provocar una toma de beneficios y un movimiento de vuelta hacia $610 o $600.
ESCENARIO ALCISTA
Si AMD se mantiene por encima de $625–$630 y los compradores superan $645–$650 con un volumen elevado, las siguientes zonas psicológicas pasan a ser $675 y después $700. Un movimiento sostenido por encima de $700 representaría otra importante expansión de la estructura de precios actual.
La tesis alcista cuenta con el respaldo de la aceleración de los ingresos de Data Center, las ganancias de cuota de EPYC, la demanda de GPU Instinct, las implementaciones de Helios y la expansión general de la computación de IA.
ESCENARIO DE RETROCESO
Si AMD pierde $625 de forma decisiva, la primera señal de advertencia sería un movimiento hacia $610–$600. Perder $600 podría aumentar la probabilidad de un retroceso más profundo hacia $580–$590, mientras que $550–$560 se convierte en una importante zona de demanda a más largo plazo.
Un retroceso no invalidaría automáticamente la historia fundamental.
Después de un repunte tan grande, la valoración y la toma de beneficios pueden generar una volatilidad significativa incluso mientras los fundamentales de la empresa siguen mejorando.
VALORACIÓN Y RIESGO
El mayor problema en $632 es la valoración. La capitalización bursátil de AMD se sitúa ahora alrededor del nivel del billón de dólares, lo que significa que el mercado ya está descontando un crecimiento futuro sustancial de la IA. Por tanto, la acción necesita que los beneficios y los ingresos sigan expandiéndose para justificar valoraciones cada vez más altas.
Esto crea una diferencia importante entre una buena empresa y un buen precio de entrada. AMD puede seguir creciendo mientras la acción continúa experimentando correcciones pronunciadas si las expectativas se vuelven demasiado agresivas.
Otros riesgos incluyen la intensa competencia de NVIDIA y del silicio de IA personalizado, la volatilidad del ciclo de los semiconductores, las limitaciones de suministro, las restricciones a la exportación, el riesgo de ejecución en torno a los nuevos productos y la posibilidad de que el gasto en infraestructura de IA termine creciendo más lentamente de lo que los inversores esperan actualmente.
PLAN DE OPERACIONES
Para los operadores de impulso, $645–$650 es la zona clave de ruptura. Una ruptura confirmada puede abrir el camino hacia $675 y $700.
Para los operadores que buscan retrocesos, $625–$630 es la primera zona que vigilar, seguida de $600–$610 y después $580–$590.
Un enfoque defensivo trataría una ruptura sostenida por debajo de $600 como una señal de que la estructura alcista a corto plazo se está debilitando.
Posibles niveles alcistas: TP1: $650 TP2: $675 TP3: $700
Posibles niveles de retroceso: $625 → $610 → $600 → $580–$590
OPINIÓN FINAL
AMD en $632 representa una empresa muy diferente de la AMD de hace varios años. Los ingresos de Data Center se han convertido en el principal motor de crecimiento, aumentando un 107% interanual en el segundo trimestre de 2026, mientras que los ingresos totales crecieron un 50%. EPYC, Instinct, Helios y las grandes alianzas de IA ofrecen a AMD múltiples vías para participar en la expansión de la infraestructura de IA.
Al mismo tiempo, la acción ya ha experimentado una reevaluación extraordinaria, por lo que la disciplina técnica es importante. La batalla clave a corto plazo está entre $625 y $650: mantener la zona inferior conserva una estructura constructiva, mientras que una ruptura decisiva por encima de $650 pondría el foco en $675–$700. La pérdida de $600 debilitaría materialmente la configuración a corto plazo.
Por tanto, la próxima gran prueba de AMD no es simplemente si existe demanda de IA, sino si AMD puede seguir convirtiendo esa demanda en ingresos, márgenes y beneficios crecientes con la suficiente rapidez como para respaldar las expectativas incorporadas en el precio de la acción.$AMD
ANÁLISIS DEL MERCADO DE AMD — $632: CRECIMIENTO DE LA IA, FUNDAMENTALES, NIVELES TÉCNICOS Y LO QUE VIENE
AMD cotiza alrededor de la zona de $632 en este análisis, manteniendo la acción cerca de su zona récord reciente. La historia principal ya no son simplemente los procesadores para PC: AMD se está convirtiendo cada vez más en una importante empresa de infraestructura de IA mediante las CPU EPYC, los aceleradores Instinct, las redes y los sistemas completos a escala de rack. Esa transición se refleja directamente en las cifras financieras.
PANORAMA FUNDAMENTAL
AMD informó ingresos de $11,54 mil millones en el segundo trimestre de 2026, un 50% más interanual, mientras que el margen bruto alcanzó el 54%. El beneficio neto fue de $2,30 mil millones y el BPA GAAP diluido fue de $1,38. El BPA no GAAP fue de $1,66. Estas cifras muestran que el crecimiento de los ingresos se está traduciendo en una rentabilidad considerablemente mayor. AMD también informó un beneficio operativo de $2,0 mil millones, frente a una pérdida operativa de $134 millones en el segundo trimestre de 2025.
La parte más sólida del negocio es Data Center. Los ingresos de Data Center alcanzaron $6,72 mil millones en el segundo trimestre, un 107% más interanual, lo que significa que este segmento por sí solo representó aproximadamente el 58% de los ingresos totales de la empresa. El beneficio operativo de Data Center alcanzó $2,1 mil millones, con un margen operativo del 31%. Las CPU para servidores EPYC y las GPU Instinct fueron los principales motores del crecimiento.
Esto es importante porque la tesis de inversión de AMD depende cada vez más de si la demanda de infraestructura de IA puede mantenerse sólida. AMD afirma que se espera que las ventas de Data Center se aceleren en la segunda mitad de 2026, mientras que la demanda de EPYC, las implementaciones de Instinct y la plataforma Helios están creciendo.
CATALIZADOR DE IA
La oportunidad de AMD en IA se está ampliando más allá de la venta de chips individuales. La empresa lanzó Helios, una plataforma de IA a escala de rack que combina computación, aceleradores y redes. AMD también anunció acuerdos relacionados con implementaciones a gran escala de GPU Instinct MI450, incluido un acuerdo con Anthropic por hasta 2 GW de GPU de AMD y una colaboración ampliada con Microsoft que incluye Helios y CPU EPYC de sexta generación.
Esto es importante porque la demanda de los hiperescaladores y los laboratorios de IA puede generar pedidos potencialmente mucho mayores y más predecibles que los ciclos tradicionales de chips para consumidores.
ESTRUCTURA TÉCNICA
En $632, AMD cotiza en una zona muy sólida, pero extendida. Las operaciones recientes mostraron un máximo cercano a $645,26 y un mínimo intradía próximo a $625,62, por lo que la región de $625–$626 es una referencia inmediata a corto plazo.
Niveles clave que vigilaría:
Referencia actual: $632
Soporte inmediato: $625–$626
Soporte psicológico importante: $600–$610
Soporte más sólido: $580–$590
Soporte de retroceso profundo: $550–$560
Resistencia inmediata: $645–$650
Zona de ruptura: $650+
Zona de resistencia/objetivo alcista: $675–$700
La región de $645–$650 es especialmente importante porque una ruptura limpia y una cotización sostenida por encima de ella indicarían que los compradores están dispuestos a seguir aceptando precios más altos. Por otro lado, los rechazos repetidos en torno a esta zona podrían provocar una toma de beneficios y un movimiento de vuelta hacia $610 o $600.
ESCENARIO ALCISTA
Si AMD se mantiene por encima de $625–$630 y los compradores superan $645–$650 con un volumen elevado, las siguientes zonas psicológicas pasan a ser $675 y después $700. Un movimiento sostenido por encima de $700 representaría otra importante expansión de la estructura de precios actual.
La tesis alcista cuenta con el respaldo de la aceleración de los ingresos de Data Center, las ganancias de cuota de EPYC, la demanda de GPU Instinct, las implementaciones de Helios y la expansión general de la computación de IA.
ESCENARIO DE RETROCESO
Si AMD pierde $625 de forma decisiva, la primera señal de advertencia sería un movimiento hacia $610–$600. Perder $600 podría aumentar la probabilidad de un retroceso más profundo hacia $580–$590, mientras que $550–$560 se convierte en una importante zona de demanda a más largo plazo.
Un retroceso no invalidaría automáticamente la historia fundamental.
Después de un repunte tan grande, la valoración y la toma de beneficios pueden generar una volatilidad significativa incluso mientras los fundamentales de la empresa siguen mejorando.
VALORACIÓN Y RIESGO
El mayor problema en $632 es la valoración. La capitalización bursátil de AMD se sitúa ahora alrededor del nivel del billón de dólares, lo que significa que el mercado ya está descontando un crecimiento futuro sustancial de la IA. Por tanto, la acción necesita que los beneficios y los ingresos sigan expandiéndose para justificar valoraciones cada vez más altas.
Esto crea una diferencia importante entre una buena empresa y un buen precio de entrada. AMD puede seguir creciendo mientras la acción continúa experimentando correcciones pronunciadas si las expectativas se vuelven demasiado agresivas.
Otros riesgos incluyen la intensa competencia de NVIDIA y del silicio de IA personalizado, la volatilidad del ciclo de los semiconductores, las limitaciones de suministro, las restricciones a la exportación, el riesgo de ejecución en torno a los nuevos productos y la posibilidad de que el gasto en infraestructura de IA termine creciendo más lentamente de lo que los inversores esperan actualmente.
PLAN DE OPERACIONES
Para los operadores de impulso, $645–$650 es la zona clave de ruptura. Una ruptura confirmada puede abrir el camino hacia $675 y $700.
Para los operadores que buscan retrocesos, $625–$630 es la primera zona que vigilar, seguida de $600–$610 y después $580–$590.
Un enfoque defensivo trataría una ruptura sostenida por debajo de $600 como una señal de que la estructura alcista a corto plazo se está debilitando.
Posibles niveles alcistas: TP1: $650 TP2: $675 TP3: $700
Posibles niveles de retroceso: $625 → $610 → $600 → $580–$590
OPINIÓN FINAL
AMD en $632 representa una empresa muy diferente de la AMD de hace varios años. Los ingresos de Data Center se han convertido en el principal motor de crecimiento, aumentando un 107% interanual en el segundo trimestre de 2026, mientras que los ingresos totales crecieron un 50%. EPYC, Instinct, Helios y las grandes alianzas de IA ofrecen a AMD múltiples vías para participar en la expansión de la infraestructura de IA.
Al mismo tiempo, la acción ya ha experimentado una reevaluación extraordinaria, por lo que la disciplina técnica es importante. La batalla clave a corto plazo está entre $625 y $650: mantener la zona inferior conserva una estructura constructiva, mientras que una ruptura decisiva por encima de $650 pondría el foco en $675–$700. La pérdida de $600 debilitaría materialmente la configuración a corto plazo.
Por tanto, la próxima gran prueba de AMD no es simplemente si existe demanda de IA, sino si AMD puede seguir convirtiendo esa demanda en ingresos, márgenes y beneficios crecientes con la suficiente rapidez como para respaldar las expectativas incorporadas en el precio de la acción.$AMD