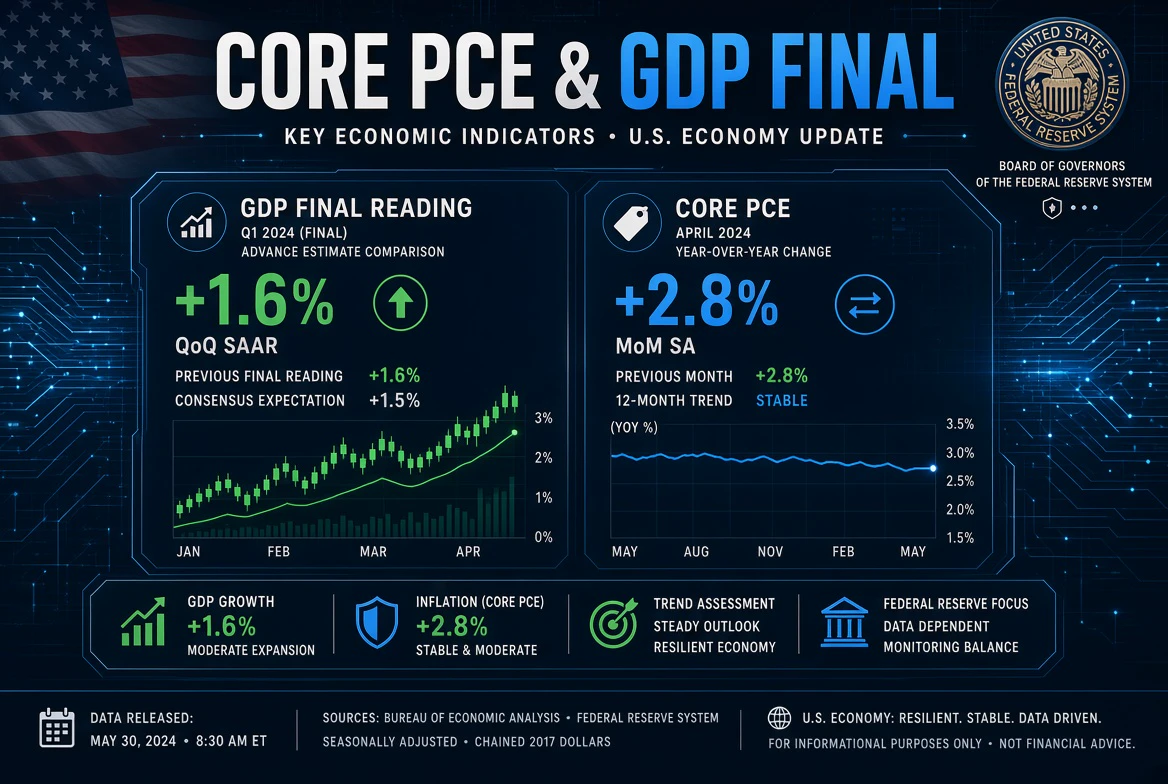
#CorePCEandGDPFinalReading Las cifras finales ya están aquí: qué nos dicen el PIB revisado y el PCE subyacente más moderado sobre el rumbo de la Fed
La última palabra sobre el segundo trimestre por fin ha llegado y pinta un panorama que el mercado no esperaba del todo. La lectura final del PIB del T2 fue revisada al alza, mientras que el indicador de inflación preferido de la Fed llegó por debajo de lo previsto, una combinación que ha reconfigurado silenciosamente las perspectivas de tipos de cara al otoño.
En cuanto al crecimiento, la estimación final de la Oficina de Análisis Económico mostró que la economía estadounidense se expandió a un ritmo anualizado del 2,2% en el T2, una mejora significativa frente a la lectura preliminar del 1,5% y ligeramente por encima del 2,1% registrado en el primer trimestre. Es una cifra realmente sólida si se tiene en cuenta cuánto endurecimiento se ha aplicado ya. Y lo que es crucial, la fortaleza se concentró en el gasto de los consumidores y la inversión empresarial vinculada al despliegue de infraestructura de IA, el mismo motor que ha impulsado a los activos de riesgo durante todo el año.
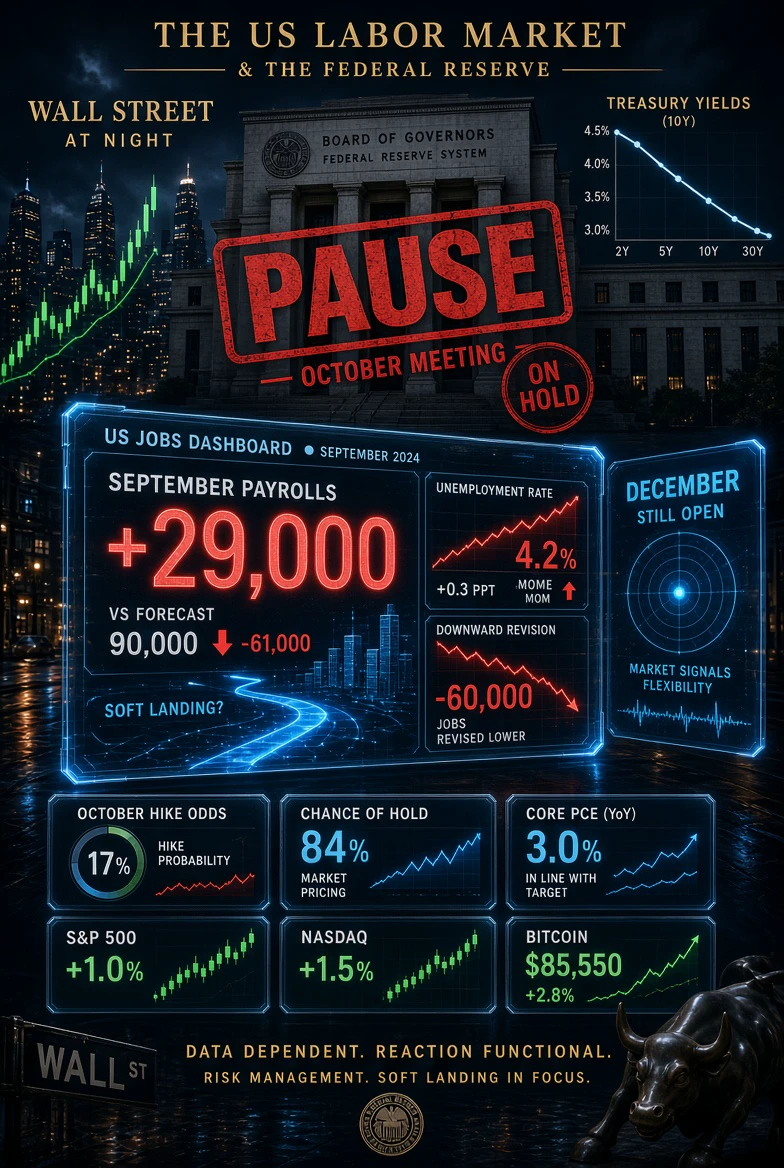
En cuanto a la inflación, la historia fue la opuesta y tuvo la misma importancia. El PCE subyacente subió un 0,2% en agosto, por debajo del consenso del 0,3%, lo que situó la tasa anual en el 3,0%, frente al 3,3% previsto. El PCE general aumentó un 0,3% mensual y un 3,4% interanual, también por debajo de las previsiones, mientras que los ingresos personales subieron un 0,2%. Las revisiones anuales de referencia de la BEA también redujeron las lecturas de julio: el PCE general pasó del 3,7% al 3,4% y el subyacente del 3,3% al 3,0%, lo que significa que la tendencia de enfriamiento es más amplia que la de un solo mes.
¿Por qué importa tanto esta «lectura final»? Porque llega exactamente en el momento en que la Reserva Federal está decidiendo si vuelve a subir los tipos. La Fed elevó los tipos en 25 puntos básicos en septiembre, su primera subida en tres años, hasta un rango del 3,75%–4,00%, y los mercados se habían preparado para otro movimiento antes de las elecciones de mitad de mandato. La lectura más moderada del PCE subyacente redujo drásticamente esas probabilidades, y ahora los inversores descuentan probabilidades superiores al 50% de que los responsables mantengan los tipos sin cambios en la reunión de finales de octubre. El oro repuntó hasta máximos de la sesión y las acciones subieron al desvanecerse el temor a un endurecimiento inminente.
La conclusión es una señal clásica de «Ricitos de Oro»: una economía que crece un 2,2% mientras la inflación subyacente se modera hacia el objetivo es precisamente la senda de aterrizaje suave que la Fed esperaba. La única salvedad es la brecha que persiste: la inflación subyacente del 3,0% todavía está un punto porcentual completo por encima del objetivo del 2%. Por ahora, los datos suponen una victoria real para el escenario favorable a una política más expansiva, pero la lectura final solo mira al retrovisor. Los próximos datos de empleo y de inflación determinarán si el aterrizaje suave queda confirmado o simplemente se retrasa.
@Gate_Square